


يعتمد كل منتج مالى، بدءًا من
في العمليات المصرفية الحديثة ومزودي خدمة الدفع، أصبح وجود دفتر أستاذ عام قوي أكثر أهمية من أي وقت مضى. تعالج المؤسسات أحجاماً هائلة من المعاملات (أكثر من 3.4 تريليون مدفوعات عالمياً في عام 2023 وحده)، وبدون وجود دفتر أستاذ مرن في الوقت الفعلي في صميم العمليات، لا يمكن لأي منظمة ضمان النزاهة التشغيلية أو التوسع بفعالية.
في هذه المقالة:
- نستكشف ما هو دفتر الأستاذ العام ولماذا هو بالغ الأهمية في الأنظمة المالية.
- نبحث في هيكل دفتر الأستاذ العام – من الحسابات واليوميات إلى
- ننظر في أمثلة واقعية لكيفية استخدام البنوك ومزودي خدمة الدفع لدفاتر الأستاذ يومياً، ونقارن دفاتر الأستاذ التقليدية بنماذج المحاسبة الحديثة في الوقت الفعلي.
- نشرح أيضاً المطابقة: ما تعنيه، ولماذا هي ضرورية، وكيف يتم تنفيذها – بما في ذلك حالات الاستخدام الشائعة وأدوات الصناعة.
- وأخيراً، نقدم دراسة حالة
ما هو دفتر الأستاذ العام؟
دفتر الأستاذ العام هو سجل محاسبي أساسي يعمل بمثابة المستودع المركزي لجميع المعاملات المالية للمنظمة. وهو سجل كامل وزمني لكل مدين ودائن عبر جميع الحسابات - الأصول، والالتزامات، وحقوق الملكية، والإيرادات، والمصروفات - مما يوفر نظرة شاملة على الأنشطة المالية للشركة.
يُعد دفتر الأستاذ العام أمراً حيويًا لأنه يدمج البيانات المالية من جميع دفاتر الأستاذ الفرعية والمصادر في سجل رئيسي واحد. هذا يتيح إعداد القوائم المالية والتقارير التنظيمية بدقة. وهو بمثابة “المصدر الوحيد للحقيقة” للشؤون المالية للمؤسسة، والذي تعتمد عليه جهات التدقيق والجهات التنظيمية للتحقق.
لماذا يعتبر دفتر الأستاذ العام ضروريًا بشكل خاص في الخدمات المصرفية والمدفوعات؟
في هذه الصناعات، تسير أحجام المعاملات الضخمة والرقابة الصارمة جنباً إلى جنب. يتيح دفتر الأستاذ العام للمؤسسات المالية تتبع كل إيداع، وسحب، وعملية دفع، ورسم، واستحقاق فوائد في الوقت الفعلي، وإثبات أن أرصدة العملاء والحسابات المؤسسية صحيحة في أي لحظة. على سبيل المثال، تطلب الجهات التنظيمية أن تتطابق أرصدة دفتر الأستاذ الداخلي لمؤسسة الأموال الإلكترونية مع أرصدة حساباتها المصرفية بدقة في جميع الأوقات – وهي مهمة لا يمكن تحقيقها إلا من خلال نظام دفتر أستاذ قوي. علاوة على ذلك، يدعم دفتر الأستاذ العام ثقة العملاء: عندما يعرض مزود خدمة الدفع للتاجر رصيده المتاح أو يعرض البنك للعميل رصيد حسابه، فإن هذا الرقم يأتي في النهاية من الحساب الدقيق للمعاملات في دفتر الأستاذ العام.
وفقاً لـ SDK.finance، وهي مزود رائد للبرمجيات المصرفية، “لم يعد الانتقال من المحاسبة القائمة على الدفعات إلى أنظمة دفاتر الأستاذ في الوقت الفعلي اختيارياً – بل هو شرط مسبق للمؤسسات المالية التي ترغب في المنافسة في الأسواق الرقمية أولاً.”
باختصار، يُعد دفتر الأستاذ العام حجر الزاوية للأنظمة المالية. فهو يوفر رؤية في الوقت الفعلي للصحة المالية، ويدعم القرارات الاستراتيجية بالبيانات التاريخية، ويمنع المشكلات الصغيرة من التفاقم من خلال اكتشاف تناقضات مبكراً عن طريق المطابقة. وسواء كان الأمر يتعلق بنك عالمي يضمن كفاية رأس المال أو تطبيق تقنية مالية يتتبع أرصدة المحافظ الرقمية، فإن دور دفتر الأستاذ العام السجل المالي المركزي لا غنى عنه.
كيف يتم تسجيل المعاملات في دفتر الأستاذ العام؟
يتم تسجيل المعاملات في دفتر الأستاذ العام من خلال نظام القيد المزدوج الذي يضمن الدقة والتوازن.
لبناء دفتر أستاذ عام باستخدام طريقة مسك الدفاتر بالقيد المزدوج، يجب تسجيل كل معاملة في حسابين على الأقل، مع قيد مدين وقيد دائن واحد. توضح الخطوات التالية العملية:
1. جمع البيانات
تبدأ المؤسسات بجمع مستندات المصدر مثل كشوف الحسابات المصرفية وكشوف البطاقات، وسجلات نقاط البيع، والفواتير، والإيصالات. توفر هذه المستندات البيانات الخام لإدخالات دفتر الأستاذ.
2. إدخال دفتر اليومية
يتم تسجيل كل حدث مالي أولاً في دفتر اليومية. تسجل القيود جانبي المعاملة المدين والدائن، بما في ذلك التاريخ، والحسابات المتأثرة، والمبالغ، ووصفاً موجزاً. تعمل دفاتر اليومية بمثابة السجل الزمني لجميع الأنشطة.
3. التصنيف
ثم يتم تجميع المعاملات في فئات مثل الأصول، والالتزامات، وحقوق الملكية، والإيرادات، والمصروفات. يضمن هذا التصنيف تنظيم البيانات وسهولة تحليلها.
4. ترحيل القيود
يتم نقل إدخالات دفتر اليومية، أو ترحيلها، إلى حسابات دفتر الأستاذ العام المناسبة. يتضمن كل ترحيل رقم حساب، وتاريخ، ومبلغ، ووصفاً. يدمج الترحيل الإدخالات التفصيلية في ملخصات على مستوى الحساب، مع الحفاظ على تحديث الأرصدة.
5. ميزان المراجعة
يسرد ميزان المراجعة جميع حسابات دفتر الأستاذ وأرصدتها المدينة أو الدائنة في وقت معين. الغرض منه هو التأكد من أن المدينات تساوي الدوائن. يشير أي خلل في التوازن إلى أخطاء محتملة في إدخال دفتر اليومية أو الترحيل، مما يتطلب المراجعة والتصحيح.
5. مطابقة الحسابات
تقارن المطابقة أرصدة دفتر الأستاذ بالسجلات الخارجية مثل كشوف الحسابات المصرفية أو كشوف القروض. وهي تساعد في تحديد العناصر المفقودة، أو عدم تطابق القيم، أو الإدخالات المصنفة بشكل خاطئ. يجب تحليل التناقضات وحلها لضمان الدقة.
6. قيود اليومية التسوية
تسجل قيود التسوية التغييرات المؤقتة مثل المصروفات المستحقة أو تصحيح الأخطاء التي تم اكتشافها أثناء المطابقة. وهي تضمن أن يعكس دفتر الأستاذ العام الوضع المالي الفعلي للمنظمة. يجب توثيق كل تسوية جيداً ودعمها بالأدلة.
7. القوائم والتقارير المالية
بمجرد ترحيل جميع القيود وتسويتها، يصبح دفتر الأستاذ العام الأساس لإعداد القوائم المالية – قائمة الدخل، والميزانية العمومية، وقائمة التدفقات النقدية – مما يوفر نظرة شاملة ومتوافقة لأداء المنظمة.
تتدرج هذه الآلية البسيطة لتناسب ملايين المعاملات في البنوك ومزودي خدمة الدفع. تصبح كل عملية دفع، أو رسوم، أو تسوية مجموعة من القيود المتوازنة في دفتر الأستاذ العام، مما يخلق مسار تدقيق كاملاً للنشاط المالي.
هيكل دفتر الأستاذ العام: الحسابات، ودفاتر اليومية، والقيد المزدوج
تم هيكلة دفتر الأستاذ العام لتسجيل وتلخيص كل معاملة مالية بشكل منهجي. تشمل المكونات الرئيسية:
- الحسابات ودليل الحسابات (CoA) – الفئات مثل النقدية، وحسابات المدينين، وحسابات الدائنين، والإيرادات، والمصروفات.
- دفاتر اليومية وترحيل القيود – حيث يتم تسجيل المعاملات لأول مرة قبل ترحيلها إلى الحسابات.
- مسك الدفاتر بالقيد المزدوج – كل معاملة لها مدينات ودائنون متساويان، مما يضمن التوازن.
- قيود وأرصدة دفتر الأستاذ – المجاميع الجارية لكل حساب.
- دفاتر الأستاذ الفرعية وحسابات الرقابة – حسابات تفصيلية (مثل القروض الفردية) التي تتجمع في دفتر الأستاذ العام.
مثال على القيد المزدوج
| التاريخ | الحساب | مدين (Dr) | دائن (Cr) |
|---|---|---|---|
| 1 يناير | النقدية (أصل) | 75,000 دولار | |
| المعدات (أصل) | 75,000 دولار | ||
| شراء معدات نقداً | |||
| 8 يناير | المخزون (أصل) | 25,000 دولار | |
| حسابات الدائنين (التزام) | 25,000 دولار | ||
| شراء مخزون بالآجل | |||
| 21 يناير | النقدية (أصل) | 15,000 دولار | |
| أوراق الدفع (التزام) | 15,000 دولار | ||
| الحصول على قرض (دخول نقدية، وتكوين التزام) | |||
| الإجمالي | 115,000 دولار | 115,000 دولار |
الجدول 1: مثال على قيود اليومية المرحلة إلى دفتر الأستاذ العام، والتي توضح توازن القيد المزدوج (المدينات = الدوائن).
الاستخدام الواقعي لدفاتر الأستاذ في البنوك ومزودي خدمة الدفع
- ودائع البنوك: يقوم العميل بإيداع 1,000 دولار ← خصم من النقدية (أصل) بقيمة 1,000 دولار؛ دائن لودائع العملاء (التزام) بقيمة 1,000 دولار.
- سداد القرض: يسدد العميل 500 دولار ← خصم من النقدية (أصل) بقيمة 500 دولار؛ دائن لحسابات المدينين للقرض بقيمة 500 دولار.
- معاملة مزود خدمة الدفع: يدفع المشتري 100 دولار عبر مزود خدمة الدفع ← دائن لحساب التاجر بقيمة 100 دولار (ناقص الرسوم)؛ يسجل مزود خدمة الدفع الالتزام بالتسوية.
- شحن المحفظة: يضيف عميل 200 دولار ← خصم من النقدية بقيمة 200 دولار؛ دائن لمحفظة العملاء (التزام) بقيمة 200 دولار.
- التحويل من نظير إلى نظير: يرسل المستخدم أ إلى المستخدم ب 25 دولاراً ← خصم من المحفظة أ بقيمة 25 دولاراً؛ دائن للمحفظة ب بقيمة 25 دولاراً.
- تحصيل الرسوم: رسوم بقيمة دولارين ← خصم من المحفظة أ بقيمة 27 دولاراً؛ دائن للمحفظة ب بقيمة 25 دولاراً؛ دائن لإيرادات الرسوم بقيمة دولارين.
في كل من هذه الأمثلة، السمة المشتركة هي أن دفتر الأستاذ يوفر سجلاً موحداً ودقيقاً لتدفق الأموال، تعتمد عليه فرق متعددة (المالية، والعمليات، والامتثال). غالباً ما يكون دفتر الأستاذ العام متصلاً بأنظمة مختلفة:
عندما يحدث خطأ ما – على سبيل المثال، عدم ترحيل دفعة من المعاملات – يظهر ذلك بوضوح في تقارير دفتر الأستاذ (الأرصدة غير المتوازنة، أو القيود المفقودة). وعلى العكس من ذلك، عندما يعمل كل شيء بشكل صحيح، يضمن دفتر الأستاذ العام بهدوء دمج ملايين الأجزاء المتحركة في دفاتر متوازنة في نهاية اليوم.
والجدير بالذكر أن المؤسسات المالية الحديثة تسعى جاهدة للحصول على تحديثات دفتر الأستاذ هذه في الوقت الفعلي بدلاً من انتظار دفعات نهاية اليوم، لأن الرؤية الفورية للأرصدة والمخاطر أصبحت ضرورة متزايدة. ننتقل بعد ذلك إلى التطور من أنظمة دفاتر الأستاذ التقليدية إلى نماذج المحاسبة في الوقت الفعلي.
دفاتر الأستاذ العام التقليدية مقابل النماذج في الوقت الفعلي
تاريخياً، كانت البنوك والشركات تقفل دفاترها في نهاية كل يوم – مما يعني أن تحديثات دفتر الأستاذ للمعاملات كانت غالباً ما تُعالج في تشغيلات دفعية ليلية. في مثل هذه أنظمة دفاتر الأستاذ العام التقليدية، قد ترى طوال اليوم معاملات معلقة، لكن أرصدة دفتر الأستاذ الرسمية لن يتم تحديثها بالكامل إلا بعد حدوث ترحيل الدفعات والمطابقة بعد ساعات العمل. كان هذا النهج منطقياً في عصر دفاتر الأستاذ الورقية وتكنولوجيا المعلومات المبكرة، ولكنه أدى إلى تأخيرات في معرفة وضعك المالي الحقيقي. ربما لم يتم اكتشاف الأخطاء أو عدم التوازن إلا أثناء المطابقة الليلية، وكان الإبلاغ السريع صعباً عندما كانت البيانات حديثة بقدر حداثة الدفعة الأخيرة.
أدت المتطلبات الحديثة إلى ظهور نماذج المحاسبة في الوقت الفعلي، حيث يتم معالجة قيود دفتر الأستاذ بشكل مستمر عند حدوث المعاملات. تقوم العديد من البنوك وشركات التكنولوجيا المالية بإعادة هيكلة أنظمة الأساسية الخاصة بها (أو تبني منصات جديدة) لدعم دفاتر الأستاذ في الوقت الفعلي التي تحدث الأرصدة فوراً وتوفر دقة محدثة حتى الثانية.
الاختلافات الرئيسية: دفاتر الأستاذ التقليدية مقابل دفاتر الأستاذ في الوقت الفعلي
| الجانب | دفتر الأستاذ التقليدي (على دفعات) | دفتر الأستاذ في الوقت الفعلي |
|---|---|---|
| طريقة المعالجة | تحديثات على دفعات، غالباً في نهاية اليوم | تحديثات مستمرة مع حدوث المعاملات |
| دقة البيانات | رؤية متأخرة؛ لا يتم تصفية التناقضات إلا بعد المطابقة | تحقق فوري؛ الأرصدة محدثة دائماً |
| الشفافية | رؤية محدودة أثناء اليوم في الحسابات | رؤية كاملة في أي لحظة لجميع الحسابات |
| قابلية التوسع | تتعرض لضغوط بسبب الأحجام العالية حتى يمكن تشغيل الدفعة | مصممة للمعاملات الرقمية عالية التردد |
| المطابقة | تُجرى لاحقاً (يومياً/أسبوعياً) – تدخل يدوي أكثر | غالباً ما تكون مطابقة مستمرة أو تلقائية مدمجة في العملية |
| المخاطر التشغيلية | خطر أكبر لتراكم الأخطاء قبل التصحيح | خطر أقل – يتم اكتشاف الأخطاء وتصحيحها مبكراً |
| التقارير والقرارات | أبطأ – التقارير والقرارات المالية تُتخذ بناءً على بيانات الأمس | أسرع – لوحات تحكم في الوقت الفعلي، وقرارات استباقية ممكنة |
| تجربة العملاء | تحديثات متأخرة (مثل ظهور دفع بالبطاقة في اليوم التالي) | انعكاس فوري للمعاملات (تحديث الأرصدة فوراً) |
| دعم الامتثال | الحاجة إلى مطابقات يدوية وتسويات نهاية الفترة | مسارات تدقيق آلية، وتقارير تنظيمية أسهل |
أين يندمج دفتر الأستاذ في الوقت الفعلي من SDK.finance في حزمة مدفوعات قابلة للمطابقة
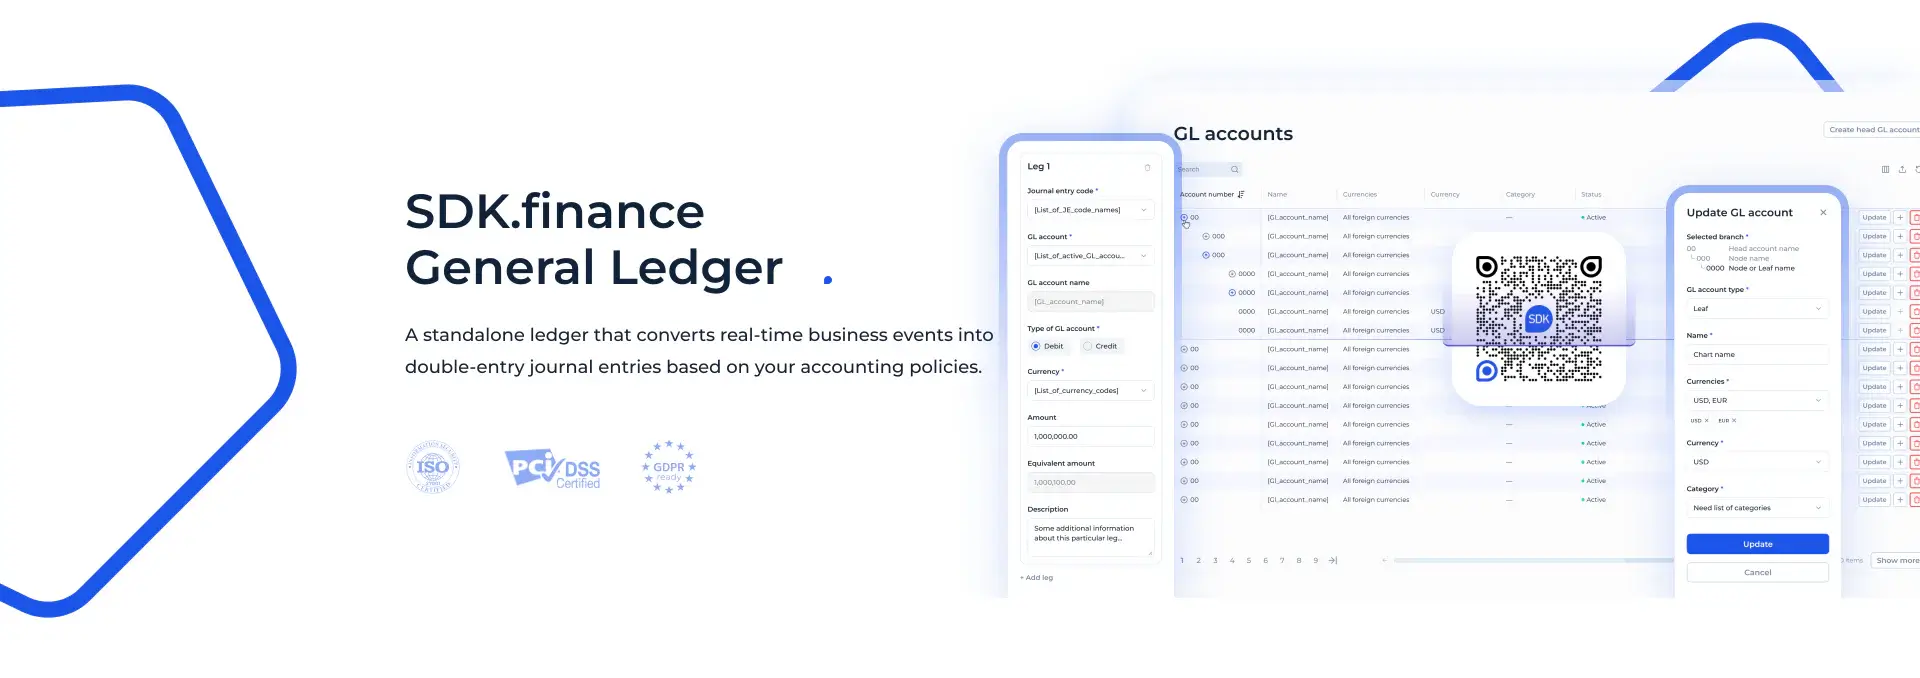
كل ما سبق يصف ما تحتاجه حزمة المدفوعات القابلة للمطابقة: سجلات تفصيلية ومؤرخة وذرية لا تعتمد على مهمة دفعة ليلية لتصبح حقيقية. تم تصميم
- ترحيل المعاملات في الوقت الفعلي – تُحدث الأرصدة وسجلات دفتر الأستاذ عند حدوث الأحداث المالية، وليس في دورة دفعات، مما يقلل الفجوة بين ما تعتقده المنصة وما حدث بالفعل.
- محاسبة القيد المزدوج في كل ترحيل – يحمل كل قيد مدينًا ودائنًا قابلين للتتبع، مع الحفاظ على سلامة التوازن الداخلي بشكل مستقل عن تقرير أي مزود خارجي.
- أرصدة خاصة بالعملات والكيانات – يتم تتبع الأرصدة حسب العملة وحساب أو حساب فرعي، مما يدعم الهياكل المعزولة التي تتطلبها تدفقات مزودي خدمة الدفع، والمحافظ، والتجار.
- سجلات جاهزة للمطابقة – يحمل تاريخ المعاملات والترحيل المعرفات والطوابع الزمنية والمبالغ ومراجع المزود اللازمة لمطابقتها مع كشف الحساب المصرفي أو تقرير جهة قبول مدفوعات البطاقات.
- عمليات ذرية ومستقلة – إما أن يكتمل الترحيل بالكامل أو لا يكتمل إطلاقاً، ولا يمكن أن يتسبب الطلب المتكرر في إنشاء قيد مكرر، وهو المكان الذي تنشأ منه العديد من وضعيات الفشل المذكورة أعلاه.
- الوصول القائم على واجهة برمجة التطبيقات (API) إلى بيانات دفتر الأستاذ – تكشف واجهات برمجة التطبيقات عن الحسابات والمعاملات والترحيلات لتستهلكها أدوات المكتب الخلفي، والتقارير، والمطابقة مباشرة. توفر منصة SDK.finance الأوسع نطاقاً أكثر من 650 واجهة برمجة تطبيقات.
النقاط الرئيسية
-
يُعد دفتر الأستاذ العام حجر الزاوية للأنظمة المالية.
-
فهو ينظم الحسابات، ودفاتر اليومية، والأرصدة تحت قواعد القيد المزدوج.
-
في البنوك ومزودي خدمة الدفع، يضمن تتبع الودائع، والقروض، والرسوم، والتسويات بدقة.
-
المطابقة تحقق من أن أرصدة دفتر الأستاذ تتطابق مع الواقع الخارجي.
-
تستبدل دفاتر الأستاذ في الوقت الفعلي (مثل
for Banks, PSPs & Fintechs


