


Todo produto financeiro, de um
Na banca moderna e entre os Provedores de Serviços de Pagamento (PSPs), um razão geral robusto é mais essencial do que nunca. As instituições processam volumes enormes de transações (mais de 3,4 trilhões de pagamentos globalmente só em 2023), e sem um livro-razão resiliente e em tempo real no centro, nenhuma organização consegue assegurar a integridade operacional ou escalar de forma eficaz.
Neste artigo:
- Exploramos o que é um razão geral e por que ele é crítico em sistemas financeiros.
- Examinamos a estrutura de um GL – de contas e journals aos
- Vemos exemplos do mundo real de como bancos e PSPs usam livros-razão no dia a dia e comparamos livros-razão tradicionais com modelos modernos de contabilidade em tempo real.
- Também explicamos a conciliação: o que significa, por que é necessária e como é feita – incluindo casos de uso comuns e ferramentas do setor.
- Por fim, apresentamos um estudo de caso da
O que é um razão geral?
Um razão geral é um registro contábil central que serve como repositório central para todas as transações financeiras de uma organização. É um registro completo e cronológico de cada débito e crédito em todas as contas - ativos, passivos, patrimônio líquido, receitas e despesas - fornecendo uma visão abrangente das atividades financeiras da empresa.
O razão geral é vital porque consolida dados financeiros de todos os sub-razões e fontes em um único registro mestre. Isso permite a preparação de demonstrações financeiras e relatórios regulatórios precisos. Ele atua como a “fonte única da verdade” para as finanças de uma instituição, na qual auditores e reguladores confiam para verificação.
Por que o razão geral é especialmente essencial na banca e em pagamentos?
Nesses setores, grandes volumes de transações e supervisão rigorosa caminham juntos. O razão geral permite que as instituições financeiras acompanhem em tempo real cada depósito, saque, pagamento, tarifa e apropriação de juros e provem que os saldos dos clientes e das contas da instituição estão corretos a qualquer momento. Por exemplo, os reguladores exigem que os saldos do livro-razão interno de uma instituição de moeda eletrônica coincidam exatamente com os saldos da sua conta bancária o tempo todo – uma tarefa viável apenas com um sistema de livro-razão robusto. Além disso, o razão geral sustenta a confiança do cliente: quando um PSP mostra a um comerciante seu saldo disponível ou um banco mostra a um cliente o saldo da sua conta, esse valor vem, em última instância, da contagem precisa de transações do razão geral.
De acordo com a SDK.finance, uma fornecedora líder de software bancário, “mudar da contabilidade baseada em lotes para sistemas de livro-razão em tempo real não é mais opcional – é um pré-requisito para instituições financeiras que querem competir em mercados digital-first.”
Em resumo, o razão geral é a pedra angular dos sistemas financeiros. Ele oferece visibilidade em tempo real da saúde financeira, apoia decisões estratégicas com dados históricos e evita que pequenos problemas se transformem em algo maior ao detectar inconsistências cedo por meio da conciliação. Seja um banco global garantindo adequação de capital ou um aplicativo de fintech acompanhando saldos de carteiras digitais, o papel do razão geral como registro financeiro central é indispensável.
Como as transações são registradas no razão geral?
As transações são registradas no razão geral por meio de um sistema de dupla entrada que garante precisão e equilíbrio.
Para construir um razão geral usando o método de escrituração de dupla entrada, cada transação deve ser registrada em pelo menos duas contas, com um lançamento de débito e um de crédito. As etapas a seguir descrevem o processo:
1. Coleta de dados
As organizações começam reunindo documentos de origem, como extratos bancários e de cartão, registros de ponto de venda, faturas e recibos. Esses documentos fornecem os dados brutos para os lançamentos no livro-razão.
2. Lançamento em diário
Cada evento financeiro é primeiro registrado em um journal. Os lançamentos registram os lados de débito e crédito da transação, incluindo a data, as contas afetadas, os valores e uma breve descrição. Os journals servem como o registro cronológico de toda a atividade.
3. Classificação
As transações são então agrupadas em categorias como ativos, passivos, patrimônio líquido, receitas e despesas. Essa classificação garante que os dados estejam organizados e sejam fáceis de analisar.
4. Posting
Os lançamentos de journal são transferidos, ou lançados, para as contas apropriadas do razão geral. Cada lançamento inclui um número de conta, data, valor e descrição. O posting consolida lançamentos detalhados em resumos por conta, mantendo os saldos atualizados.
5. Balancete
Um balancete lista todas as contas do livro-razão e seus saldos de débito ou crédito em um determinado momento. Seu propósito é confirmar que débitos sejam iguais a créditos. Qualquer desequilíbrio sinaliza possíveis erros no lançamento em journal ou no posting, exigindo revisão e correção.
5. Conciliação de contas
A conciliação compara os saldos do livro-razão com registros externos, como extratos bancários ou extratos de empréstimo. Ela ajuda a identificar itens faltantes, incompatibilidades de valor ou lançamentos mal classificados. As discrepâncias devem ser analisadas e resolvidas para garantir a precisão.
6. Lançamentos de ajuste
Os lançamentos de ajuste registram mudanças temporárias, como despesas acumuladas, ou corrigem erros descobertos durante a conciliação. Eles garantem que o razão geral reflita a posição financeira real da organização. Cada ajuste deve ser bem documentado e apoiado por evidências.
7. Demonstrações financeiras e relatórios
Depois que todos os lançamentos são feitos e ajustados, o razão geral se torna a base para preparar demonstrações financeiras – demonstração de resultados, balanço patrimonial e demonstração de fluxo de caixa – fornecendo uma visão completa e em conformidade do desempenho da organização.
Esse mecanismo simples escala para milhões de transações em bancos e PSPs. Cada pagamento, tarifa ou ajuste se torna um conjunto de lançamentos equilibrados no razão geral, criando um trilha de auditoria completa da atividade financeira.
Estrutura de um razão geral: contas, journals e dupla entrada
O GL é estruturado para registrar e resumir sistematicamente cada transação financeira. Os principais componentes incluem:
- Contas e plano de contas (CoA) – categorias como Caixa, Contas a receber, Contas a pagar, Receita e Despesas.
- Journals e posting – onde as transações são primeiro registradas antes de serem lançadas nas contas.
- Escrituração de dupla entrada – cada transação tem débitos e créditos iguais, garantindo o equilíbrio.
- Lançamentos e saldos do livro-razão – totais correntes para cada conta.
- Sub-razões e contas de controle – contas detalhadas (por exemplo, empréstimos individuais) que se consolidam no GL.
Exemplo de dupla entrada
| Data | Conta | Débito (Dr) | Crédito (Cr) |
|---|---|---|---|
| 1º jan. | Caixa (Ativo) | $75,000 | |
| Equipamentos (Ativo) | $75,000 | ||
| Compra de equipamento com caixa | |||
| 8 jan. | Estoque (Ativo) | $25,000 | |
| Contas a pagar (Passivo) | $25,000 | ||
| Comprou estoque a crédito | |||
| 21 jan. | Caixa (Ativo) | $15,000 | |
| Notas a pagar (Passivo) | $15,000 | ||
| Pegou um empréstimo (entrada de caixa, criando um passivo) | |||
| Totais | $115,000 | $115,000 |
Tabela 1: Exemplos de lançamentos em diário lançados no razão geral, demonstrando o equilíbrio da dupla entrada (débitos = créditos).
Uso do livro-razão no mundo real em bancos e PSPs
- Depósitos bancários: Um cliente deposita $1.000 → Caixa (Ativo) é debitado em $1.000; Depósitos de clientes (Passivo) é creditado em $1.000.
- Pagamento de empréstimo: Um cliente paga $500 → Caixa (Ativo) é debitado em $500; Empréstimo a receber é creditado em $500.
- Transação de PSP: Um comprador paga $100 via PSP → Conta do comerciante é creditada em $100 (menos tarifas); o PSP registra a obrigação de liquidação.
- Recarga de carteira: Um cliente adiciona $200 → Caixa é debitado em $200; Carteiras de clientes (Passivo) é creditado em $200.
- Transferência P2P: O usuário A envia $25 ao usuário B → Carteira A é debitada em $25; Carteira B é creditada em $25.
- Captura de tarifa: Uma tarifa de $2 → Carteira A é debitada em $27; Carteira B é creditada em $25; Receita de tarifas é creditada em $2.
Em cada um desses exemplos, o tema comum é que o livro-razão fornece um registro unificado e preciso do fluxo de dinheiro, do qual várias equipes (finanças, operações, conformidade) dependem. O GL costuma estar conectado a vários sistemas:
Quando algo dá errado – por exemplo, um lote de transações não é lançado – isso fica rapidamente evidente nos relatórios do livro-razão (saldos fora de linha ou lançamentos ausentes). Por outro lado, quando tudo funciona, o GL garante discretamente que milhões de partes móveis se consolidem em livros equilibrados ao final do dia.
Notavelmente, as instituições financeiras modernas buscam ter essas atualizações do livro-razão em tempo real em vez de esperar lotes do fim do dia, porque uma visão instantânea de saldos e exposições é cada vez mais uma necessidade. Em seguida, passamos à evolução dos sistemas tradicionais de livro-razão para modelos de contabilidade em tempo real.
Razões gerais tradicionais vs. modelos em tempo real
Historicamente, bancos e empresas fechavam seus livros ao final de cada dia – o que significava que as atualizações do livro-razão para as transações eram frequentemente processadas em lotes durante a noite. Em tais sistemas tradicionais de razão geral, ao longo do dia você poderia ver transações pendentes, mas os saldos oficiais do livro-razão não seriam atualizados completamente até que o processamento em lote e a conciliação ocorressem fora do horário comercial. Essa abordagem fazia sentido em uma era de livros em papel e dos primeiros sistemas de TI, mas introduzia atrasos em conhecer sua posição financeira real. Erros ou desequilíbrios só poderiam ser descobertos durante a conciliação noturna, e relatórios rápidos eram difíceis quando os dados só eram tão atuais quanto o último lote.
As demandas modernas deram origem a modelos de contabilidade em tempo real, nos quais os lançamentos do livro-razão são processados continuamente à medida que as transações ocorrem. Muitos bancos e fintechs estão reestruturando seus sistemas centrais (ou adotando novas plataformas) para oferecer suporte a livros-razão em tempo real que atualizam os saldos instantaneamente e fornecem precisão de segundo a segundo.
Principais diferenças: razões tradicionais vs. razões em tempo real
| Aspecto | Livro-razão tradicional (lote) | Livro-razão em tempo real |
|---|---|---|
| Método de processamento | Atualizações em lote, geralmente no fim do dia | Atualizações contínuas conforme as transações ocorrem |
| Precisão dos dados | Visibilidade atrasada; discrepâncias só ficam claras após a conciliação | Validação instantânea; saldos sempre atualizados |
| Transparência | Visibilidade intra-diária limitada das contas | Visibilidade total a qualquer momento para todas as contas |
| Escalabilidade | Sob pressão com altos volumes até que o lote possa ser executado | Projetado para transações digitais de alta frequência |
| Conciliação | Realizada a posteriori (diária/semanal) – com mais intervenção manual | Frequentemente contínua ou automatizada, incorporada ao processo |
| Risco operacional | Maior risco de acúmulo de erros antes da correção | Menor risco – erros detectados e corrigidos mais cedo |
| Relatórios & decisões | Mais lentos – relatórios financeiros e decisões baseados nos dados de ontem | Mais rápidos – painéis em tempo real, decisões proativas possíveis |
| Experiência do cliente | Atualizações atrasadas (por exemplo, um pagamento com cartão pode aparecer no dia seguinte) | Reflexo imediato das transações (os saldos são atualizados instantaneamente) |
| Apoio à conformidade | Conciliações manuais e ajustes de fim de período necessários | Trilhas de auditoria automatizadas, relatórios regulatórios mais fáceis |
Onde o razão em tempo real da SDK.finance se encaixa em uma pilha de pagamentos conciliável
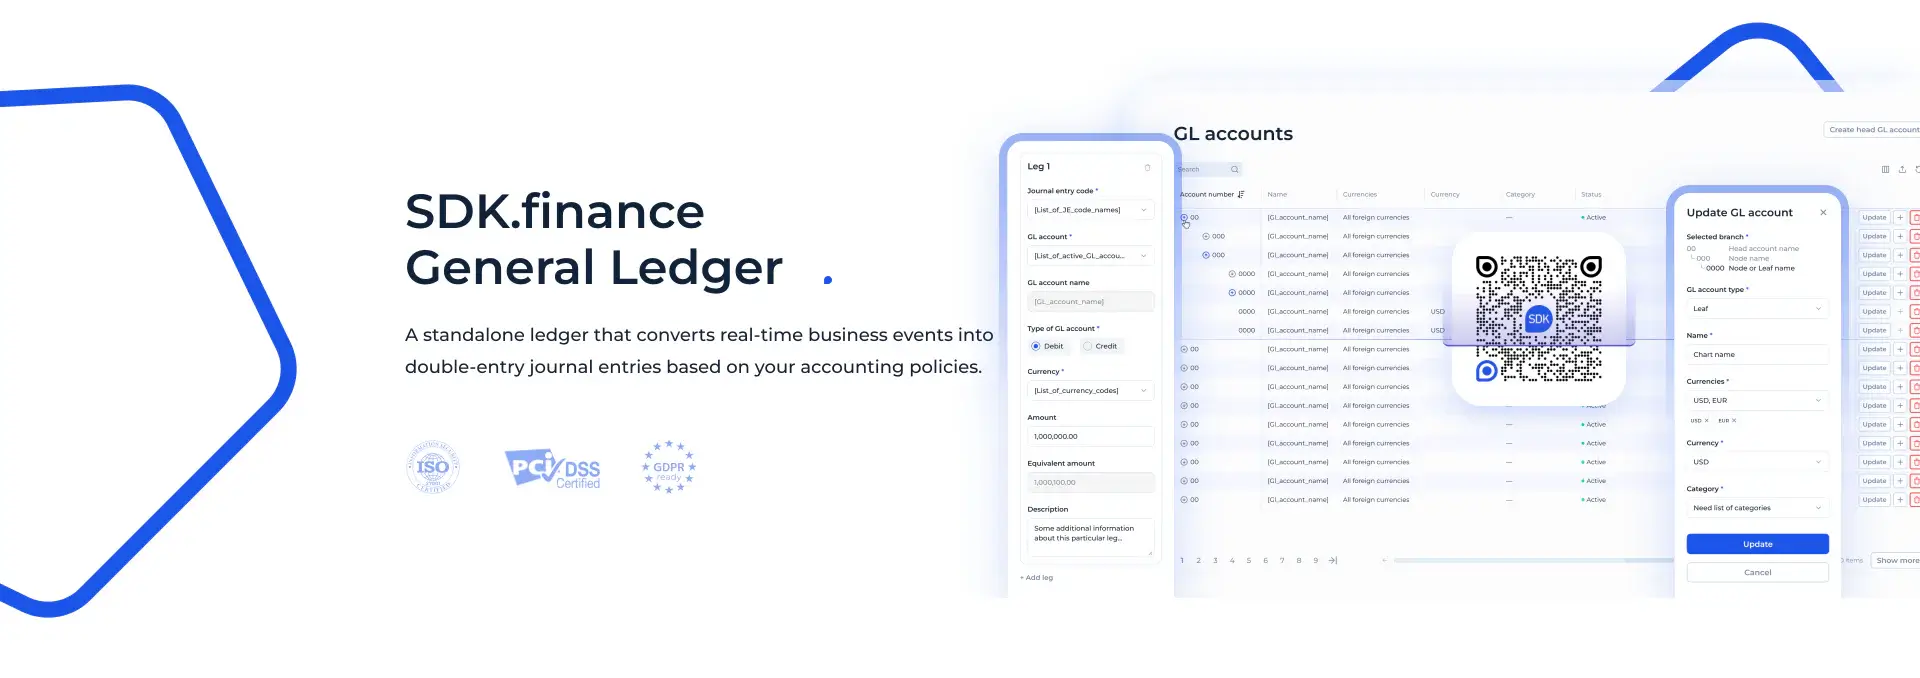
Tudo o que foi dito acima descreve o que uma pilha de pagamentos conciliável precisa: registros granulares, carimbados com data e hora e atômicos, que não dependem de um processamento noturno em lote para se tornarem válidos.
- Lançamento de transações em tempo real — saldos e registros do livro-razão são atualizados conforme os eventos financeiros acontecem, e não em um ciclo em lote, reduzindo a diferença entre o que a plataforma acredita e o que realmente ocorreu.
- Contabilidade de dupla entrada em cada lançamento — cada entrada carrega um débito e um crédito rastreáveis, preservando a integridade do equilíbrio interno independentemente do relatório de qualquer provedor externo.
- Saldos específicos por moeda e por entidade — os saldos são acompanhados por moeda e por conta ou subconta, apoiando as estruturas segregadas que os fluxos de PSP, carteira e comerciante exigem.
- Registros prontos para conciliação — o histórico de transações e lançamentos contém os identificadores, carimbos de data e hora, valores e referências de provedor necessários para correspondência com um extrato bancário ou relatório do adquirente.
- Operações atômicas e idempotentes — um lançamento é concluído por inteiro ou não é concluído, e uma solicitação repetida não pode criar uma entrada duplicada, que é de onde se originam muitos dos modos de falha descritos acima.
- Acesso aos dados do livro-razão por API — APIs expõem contas, transações e lançamentos para que as ferramentas de back-office, relatórios e conciliação consumam diretamente. A plataforma mais ampla da SDK.finance oferece mais de 650 APIs.
Principais conclusões
-
O razão geral é a pedra angular dos sistemas financeiros.
-
Ele estrutura contas, journals e saldos sob regras de dupla entrada.
-
Em bancos e PSPs, ele garante que depósitos, empréstimos, tarifas e liquidações sejam acompanhados com precisão.
-
A conciliação valida se os saldos do livro-razão correspondem à realidade externa.
-
Razões em tempo real (como as da
for Banks, PSPs & Fintechs


