


Todo producto financiero, desde una
En la banca moderna y en los Proveedores de Servicios de Pago (PSP), un libro mayor general sólido es más esencial que nunca. Las instituciones procesan volúmenes enormes de transacciones (más de 3,4 billones de pagos a nivel mundial solo en 2023), y sin un libro mayor resistente y en tiempo real en el núcleo, ninguna organización puede garantizar la integridad operativa ni escalar con eficacia.
En este artículo:
- Exploramos qué es un libro mayor general y por qué es crítico en los sistemas financieros.
- Examinamos la estructura de un GL: desde las cuentas y los diarios hasta los
- Analizamos ejemplos reales de cómo los bancos y los PSP usan los libros contables a diario, y comparamos los libros contables tradicionales con los modelos modernos de contabilidad en tiempo real.
- También explicamos la conciliación: qué significa, por qué es necesaria y cómo se realiza, incluidos los casos de uso habituales y las herramientas del sector.
- Por último, presentamos un caso de estudio de la
¿Qué es un libro mayor general?
Un libro mayor general es un registro contable central que sirve como repositorio principal de todas las transacciones financieras de una organización. Es un registro completo y cronológico de cada débito y crédito de todas las cuentas —activos, pasivos, patrimonio, ingresos y gastos—, proporcionando una visión integral de la actividad financiera de la empresa.
El libro mayor general es vital porque consolida los datos financieros de todos los submayores y fuentes en un único registro maestro. Esto permite preparar estados financieros e informes regulatorios precisos. Actúa como la «única fuente de verdad» de las finanzas de una institución, en la que confían auditores y reguladores para su verificación.
¿Por qué es especialmente esencial el libro mayor general en la banca y los pagos?
En estos sectores, los enormes volúmenes de transacciones y la supervisión estricta van de la mano. El libro mayor general permite a las instituciones financieras seguir en tiempo real cada depósito, retiro, pago, comisión y devengo de intereses, y demostrar que los saldos de los clientes y las cuentas de la institución son correctos en cualquier momento. Por ejemplo, los reguladores exigen que los saldos del libro mayor interno de una institución de dinero electrónico coincidan exactamente en todo momento con los saldos de su cuenta bancaria: una tarea solo viable con un sistema de libro mayor robusto. Además, el libro mayor general sustenta la confianza del cliente: cuando un PSP muestra a un comercio su saldo disponible o un banco muestra a un cliente el saldo de su cuenta, esa cifra procede en última instancia del recuento exacto de transacciones del libro mayor general.
Según SDK.finance, un proveedor líder de software bancario, «pasar de una contabilidad basada en lotes a sistemas de libro mayor en tiempo real ya no es opcional: es un requisito previo para las instituciones financieras que quieren competir en mercados digitales primero.»
En resumen, el libro mayor general es la piedra angular de los sistemas financieros. Proporciona visibilidad en tiempo real de la salud financiera, respalda las decisiones estratégicas con datos históricos y evita que pequeños problemas se agraven al detectar a tiempo las inconsistencias mediante la conciliación. Tanto si se trata de un banco global que garantiza la adecuación del capital como de una aplicación fintech que lleva el seguimiento de los saldos de una billetera digital, el papel del libro mayor general como registro financiero central es indispensable.
¿Cómo se registran las transacciones en el libro mayor general?
Las transacciones se registran en el libro mayor general mediante un sistema de partida doble que garantiza la precisión y el equilibrio.
Para construir un libro mayor general utilizando el método de contabilidad de partida doble, toda transacción debe registrarse en al menos dos cuentas, con un asiento de débito y otro de crédito. Los siguientes pasos describen el proceso:
1. Recopilación de datos
Las organizaciones empiezan reuniendo documentos fuente como extractos bancarios y de tarjetas, registros de puntos de venta, facturas y recibos. Estos documentos proporcionan los datos brutos para los registros contables del libro mayor general.
2. Asiento en el diario
Cada evento financiero se registra primero en un diario. Los asientos capturan tanto el débito como el crédito de la transacción, incluida la fecha, las cuentas afectadas, los importes y una breve descripción. Los diarios sirven como registro cronológico de toda la actividad.
3. Clasificación
Las transacciones se agrupan después en categorías como activos, pasivos, patrimonio, ingresos y gastos. Esta clasificación garantiza que los datos estén organizados y sean fáciles de analizar.
4. Registro contable
Los asientos del diario se transfieren, o se registran, en las cuentas apropiadas del libro mayor general. Cada registro contable incluye un número de cuenta, fecha, importe y descripción. El registro contable consolida los asientos detallados en resúmenes a nivel de cuenta, manteniendo los saldos actualizados.
5. Balance de comprobación
Un balance de comprobación enumera todas las cuentas del libro mayor general y sus saldos deudores o acreedores en un momento dado. Su propósito es confirmar que los débitos sean iguales a los créditos. Cualquier desequilibrio indica posibles errores al registrar en el diario o al pasar al libro mayor general, lo que requiere revisión y corrección.
5. Conciliación de cuentas
La conciliación compara los saldos del libro mayor general con registros externos como extractos bancarios o extractos de préstamo. Ayuda a identificar elementos faltantes, desajustes de valor o asientos mal clasificados. Las discrepancias deben analizarse y resolverse para garantizar la precisión.
6. Asientos de ajuste
Los asientos de ajuste registran cambios temporales como gastos devengados o corrigen errores detectados durante la conciliación. Garantizan que el libro mayor general refleje la posición financiera real de la organización. Todo ajuste debe documentarse bien y estar respaldado por evidencia.
7. Estados financieros e informes
Una vez que todos los asientos se han registrado y ajustado, el libro mayor general se convierte en la base para preparar los estados financieros: el estado de resultados, el balance general y el estado de flujos de efectivo, proporcionando una visión completa y conforme de la actividad de la organización.
Este mecanismo simple escala hasta millones de transacciones en bancos y PSP. Cada pago, comisión o ajuste se convierte en un conjunto de asientos equilibrados en el libro mayor general, creando un historial de auditoría completo de la actividad financiera.
Estructura de un libro mayor general: cuentas, diarios y partida doble
El libro mayor general está estructurado para registrar y resumir sistemáticamente cada transacción financiera. Entre sus componentes clave se incluyen:
- Cuentas y plan de cuentas (CoA): categorías como efectivo, cuentas por cobrar, cuentas por pagar, ingresos y gastos.
- Diarios y registro contable: donde las transacciones se registran primero antes de pasar a las cuentas.
- Contabilidad de partida doble: cada transacción tiene débitos y créditos iguales, lo que garantiza el equilibrio.
- Registros y saldos del libro mayor general: totales acumulados para cada cuenta.
- Submayores y cuentas de control: cuentas de detalle (p. ej., préstamos individuales) que se consolidan en el libro mayor general.
Ejemplo de partida doble
| Fecha | Cuenta | Débito (Dr) | Crédito (Cr) |
|---|---|---|---|
| 1 ene | Efectivo (Activo) | $75,000 | |
| Equipo (Activo) | $75,000 | ||
| Compra de equipo al contado | |||
| 8 ene | Inventario (Activo) | $25,000 | |
| Cuentas por pagar (Pasivo) | $25,000 | ||
| Compró inventario a crédito | |||
| 21 ene | Efectivo (Activo) | $15,000 | |
| Pagarés por pagar (Pasivo) | $15,000 | ||
| Tomó un préstamo (entra efectivo, creando un pasivo) | |||
| Totales | $115,000 | $115,000 |
Tabla 1: Ejemplo de asientos del diario registrados en el libro mayor general, que demuestra el equilibrio de la partida doble (débitos = créditos).
Uso real de los libros contables en bancos y PSP
- Depósitos bancarios: Un cliente deposita $1,000 → Efectivo (Activo) se debita con $1,000; Depósitos de clientes (Pasivo) se acredita con $1,000.
- Reembolso de préstamo: Un cliente devuelve $500 → Efectivo (Activo) se debita con $500; Cuenta por cobrar de préstamo se acredita con $500.
- Transacción PSP: Un comprador paga $100 a través de un PSP → Cuenta del comercio se acredita con $100 (menos comisiones); el PSP registra la obligación de liquidar.
- Recarga de billetera: Un cliente añade $200 → Efectivo se debita con $200; Billeteras de clientes (Pasivo) se acredita con $200.
- Transferencia P2P: El usuario A envía $25 al usuario B → Billetera A se debita con $25; Billetera B se acredita con $25.
- Cobro de comisión: Una comisión de $2 → Billetera A se debita con $27; Billetera B se acredita con $25; Ingresos por comisiones se acredita con $2.
En cada uno de estos ejemplos, el tema común es que el libro mayor general proporciona un registro unificado y preciso del flujo de dinero, del que dependen varios equipos (finanzas, operaciones, cumplimiento). El GL suele conectarse con diversos sistemas:
Cuando algo sale mal —por ejemplo, si no se registra un lote de transacciones— se hace evidente rápidamente en los informes del libro mayor general (saldos descuadrados o asientos faltantes). A la inversa, cuando todo funciona, el GL garantiza silenciosamente que millones de piezas en movimiento se consoliden en libros equilibrados al final del día.
Cabe destacar que las instituciones financieras modernas aspiran a tener estas actualizaciones del libro mayor general en tiempo real, en lugar de esperar a lotes al final del día, porque disponer de información instantánea sobre saldos y exposiciones es cada vez más una necesidad. A continuación pasamos a la evolución de los sistemas de libro mayor general tradicionales hacia los modelos de contabilidad en tiempo real.
Libros mayores generales tradicionales frente a modelos en tiempo real
Históricamente, los bancos y las empresas cerraban sus libros al final de cada día, lo que significaba que las actualizaciones del libro mayor general para las transacciones a menudo se procesaban en lotes durante la noche. En esos sistemas tradicionales de libro mayor general, a lo largo del día se podían ver transacciones pendientes, pero los saldos oficiales del libro mayor general no se actualizaban por completo hasta que ocurrían el procesamiento por lotes y la conciliación fuera del horario laboral. Este enfoque tenía sentido en la era de los libros contables en papel y los primeros sistemas informáticos, pero introducía retrasos al conocer la posición financiera real. Los errores o desequilibrios solo podían descubrirse durante la conciliación nocturna, y la elaboración rápida de informes era difícil cuando los datos solo estaban tan actualizados como el último lote.
Las exigencias modernas han dado lugar a modelos de contabilidad en tiempo real, en los que los registros del libro mayor general se procesan continuamente a medida que ocurren las transacciones. Muchos bancos y fintechs están rediseñando sus sistemas centrales (o adoptando nuevas plataformas) para admitir libros mayores en tiempo real que actualizan los saldos al instante y ofrecen una precisión al segundo.
Diferencias clave: libros mayores generales tradicionales frente a libros mayores en tiempo real
| Aspecto | Libro mayor general tradicional (por lotes) | Libro mayor en tiempo real |
|---|---|---|
| Método de procesamiento | Actualizaciones por lotes, a menudo al final del día | Actualizaciones continuas a medida que ocurren las transacciones |
| Precisión de los datos | Visibilidad diferida; las discrepancias solo se aclaran tras la conciliación | Validación instantánea; los saldos están siempre actualizados |
| Transparencia | Visibilidad intradía limitada de las cuentas | Visibilidad completa en cualquier momento para todas las cuentas |
| Escalabilidad | Presionado por altos volúmenes hasta que puede ejecutarse el lote | Diseñado para transacciones digitales de alta frecuencia |
| Conciliación | Realizada a posteriori (diaria/semanal), con más intervención manual | A menudo continua o automatizada, integrada en el proceso |
| Riesgo operativo | Mayor riesgo de acumulación de errores antes de su corrección | Menor riesgo: los errores se detectan y corrigen antes |
| Informes y decisiones | Más lentos: los informes financieros y las decisiones se toman con datos de ayer | Más rápidos: paneles en tiempo real y decisiones proactivas posibles |
| Experiencia del cliente | Actualizaciones retrasadas (p. ej., un pago con tarjeta podría aparecer al día siguiente) | Reflejo inmediato de las transacciones (los saldos se actualizan al instante) |
| Apoyo al cumplimiento | Se necesitan conciliaciones manuales y ajustes de fin de período | Trazabilidad de auditoría automatizada, informes regulatorios más sencillos |
Dónde encaja el libro mayor en tiempo real de SDK.finance en una pila de pagos conciliable
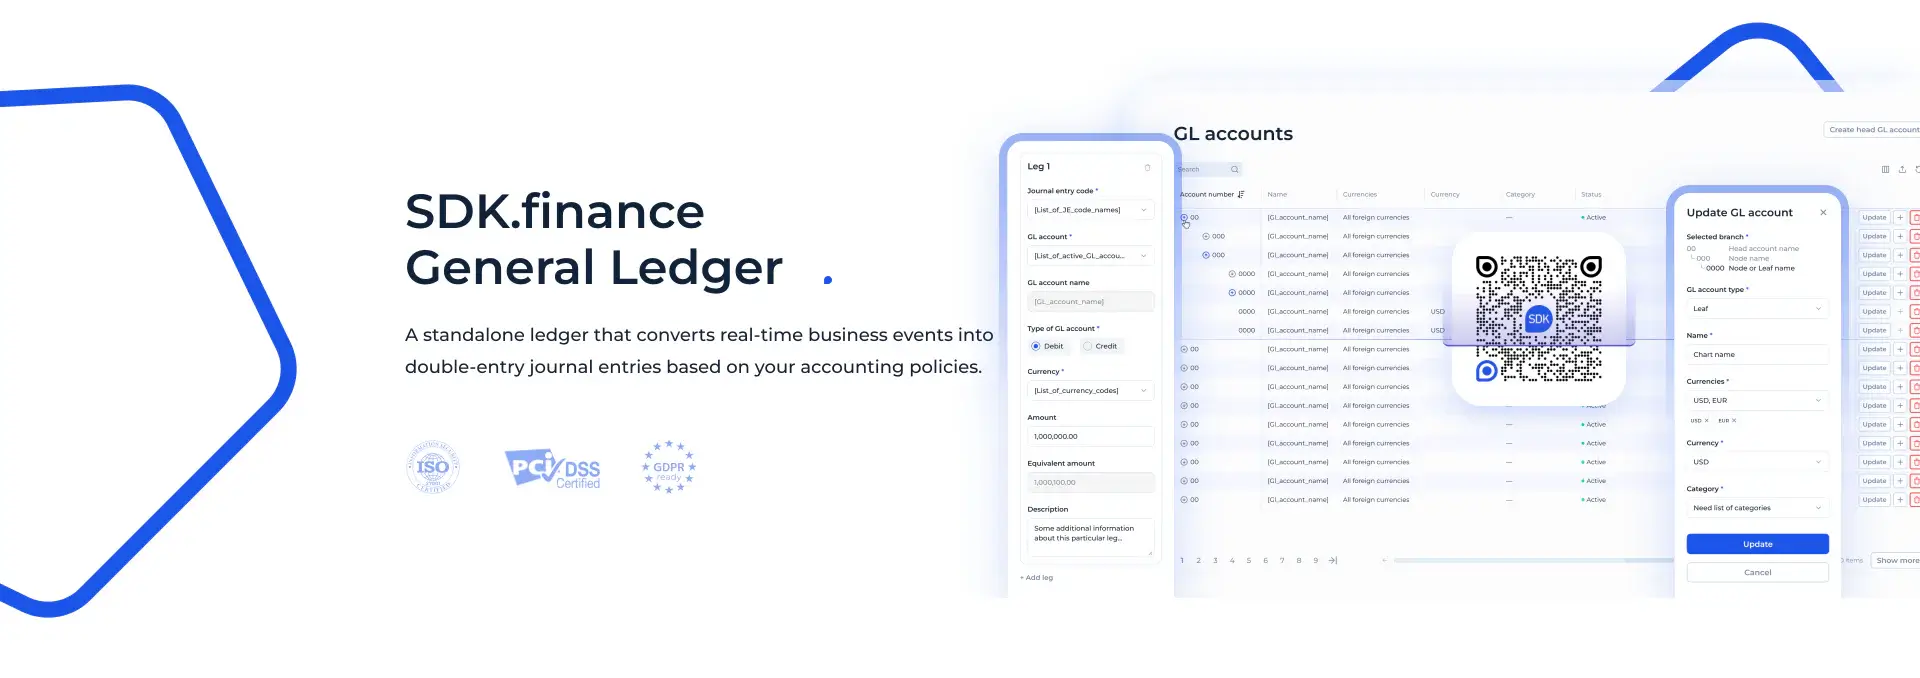
Todo lo anterior describe lo que necesita una pila de pagos conciliable: registros granulares, con marca de tiempo y atómicos que no dependan de un procesamiento nocturno por lotes para ser válidos.
- Registro de transacciones en tiempo real: los saldos y los registros contables se actualizan a medida que ocurren los eventos financieros, no en un ciclo por lotes, reduciendo la brecha entre lo que la plataforma cree y lo que realmente ha ocurrido.
- Contabilidad de partida doble en cada registro: cada asiento lleva un débito y un crédito trazables, preservando la integridad interna del equilibrio independientemente del informe de cualquier proveedor externo.
- Saldos específicos por moneda y por entidad: los saldos se rastrean por moneda y por cuenta o subcuenta, lo que admite las estructuras segregadas que requieren los flujos de PSP, billeteras y comercios.
- Registros preparados para la conciliación: el historial de transacciones y registros incluye los identificadores, marcas de tiempo, importes y referencias del proveedor necesarios para comparar con un extracto bancario o un informe del adquirente.
- Operaciones atómicas e idempotentes: un registro se completa íntegramente o no se completa, y una solicitud repetida no puede crear una entrada duplicada, que es de donde se originan muchos de los modos de fallo descritos arriba.
- Acceso a los datos del registro contable mediante API: las API exponen cuentas, transacciones y registros para que las herramientas de back-office, informes y conciliación los consuman directamente. La plataforma más amplia de SDK.finance ofrece más de 650 API.
Conclusiones clave
-
El libro mayor general es la piedra angular de los sistemas financieros.
-
Estructura cuentas, diarios y saldos bajo reglas de partida doble.
-
En bancos y PSP, garantiza que depósitos, préstamos, comisiones y liquidaciones se sigan con precisión.
-
La conciliación valida que los saldos del libro mayor general coincidan con la realidad externa.
-
Los libros mayores en tiempo real (como los de
for Banks, PSPs & Fintechs


