


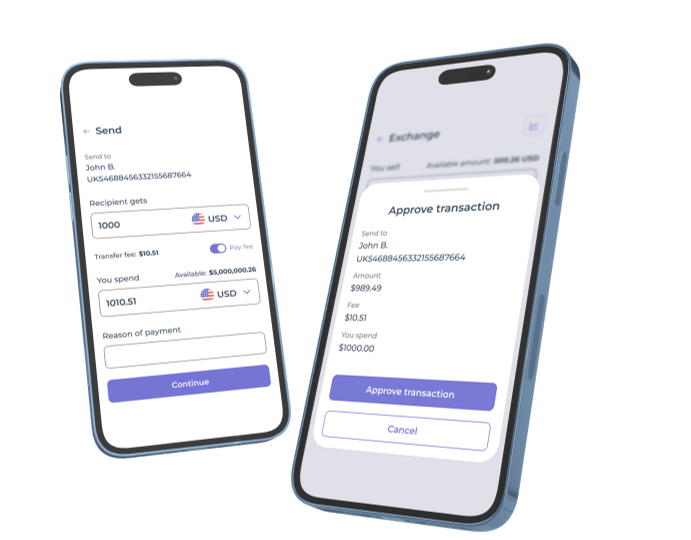

La banca móvil ha pasado de ser una comodidad a convertirse en una expectativa. Casi 4 de cada 10 usuarios ya dependen de una aplicación bancaria como su principal forma de gestionar el dinero, y para 2026 se prevé que la base global de usuarios de banca en línea supere los 4.200 millones. Los pagos en tiempo real, el inicio de sesión biométrico, los análisis impulsados por IA y las finanzas integradas —funciones que hace tres años parecían futuristas— ahora son requisitos básicos.
Crear una app bancaria móvil competitiva en 2026 significa construir un sistema operativo financiero para la vida diaria de una persona: rápido, seguro, personalizado y preparado para escalar. El reto es que hacerlo desde cero es costoso y lento, y requiere una inversión de ingeniería considerable antes de que un solo usuario vea el producto.
En esta guía cubrimos las funciones imprescindibles, las decisiones de arquitectura, el proceso de desarrollo, los errores comunes y las expectativas realistas de coste para el desarrollo de apps bancarias móviles. También mostramos cómo la solución de desarrollo de banca móvil de SDK.finance ayuda a bancos, neobancos y empresas fintech a llegar al mercado más rápido.
Launch with pre-built backend, APIs, mobile interfaces, and back-office tools.
Explore solution¿Qué es una aplicación de banca móvil?
Una aplicación de banca móvil es una app digital segura que permite a los clientes acceder a los servicios bancarios y gestionarlos desde un smartphone o una tableta. Se conecta con la infraestructura financiera central de un banco o de una fintech y ofrece a los clientes la posibilidad de consultar saldos, mover dinero, pagar facturas, gestionar tarjetas e interactuar con servicios financieros sin visitar una sucursal ni usar un ordenador de escritorio.
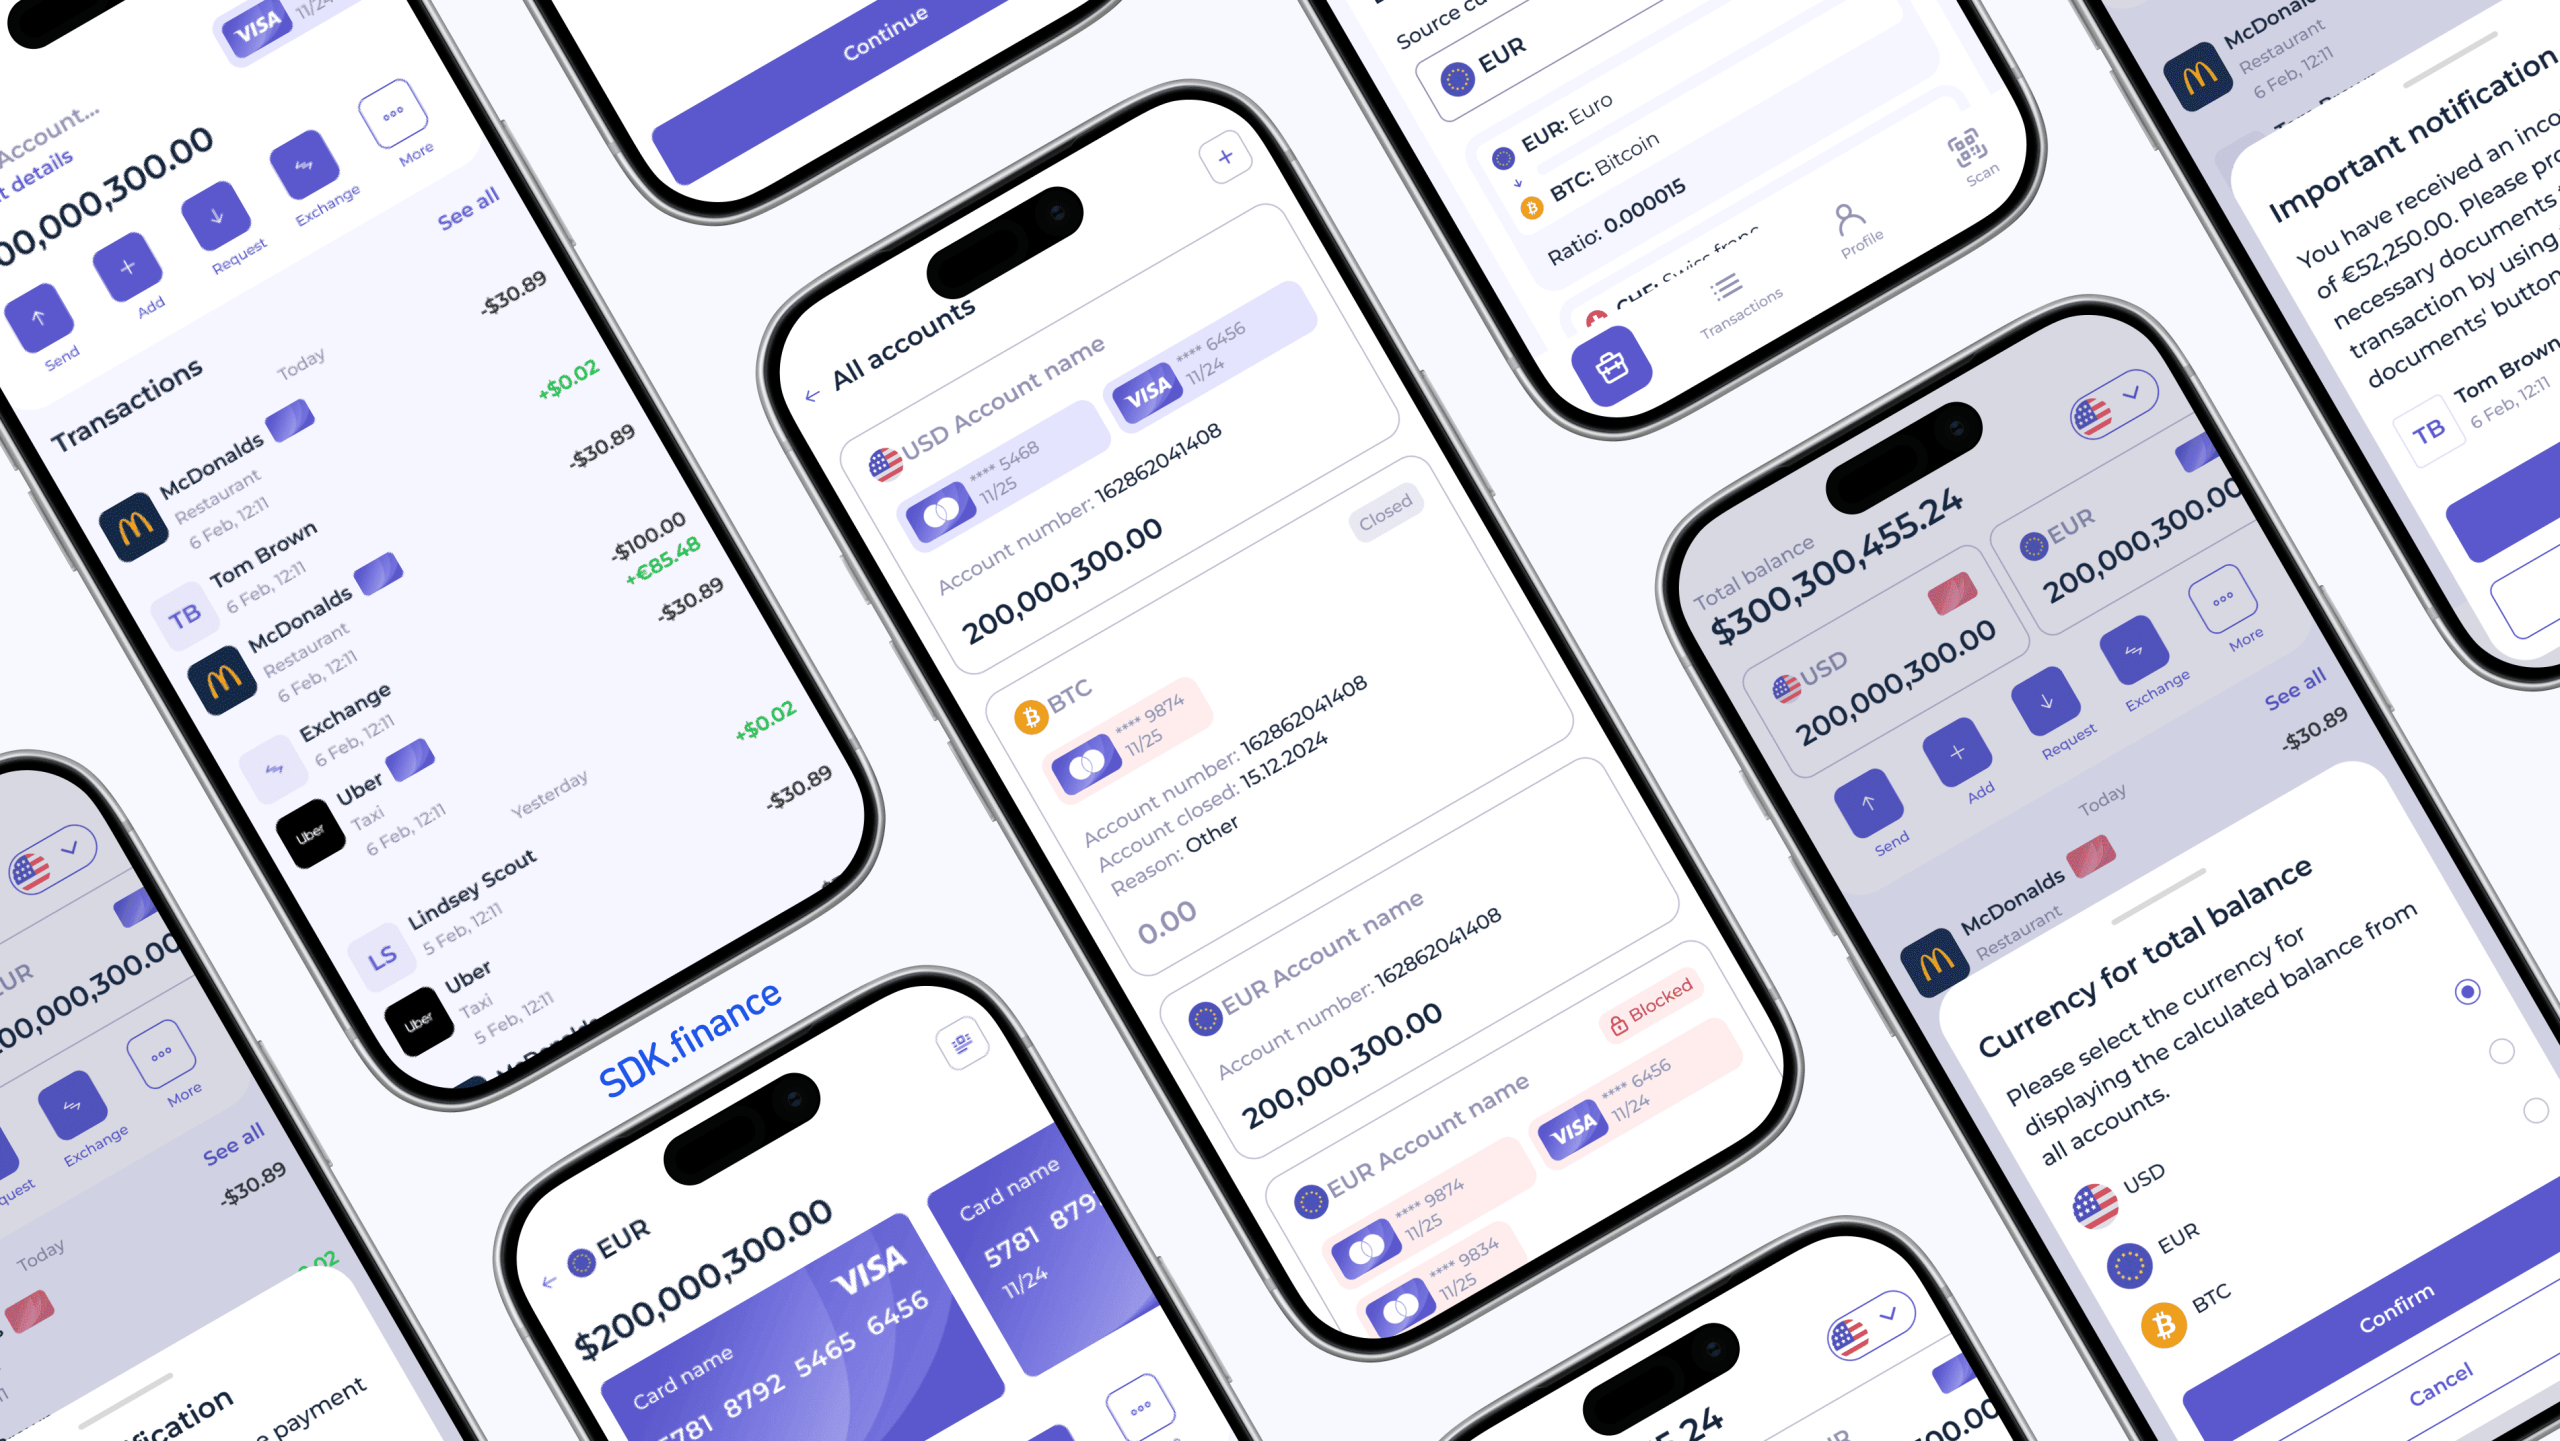
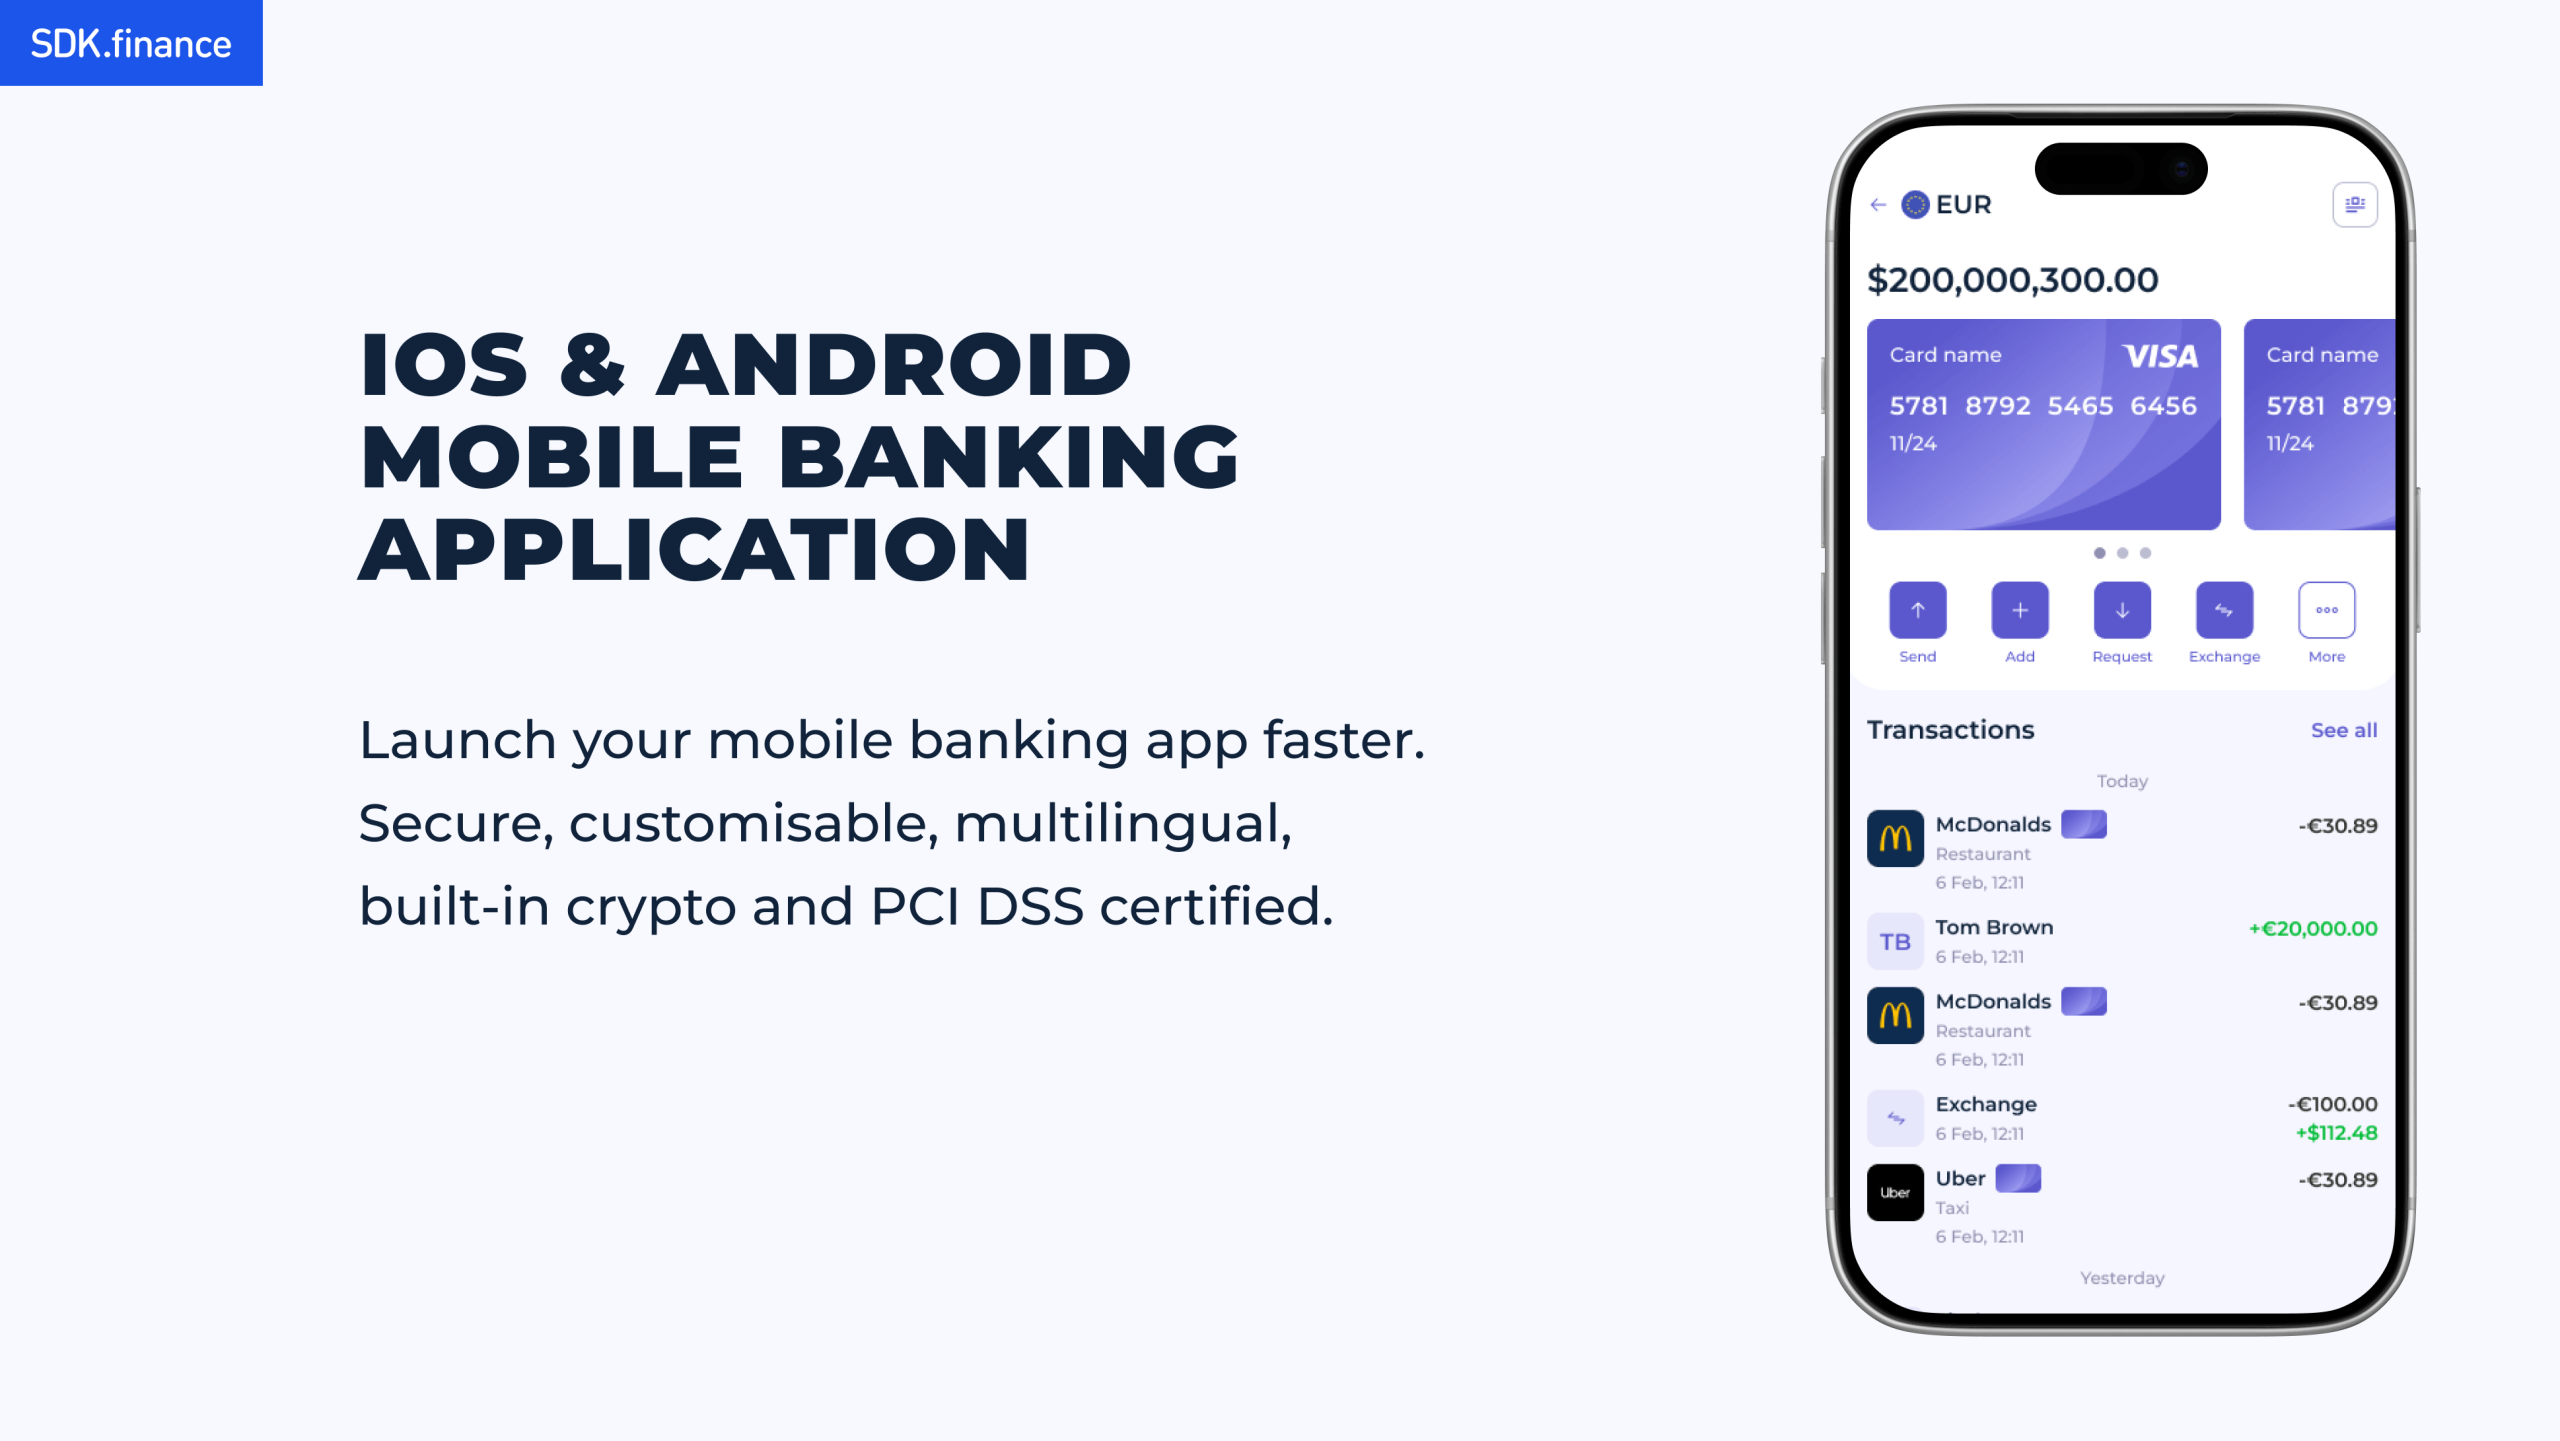
Interfaces de aplicaciones de banca móvil desarrolladas por SDK.finance
Tipos de apps de banca móvil que puedes crear
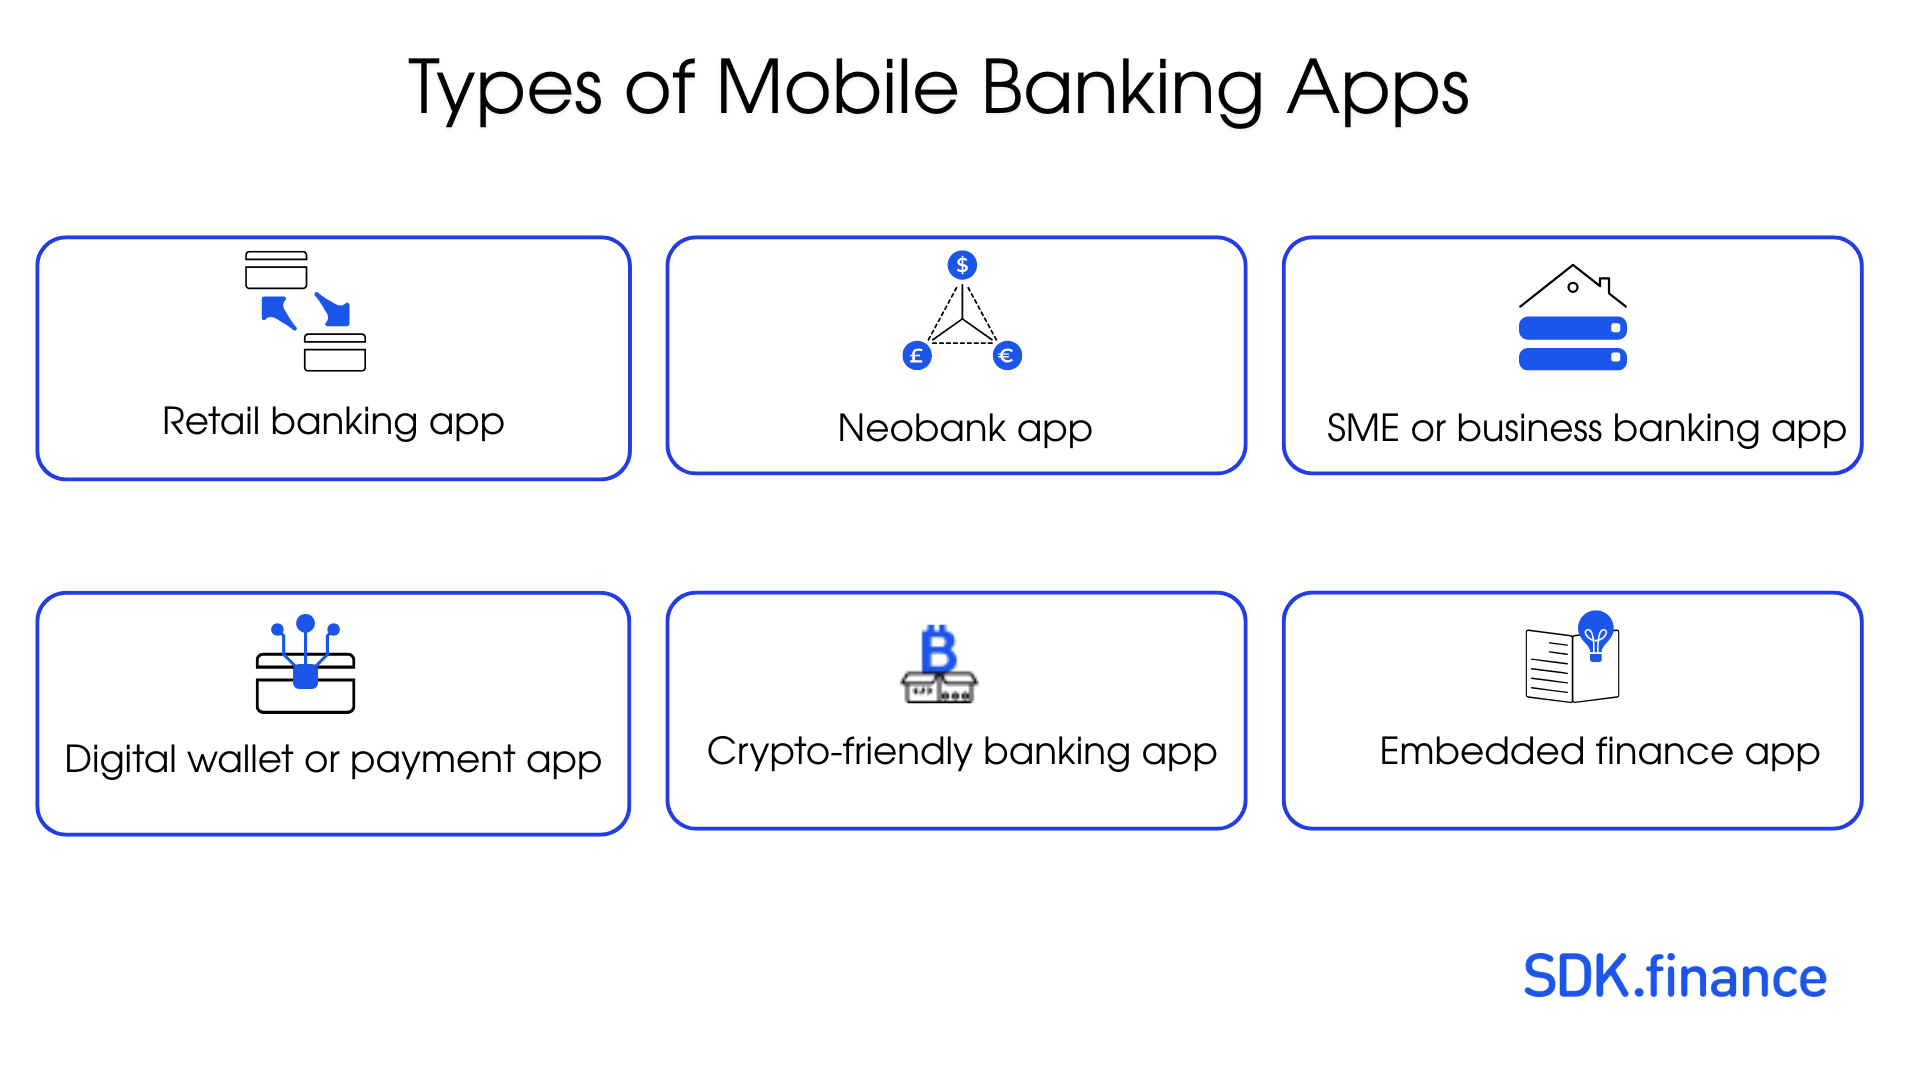
El desarrollo de apps de banca móvil puede adoptar distintas formas según el público objetivo, el modelo de licencia y el alcance del producto. Los tipos más comunes incluyen:
- App de banca minorista: para clientes particulares que necesitan acceso a la cuenta, transferencias, gestión de tarjetas, pago de facturas y notificaciones.
- App de neobanco: un producto bancario móvil y sin sucursales con incorporación rápida, cuentas, tarjetas, pagos, herramientas de presupuesto y funciones de divisas.
- App de banca para pymes o empresas: para compañías y comercios que necesitan cuentas de empresa, roles, aprobaciones, facturación, nóminas e informes.
- Billetera digital o app de pagos: centrada en valor almacenado, transferencias P2P, pagos a comercios, tarjetas, comisiones, límites y procesamiento de transacciones.
- App de banca compatible con cripto: combina cuentas fiduciarias con saldos vinculados a cripto, flujos de conversión de fiat a cripto, billeteras de activos digitales y gasto conectado a tarjetas.
- App de finanzas integradas: añade cuentas, billeteras, pagos, tarjetas, préstamos o seguros dentro de un producto no financiero existente.
- App de banca móvil de marca blanca: una base de software lista para usar que puede personalizarse, configurarse y adaptarse para un lanzamiento más rápido.
Para bancos y empresas fintech, elegir pronto el tipo de app adecuado ayuda a definir las funciones requeridas, la arquitectura del backend, los flujos de cumplimiento y las integraciones con proveedores.
Tendencias en el desarrollo de apps de banca móvil en 2026
Las apps de banca móvil están evolucionando desde simples herramientas de acceso a cuentas hacia plataformas financieras inteligentes y en tiempo real. En 2026, los productos más sólidos combinan una UX fluida con una infraestructura de backend segura, integraciones, flujos de cumplimiento y procesamiento de transacciones escalable.

Finanzas personales impulsadas por IA
La IA se está convirtiendo en una función orientada al cliente en las apps de banca móvil. En lugar de mostrar solo el historial de transacciones, las apps pueden analizar el gasto, detectar actividad inusual, sugerir objetivos de ahorro y ofrecer información financiera proactiva.
Ejemplo: el chatbot con IA Erica de Bank of America ha superado los 3.000 millones de interacciones con clientes, lo que demuestra cómo los asistentes de IA pueden convertirse en una capa central de interacción en la banca digital.
Para los equipos que amplían la información de finanzas personales hacia el servicio de cuentas en varios pasos, las
Pagos en tiempo real y retroalimentación instantánea
Los usuarios esperan confirmaciones de pago instantáneas, actualizaciones del saldo en tiempo real, tipos de cambio en vivo, controles de tarjeta y notificaciones push. Esto requiere un procesamiento de transacciones fiable y una infraestructura de backend orientada a eventos.
Ejemplo: Monzo construyó gran parte de su experiencia de cliente en torno a notificaciones instantáneas, tarjetas virtuales y controles para bloquear tarjetas.
Autenticación biométrica y sin contraseña
Face ID, el inicio de sesión con huella dactilar, el vínculo con el dispositivo y la autenticación escalonada basada en riesgos son ahora estándar. La tendencia se orienta hacia una seguridad continua de la sesión, no solo a la protección del inicio de sesión.
Banca hipersonalizada
Las apps de banca móvil personalizan cada vez más las pantallas de inicio, accesos directos, recomendaciones, información y notificaciones en función del comportamiento del usuario, el tipo de cuenta y el perfil financiero.
Finanzas integradas y expansión del ecosistema
Las apps bancarias se están convirtiendo en plataformas financieras más amplias, combinando pagos, tarjetas, préstamos, seguros, inversiones y, a veces, funciones compatibles con cripto en una sola experiencia.
Open banking e integraciones de terceros
La arquitectura API-first y el open banking permiten a los usuarios conectar cuentas, agregar saldos, iniciar pagos y compartir datos financieros entre servicios.
Banca multidivisa y transfronteriza
Los usuarios esperan que las apps móviles admitan cuentas multidivisa, divisas transparentes y transferencias internacionales de bajo coste sin salir de la experiencia bancaria.
Ejemplo: la experiencia multidivisa de Revolut muestra cómo las divisas y los pagos internacionales pueden convertirse en funciones centrales de la banca móvil.
Para un ejemplo de implementación centrado, explora la arquitectura y los flujos de dinero de una app multidivisa similar a Wise.
Finanzas digitales compatibles con cripto
Para determinados segmentos de clientes, los saldos vinculados a cripto, los flujos de conversión de fiat a cripto y las billeteras de activos digitales están pasando a formar parte de los productos de finanzas móviles.
Ejemplo:
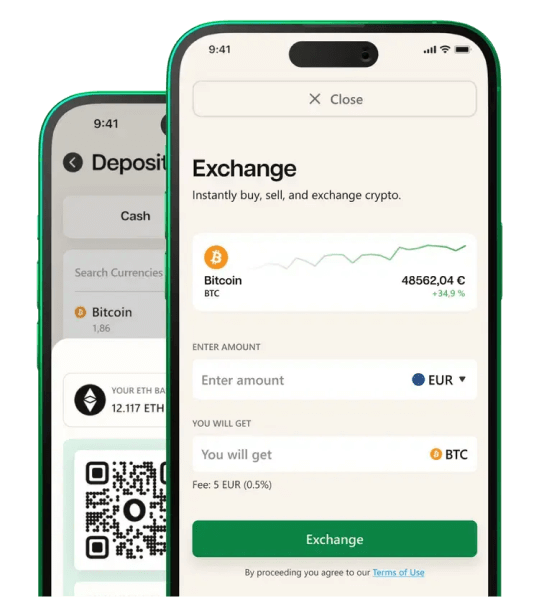
App bancaria móvil compatible con cripto de Nebeus con intercambio cripto a fiat integrado, desarrollada sobre la plataforma de SDK.finance
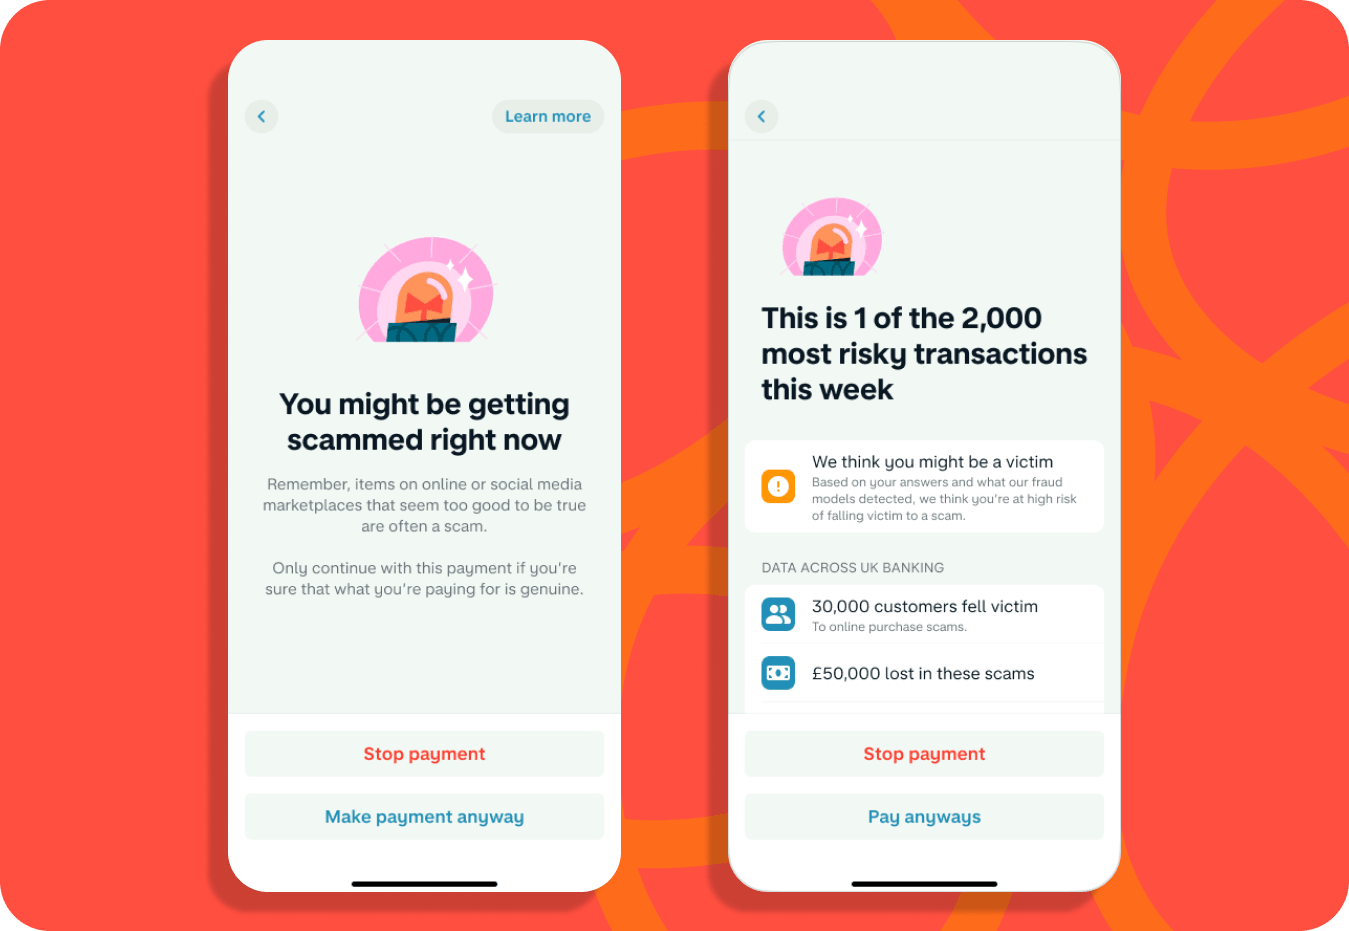
Detección de fraude y seguridad proactiva
Las apps modernas necesitan funciones de seguridad visibles: alertas de actividad sospechosa, monitoreo de transacciones, bloqueo instantáneo de tarjetas, comprobaciones del dispositivo y autenticación escalonada.
Ejemplo: Monzo permite a los usuarios bloquear tarjetas e informar de transacciones sospechosas dentro de la app.
Backend escalable e infraestructura API-first
Una interfaz pulida impulsa la adopción, pero el backend determina la fiabilidad. Las apps de banca móvil necesitan procesamiento de transacciones de nivel libro contable, APIs, back office, conciliación, flujos de cumplimiento y orquestación de proveedores.
Ejemplo: SDK.finance ofrece más de 650 APIs, herramientas de back office, procesamiento de transacciones basado en libro contable, entrega SaaS y licencias de código fuente para crear productos de banca móvil más rápido.
Lanzamiento más rápido con plataformas de banca móvil listas para usar
Cada vez más bancos y fintechs utilizan plataformas de desarrollo de apps de banca móvil listas para usar en lugar de construir cada capa desde cero. Esto reduce el tiempo de comercialización y permite a los equipos centrarse en la experiencia del cliente, el cumplimiento y el crecimiento.
Ejemplo:
Beneficios de las apps de banca móvil
Beneficios para los usuarios
- Acceso a los servicios bancarios 24/7
- La comodidad de gestionar las finanzas sobre la marcha
- Actualizaciones de cuenta y notificaciones en tiempo real
- Presupuesto y seguimiento de gastos más sencillos
- Transacciones más rápidas y seguras
Beneficios para los bancos
Los bancos también obtienen beneficios significativos de las apps de banca móvil:
- Reducción de los costes operativos
- Mejora del compromiso y la fidelidad del cliente
- Mayor recopilación de datos para servicios personalizados
- Aumento de las oportunidades de venta cruzada
- Ampliación de la base de clientes a través de canales digitales
Funciones de una app de banca móvil
Para competir en el mercado actual de la banca digital, los bancos, neobancos y empresas fintech necesitan algo más que una app básica de acceso a cuentas. Una app moderna de banca móvil debería combinar funciones bancarias cotidianas, pagos seguros, autenticación sólida, notificaciones en tiempo real y herramientas de interacción en una experiencia móvil fluida. A continuación se detallan las funciones clave a considerar al planificar el desarrollo de una app de banca móvil.
| Categoría | Función | Descripción |
|---|---|---|
| Cuenta y banca | Gestión de cuentas | Ver saldos, detalles de la cuenta, historial de transacciones y extractos en tiempo real. |
| Cuentas multidivisa | Conservar, gestionar y cambiar entre cuentas en diferentes divisas. | |
| Gestión de tarjetas | Emitir, bloquear, desbloquear, fijar límites y gestionar tarjetas virtuales o físicas. | |
| Incorporación y KYC | Registrar usuarios, verificar la identidad y recopilar documentos en la app. | |
| Notificaciones | Enviar alertas en tiempo real sobre transacciones, eventos de seguridad y actividad de la cuenta. | |
| Seguridad | Autenticación biométrica | Habilitar Face ID y el inicio de sesión con huella dactilar para un acceso seguro. |
| Autenticación de dos factores | Añadir protección con OTP o una app autenticadora para acciones sensibles. | |
| Gestión de sesiones y dispositivos | Gestionar sesiones activas, dispositivos de confianza y tiempos de espera automáticos. | |
| Monitoreo de fraude | Detectar actividad sospechosa y activar alertas o verificación adicional. | |
| Pagos | Transferencias de fondos | Admitir transferencias entre cuentas propias, usuarios y cuentas externas. |
| Pago de facturas | Pagar facturas, programar pagos recurrentes y gestionar beneficiarios. | |
| Pagos P2P | Enviar transferencias instantáneas por número de teléfono, correo electrónico o nombre de usuario. | |
| Transferencias internacionales | Admitir transferencias transfronterizas con tipos de cambio y comisiones transparentes. | |
| Apple Pay / Google Pay | Habilitar pagos sin contacto mediante la integración con la billetera móvil. | |
| Interacción | Herramientas de presupuesto | Categorizar gastos, seguir los gastos y establecer límites presupuestarios. |
| Información personalizada | Ofrecer análisis de gasto impulsados por IA y recomendaciones financieras. | |
| Soporte dentro de la app | Ofrecer chat en vivo, soporte mediante chatbot y gestión de tickets. | |
| Avanzado | Conectividad de open banking | Conectar cuentas y servicios de terceros para una visión financiera unificada. |
| Integración cripto | Admitir operaciones seleccionadas con activos digitales y flujos de conversión de fiat a cripto. | |
| Finanzas integradas | Añadir préstamos, seguros, BNPL u otros productos financieros dentro de la app. | |
| Asistente financiero con IA | Ofrecer orientación conversacional, sugerencias inteligentes y soporte con activación por voz. |
Proceso paso a paso para el desarrollo de una app de banca móvil
Basándonos en la experiencia de SDK.finance construyendo software bancario y aplicaciones móviles, uno de los errores más comunes que cometen las empresas es subestimar la complejidad total del desarrollo de una app de banca móvil. Lo que ven los usuarios —la interfaz limpia, el saldo instantáneo, la transferencia con un toque— es solo la superficie visible de un sistema profundamente complejo. El verdadero desafío de ingeniería está en el backend: una pila de software financiero que gestiona la lógica de transacciones, los libros contables de las cuentas, el cálculo de comisiones, los controles de cumplimiento, la gestión de divisas, los permisos basados en roles, las trazas de auditoría y las integraciones con proveedores de pagos y sistemas KYC.
Ese backend determina si el producto es estable bajo carga, seguro frente a ataques y conforme bajo el escrutinio regulatorio.
Para las empresas que evalúan cómo construirlo, hay tres enfoques comunes:
- Construir desde cero con un equipo interno ofrece el máximo control, pero requiere una profunda experiencia en el dominio fintech, lleva bastante más tiempo y supone el mayor coste inicial.
- Externalizar a una empresa especializada en software FinTech es más rápido, pero solo si el socio tiene verdadera experiencia en infraestructura bancaria, no solo habilidades de desarrollo móvil.
- La tercera opción, cada vez más común, es partir de una plataforma de banca móvil ya lista y personalizarla para adaptarla a la marca, el mercado y los requisitos del producto. Cuando se combina con una
Sea cual sea la ruta que elijas, el proceso sigue una estructura similar.
Paso 1: Definir el alcance del producto y el modelo de negocio
Antes de iniciar cualquier trabajo técnico, el producto necesita una definición clara. Un neobanco para autónomos, una plataforma de gastos corporativos y una billetera de pagos habilitada para cripto tienen requisitos de backend, obligaciones de cumplimiento y modelos de monetización fundamentalmente distintos.
Decisiones clave en esta etapa:
- Segmento de usuarios objetivo y geografía
- Operaciones financieras principales que el producto debe admitir
- Divisas y mercados admitidos
- Modelo de ingresos: comisiones, suscripciones, márgenes de divisas, préstamos
- Entorno regulatorio aplicable
Para convertir estas decisiones en requisitos comprobables y un backlog de entrega, consulta cómo realizar una fase de descubrimiento fintech.
Paso 2: Planificar licencias, cumplimiento y KYC/AML
Las apps de banca móvil operan en un entorno regulado. El cumplimiento no es una función que se añada más tarde; es un requisito estructural que da forma a la arquitectura del backend desde el primer día.
Este paso cubre:
- Identificar las licencias necesarias para los mercados objetivo
- Definir los flujos de verificación KYC y KYB
- Planificar el monitoreo AML y el filtrado de transacciones
- Requisitos de residencia de datos, privacidad y seguridad de los datos de pago
- Obligaciones de trazabilidad y elaboración de informes
Hacer esto bien desde el principio evita costosas reestructuraciones de arquitectura y retrasos durante la aprobación regulatoria.
Paso 3: Elegir el backend y la base tecnológica
Esta es la decisión técnica más trascendental de todo el proyecto. El backend es donde la fiabilidad de las transacciones, la seguridad, la escalabilidad y el cumplimiento se integran o están ausentes. Construirlo desde cero exige ensamblar cada componente: lógica de libro contable, estructuras de cuentas, motor de comisiones, gestión de transacciones, capa de API, herramientas de back office e integraciones con proveedores. Esto puede añadir entre 12 y 24 meses de ingeniería de base antes de que pueda comenzar el trabajo real sobre el producto.
Una
Paso 4: Diseñar la arquitectura de banca móvil
Con la base tecnológica en su sitio, el equipo de arquitectura define cómo se conectan y escalan todos los componentes. En un producto de banca móvil, esto significa diseñar para consistencia de transacciones, procesamiento de eventos en tiempo real, respuestas de API de baja latencia y escalabilidad horizontal.
Las decisiones críticas de arquitectura incluyen:
- Diseño orientado a eventos para notificaciones en tiempo real y actualizaciones de transacciones
- Gestión de sesiones multidispositivo y seguridad de tokens
- Separación clara entre la lógica financiera central y las API orientadas al producto
Las malas decisiones de arquitectura en esta fase se vuelven costosas de corregir una vez que el producto está en producción y procesando transacciones reales.
Paso 5: Crear la UI/UX y los recorridos del cliente
Con la arquitectura del backend definida, el equipo de producto y diseño se centra en la experiencia móvil. La UX de la banca móvil debe hacer que operaciones financieras complejas —transferencias, cambio de divisas, gestión de tarjetas, incorporación, KYC— resulten simples y fiables.
El proceso de diseño debería cubrir:
- Flujo de incorporación y verificación de identidad
- Pantallas de transacción principales e iniciación de pagos
- Gestión de tarjetas y controles de cuenta
- Requisitos de accesibilidad y localización
- Estados de error, estados vacíos y gestión sin conexión
La calidad de la UX en una app bancaria se mide por la conversión, la confianza y la finalización de tareas, no solo por el estilo visual.
Paso 6: Integrar pagos, tarjetas, KYC y proveedores
Una app de banca móvil solo es tan capaz como las integraciones que tiene detrás. Este paso consiste en conectar el backend con los servicios externos de los que depende el producto y hacerlo de una forma fiable, mantenible y extensible.
Las integraciones típicas incluyen:
- Proveedores de pagos e infraestructuras de pagos para depósitos, retiradas y transferencias
- Procesadores de emisión de tarjetas para la gestión de tarjetas virtuales y físicas
- Proveedores de KYC y verificación de identidad
- Fuentes de tipos de cambio para operaciones multidivisa
- Servicios de notificación para SMS, correo electrónico y entrega push
Cada integración añade complejidad. Los equipos que parten de SDK.finance se benefician de una lógica de integración preconstruida para distintos tipos de proveedores, lo que reduce el desarrollo personalizado necesario por cada integración.
Paso 7: Probar la seguridad, las transacciones y las operaciones
Probar una aplicación financiera requiere algo más que QA estándar. El plan de pruebas debe cubrir la precisión de las transacciones bajo carga concurrente, casos límite en el cálculo de comisiones, gestión de fallos de pago y reversión, caducidad de sesión y validación de flujos de cumplimiento.
Las pruebas de seguridad para una app de banca móvil incluyen:
- Pruebas de penetración externas de las API del backend y del cliente móvil
- Pinning de certificados y validación de almacenamiento local seguro
- Pruebas de autenticación biométrica y de gestión de sesiones
- Verificación de detección de jailbreak y root
- Pruebas de AML y reglas de fraude en escenarios de transacciones simuladas
Para un producto financiero regulado, la aprobación de seguridad no es opcional; es un requisito previo para el lanzamiento. Una app de banca móvil debería construirse sobre una infraestructura que admita una fuerte protección de datos, procesamiento seguro de pagos y operaciones preparadas para auditoría. Por eso importan las certificaciones y la preparación en cumplimiento:
- PCI DSS ayuda a abordar el manejo seguro de datos de pago,
- ISO 27001:2022 confirma un enfoque estructurado de gestión de la seguridad de la información,
- La preparación para GDPR es esencial para proteger los datos personales y respaldar las obligaciones de privacidad en los mercados europeos e internacionales.
SDK.finance respalda este enfoque centrado en la seguridad con certificación PCI DSS, certificación ISO 27001:2022, procesos preparados para GDPR, control de acceso basado en roles, trazas de auditoría y visibilidad de back office para el monitoreo operativo.
Paso 8: Lanzar el MVP, supervisar y escalar
Un lanzamiento controlado del MVP a un grupo limitado de usuarios permite al equipo validar el rendimiento en el mundo real, detectar problemas de integración que no aparecieron en las pruebas y recoger comentarios tempranos de los usuarios antes de escalar. Supervisa las tasas de éxito de las transacciones, los tiempos de respuesta de la API y las tasas de error desde el primer día.
Nuestra guía sobre la validación del MVP fintech explica cómo planificar un piloto limitado y usar el comportamiento de los clientes para decidir qué mejorar o ampliar.
Las prioridades posteriores al lanzamiento incluyen:
- Monitoreo de transacciones y alertas de anomalías
- Iterar sobre la incorporación y los flujos principales basándose en datos de uso reales
- Ampliar el conjunto de funciones en función de necesidades de usuario validadas
- Escalar la infraestructura por delante del crecimiento de usuarios
- Mantener el cumplimiento a medida que evolucionan las regulaciones
Los mejores productos de banca móvil se construyen de forma iterativa. El lanzamiento es un hito, no una línea de meta.
Principales retos del desarrollo de una app de banca móvil
Crear una app de banca móvil plantea desafíos que la mayoría de los proyectos de software nunca encuentran. Las obligaciones regulatorias, la precisión financiera, las expectativas de seguridad y la complejidad de la integración hacen que el desarrollo de banca móvil sea mucho más difícil que crear una app de consumo estándar. Estos son los retos que los equipos suelen subestimar.
Cumplimiento normativo
Los productos financieros operan bajo una regulación estricta y en constante cambio. Según el mercado objetivo, una app de banca móvil puede necesitar cumplir al mismo tiempo con PCI DSS, PSD2, GDPR, requisitos AML, normas locales del banco central, obligaciones de residencia de datos y leyes de protección al consumidor.
El reto no es solo cumplir estos requisitos en el lanzamiento. Las regulaciones cambian y la arquitectura debe adaptarse sin necesidad de una reconstrucción completa. Los equipos que tratan el cumplimiento como una lista de verificación de última fase suelen enfrentarse a la reestructuración más costosa.
Backend financiero fiable
El backend de una app de banca móvil es un sistema financiero, no una aplicación web estándar con base de datos. Debe procesar transacciones concurrentes con precisión, aplicar reglas de comisiones y límites, mantener trazas de auditoría y recuperarse de fallos parciales sin dejar saldos de cuenta incorrectos.
Construir esto desde cero requiere ingenieros que entiendan el diseño de libros contables, la atomicidad de las transacciones, la conciliación y las realidades operativas de los sistemas financieros en vivo. Esta experiencia es escasa, costosa y a menudo subestimada.
Seguridad en cada capa
La seguridad no es una función; es un requisito sistémico. El backend debe protegerse contra el abuso de API, el secuestro de sesiones, la escalada de privilegios y la exposición de datos. El cliente móvil debe resistir la ingeniería inversa, los ataques man-in-the-middle y los dispositivos comprometidos. La capa de integración debe gestionar credenciales y claves de forma segura entre proveedores.
Esto requiere arquitectura de seguridad dedicada, pruebas de penetración y gestión continua de vulnerabilidades. En el software financiero, una sola debilidad explotable puede tener consecuencias regulatorias, reputacionales y económicas.
KYC, AML y verificación de identidad
La incorporación en un producto financiero regulado no es un simple flujo de registro. Puede implicar verificación de documentos, comprobaciones de liveness, filtrado de sanciones, comprobaciones PEP, puntuación de riesgo, revisión manual y monitoreo continuo de transacciones.
La complejidad aumenta cuando el producto atiende a varios mercados o tanto a clientes particulares como empresariales. Cada mercado y tipo de cliente puede requerir reglas de verificación, lógica de proveedor y documentación de auditoría diferentes.
Integraciones de pagos y proveedores
Una app de banca móvil depende de servicios externos:
Gestionar múltiples integraciones en vivo es uno de los desafíos operativos más subestimados en el desarrollo de banca móvil.
Escalabilidad bajo carga financiera real
A medida que crece la base de usuarios, el volumen de transacciones puede aumentar de forma rápida y desigual. El backend debe procesar transacciones concurrentes de manera consistente, mantener la exactitud del libro contable, enviar notificaciones en tiempo real y mantener estables los tiempos de respuesta de la API.
Diseñar para escalar desde el principio requiere decisiones deliberadas sobre arquitectura de base de datos, procesamiento orientado a eventos, caché, observabilidad y escalado de infraestructura. Los productos que omiten esta base suelen enfrentarse a una costosa re-arquitectura después del lanzamiento.
Cambios en la plataforma y el ecosistema
iOS y Android lanzan actualizaciones importantes cada año, y las apps financieras suelen verse afectadas por cambios en las API biométricas, el almacenamiento seguro, la gestión de notificaciones, las reglas de las tiendas de apps y los requisitos de seguridad del dispositivo. Al mismo tiempo, los estándares de pago, las API de open banking y los estándares técnicos regulatorios siguen evolucionando.
Mantener una app de banca móvil es un programa de ingeniería continuo, no un proyecto puntual.
Nuevos dispositivos: ¿cuándo deberías adaptar tu app bancaria?
Un debate en LinkedIn sobre apps bancarias en iPhone Duo puso de relieve una decisión práctica de producto. Algunos comentaristas se centraron en lo bien que las apps aprovechaban el espacio de pantalla disponible. Otros cuestionaron si una audiencia pequeña de dispositivos justificaba el esfuerzo de desarrollo.
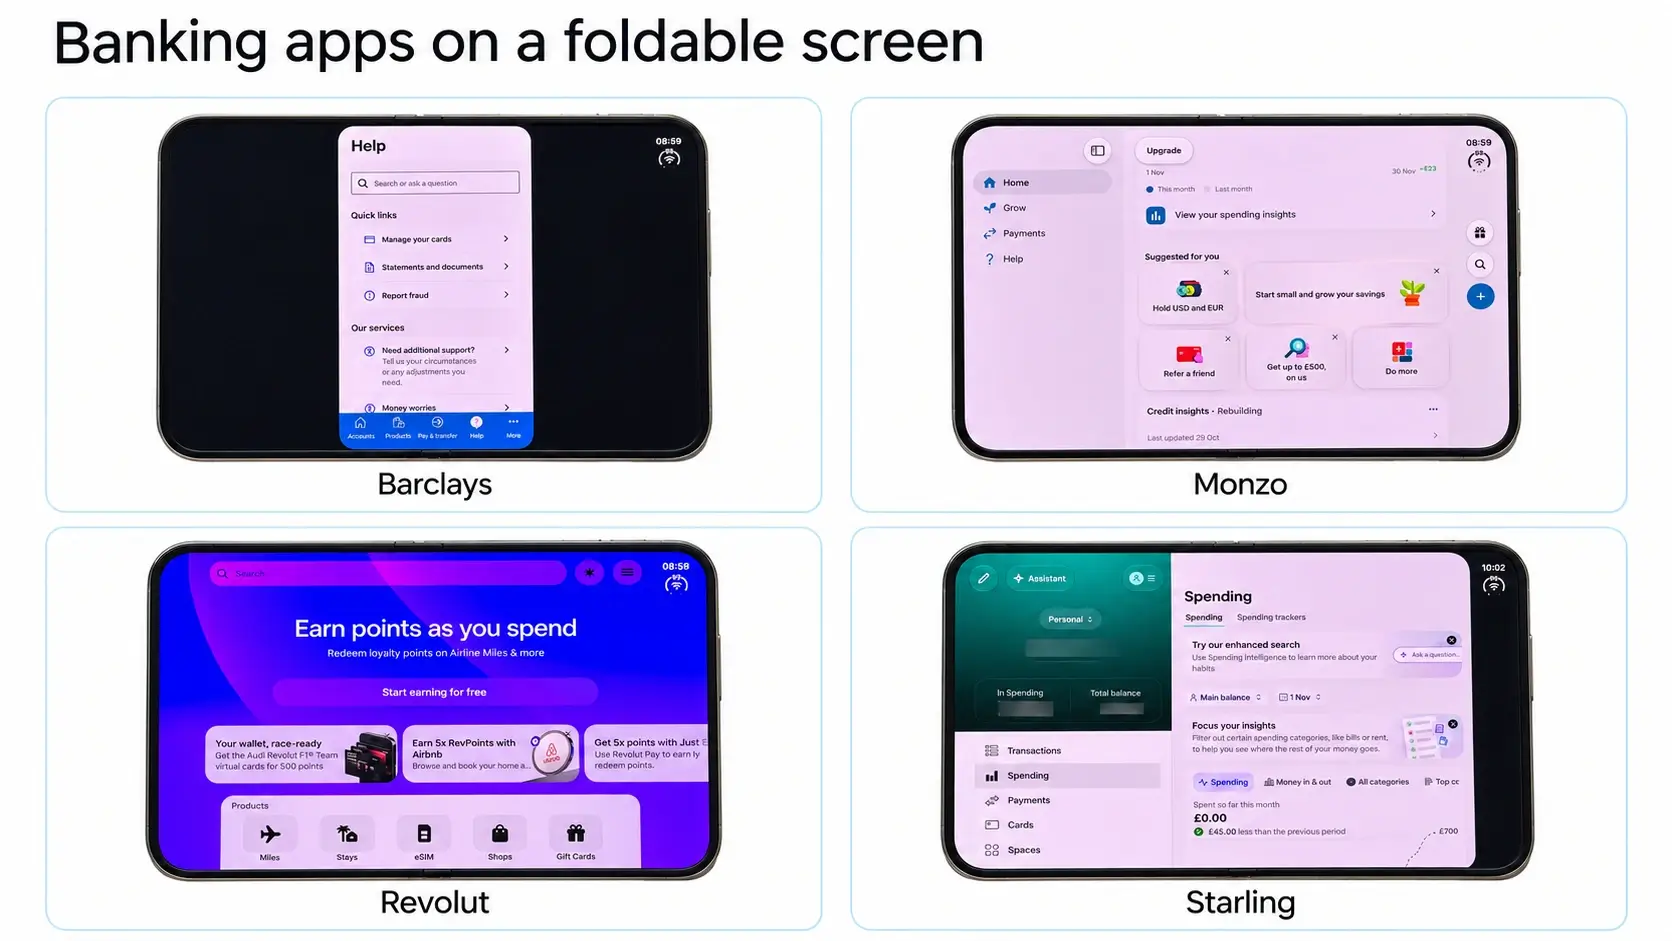
Para bancos y empresas FinTech, la decisión debe empezar por sus propios clientes. ¿Cuántos usan el dispositivo? ¿Pueden completar tareas esenciales? ¿La interfaz provoca errores o genera solicitudes de soporte? Usa estas señales junto con el esfuerzo estimado de ingeniería para priorizar la adaptación.
Las pruebas deben cubrir recorridos bancarios completos en distintos tamaños de pantalla, orientaciones y estados plegado o desplegado. Comprueba si los usuarios pueden:
- Leer saldos y detalles de transacciones sin contenido recortado.
- Introducir los datos de pago con el teclado abierto.
- Revisar importes, comisiones y destinatarios antes de confirmar.
- Cambiar la orientación del dispositivo o el estado de plegado sin perder el progreso.
Incluye la compatibilidad de dispositivos en el presupuesto de mantenimiento y en el plan de lanzamientos. Asigna la responsabilidad de supervisar nuevos dispositivos, probar los recorridos críticos y entregar actualizaciones de interfaz. Un backend financiero proporciona los servicios detrás de la app, mientras que adaptar la experiencia del cliente requiere diseño frontend, desarrollo y pruebas.
Talento y experiencia en el dominio
Uno de los retos más difíciles es encontrar ingenieros que entiendan tanto el desarrollo de software como los sistemas financieros. El
Una plataforma como SDK.finance ayuda a reducir esta dependencia proporcionando infraestructura de backend financiero lista para usar, APIs, herramientas de back office y lógica de integración desde el primer momento. Esto permite a los equipos lanzar un producto de banca móvil de nivel de producción sin construir y mantener internamente cada componente financiero central.
Coste y cronograma del desarrollo de una app de banca móvil
El coste y el plazo del desarrollo de una app de banca móvil dependen del mismo factor principal: cuánta infraestructura financiera de backend necesita construirse desde cero. Un prototipo de UI simple puede crearse relativamente rápido, pero una app de banca móvil lista para producción necesita mucho más que pantallas: lógica de libro contable, infraestructura de cuentas, procesamiento de transacciones, flujos KYC/KYB, integraciones con proveedores, herramientas de back office, controles de seguridad y operaciones preparadas para el cumplimiento.
En 2026, un presupuesto realista puede empezar en 20.000-60.000 USD para una UI de app de banca móvil con flujos simples y alcanzar 800.000-2.000.000 USD o más para un desarrollo personalizado desde cero. El plazo puede ir de 1-2 meses para un prototipo a 18-36 meses para una construcción personalizada completa interna.
| Tipo de proyecto | Coste estimado | Plazo estimado | Ideal para |
|---|---|---|---|
| UI de app de banca móvil con flujos simples | 20.000-60.000 USD | 1-2 meses | Prototipo clicable, pantallas básicas de UI, flujo de incorporación, vista general de la cuenta, pantallas simples de transferencia |
| App de banca móvil con backend y funciones principales | 100.000-1.500.000 USD+ | 6-18 meses | Acceso a cuentas, saldos, transferencias, tarjetas, KYC, soporte multidivisa, back office, pagos, monitoreo de fraude, flujos de cumplimiento |
| Desarrollo personalizado desde cero | 800.000-2.000.000 USD+ | 18-36 meses | Backend propietario, integraciones complejas, libro contable personalizado, necesidades avanzadas de cumplimiento y escalado |
| Lanzamiento basado en plataforma lista para usar | Desde 100.000-300.000 USD+ | 3-10 meses | Lanzamiento más rápido usando infraestructura central preconstruida, APIs, back office, interfaces móviles/web y lógica de integración con proveedores |
¿Qué afecta al coste y al plazo del desarrollo de una app de banca móvil?
El presupuesto y el calendario finales dependen de varios factores:
- Alcance de funciones: gestión de cuentas, pagos, tarjetas, KYC, herramientas de presupuesto, funciones cripto, open banking o información de IA.
- Complejidad del backend: lógica de libro contable, procesamiento de transacciones, comisiones, límites, conciliación, informes y operaciones de back office.
- Seguridad y cumplimiento: PCI DSS, ISO 27001:2022, preparación para GDPR, flujos KYC/AML, registros de auditoría, pruebas de penetración y monitoreo de fraude.
- Integraciones de terceros: emisión de tarjetas, pasarelas de pago, infraestructuras de pagos, proveedores KYC, herramientas AML, proveedores de divisas, open banking y notificaciones.
- Elección de plataforma: iOS/Android nativo, desarrollo multiplataforma, plataforma SaaS, licencia de código fuente o backend totalmente personalizado.
- Modelo de equipo: desarrollo interno, externalización, proveedor de software fintech o solución lista para el desarrollo de apps de banca móvil.
Una interfaz móvil pulida es importante, pero la mayor parte del coste y del tiempo de desarrollo está en el backend. La lógica de transacciones, la infraestructura de cuentas, los flujos de cumplimiento, las integraciones con proveedores y las herramientas operativas son lo que hacen que una app de banca móvil sea fiable en producción.
Cómo reducir costes y lanzar más rápido
La forma más rápida de reducir tanto el coste como el tiempo de comercialización es evitar reconstruir la infraestructura de core banking desde cero. Una solución lista para el desarrollo de apps de banca móvil como SDK.finance proporciona funcionalidad central de backend, más de 650 APIs, herramientas de back office, infraestructura de cuentas y billeteras, procesamiento de transacciones e interfaces móviles/web desde el primer momento.
Esto permite a los equipos gastar menos presupuesto en infraestructura comoditizada y más en lo que diferencia al producto: experiencia del cliente, alianzas con proveedores, configuración de cumplimiento, branding y ejecución de salida al mercado.
Por eso muchos bancos, neobancos, empresas fintech e instituciones financieras eligen SDK.finance como base tecnológica para el desarrollo de apps de banca móvil. En lugar de empezar con un backend en blanco, los equipos pueden lanzar desde una plataforma lista y personalizarla según su mercado, su stack de proveedores, sus requisitos de cumplimiento y su estrategia de producto.
SDK.finance: solución de desarrollo de apps de banca móvil para un lanzamiento más rápido
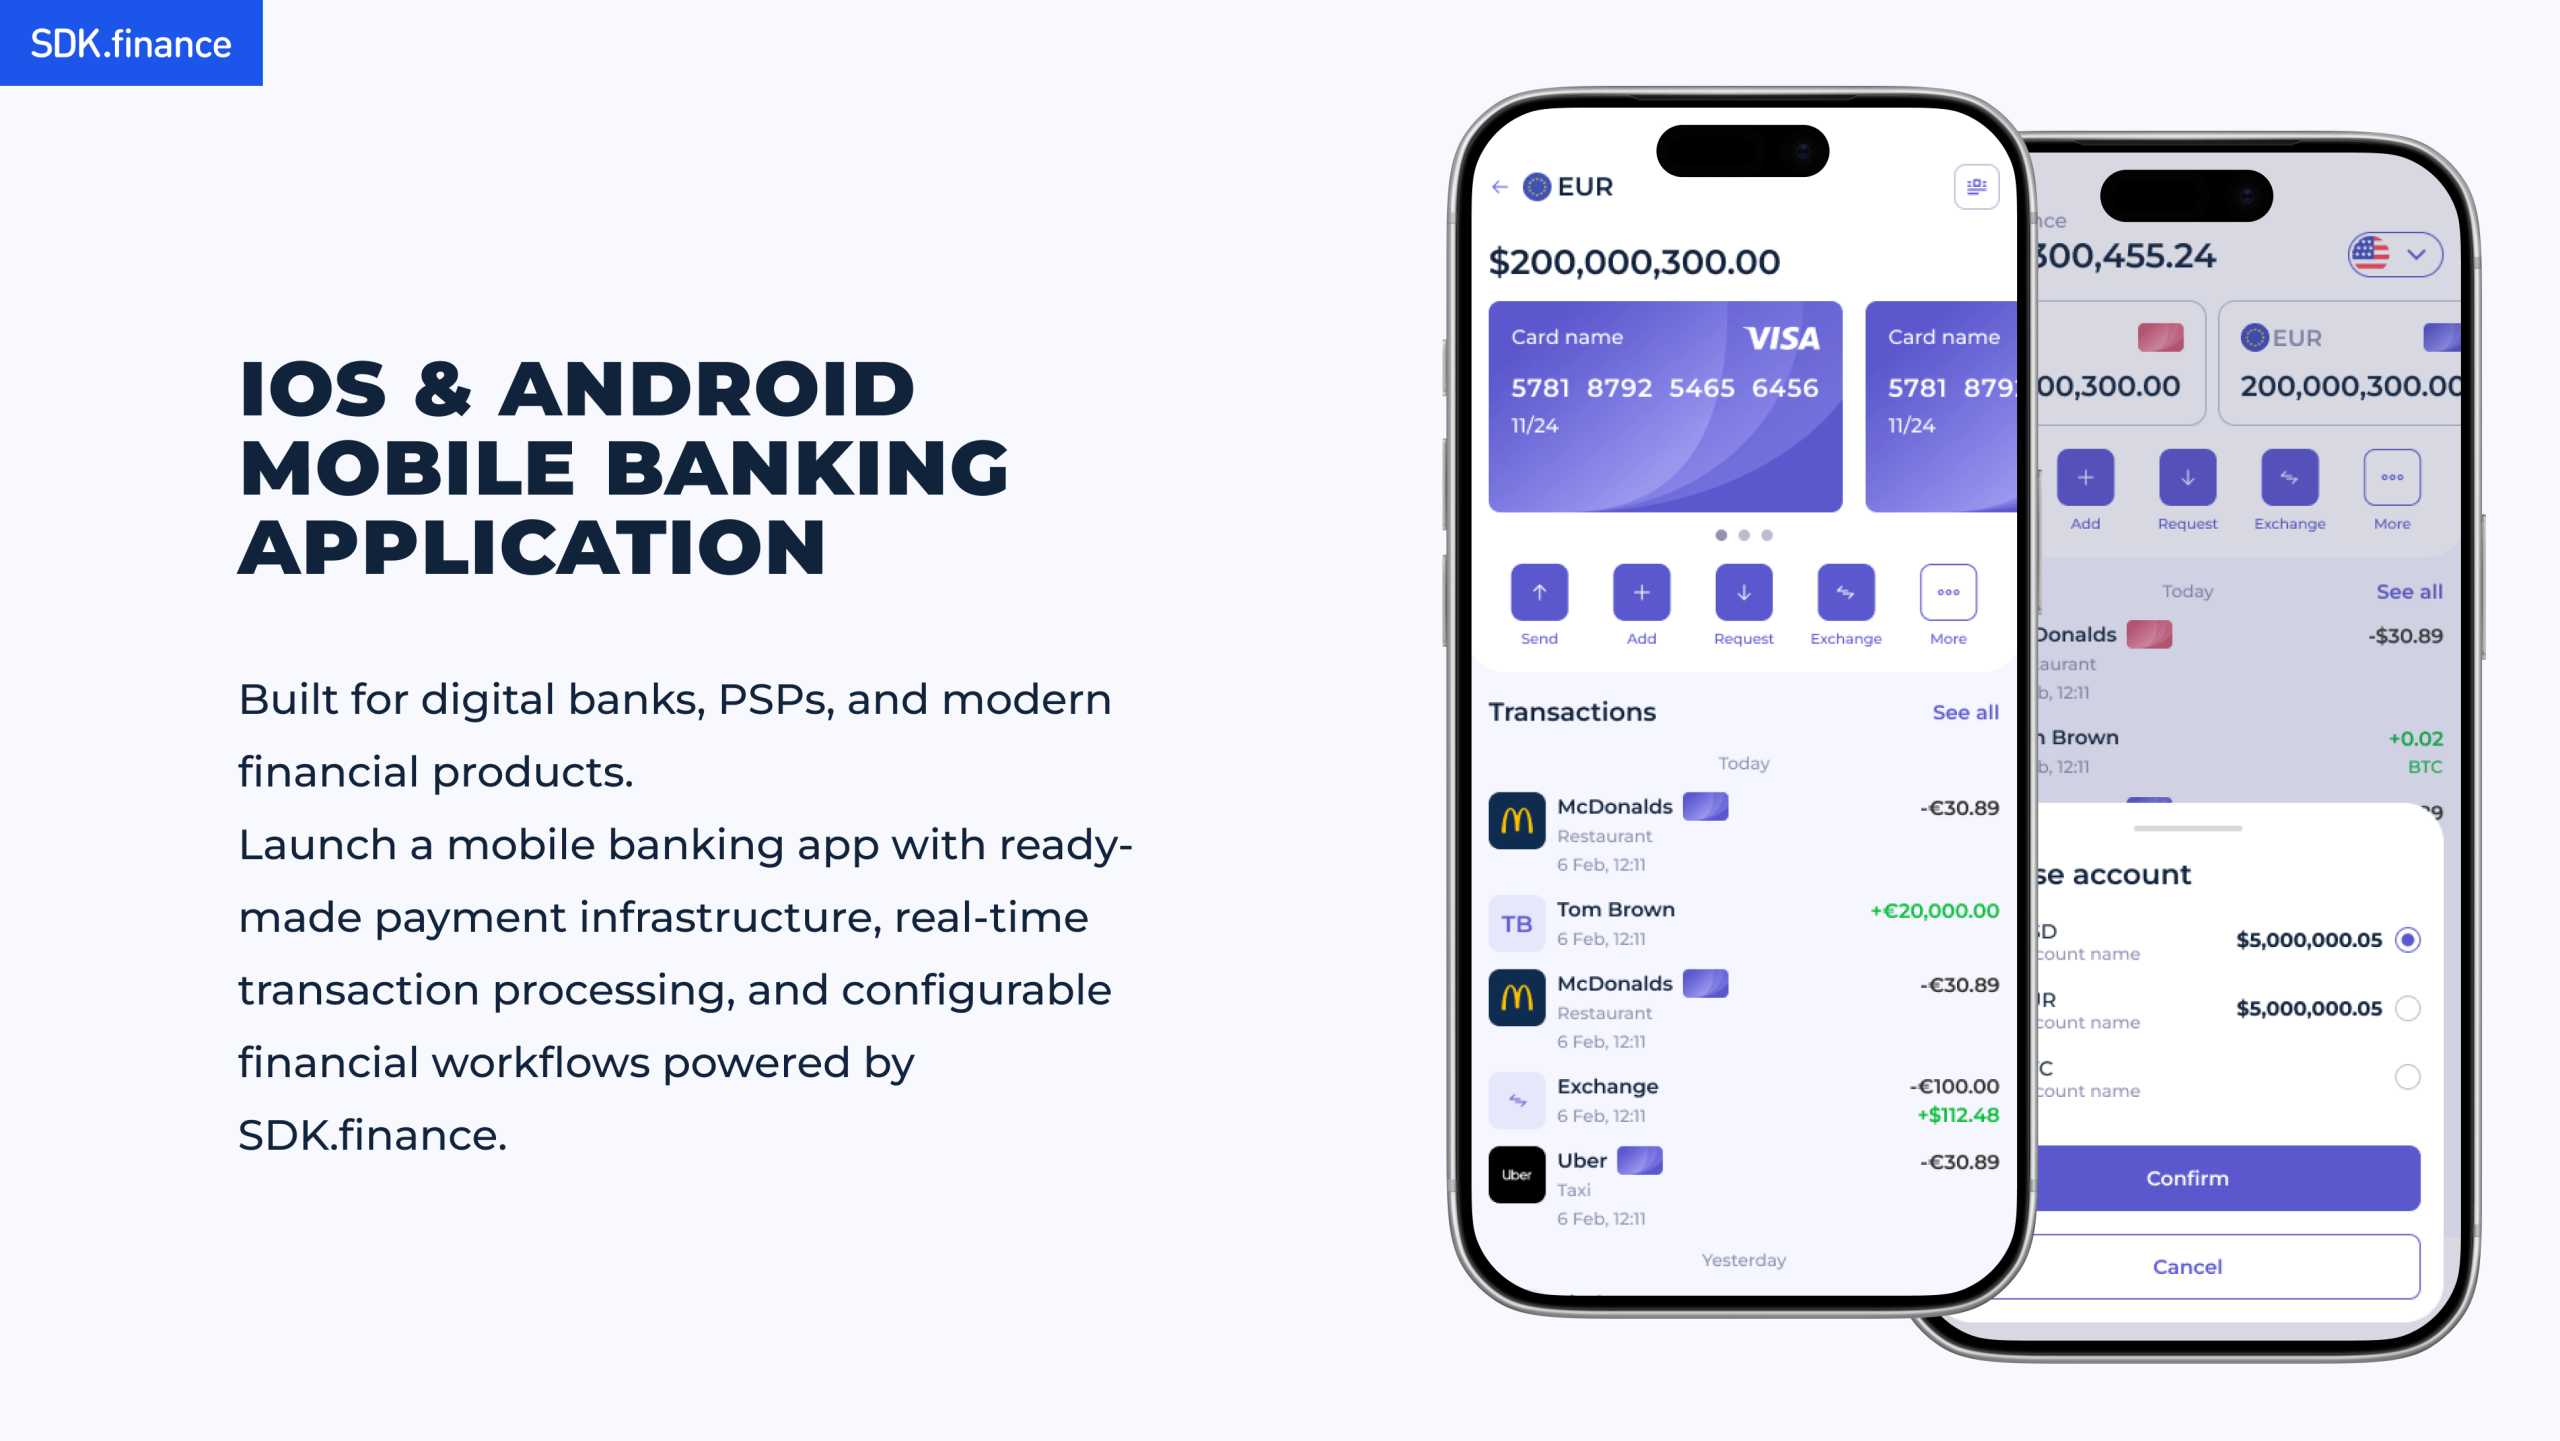
SDK.finance es una plataforma de software fintech lista para usar, construida sobre más de 15 años de ingeniería de infraestructura financiera. Ayuda a las empresas a lanzar bancos digitales, neobancos, billeteras, productos de pago y soluciones de finanzas integradas más rápido con infraestructura central, más de 650 APIs, back office, interfaces móviles/web y entrega SaaS o de código fuente para una independencia total del proveedor.
Con SDK.finance, tu equipo puede centrarse en la estrategia de licencias, la experiencia del cliente, las integraciones con proveedores, la configuración de cumplimiento y la salida al mercado en lugar de reconstruir la infraestructura de core banking desde cero.
¿Por qué crear tu app de banca móvil con SDK.finance?
-
Lanza más rápido con infraestructura lista para usar. Empieza con funciones de banca móvil ya construidas, herramientas de back office, APIs y flujos financieros en lugar de diseñar cada componente central desde cero.
-
Personaliza el producto según tu mercado. Configura cuentas, billeteras, divisas, comisiones, límites, contratos, roles de usuario, flujos de incorporación e integraciones con proveedores para que encajen con tu modelo de negocio.
-
Admite flujos fiduciarios, cripto y de activos digitales. Usa la base de libro contable de SDK.finance para gestionar billeteras fiduciarias, saldos vinculados a cripto, cambio de divisas, historial de transacciones y operaciones financieras basadas en cuentas en un solo sistema.
-
Integra los proveedores que necesites. Usa más de 650 APIs para conectar KYC, AML, pasarelas de pago, emisión de tarjetas, open banking, divisas, custodia de cripto, liquidez, infraestructura blockchain, socios bancarios, analítica y otros servicios de terceros.
-
Elige SaaS o entrega de código fuente. Usa SaaS para un lanzamiento más rápido con infraestructura gestionada, o elige la licencia de código fuente para propiedad total, desarrollo a medida, control del despliegue e independencia total del proveedor.
-
Construye sobre una infraestructura segura y preparada para el cumplimiento. SDK.finance cuenta con certificación PCI DSS, certificación ISO 27001:2022 y preparación para GDPR, ayudando a tu equipo a cumplir desde el principio con altas expectativas de seguridad y protección de datos.
-
Escala con confianza. El software de SDK.finance impulsa productos financieros lanzados en EE. UU., Canadá, la UE, el Reino Unido y MENA, incluida la infraestructura de pagos de alto volumen.
-
Usa interfaces móviles y web listas para usar. SDK.finance incluye interfaces de usuario móviles/web y una
Caso de estudio: lanzamiento de una app bancaria móvil compatible con cripto con SDK.finance
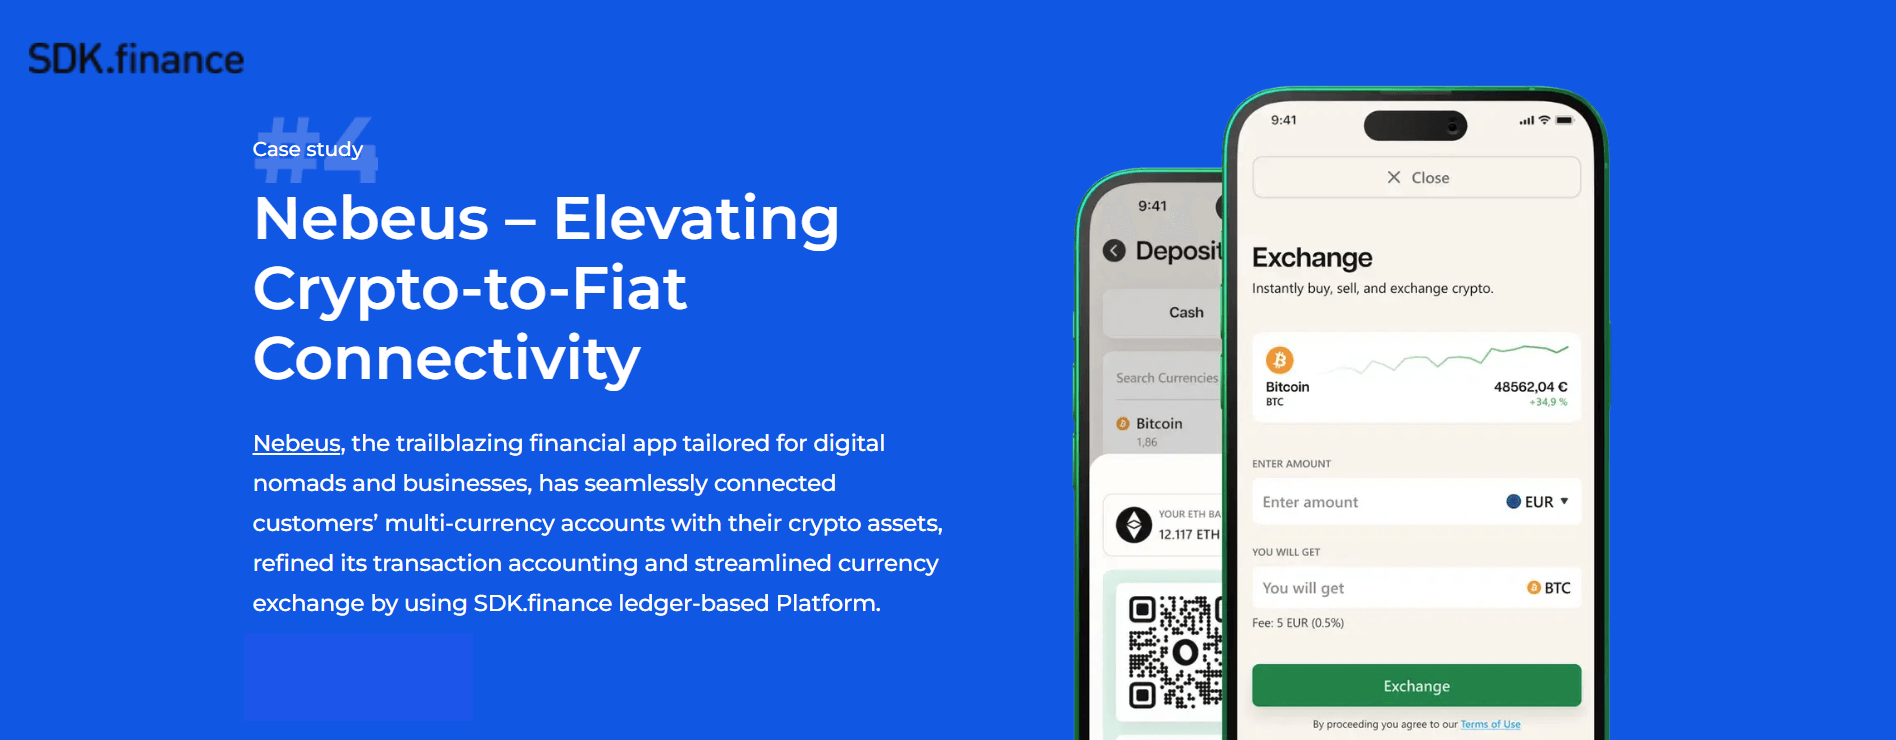
Con SDK.finance, Nebeus obtuvo una infraestructura de libro contable lista para usar para la gestión de cuentas, saldos de billeteras, recargas, retiradas, transferencias, operaciones de cambio de divisas y contabilidad de transacciones. Esto ayudó al equipo a agilizar la conectividad cripto-fiat, mejorar la visibilidad operativa y reducir el tiempo y el coste necesarios para lanzar y escalar el producto.
El caso de Nebeus demuestra cómo SDK.finance puede dar soporte no solo al desarrollo tradicional de apps de banca móvil, sino también a productos bancarios compatibles con cripto en los que cuentas fiduciarias, activos digitales, tarjetas y flujos de pago deben funcionar juntos en un único sistema seguro y escalable.
Ver la demo de la app de banca móvil
Si quieres lanzar una app de banca móvil más rápido, SDK.finance te ofrece un punto de partida sólido: la base de software ya está construida, es configurable, impulsada por API y está lista para adaptarse a tu mercado.
Explora la solución de desarrollo de apps de banca móvil de SDK.finance y descubre cómo puede ayudarte a pasar de la idea de producto a una infraestructura lista para lanzar más rápido:
Una interfaz pulida e intuitiva es esencial para la adopción por parte de los usuarios: los clientes esperan que una app de banca móvil tenga un aspecto moderno, resulte sencilla y haga que las acciones financieras cotidianas sean fáciles. Pero el éxito a largo plazo depende aún más de lo que los usuarios no ven: un backend estable, seguro y escalable que mantenga los saldos exactos, las transacciones fiables, las integraciones en funcionamiento, los flujos de cumplimiento auditables y todo el producto listo para crecer.
Si quieres lanzar una app de banca móvil más rápido, SDK.finance te ofrece una base lista: infraestructura central de backend, APIs, back office, interfaces móviles/web, entrega SaaS y licencias de código fuente para una independencia total del proveedor.
Launch with pre-built backend, APIs, mobile interfaces, and back-office tools.
Explore solution
