



¿Cuánto cuesta iniciar o construir un banco en 2026? La respuesta depende del tipo de negocio bancario que quieras lanzar, el modelo de licencia, los requisitos de capital regulatorio, el software central bancario, la infraestructura, las integraciones y el tamaño de tu equipo de desarrollo.
Para un banco totalmente autorizado, los costos de inicio pueden alcanzar varios millones de dólares una vez que se incluyen el capital regulatorio, el asesoramiento legal, el cumplimiento normativo, la infraestructura tecnológica y la configuración operativa. Un banco digital o neobanco puede lanzarse con un presupuesto inicial menor, especialmente si usas una
En esta guía, desglosamos las principales categorías de costo detrás de iniciar un banco, desde la licencia y el cumplimiento normativo hasta el diseño UI/UX, el desarrollo de software bancario, la infraestructura, el lanzamiento del producto y el mantenimiento continuo.
¿Cuánto cuesta iniciar un banco?
El costo de iniciar un banco puede ir desde decenas de miles de dólares para la configuración legal inicial o un producto de banca digital basado en socios hasta varios millones de dólares para una institución totalmente autorizada. El presupuesto final depende de tu jurisdicción, el tipo de licencia, los requisitos de capital regulatorio, la pila tecnológica, el alcance del producto y el modelo operativo. A continuación se muestra un desglose general de las principales categorías de costo involucradas en la construcción de un banco.
Desglose de costos de inicio de un banco
| Categoría de costo | Costo estimado |
|---|---|
| Licencias y configuración legal | Desde $25,000 hasta varios millones |
| Capital regulatorio | Depende de la jurisdicción y del tipo de banco |
| Software central bancario | $100,000-$500,000+ para desarrollo a medida; menor con una plataforma ya preparada |
| Diseño UI/UX y prototipado | $10,000-$40,000 |
| Infraestructura | $300-$600/mes para la nube; $50,000-$200,000+ para infraestructura on-premises |
| Equipo de desarrollo | Varía según la región y el tamaño del equipo |
| Lanzamiento y marketing | Desde $5,000+ |
| Mantenimiento y soporte | Desde $8,000/mes |
El costo de iniciar un banco depende en gran medida del tipo de negocio bancario que quieras lanzar. Un banco tradicional, un banco digital, un neobanco o un producto bancario construido con socios con licencia requerirán distintos niveles de capital regulatorio, licencias, infraestructura, cumplimiento y desarrollo de software.
- Los bancos tradicionales, a menudo denominados bancos físicos, suelen tener los costos de inicio más altos. Necesitan sucursales físicas, equipos operativos más grandes, amplia aprobación regulatoria, infraestructura de seguridad y reservas de capital significativas. Para los emprendedores que se preguntan cuántos fondos se necesitan para iniciar un banco, un banco tradicional totalmente autorizado suele ser la opción más costosa.
- Los bancos digitales y los neobancos operan con una estructura de costos diferente. En lugar de construir y mantener una red de sucursales, dependen de canales digitales, aplicaciones de banca móvil, software central bancario, integraciones de pago, herramientas KYC/AML e infraestructura en la nube o on-premises. Esto puede reducir algunos costos operativos, pero la tecnología, el cumplimiento normativo, las licencias, la ciberseguridad y el mantenimiento continuo siguen requiriendo una inversión seria.
Para muchas empresas de FinTech, la ruta más rentable no es construir todos los componentes bancarios desde cero. Un producto de banca digital puede lanzarse más rápido usando una
Contexto del mercado de banca digital
La banca digital sigue creciendo a medida que los clientes se orientan hacia servicios financieros móviles, pagos instantáneos, comisiones más bajas y acceso a la cuenta 24/7. Según Statista, se proyecta que el número de usuarios de banca digital en todo el mundo alcance los 386 millones para 2028, mientras que se espera que los ingresos netos por intereses de los bancos digitales sigan creciendo a medida que aumenta la adopción.
Este crecimiento del mercado hace que la banca digital resulte atractiva para startups, empresas de FinTech e instituciones financieras establecidas. Sin embargo, no elimina el costo ni la complejidad de lanzar un banco. Incluso las empresas de banca digital deben presupuestar para licencias, cumplimiento normativo, software bancario, integraciones de pago, prevención del fraude, atención al cliente, infraestructura y mantenimiento continuo.
El número de usuarios de banca digital 2017-2028
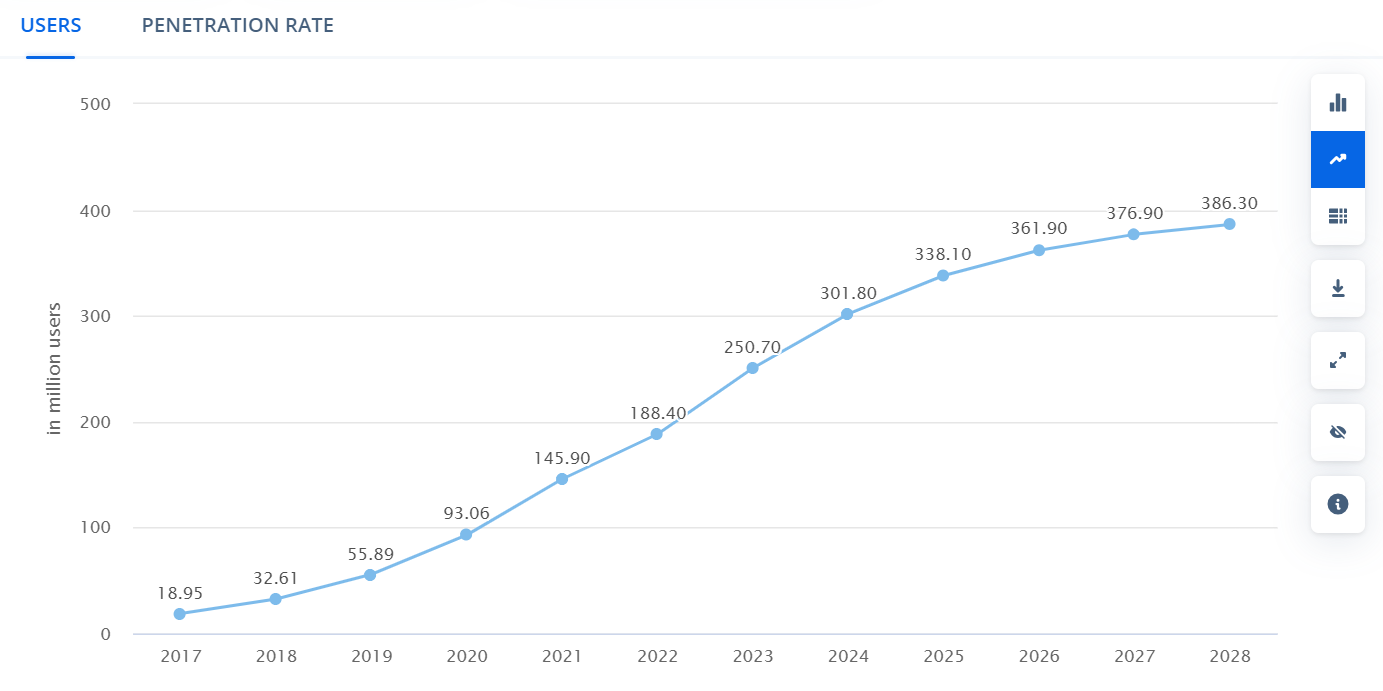
Fuente: Statista
Funcionalidad clave que afecta el costo de desarrollo de un banco digital
La funcionalidad que incluyes en tu producto bancario tiene un impacto directo en el costo de desarrollo, el tiempo de implementación, los requisitos de infraestructura y el mantenimiento continuo. Un MVP de banca digital sencillo con gestión de cuentas y pagos básicos costará menos que un neobanco a gran escala con emisión de tarjetas, banca empresarial, préstamos, analítica y múltiples integraciones de terceros.
A continuación se muestran los principales grupos de funciones que suelen definir el costo de construir un banco digital.
| Grupo de funciones | Qué afecta el costo |
|---|---|
| Onboarding de clientes y gestión de cuentas | Registro digital, perfiles de clientes, apertura de cuentas, recopilación de documentos y flujos de verificación de usuarios. Impacto en el costo: Alto, porque el onboarding debe ser seguro, compatible con el cumplimiento y fácil de usar. |
| Herramientas KYC, AML y de cumplimiento | Verificación de identidad, detección de sanciones, monitoreo de transacciones, registros de auditoría y flujos de trabajo de informes. Impacto en el costo: Alto, especialmente en mercados regulados. |
| Funcionalidad central bancaria | Cuentas, saldos, lógica de libro contable, historial de transacciones, comisiones, límites, estados de cuenta y reglas de cuenta. Impacto en el costo: Muy alto, ya que esta es la base del sistema bancario. |
| Pagos y transferencias de dinero | Transferencias P2P, transferencias bancarias, pagos de facturas, pagos recurrentes e integraciones con pasarelas de pago. Impacto en el costo: Alto, según los métodos de pago, los países y los proveedores. |
| Emisión de tarjetas y gestión de tarjetas | Tarjetas virtuales, tarjetas físicas, límites de tarjetas, controles de tarjetas e integraciones con Visa/Mastercard. Impacto en el costo: Medio a alto, dependiendo de los socios emisores y la complejidad de la integración. |
| Aplicaciones bancarias móviles y web | Interfaces para iOS, Android y web para clientes y administradores. Impacto en el costo: Alto, especialmente si se necesitan interfaces tanto para clientes como para back-office. |
| Funciones de banca empresarial | Cuentas corporativas, acceso basado en roles, aprobaciones, nómina, facturación y servicios para comercios. Impacto en el costo: Medio a alto, según la complejidad del flujo de trabajo. |
Otros factores de costo pueden incluir analítica e informes, prevención del fraude, integraciones de terceros, funcionalidades de back-office y herramientas de atención al cliente.
¿Cuánto cuesta construir un banco? Desglose completo del costo de construir un banco
Después de definir el tipo de banco y la funcionalidad central, el siguiente paso es desglosar los principales gastos involucrados en el lanzamiento y la operación del producto. Las categorías de costo más grandes suelen incluir licencias y cumplimiento normativo, diseño del producto, infraestructura tecnológica, desarrollo de software, integraciones, lanzamiento y mantenimiento continuo.
El presupuesto final variará según la jurisdicción, el tipo de licencia, la complejidad del producto, el enfoque de desarrollo y si construyes el sistema bancario desde cero o usas una plataforma ya preparada.
Cumplimiento normativo
Los costos de la licencia bancaria y del cumplimiento normativo se encuentran entre los mayores gastos al iniciar un banco. La cantidad exacta depende de la jurisdicción, el tipo de licencia, el modelo de negocio, los requisitos de capital regulatorio y los servicios que la institución planea ofrecer. Un banco totalmente autorizado suele requerir importantes reservas de capital, apoyo legal, informes regulatorios, seguros, procesos AML/KYC, controles de protección de datos y operaciones continuas de cumplimiento normativo. Un banco digital, una EMI, una MSB o un neobanco que trabaje con socios con licencia puede tener una estructura de costos diferente, pero el cumplimiento sigue siendo una parte importante del presupuesto general.
| Factor de costo | Europa | EE. UU. |
|---|---|---|
| Requisito de capital | Desde €350,000 hasta €5,000,000, según el tipo de licencia y la jurisdicción | Para las MSB, los requisitos de capital pueden comenzar desde $0; para empresas reguladas más pequeñas, desde $25,000 |
| Licencia de EMI o de institución de pago | Desde €1,000-€5,000 en tasas relacionadas con la solicitud, según la jurisdicción | La licencia de transmisor de dinero o MSB puede variar según el estado |
| Honorarios legales y de asesoría | Desde €50,000; una configuración bancaria especializada puede requerir costos de asesoría significativamente mayores | Los costos relacionados con MSL pueden oscilar entre $500 y $2,000 por estado, con honorarios legales que varían según el estado |
| Cumplimiento AML, KYC y de protección de datos | Depende del alcance del negocio, del perfil de riesgo del cliente y de las herramientas de cumplimiento requeridas | Depende de los requisitos federales y estatales, del volumen de transacciones y de la configuración de cumplimiento |
Estas cifras son indicativas y pueden variar significativamente según el regulador, el país, el tipo de licencia y el modelo de negocio. Además de la licencia y la configuración legal, los bancos también deben presupuestar para procedimientos AML, verificación KYC, protección de datos, trazabilidad de auditoría, monitoreo de transacciones, informes y personal de cumplimiento continuo o asesores externos.
Prototipado y diseño UI/UX
El prototipado y el diseño UI/UX son factores de costo importantes al construir un banco digital, porque definen cómo los clientes abrirán cuentas, pasarán la verificación, gestionarán saldos, realizarán pagos e interactuarán con los servicios financieros.
Antes de que comience el desarrollo, los prototipos ayudan a las partes interesadas a probar el flujo del producto, validar los recorridos de usuario e identificar problemas de usabilidad de forma temprana. Esto es especialmente importante para los productos bancarios, donde el onboarding, KYC, la gestión de cuentas, los flujos de pago y los pasos de seguridad deben ser intuitivos y cumplir la normativa.
Los prototipos clicables básicos pueden comenzar desde unos $10,000, mientras que los prototipos interactivos más avanzados y el trabajo completo de diseño UI/UX pueden comenzar desde $15,000-$40,000, dependiendo del número de pantallas, plataformas, roles de usuario y nivel de personalización.
SDK.finance ofrece un
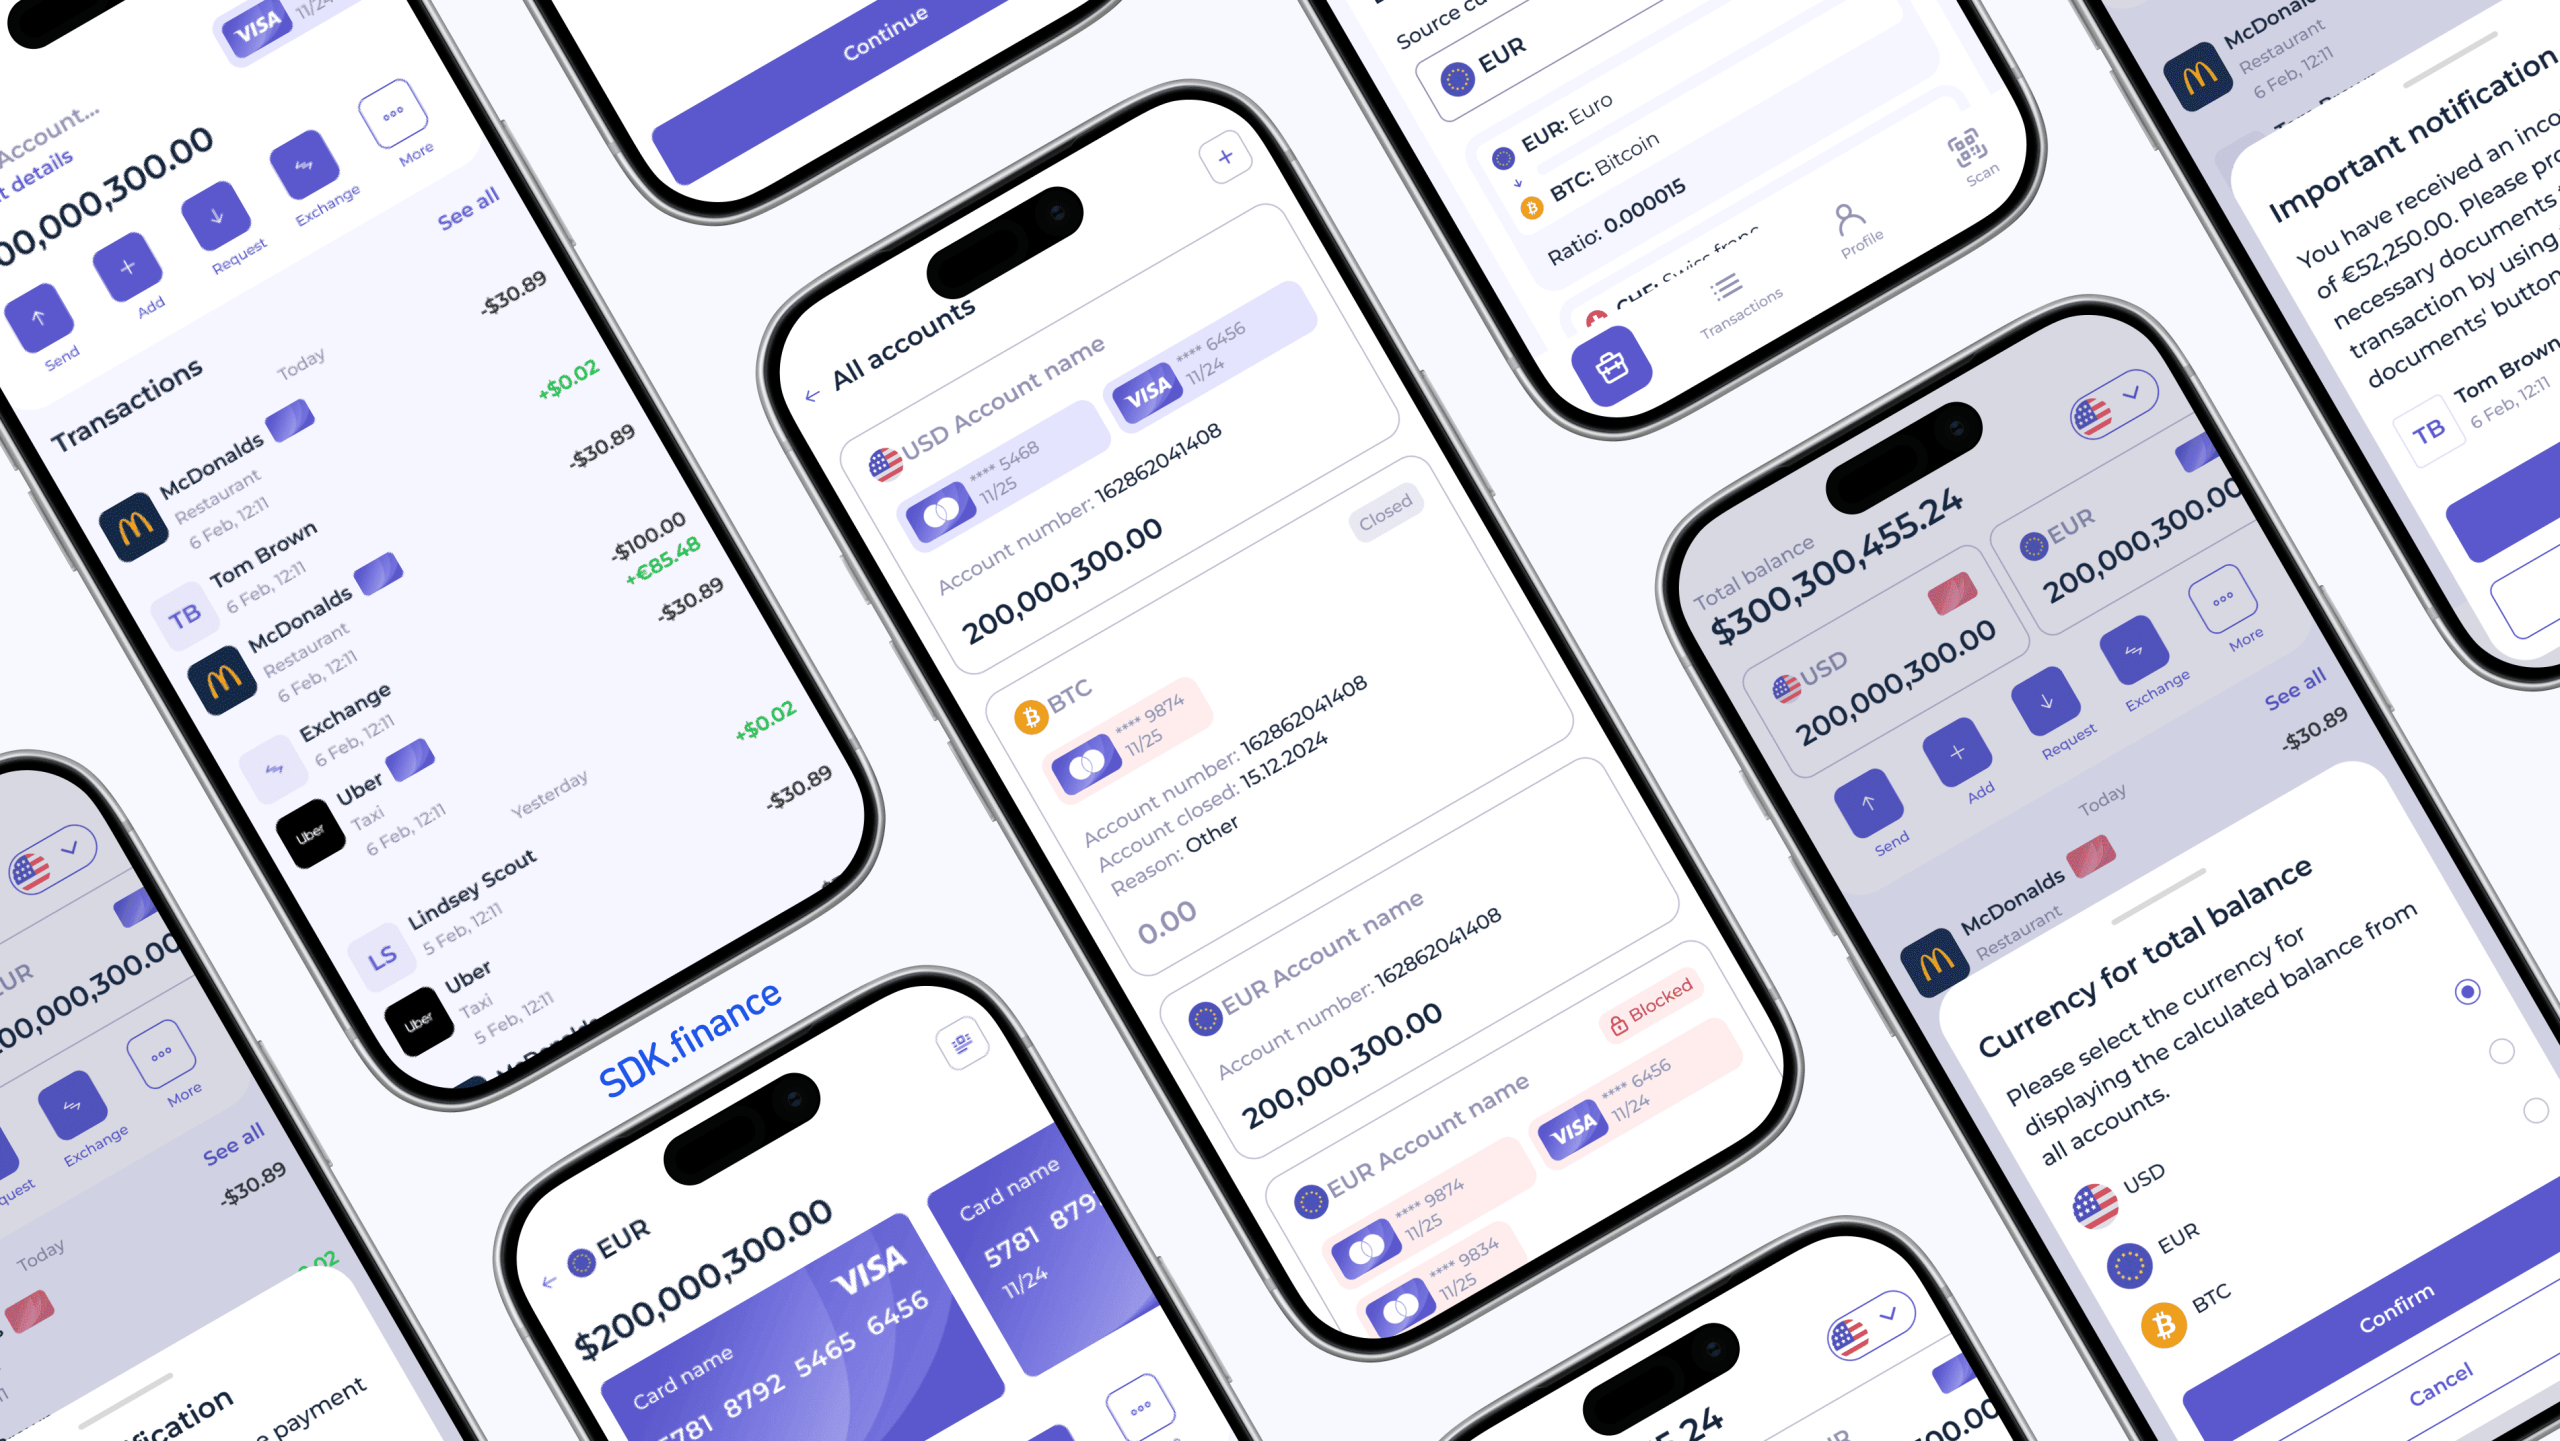
Mira nuestra demostración en video de la interfaz móvil de banca móvil, fácil de usar, de la plataforma SDK.finance, diseñada para ayudarte a crear un banco seguro y con muchas funciones en tiempo récord:
El costo del diseño UI/UX para una aplicación bancaria depende del número de pantallas, las plataformas compatibles, la complejidad del producto y el nivel de personalización.
Un MVP de banca digital sencillo con onboarding básico, resumen de cuenta y pagos requerirá menos horas de diseño que un neobanco a gran escala con herramientas de finanzas personales, gestión de tarjetas, banca empresarial, préstamos y flujos de back-office. El presupuesto de diseño también se ve afectado por la cantidad de roles de usuario y recorridos que deben cubrirse.
Por ejemplo, una aplicación móvil orientada al cliente puede incluir onboarding, KYC, gestión de cuentas, transferencias de dinero, controles de tarjetas, notificaciones y flujos de soporte. Un producto bancario más avanzado también puede requerir banca web, paneles de administración, paneles de cumplimiento, pantallas de revisión de transacciones y flujos de cuentas empresariales.
Los costos típicos de diseño UI/UX para una aplicación bancaria pueden incluir:
| Etapa de diseño | Costo estimado |
|---|---|
| Descubrimiento del producto y mapeo del flujo de usuario | Desde $5,000-$10,000 |
| Prototipo clicable básico | Desde $10,000 |
| Diseño UX/UI y prototipado interactivo | Desde $15,000-$40,000 |
| Pruebas de usuario e iteración del diseño | Desde $5,000-$10,000 |
| Sistema de diseño completo para aplicaciones móviles y web | Desde $20,000-$50,000+ |
El uso de interfaces móviles y web ya preparadas puede reducir estos costos. SDK.finance ofrece
Infraestructura tecnológica
La infraestructura tecnológica es uno de los principales factores de costo al construir un banco digital. Afecta no solo el presupuesto de configuración inicial, sino también los gastos operativos continuos, la escalabilidad, la seguridad, el cumplimiento normativo y la fiabilidad del sistema.
Un producto bancario necesita una infraestructura que pueda soportar operaciones de cuenta, procesamiento de transacciones, integraciones API, almacenamiento de datos, monitorización, copias de seguridad, controles de acceso y requisitos de seguridad. El costo final depende del modelo de alojamiento, el volumen de transacciones, los requisitos de cumplimiento, las reglas de residencia de datos y de si el sistema se construye desde cero o se despliega sobre una plataforma bancaria existente.
Alojamiento en la nube vs. on-premises
- El alojamiento en la nube suele ser la opción más flexible para bancos digitales y neobancos. Proveedores de nube como AWS, Microsoft Azure o Google Cloud facilitan escalar recursos a medida que el producto crece. Para un producto bancario en etapa inicial, la infraestructura básica en la nube puede comenzar en torno a $300-$600 al mes, pero los costos pueden aumentar a medida que crecen el tráfico, el almacenamiento, la monitorización, la seguridad y los requisitos de cumplimiento.
- El alojamiento on-premises requiere una mayor inversión inicial en servidores, equipos de red, infraestructura de seguridad, mantenimiento y personal técnico. Los costos iniciales de configuración pueden ir de $50,000 a $200,000 o más, dependiendo de la escala y los requisitos de seguridad. Este modelo puede ser relevante para instituciones con políticas internas estrictas, requisitos de residencia de datos o limitaciones de infraestructura heredada.
Infraestructura de backend
Los sistemas de gestión de bases de datos también pueden influir en el presupuesto. Las licencias comerciales de bases de datos pueden costar entre $7,000 y $15,000 al año, mientras que opciones de código abierto como PostgreSQL pueden reducir los costos de licencia, aunque pueden requerir más esfuerzo de ingeniería y mantenimiento.
El balanceo de carga, la monitorización, el registro, las copias de seguridad y la recuperación ante desastres también deben incluirse en el presupuesto de infraestructura. Los servicios administrados de balanceador de carga pueden costar alrededor de $1,000-$3,000 al mes, dependiendo del proveedor, el volumen de tráfico y la configuración.
Integración con sistemas financieros
- Las integraciones con sistemas financieros son otro costo importante relacionado con la infraestructura. Un banco digital puede necesitar conectarse con procesadores de pago, emisores de tarjetas, proveedores KYC, herramientas AML, sistemas contables, servicios de notificación y otras plataformas de terceros.
- Las integraciones de pasarela de pago suelen incluir tarifas basadas en transacciones. Dependiendo del proveedor, los costos pueden oscilar entre $0.30-$0.50 por transacción, más una tarifa porcentual de alrededor del 1.5%-2.9% del importe de la transacción.
- Las integraciones de core banking pueden ser más caras, especialmente cuando se requiere desarrollo a medida. Conectar con un sistema de core banking o construirlo alrededor de uno puede costar $100,000-$500,000, dependiendo de la complejidad, el número de APIs, los requisitos de cumplimiento y el nivel de personalización.
El uso de una plataforma bancaria ya preparada con APIs preconstruidas y
Equipo de desarrollo
El equipo de desarrollo tiene un impacto importante en el costo total de construir una aplicación bancaria o un banco digital. El tamaño del equipo, la senioridad, la ubicación, la pila tecnológica y el modelo de entrega influyen en el presupuesto final. Sin embargo, para proyectos bancarios y de FinTech, la experiencia general en desarrollo de software no es suficiente.
El equipo debe tener experiencia comprobada en banca, pagos, cumplimiento normativo, seguridad, integraciones y arquitectura de productos financieros. El software bancario implica datos sensibles de clientes, lógica de transacciones, requisitos regulatorios, trazabilidad de auditoría, flujos KYC/AML e integraciones con proveedores de pago, emisores de tarjetas y sistemas de core banking. Un equipo sin experiencia relevante en banca o FinTech puede subestimar la complejidad, aumentar el riesgo de entrega y generar costosos retrabajos más adelante.
Tarifas de desarrollo de software a medida por rol y país por hora
Las tarifas por hora varían según la seniority del especialista, la ubicación, la experiencia en FinTech y el modelo de contratación. El software bancario y de pagos suele requerir ingenieros más experimentados, arquitectos de soluciones, QA, DevOps y especialistas conscientes del cumplimiento, por lo que las tarifas de mercado más bajas no siempre son la opción más segura.
| Región | Roles de negocio y diseño | Roles de desarrollo y QA | Arquitectura, DevOps y cumplimiento |
|---|---|---|---|
| Norteamérica | $70-$150/hora | $60-$170/hora | $100-$220/hora |
| Europa Occidental | $60-$130/hora | $50-$150/hora | $80-$180/hora |
| Europa Central y Oriental | $35-$80/hora | $30-$90/hora | $50-$120/hora |
| América Latina | $35-$80/hora | $30-$90/hora | $50-$120/hora |
| Asia del Sur | $20-$60/hora | $20-$70/hora | $35-$90/hora |
Estas tarifas son indicativas y pueden variar según la complejidad del proyecto, la reputación del proveedor y el nivel de experiencia en banca o FinTech requerido. Para un banco digital, la experiencia en el dominio es fundamental: elegir un equipo más barato sin conocimientos de pagos, cumplimiento, seguridad o core banking puede aumentar el riesgo de retrasos, retrabajos y problemas regulatorios.
Create your digital banking solution in weeks
Lanzamiento del producto y mantenimiento
Tras un desarrollo bancario exitoso, hay costos continuos asociados al lanzamiento y al mantenimiento del producto. A continuación se muestran costos aproximados para estas actividades, basados en precios de mercado.
Costos de lanzamiento del producto
Para generar notoriedad e impulsar la adopción de usuarios, invierte en estrategias de marketing como publicidad digital, relaciones públicas y promociones. Esto puede ir desde $5,000 en adelante, según la escala y los canales utilizados.
Costos continuos de mantenimiento
Las actualizaciones periódicas, las correcciones de errores y las mejoras de funciones pueden añadir $5,000 al mes, dependiendo de la frecuencia y complejidad de las actualizaciones.
Mantener un equipo de soporte para atender consultas, incidencias y comentarios de los usuarios. Esto podría costar desde $3,000 al mes, dependiendo del tamaño del equipo de soporte y del volumen de solicitudes.
Desglose porcentual de costos para el desarrollo de un banco
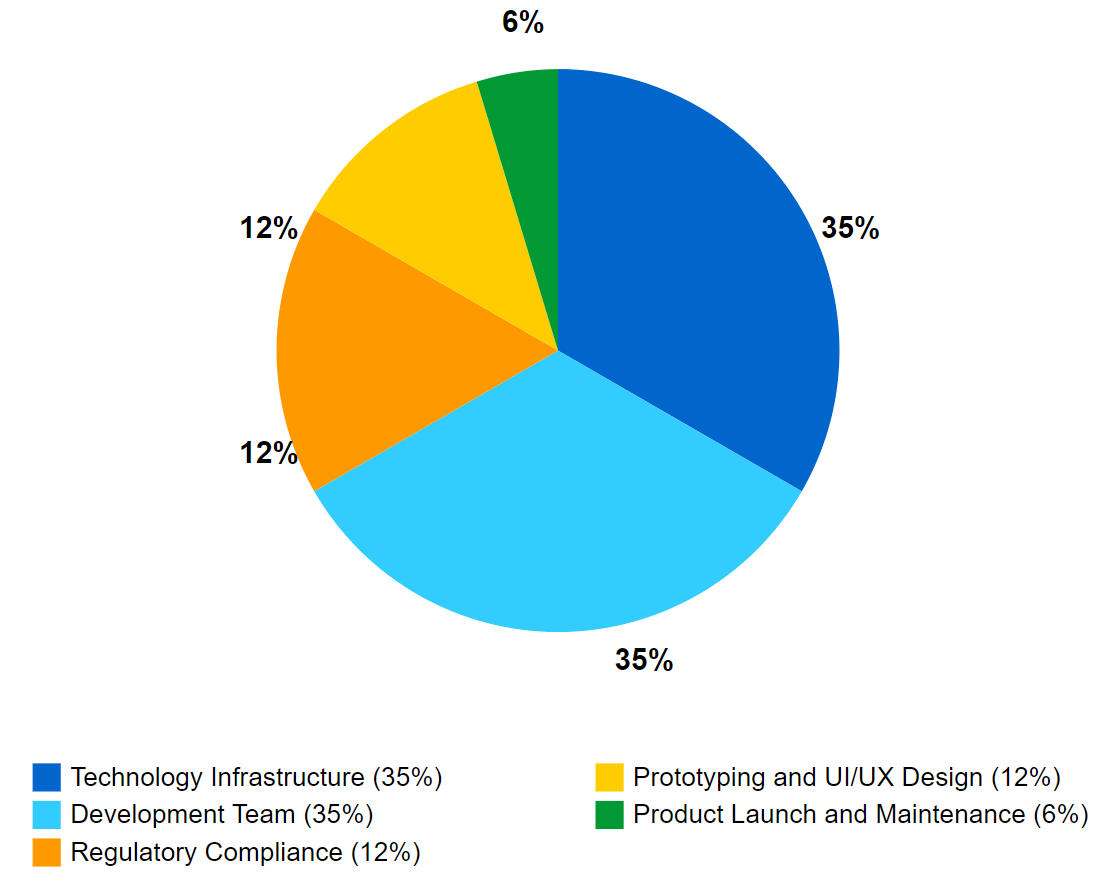
El costo de iniciar un banco es considerable y puede variar ampliamente según numerosos factores. Es esencial realizar una investigación exhaustiva, consultar con expertos y desarrollar un plan de negocio detallado para estimar con precisión los costos involucrados y tomar decisiones informadas.
Cómo ayuda SDK.finance a reducir el costo y el tiempo de construir un banco digital
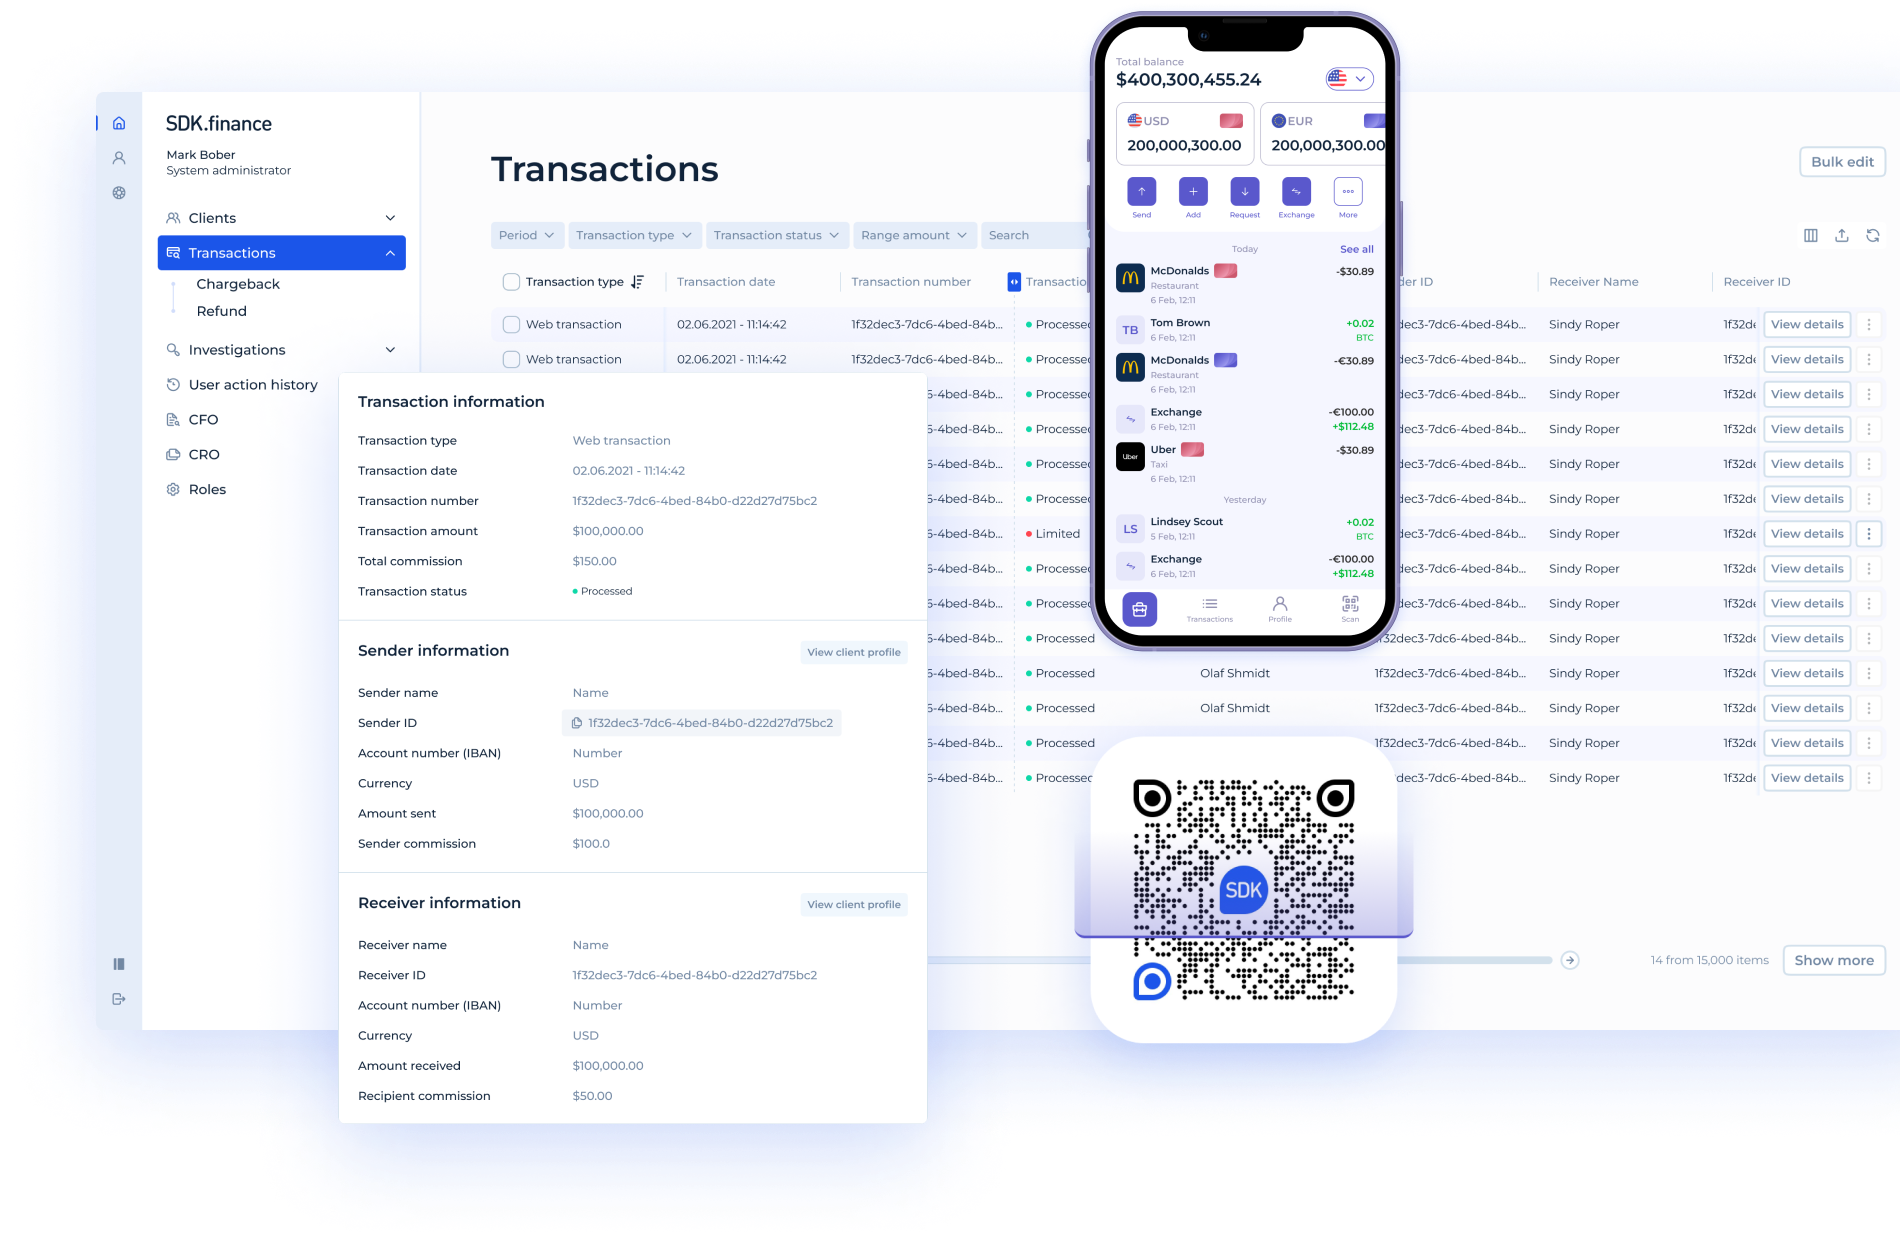
Construir un banco desde cero requiere un gran presupuesto, un equipo de desarrollo FinTech experimentado, conocimiento regulatorio, funcionalidad de core banking, integraciones de pago, herramientas de back-office, infraestructura y mantenimiento continuo. Para muchas empresas, el mayor factor de costo no es solo el desarrollo en sí, sino el tiempo invertido en diseñar, construir, probar, integrar y estabilizar todos los componentes centrales antes del lanzamiento.
SDK.finance ayuda a reducir estos costos con una
La Plataforma puede acelerar hasta un 70% del proceso de desarrollo al ofrecer funcionalidades listas para usar, APIs, herramientas de back-office y capacidades de integración. Esto ayuda a reducir la carga de ingeniería, acortar el tiempo de comercialización y disminuir los riesgos asociados con construir una infraestructura bancaria compleja desde cero.
Funciones clave de banca digital de SDK.finance
SDK.finance proporciona un conjunto flexible de funciones para lanzar y escalar productos de banca digital y pago, incluidas:
- Cuentas multidivisa
- Pagos y transferencias de dinero
- Transferencias P2P
- Intercambio de divisas
- Integraciones de emisión de tarjetas
- Gestión de clientes
- Gestión de transacciones
- Comisiones y límites configurables
- Herramientas de back-office
- Integraciones basadas en API
- Interfaces móviles y web
Al usar SDK.finance, las empresas pueden evitar gran parte del costo y la complejidad de construir un sistema de banca digital desde cero. La Plataforma te ofrece una base técnica ya preparada, al tiempo que permite la personalización para tu lógica de negocio, la experiencia del cliente, los requisitos de cumplimiento y la estrategia de salida al mercado.
Launch your digital bank in weeks, not years
Conclusión
El costo de iniciar o construir un banco depende de la licencia, el capital regulatorio, el cumplimiento normativo, el alcance del producto, la infraestructura, las integraciones, el equipo de desarrollo y el mantenimiento continuo. Un banco totalmente autorizado puede requerir varios millones de dólares para lanzarse, mientras que un banco digital o un neobanco puede reducir los costos iniciales utilizando socios con licencia, software bancario ya preparado e infraestructura modular de FinTech. El paso más importante es definir el tipo de producto bancario que quieres construir, estimar la funcionalidad requerida y elegir el enfoque de desarrollo adecuado.
Construir todo desde cero da control total, pero también aumenta el costo, el plazo y el riesgo técnico. Las plataformas ya preparadas como SDK.finance ayudan a reducir el tiempo de desarrollo, optimizar los costos de ingeniería y acelerar el lanzamiento al proporcionar funcionalidad central bancaria, APIs, herramientas de back-office e interfaces personalizables de fábrica. Esto permite a las empresas centrar sus recursos en la estrategia de mercado, el cumplimiento, las integraciones y la adquisición de clientes en lugar de reconstruir toda la infraestructura bancaria desde cero.
¿Listo para reducir el costo de construir tu banco digital? Usa SDK.finance para reducir el tiempo de desarrollo, disminuir los costos de ingeniería y centrar tus recursos en cumplimiento, integraciones, branding y adquisición de clientes.

