



Combien coûte la création ou la construction d’une banque en 2026 ? La réponse dépend du type d’activité bancaire que vous souhaitez lancer, du modèle de licence, des exigences réglementaires en matière de capital, du logiciel de cœur bancaire (core banking), de l’infrastructure, des intégrations et de la taille de votre équipe de développement.
Pour une banque entièrement agréée, les coûts de démarrage peuvent atteindre plusieurs millions de dollars une fois pris en compte le capital réglementaire, le conseil juridique, la conformité, l’infrastructure technologique et la mise en place opérationnelle. Une banque numérique ou une néobanque peut être lancée avec un budget initial plus faible, surtout si vous utilisez une
Dans ce guide, nous décomposons les principales catégories de coûts liées à la création d’une banque, de l’octroi de licence et de la conformité à la conception UI/UX, au développement de logiciels bancaires, à l’infrastructure, au lancement du produit et à la maintenance continue.
Combien coûte la création d’une banque ?
Le coût de création d’une banque peut aller de dizaines de milliers de dollars pour une mise en place juridique précoce ou un produit bancaire numérique basé sur un partenariat à plusieurs millions de dollars pour une institution entièrement agréée. Le budget final dépend de votre juridiction, du type de licence, des exigences réglementaires de capital, de la pile technologique, du périmètre du produit et du modèle d’exploitation. Vous trouverez ci-dessous une répartition générale des principales catégories de coûts impliquées dans la construction d’une banque.
Répartition des coûts de démarrage d’une banque
| Catégorie de coût | Coût estimé |
|---|---|
| Licence et mise en place juridique | De 25 000 $ à plusieurs millions |
| Capital réglementaire | Dépend de la juridiction et du type de banque |
| Logiciel de core banking | 100 000 $-500 000 $+ pour un développement sur mesure ; moins cher avec une plateforme prête à l’emploi |
| Conception UI/UX et prototypage | 10 000 $-40 000 $ |
| Infrastructure | 300 $-600 $/mois pour le cloud ; 50 000 $-200 000 $+ pour une infrastructure sur site |
| Équipe de développement | Varie selon la région et la taille de l’équipe |
| Lancement et marketing | À partir de 5 000 $ |
| Maintenance et support | À partir de 8 000 $/mois |
Le coût de création d’une banque dépend fortement du type d’activité bancaire que vous souhaitez lancer. Une banque traditionnelle, une banque numérique, une néobanque ou un produit bancaire construit avec des partenaires agréés nécessiteront différents niveaux de capital réglementaire, de licence, d’infrastructure, de conformité et de développement logiciel.
- Les banques traditionnelles, souvent appelées banques physiques, ont généralement les coûts de démarrage les plus élevés. Elles ont besoin d’agences physiques, d’équipes opérationnelles plus importantes, d’une approbation réglementaire étendue, d’une infrastructure de sécurité et de réserves de capital significatives. Pour les entrepreneurs qui se demandent combien d’argent est nécessaire pour créer une banque, une banque traditionnelle entièrement agréée est généralement l’option la plus coûteuse.
- Les banques numériques et les néobanques fonctionnent avec une structure de coûts différente. Au lieu de construire et de maintenir un réseau d’agences, elles s’appuient sur des canaux numériques, des applications bancaires mobiles, des logiciels de core banking, des intégrations de paiement, des outils KYC/AML et une infrastructure cloud ou sur site. Cela peut réduire certains coûts opérationnels, mais la technologie, la conformité, la licence, la cybersécurité et la maintenance continue exigent toujours des investissements importants.
Pour de nombreuses entreprises FinTech, la voie la plus rentable n’est pas de construire chaque composant bancaire à partir de zéro. Un produit de banque numérique peut être lancé plus rapidement en utilisant une
Contexte du marché de la banque numérique
La banque numérique continue de croître, les clients se tournant vers des services financiers orientés mobile, des paiements instantanés, des frais plus faibles et un accès aux comptes 24h/24 et 7j/7. Selon Statista, le nombre d’utilisateurs de services bancaires numériques dans le monde devrait atteindre 386 millions d’ici 2028, tandis que les revenus nets d’intérêts des banques numériques devraient continuer à croître à mesure que l’adoption augmente.
Cette croissance du marché rend la banque numérique attractive pour les startups, les entreprises FinTech et les institutions financières établies. Cependant, elle ne supprime pas le coût et la complexité du lancement d’une banque. Même les activités bancaires axées sur le numérique doivent prévoir un budget pour la licence, la conformité réglementaire, le logiciel bancaire, les intégrations de paiement, la prévention de la fraude, le support client, l’infrastructure et la maintenance continue.
Le nombre d’utilisateurs de services bancaires numériques 2017-2028
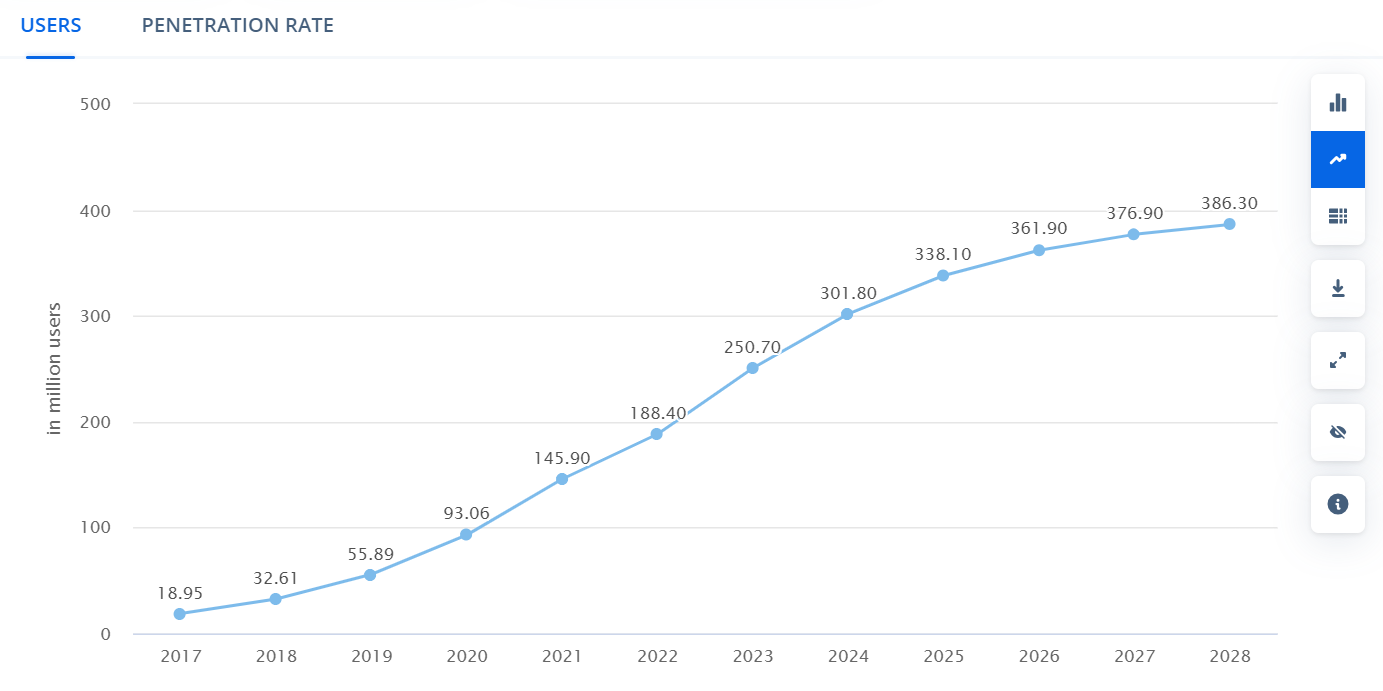
Source : Statista
Fonctionnalités clés qui influencent le coût de développement d’une banque numérique
Les fonctionnalités que vous incluez dans votre produit bancaire ont un impact direct sur le coût de développement, le temps de mise en œuvre, les besoins en infrastructure et la maintenance continue. Un MVP bancaire numérique simple avec gestion de compte et paiements de base coûtera moins cher qu’une néobanque à grande échelle avec émission de cartes, banque d’entreprise, prêts, analytique et plusieurs intégrations tierces.
Vous trouverez ci-dessous les principaux groupes de fonctionnalités qui déterminent généralement le coût de construction d’une banque numérique.
| Groupe de fonctionnalités | Ce qui influence le coût |
|---|---|
| Intégration client et gestion des comptes | Inscription numérique, profils clients, ouverture de compte, collecte de documents et parcours de vérification des utilisateurs. Impact sur le coût : Élevé, car l’intégration doit être sécurisée, conforme et facile à utiliser. |
| Outils KYC, AML et de conformité | Vérification d’identité, filtrage des sanctions, surveillance des transactions, journaux d’audit et flux de reporting. Impact sur le coût : Élevé, surtout sur les marchés réglementés. |
| Fonctionnalités de cœur bancaire | Comptes, soldes, logique du grand livre, historique des transactions, frais, limites, relevés et règles de compte. Impact sur le coût : Très élevé, car il s’agit de la base du système bancaire. |
| Paiements et transferts d’argent | Transferts P2P, virements bancaires, paiement de factures, paiements récurrents et intégrations de passerelles de paiement. Impact sur le coût : Élevé, selon les méthodes de paiement, les pays et les prestataires. |
| Émission et gestion de cartes | Cartes virtuelles, cartes physiques, limites de carte, contrôles de carte et intégrations Visa/Mastercard. Impact sur le coût : Moyen à élevé, selon les partenaires d’émission et la complexité de l’intégration. |
| Applications bancaires mobiles et web | Interfaces iOS, Android et web pour les clients et les administrateurs. Impact sur le coût : Élevé, surtout si des interfaces destinées aux clients et au back-office sont nécessaires. |
| Fonctionnalités de banque d’entreprise | Comptes d’entreprise, accès basé sur les rôles, approbations, paie, facturation et services aux commerçants. Impact sur le coût : Moyen à élevé, selon la complexité du flux de travail. |
Les facteurs de coût supplémentaires peuvent inclure l’analytique et le reporting, la prévention de la fraude, les intégrations tierces, les fonctionnalités back-office et les outils de support client.
Combien coûte la construction d’une banque ? Répartition complète des coûts de construction d’une banque
Après avoir défini le type de banque et les fonctionnalités principales, l’étape suivante consiste à décomposer les principales dépenses liées au lancement et à l’exploitation du produit. Les plus grandes catégories de coûts comprennent généralement la licence et la conformité réglementaire, la conception du produit, l’infrastructure technologique, le développement logiciel, les intégrations, le lancement et la maintenance continue.
Le budget final variera en fonction de la juridiction, du type de licence, de la complexité du produit, de l’approche de développement et du fait que vous construisiez le système bancaire à partir de zéro ou que vous utilisiez une plateforme prête à l’emploi.
Conformité réglementaire
Les coûts de licence bancaire et de conformité réglementaire comptent parmi les dépenses les plus importantes lors de la création d’une banque. Le montant exact dépend de la juridiction, du type de licence, du modèle d’affaires, des exigences réglementaires de capital et des services que votre institution prévoit d’offrir. Une banque entièrement agréée nécessite généralement des réserves de capital importantes, un soutien juridique, des rapports réglementaires, une assurance, des processus AML/KYC, des contrôles de protection des données et des opérations de conformité continues. Une banque numérique, un EMI, un MSB ou une néobanque travaillant avec des partenaires agréés peut avoir une structure de coûts différente, mais la conformité reste une part majeure du budget global.
| Facteur de coût | Europe | États-Unis |
|---|---|---|
| Exigence de capital | De 350 000 € à 5 000 000 €, selon le type de licence et la juridiction | Pour les MSB, les exigences de capital peuvent commencer à 0 $ ; pour les entreprises réglementées plus petites, à partir de 25 000 $ |
| Licence EMI ou d’établissement de paiement | De 1 000 € à 5 000 € en frais liés à la demande, selon la juridiction | La licence de prestataire de transfert de fonds (money transmitter) ou de MSB peut varier selon l’État |
| Frais juridiques et de conseil | À partir de 50 000 € ; une mise en place bancaire spécialisée peut nécessiter des coûts de conseil nettement plus élevés | Les coûts liés aux MSL peuvent varier de 500 $ à 2 000 $ par État, les frais juridiques variant selon l’État |
| Conformité AML, KYC et protection des données | Dépend de la portée de l’activité, du profil de risque des clients et des outils de conformité requis | Dépend des exigences fédérales et étatiques, du volume des transactions et de la configuration de conformité |
Ces chiffres sont indicatifs et peuvent varier considérablement selon le régulateur, le pays, le type de licence et le modèle d’affaires. En plus de la licence et de la mise en place juridique, les banques doivent également prévoir un budget pour les procédures AML, la vérification KYC, la protection des données, les pistes d’audit, la surveillance des transactions, le reporting et les besoins continus en personnel chargé de la conformité ou en conseillers externes.
Prototypage et conception UI/UX
Le prototypage et la conception UI/UX sont des facteurs de coût importants lors de la construction d’une banque numérique, car ils définissent la manière dont les clients ouvriront des comptes, passeront la vérification, géreront leurs soldes, effectueront des paiements et interagiront avec les services financiers.
Avant le début du développement, les prototypes aident les parties prenantes à tester le parcours produit, à valider les parcours utilisateur et à identifier rapidement les problèmes d’ergonomie. Cela est particulièrement important pour les produits bancaires, où l’intégration, le KYC, la gestion des comptes, les flux de paiement et les étapes de sécurité doivent être à la fois intuitifs et conformes.
Les prototypes cliquables de base peuvent commencer à partir d’environ 10 000 $, tandis que des prototypes interactifs plus avancés et un travail complet de conception UI/UX peuvent commencer entre 15 000 $ et 40 000 $, selon le nombre d’écrans, de plateformes, de rôles utilisateurs et le niveau de personnalisation.
SDK.finance propose un
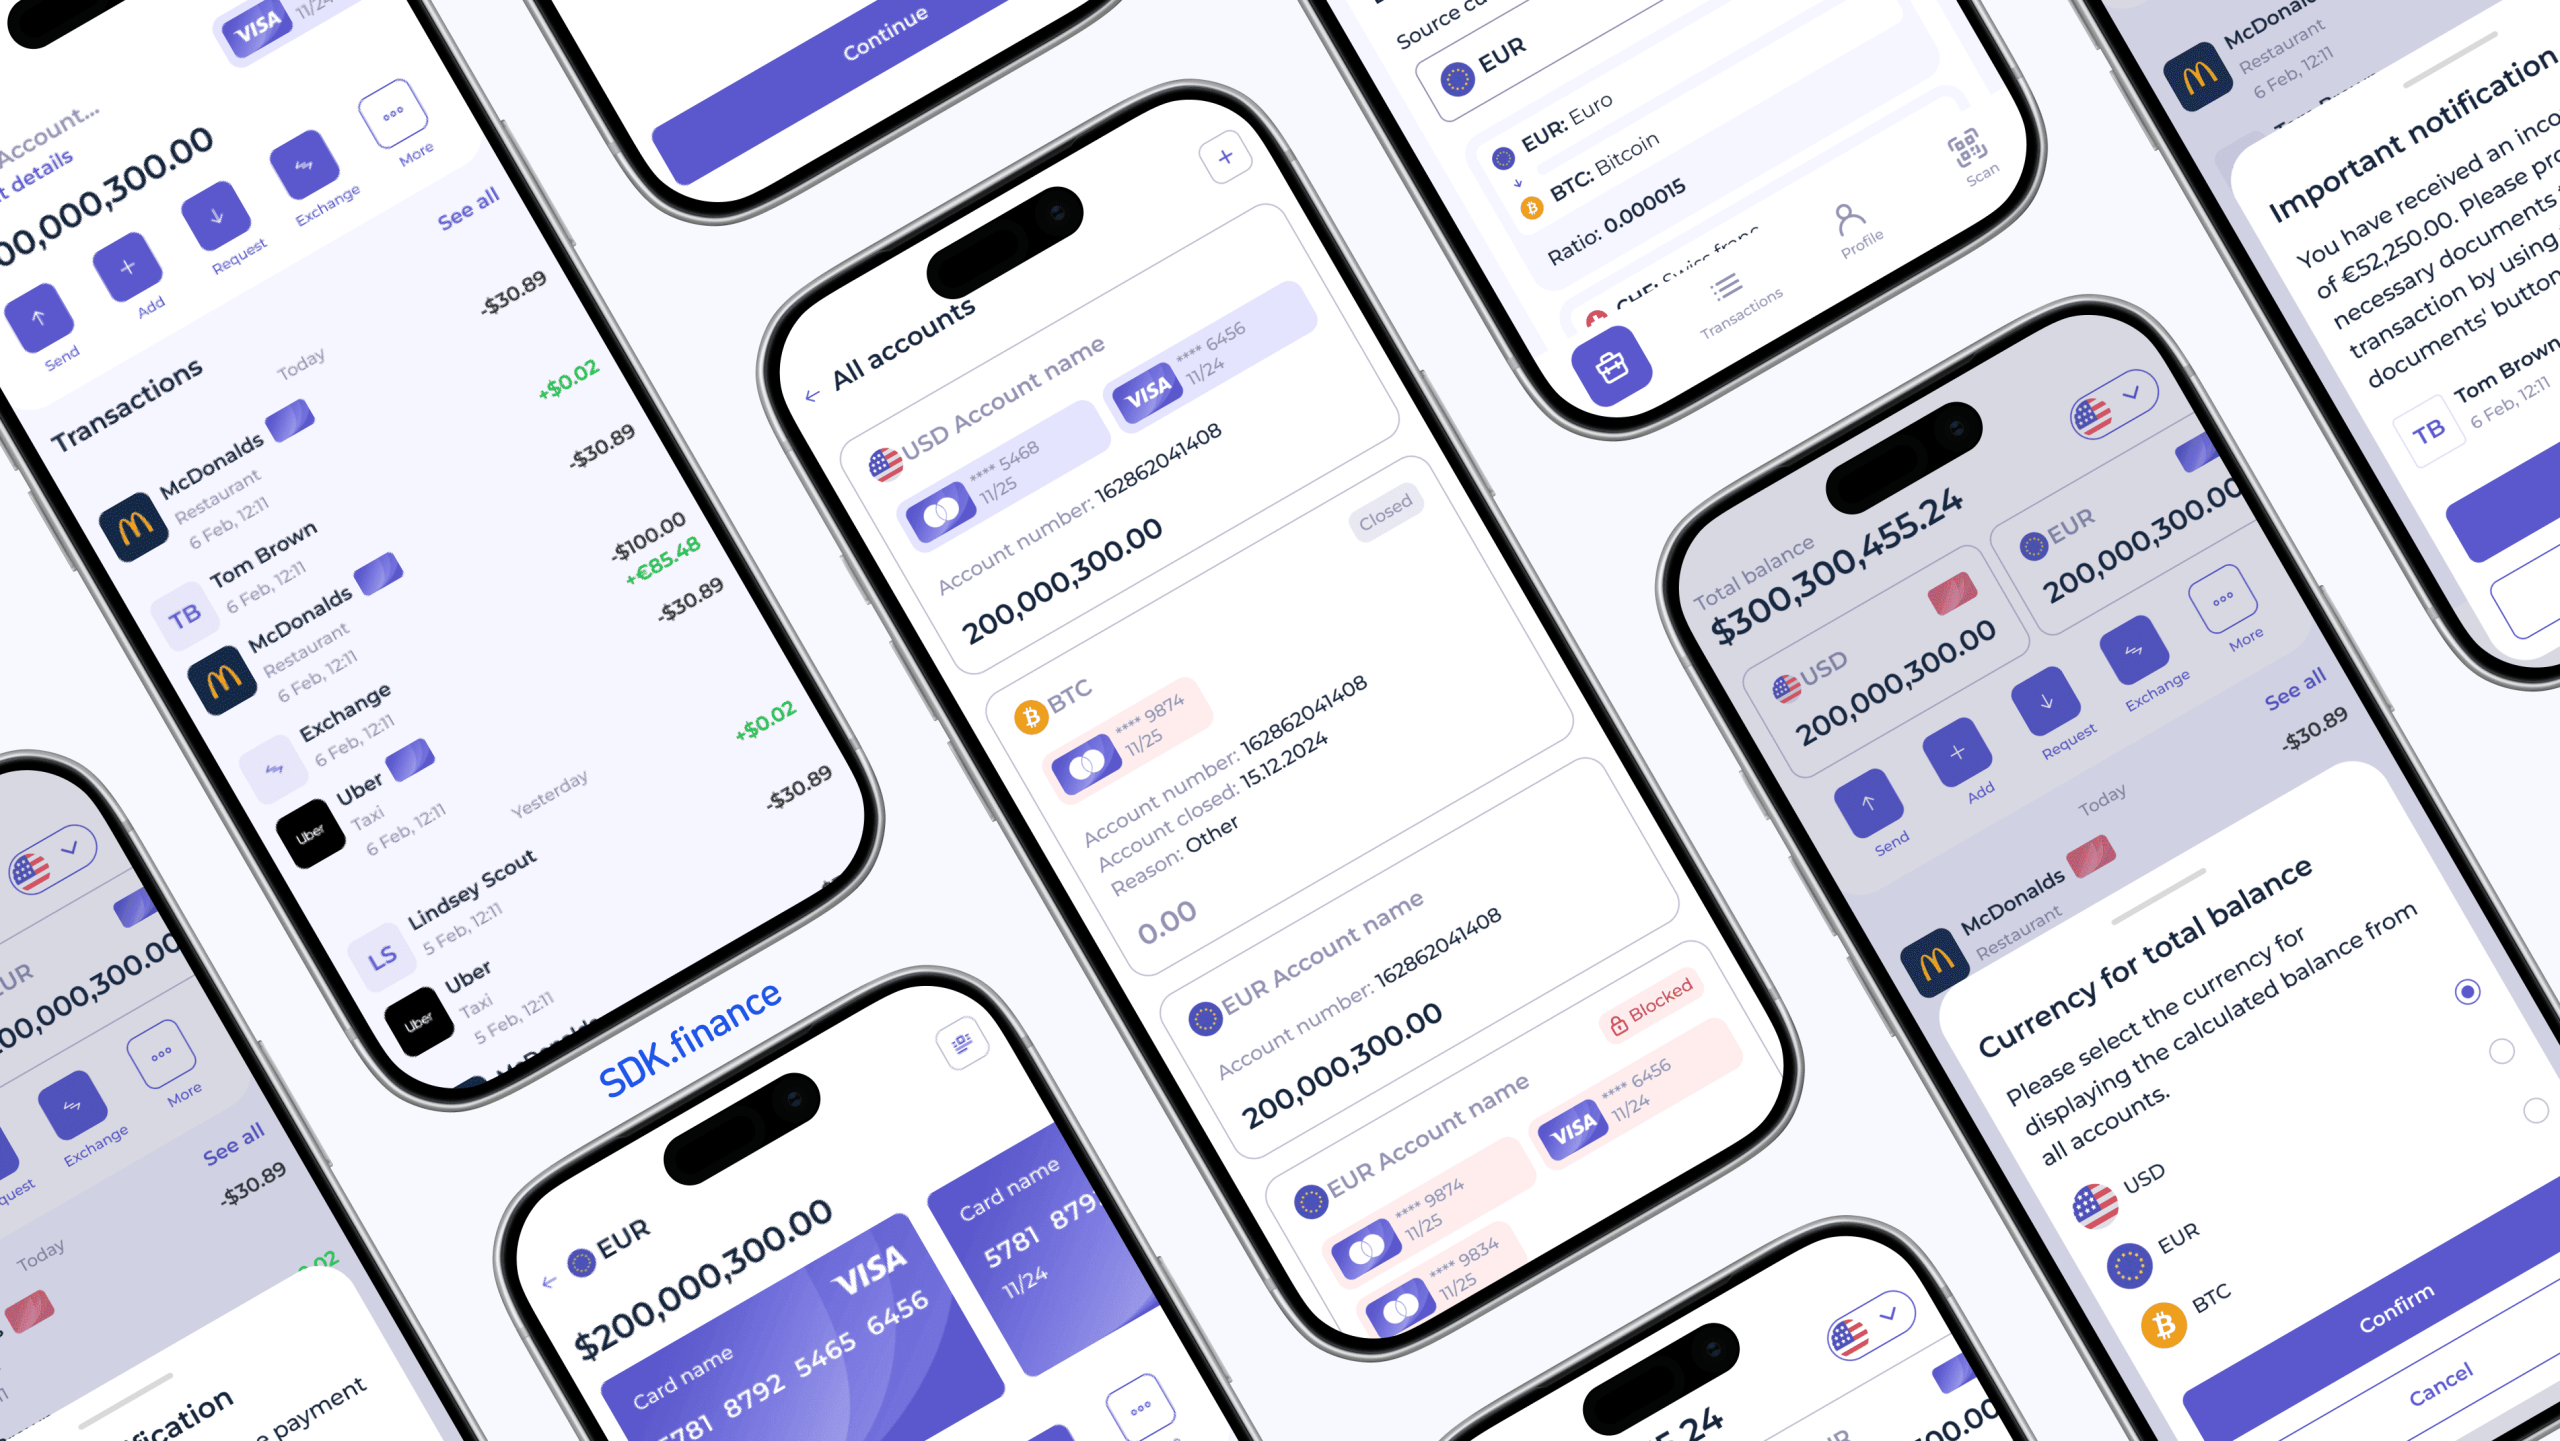
Regardez notre vidéo qui présente l’interface mobile conviviale de l’application bancaire mobile de la plateforme SDK.finance, conçue pour vous permettre de créer une banque sécurisée et riche en fonctionnalités en un temps record :
Le coût de la conception UI/UX d’une application bancaire dépend du nombre d’écrans, des plateformes prises en charge, de la complexité du produit et du niveau de personnalisation.
Un MVP bancaire numérique simple avec intégration de base, aperçu du compte et paiements nécessitera moins d’heures de conception qu’une néobanque à grande échelle avec outils de finances personnelles, gestion de cartes, banque d’entreprise, prêts et flux de travail back-office. Le budget de conception est également influencé par le nombre de rôles utilisateurs et de parcours à couvrir.
Par exemple, une application mobile orientée client peut inclure l’intégration, le KYC, la gestion des comptes, les transferts d’argent, les contrôles de carte, les notifications et les flux d’assistance. Un produit bancaire plus avancé peut également nécessiter une banque web, des panneaux d’administration, des tableaux de bord de conformité, des écrans de revue des transactions et des flux de travail de comptes professionnels.
Les coûts typiques de conception UI/UX pour une application bancaire peuvent inclure :
| Étape de conception | Coût estimé |
|---|---|
| Découverte du produit et cartographie des parcours utilisateur | De 5 000 $ à 10 000 $ |
| Prototype cliquable de base | À partir de 10 000 $ |
| Conception UX/UI et prototypage interactif | De 15 000 $ à 40 000 $ |
| Tests utilisateurs et itérations de conception | De 5 000 $ à 10 000 $ |
| Système de design complet pour applications mobiles et web | De 20 000 $ à 50 000 $+ |
L’utilisation d’interfaces mobiles et web prêtes à l’emploi peut réduire ces coûts. SDK.finance fournit des
Infrastructure technologique
L’infrastructure technologique est l’un des principaux moteurs de coûts lors de la construction d’une banque numérique. Elle influence non seulement le budget initial de mise en place, mais aussi les dépenses opérationnelles continues, l’évolutivité, la sécurité, la conformité et la fiabilité du système.
Un produit bancaire a besoin d’une infrastructure capable de prendre en charge les opérations de compte, le traitement des transactions, les intégrations API, le stockage des données, la surveillance, les sauvegardes, les contrôles d’accès et les exigences de sécurité. Le coût final dépend du modèle d’hébergement, du volume des transactions, des exigences de conformité, des règles de résidence des données et du fait que le système soit construit à partir de zéro ou déployé au-dessus d’une plateforme bancaire existante.
Hébergement cloud vs. sur site
- L’hébergement cloud est généralement l’option la plus flexible pour les banques numériques et les néobanques. Des fournisseurs cloud comme AWS, Microsoft Azure ou Google Cloud facilitent l’augmentation des ressources à mesure que le produit se développe. Pour un produit bancaire en phase de démarrage, une infrastructure cloud de base peut commencer autour de 300 $-600 $ par mois, mais les coûts peuvent augmenter à mesure que le trafic, le stockage, la surveillance, la sécurité et les exigences de conformité augmentent.
- L’hébergement sur site nécessite un investissement initial plus important en serveurs, équipements réseau, infrastructure de sécurité, maintenance et personnel technique. Les coûts de mise en place initiaux peuvent aller de 50 000 $ à 200 000 $ ou plus, selon l’échelle et les exigences de sécurité. Ce modèle peut être pertinent pour les institutions ayant des politiques internes strictes, des exigences de résidence des données ou des contraintes d’infrastructure héritée.
Infrastructure backend
Les systèmes de gestion de bases de données peuvent également influencer le budget. Les licences de bases de données commerciales peuvent coûter de 7 000 $ à 15 000 $ par an, tandis que des options open source comme PostgreSQL peuvent réduire les coûts de licence mais nécessiter davantage d’efforts d’ingénierie et de maintenance.
L’équilibrage de charge, la surveillance, la journalisation, les sauvegardes et la reprise après sinistre doivent également être inclus dans le budget d’infrastructure. Les services gérés d’équilibrage de charge peuvent coûter environ 1 000 $-3 000 $ par mois, selon le fournisseur, le volume de trafic et la configuration.
Intégration avec les systèmes financiers
- Les intégrations avec les systèmes financiers constituent un autre coût majeur lié à l’infrastructure. Une banque numérique peut avoir besoin de se connecter à des processeurs de paiement, des émetteurs de cartes, des fournisseurs KYC, des outils AML, des systèmes comptables, des services de notification et d’autres plateformes tierces.
- Les intégrations de passerelles de paiement incluent souvent des frais basés sur les transactions. Selon le fournisseur, les coûts peuvent aller de 0,30 $ à 0,50 $ par transaction, plus des frais en pourcentage d’environ 1,5 % à 2,9 % du montant de la transaction.
- Les intégrations de cœur bancaire peuvent être plus coûteuses, surtout lorsqu’un développement sur mesure est requis. La connexion à un système de cœur bancaire ou la construction autour de celui-ci peut coûter de 100 000 $ à 500 000 $, selon la complexité, le nombre d’API, les exigences de conformité et le niveau de personnalisation.
L’utilisation d’une plateforme bancaire prête à l’emploi avec des API préconstruites et des
Équipe de développement
L’équipe de développement a un impact majeur sur le coût global de construction d’une application bancaire ou d’une banque numérique. La taille de l’équipe, son niveau d’expérience, sa localisation, sa pile technique et son modèle de livraison influencent tous le budget final. Cependant, pour les projets bancaires et FinTech, l’expérience générale en développement logiciel ne suffit pas.
L’équipe doit avoir une expertise avérée dans la banque, les paiements, la conformité, la sécurité, les intégrations et l’architecture des produits financiers. Les logiciels bancaires impliquent des données client sensibles, une logique transactionnelle, des exigences réglementaires, des pistes d’audit, des flux de travail KYC/AML et des intégrations avec des prestataires de paiement, des émetteurs de cartes et des systèmes de cœur bancaire. Une équipe sans expérience pertinente dans la banque ou la FinTech peut sous-estimer la complexité, augmenter le risque de livraison et générer ultérieurement des reprises coûteuses.
Tarifs horaires de développement logiciel sur mesure par rôle et par pays
Les tarifs horaires varient selon l’ancienneté du spécialiste, sa localisation, son expérience FinTech et le modèle d’engagement. Les logiciels bancaires et de paiement nécessitent généralement des ingénieurs plus expérimentés, des architectes de solutions, des spécialistes QA, DevOps et sensibles à la conformité, de sorte que les tarifs de marché les plus bas ne sont pas toujours l’option la plus sûre.
| Région | Rôles business et design | Rôles développement et QA | Architecture, DevOps et conformité |
|---|---|---|---|
| Amérique du Nord | 70 $-150 $/heure | 60 $-170 $/heure | 100 $-220 $/heure |
| Europe occidentale | 60 $-130 $/heure | 50 $-150 $/heure | 80 $-180 $/heure |
| Europe centrale et orientale | 35 $-80 $/heure | 30 $-90 $/heure | 50 $-120 $/heure |
| Amérique latine | 35 $-80 $/heure | 30 $-90 $/heure | 50 $-120 $/heure |
| Asie du Sud | 20 $-60 $/heure | 20 $-70 $/heure | 35 $-90 $/heure |
Ces tarifs sont indicatifs et peuvent varier selon la complexité du projet, la réputation du prestataire et le niveau d’expertise bancaire ou FinTech requis. Pour une banque numérique, l’expérience sectorielle est cruciale : choisir une équipe moins chère sans connaissances en paiement, conformité, sécurité ou cœur bancaire peut augmenter le risque de retards, de reprises et de problèmes réglementaires.
Create your digital banking solution in weeks
Lancement du produit et maintenance
Après un développement bancaire réussi, il existe des coûts récurrents liés au lancement du produit et à sa maintenance. Vous trouverez ci-dessous des coûts approximatifs pour ces activités, basés sur les prix du marché.
Coûts de lancement du produit
Pour créer de la notoriété et stimuler l’adoption par les utilisateurs, investissez dans des stratégies marketing telles que la publicité numérique, les relations publiques et les promotions. Cela peut aller de 5 000 $ et plus, selon l’ampleur et les canaux utilisés.
Coûts de maintenance continue
Les mises à jour régulières, les corrections de bugs et les améliorations de fonctionnalités peuvent ajouter 5 000 $ par mois, selon la fréquence et la complexité des mises à jour.
Le maintien d’une équipe de support pour gérer les demandes des utilisateurs, les problèmes et les retours. Cela peut coûter à partir de 3 000 $ par mois, selon la taille de l’équipe de support et le volume des demandes.
Répartition en pourcentage des coûts de développement bancaire
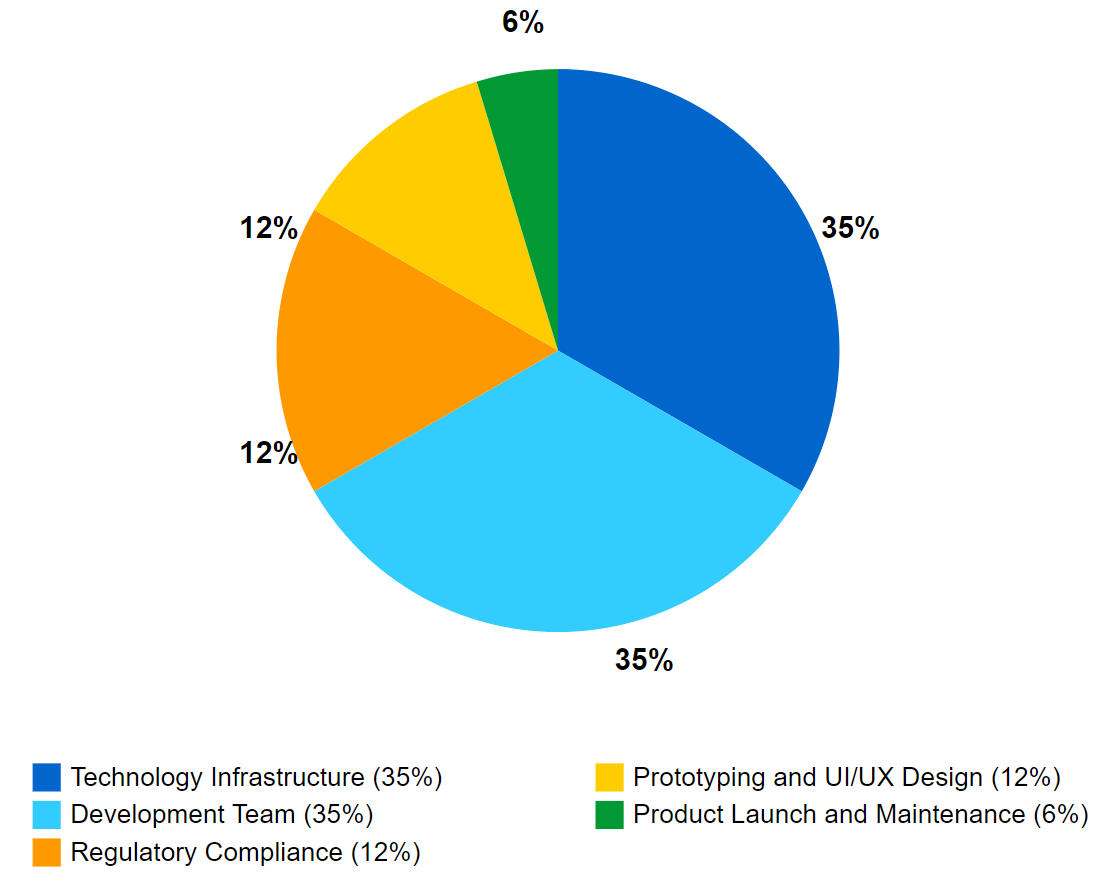
Le coût de création d’une banque est considérable et peut varier largement en fonction de nombreux facteurs. Il est essentiel de mener des recherches approfondies, de consulter des experts et d’élaborer un plan d’affaires détaillé pour estimer avec précision les coûts impliqués et prendre des décisions éclairées.
Comment SDK.finance aide à réduire le coût et le temps de construction d’une banque numérique
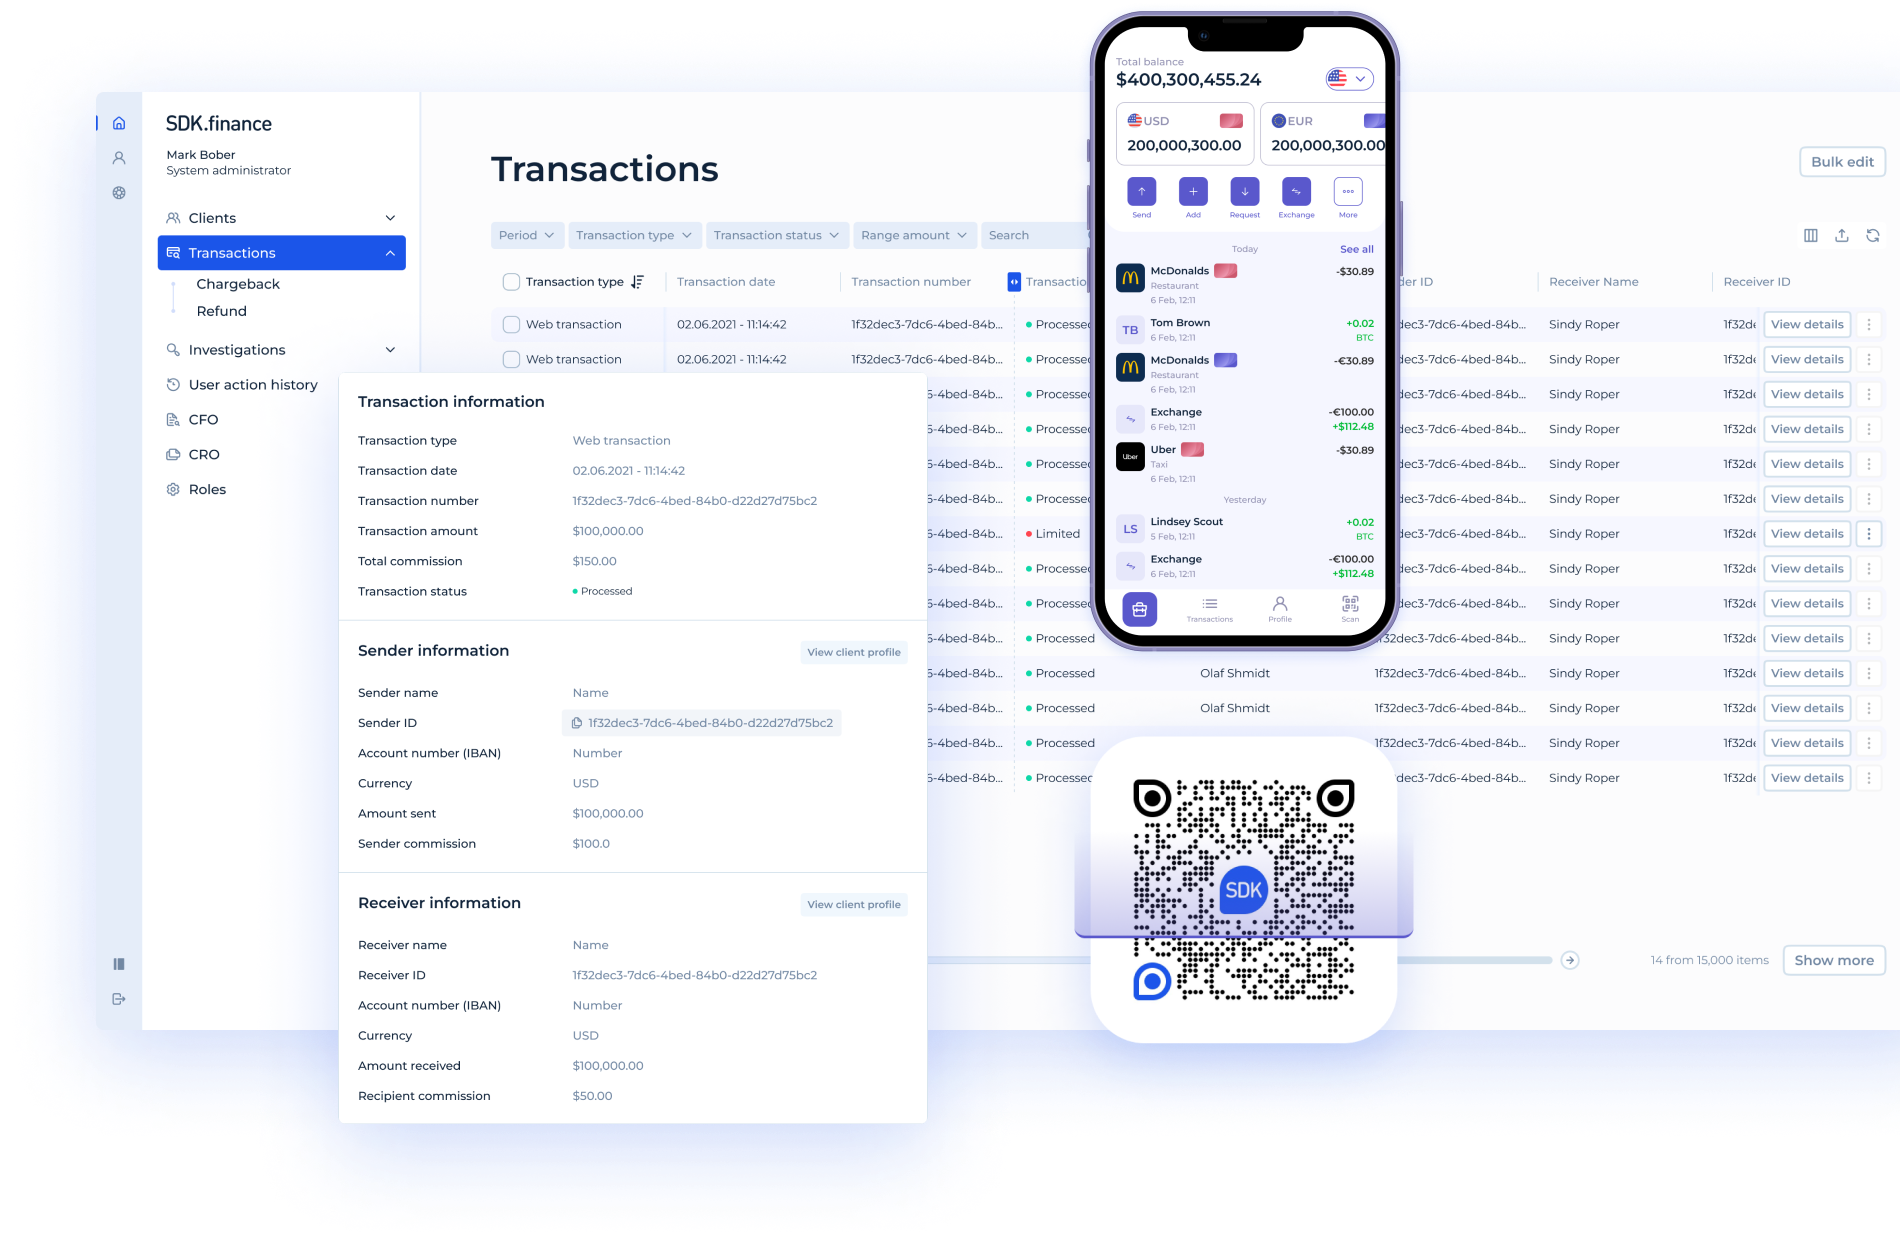
Construire une banque à partir de zéro nécessite un budget important, une équipe de développement FinTech expérimentée, des connaissances réglementaires, des fonctionnalités de cœur bancaire, des intégrations de paiement, des outils back-office, une infrastructure et une maintenance continue. Pour de nombreuses entreprises, le plus grand moteur de coût n’est pas seulement le développement lui-même, mais aussi le temps passé à concevoir, construire, tester, intégrer et stabiliser tous les composants de base avant le lancement.
SDK.finance aide à réduire ces coûts grâce à une
La plateforme peut accélérer jusqu’à 70 % du processus de développement en fournissant des fonctionnalités prêtes à l’emploi, des API, des outils back-office et des capacités d’intégration. Cela aide à réduire la charge d’ingénierie, à raccourcir le délai de mise sur le marché et à diminuer les risques associés à la construction d’une infrastructure bancaire complexe à partir de zéro.
Principales fonctionnalités de banque numérique de SDK.finance
SDK.finance fournit un ensemble de fonctionnalités flexibles pour lancer et faire évoluer des produits bancaires numériques et de paiement, notamment :
- Comptes multidevises
- Paiements et transferts d’argent
- Transferts P2P
- Change de devises
- Intégrations d’émission de cartes
- Gestion des clients
- Gestion des transactions
- Frais et limites configurables
- Outils back-office
- Intégrations basées sur des API
- Interfaces mobiles et web
En utilisant SDK.finance, les entreprises peuvent éviter une grande partie du coût et de la complexité liés à la construction d’un système bancaire numérique à partir de zéro. La plateforme vous offre une base technique prête à l’emploi tout en permettant la personnalisation de votre logique métier, de l’expérience client, des exigences de conformité et de votre stratégie de mise sur le marché.
Launch your digital bank in weeks, not years
En résumé
Le coût de création ou de construction d’une banque dépend de la licence, du capital réglementaire, de la conformité, du périmètre du produit, de l’infrastructure, des intégrations, de l’équipe de développement et de la maintenance continue. Une banque entièrement agréée peut nécessiter plusieurs millions de dollars pour être lancée, tandis qu’une banque numérique ou une néobanque peut réduire les coûts initiaux en utilisant des partenaires agréés, des logiciels bancaires prêts à l’emploi et une infrastructure FinTech modulaire. L’étape la plus importante consiste à définir le type de produit bancaire que vous souhaitez construire, à estimer les fonctionnalités requises et à choisir la bonne approche de développement.
Construire tout à partir de zéro offre un contrôle total, mais augmente aussi le coût et le risque technique et allonge les délais. Des plateformes prêtes à l’emploi comme SDK.finance aident à réduire le temps de développement, à optimiser les coûts d’ingénierie et à accélérer le lancement en fournissant des fonctionnalités de cœur bancaire, des API, des outils back-office et des interfaces personnalisables dès le départ. Cela permet aux entreprises de concentrer leurs ressources sur la stratégie de marché, la conformité, les intégrations et l’acquisition de clients plutôt que de reconstruire toute l’infrastructure bancaire à partir de zéro.
Prêt à réduire le coût de construction de votre banque numérique ? Utilisez SDK.finance pour réduire le temps de développement, diminuer les coûts d’ingénierie et concentrer vos ressources sur la conformité, les intégrations, l’image de marque et l’acquisition de clients.

