


Solutions de banque numérique pour les banques, les EMI et les sociétés FinTech
SDK.finance fournit des solutions bancaires conçues pour alimenter les banques, les institutions financières réglementées et les prestataires de services de paiement agréés. La plateforme combine un backend bancaire modulaire avec plus de 650 API pour prendre en charge la gestion des comptes, le traitement des paiements, les opérations de cartes et les workflows de conformité au sein d’un environnement bancaire unique.
Conçue pour les banques, les établissements de monnaie électronique (EMIs) et les sociétés FinTech, SDK.finance prend en charge les intégrations d’émission de cartes, la connectivité aux passerelles de paiement, l’infrastructure IBAN, la surveillance AML et les outils de reporting, formant un système bancaire structuré et auditable plutôt qu’une simple couche applicative autonome.
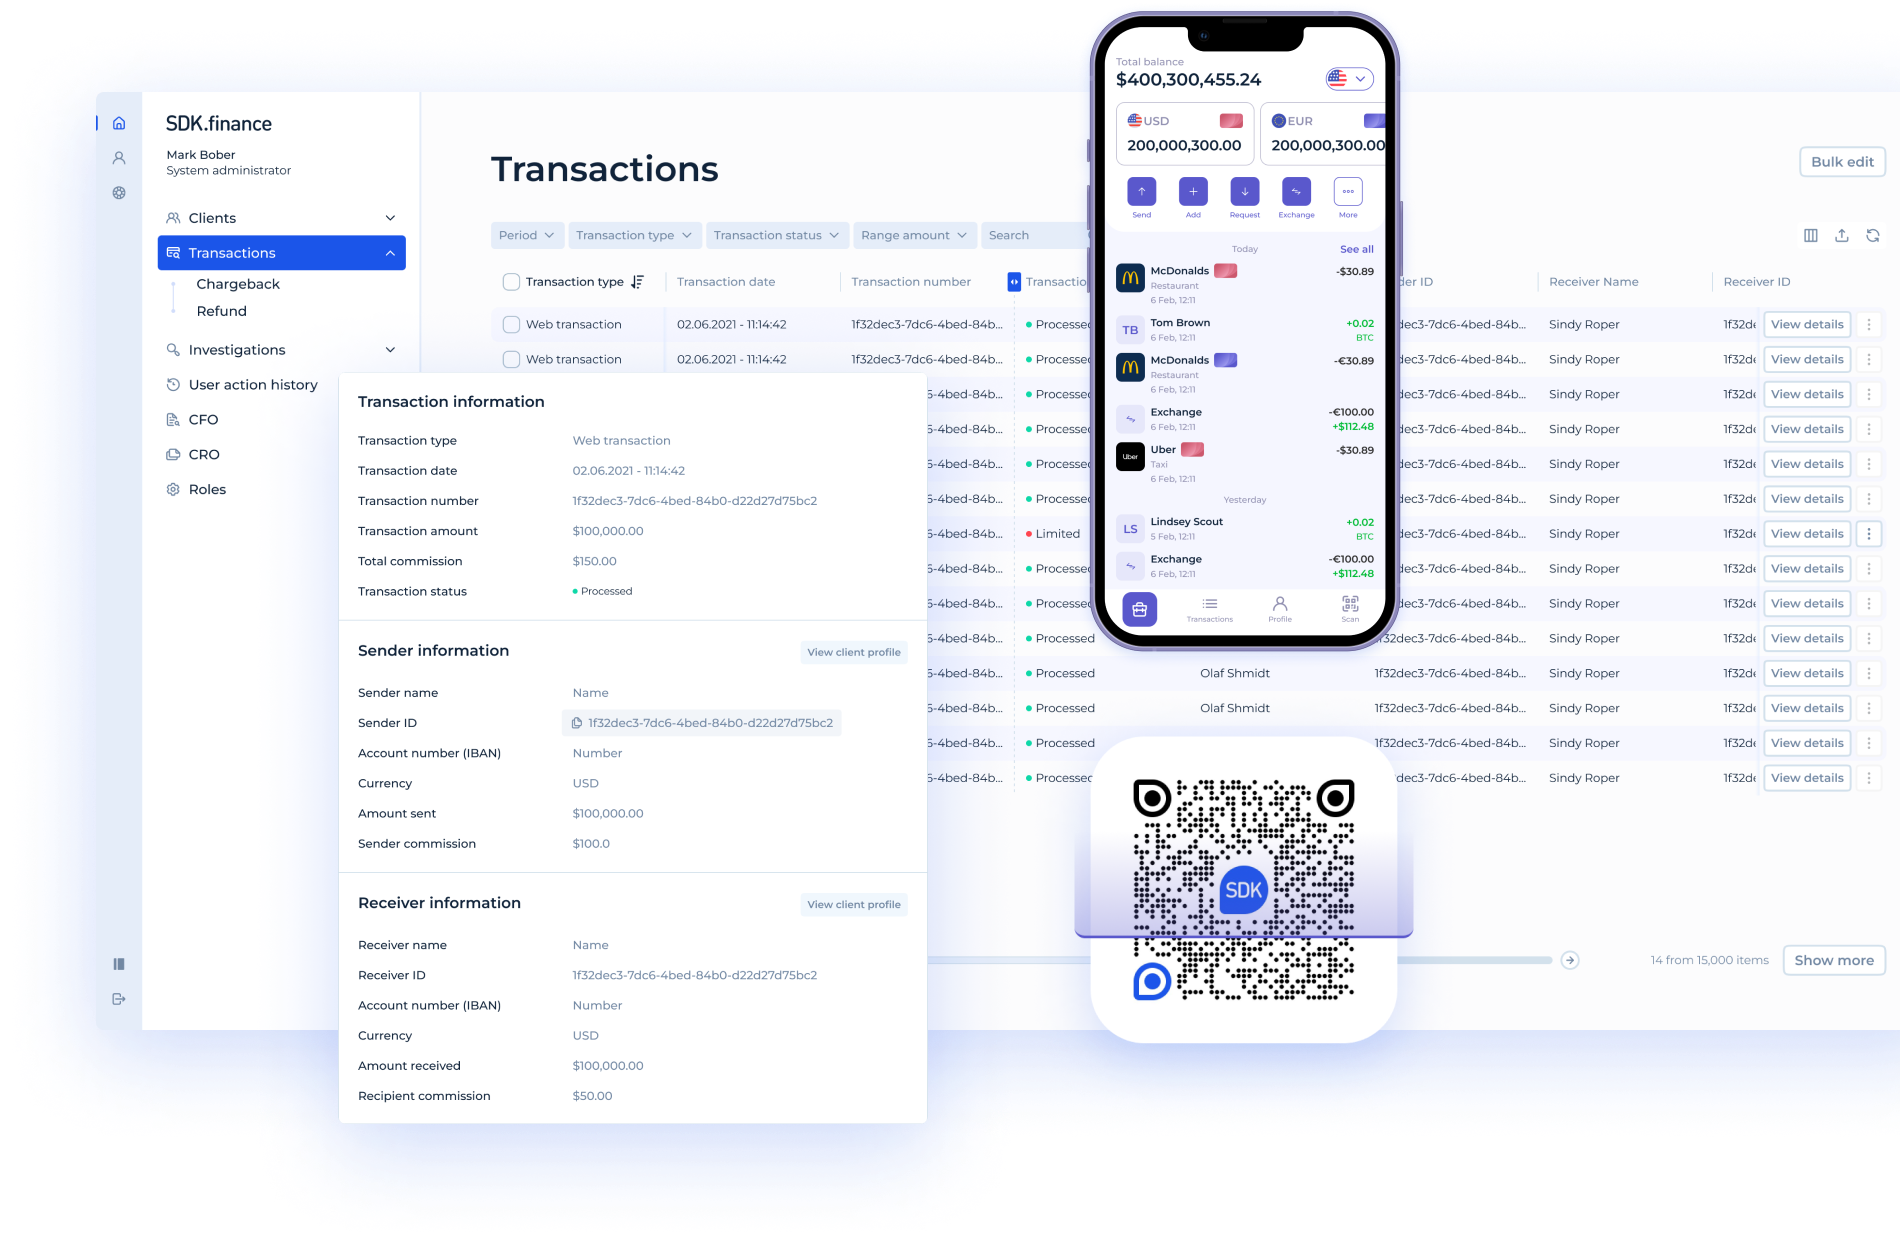
Que sont les solutions de banque numérique ?
Une solution de banque numérique est l’infrastructure backend qui permet aux institutions financières de fournir des services bancaires via des canaux numériques. Elle gère le traitement des transactions de base, la logique des comptes, l’exécution des paiements, les opérations de cartes et les flux de conformité au sein d’un système structuré et vérifiable.
Contrairement à une interface de banque en ligne, qui se concentre sur la couche destinée au client, le logiciel de banque numérique fonctionne au niveau opérationnel et comptable. Il garantit que chaque dépôt, transfert, frais, transaction par carte et opération de règlement est enregistré, rapproché et traité en temps réel.
Les solutions de banque numérique diffèrent des solutions de cœur bancaire traditionnelles par leur périmètre et leur flexibilité. Les systèmes de cœur bancaire ont historiquement été conçus pour des modèles bancaires fondés sur les agences. Les plateformes modernes de banque numérique sont construites autour d’une architecture API-first, de services modulaires et d’un traitement en temps réel pour prendre en charge la banque mobile, la finance embarquée et des produits financiers multicanaux.
Une approche pilotée par API permet aux institutions de s’intégrer à des prestataires KYC, des émetteurs de cartes, des passerelles de paiement, des services Open Banking et des systèmes financiers externes sans restructurer le noyau. Le traitement en temps réel assure des mises à jour exactes des soldes, une comptabilisation immédiate des transactions et une comptabilité en partie double cohérente sur tous les canaux.
Pourquoi les solutions de banque numérique comptent en 2026
La banque numérique est devenue le modèle opérationnel principal pour de nombreuses banques, EMI et prestataires de paiement. Selon Statista, les revenus mondiaux des plateformes de banque numérique devraient dépasser 40 milliards USD dans les années à venir, ce qui reflète une demande soutenue pour des services financiers mobiles d’abord et pilotés par API.
Des recherches de McKinsey & Company montrent qu’une majorité de clients bancaires dans les marchés développés s’appuie sur les canaux numériques comme principal point d’interaction. Ce changement oblige les institutions à moderniser l’infrastructure backend, et pas seulement les applications destinées aux clients.

Dans le même temps, Gartner indique que les systèmes de core banking hérités restent une contrainte importante pour la transformation numérique. Les architectures en couches, dans lesquelles de nouvelles interfaces dépendent de moteurs de traitement obsolètes, créent souvent des goulots d’étranglement d’intégration et une complexité opérationnelle.
À mesure que les services financiers s’étendent à la finance embarquée, à l’open banking et aux paiements transfrontaliers, les institutions ont besoin d’une infrastructure modulaire, API-first, capable de traitement en temps réel, de prise en charge multidevise et de reporting réglementaire. En 2026, l’avantage concurrentiel dépend de la stabilité et de la scalabilité du socle transactionnel derrière les produits numériques.

Vous recherchez une solution de banque numérique évolutive ?
Parlez avec notre équipe pour découvrir comment SDK.finance peut servir d’infrastructure backend pour votre produit bancaire ou de paiement.
Contactez-nousComposants essentiels des solutions de banque numérique
Les solutions de banque numérique reposent sur plusieurs couches interconnectées qui garantissent un traitement cohérent des transactions, la conformité réglementaire et le contrôle opérationnel. Ces composants constituent l’épine dorsale d’une infrastructure moderne de banque numérique.
Grand livre et moteur de transactions
Un grand livre transactionnel en temps réel constitue la base de l’infrastructure de banque numérique. Ses principales capacités incluent :
-
la comptabilité en partie double pour chaque événement financier
-
la comptabilisation atomique des transactions afin de maintenir la cohérence des soldes
-
des mises à jour des soldes en temps réel sur l’ensemble des comptes
-
un traitement à haut débit mesuré en milliers de transactions par seconde
-
la prise en charge multi-actifs, y compris les devises fiduciaires, les actifs numériques et des unités internes personnalisées
-
des pistes d’audit complètes pour le rapprochement et l’examen réglementaire
Ce moteur garantit l’intégrité comptable sur l’ensemble des couches du produit.
Intégration client et KYC/KYB
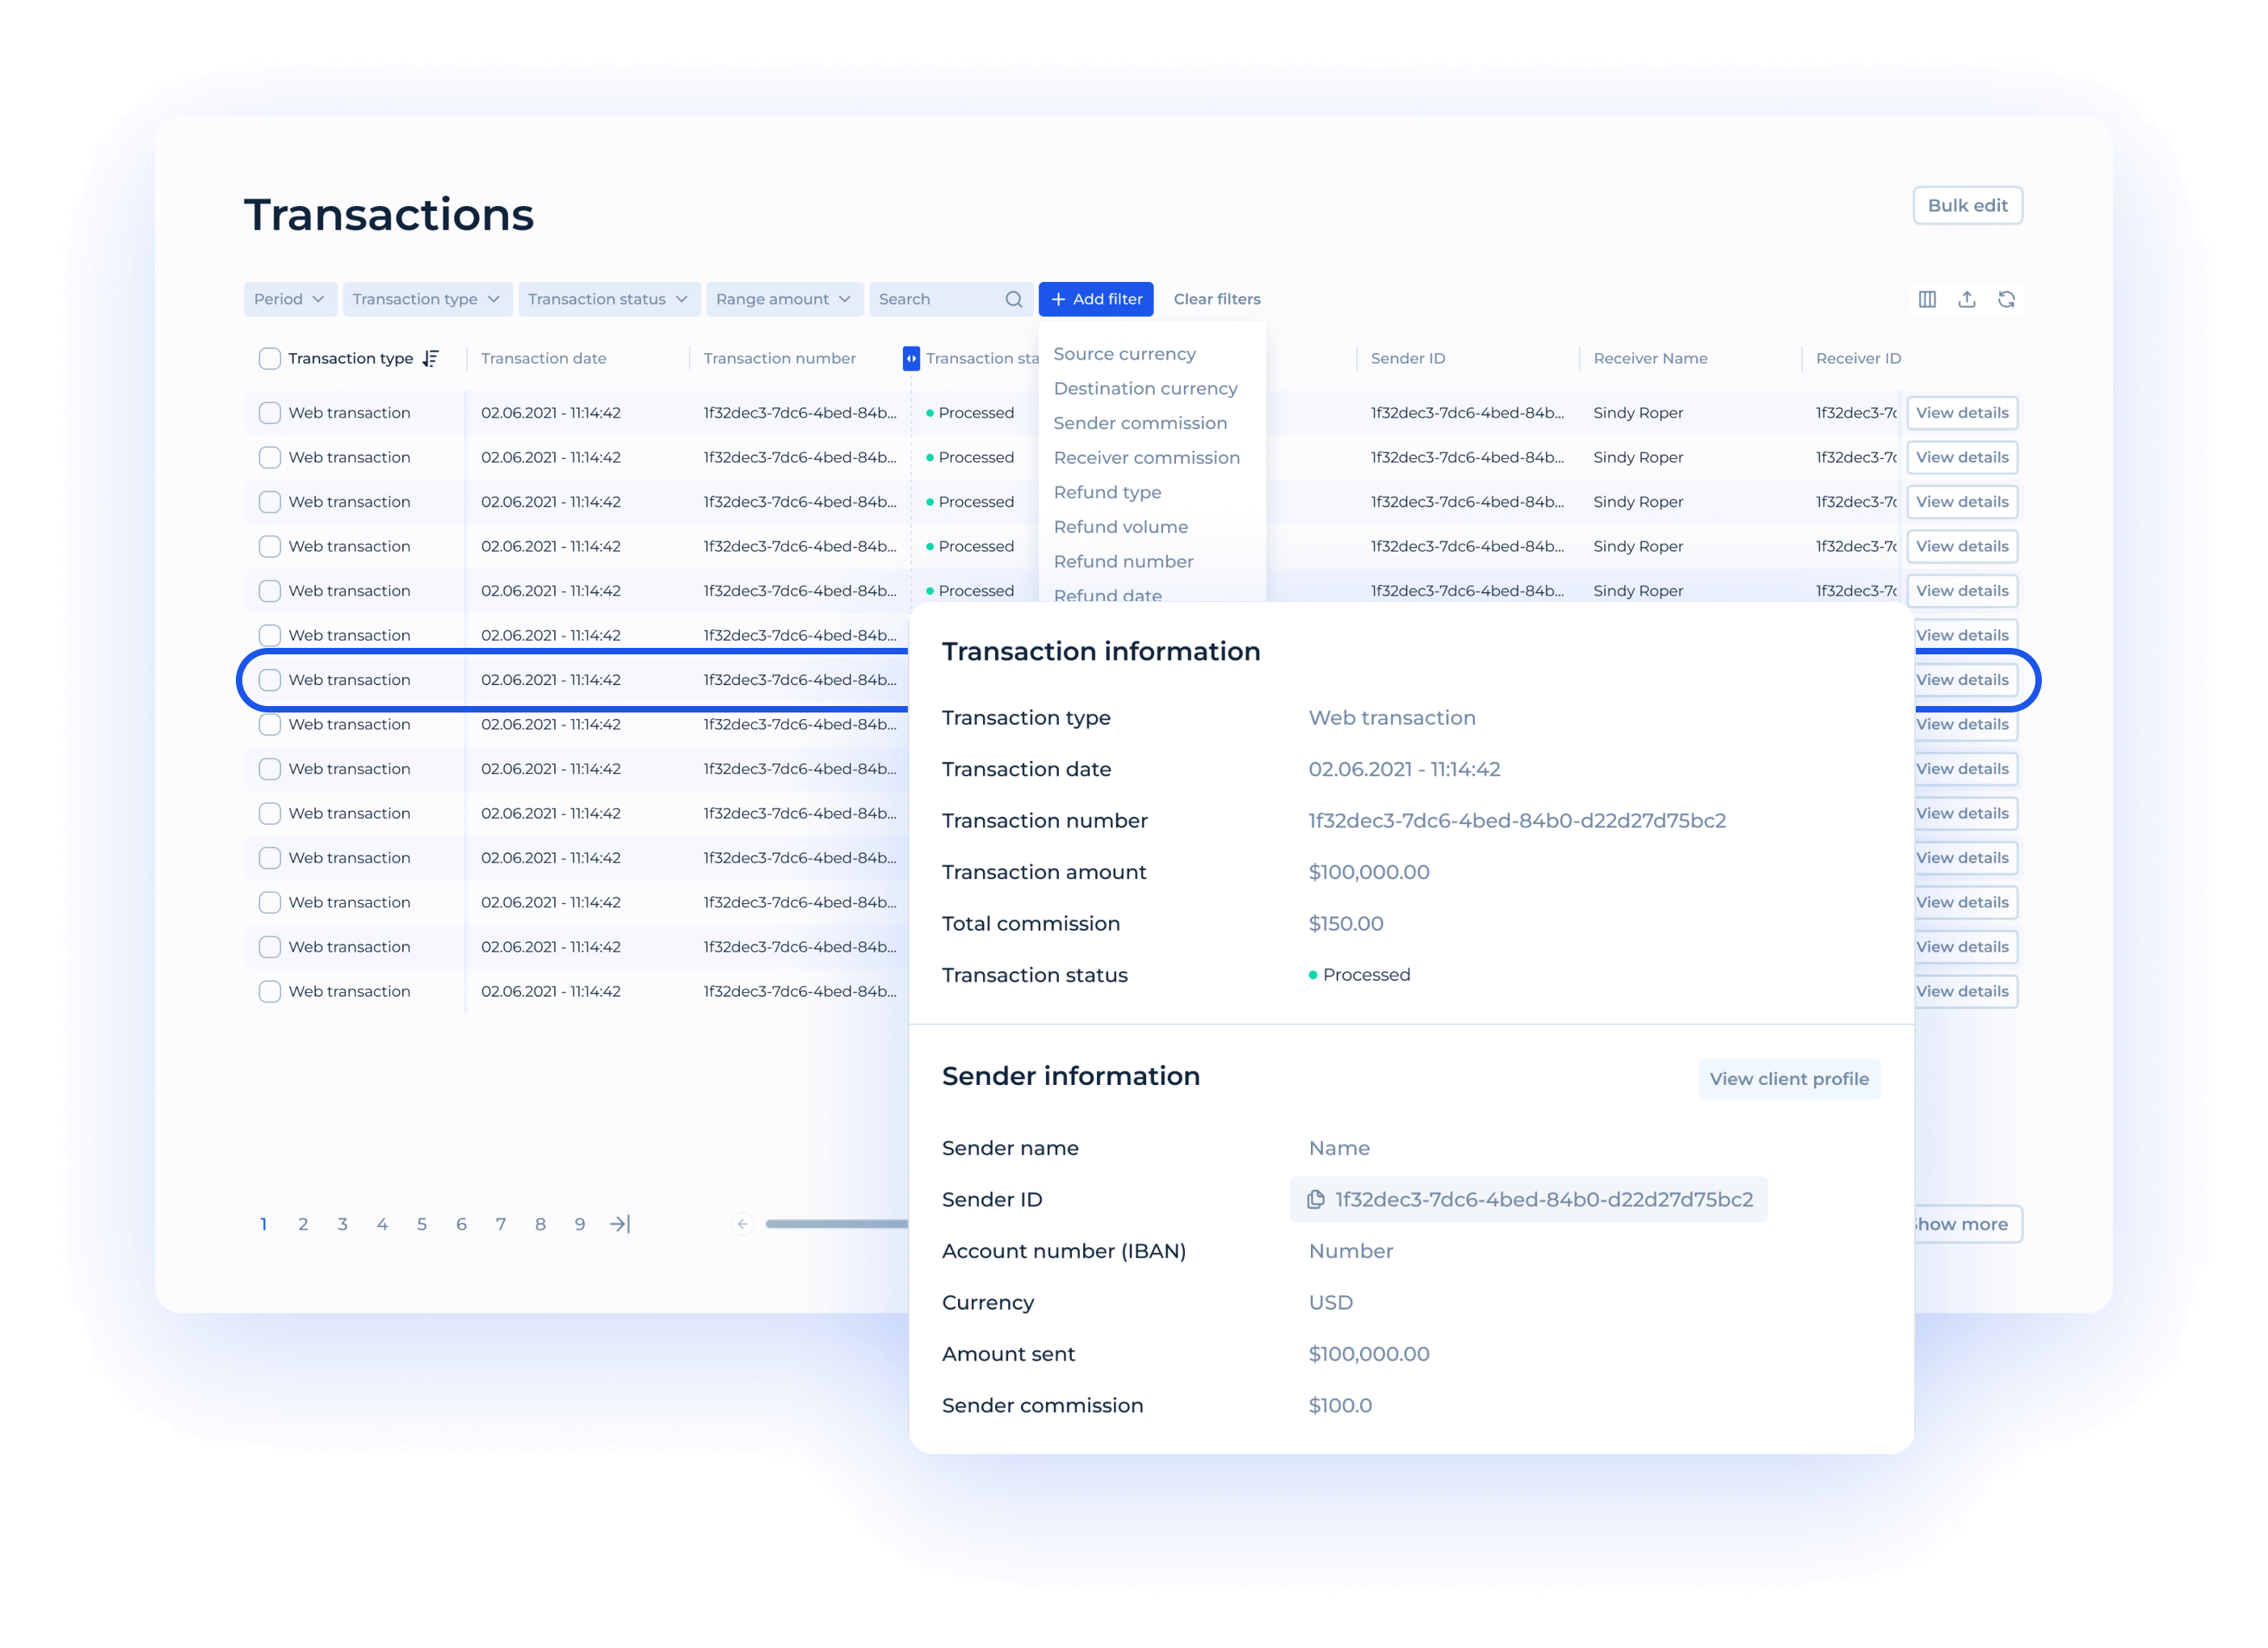
Des parcours d’intégration structurés sont essentiels pour les institutions réglementées. Le logiciel de banque numérique fournit généralement :
-
des parcours d’intégration configurables pour les particuliers et les entreprises
-
l’intégration avec des prestataires externes KYC et KYB
-
la vérification des documents et les processus de contrôle
-
le scoring des risques et le suivi du statut de conformité
-
une surveillance continue intégrée à la gestion du cycle de vie des comptes
La logique de conformité est intégrée directement dans les opérations backend plutôt que gérée comme une couche distincte.
Comptes multidevises et actifs numériques
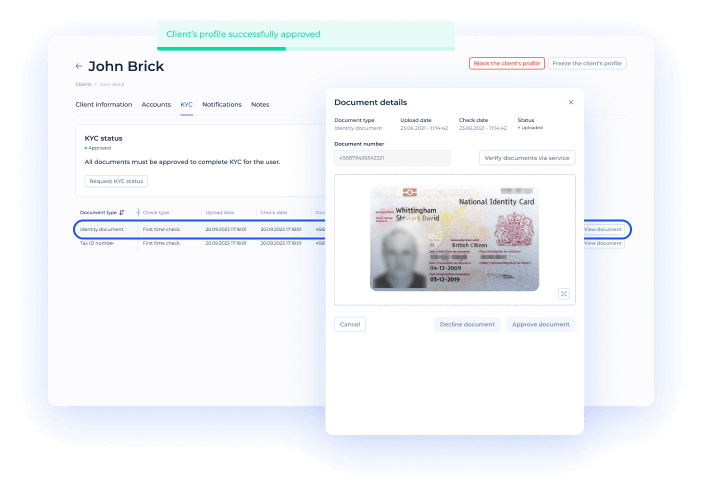
Les plateformes bancaires modernes fonctionnent par défaut dans des environnements multidevises. Les fonctionnalités clés comprennent :
-
la gestion de plusieurs devises fiduciaires au sein d’un seul profil client
-
la gestion automatisée des taux de change et la logique de conversion de devises
-
des structures de frais et de commissions configurables
-
la prise en charge des actifs numériques et des soldes tokenisés
-
le reflet unique du grand livre pour tous les types d’actifs
Tous les soldes restent pris en compte au sein d’un seul cadre comptable.
Paiements et émission de cartes
Les logiciels de banque numérique doivent prendre en charge des workflows complets de paiement et de cartes, notamment :
-
les virements entrants et sortants
-
les paiements nationaux et transfrontaliers
-
l’intégration avec des passerelles de paiement et des systèmes de compensation
-
la connectivité avec le sponsor BIN et le processeur de cartes
-
le routage des transactions et la gestion de l’autorisation
-
l’attribution d’IBAN et la liaison de comptes
-
la gestion du règlement et du rapprochement
Ces fonctions opèrent au sein de la même infrastructure backend afin de garantir la fiabilité opérationnelle.
Back-office et contrôle opérationnel
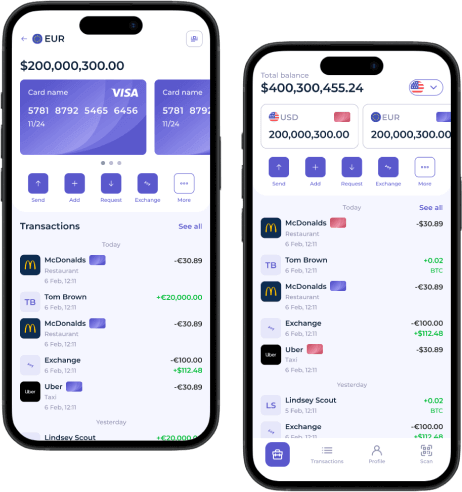
Un environnement de back-office structuré prend en charge la gouvernance opérationnelle et l’auditabilité. Les fonctionnalités principales comprennent :
-
le contrôle d’accès basé sur les rôles pour les équipes opérationnelles
-
les outils de surveillance et de revue des transactions
-
les espaces de travail AML et de gestion de la fraude
-
les frais, limites et paramètres produit configurables
-
les modules de rapprochement et les outils de reporting
-
les journaux d’activité détaillés des utilisateurs et les pistes d’audit
Cette couche assure la transparence et la préparation réglementaire à grande échelle.

Architecture des plateformes de banque numérique modernes
Les plateformes de banque numérique modernes sont construites comme des infrastructures modulaires et multicouches plutôt que comme des systèmes bancaires monolithiques. L’architecture détermine l’efficacité avec laquelle une institution peut passer à l’échelle, s’intégrer à des partenaires et introduire de nouveaux produits financiers sans réécrire la logique de base.
Une architecture de banque numérique robuste comprend généralement les éléments structurels suivants.

Fondation de grand livre en temps réel
SDK.finance est construit autour d’un grand livre en partie double en temps réel qui enregistre chaque transaction de manière cohérente sur l’ensemble des comptes. Cela garantit l’intégrité des soldes, un rapprochement précis et une visibilité complète de l’audit pour les opérations financières réglementées.

Prise en charge multi-actifs et multi-devises
Le système prend en charge plusieurs devises fiat, des actifs numériques et des types de solde personnalisés au sein d’un cadre comptable unifié. La logique de change, l’application des frais et les flux de règlement s’exécutent au sein de la même structure de registre comptable.

Couche d’intégration pilotée par API
Avec plus de 570 API, SDK.finance permet une intégration structurée avec des fournisseurs KYC, des passerelles de paiement, des processeurs de cartes, des services Open Banking et des systèmes financiers externes, sans modifier la logique comptable de base.

Backend bancaire modulaire
La plateforme fournit un backend modulaire couvrant les comptes, les paiements, les cartes, les limites, les frais et les flux de travail de conformité. Chaque domaine fonctionnel peut être configuré indépendamment sans restructurer le moteur de transaction principal.

Infrastructure de cartes et de paiements
La plateforme prend en charge les paiements entrants et sortants, l’attribution d’IBAN, les intégrations avec des sponsors BIN, l’acheminement des transactions, la gestion de l’autorisation et le traitement du règlement au sein d’un environnement backend unique.

Contrôle opérationnel et de conformité
Un back-office structuré offre un accès basé sur les rôles, la surveillance des transactions, des outils de rapprochement, des workflows AML et des capacités de reporting afin de garantir la transparence et la préparation réglementaire.
Modèles de déploiement pour les solutions de banque numérique
L’infrastructure de banque numérique doit s’aligner sur les exigences réglementaires, les politiques informatiques internes et les plans de scalabilité à long terme. Les plateformes modernes prennent généralement en charge plusieurs approches de déploiement.

Licence du code source
AvailableUn achat unique qui donne la pleine propriété de la base de code de la plateforme. Cette option est idéale pour les entreprises et les institutions financières qui exigent un contrôle maximal, une personnalisation illimitée et une indépendance vis-à-vis du fournisseur. Avec la licence de code source, vous pouvez héberger la solution sur site ou dans l’infrastructure cloud de votre choix.

SaaS
AvailableUn modèle par abonnement conçu pour les startups et les fintechs en croissance qui ont besoin d’un lancement rapide avec des coûts initiaux minimaux. L’option SaaS vous donne accès à l’environnement logiciel bancaire en marque blanche complet, aux applications mobiles et web prêtes à l’emploi, ainsi qu’aux mises à jour continues gérées par SDK.finance.
Qui utilise les logiciels de banque numérique ?
Les logiciels de banque numérique sont utilisés par des institutions financières réglementées et des organisations axées sur la technologie qui ont besoin d’une infrastructure structurée de traitement des transactions et de comptabilité. Les segments d’utilisateurs typiques incluent :


Solutions de banque numérique SDK.finance

Grand livre transactionnel en temps réel
Au cœur de la plateforme se trouve un grand livre transactionnel en partie double en temps réel qui enregistre chaque événement financier de manière cohérente sur l’ensemble des comptes. Tous les dépôts, transferts, frais, règlements et transactions de carte sont enregistrés de manière atomique afin de maintenir l’intégrité des soldes et la précision de l’audit.

60+ modules fonctionnels
La plateforme comprend plus de 60 modules configurables couvrant les comptes, les portefeuilles, les paiements, les cartes, les plafonds, les flux de conformité, la logique de trésorerie et le reporting. Chaque module fonctionne au sein du même cadre fondé sur un registre comptable.

570+ API
SDK.finance fournit plus de 570 API REST pour une intégration structurée avec des fournisseurs KYC, des passerelles de paiement, des processeurs de cartes, des services Open Banking et des systèmes internes. Toutes les intégrations se connectent directement au moteur de transactions central.

Backend certifié PCI DSS Niveau 1
Le backend de la plateforme est certifié PCI DSS Niveau 1, prenant en charge le traitement sécurisé des données liées aux cartes et la conformité aux normes internationales de sécurité des paiements.

Frontend web et mobile multilingue
SDK.finance fournit un frontend web et mobile multilingue prêt à déployer, qui se connecte à la même infrastructure backend et aux mêmes API. L’interface prend en charge la localisation, un branding configurable et un accès utilisateur basé sur les rôles, tout en conservant une logique de transaction cohérente au cœur du système.

Support des crypto-actifs et des actifs numériques
La plateforme prend en charge la logique comptable et opérationnelle des actifs numériques, en parallèle des devises fiat, au sein de la même structure de registre comptable. Elle permet la gestion des soldes internes, les flux crypto-vers-fiat et l’intégration avec des prestataires de garde et des prestataires d’on-ramp et de off-ramp, sans séparer les modèles comptables entre les systèmes.

Mises à jour continues
Conservez la possibilité de personnaliser et de faire évoluer votre solution tout en bénéficiant de nos mises à jour, correctifs et améliorations réguliers.
Success stories de nos clients

 Acceptation des paiements
Geidea – 75 % du marché de l’acquisition en Arabie saoudite
En savoir plus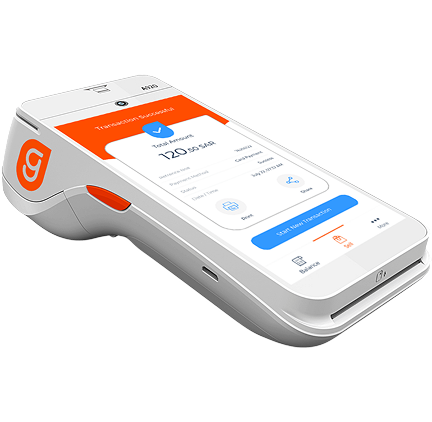
 Super application
 pour plus de 6 millions d’utilisateurs : trajets, livraison et paiements
En savoir plus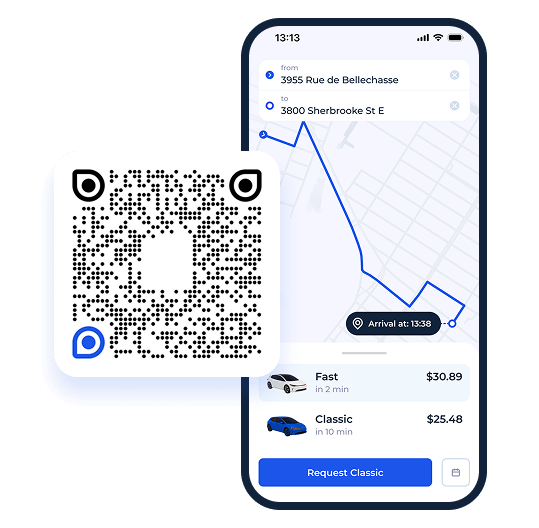
Prêt à commencer ?


Foire aux questions
Un logiciel de banque numérique est une infrastructure back-end qui permet aux institutions financières d’exploiter des comptes, de traiter des transactions, de gérer des paiements, d’émettre des cartes et d’assurer la conformité réglementaire via des canaux numériques. Il combine un registre comptable en temps réel, un moteur de transactions et une couche d’intégration API au sein d’un système structuré et auditable.
Le logiciel de core banking se concentre traditionnellement sur la gestion des comptes clients et le traitement des transactions au sein de modèles bancaires fondés sur les agences. Le logiciel de banque numérique étend cette base avec une architecture API-first, des intégrations en temps réel, une prise en charge multicanale et des services modulaires conçus pour le mobile, la finance embarquée et les opérations en ligne d’abord.
Oui. Les plateformes modernes de banque numérique peuvent prendre en charge les actifs numériques aux côtés des devises fiduciaires au sein de la même structure de grand livre. Cela inclut la comptabilisation interne des soldes, les flux de règlement crypto-vers-fiat, ainsi que l’intégration avec des fournisseurs de garde d’actifs et d’on/off-ramp, tout en maintenant des enregistrements cohérents en partie double.
Oui. Lorsqu’il est conçu avec des pistes d’audit structurées, un contrôle d’accès fondé sur les rôles, des intégrations AML et des certifications de sécurité telles que l’alignement PCI DSS et ISO 27001, le logiciel de banque numérique peut fonctionner dans des environnements bancaires réglementés et d’EMI.