



Créer une banque numérique en 2026 n’est pas seulement un défi technologique. C’est un défi d’octroi de licence, de conformité, d’infrastructure et d’exploitation. La plupart des équipes qui échouent n’y parviennent pas parce qu’elles ne pouvaient pas créer une application, mais parce qu’elles ont sous-estimé ce que nécessite réellement une infrastructure financière réglementée. Un grand livre en temps réel, des contrôles AML, le traitement des cartes, la gestion des frais, des opérations multidevises et un rapprochement de niveau audit ne sont pas des options. Ce sont le minimum.
Le chemin est plus clair qu’avant. Des modèles d’octroi de licence éprouvés existent à tous les niveaux d’ambition, d’un MVP avec banque sponsor à une banque numérique entièrement agréée. Des plateformes fintech prêtes à l’emploi comme
Ce guide couvre les options de licence, les coûts réalistes, l’architecture technologique, la séquence de lancement étape par étape, les décisions build versus buy, et la façon dont SDK.finance s’insère comme base de plateforme pour une banque numérique, une néobanque ou un produit fintech adjacent au secteur bancaire.
Réponse rapide : comment créer une banque ?
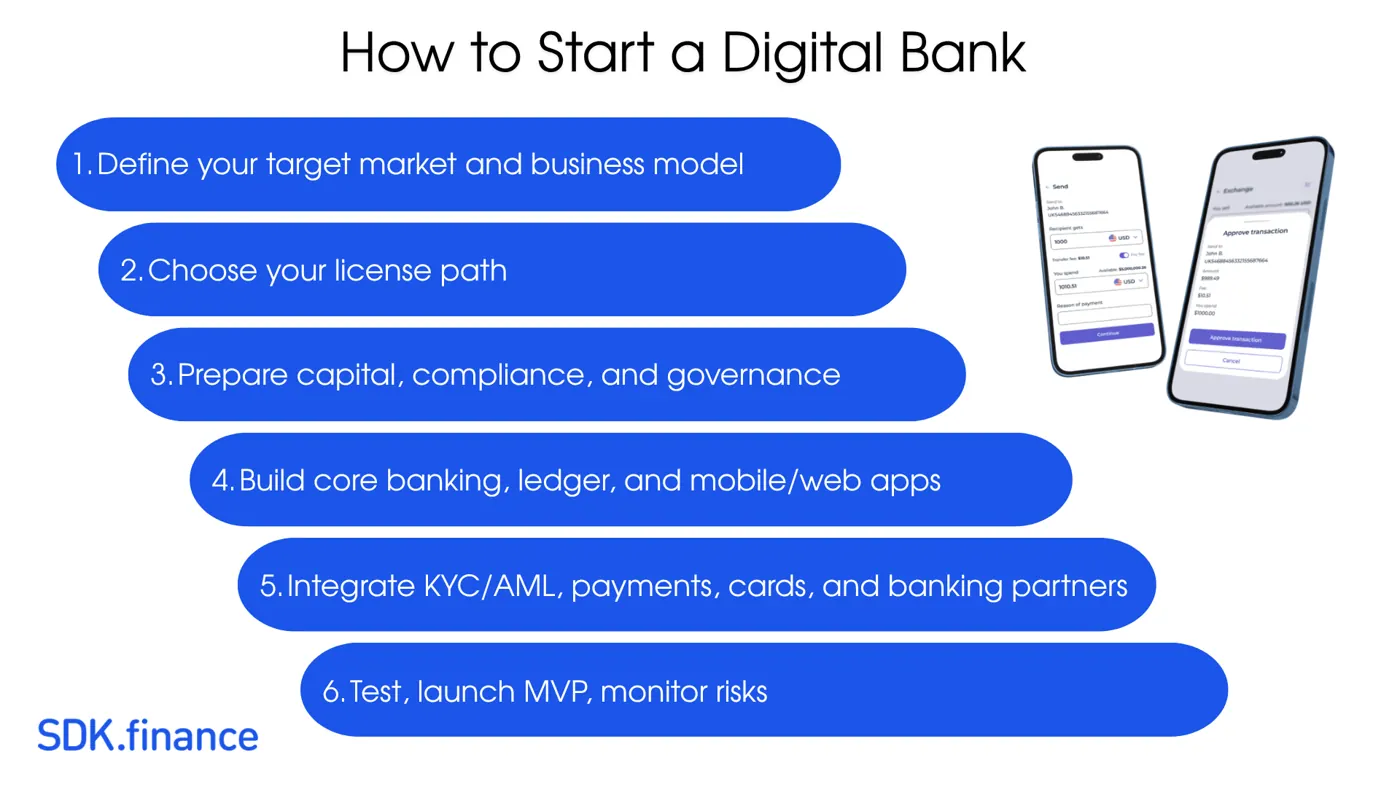
- Définissez votre marché cible et votre modèle économique. Choisissez un segment étroit — PME, migrants, freelances, marketplaces ou un autre segment avec un besoin financier clair.
- Choisissez votre voie de licence. Agrément bancaire complet, licence EMI/PI ou partenariat avec une banque sponsor / BaaS. Chacun a des exigences de capital, des délais, des contraintes produit et une économie différents.
- Préparez le capital, la conformité et la gouvernance. Externaliser la technologie ou l’infrastructure ne supprime pas la responsabilité réglementaire. Vous devez assumer une véritable propriété de la conformité dès le premier jour.
- Construisez le cœur bancaire, le grand livre, l’arrière-guichet et les applications mobiles/web. C’est là qu’une plateforme comme SDK.finance peut réduire le calendrier par rapport à un développement sur mesure.
- Intégrez KYC/AML, les paiements, les cartes et les partenaires bancaires. La couche d’intégration prend généralement plus de temps que les équipes ne l’imaginent.
- Testez, lancez le MVP, surveillez le risque et les opérations. Le taux d’activation, le taux de réussite KYC, le taux de réussite des paiements, le ratio de pertes liées à la fraude, les écarts de rapprochement et le taux de réclamations comptent dès le premier jour.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Banque numérique, néobanque ou application fintech
La terminologie varie selon les marchés, mais la distinction importante est réglementaire et économique : qui détient la licence, qui est responsable des fonds protégés ou assurés, et quel modèle de revenus le produit peut légalement soutenir.
| Type | Titulaire de la licence | Réception de dépôts | Prêt | Vitesse de lancement | Meilleur cas d’usage |
| Banque numérique entièrement agréée | Agrément bancaire propre | Oui, sous réserve des règles locales de protection des dépôts | Oui | 2 à 4 ans | Services bancaires full-stack à long terme |
| Néobanque EMI/PI | Licence EMI ou PI propre | Pas de dépôts bancaires ; monnaie électronique protégée | Non ou limité | 6 à 18 mois | Portefeuilles, cartes, transferts, FX |
| Néobanque sponsor bank / BaaS | Banque sponsor ou partenaire agréé | Via la structure partenaire | Via le partenaire | 6 à 12 semaines pour le MVP | Validation et entrée rapide sur le marché |
| Application fintech | Pas de licence directe ; s’appuie sur des partenaires | Non | Non | Semaines | PFM, UX des paiements, produits de recommandation |
Le point le plus important est économique. Les modèles de néobanque grand public centrés sur les cartes ont souvent besoin de couches de revenus supplémentaires — abonnements, marge FX, services PME, prêt lorsqu’il est autorisé, traitement des paiements ou
Principales voies de licence pour lancer une banque numérique
La stratégie de licence doit suivre la maturité de l’activité, et non l’ambition de la marque. Un agrément bancaire complet offre le plus de contrôle, mais il est rarement la bonne première étape pour un MVP fintech. Un modèle sponsor bank ou BaaS est généralement la voie la plus rapide vers le marché. Une licence EMI ou PI est souvent la meilleure voie intermédiaire pour les paiements, portefeuilles, cartes, FX et produits multidevises. Un agrément bancaire complet n’a de sens que lorsque la réception de dépôts, le prêt et l’économie du bilan deviennent centraux dans le modèle économique.
| Stratégie | Meilleure lorsque | Principal compromis |
| Commencer avec une banque sponsor / BaaS | Vous devez valider la demande rapidement et réduire les exigences de capital réglementaire au stade MVP. | Voie la plus rapide, mais crée une dépendance au partenaire et moins de contrôle. |
| Passer à une licence EMI/PI | Le produit a de l’adhérence et se concentre sur les paiements, portefeuilles, cartes, FX ou comptes multidevises. | Plus de contrôle que le BaaS, mais toujours pas une banque de dépôts à part entière. |
| Demander un agrément bancaire complet | Les dépôts, le prêt, la marge nette d’intérêt et la relation bancaire principale sont au cœur de l’activité. | Contrôle maximal, mais charge la plus élevée en capital, gouvernance et délais. |
Licence bancaire complète
Un agrément bancaire complet offre la plus large surface produit :
- réception de dépôts,
- prêts sur bilan,
- et marge nette d’intérêt.
C’est aussi la voie la plus exigeante.
Aux États-Unis, une nouvelle banque a normalement besoin de l’approbation d’une autorité d’agrément et d’une assurance des dépôts de la FDIC ; la Réserve fédérale indique que la création d’une banque peut prendre un an ou plus et implique généralement plus d’un régulateur.
Au Royaume-Uni, le processus d’autorisation de nouvelle banque de la Bank of England/PRA fournit une voie structurée, y compris la mobilisation pour les entreprises qui doivent terminer la mise en place sous restrictions.
Cette voie convient le mieux aux équipes qui ont besoin de recevoir directement des dépôts, de prêter à partir de leur propre bilan et d’avoir un contrôle maximal sur la relation financière. C’est rarement la voie la plus rapide pour un MVP fintech.
Licence EMI ou établissement de paiement
Une licence EMI ou PI est souvent le point de départ le plus pratique pour un produit de banque numérique orienté paiements. Elle peut prendre en charge :
- des portefeuilles,
- des cartes,
- des transferts,
- des comptes de paiement,
- du FX,
- et d’autres services de paiement, selon la juridiction et le périmètre de la licence.
Elle ne permet pas automatiquement la réception de dépôts ni le prêt de type bancaire sur bilan.
Dans l’UE, la PSD2 fixe différents seuils de capital initial pour les établissements de paiement selon les services, tandis que les établissements de monnaie électronique sont soumis à une exigence de capital initial plus élevée. L’Autorité bancaire européenne fournit le cadre réglementaire de référence pour les services de paiement et la monnaie électronique. Au Royaume-Uni, la FCA réglemente les établissements de paiement et de monnaie électronique, avec des attentes de protection des fonds et de rapprochement de plus en plus strictes.
Partenariat avec une banque sponsor ou Banking-as-a-Service
Le BaaS est un modèle commercial et technique de prestation, pas un type de licence. Il permet à une équipe de banque numérique de lancer son produit au-dessus d’une
La bonne séquence pour beaucoup d’équipes est la suivante : BaaS pour la validation du produit, EMI/PI une fois l’adéquation produit-marché établie, et un agrément bancaire complet seulement lorsque les dépôts et le prêt deviennent le moteur économique principal.
Plateforme bancaire en marque blanche ou configurable
Une plateforme comme
Combien coûte la création d’une banque numérique ?
Un budget de lancement réaliste pour 2026 commence à 100 k$–250 k$ pour une voie SaaS ou MVP léger et peut atteindre 1 M$–5 M$+ pour des développements sur mesure ou pleinement réglementés. Une banque entièrement agréée peut nécessiter nettement plus une fois inclus le capital réglementaire, le travail juridique, les équipes de risque, les audits et les opérations.
| Modèle | Budget de départ | Budget total typique |
| Plateforme bancaire numérique SaaS | 100 k$–250 k$ | 250 k$–600 k$+ |
| MVP sponsor bank / BaaS | 150 k$–300 k$ | 300 k$–700 k$+ |
| Néobanque EMI/PI | 300 k$–700 k$ | 700 k$–2 M$+ |
| Plateforme prête à l’emploi avec licence de code source | 250 k$–600 k$ | 600 k$–1,5 M$+ |
| Développement sur mesure à partir de zéro | 800 k$–1,5 M$ | 1,5 M$–5 M$+ |
| Banque entièrement agréée | 2 M$–5 M$+ avant montée en charge | 5 M$–20 M$+ |
Comme référence de marché, les analyses de SDK.finance sur les fournisseurs de core banking d’entreprise estiment Temenos à environ 518 000 $ par an en moyenne et FIS dans une large fourchette annuelle de 300 000 $ à 1 million $, ce qui confirme que les coûts des logiciels de core banking peuvent rapidement atteindre des centaines de milliers de dollars par an avant même l’inclusion de l’implémentation, de la migration et de la personnalisation.
SaaS vs licence de code source : le compromis
Le SaaS offre le démarrage le plus rapide avec un coût initial plus faible et sans frais généraux d’infrastructure. Il est utile pour tester des scénarios de transaction, valider des hypothèses et lancer avec une infrastructure gérée. Le code source coûte davantage au départ, mais offre une indépendance totale vis-à-vis du fournisseur : votre équipe possède le codebase, le déploie dans son propre environnement, intègre directement les fournisseurs et poursuit le développement selon sa propre feuille de route.
SDK.finance propose les deux. Pour les équipes fintech sérieuses qui construisent un produit différencié à long terme — surtout sur des marchés avec des exigences de résidence des données, des obligations de conformité personnalisées ou un besoin de maîtrise technique approfondie — la licence de code source est le choix stratégiquement le plus solide.
Feuille de route étape par étape : comment créer une banque numérique
Étape 1. Choisissez une niche de marché étroite
Les banques numériques qui réussissent ne commencent pas par être une meilleure banque pour tout le monde. Elles démarrent avec un cas d’usage où l’exécution numérique est nettement meilleure que celle des acteurs en place : facturation et paie pour PME, paiements transfrontaliers pour un corridor spécifique, mouvements d’argent le jour de paie, trésorerie embarquée pour des plateformes logicielles, ou portefeuilles mobile-first pour des clients mal desservis.
Étape 2. Définissez le modèle économique et l’économie unitaire
Les revenus peuvent provenir des abonnements, de l’écart FX, du traitement des paiements, des frais marchands, de l’interchange, des marges de prêt lorsqu’il est autorisé, ou des frais de plateforme de finance embarquée. Planifiez l’économie unitaire avant de commencer le développement. Un modèle grand public de carte gratuite nécessite un volume beaucoup plus élevé qu’un modèle PME ou d’infrastructure B2B.
Étape 3. Sélectionnez votre voie réglementaire
Une approche progressive pratique consiste à lancer un MVP BaaS pour la validation, passer à une licence EMI/PI une fois l’adéquation produit-marché établie, puis ne demander un agrément bancaire complet que lorsque les dépôts et le prêt deviennent centraux pour l’économie. Commencez avec la structure réglementée la plus légère qui prend en charge le premier produit.
Étape 4. Construisez la base de conformité et de risque
La conformité doit faire partie de l’architecture produit : KYC/KYB, AML/CTF, filtrage des sanctions et des PPE, surveillance des transactions, flux de travail pour les activités suspectes, journaux d’audit, conservation des données, traitement des réclamations et reporting.
Étape 5. Choisissez l’architecture du cœur bancaire et du grand livre
Une banque numérique a besoin d’un grand livre fiable, de la logique des comptes et des portefeuilles, des statuts de transaction, des annulations, des frais, des limites, du support multidevise, du rapprochement et de pistes d’audit. SDK.finance fournit ces éléments comme une plateforme fintech configurable plutôt que comme un projet d’ingénierie vierge.
Étape 6. Concevez l’expérience client
La couche client doit couvrir l’onboarding, les comptes, les portefeuilles, les soldes, les transferts, la gestion des cartes, l’historique des transactions, les notifications et le support.
Pour aller plus loin, consultez
Étape 7. Mettez en place l’infrastructure et les environnements
Prévoyez des environnements de développement, de préproduction et de production. Le SaaS réduit la charge d’infrastructure. La livraison du code source donne un contrôle total du déploiement aux équipes ayant des exigences de résidence des données, de sécurité ou d’architecture.
Étape 8. Configurez le système
La configuration comprend les devises, les fournisseurs, les contrats, les frais, les limites, les taux de change, les rôles, les permissions et les opérations disponibles. C’est là qu’une plateforme configurable fait gagner du temps, car la logique métier n’a pas besoin d’être codée en dur pour chaque règle.
Étape 9. Mettez en place la gestion des utilisateurs et le KYC
La gestion des utilisateurs couvre les utilisateurs particuliers et professionnels, la collecte de documents, les statuts de vérification, les niveaux de risque, les approbations, les restrictions de compte et les flux de revue de conformité.
Étape 10. Connectez les paiements, les cartes et les fournisseurs tiers
Une banque numérique dépend généralement de fournisseurs KYC, d’outils AML, de banques sponsor, de processeurs de paiement, d’émetteurs de cartes, de fournisseurs FX, de fournisseurs d’open banking, d’outils d’analyse et de systèmes de support client. L’architecture API-first de SDK.finance et son modèle de fournisseurs prennent en charge cette couche d’intégration.
Étape 11. Testez les opérations avant le lancement
Testez les paiements échoués, les annulations, les flux de litiges, le rapprochement sous charge, les pannes des fournisseurs, les frontières d’autorisations, les alertes AML, les processus de support et la réponse aux incidents. Le parcours heureux ne suffit pas.
Étape 12. Lancez, surveillez et développez
Suivez le taux d’activation, le taux de réussite/échec KYC, le taux de réussite des paiements, le taux d’autorisation des cartes, les écarts de rapprochement, le ratio de pertes liées à la fraude, les tickets de support, le taux de réclamations, le revenu par utilisateur actif et la rétention par segment.
Construire vs acheter vs code source
Construire à partir de zéro
Avantages : contrôle architectural total et propriété intellectuelle propriétaire sur toute la stack.
Inconvénients : long délai de développement, coût élevé, risque sur le grand livre et le rapprochement, charge de sécurité et maintenance qui détourne les efforts d’ingénierie de la différenciation.
Plateforme white label fermée
Avantages : délai de mise sur le marché rapide.
Inconvénients : dépendance au fournisseur, personnalisation limitée, base de code opaque, dépendance à la feuille de route et à la tarification du fournisseur, et sortie difficile si le fournisseur change de direction.
Plateforme configurable avec propriété du code source
C’est le modèle pour lequel SDK.finance a été conçu. Une plateforme fintech prête à l’emploi offre le calendrier compressé d’un logiciel en white label. La
Comment SDK.finance aide à lancer plus vite une banque numérique
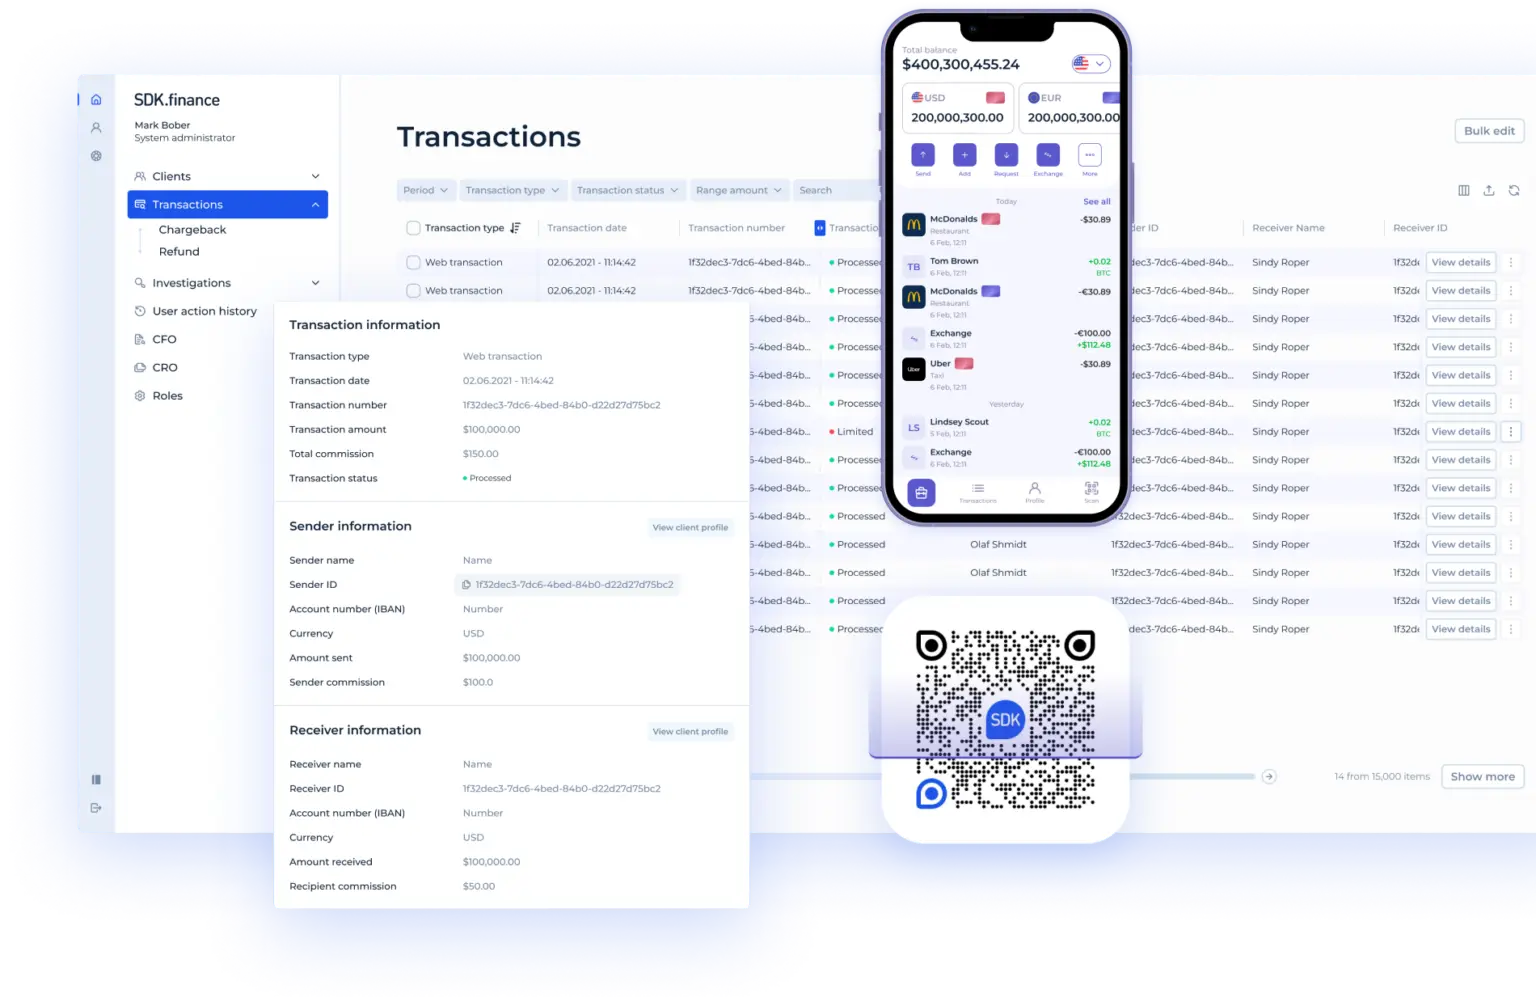
La plupart des équipes fintech passent les 12 à 18 premiers mois à faire un travail déjà réalisé auparavant : concevoir la logique du grand livre, créer les moteurs de frais, écrire les outils d’arrière-guichet, mettre en place les accès par rôle et connecter les devises et les fournisseurs. Ce n’est pas un travail différenciant. Ce sont des prérequis de base — et cela consomme un budget qui pourrait aller à l’expérience client, à la qualité de la conformité, à la distribution et aux partenariats. SDK.finance existe pour résoudre ce problème.
Qu’est-ce que SDK.finance ?
SDK.finance est une plateforme logicielle fintech prête à l’emploi, construite sur plus de 15 ans d’ingénierie d’infrastructure financière, aidant les entreprises à lancer plus rapidement des banques numériques, des néobanques, des portefeuilles numériques, des produits de paiement et des solutions de finance embarquée grâce à une infrastructure centrale, des API, un back-office, des interfaces mobiles/web et une livraison en SaaS ou en code source pour une indépendance totale vis-à-vis du fournisseur.
La proposition centrale est simple : vous apportez la stratégie de licence, la marque, les partenaires réglementés et le modèle d’affaires. SDK.finance fournit l’infrastructure financière qui permet de la faire fonctionner.
Ce que vous obtenez dès le premier jour
- Comptes et portefeuilles multidevises.
- Traitement des transactions avec intégrité de niveau grand livre.
- Système configurable de frais et de limites.
- Portail d’arrière-guichet pour le contrôle opérationnel.
- Portail commerçant pour les flux destinés aux commerçants.
- Application mobile et application web mobile pour les utilisateurs finaux.
- Plus de 650 API pour les intégrations produit et fournisseur.
- Flux KYC/KYB et statuts de conformité.
- Modèle de fournisseurs et de contrats pour les intégrations de paiement et bancaires.
- Reporting, rapprochement, modèles de notification, rôles et permissions.
- Infrastructure certifiée PCI DSS pour le traitement sécurisé des données de paiement.
- Gestion de la sécurité de l’information certifiée ISO 27001:2022.
- Architecture et processus prêts pour le RGPD pour la protection des données personnelles.
Licence de code source pour une indépendance totale vis-à-vis du fournisseur
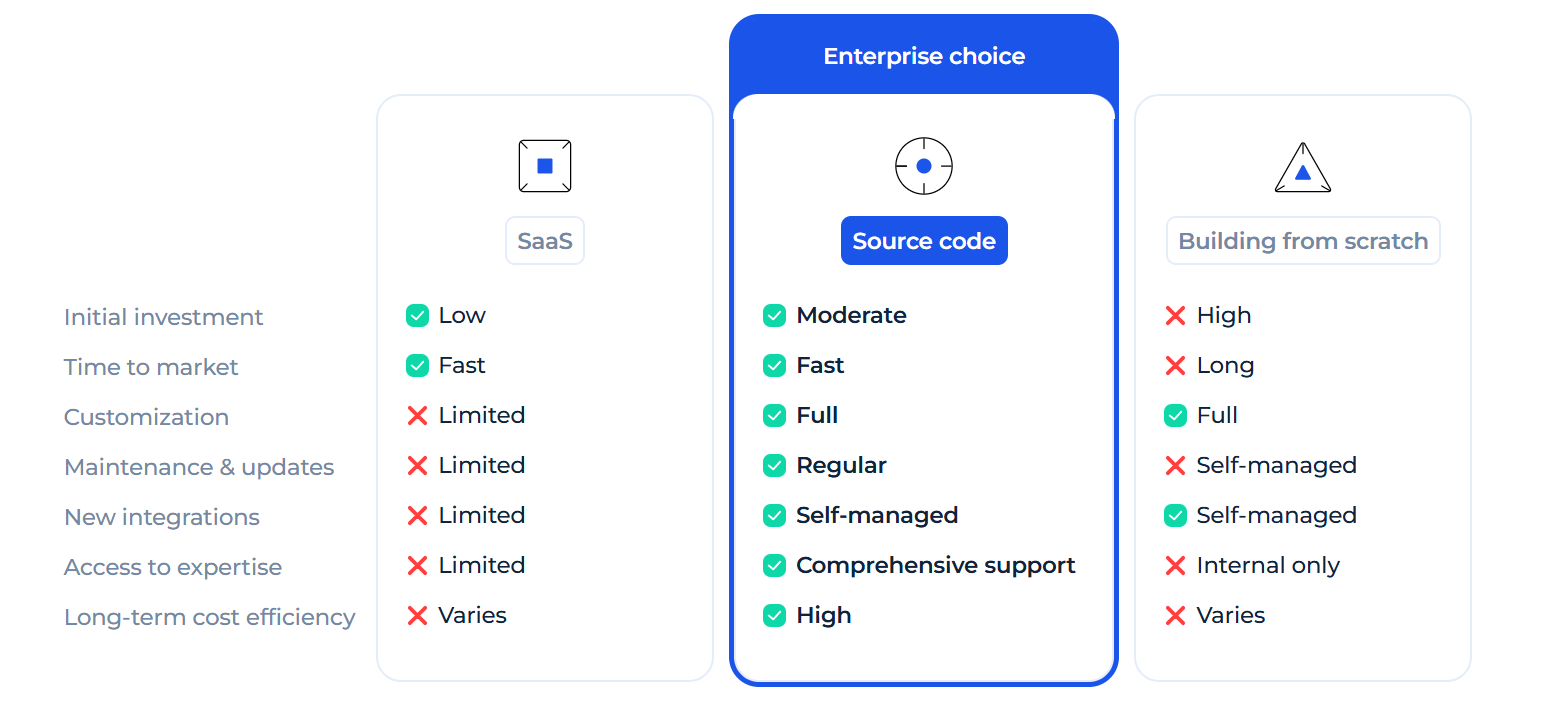
Pour les équipes dirigeantes qui évaluent une stratégie technologique à long terme, l’
C’est la différence entre louer une infrastructure et la posséder. Le
Le cas d’usage économique d’une plateforme
L’argument ROI est simple. Un développement sur mesure de l’infrastructure fournie par SDK.finance — grand livre, frais, limites, rôles, devises, arrière-guichet, API et interfaces mobiles — peut prendre des années et coûter des millions avant d’atteindre une qualité de production. SDK.finance compresse cela à une fraction du temps et du coût, tout en gardant le produit suffisamment flexible pour une véritable maîtrise fintech.
Cet écart budgétaire devient disponible pour le travail qui différencie réellement votre produit : distribution, conformité, expérience client, entrée sur le marché et partenariats.
Pour voir la couche produit côté client, regardez la
Expertise éprouvée en logiciels FinTech et bancaires
-
Reconnu par les principaux prix de la technologie FinTech et bancaire. SDK.finance a été reconnu par de grands programmes sectoriels, notamment PayTech Awards 2026, Banking Tech Awards 2025 et d’autres récompenses internationales de logiciels FinTech et bancaires.
-
Régulièrement cité parmi les principaux fournisseurs de logiciels bancaires. SDK.finance a été inclus dans des classements et rapports de marché tels que le Top 50 Core Banking Technology Providers 2026 d’Everest Group et d’autres rapports sur les systèmes de core banking.
-
Éprouvé dans des produits lancés et un traitement à grand volume. Le logiciel SDK.finance alimente des
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Erreurs courantes lors de la création d’une banque numérique
- Choisir la voie de licence trop tard. Les demandes réglementaires prennent des mois à des années. Clarifiez la stratégie de licence avant de figer l’architecture produit.
- Construire l’application bancaire mobile sans le grand livre et l’arrière-guichet. Une application orientée client sans grand livre, moteur de frais, rapprochement et outils opérationnels n’est qu’un prototype, pas une banque.
- Sous-estimer l’orchestration des fournisseurs. Les processeurs de cartes, les rails de paiement, les fournisseurs KYC, les outils AML et les partenaires bancaires nécessitent tous des contrats, des
- Traiter la conformité comme un travail manuel. La surveillance AML, les flux KYC et le reporting doivent être automatisés, auditables et visibles opérationnellement.
- Ignorer l’enfermement fournisseur. La propriété du code source, la portabilité des données et les droits de sortie sont des sujets stratégiques, pas de simples détails d’achat.
- Surenchérir sur les fonctionnalités avant l’adéquation produit-marché. Moins de produits, moins de marchés et moins d’intégrations au lancement sont généralement plus rapides et moins coûteux.
Sur la base de plus de 15 ans d’expérience de SDK.finance dans l’accompagnement du lancement de produits de banque numérique et fintech, le principal schéma d’échec est de traiter la vitesse comme stratégie : les équipes mettent le produit en ligne rapidement, mais peinent à évoluer parce que la logique du grand livre, le rapprochement, les flux de conformité, l’orchestration des fournisseurs et la visibilité opérationnelle n’ont pas été conçus pour la croissance dès le premier jour.
L’approche la plus solide consiste à commencer avec une infrastructure prête non seulement pour le lancement, mais aussi pour les prochaines étapes de volume, de complexité et d’expansion du marché. Si vous prévoyez une banque numérique, une néobanque, un portefeuille ou un produit de paiement, SDK.finance peut vous aider à choisir le bon modèle de plateforme et à passer de l’idée au lancement avec une base évolutive.

