



Revolut, Fidor, Simple, N26 et Monzo ne sont que quelques-unes des banques numériques bien connues qui permettent aux clients d’ouvrir un compte sur leur téléphone en quelques minutes, quand et où ils le souhaitent. Les banques numériques permettent généralement aux clients d’ouvrir rapidement un compte courant et de le gérer entièrement en ligne, ce qui facilite la consultation des transactions et l’accès aux fonctionnalités bancaires.
En revanche, l’ouverture d’un compte dans une banque traditionnelle nécessite généralement de se rendre en personne dans une agence physique, où sont proposés des services tels que les opérations de guichet, les coffres-forts et la certification de signatures. Mais la banque numérique ne se limite pas aux banques en ligne. Au cours de la dernière décennie, les banques qui ont créé des filiales internes de banque numérique ont optimisé leurs revenus et réduit leurs coûts d’exploitation jusqu’à 70 %.
Mais avant d’aller plus loin, clarifions les bases.
Qu’est-ce qu’une banque numérique ?
Une banque numérique est un établissement financier qui opère en ligne et fournit à ses clients les services qui n'étaient auparavant disponibles qu'en agence bancaire. Les banques numériques fournissent souvent aux clients une carte de débit pour un accès pratique à leurs fonds.
Qu’est-ce que la banque numérique ?
Définition de la banque numérique
La banque numérique désigne la transformation des
Que sont exactement les services de banque numérique ?
Le plus souvent, ils comprennent les opérations et activités suivantes (tous les services bancaires traditionnels accessibles 24 h/24 et 7 j/7 sur les téléphones mobiles, les ordinateurs et les appareils intelligents compatibles, sans que la présence du client en agence bancaire soit nécessaire) :
- Obtention de relevés bancaires
- Relevés en ligne (consultation et téléchargement de l’activité du compte par voie électronique)
- Retraits d’espèces
- Dépôts d’espèces (dépôt d’espèces aux DAB ou dans des points partenaires)
- Transfert d’argent
- Transfert de fonds (déplacer de l’argent entre des comptes en toute sécurité)
- Gestion des comptes courants/épargne
- Ouverture d’un compte bancaire numérique
- Cartes de débit (pour les retraits aux DAB et les achats)
- Gestion des prêts
- Paiement de factures
- Payer des factures (gérer et payer des factures en ligne)
- Gestion des chèques
- Suivi des opérations
- Frais de découvert (gérer et surveiller les frais potentiels)
- Envoyer de l’argent (envoyer rapidement des fonds à d’autres personnes via des services comme Zelle®)
- Recevoir de l’argent (recevoir instantanément des fonds d’autres personnes)
Certaines plateformes de banque numérique peuvent facturer des frais pour certains comptes ou certaines transactions, les clients doivent donc consulter la grille tarifaire avant d’utiliser certains services.
Évidemment,
Cette approche nous permet de tester les concepts de risque liés à la banque numérique avant de transférer certaines parties de l’ancienne activité héritée vers le nouveau système. Parmi les exemples notables figurent Marcus de Goldman Sachs, Bó de RBS et YONO de State Bank of India, qui a gagné plus de 26 millions de clients et atteint la rentabilité en 18 mois.
Services de banque numérique
Les services de banque numérique englobent à la fois la banque en ligne et la banque mobile, permettant aux clients de gérer leurs comptes bancaires et d’effectuer des transactions à distance. La banque en ligne permet aux clients d’accéder à leurs comptes via le site web d’une banque, en offrant des fonctionnalités telles que la gestion de compte, le paiement de factures, les transferts de fonds et la consultation de l’historique des transactions.
D’autre part, la banque mobile offre des fonctionnalités similaires via une application mobile, ce qui la rend encore plus pratique pour les clients qui gèrent leurs besoins bancaires à l’aide de leurs smartphones ou tablettes. Grâce aux services de banque mobile, les clients peuvent déposer des chèques, payer des factures, transférer des fonds et consulter leurs comptes bancaires à tout moment, où qu’ils se trouvent. L’intégration des services de banque en ligne et de banque mobile garantit aux clients une expérience bancaire complète et flexible, adaptée à leur mode de vie moderne et soutenu. Certaines plateformes de banque numérique permettent également aux utilisateurs de lier des comptes provenant d’autres institutions financières, offrant ainsi une vue consolidée de leurs finances sur plusieurs banques et services.
Statistiques de la banque numérique 2026
Croissance du marché de la banque numérique
Selon Statista, le secteur de la banque numérique connaîtra une croissance continue au cours des cinq prochaines années. En 2025, les banques numériques du monde entier devraient générer un revenu net d’intérêts de 1,61 billion de dollars. Ce chiffre devrait croître à un TCAC de 6,80 % de 2025 à 2029, pour atteindre 2,09 billions de dollars d’ici 2029. La Chine devrait être en tête en valeur absolue, avec un revenu net d’intérêts de 528,8 milliards de dollars en 2025.

Source : Statista
Aperçus clés des statistiques de la banque numérique
- Il existe actuellement 1,75 milliard de comptes de banque numérique, traitant collectivement environ 1,4 billion de dollars par an, ce qui correspond à 2,7 millions de dollars par minute.
- Aux États-Unis, en moyenne, 1 646 agences physiques ont fermé chaque année depuis 2018, ce qui met en évidence le passage à une banque d’abord numérique.
- Il existe actuellement 1,75 milliard de comptes de banque numérique, traitant collectivement environ 1,4 billion de dollars par an, ce qui correspond à 2,7 millions de dollars par minute.
- Plus de 76 % des clients américains utilisent des applications de banque mobile.
- Les banques qui adoptent la transformation numérique voient une réduction de 20 % à 40 % de leurs coûts d’exploitation, principalement grâce à l’automatisation, à l’optimisation des processus et à une moindre dépendance aux emplacements physiques
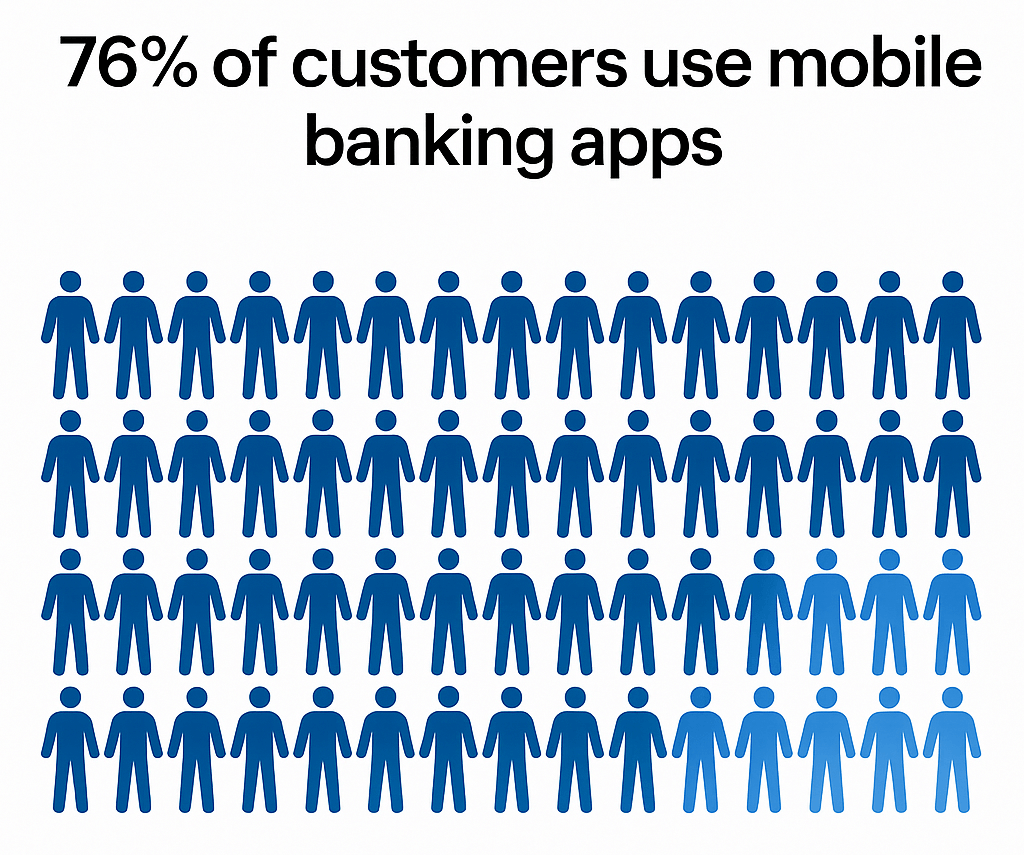
Source : Pymnts
La croissance de la banque numérique est principalement tirée par l’adoption croissante des technologies numériques et l’évolution des préférences des clients, qui sont de plus en plus enclins à utiliser les canaux numériques pour leurs transactions financières. Les banques numériques modernes capitalisent sur cette tendance, en proposant des services bancaires mobiles et en ligne rapides et pratiques selon les besoins des consommateurs.
Principaux moteurs de la croissance de la banque numérique
-
Comportement des consommateurs axé sur le numérique : L’essor des millennials et de la génération Z, qui préfèrent les canaux mobiles et en ligne, est un moteur majeur de l’adoption de la banque numérique.
-
Confort et simplicité pour les utilisateurs : Les banques numériques attirent les utilisateurs en proposant des plateformes conviviales adaptées aux clients férus de technologie à la recherche de services financiers fluides.
-
Coûts opérationnels réduits pour les banques : Sans agences physiques, les banques numériques maintiennent une structure de coûts plus légère, ce qui leur permet de proposer des frais et des taux plus compétitifs.
-
Opérations efficaces : L’automatisation et la rationalisation des processus numériques conduisent à des services plus rapides et plus personnalisés que dans les banques traditionnelles.
Tendances de la banque numérique
La banque numérique évolue continuellement, portée par les avancées technologiques, l’évolution des préférences des clients et l’adoption généralisée des canaux numériques. Parmi les principales tendances qui façonnent l’avenir de la banque numérique, on peut citer :
- L’essor de la banque mobile :
- La croissance de la banque en ligne : la banque en ligne continue de se développer, avec davantage de clients qui utilisent les plateformes en ligne pour gérer leurs comptes et effectuer des transactions financières. La simplicité d’utilisation et les fonctionnalités complètes de la banque en ligne contribuent à son adoption croissante.
- L’émergence des banques 100 % numériques : les banques 100 % numériques, ou néobanques, se multiplient. Ces établissements financiers opèrent entièrement en ligne et proposent une gamme de services de banque numérique sans avoir besoin d’agences physiques, offrant ainsi une expérience bancaire rationalisée et rentable.
- L’utilisation croissante de l’intelligence artificielle : l’intelligence artificielle est intégrée à la banque numérique pour offrir des services personnalisés, tels que des conseils financiers adaptés et un support client automatisé. L’IA améliore l’expérience client en fournissant une assistance pertinente et opportune.
- La croissance des
Ces tendances révolutionnent la manière dont les clients interagissent avec leur banque, offrant une expérience bancaire plus pratique, plus sûre et plus personnalisée. À mesure que la banque numérique continue d’évoluer, les institutions financières doivent s’adapter à ces changements pour répondre aux demandes croissantes de leurs clients.
La banque numérique et la banque en ligne : est-ce la même chose ?
Bien que les deux termes puissent sembler interchangeables, il existe en réalité des différences fondamentales entre la banque numérique et la banque en ligne.
La banque en ligne ne comprend que certaines fonctions transactionnelles du système sous-jacent de
Les systèmes de banque numérique sont beaucoup plus flexibles et permettent aux banques d’ajouter et d’étendre des fonctionnalités beaucoup plus rapidement que les systèmes traditionnels. La banque numérique repose sur une automatisation avancée des processus, des services web et des API pour offrir aux banques et à leurs clients des niveaux élevés d’efficacité des coûts, de sécurité et de flexibilité. Les solutions bancaires modernes permettent un parcours client entièrement numérique, générant des flux de données en temps réel et accélérant les analyses clés. Malgré l’essor de la banque numérique, les institutions financières traditionnelles conservent une présence importante auprès de nombreux consommateurs, même si elles subissent des changements et des fermetures d’agences.
Il existe un autre terme souvent confondu avec la banque en ligne et la banque numérique : la banque mobile. Elle peut être définie comme un service fourni par une banque existante à ses clients, leur permettant d’effectuer des transactions via leurs appareils mobiles, sans avoir à se rendre dans une agence bancaire.
Ainsi, parmi ces trois notions, la banque numérique est la plus large. On peut dire qu’elle est constituée d’une combinaison de banque en ligne et de banque mobile.
Launch your digital bank in weeks, not years
Les avantages de la banque numérique pour les consommateurs
À mesure que de plus en plus de banques numériques entrent sur le marché, il est important de comprendre comment les
Réduction des coûts
Les banques traditionnelles investissent beaucoup de temps et de ressources dans la vérification et la comptabilité. En éliminant les processus redondants de back-office, les
Amélioration de la facilité d’utilisation
Les protocoles KYC et AML intégrés permettent aux banques numériques et aux clients d’ouvrir des comptes en quelques minutes depuis n’importe quel appareil connecté à Internet. Les systèmes de vérification d’identité et les évaluations des risques permettent aux banques de servir les clients rapidement et facilement, en permettant aux personnes qui ne sont pas clientes d’une banque d’accéder à des services financiers. Un avantage majeur de la banque personnelle est qu’elle est disponible 24 h/24 et 7 j/7. Cela signifie que les clients peuvent effectuer n’importe quelle transaction depuis n’importe où et accéder à un large éventail de services.
Une plus grande personnalisation
Les logiciels de banque numérique permettent des stratégies de personnalisation sophistiquées grâce à l’intelligence artificielle (IA) et à l’apprentissage automatique (ML). Les banques peuvent proposer aux clients des options financières pertinentes, des outils interactifs et des ressources pédagogiques au bon moment. La budgétisation automatisée, l’analyse des dépenses, les rappels d’épargne et bien d’autres outils aident à informer et à impliquer les clients.
Fonctionnalités impressionnantes
Les banques numériques disposent déjà de nombreuses
Payer des factures et gérer ses finances
Payer des factures et gérer ses finances n’a jamais été aussi simple grâce à la commodité des services bancaires en ligne et mobiles. Avec une application de banque mobile, les clients peuvent payer des factures directement depuis leur compte courant ou d’épargne, configurer des paiements récurrents pour les dépenses régulières et accéder à leurs relevés de compte à tout moment. Les utilisateurs inscrits bénéficient généralement de la possibilité de consulter leur historique de transactions, ce qui permet de suivre facilement où va leur argent et d’éviter d’oublier des paiements importants.
Les services de banque mobile permettent également aux clients de déposer de l’argent, d’envoyer de l’argent et d’en recevoir rapidement et en toute sécurité, souvent à l’aide de services comme Zelle pour des transferts instantanés. Les outils de budgétisation intégrés aux plateformes bancaires en ligne et mobiles aident les clients à surveiller leurs dépenses, à se fixer des objectifs d’épargne et à garder le contrôle de leurs finances. En tirant parti de ces services de banque numérique, les clients peuvent simplifier la gestion de leurs finances, réduire le risque de retards de paiement et éviter des frais de transaction inutiles. Que vous ayez besoin de payer des factures, de transférer des fonds ou de surveiller l’activité de votre compte, la banque en ligne et mobile met de puissants outils financiers à portée de main.
Gérer vos flux de trésorerie
Gérer efficacement vos flux de trésorerie est essentiel tant pour les particuliers que pour les entreprises, et la banque numérique rend ce processus fluide. Grâce aux services bancaires en ligne et mobiles, les clients peuvent facilement suivre toutes les activités du compte, y compris les dépôts, les retraits et les autres transactions, directement depuis l’onglet comptes. Cet accès en temps réel aux informations du compte permet aux clients de prendre des décisions éclairées concernant leurs finances et de s’assurer qu’ils disposent toujours de fonds suffisants.
Des alertes de compte peuvent être configurées pour avertir les clients des activités importantes du compte, telles que les soldes faibles ou les transactions importantes, ce qui aide à prévenir les découverts et l’insuffisance de fonds. En outre, les plateformes bancaires en ligne et mobiles proposent des outils de budgétisation et des ressources de planification financière qui facilitent le suivi des dépenses, la planification des dépenses futures et la gestion de plusieurs comptes. En utilisant ces services bancaires, les clients peuvent mieux contrôler leurs flux de trésorerie, éviter des frais coûteux et atteindre une plus grande stabilité financière.
Rester organisé
Rester organisé est la clé d’une bonne gestion financière, et la banque numérique fournit tous les outils nécessaires pour garder vos finances en ordre. Grâce aux services bancaires en ligne et mobiles, les clients peuvent accéder à des relevés de compte détaillés, y compris des relevés en ligne et des enregistrements de dépôt mobile, pour examiner leurs dépenses et suivre l’activité du compte. L’application mobile permet de déposer facilement des chèques, d’envoyer de l’argent et d’en recevoir, afin que vous puissiez gérer vos finances où que vous soyez.
Avec des fonctionnalités comme le paiement de factures, les clients peuvent programmer les paiements à l’avance, garantissant que les factures sont payées à temps et aidant à éviter les frais de retard. La possibilité de consulter et de télécharger des relevés électroniques signifie que vous pouvez garder vos dossiers organisés sans l’encombrement des relevés papier. En tirant parti de ces services bancaires en ligne et mobiles, les clients peuvent garder le contrôle de leurs finances, suivre les paiements et conserver à tout moment une vue claire de leur argent.
Consultez cet article pour obtenir plus d’informations sur les avantages de la banque numérique.
Les types de banques numériques
Bien que les termes « néobanque » et « challenger bank » soient aujourd’hui familiers à presque tout le monde, il peut être difficile de les distinguer, alors détaillons les points sur les i et explorons les principaux types de banques numériques.
Néobanque
Une néobanque est une banque numérique opérant en ligne, sans présence physique, qui offre à ses clients un accès à distance à ses services via une application mobile. Beaucoup de néobanques ne détiennent pas de licence bancaire et s’associent à une banque existante pour les opérations nécessitant une licence bancaire (ce qui signifie que leurs clients doivent créer un compte auprès de la banque partenaire). Souvent, la gamme de services proposée par une néobanque est plus restreinte que celle des banques titulaires d’une licence.
Banque challenger
Ce terme est né au Royaume-Uni et désigne une banque récemment lancée qui « défie » les institutions bancaires traditionnelles. Plus conviviales et plus rentables pour l’utilisateur final, les banques challenger ciblent les segments de clientèle insuffisamment desservis par les grandes institutions financières.
Nouvelle banque
Il s’agit de néobanques entièrement agréées qui offrent une gamme complète de services bancaires, et leur seule différence avec les banques traditionnelles est leur mode de fonctionnement, entièrement en ligne. Parmi les exemples de nouvelles banques figurent
Non-banque
Exactement comme son nom l’indique, il s’agit d’établissements non bancaires qui fournissent des services financiers – par exemple, des prêts ou des hypothèques simplifiés, mais qui n’acceptent pas simultanément de dépôts et ne proposent pas de comptes courants ou d’épargne. Certaines non-banques comme Monese opèrent sous licence EMI.
Create your digital banking solution in weeks
Que disent les experts à propos de la banque numérique ?
Alors que le secteur financier continue d’évoluer, des experts de premier plan du secteur fournissent des informations précieuses sur le pouvoir transformateur de la banque numérique. Leurs perspectives contribuent à façonner notre compréhension des tendances actuelles et des orientations futures dans ce paysage en rapide évolution.
L’impératif de la transformation numérique
Les experts en technologie bancaire soulignent régulièrement que la transformation numérique n’est plus facultative, mais essentielle pour que les institutions financières restent compétitives. Selon une étude de McKinsey, les banques qui adoptent la transformation numérique peuvent optimiser leurs revenus et réduire leurs coûts d’exploitation jusqu’à 70 %, démontrant ainsi les avantages financiers significatifs de la numérisation.
Le consultant en banque numérique Jim Marous, éditeur de The Financial Brand, souligne que « les institutions financières doivent considérer la banque numérique comme bien plus qu’un simple canal de distribution. C’est une transformation complète de la manière dont les produits sont développés, dont les clients sont servis et dont l’ensemble de l’organisation fonctionne. »
La perspective de SDK.finance sur l’avenir de la banque numérique
Alex Malyshev, PDG de
« L’avenir de la banque ne consiste pas seulement à numériser les processus existants. Il s’agit de repenser l’ensemble du parcours client grâce à la technologie. Chez SDK.finance, nous estimons que la banque numérique doit permettre des services financiers entièrement numériques pour tous, afin de les rendre accessibles à chaque citoyen du monde. Les institutions les plus performantes seront celles qui combineront l’innovation technologique avec une compréhension approfondie de l’évolution des besoins des clients. »
Alex Malyshev souligne que c’est l’infrastructure technologique de base qui détermine en fin de compte la capacité d’une banque à innover et à s’adapter. « Les banques traditionnelles ne peuvent pas mettre en œuvre de nouvelles fonctionnalités en raison de leurs systèmes hérités fermés, qui nécessitent un temps et des ressources considérables pour être modernisés. Les banques numériques, en revanche, s’appuient sur une architecture flexible API-first pour introduire de nouvelles fonctionnalités en une fraction du temps, ce qui leur permet d’améliorer continuellement l’expérience client », explique-t-il.
Le rôle de l’intelligence artificielle et de l’automatisation
Les experts prédisent que l’IA jouera un rôle de plus en plus central dans la banque numérique. Selon une étude de PwC, l’IA devrait réduire la fraude jusqu’à 50 % d’ici 2025, tout en permettant également des services financiers plus personnalisés.
La Dre Louise Beaumont, coprésidente du groupe de travail Open Banking & Payments, suggère que « l’IA ne se contentera pas d’optimiser les processus bancaires existants. Elle modifiera fondamentalement la manière dont les services financiers sont conçus, fournis et vécus par les clients. »
L’importance de la sécurité dans la banque numérique
Avec la numérisation accrue vient une attention renforcée à la sécurité. Les experts en cybersécurité soulignent que les banques numériques doivent donner la priorité à des mesures de sécurité robustes afin de maintenir la confiance des clients et de se conformer aux exigences réglementaires.
Le consultant en banque numérique Chris Skinner, auteur de « Digital Bank », note que « la sécurité n’est pas seulement un défi technique. Il s’agit de créer une culture dans laquelle les considérations de sécurité sont intégrées dans tous les aspects du développement des produits et du service client. »
Alors que la banque numérique continue d’évoluer, les enseignements de ces experts du secteur fournissent des orientations précieuses aux institutions financières qui naviguent dans ce paysage complexe. En adoptant l’innovation technologique tout en restant concentrées sur les besoins des clients et la sécurité, les banques numériques peuvent se positionner pour réussir sur un marché de plus en plus concurrentiel.
Fournisseurs de solutions de banque numérique
Selon McKinsey, plus de 65 % des banques interrogées explorent le potentiel des plateformes de cœur bancaire de nouvelle génération. Les expériences de banque numérique proposées par les challengers obligent les banques établies à réexaminer les technologies héritées de leur activité principale.

Source : Capgemini et Efma
Ce changement a entraîné une augmentation significative des efforts de développement d’applications de banque mobile dans tout le secteur. Les institutions financières reconnaissent qu’une
Cela est particulièrement bénéfique pour les services financiers spécialisés, tels que les prêteurs de prêts de construction VA, en leur permettant de proposer des solutions de prêt adaptées avec plus de commodité et d’accessibilité.
Sécurité et réglementation dans la banque numérique
La sécurité et la réglementation sont au cœur des services de banque numérique, garantissant que les clients peuvent gérer leur argent en ligne en toute confiance. Pour mieux protéger les clients, les banques exclusivement numériques comme les banques traditionnelles de type agence physique doivent se conformer à des exigences réglementaires strictes. Celles-ci incluent les lois de lutte contre le blanchiment d’argent (AML) et de connaissance du client (KYC), conçues pour prévenir l’usurpation d’identité et d’autres formes de criminalité financière. En respectant ces réglementations, les institutions financières contribuent à garantir la protection des informations sensibles et à minimiser les utilisations non autorisées des comptes.
Les services de banque numérique utilisent également des technologies de sécurité avancées, telles que le chiffrement et l’authentification à deux facteurs, pour protéger chaque transaction et sécuriser les informations du compte. Qu’ils accèdent aux services bancaires via des applications de banque mobile ou des plateformes de banque en ligne, les clients bénéficient de plusieurs couches de sécurité qui aident à prévenir la fraude et les accès non autorisés. Alors que les banques numériques continuent d’innover, le maintien d’une sécurité robuste et de la conformité réglementaire reste une priorité absolue pour l’ensemble du secteur bancaire.
Solution de banque numérique SDK.finance
La plateforme est conçue pour prendre en charge un large éventail de services financiers, tels que les
Notre solution comprend des
Regardez la vidéo de démonstration de la plateforme SDK.finance :
Grâce à sa plateforme de base white label et à une équipe experte forte de plus de 15 ans d’expérience FinTech, SDK.finance transforme rapidement et de manière fiable les visions de produits de ses clients en réalisations concrètes.
Que vous envisagiez de créer un portefeuille numérique, une néobanque, une
Conclusion
La banque numérique a fondamentalement changé la façon dont les gens interagissent avec leur banque, en offrant des moyens pratiques d’accéder à une large gamme de services bancaires à tout moment et en tout lieu. Avec l’essor des banques en ligne, de la banque mobile et des solutions de portefeuille numérique, les clients peuvent désormais payer des factures, transférer de l’argent, déposer des chèques et gérer leurs produits financiers sans jamais se rendre dans une agence physique. Les banques traditionnelles ont elles aussi adopté ce changement, en proposant des services bancaires en ligne et mobiles pour répondre à l’évolution des besoins de leurs clients.
À mesure que le secteur bancaire continue d’évoluer, la banque numérique offre aux clients davantage de choix, un meilleur accès et un niveau de service supérieur à ce qu’il n’a jamais été.
Create your digital banking solution in weeks

