



Revolut, Fidor, Simple, N26 y Monzo son solo algunos de los conocidos bancos digitales que permiten a los clientes abrir una cuenta en su teléfono en cuestión de minutos, cuando y donde quieran. Los bancos digitales suelen permitir a los clientes abrir una cuenta corriente rápidamente y gestionarla por completo en línea, lo que facilita revisar transacciones y acceder a funciones bancarias.
En cambio, abrir una cuenta en un banco físico suele requerir acudir en persona a una sucursal, donde se prestan servicios como operaciones de caja, cajas de seguridad y notarización. Pero la banca digital no se limita solo a los bancos en línea. Durante la última década, los bancos que han creado derivaciones internas de banca digital han optimizado los ingresos y reducido los costes operativos hasta en un 70%.
Pero antes de seguir, aclaremos lo básico.
¿Qué es un banco digital?
Un banco digital es una institución financiera que opera en línea y ofrece a sus clientes los servicios que antes solo estaban disponibles en una sucursal bancaria. Los bancos digitales a menudo proporcionan a los clientes una tarjeta de débito para acceder cómodamente a sus fondos.
¿Qué es la banca digital?
Definición de banca digital
La banca digital se refiere a la transformación de los servicios bancarios tradicionales en formatos digitales, lo que permite a los clientes gestionar sus cuentas financieras, realizar transacciones y acceder a diversos servicios bancarios a través de canales digitales. Esto incluye la banca en línea, la banca móvil y las aplicaciones móviles, que ofrecen una experiencia bancaria fluida y cómoda a la que se puede acceder desde un dispositivo móvil. Al aprovechar los servicios de banca digital, los clientes pueden disfrutar de un enfoque seguro y personalizado para gestionar sus finanzas, con la posibilidad de acceder de forma segura a sus cuentas en cualquier momento, sin necesidad de visitar una sucursal bancaria física. Esta digitalización de los servicios bancarios garantiza que los clientes tengan acceso a sus cuentas las 24 horas del día, los 7 días de la semana, y que puedan realizar una amplia gama de operaciones bancarias, incluida la posibilidad de depositar dinero, desde la comodidad de su hogar o mientras se desplazan.
¿Qué son exactamente los servicios de banca digital?
Con mayor frecuencia, incluyen las siguientes operaciones y actividades (todos los servicios bancarios tradicionales disponibles 24/7 en teléfonos móviles, ordenadores y dispositivos inteligentes compatibles, sin necesidad de la presencia del cliente en la sucursal bancaria):
- Obtención de extractos bancarios
- Extractos en línea (ver y descargar la actividad de la cuenta electrónicamente)
- Retiradas de efectivo
- Depósitos de efectivo (depositar efectivo en cajeros automáticos o en ubicaciones asociadas)
- Transferir dinero
- Transferencia de fondos (mover dinero entre cuentas de forma segura)
- Gestión de cuentas corrientes/de ahorro
- Apertura de una cuenta bancaria digital
- Tarjetas de débito (para retiradas en cajeros automáticos y compras)
- Gestión de préstamos
- Pago de facturas
- Pago de facturas (gestionar y pagar facturas en línea)
- Gestión de cheques
- Seguimiento de registros de transacciones
- Cargos por sobregiro (gestionar y supervisar posibles cargos)
- Enviar dinero (enviar fondos rápidamente a otras personas mediante servicios como Zelle®)
- Recibir dinero (recibir fondos al instante de otras personas)
Algunas plataformas de banca digital pueden cobrar comisiones por determinadas cuentas o transacciones específicas, por lo que los clientes deben revisar la tabla de comisiones antes de utilizar ciertos servicios.
Obviamente, el
Este enfoque nos permite probar conceptos de riesgo de la banca digital antes de trasladar partes del antiguo negocio heredado al nuevo sistema. Entre los ejemplos más destacados se encuentran Marcus de Goldman Sachs, Bó de RBS y YONO del State Bank of India, que obtuvo más de 26 millones de clientes y alcanzó la rentabilidad en un plazo de 18 meses.
Servicios de banca digital
Los servicios de banca digital abarcan tanto la banca en línea como la banca móvil, lo que permite a los clientes gestionar sus cuentas bancarias y realizar transacciones de forma remota. La banca en línea permite a los clientes acceder a sus cuentas a través del sitio web de un banco, ofreciendo funciones como la gestión de cuentas, el pago de facturas, las transferencias de fondos y la revisión del historial de transacciones.
Por otro lado, la banca móvil ofrece funcionalidades similares a través de una aplicación móvil, lo que hace que sea aún más cómodo para los clientes gestionar sus necesidades bancarias desde sus teléfonos inteligentes o tabletas. Con los servicios de banca móvil, los clientes pueden depositar cheques, pagar facturas, transferir fondos y supervisar sus cuentas bancarias en cualquier momento y lugar. La integración de los servicios de banca en línea y banca móvil garantiza a los clientes una experiencia bancaria integral y flexible, adaptada a sus estilos de vida modernos y acelerados. Algunas plataformas de banca digital también permiten a los usuarios vincular cuentas de otras instituciones financieras, ofreciendo una visión consolidada de sus finanzas en varios bancos y servicios.
Estadísticas de banca digital 2026
Crecimiento del mercado de la banca digital
Según Statista, el sector de la banca digital crecerá de forma continua durante los próximos cinco años. En 2025, se proyecta que los bancos digitales de todo el mundo generen unos ingresos netos por intereses de 1,61 billones de dólares. Se espera que esta cifra crezca a una tasa compuesta anual del 6,80 % entre 2025 y 2029, alcanzando los 2,09 billones de dólares en 2029. Se prevé que China lidere en términos absolutos, con 528,8 mil millones de dólares en ingresos netos por intereses en 2025.

Fuente: Statista
Principales datos sobre la banca digital
- Actualmente existen 1,75 mil millones de cuentas de banca digital, que procesan en conjunto unos 1,4 billones de dólares al año, lo que equivale a 2,7 millones de dólares por minuto.
- En EE. UU., una media de 1.646 sucursales físicas han cerrado cada año desde 2018, lo que pone de relieve el paso hacia una banca prioritaria en digital.
- Actualmente existen 1,75 mil millones de cuentas de banca digital, que procesan en conjunto unos 1,4 billones de dólares al año, lo que equivale a 2,7 millones de dólares por minuto.
- Más del 76% de los clientes estadounidenses utilizan aplicaciones de banca móvil.
- Los bancos que adoptan la transformación digital ven reducciones de 20%–40% en los costes operativos, en gran medida gracias a la automatización, la optimización de procesos y la menor dependencia de las ubicaciones físicas
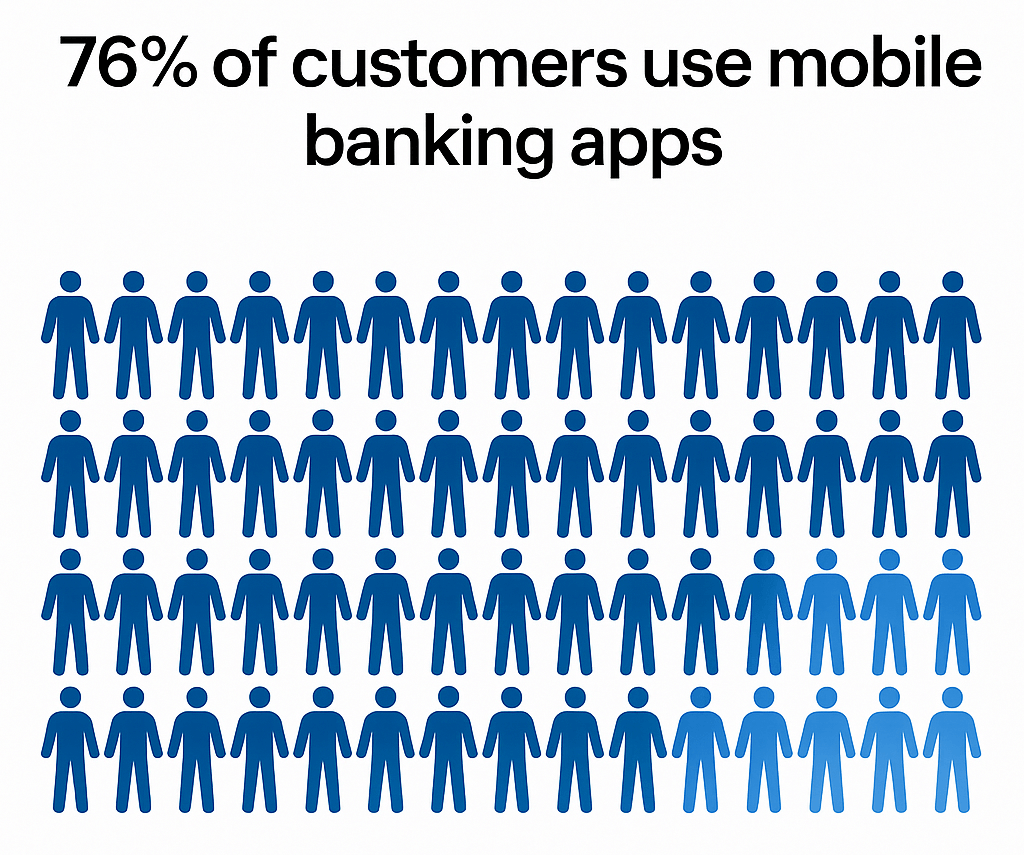
Fuente: Pymnts
El crecimiento de la banca digital está impulsado principalmente por la creciente adopción de tecnologías digitales y la evolución de las preferencias de los clientes, que cada vez se inclinan más por utilizar canales digitales para sus transacciones financieras. Los bancos digitales modernos están aprovechando esta tendencia, ofreciendo servicios rápidos y cómodos de banca móvil y en línea de acuerdo con las necesidades de los consumidores.
Principales impulsores del crecimiento de la banca digital
-
Comportamiento de consumo prioritariamente digital: El auge de los millennials y la Generación Z, que prefieren los canales móviles y en línea, es un factor importante en la adopción de los bancos digitales.
-
Comodidad y simplicidad para los usuarios: Los bancos digitales atraen a los usuarios al ofrecer plataformas fáciles de usar adaptadas a clientes expertos en tecnología que buscan servicios financieros sin fricciones.
-
Menores costes operativos para los bancos: Al no tener sucursales físicas, los bancos digitales mantienen una estructura de costes más ligera, lo que les permite ofrecer comisiones y tipos más competitivos.
-
Operaciones eficientes: La automatización y los procesos digitales optimizados conducen a servicios más rápidos y personalizados que en los bancos tradicionales.
Tendencias de la banca digital
La banca digital evoluciona continuamente, impulsada por los avances tecnológicos, la evolución de las preferencias de los clientes y la adopción generalizada de canales digitales. Algunas de las principales tendencias que están dando forma al futuro de la banca digital incluyen:
- El auge de la banca móvil:
- El crecimiento de la banca en línea: La banca en línea continúa expandiéndose, con más clientes que utilizan plataformas en línea para gestionar sus cuentas y realizar transacciones financieras. La facilidad de uso y las amplias funciones de la banca en línea contribuyen a su creciente adopción.
- La aparición de bancos solo digitales: Los bancos solo digitales, o neobancos, son cada vez más habituales. Estas instituciones financieras operan por completo en línea y ofrecen una gama de servicios de banca digital sin necesidad de sucursales físicas, proporcionando una experiencia bancaria ágil y rentable.
- El uso creciente de la inteligencia artificial: La inteligencia artificial se está integrando en la banca digital para ofrecer servicios personalizados, como asesoramiento financiero adaptado y atención automatizada al cliente. La IA mejora la experiencia del cliente al proporcionar asistencia pertinente y oportuna.
- El crecimiento de los
Estas tendencias están revolucionando la forma en que los clientes interactúan con sus bancos, ofreciendo una experiencia bancaria más cómoda, segura y personalizada. A medida que la banca digital sigue evolucionando, las instituciones financieras deben adaptarse a estos cambios para satisfacer las crecientes demandas de sus clientes.
Banca digital frente a banca en línea: ¿son lo mismo?
Aunque los dos términos pueden parecer intercambiables, en realidad existen diferencias fundamentales entre la banca digital y la banca en línea.
La banca en línea incluye solo algunas funciones transaccionales del sistema subyacente de
La banca digital es mucho más flexible y permite a los bancos añadir y ampliar funciones mucho más rápido que los sistemas tradicionales. La banca digital se basa en la automatización de procesos de alto nivel, servicios basados en la web y API para proporcionar a los bancos y a sus clientes altos niveles de eficiencia de costes, seguridad y flexibilidad. Las soluciones bancarias modernas permiten un recorrido del cliente completamente digital, generando flujos de datos en tiempo real y acelerando los análisis clave. A pesar del auge de la banca digital, las instituciones financieras tradicionales siguen manteniendo una presencia significativa para muchos consumidores, incluso cuando están experimentando cambios y cierres de sucursales.
Hay un término más que se confunde con frecuencia con la banca en línea y la banca digital: la banca móvil. Puede definirse como un servicio prestado por un banco existente a sus clientes, que les permite realizar transacciones a través de sus dispositivos móviles, sin necesidad de visitar una sucursal bancaria.
Por tanto, de las tres nociones, la banca digital es una mucho más amplia. Se puede decir con seguridad que está compuesta por una combinación de banca en línea y banca móvil.
Launch your digital bank in weeks, not years
Los beneficios de la banca digital para los consumidores
A medida que más y más bancos digitales entran en el mercado, es importante entender cómo las modernas
Ahorro de costes
Los bancos tradicionales invierten mucho tiempo y recursos en comprobaciones y contabilidad. Al eliminar procesos redundantes de back-office, el
Usabilidad mejorada
Los protocolos integrados de KYC y AML permiten a los bancos digitales y a los clientes abrir cuentas en cuestión de minutos desde cualquier dispositivo con conexión a Internet. Los sistemas de verificación de identidad y las evaluaciones de riesgo permiten a los bancos atender a los clientes de forma rápida y sencilla, dando acceso a servicios financieros a personas que no son clientes bancarios. Una gran ventaja de la banca personal es que está disponible 24/7. Esto significa que los clientes pueden realizar cualquier transacción desde cualquier lugar y acceder a una amplia gama de servicios.
Mayor personalización
El software de banca digital permite estrategias de personalización sofisticadas impulsadas por la inteligencia artificial (IA) y el aprendizaje automático (ML). Los bancos pueden ofrecer a los clientes opciones financieras relevantes, herramientas interactivas y recursos educativos en el momento adecuado. La elaboración automática de presupuestos, el análisis del gasto, los recordatorios de ahorro y muchas otras herramientas ayudan a informar y atraer a los clientes.
Funciones sorprendentes
Los bancos digitales ya tienen muchas
Pago de facturas y gestión de las finanzas
Pagar facturas y gestionar sus finanzas nunca ha sido tan fácil gracias a la comodidad de los servicios de banca en línea y banca móvil. Con una aplicación de banca móvil, los clientes pueden pagar facturas directamente desde su cuenta corriente o de ahorros, programar pagos recurrentes para gastos habituales y acceder a sus extractos de cuenta en cualquier momento. Los usuarios registrados suelen disfrutar de la posibilidad de ver su historial de transacciones, lo que facilita seguir adónde va su dinero y evitar que se pasen por alto pagos importantes.
Los servicios de banca móvil también permiten a los clientes depositar dinero, enviar dinero y recibir dinero de forma rápida y segura, a menudo utilizando servicios como Zelle para transferencias instantáneas. Las herramientas de presupuesto integradas en las plataformas de banca en línea y móvil ayudan a los clientes a supervisar sus gastos, fijar objetivos de ahorro y mantener el control de sus finanzas. Al aprovechar estos servicios de banca digital, los clientes pueden simplificar su gestión financiera, reducir el riesgo de pagos atrasados y evitar comisiones innecesarias por transacción. Tanto si necesita pagar facturas, transferir fondos o vigilar la actividad de su cuenta, la banca en línea y móvil pone potentes herramientas financieras al alcance de su mano.
Gestión de su flujo de caja
Gestionar eficazmente su flujo de caja es esencial tanto para particulares como para empresas, y la banca digital hace que este proceso sea fluido. Con los servicios de banca en línea y móvil, los clientes pueden supervisar fácilmente toda la actividad de sus cuentas —incluidos depósitos, retiradas y otras transacciones— directamente desde la pestaña de cuentas. Este acceso en tiempo real a la información de la cuenta permite a los clientes tomar decisiones informadas sobre sus finanzas y asegurarse de que siempre disponen de fondos suficientes.
Se pueden configurar alertas de cuenta para notificar a los clientes actividades importantes, como saldos bajos o transacciones grandes, lo que ayuda a evitar sobregiros y fondos insuficientes. Además, las plataformas de banca en línea y móvil ofrecen herramientas de presupuesto y recursos de planificación financiera que facilitan el seguimiento del gasto, la planificación de gastos futuros y la gestión de múltiples cuentas. Al utilizar estos servicios bancarios, los clientes pueden mantener un mejor control de su flujo de caja, evitar costosas comisiones y lograr una mayor estabilidad financiera.
Mantenerse organizado
Mantenerse organizado es clave para una gestión financiera exitosa, y la banca digital proporciona todas las herramientas que necesita para mantener sus finanzas en orden. A través de los servicios de banca en línea y móvil, los clientes pueden acceder a extractos detallados de sus cuentas, incluidos los extractos en línea y los registros de depósitos móviles, para revisar sus gastos y supervisar la actividad de sus cuentas. La aplicación móvil facilita depositar cheques, enviar dinero y recibir dinero, para que pueda gestionar sus finanzas dondequiera que esté.
Con funciones como el pago de facturas, los clientes pueden programar pagos con antelación, asegurándose de que las facturas se paguen a tiempo y ayudando a evitar cargos por demora. La posibilidad de ver y descargar extractos electrónicos significa que puede mantener sus registros organizados sin el desorden de los extractos en papel. Al aprovechar estos servicios de banca en línea y móvil, los clientes pueden mantenerse al tanto de sus finanzas, hacer un seguimiento de los pagos y mantener una visión clara de su dinero en todo momento.
Consulte este artículo para obtener más información sobre las ventajas de la banca digital.
Los tipos de bancos digitales
Aunque hoy en día los términos «neobanco» y «challenger bank» son familiares para casi todo el mundo, distinguir uno de otro puede resultar difícil, así que pongamos los puntos sobre las íes y exploremos los principales tipos de bancos digitales.
Neobanco
Un neobanco es un banco digital que opera en línea, sin presencia física, y que ofrece a sus clientes acceso remoto a sus servicios mediante una aplicación móvil. Muchos neobancos no tienen licencia bancaria y se asocian con un banco existente para las operaciones con licencia bancaria (lo que significa que sus clientes deben crear una cuenta en el banco asociado). A menudo, la gama de servicios que ofrece un neobanco es más reducida en comparación con los bancos con licencia.
Banco challenger
Este término se originó en el Reino Unido y se refiere a un banco lanzado recientemente que «desafía» a las instituciones bancarias tradicionales. Al ser más fácil de usar y más rentable para el usuario final, los bancos challenger se centran en los segmentos de público desatendidos por las grandes instituciones financieras.
Nuevo banco
Se trata de neobancos plenamente autorizados que ofrecen una gama completa de servicios bancarios y cuya única diferencia con los bancos físicos es el modo de operación, que es completamente en línea. Ejemplos de estos nuevos bancos son
No banco
Exactamente como su nombre indica, se trata de instituciones no bancarias que prestan servicios financieros, por ejemplo, préstamos o hipotecas simplificados, pero no aceptan depósitos ni ofrecen cuentas corrientes y de ahorro al mismo tiempo. Algunos de los no bancos como Monese operan con licencias EMI.
Create your digital banking solution in weeks
¿Qué dicen los expertos sobre la banca digital?
A medida que la industria financiera continúa evolucionando, los principales expertos del sector aportan valiosas perspectivas sobre el poder transformador de la banca digital. Sus puntos de vista ayudan a dar forma a nuestra comprensión de las tendencias actuales y las direcciones futuras en este panorama en rápida evolución.
La necesidad imperiosa de la transformación digital
Los expertos en tecnología bancaria destacan constantemente que la transformación digital ya no es opcional, sino esencial para que las instituciones financieras sigan siendo competitivas. Según la investigación de McKinsey, los bancos que adoptan la transformación digital pueden optimizar los ingresos y reducir los costes operativos hasta en un 70%, lo que demuestra los importantes beneficios financieros de digitalizarse.
Jim Marous, consultor de banca digital y editor de The Financial Brand, señala que «las instituciones financieras deben ver la banca digital como algo más que un simple canal de distribución. Es una transformación completa de cómo se desarrollan los productos, cómo se atiende a los clientes y cómo funciona toda la organización».
La perspectiva de SDK.finance sobre el futuro de la banca digital
Alex Malyshev, CEO de
«El futuro de la banca no consiste solo en digitalizar los procesos existentes. Se trata de replantear todo el recorrido del cliente a través de la tecnología. En SDK.finance, creemos que la banca digital debe facilitar servicios financieros totalmente digitales para todos, haciéndolos accesibles a cada ciudadano del mundo. Las instituciones más exitosas serán aquellas que combinen la innovación tecnológica con una profunda comprensión de las necesidades cambiantes de los clientes.»
Alex Malyshev subraya que la infraestructura tecnológica central es lo que determina en última instancia la capacidad de un banco para innovar y adaptarse. «Los bancos tradicionales no pueden implementar nuevas funciones debido a sus sistemas heredados cerrados, que requieren una inversión significativa de tiempo y recursos para actualizarse. Los bancos digitales, en cambio, se basan en una arquitectura flexible API-first para introducir nuevas funcionalidades en una fracción del tiempo, lo que les permite mejorar continuamente la experiencia del cliente», explica.
El papel de la inteligencia artificial y la automatización
Los expertos predicen que la IA desempeñará un papel cada vez más central en la banca digital. Según la investigación de PwC, se espera que la IA reduzca el fraude hasta en un 50% para 2025, al tiempo que permita servicios financieros más personalizados.
La Dra. Louise Beaumont, copresidenta del Open Banking & Payments Working Group, sugiere que «la IA no solo optimizará los procesos bancarios existentes. Cambiará fundamentalmente cómo se conciben, se prestan y son experimentados por los clientes los servicios financieros».
La importancia de la seguridad en la banca digital
Con una mayor digitalización llega un mayor enfoque en la seguridad. Los expertos en ciberseguridad subrayan que los bancos digitales deben priorizar medidas de seguridad sólidas para mantener la confianza de los clientes y cumplir los requisitos normativos.
Chris Skinner, consultor de banca digital y autor de «Digital Bank», señala que «la seguridad no es solo un reto técnico. Se trata de crear una cultura en la que las consideraciones de seguridad estén integradas en todos los aspectos del desarrollo de productos y del servicio al cliente».
A medida que la banca digital continúa evolucionando, las ideas de estos expertos del sector proporcionan una orientación valiosa para las instituciones financieras que navegan por este complejo panorama. Al adoptar la innovación tecnológica sin perder el foco en las necesidades de los clientes y la seguridad, los bancos digitales pueden posicionarse para tener éxito en un mercado cada vez más competitivo.
Proveedores de soluciones de banca digital
Según McKinsey, más del 65% de los bancos encuestados están explorando el potencial de las plataformas de core banking de nueva generación. Las experiencias de banca digital que ofrecen los retadores están obligando a los bancos incumbentes a reexaminar la tecnología heredada en su negocio principal.

Fuente: Capgemini y Efma
Este cambio ha provocado un aumento significativo de los esfuerzos de desarrollo de aplicaciones de banca móvil en toda la industria. Las instituciones financieras están reconociendo que una
Esto es especialmente beneficioso para servicios financieros especializados, como los prestamistas de préstamos para construcción VA, ya que les permite ofrecer soluciones de préstamo adaptadas con mayor comodidad y accesibilidad.
Seguridad y regulación en la banca digital
La seguridad y la regulación están en el núcleo de los servicios de banca digital, garantizando que los clientes puedan gestionar su dinero en línea con confianza. Para proteger aún más a los clientes, tanto los bancos solo digitales como los bancos tradicionales físicos deben cumplir estrictos requisitos normativos. Estos incluyen las leyes de prevención del blanqueo de capitales (AML) y de conozca a su cliente (KYC), diseñadas para prevenir el robo de identidad y otras formas de delito financiero. Al cumplir estas regulaciones, las instituciones financieras ayudan a garantizar que la información sensible permanezca protegida y que se minimice el uso no autorizado de las cuentas.
Los servicios de banca digital también emplean tecnologías de seguridad avanzadas, como el cifrado y la autenticación de dos factores, para proteger cada transacción y mantener segura la información de las cuentas. Ya sea accediendo a los servicios bancarios a través de aplicaciones de banca móvil o de plataformas de banca en línea, los clientes se benefician de múltiples capas de seguridad que ayudan a prevenir el fraude y el acceso no autorizado. A medida que los bancos digitales continúan innovando, mantener una seguridad sólida y el cumplimiento normativo sigue siendo una prioridad absoluta para toda la industria bancaria.
La solución de banca digital de SDK.finance
La plataforma está diseñada para dar soporte a una amplia gama de servicios financieros, como
Nuestra solución incluye
Vea el vídeo de demostración de la plataforma de SDK.finance:
Gracias a su plataforma central de marca blanca y a un equipo experto con más de 15 años de experiencia en FinTech, SDK.finance transforma de forma rápida y fiable las visiones de producto de los clientes en obras maestras en funcionamiento.
Tanto si imagina la creación de una billetera digital, un neobanco, una
Conclusión
La banca digital ha cambiado fundamentalmente la forma en que las personas interactúan con sus bancos, ofreciendo maneras cómodas de acceder a una amplia gama de servicios bancarios en cualquier momento y lugar. Con el crecimiento de los bancos en línea, la banca móvil y las soluciones de billetera digital, los clientes ahora pueden pagar facturas, transferir dinero, depositar cheques y gestionar sus productos financieros sin tener que visitar nunca una sucursal física. Los bancos tradicionales también han adoptado este cambio, ofreciendo servicios de banca en línea y móvil para satisfacer las necesidades cambiantes de sus clientes.
A medida que la industria bancaria sigue evolucionando, la banca digital ofrece a los clientes más opciones, mejor acceso y un nivel de servicio más alto que nunca.
Create your digital banking solution in weeks

