



Revolut, Fidor, Simple, N26 e Monzo são apenas alguns dos bancos digitais conhecidos que permitem aos clientes abrir uma conta no celular em minutos, quando e onde quiserem. Em geral, os bancos digitais permitem abrir uma conta corrente rapidamente e gerenciá-la totalmente online, facilitando a consulta de transações e o acesso a recursos bancários.
Em contraste, abrir uma conta em um banco tradicional geralmente exige visitar uma agência física presencialmente, onde são oferecidos serviços como transações no caixa, cofres e autenticação de documentos. Mas o banking digital não se limita apenas aos bancos online. Na última década, bancos que criaram spin-offs internos de banco digital otimizaram as receitas e reduziram os custos operacionais em até 70%.
Mas, antes de irmos mais longe, vamos esclarecer o básico.
O que é um banco digital?
Um banco digital é uma instituição financeira que opera online e oferece aos seus clientes os serviços que antes estavam disponíveis apenas em uma agência bancária. Os bancos digitais muitas vezes oferecem aos clientes um cartão de débito para acesso conveniente aos seus fundos.
O que é banking digital?
Definição de banking digital
Banking digital refere-se à transformação dos
O que exatamente são serviços de banking digital?
Na maioria das vezes, eles incluem as seguintes operações e atividades (todos os serviços bancários tradicionais disponíveis 24 horas por dia, 7 dias por semana, em celulares, computadores e dispositivos inteligentes compatíveis, sem a necessidade da presença do cliente na agência bancária):
- Obtenção de extratos bancários
- Extratos online (visualizar e baixar a movimentação da conta eletronicamente)
- Saques em dinheiro
- Depósitos em dinheiro (depositar dinheiro em caixas eletrônicos ou locais parceiros)
- Transferir dinheiro
- Transferência de fundos (movimentar dinheiro entre contas com segurança)
- Gerenciamento de contas correntes/poupança
- Abertura de conta bancária digital
- Cartões de débito (para saques em caixas eletrônicos e compras)
- Gerenciamento de empréstimos
- Pagamento de contas
- Pagamento de contas (gerenciar e pagar contas online)
- Gerenciamento de cheques
- Monitoramento de registros de transações
- Tarifas de cheque especial (gerenciar e monitorar possíveis cobranças)
- Enviar dinheiro (envie fundos rapidamente para outras pessoas por meio de serviços como Zelle®)
- Receber dinheiro (receba fundos instantaneamente de outras pessoas)
Algumas plataformas de banking digital podem cobrar tarifas por determinadas contas ou transações específicas, então os clientes devem revisar a tabela de tarifas antes de usar serviços específicos.
Obviamente,
Essa abordagem nos permite testar conceitos de risco do banking digital antes de migrar partes do antigo negócio legado para o novo sistema. Exemplos notáveis incluem o Marcus da Goldman Sachs, o Bó do RBS e o YONO do State Bank of India, que conquistou mais de 26 milhões de clientes e alcançou lucratividade em 18 meses.
Serviços de banking digital
Os serviços de banking digital abrangem tanto o internet banking quanto o mobile banking, permitindo que os clientes gerenciem suas contas bancárias e realizem transações remotamente. O internet banking permite que os clientes acessem suas contas pelo site de um banco, oferecendo recursos como gerenciamento de contas, pagamento de contas, transferências de fundos e consulta ao histórico de transações.
Por outro lado, o mobile banking oferece funcionalidades semelhantes por meio de um aplicativo móvel, tornando ainda mais conveniente para os clientes lidarem com suas necessidades bancárias usando seus smartphones ou tablets. Com os serviços de mobile banking, os clientes podem depositar cheques, pagar contas, transferir fundos e monitorar suas contas bancárias a qualquer hora e em qualquer lugar. A integração dos serviços de internet banking e mobile banking garante que os clientes tenham uma experiência bancária abrangente e flexível, adaptada aos seus estilos de vida modernos e acelerados. Algumas plataformas de banking digital também permitem que os usuários vinculem contas de outras instituições financeiras, oferecendo uma visão consolidada de suas finanças em vários bancos e serviços.
Estatísticas de banking digital 2026
Crescimento do mercado de banking digital
De acordo com a Statista, o setor de banking digital crescerá continuamente nos próximos cinco anos. Em 2025, os bancos digitais em todo o mundo deverão gerar uma receita líquida de juros de US$ 1,61 trilhão. Espera-se que esse valor cresça a um CAGR de 6,80% de 2025 a 2029, chegando a US$ 2,09 trilhões até 2029. A China deve liderar em termos absolutos, gerando US$ 528,8 bilhões em receita líquida de juros em 2025.

Fonte: Statista
Principais insights estatísticos sobre banking digital
- Atualmente existem 1,75 bilhão de contas de banking digital, processando coletivamente cerca de US$ 1,4 trilhão por ano, o que equivale a US$ 2,7 milhões por minuto.
- Nos EUA, uma média de 1.646 agências físicas fecha por ano desde 2018, destacando a mudança para um modelo de banco digital primeiro.
- Atualmente existem 1,75 bilhão de contas de banking digital, processando coletivamente cerca de US$ 1,4 trilhão por ano, o que equivale a US$ 2,7 milhões por minuto.
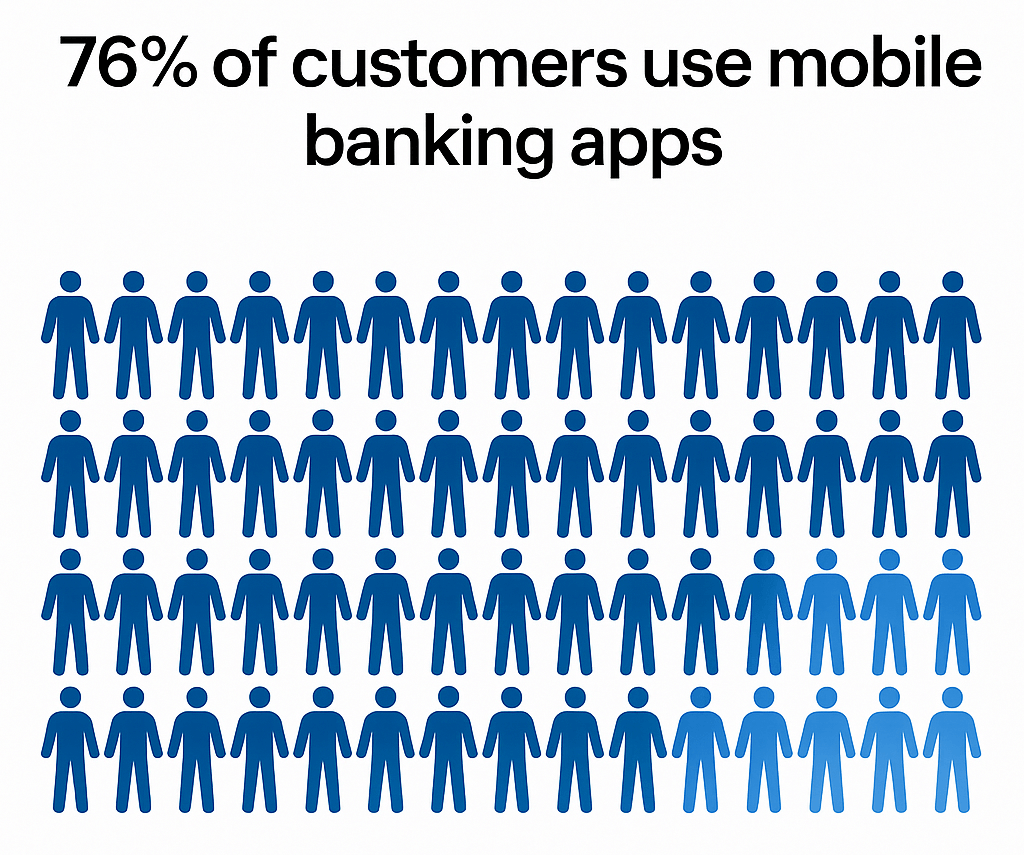
- Mais de 76% dos clientes americanos usam aplicativos de mobile banking.
- Bancos que adotam a transformação digital veem reduções de 20%–40% nos custos operacionais, em grande parte por meio de automação, otimização de processos e menor dependência de locais físicos
Source: Pymnts
O crescimento do banking digital é impulsionado principalmente pela crescente adoção de tecnologias digitais e pela mudança nas preferências dos clientes, que estão cada vez mais inclinados a usar canais digitais para suas transações financeiras. Os bancos digitais modernos estão aproveitando essa tendência, oferecendo serviços bancários móveis e online rápidos e convenientes de acordo com as necessidades dos consumidores.
Principais impulsionadores do crescimento do banking digital
-
Comportamento do consumidor digital em primeiro lugar: O aumento dos millennials e da Geração Z, que preferem canais móveis e online, é um dos principais motores da adoção de bancos digitais.
-
Conveniência e simplicidade para os usuários: Os bancos digitais atraem usuários ao oferecer plataformas fáceis de usar, adaptadas a clientes familiarizados com tecnologia que buscam serviços financeiros sem atrito.
-
Menores custos operacionais para os bancos: Sem agências físicas, os bancos digitais mantêm uma estrutura de custos mais enxuta, o que lhes permite oferecer tarifas e taxas mais competitivas.
-
Operações eficientes: A automação e os processos digitais simplificados levam a serviços mais rápidos e personalizados em comparação com os bancos legados.
Tendências do banking digital
O banking digital está em constante evolução, impulsionado por avanços tecnológicos, mudanças nas preferências dos clientes e pela ampla adoção de canais digitais. Algumas das principais tendências que moldam o futuro do banking digital incluem:
- O crescimento do mobile banking: O
- O crescimento do internet banking: O internet banking continua se expandindo, com mais clientes usando plataformas online para gerenciar suas contas e realizar transações financeiras. A facilidade de uso e os recursos abrangentes do internet banking contribuem para sua crescente adoção.
- O surgimento dos bancos digitais puros: Bancos digitais puros, ou neobancos, estão se tornando mais comuns. Essas instituições financeiras operam inteiramente online, oferecendo uma gama de serviços de banking digital sem a necessidade de agências físicas, proporcionando uma experiência bancária simplificada e econômica.
- O uso crescente da Inteligência Artificial: A inteligência artificial está sendo integrada ao banking digital para oferecer serviços personalizados, como aconselhamento financeiro sob medida e suporte automatizado ao cliente. A IA melhora a experiência do cliente ao fornecer assistência relevante e oportuna.
- O crescimento dos
Essas tendências estão revolucionando a forma como os clientes interagem com seus bancos, oferecendo uma experiência bancária mais conveniente, segura e personalizada. À medida que o banking digital continua a evoluir, as instituições financeiras devem se adaptar a essas mudanças para atender às crescentes demandas de seus clientes.
Banking digital vs. internet banking: são a mesma coisa?
Embora os dois termos possam parecer intercambiáveis, na verdade existem diferenças fundamentais entre banco digital e internet banking.
Internet banking inclui apenas algumas funções transacionais do sistema subjacente de
Banking digital os sistemas são muito mais flexíveis e permitem que os bancos adicionem e ampliem recursos muito mais rapidamente do que os sistemas tradicionais. O banking digital se baseia em automação de processos de alto nível, serviços baseados na web e APIs para oferecer aos bancos e seus clientes altos níveis de eficiência de custos, segurança e flexibilidade. As soluções bancárias modernas permitem uma jornada do cliente totalmente digital, gerando fluxos de dados em tempo real e acelerando análises-chave. Apesar do crescimento do banking digital, as instituições financeiras tradicionais ainda mantêm uma presença significativa para muitos consumidores, mesmo enquanto passam por mudanças e enfrentam fechamentos de agências.
Há mais um termo frequentemente confundido com internet banking e banking digital – mobile banking. Ele pode ser definido como um serviço fornecido por um banco existente aos seus clientes, permitindo que realizem transações por meio de seus dispositivos móveis, sem a necessidade de visitar uma agência bancária.
Portanto, entre as três noções, o banking digital é muito mais amplo. É seguro dizer que ele é composto por uma combinação de internet banking e mobile banking.
Launch your digital bank in weeks, not years
Os benefícios do banking digital para os consumidores
À medida que cada vez mais bancos digitais entram no mercado, é importante entender como as modernas
Economia de custos
Os bancos tradicionais investem muito tempo e recursos em conferência e contabilidade. Ao eliminar processos redundantes de back office, o
Melhor usabilidade
Protocolos integrados de KYC e AML permitem que bancos digitais e clientes abram contas em minutos a partir de qualquer dispositivo com acesso à internet. Sistemas de verificação de identidade e avaliações de risco permitem que os bancos atendam os clientes de forma rápida e fácil, permitindo que pessoas que ainda não são clientes bancários acessem serviços financeiros. Uma grande vantagem do banco pessoal é que ele está disponível 24 horas por dia, 7 dias por semana. Isso significa que os clientes podem realizar qualquer transação de qualquer lugar e acessar uma ampla gama de serviços.
Maior personalização
O software de banking digital permite estratégias sofisticadas de personalização impulsionadas por inteligência artificial (IA) e aprendizado de máquina (ML). Os bancos podem oferecer aos clientes opções financeiras relevantes, ferramentas interativas e recursos educacionais no momento certo. Orçamento automatizado, análises de gastos, lembretes de economia e muitas outras ferramentas ajudam a informar e engajar os clientes.
Recursos extras
Os bancos digitais já têm muitos
Pagamento de contas e gestão das finanças
Pagar contas e gerenciar suas finanças nunca foi tão fácil graças à conveniência dos serviços de internet banking e mobile banking. Com um aplicativo de mobile banking, os clientes podem pagar contas diretamente de sua conta corrente ou poupança, configurar pagamentos recorrentes para despesas regulares e acessar seus extratos de conta a qualquer momento. Usuários cadastrados normalmente desfrutam da capacidade de visualizar seu histórico de transações, tornando simples acompanhar para onde o dinheiro está indo e evitar a perda de pagamentos importantes.
Os serviços de mobile banking também permitem que os clientes depositem dinheiro, enviem dinheiro e recebam dinheiro de forma rápida e segura — muitas vezes usando serviços como o Zelle para transferências instantâneas. Ferramentas de orçamento integradas às plataformas de internet e mobile banking ajudam os clientes a monitorar seus gastos, definir metas de poupança e manter suas finanças em dia. Ao aproveitar esses serviços de banking digital, os clientes podem simplificar sua gestão financeira, reduzir o risco de pagamentos em atraso e evitar tarifas de transação desnecessárias. Seja para pagar contas, transferir fundos ou acompanhar a atividade da conta, o internet e o mobile banking colocam ferramentas financeiras poderosas na palma da sua mão.
Gerenciando seu fluxo de caixa
Gerenciar o fluxo de caixa de forma eficaz é essencial para pessoas físicas e empresas, e o banking digital torna esse processo simples. Com serviços de internet e mobile banking, os clientes podem monitorar facilmente toda a atividade da conta — incluindo depósitos, saques e outras transações — diretamente da aba de contas. Esse acesso em tempo real às informações da conta permite que os clientes tomem decisões informadas sobre suas finanças e garantam que sempre tenham fundos suficientes disponíveis.
Alertas de conta podem ser configurados para notificar os clientes sobre atividades importantes da conta, como saldos baixos ou transações de grande valor, ajudando a evitar cheque especial e fundos insuficientes. Além disso, as plataformas de internet e mobile banking oferecem ferramentas de orçamento e recursos de planejamento financeiro que facilitam o acompanhamento de gastos, o planejamento de despesas futuras e o gerenciamento de várias contas. Ao utilizar esses serviços bancários, os clientes podem manter melhor controle sobre seu fluxo de caixa, evitar tarifas custosas e alcançar maior estabilidade financeira.
Mantendo a organização
Manter-se organizado é fundamental para uma gestão financeira bem-sucedida, e o banking digital fornece todas as ferramentas de que você precisa para manter suas finanças em ordem. Por meio dos serviços de internet e mobile banking, os clientes podem acessar extratos detalhados da conta, incluindo extratos online e registros de depósitos feitos pelo aplicativo, para revisar seus gastos e monitorar a atividade da conta. O aplicativo móvel facilita o depósito de cheques, o envio de dinheiro e o recebimento de dinheiro, para que você possa gerenciar suas finanças onde quer que esteja.
Com recursos como pagamento de contas, os clientes podem agendar pagamentos com antecedência, garantindo que as contas sejam pagas em dia e ajudando a evitar multas por atraso. A capacidade de visualizar e baixar extratos eletrônicos significa que você pode manter seus registros organizados sem a bagunça dos extratos em papel. Ao aproveitar esses serviços de internet e mobile banking, os clientes podem manter suas finanças em dia, acompanhar pagamentos e manter uma visão clara do seu dinheiro o tempo todo.
Confira este artigo para obter mais informações sobre as vantagens do banking digital.
Os tipos de bancos digitais
Embora os termos “neobanco” e “challenger bank” sejam familiares para quase todos hoje em dia, distinguir um do outro pode ser difícil, então vamos esclarecer tudo e explorar os principais tipos de bancos digitais.
Neobanco
Neobanco é um banco digital que opera online, sem presença física, e oferece aos seus clientes acesso remoto aos seus serviços por meio de um aplicativo móvel. Muitos neobancos não possuem licença bancária e fazem parceria com um banco existente para operações licenciadas bancárias (o que significa que seus clientes precisam criar uma conta no banco parceiro). Muitas vezes, a gama de serviços oferecidos por um neobanco é mais limitada em comparação com os bancos licenciados.
Challenger bank
Esse termo se originou no Reino Unido e se refere a um banco lançado recentemente que “desafia” as instituições bancárias tradicionais. Sendo mais amigáveis ao usuário e mais econômicos para o usuário final, os challenger banks focam em segmentos de público que são mal atendidos pelas grandes instituições financeiras.
New bank
São neobancos totalmente licenciados que oferecem uma gama completa de serviços bancários e cuja única diferença em relação aos bancos físicos é o modo de operação — totalmente online. Exemplos dos novos bancos são
Nonbank
Exatamente como o nome indica, são instituições não bancárias que oferecem serviços financeiros — por exemplo, empréstimos ou hipotecas simplificados, mas não aceitam depósitos nem oferecem contas correntes e poupança ao mesmo tempo. Alguns nonbanks, como Monese, operam com licenças EMI.
Create your digital banking solution in weeks
O que os especialistas dizem sobre o banking digital?
À medida que o setor financeiro continua a evoluir, os principais especialistas do setor estão fornecendo insights valiosos sobre o poder transformador do banking digital. Suas perspectivas ajudam a moldar nossa compreensão das tendências atuais e das direções futuras nesse cenário em rápida mudança.
A necessidade da transformação digital
Especialistas em tecnologia bancária enfatizam consistentemente que a transformação digital não é mais opcional, mas essencial para que as instituições financeiras permaneçam competitivas. De acordo com pesquisa da McKinsey, os bancos que adotam a transformação digital podem otimizar receitas e reduzir custos operacionais em até 70%, demonstrando os benefícios financeiros significativos da digitalização.
O consultor de banking digital Jim Marous, editor do The Financial Brand, observa que “As instituições financeiras devem ver o banking digital como mais do que apenas um canal de distribuição. É uma transformação completa de como os produtos são desenvolvidos, como os clientes são atendidos e como toda a organização opera”.
A perspectiva da SDK.finance sobre o futuro do banking digital
Alex Malyshev, CEO da
“O futuro do setor bancário não é apenas digitalizar os processos existentes. Trata-se de reimaginar toda a jornada do cliente por meio da tecnologia. Na SDK.finance, acreditamos que o banking digital deve viabilizar serviços financeiros totalmente digitais para todos, tornando-os acessíveis a todos os cidadãos do mundo. As instituições mais bem-sucedidas serão aquelas que combinarem inovação tecnológica com uma compreensão profunda das necessidades em evolução dos clientes.”
Alex Malyshev enfatiza que a infraestrutura tecnológica central é o que, em última análise, determina a capacidade de um banco de inovar e se adaptar. “Os bancos tradicionais não conseguem implementar novos recursos por causa de seus sistemas legados fechados, que exigem tempo e recursos significativos para serem atualizados. Os bancos digitais, por outro lado, dependem de uma arquitetura flexível API-first para introduzir novas funcionalidades em uma fração do tempo, permitindo que aprimorem continuamente a experiência do cliente”, explica ele.
O papel da inteligência artificial e da automação
Especialistas preveem que a IA desempenhará um papel cada vez mais central no banking digital. De acordo com pesquisa da PwC, espera-se que a IA reduza fraudes em até 50% até 2025, ao mesmo tempo em que possibilita serviços financeiros mais personalizados.
A Dra. Louise Beaumont, copresidente do Open Banking & Payments Working Group, sugere que “A IA não apenas otimizará os processos bancários existentes. Ela mudará fundamentalmente como os serviços financeiros são concebidos, entregues e vivenciados pelos clientes”.
A importância da segurança no banking digital
Com o aumento da digitalização, cresce também o foco na segurança. Especialistas em cibersegurança enfatizam que os bancos digitais devem priorizar medidas robustas de segurança para manter a confiança do cliente e cumprir os requisitos regulatórios.
O consultor de banking digital Chris Skinner, autor de “Digital Bank”, observa que “Segurança não é apenas um desafio técnico. Trata-se de criar uma cultura em que as considerações de segurança estejam incorporadas em todos os aspectos do desenvolvimento de produtos e do atendimento ao cliente”.
À medida que o banking digital continua a evoluir, os insights desses especialistas do setor fornecem orientação valiosa para as instituições financeiras que navegam por esse cenário complexo. Ao abraçar a inovação tecnológica e manter o foco nas necessidades do cliente e na segurança, os bancos digitais podem se posicionar para o sucesso em um mercado cada vez mais competitivo.
Fornecedores de soluções de banking digital
De acordo com a McKinsey, mais de 65% dos bancos pesquisados estão explorando o potencial das plataformas de core banking de próxima geração. As experiências de banking digital oferecidas pelos desafiantes estão forçando os bancos incumbentes a reexaminar a tecnologia legada em seu negócio principal.

Fonte: Capgemini e Efma
Essa mudança levou a um aumento significativo nos esforços de desenvolvimento de aplicativos de mobile banking em todo o setor. As instituições financeiras estão reconhecendo que um
Isso é especialmente benéfico para serviços financeiros especializados, como os credenciadores de empréstimos para construção VA, permitindo que ofereçam soluções de empréstimo personalizadas com maior conveniência e acessibilidade.
Segurança e Regulação no Banking digital
Segurança e regulação estão no centro dos serviços de banking digital, garantindo que os clientes possam gerenciar seu dinheiro online com confiança. Para proteger ainda mais os clientes, tanto os bancos digitais quanto os bancos tradicionais físicos devem cumprir requisitos regulatórios rígidos. Isso inclui leis de prevenção à lavagem de dinheiro (AML) e conheça seu cliente (KYC), que foram criadas para prevenir roubo de identidade e outras formas de crime financeiro. Ao aderir a essas normas, as instituições financeiras ajudam a garantir que informações sensíveis permaneçam protegidas e que o uso não autorizado de contas seja minimizado.
Os serviços de banking digital também empregam tecnologias avançadas de segurança, como criptografia e autenticação de dois fatores, para proteger cada transação e manter as informações da conta seguras. Seja acessando serviços bancários por meio de aplicativos de mobile banking ou plataformas de internet banking, os clientes se beneficiam de várias camadas de segurança que ajudam a prevenir fraudes e acessos não autorizados. À medida que os bancos digitais continuam a inovar, manter uma segurança robusta e a conformidade regulatória continua sendo uma prioridade máxima para todo o setor bancário.
Solução de banking digital da SDK.finance
A Plataforma foi projetada para suportar uma ampla variedade de serviços financeiros, como
Nossa solução inclui
Assista ao vídeo de demonstração da plataforma SDK.finance:
Por meio de sua plataforma principal white label e de uma equipe especializada com mais de 15 anos de experiência em FinTech, a SDK.finance transforma de forma rápida e confiável as visões de produto dos clientes em soluções prontas para uso.
Se você está imaginando a criação de uma carteira digital, neobanco,
Conclusão
O banco digital mudou fundamentalmente a forma como as pessoas interagem com seus bancos, oferecendo maneiras convenientes de acessar uma ampla gama de serviços bancários a qualquer hora e em qualquer lugar. Com o crescimento dos bancos online, mobile banking e soluções de carteira digital, os clientes agora podem pagar contas, transferir dinheiro, depositar cheques e gerenciar seus produtos financeiros sem nunca visitar uma agência física. Os bancos tradicionais também adotaram essa mudança, oferecendo serviços de internet e mobile banking para atender às necessidades em evolução de seus clientes.
À medida que o setor bancário continua a evoluir, o banco digital capacita os clientes com mais escolhas, melhor acesso e um nível mais alto de serviço do que nunca.
Create your digital banking solution in weeks

