



Cada depósito, saque e transferência depende de um banco manter seus registros de conta consistentes. O core banking fornece a tecnologia por trás dessas operações do dia a dia, conectando agências e canais digitais aos mesmos registros de conta e transação. Para bancos e equipes de FinTech, entender como esse core funciona é um ponto de partida para melhorar os serviços existentes ou criar novos produtos financeiros.
Este artigo explica como os sistemas de core banking funcionam, sua arquitetura e funcionalidades essenciais, além dos benefícios e desafios de implementação. Também analisamos a SDK.finance como fornecedora de software de core banking e como seu backend pronto para uso pode ajudar equipes a criar produtos bancários e de pagamento baseados em contas.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
O que é core banking?
O software de core banking é o sistema backend de registro de contas, saldos e transações de um banco em agências e canais digitais. Ele se conecta a aplicativos voltados ao cliente e a serviços externos por meio de interfaces, enquanto os produtos bancários suportados dependem do sistema.
O que significa core banking?
O termo CORE é comumente expandido como Centralized Online Real-time Environment. Isso significa que os clientes podem vivenciar o banco como uma única entidade, acessando suas contas e realizando transações sem ficar vinculados à agência onde abriram a conta. Registros compartilhados de conta permitem que outra agência, um caixa eletrônico ou um canal digital conectado recuperem as informações necessárias para processar uma solicitação. Por exemplo, um cliente pode depositar dinheiro em uma agência e ver o saldo atualizado pelo mobile banking depois que a transação for processada.
O que são os serviços de TI de core banking?
Os principais serviços de core banking, que são parte integrante da infraestrutura bancária, incluem abertura de novas contas, gestão de contas, cálculo de juros, processamento de depósitos e saques e emissão e administração de empréstimos quando suportados. O relacionamento com o cliente e a verificação de identidade podem ser tratados por sistemas conectados.
Tamanho do mercado de software de core banking
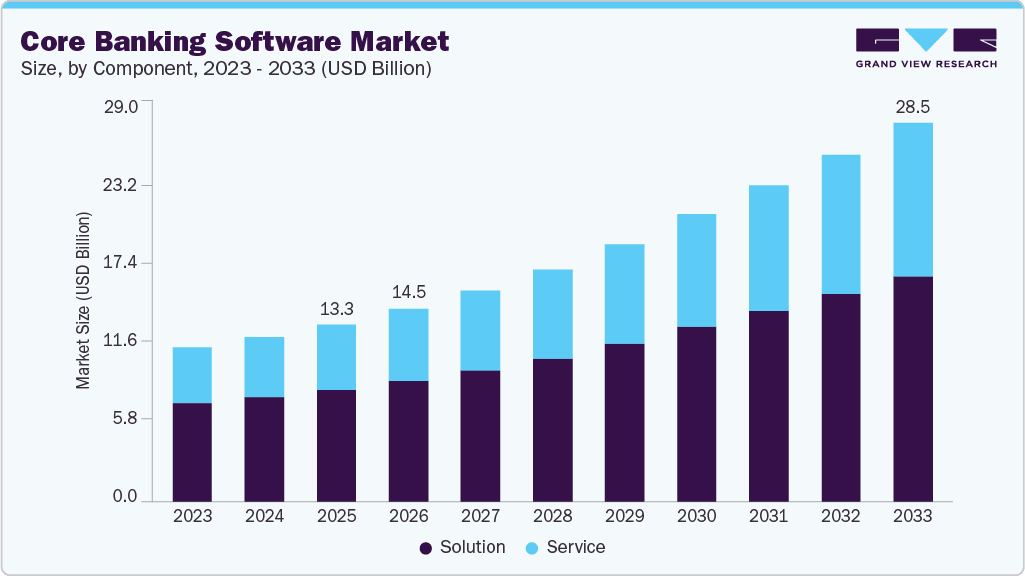
De acordo com o relatório de junho de 2026 da Grand View Research, o mercado global de software de core banking apresenta as seguintes características:
- Tamanho do mercado: US$ 13,3 bilhões em 2025, com uma estimativa de US$ 14,5 bilhões para 2026.
- Previsão de mercado para 2033: US$ 28,5 bilhões.
- CAGR projetado de 2026 a 2033: 10,2%.
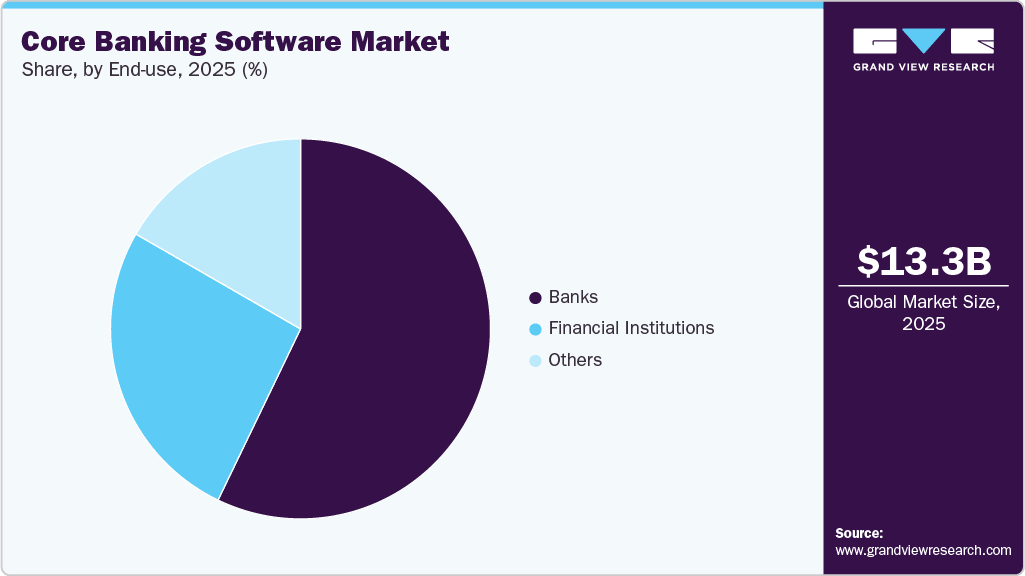
- Participação das soluções de software na receita do mercado em 2025: 63,1%; os serviços responderam pelo restante.
- Participação da América do Norte na receita global em 2025: 29,3%.
- Região com crescimento mais rápido projetada para 2026 a 2033: Ásia-Pacífico.
- Maior segmento de uso final em 2025: bancos.
A previsão sugere continuidade dos investimentos em core banking, impulsionados por serviços digitais e modernização da infraestrutura. Isso cria oportunidades para novas implementações e atualizações, embora o crescimento do mercado não indique quantos bancos substituirão seu core.
O componente de serviços destaca a importância de integração, configuração e suporte à implementação. Os compradores devem avaliar esses requisitos de entrega junto com as capacidades do software; os fornecedores precisam ajudar as instituições a adotar e conectar o software, além de fornecê-lo.
O gráfico abaixo mostra o mercado por uso final: bancos, instituições financeiras e outros usuários.
Como funciona o core banking?
Para entender como esses sistemas apoiam o banking diário, considere o que acontece quando um cliente saca dinheiro ou transfere fundos.
Quando um cliente saca dinheiro de uma agência ou de um caixa eletrônico, o aplicativo envia uma solicitação ao centro de dados centralizado, que então processa a solicitação e autentica a operação. O sistema também verifica fundos disponíveis e limites, registra o saque autorizado, atualiza o saldo e retorna seu status.
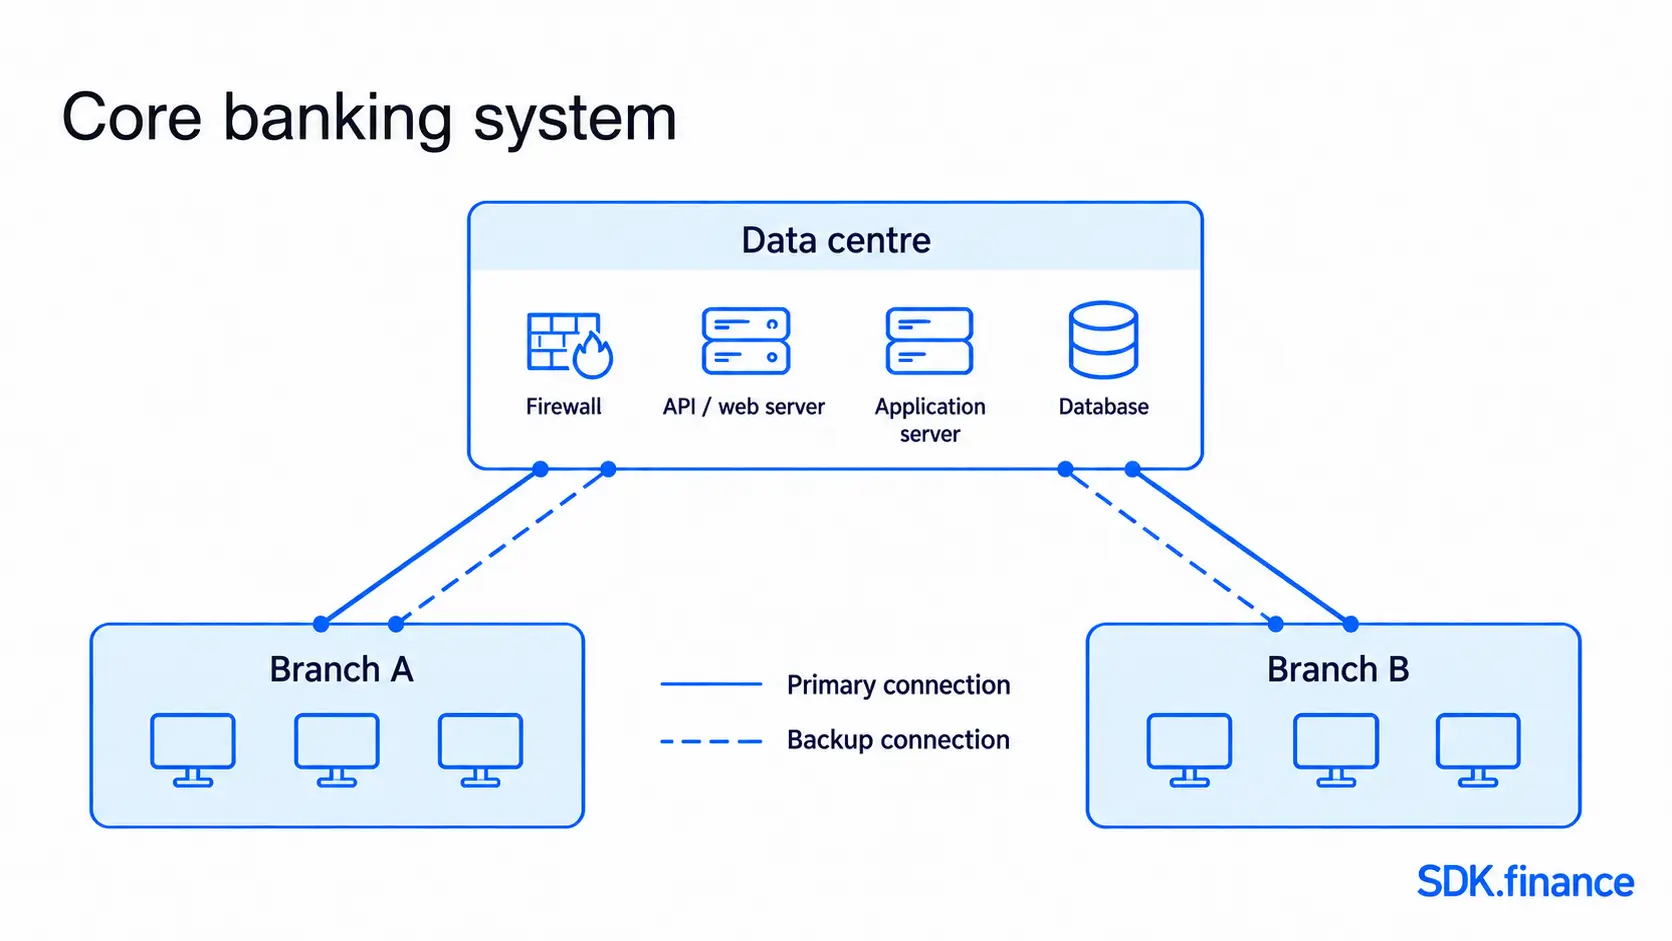
Implantação ilustrativa de core banking: as agências se conectam à infraestrutura de backend compartilhada por meio de conexões primárias e de backup. O diagrama é simplificado e não representa todos os componentes nem o modelo de implantação.
Um exemplo de transação de core banking é uma transferência de £100 entre duas contas elegíveis no mesmo banco. O aplicativo bancário envia a solicitação; o backend verifica o status da conta, os fundos disponíveis, os limites e as tarifas aplicáveis. O sistema registra a transação e atualiza os saldos afetados, então retorna um status para o aplicativo. Se uma solicitação falhar ou for repetida, as regras de processamento devem impedir uma transferência duplicada não intencional. Um pagamento para outro banco também depende da infraestrutura de pagamento externa, então uma atualização interna não significa necessariamente que a liquidação esteja concluída.
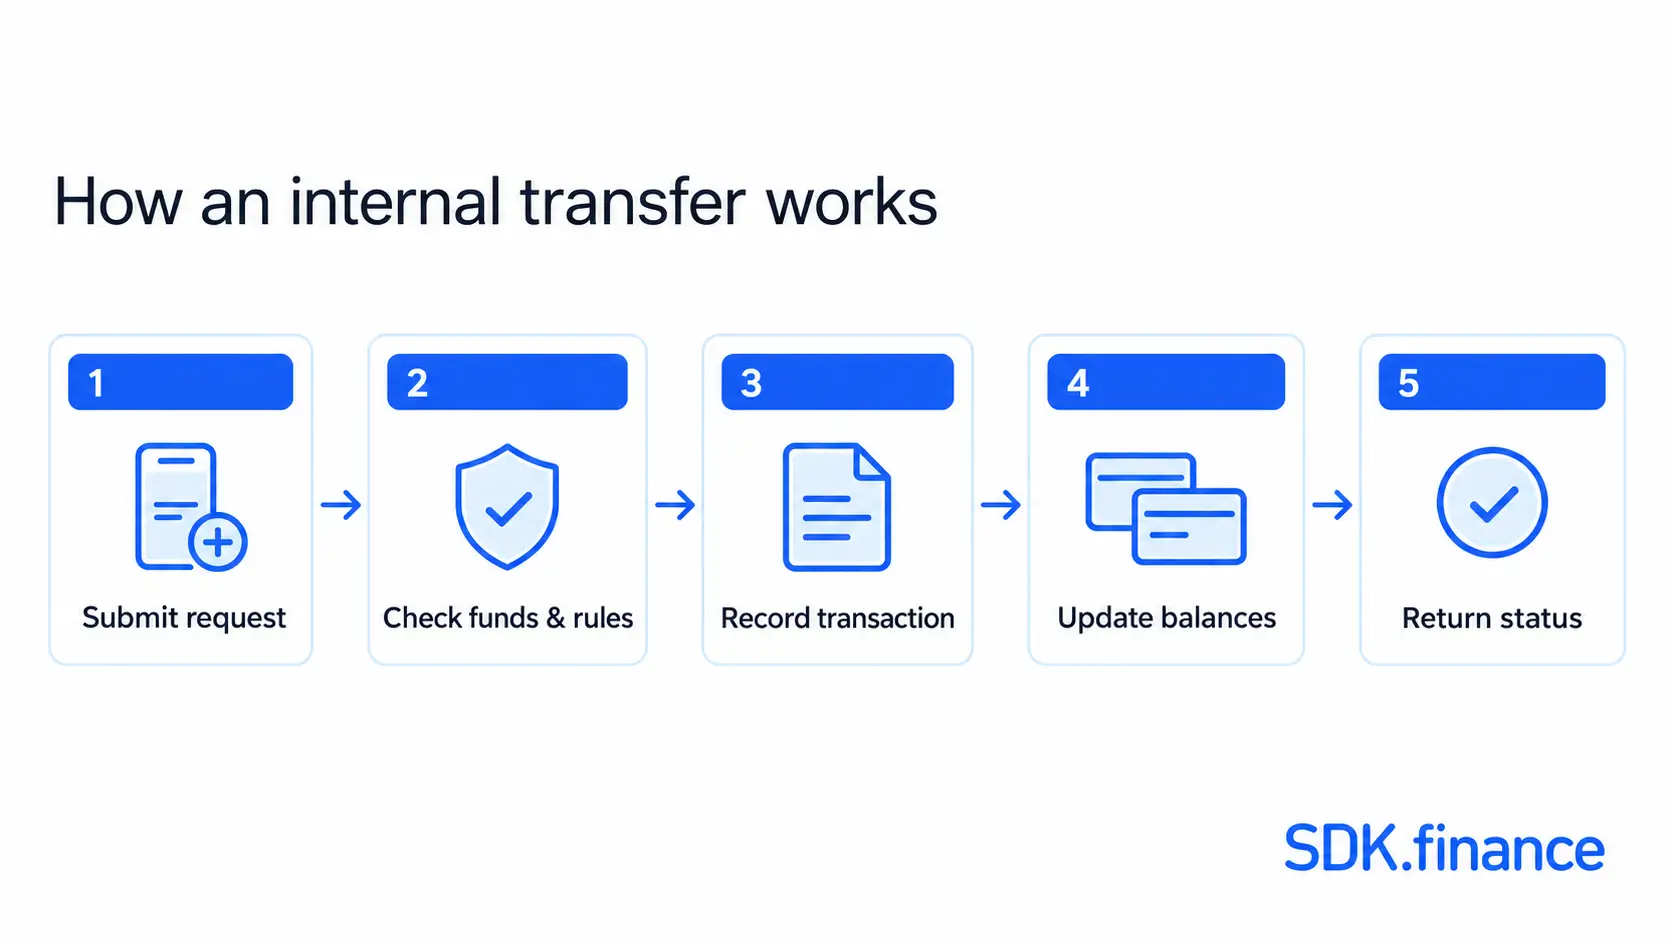
Os mesmos registros de conta sustentam tanto jornadas presenciais quanto digitais. Um saque em um caixa eletrônico e uma transferência em um aplicativo móvel podem começar em canais diferentes, mas ambos dependem de saldos e status de transação consistentes. Essa visão compartilhada ajuda a evitar que um canal aja com base em informações que outro já alterou.
Arquitetura de um sistema de core banking
A arquitetura de um sistema de core banking é projetada para fornecer uma plataforma escalável, segura e eficiente para gerenciar transações bancárias diárias. A arquitetura normalmente consiste em várias camadas, cada uma desempenhando um papel crucial na funcionalidade geral do sistema:
- Camada de Apresentação: Esta camada serve como interface do usuário, permitindo que clientes e funcionários do banco interajam com o sistema de core banking. Ela inclui interfaces web e móveis que facilitam a gestão de contas, o processamento de transações e o atendimento ao cliente. Os canais se conectam ao backend por meio de
- Camada de Aplicação: Esta camada trata da lógica de negócios do sistema de core banking. Ela gerencia regras de contas e transações, tarifas, limites e produtos de depósito ou crédito suportados.
- Camada de Acesso a Dados: Esta camada conecta a lógica da aplicação ao banco de dados, lidando com solicitações para ler e gravar dados de clientes, contas e transações.
- Camada de Banco de Dados: Esta camada armazena informações de clientes, detalhes de contas e registros de transações.
- Camada de Infraestrutura: Esta camada fornece a infraestrutura subjacente para o sistema de core banking, incluindo servidores, armazenamento e conectividade de rede. Ela garante que o sistema seja escalável e possa lidar com o volume crescente de transações bancárias diárias. Além disso, oferece suporte à eficiência operacional e à segurança de toda a plataforma de core banking.
Redes externas de pagamento, provedores de identidade e sistemas de relatórios se conectam ao core por meio de interfaces definidas, cada uma com suas próprias responsabilidades.
Core banking vs banking digital
O core banking mantém os registros e as regras por trás das operações financeiras. O banking digital é a forma como os clientes acessam serviços por meio de canais como aplicativos móveis e internet banking. Um aplicativo pode solicitar uma transferência e exibir seu status, enquanto o core registra a transação e atualiza as contas relevantes.
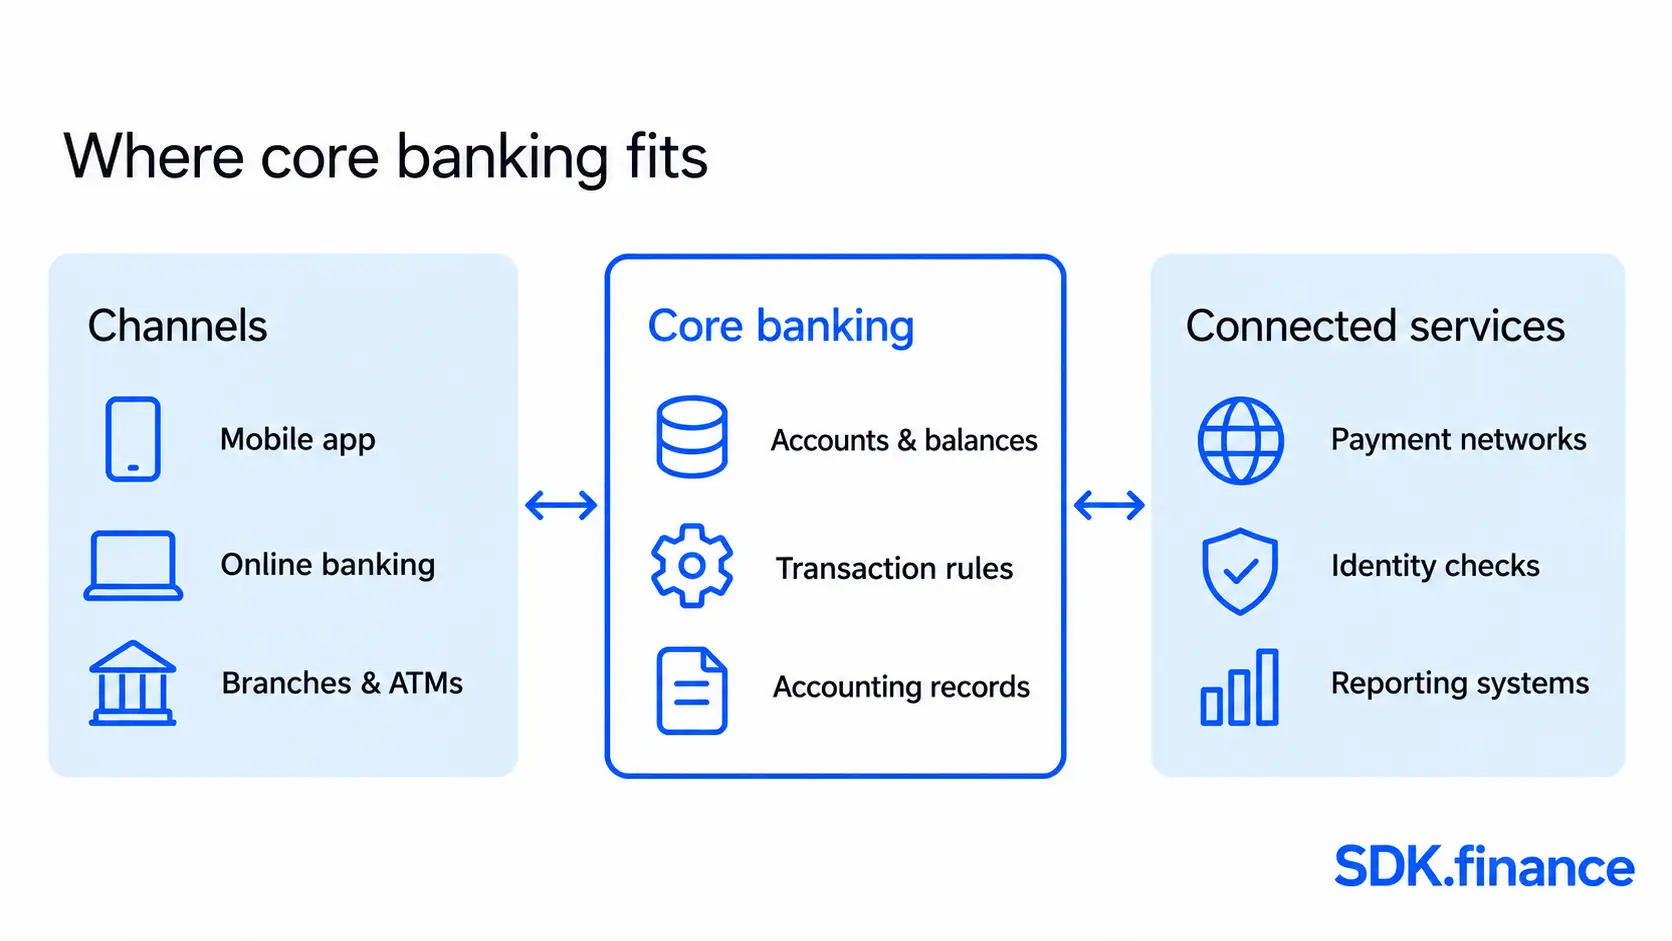
Quais são as funcionalidades essenciais de TI do core banking?
Ao comparar
| Função | O que o core gerencia | O que os canais ou sistemas conectados gerenciam |
|---|---|---|
| Contas e saldos | Registros de contas, saldos e histórico de transações. | Os aplicativos exibem saldos e enviam solicitações; as interfaces da equipe fornecem controles baseados em funções. |
| Abertura de conta e onboarding | Criação de conta e configurações de produto. | Onboarding voltado ao cliente e verificação de identidade, muitas vezes por meio de provedores KYC integrados. O login é uma etapa separada. |
| Gestão de empréstimos | Quando suportado: registros de empréstimos, cronogramas de pagamento, regras de juros e status de pagamento. | Solicitações de empréstimo, fluxos de originação e visualizações de empréstimo voltadas ao cliente podem usar sistemas separados. |
| Tarifas, juros e regras de produto | Tarifas configuradas e regras de juros para produtos suportados. | Calculadoras fornecem estimativas; os valores registrados seguem as regras de produto e de contabilidade do core. |
| Gestão de transações | Validação, registro, rastreamento de status e reversões permitidas; saldos consistentes e controles contra solicitações duplicadas. | Os canais iniciam transações e exibem resultados. Provedores externos e redes de pagamento suportam fluxos interbancários. |
| Integração contábil e com razão geral | Gera registros contábeis por meio de um mecanismo integrado ou de uma interface com um razão. | Um razão geral separado pode mapear eventos de transação para lançamentos de débito e crédito. |
| Relatórios e conciliação | Fornece dados rastreáveis de contas, transações e contabilidade. | Ferramentas de relatórios e conciliação, integradas ou conectadas, comparam registros com extratos externos e identificam discrepâncias. |
| Acesso e suporte ao cliente | Aplica regras de conta e transação às solicitações recebidas dos canais. | A autenticação protege o acesso à interface. Notificações, chat ao vivo e listas de contato apoiam a experiência do cliente. |
Quais são os tipos de sistemas de core banking?
Os sistemas de core banking podem ser classificados por arquitetura, implantação e modelo de serviço. Esses termos descrevem escolhas diferentes e não devem ser tratados como categorias intercambiáveis.
Arquitetura: monolítica, orientada a serviços e microsserviços
- Sistemas monolíticos implantam juntos componentes fortemente conectados, o que pode dificultar mudanças seletivas.
- A arquitetura orientada a serviços (SOA) expõe serviços de negócios reutilizáveis para integração entre aplicações.
- Microsserviços dividem funções em serviços que podem ser implantados de forma independente, permitindo atualizações e escalabilidade seletivas, mas adicionando complexidade de comunicação e operação.
O design modular não significa necessariamente microsserviços, e nem a idade nem a arquitetura, por si só, determinam a confiabilidade.
Implantação: on-premises e cloud
- Solução on-premises. Este sistema funciona em uma infraestrutura hospedada localmente, oferecendo à administração do banco várias opções de personalização.
- O software de core banking baseado em cloud é hospedado na nuvem. A hospedagem em nuvem não torna automaticamente o software cloud-native nem significa que o fornecedor gerencie as operações do aplicativo.
Modelo de serviço: autogerenciado ou gerenciado
Um banco pode operar o software por conta própria ou contratar um serviço gerenciado ou uma oferta SaaS. Compare responsabilidades de atualizações, monitoramento, backups, recuperação e suporte separadamente da localização de hospedagem.
Benefícios do core banking
Com uma melhor compreensão do princípio de funcionamento e das funcionalidades das plataformas de core banking, vamos explorar seus principais benefícios:
Maior produtividade
Registros de conta compartilhados e atualizados reduzem a entrada manual de dados e a necessidade de repassar informações entre agências. Isso ajuda a equipe a processar transações e resolver dúvidas sobre contas com menos repasses manuais.
Segurança aprimorada
Os sistemas de core banking usam criptografia para ajudar a proteger dados sensíveis. Do lado do cliente, bioverificação e autenticação de dois fatores também fornecem camadas adicionais de segurança à plataforma. Controles de segurança e KYC apoiam os processos de conformidade da instituição; eles não substituem suas responsabilidades nem garantem proteção contra todos os ataques.
Acesso 24 horas por dia, 7 dias por semana aos serviços bancários
Nesta era dos pagamentos sem contato, o acesso a serviços bancários ininterruptos é vital. A disponibilidade depende da implantação, da manutenção, dos arranjos de recuperação e dos serviços conectados. O horário de atendimento ao cliente é uma decisão de serviço separada.
Custos operacionais mais baixos
Os bancos podem contar com suas plataformas de core para automatizar operações rotineiras e reduzir o trabalho manual. A economia real depende de integração, infraestrutura, licenciamento e custos de suporte.
Múltiplas moedas
Quando a funcionalidade multimoeda é suportada, o sistema pode manter saldos e registrar transações em diferentes moedas. A conversão de moeda também requer regras de taxa de câmbio, liquidez e quaisquer serviços externos necessários.
Suporte a novos produtos
Regras de produto e interfaces configuráveis podem ajudar os bancos a introduzir ou adaptar serviços sem reconstruir todos os componentes. Os resultados comerciais ainda dependem da demanda pelo produto, do trabalho de integração e das capacidades operacionais da instituição.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Implementação de core banking
A abordagem de modernização depende do quanto o core existente ainda pode suportar.
- Expandi-lo com APIs ou componentes conectados pode resolver lacunas específicas sem substituir o core.
- Uma migração em fases transfere gradualmente produtos ou grupos de clientes selecionados, exigindo coordenação e conciliação entre sistemas.
- A substituição completa pode ser considerada quando o core existente não consegue atender a requisitos essenciais; ela exige um plano mais amplo de migração e mudança de operação.
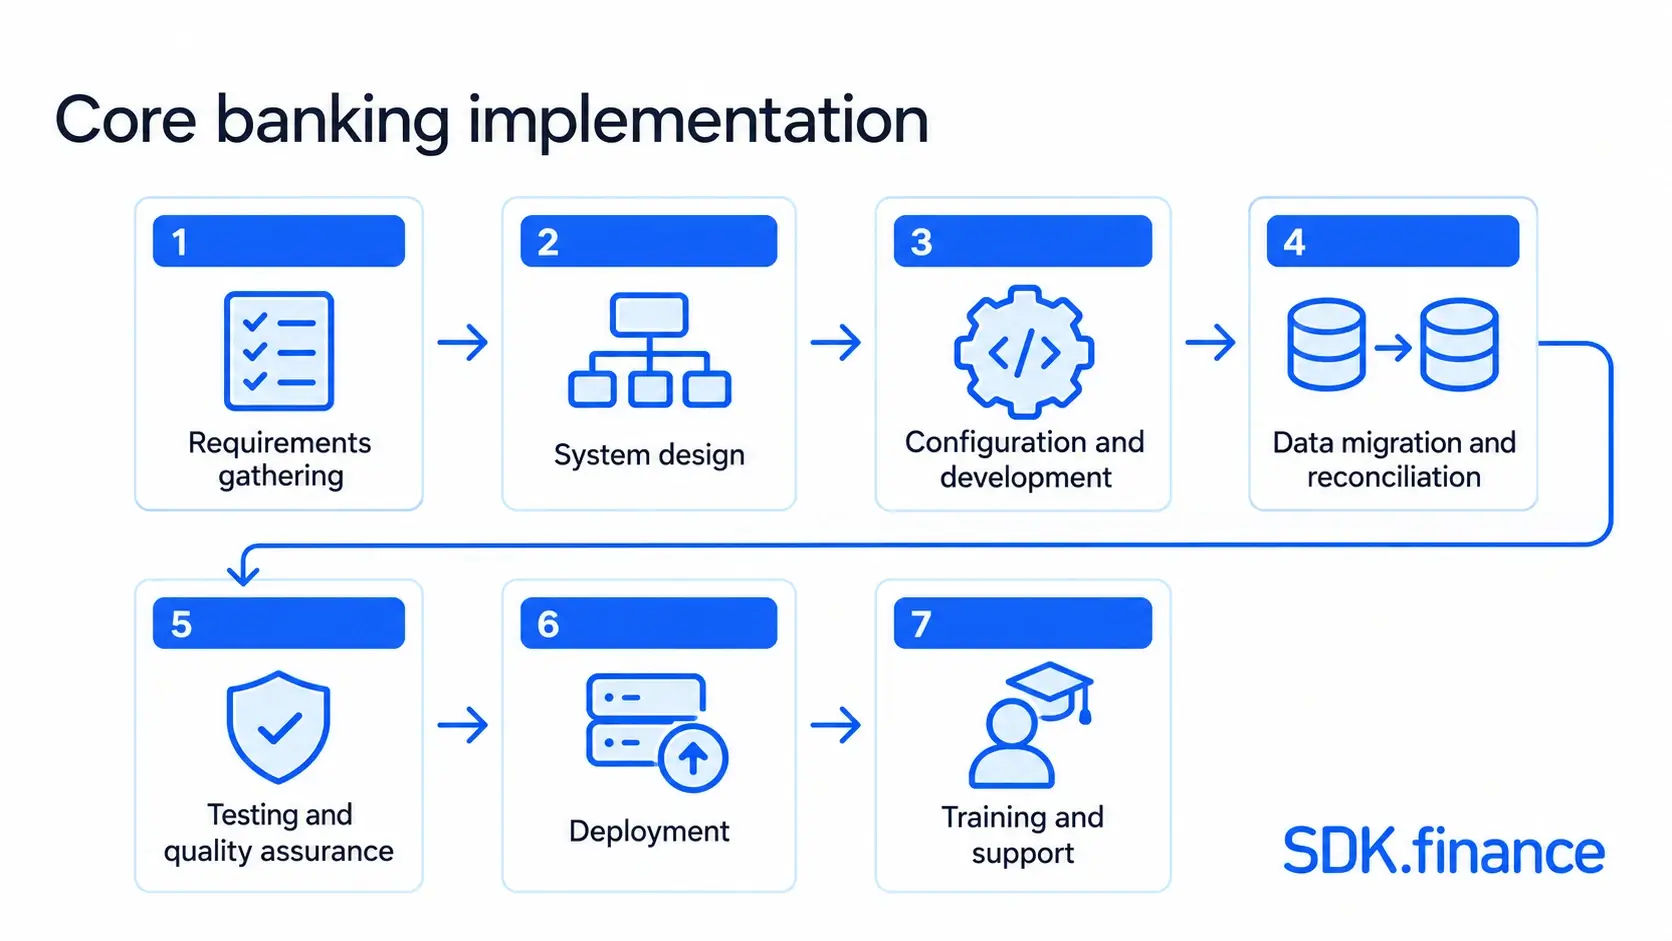
Implementar um sistema de core banking exige planejamento, execução e testes meticulosos. O processo de implementação normalmente envolve as seguintes etapas:
- Levantamento de Requisitos: A primeira etapa é identificar os requisitos de negócio da instituição financeira. Isso envolve entender as necessidades específicas e definir o escopo da implementação do sistema de core banking. Requisitos claros ajudam a projetar um sistema alinhado aos objetivos da instituição.
- Projeto do Sistema: Nesta fase, a arquitetura do sistema de core banking é projetada e os requisitos técnicos para a implementação são definidos. Isso inclui delinear a estrutura da camada de aplicação, da camada de acesso a dados e da camada de banco de dados para garantir integração e funcionalidade sem atritos. Defina interfaces de API, propriedade dos dados, controles de segurança e requisitos de recuperação.
- Configuração e desenvolvimento: Configure o software selecionado e construa as integrações ou extensões necessárias. O processo de desenvolvimento depende de o banco estar adotando um produto existente, modernizando componentes selecionados ou construindo seu próprio sistema.
- Migração de dados e conciliação: Mapeie e valide dados de clientes, contas, saldos e transações. Ensaie a migração e reconcilie saldos e registros de abertura antes de mudar o tráfego de produção.
- Testes e garantia de qualidade: Antes da implantação, o sistema de core banking passa por testes rigorosos para garantir que atenda aos requisitos de negócio. Esta fase inclui testes funcionais, de desempenho e de segurança. Inclua falhas de integração, solicitações duplicadas, reversões, conciliação e cenários de recuperação.
- Implantação: Depois que o sistema passa em todos os testes, ele é implantado em um ambiente de produção. Isso envolve configurar o sistema de core banking para uso por funcionários do banco e clientes. Acorde a janela de mudança, os critérios de rollback, o monitoramento e as responsabilidades operacionais antes de mudar o tráfego de produção.
- Treinamento e suporte: Após a implantação, treinamento e suporte são fornecidos a funcionários do banco e clientes. Isso garante que todos os usuários estejam familiarizados com o sistema de core banking e possam utilizar seus recursos de forma eficaz. O suporte contínuo ajuda a resolver quaisquer problemas que possam surgir após a implementação.
Limitações das soluções de TI de core banking
As soluções de core banking também introduzem custos e riscos operacionais que precisam ser gerenciados.
- Interrupções técnicas podem atrapalhar as operações bancárias regulares, frustrando os clientes.
- Usar um sistema de core banking pode introduzir um único ponto de falha que afeta todas as agências simultaneamente em caso de ataque cibernético.
- Sistemas modernos de core banking podem ser caros para comprar e manter, especialmente para bancos pequenos e médios.
- Sistemas mais antigos podem ser difíceis de integrar ou alterar quando a documentação, as habilidades ou o suporte do fornecedor são limitados. O esforço de modernização pode exigir investimento substancial e planejamento cuidadoso de migração.
- Falhas de integração ou dados migrados inconsistentes podem atrapalhar saldos, processamento de transações e relatórios. Conciliação, planejamento de recuperação e clareza de responsabilidades ajudam a gerenciar esses riscos.
Como escolher uma solução de core banking
Uma solução de core banking deve se adequar aos produtos, volumes de transações e modelo operacional da instituição. Comece identificando o que precisa mudar e se o core existente consegue suportar isso.
Ao escolher um fornecedor de core banking, as instituições financeiras devem considerar escalabilidade, segurança, integração, personalização e suporte. Identifique quais produtos e tipos de conta o sistema deve suportar, quais sistemas existentes permanecerão conectados e se a equipe pode operar e personalizar o software. Avalie as responsabilidades de migração e o custo total, depois teste os fluxos de trabalho necessários e peça evidências de implementações comparáveis.
Construa seu sistema de core banking com a SDK.finance
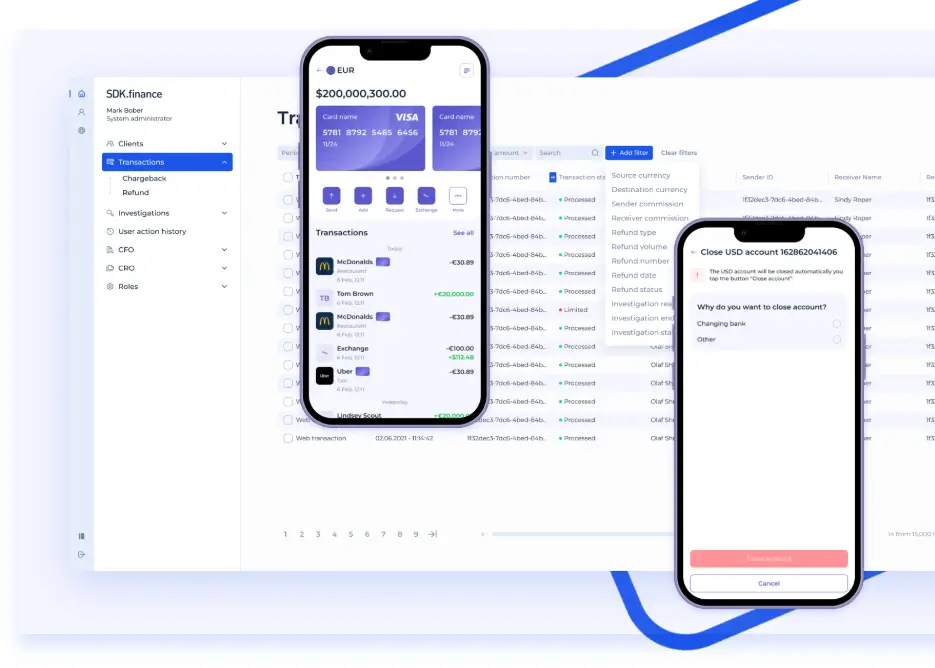
Uma base de software pronta para uso permite que sua equipe construa sobre capacidades de conta e pagamento já existentes enquanto desenvolve os produtos e integrações de que sua empresa precisa.
A SDK.finance é uma
Transaction Platform: contas, saldos e transações
A
- Contas e saldos: gerencie perfis de clientes, contas e carteiras com saldos em várias moedas, incluindo valores disponíveis e retidos.
- Processamento de transações: gerencie transferências internas, recargas, saques e câmbio de moeda, com rastreamento de status e fluxos de aprovação quando configurados. Fluxos de pagamento externos exigem as
- Tarifas e limites: configure tarifas fixas, baseadas em porcentagem ou combinadas, e limites de transação por valor, quantidade ou volume para diferentes contratos de clientes.
- Controles operacionais: dê à equipe acesso de backoffice baseado em funções para gerenciar clientes e transações, investigar operações e revisar históricos de ações dos usuários.
- Conciliação e relatórios: compare registros internos com arquivos de transação enviados, identifique divergências e gere relatórios operacionais.
As APIs conectam o backend a aplicativos voltados ao cliente e a serviços externos. Os fluxos de onboarding e KYC/KYB podem usar provedores de verificação integrados, com configuração e responsabilidades definidas para cada implementação.
Razão geral: contabilidade de dupla entrada configurável
A Transaction Platform inclui um mecanismo contábil integrado. Para esquemas contábeis mais flexíveis, a SDK.finance oferece um
O razão geral converte eventos de negócio em lançamentos equilibrados de débito e crédito usando um plano de contas configurável e regras de mapeamento. Ele fornece saldos de conta, relatórios de giro e um histórico de lançamentos registrados. Lançamentos registrados não podem ser editados ou excluídos; correções usam lançamentos de reversão, preservando o trilho contábil.
Código-fonte como base para seu próprio sistema de core banking
O
Sua equipe pode implantar o software na infraestrutura escolhida e controlar como ele evolui. Ela também assume a responsabilidade pela hospedagem, manutenção, segurança, atualizações e desenvolvimento contínuo.
Escolhendo a base certa para core banking
O core banking fornece os registros e a lógica de transações por trás dos serviços bancários do dia a dia. Para avaliar um sistema, observe suas capacidades de conta e produto, arquitetura, integrações e requisitos operacionais. Uma implementação adequada pode melhorar a eficiência e apoiar serviços digitais, mas confiabilidade, segurança e conformidade dependem da tecnologia e do modelo operacional mais amplos.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options


