



A maioria das pessoas conhece um neobanco como um app: uma conta aberta em minutos, um cartão em uma carteira digital, sem agência em nenhuma etapa do processo. Por trás desse app há outra pergunta, e é ela que decide se o negócio funciona de fato — quem detém a licença, quem detém os depósitos e de onde a receita realmente vem.
Um neobanco não é uma versão mais leve de um banco. É um modelo operacional distinto em que a experiência do cliente, as permissões regulatórias e a tecnologia subjacente são frequentemente fornecidas por três partes diferentes. Este guia aborda o que é um neobanco, como ele funciona, os cinco modelos de negócio que os neobancos usam para gerar receita, quem detém a licença em cada arranjo e o que é realmente necessário para lançar um.
Principais conclusões
- Um neobanco é uma instituição financeira digital que oferece serviços bancários por meio de um app móvel ou plataforma web, sem agências físicas.
- A maioria dos neobancos não possui sua própria licença bancária. Eles operam sob a licença de um banco parceiro, ou sob uma autorização de instituição de moeda eletrônica (EMI) ou de instituição de pagamento.
- Cinco modelos de negócio predominam: baseado em intercâmbio, baseado em crédito, baseado em ativos, extensão de produto e orientado a ecossistema. A maioria dos operadores combina dois ou mais.
- Lançar um requer três coisas separadas: um caminho regulatório, um parceiro licenciado quando você não possui as permissões por conta própria e a tecnologia central para contas, razão, pagamentos e conciliação.
O que é neobanco?
Um neobanco é uma instituição financeira digital que oferece serviços bancários por meio de um app móvel ou plataforma web, sem agências físicas. A maioria dos neobancos não possui sua própria licença bancária: eles operam sob a licença de um banco parceiro, ou sob autorização de uma instituição de moeda eletrônica ou de uma instituição de pagamento, e fornecem o design do produto, a experiência do cliente e a tecnologia em cima disso.
 Dessa definição decorrem três coisas, e cada uma molda a forma como um neobanco é construído:
- A distribuição é inteiramente digital. Abertura de conta, verificação de identidade, pagamentos, gestão de cartões e suporte acontecem no app. Não há agência para recorrer quando uma jornada falha.
- A camada regulada normalmente é de outra entidade. Os depósitos ficam com um parceiro licenciado, e a proteção do cliente — cobertura pass-through do FDIC nos EUA, FSCS no Reino Unido, esquemas de garantia de depósitos na UE — depende desse parceiro e do cumprimento de condições específicas.
- A tecnologia é o produto. Contas, razão, processamento de transações, tarifas, limites e conciliação são o que o operador realmente possui e diferencia.
Neobanco vs banco tradicional
Neobancos e bancos tradicionais são dois tipos diferentes de instituições financeiras, cada um oferecendo recursos e abordagens distintos para serviços bancários. Os neobancos, também conhecidos como bancos digitais ou challenger banks, são instituições financeiras totalmente digitais e orientadas por tecnologia, que operam principalmente por meio de apps móveis ou plataformas online.
Bancos tradicionais são instituições financeiras estabelecidas com presença física, incluindo agências de tijolo e argamassa. Eles operam há muitos anos e oferecem uma ampla gama de serviços bancários. É importante observar que alguns bancos tradicionais também adotaram a transformação digital e oferecem serviços bancários online e móveis. Da mesma forma, os neobancos podem se associar a bancos tradicionais para aproveitar sua infraestrutura estabelecida e sua conformidade regulatória.
A tabela abaixo mostra onde os dois modelos realmente divergem — e, na última coluna, o custo de cada diferença.
| Dimensão | Neobanco | Banco tradicional | Compensação |
|---|---|---|---|
| Licença | Normalmente a licença bancária de um parceiro, ou sua própria autorização de EMI / instituição de pagamento | Sua própria licença bancária completa | Mais rápido para chegar ao mercado, mas o neobanco depende de um parceiro que não controla |
| Distribuição | Apenas app móvel e web | Agências, centrais de atendimento, canais digitais | Menor custo de atendimento, mas sem canal alternativo quando uma jornada digital falha |
| Base de custos | Sem rede de agências, equipe menor, infraestrutura em nuvem | Imóveis, funcionários e sistemas centrais legados | A economia muitas vezes é repassada aos clientes na forma de tarifas mais baixas, o que comprime a receita por conta |
| Receita principal | Intercâmbio, assinaturas, câmbio e crédito em operadores mais maduros | Receita líquida de juros sobre uma grande carteira de depósitos e empréstimos | O intercâmbio escala com o uso, não com saldos — é necessário alto volume para funcionar |
| Gama de produtos | Limitada no lançamento — contas, cartões, transferências — ampliando-se ao longo do tempo | Ampla: hipotecas, crédito empresarial, gestão de patrimônio, tesouraria | Foco impulsiona a adoção inicial; os produtos ausentes limitam a receita por cliente |
| Tecnologia | Núcleo API-first, desenvolvido ou licenciado, implantado na nuvem | Sistemas de core banking de longa duração, muitas vezes com décadas de idade | Mudança mais rápida, mas o operador assume por conta própria a responsabilidade pela integração e pela conciliação |
| Proteção do cliente | Seguro de depósitos pass-through via parceiro, quando as condições são atendidas; proteção dos recursos dos clientes sob regras de EMI | Seguro de depósitos direto em seu próprio nome | A cobertura existe, mas é indireta, e os clientes frequentemente a interpretam mal |
Neobanco vs banco digital vs challenger bank vs BaaS
Neobancos não devem ser confundidos com bancos digitais. Embora semelhantes em alguns aspectos, ambos são formas diferentes de instituições financeiras. Enquanto os bancos digitais são geralmente um desdobramento de bancos tradicionais com redes físicas de agências e oferecem uma gama mais ampla de serviços bancários, os neobancos são instituições fintech estritamente online, sem redes físicas de agências.
Os neobancos às vezes são chamados de bancos challenger porque competem com os bancos incumbentes e oferecem serviços a áreas que não são suficientemente cobertas pelo sistema bancário convencional, sem estresse e com tarifas zero.
Esses termos são usados de forma quase intercambiável na imprensa, mas significam coisas diferentes. A distinção comercialmente relevante não é o quão digital o produto parece — é quem detém as permissões regulatórias.
| Modelo | O que é | Quem detém a licença | Agências |
|---|---|---|---|
| Neobanco | Uma marca financeira digital, geralmente criada por uma fintech e não por um banco | Normalmente um banco parceiro, ou a própria autorização de EMI / instituição de pagamento do neobanco | Nenhuma |
| Banco digital | Um banco licenciado que distribui digitalmente — muitas vezes um braço digital de um incumbente | Ele próprio, ou seu banco-mãe | Às vezes, por meio do banco-mãe |
| Challenger bank | Um termo de posicionamento de mercado para qualquer novo entrante que compete com os incumbentes; frequentemente usado como sinônimo de neobanco, particularmente no Reino Unido | Varia — muitos challengers do Reino Unido possuem licenças bancárias completas | Normalmente nenhuma |
| Banking-as-a-Service (BaaS) | Nem sequer uma marca de consumo — capacidade bancária regulada fornecida a outras empresas por meio de APIs | O provedor de BaaS ou seu banco subjacente | Não aplicável |
Em resumo: “challenger bank” descreve uma posição competitiva, e não um status legal, e BaaS é a camada atacadista sobre a qual vários neobancos são construídos.
Principais características do neobanco
- São econômicos
- Oferecem serviços financeiros personalizados por meio de tecnologia com IA
- Não têm nenhuma rede física de agências
- Operam um sistema de serviço financeiro 24/7
Create your digital banking solution in weeks
Como funciona um neobanco?
O modo de operação dos neobancos é muito simples, e o mesmo vale para os requisitos necessários para iniciar um. Os neobancos tentam se diferenciar dos bancos regulares em um nível básico, tornando-se mais atraentes para consumidores orientados pela tecnologia (especialmente a Geração Z e os millennials), que estão cada vez mais insatisfeitos com a natureza burocrática dos bancos tradicionais.

Fonte: Nielsen
Um dos fundamentos dos neobancos é a ausência de uma rede física de agências e, como tal, eles realizam suas operações estritamente no espaço online, reduzindo assim o gasto do cliente. Os neobancos empregam tecnologia com IA para reunir dados dos clientes e oferecer serviços bancários personalizados aos usuários.
A grande quantidade de dados que eles obtêm de seus consumidores é usada para entender melhor seus usuários, identificar problemas e desenvolver soluções necessárias. Como seus sistemas também são significativamente computadorizados, coletar e analisar dados e entender como seus clientes interagem no ecossistema financeiro se torna muito mais fácil.
O que acontece quando um cliente abre uma conta e faz gastos
- O cliente baixa o app e envia seus documentos de identidade.
- Um provedor de KYC verifica a identidade e devolve um resultado à plataforma do neobanco.
- A plataforma cria o registro do cliente e abre uma conta em seu razão.
- O parceiro licenciado abre ou aloca a conta regulada correspondente que detém os fundos.
- Um provedor de emissão de cartões emite um cartão virtual e um cartão físico quando o produto oferece um.
- O cliente abastece a conta por transferência, recarga com cartão ou depósito direto.
- O cliente faz gastos. A rede de cartões autoriza a transação com base no saldo disponível.
- A plataforma registra a autorização, aplica tarifas e limites e atualiza o razão.
- O adquirente do comerciante paga uma taxa de intercâmbio, da qual uma parte chega ao neobanco.
- Os arquivos de liquidação chegam do processador de cartões e do banco parceiro, e a conciliação confirma que o registro interno coincide com ambos.
O passo 10 é aquele que as equipes subestimam. O razão de um neobanco e os registros de seus parceiros em algum momento vão divergir — por timeouts, retries, chargebacks ou liquidação atrasada — e o processo de conciliação é o que decide se essa divergência é detectada em horas ou descoberta em uma auditoria.
Quem detém a licença em um neobanco?
Na maioria dos neobancos, a licença pertence a outra entidade. Três arranjos são comuns: o neobanco obtém sua própria licença bancária completa; obtém uma autorização de instituição de moeda eletrônica ou de instituição de pagamento, que permite contas e pagamentos, mas não captação de depósitos nem concessão de crédito; ou faz parceria com um banco patrocinador licenciado ou provedor de BaaS e não possui nenhuma autorização própria.
| Rota | O que permite | Proteção do cliente | Principal consideração |
|---|---|---|---|
| Licença bancária completa própria | Captação de depósitos, concessão de crédito, manutenção direta dos fundos dos clientes | Seguro de depósitos em nome do próprio neobanco | A rota mais lenta e mais intensiva em capital. A Revolut solicitou uma licença bancária no Reino Unido em 2021, recebeu uma licença restrita em julho de 2024 e só saiu da etapa de mobilização com aprovação completa da PRA em março de 2026 |
| EMI ou instituição de pagamento | Emissão de moeda eletrônica, manutenção de fundos de clientes, execução de pagamentos — não captação de depósitos nem concessão de crédito com esses fundos | Proteção dos recursos dos clientes, em vez de seguro de depósitos — fundos segregados, não garantidos | Mais rápido e mais barato do que uma licença bancária, mas limita a gama de produtos e exclui receita de juros sobre saldos |
| Banco patrocinador ou parceiro de BaaS | O que quer que a licença do parceiro permita, exposto por meio de suas APIs | Seguro de depósitos pass-through via parceiro, quando as condições exigidas são atendidas | O caminho mais rápido para o mercado e o mais dependente. A Chime se descreve como uma empresa de tecnologia, não um banco, com serviços bancários fornecidos pelo The Bancorp Bank, N.A. e pelo Stride Bank, N.A. |
Essa é a decisão mais consequente em um plano de neobanco, porque determina a gama de produtos, o cronograma de lançamento, a exigência de capital e o conjunto de parceiros. É também o ponto em que os clientes mais frequentemente se equivocam: um neobanco que opera com a licença de um parceiro não é, ele próprio, um banco, e sua proteção de depósitos é indireta e condicional.
Como os neobancos ganham dinheiro?
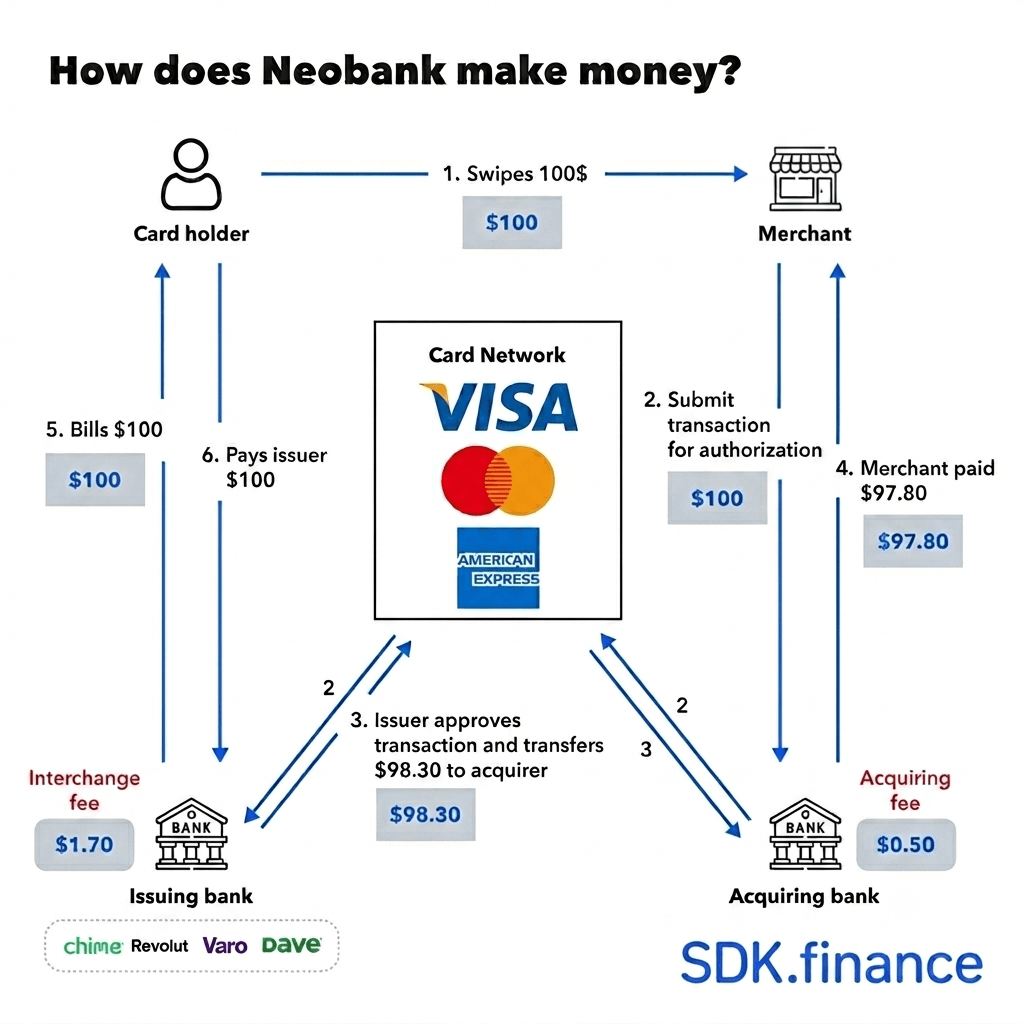
Os neobancos ganham dinheiro principalmente com taxas de intercâmbio em transações com cartão, juros sobre saldos de crédito e depósitos, tarifas de assinatura para níveis premium, margens de câmbio e compartilhamento de receita com parceiros cujos produtos distribuem. A combinação depende de qual modelo de negócio o operador escolheu e de ele possuir ou não uma licença que permita concessão de crédito.
Research And Markets estimou as receitas globais de neobanking em US$ 385,05 bilhões em 2026, ante US$ 261,4 bilhões em 2025, com uma projeção de taxa composta de crescimento anual de 46,6% até 2030 (relatório publicado em janeiro de 2026).
O intercâmbio é o ponto de partida para a maioria dos operadores. A Chime relatou 10,2 milhões de membros ativos em seus resultados do primeiro trimestre de 2026: quando um membro gasta com seu cartão de débito, o adquirente do comerciante paga uma taxa de intercâmbio e uma parte dela chega à Chime. A Chime é explícita ao dizer que é “uma empresa de tecnologia financeira, não um banco”, com serviços bancários fornecidos pelo The Bancorp Bank, N.A. ou pelo Stride Bank, N.A.
Crédito paga melhor. A Nubank, que relatou 139 milhões de clientes em seus resultados do segundo trimestre de 2026, cobra tarifas de transação em seus cartões e obtém juros sobre os saldos de crédito mantidos pelos clientes. Além dos cartões, os neobancos também ganham juros sobre depósitos quando sua licença permite, margem de câmbio em pagamentos internacionais e tarifas de ATM.
Agora estamos bastante familiarizados com o conceito de neobancos, seus recursos, modo de operação e geração de receita. Vamos analisar alguns prós e contras dos neobancos.
Modelo de negócio do neobanco
Os neobancos, assim como os bancos tradicionais, atendem a nichos específicos e até nações inteiras. Surge a questão crucial: qual modelo de negócio garante que as organizações permaneçam competitivas nesse cenário dinâmico?
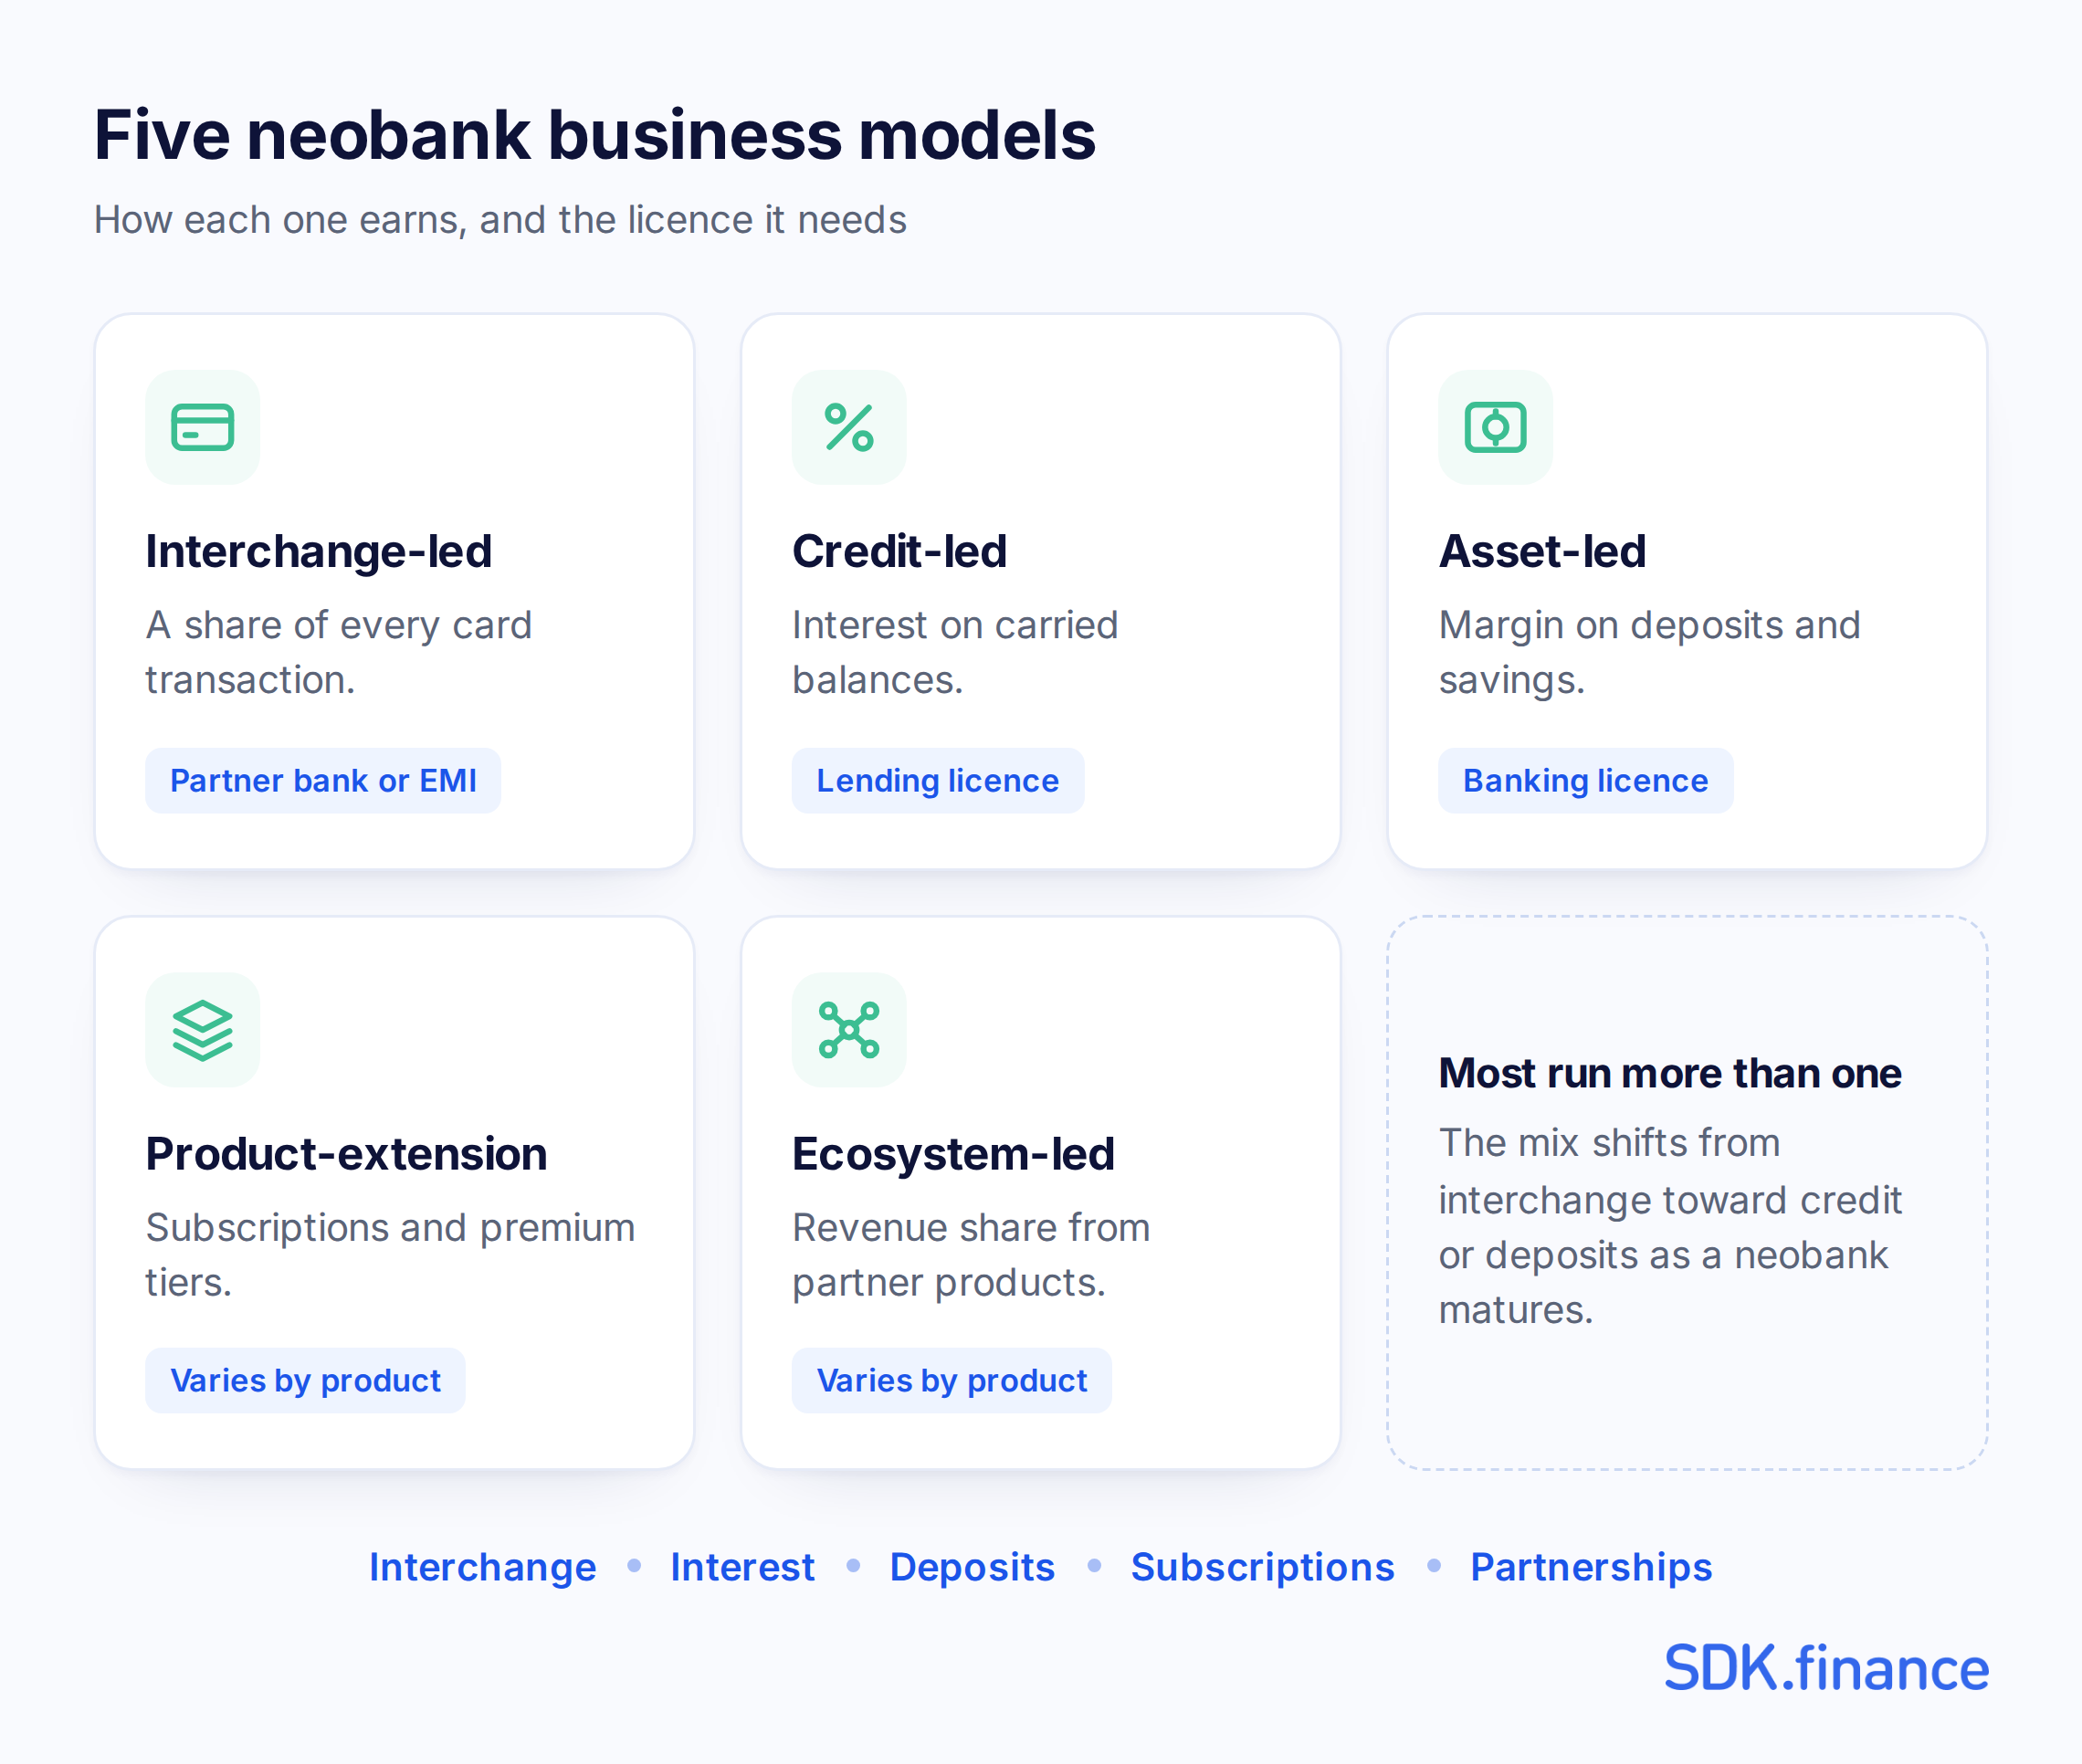 Há 5 tipos de modelos de negócio de neobanco:
Modelo orientado a ecossistema
O modelo orientado a ecossistema enfatiza conectividade e colaboração entre diferentes aplicações financeiras, aproveitando a tecnologia de API. Essa abordagem permite comunicação e integração contínuas.
Modelo baseado em intercâmbio
Neobancos baseados em intercâmbio cobram tarifas de transação por cada transação monetária. Por exemplo, a Chime nos EUA e a Neon no Brasil ganham uma parte das tarifas da Visa durante as transações feitas com seu Chime Visa.
Modelo baseado em crédito
O modelo baseado em crédito depende de serviços de cartão de crédito como base para crescimento e lucratividade. Ele gera receita por meio de tarifas de transação e lucros com saldos mantidos e as taxas de juros associadas. A Nubank no Brasil é um exemplo de neobanco que adota esse modelo.
Modelo de negócio baseado em ativos
O modelo de negócio baseado em ativos permite que os neobancos ofereçam contas de poupança e depósitos, como poupança de alto rendimento e certificados de depósito (CDs). A Marcus, do Goldman Sachs em Wall Street, exemplifica esse modelo ao focar em produtos de nicho e enfatizar a especialização em vez de uma gama diversificada de serviços.
Abordagem focada em extensão de produto
Em contraste com o modelo orientado a ecossistema, a abordagem focada em extensão de produto elimina barreiras aos serviços financeiros. A Robinhood oferece um exemplo notável, ao introduzir o Robinhood Gold, uma oferta de extensão de produto que fornece análise de mercado aprofundada por meio de um modelo baseado em assinatura. Essa estratégia fortalece a posição competitiva da Robinhood ao expandir suas ofertas de produtos.
Para se manter competitivo no dinâmico setor de neobanking, é essencial entender e adotar estrategicamente esses diversos modelos de negócio.
Vantagens e limitações do neobanking
A forma mais clara de ler o mercado é pelo modo como cada operador ganha, e não pelo tamanho. A tabela agrupa neobancos conhecidos por seu modelo dominante — a maioria opera mais de um, e a divisão muda à medida que amadurecem.
| Característica | Vantagem | Limitação |
|---|---|---|
| Sem rede de agências | Base de custos muito menor, com menos instalações e menos funcionários. A economia é frequentemente repassada aos clientes na forma de tarifas mais baixas | Sem canal presencial quando algo dá errado, o que limita a confiança entre clientes que esperam um |
| Onboarding digital-first | Uma conta pode ser aberta, financiada e usada em minutos, de qualquer lugar | A verificação de identidade se torna um único ponto de falha, e a pressão de fraude se concentra nela |
| Uso intenso de tecnologia | Dados comportamentais apoiam produtos personalizados, controles em tempo real e iteração mais rápida | Clientes menos confortáveis com interfaces apenas em app ficam excluídos, e interrupções não têm alternativa manual |
| Pagamentos internacionais | Contas multimoeda e pagamentos com cartão no exterior sem as atualizações de conta que os bancos tradicionais muitas vezes exigem | As margens de câmbio e as taxas de fim de semana variam entre operadores e nem sempre são transparentes |
| Operar sob a licença de um parceiro | Lançamento em meses, e não anos, sem levantar capital regulatório | A gama de produtos, a economia e a continuidade dependem de um parceiro que o neobanco não controla, e os clientes devem verificar se o parceiro está segurado |
Ready backend, APIs, and integrations
Como a SDK.finance ajuda você a lançar um neobanco mais rápido
Lançar um neobanco exige mais do que um app voltado ao cliente ou uma boa ideia de negócio. Para operar de forma legal e segura, você precisa da configuração regulatória adequada, que pode incluir obter sua própria licença financeira ou fazer parceria com uma instituição licenciada, dependendo do seu mercado-alvo e do modelo de negócio. Além de licenciamento e conformidade, você também precisa de uma infraestrutura tecnológica confiável para gerenciar contas, transações, tarifas, limites, integrações, relatórios, conciliação e operações de back office.
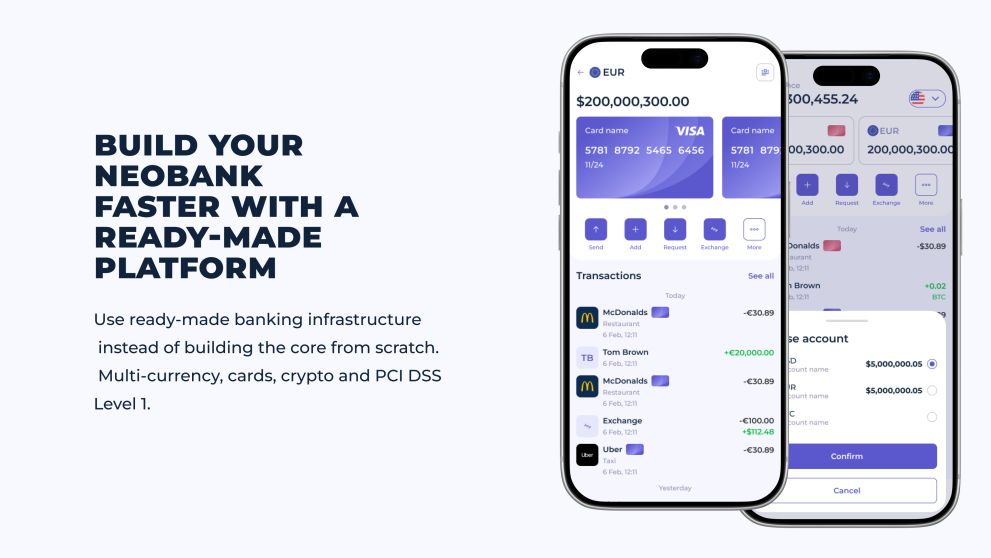
A SDK.finance fornece a
- Onboarding e KYC/KYB — abertura remota de conta e verificação por meio de provedores integrados.
- Contas multimoeda em um razão em tempo real — saldos, registros e histórico de transações em moedas e tipos de ativos suportados.
- Pagamentos, transferências e emissão de cartões — P2P, trilhos externos, pagamento de contas e recargas; cartões virtuais e físicos por meio do provedor de emissão selecionado.
- Câmbio, tarifas e limites — configuráveis por segmento de cliente, produto e modelo de monetização.
- Apps web e móveis pré-construídos — as jornadas essenciais do cliente, adaptáveis à sua marca.
- Back office e controles operacionais — supervisão de transações, relatórios, conciliação, liquidação, acesso baseado em funções, monitoramento e áreas de trabalho de AML.
- Mais de 650 APIs — para conectar provedores de KYC, pagamento, cartão, banco, FX e notificações, e para desenvolvimento personalizado.
Ao comparar fornecedores de software para neobanco, verifique quais dessas capacidades são nativas, quais vêm pré-integradas e quais exigem desenvolvimento adicional ou um contrato separado com terceiros. Essa divisão é o que determina o tempo de implementação, os custos operacionais e o quanto da responsabilidade regulatória permanece com o operador do neobanco.
É importante observar que a SDK.finance não fornece licença bancária nem de EMI e não é um banco nem uma instituição financeira. Sua empresa permanece responsável pelas licenças exigidas, permissões regulatórias, configuração de conformidade e parceiros licenciados em sua região de atuação. O que a SDK.finance fornece é a base tecnológica: software flexível para neobanco que pode ser configurado de acordo com o seu modelo de negócio e escalado à medida que seu produto de banking digital cresce.
Conclusão
O neobanking surgiu em resposta à rápida transformação digital do setor financeiro e continua a remodelar a forma como os clientes acessam serviços bancários. Em vez de depender de agências físicas e fluxos bancários tradicionais, os usuários podem abrir contas, gerenciar fundos, fazer pagamentos, trocar moedas e acessar serviços financeiros diretamente pelos canais digitais.
Independentemente do caminho escolhido pelo operador, as mesmas três camadas precisam ser resolvidas: quem é dono do cliente e do produto, quem detém as permissões regulatórias e qual tecnologia mantém as contas, o razão e a conciliação corretos entre os dois. A decisão de licenciamento define o cronograma e a gama de produtos. A decisão tecnológica define o que pode ser construído em cima disso depois que a licença estiver em vigor.
Create your digital banking solution in weeks


