



La mayoría de las personas conocen un neobanco como una app: una cuenta abierta en minutos, una tarjeta en una billetera, sin sucursales en todo el proceso. Detrás de esa app hay otra pregunta, y es la que decide si el negocio subyacente funciona: quién tiene la licencia, quién tiene los depósitos y de dónde provienen realmente los ingresos.
Un neobanco no es una versión más ligera de un banco. Es un modelo operativo distinto en el que la experiencia del cliente, los permisos regulados y la tecnología subyacente suelen ser proporcionados por tres partes diferentes. Esta guía cubre qué es un neobanco, cómo funciona, los cinco modelos de negocio que usan los neobancos para generar ingresos, quién tiene la licencia en cada arreglo y qué se necesita realmente para lanzar uno.
Puntos clave
- Un neobanco es una institución financiera exclusivamente digital que presta servicios bancarios a través de una app móvil o una plataforma web, sin sucursales físicas.
- La mayoría de los neobancos no tienen su propia licencia bancaria. Operan con la licencia de un banco asociado, o bajo una autorización de institución de dinero electrónico (EMI) o de institución de pago.
- Predominan cinco modelos de negocio: impulsado por comisiones de intercambio, impulsado por crédito, impulsado por activos, extensión de producto e impulsado por ecosistema. La mayoría de los operadores combinan dos o más.
- Lanzar uno requiere tres cosas separadas: una vía regulatoria, un socio con licencia cuando no se tienen los permisos propios y tecnología central para cuentas, libro contable, pagos y conciliación.
¿Qué es un neobanco?
Un neobanco es una institución financiera exclusivamente digital que presta servicios bancarios a través de una app móvil o una plataforma web, sin sucursales físicas. La mayoría de los neobancos no tienen su propia licencia bancaria: operan con la licencia de un banco asociado, o bajo una autorización de institución de dinero electrónico o de institución de pago, y aportan el diseño del producto, la experiencia del cliente y la tecnología sobre esa base.
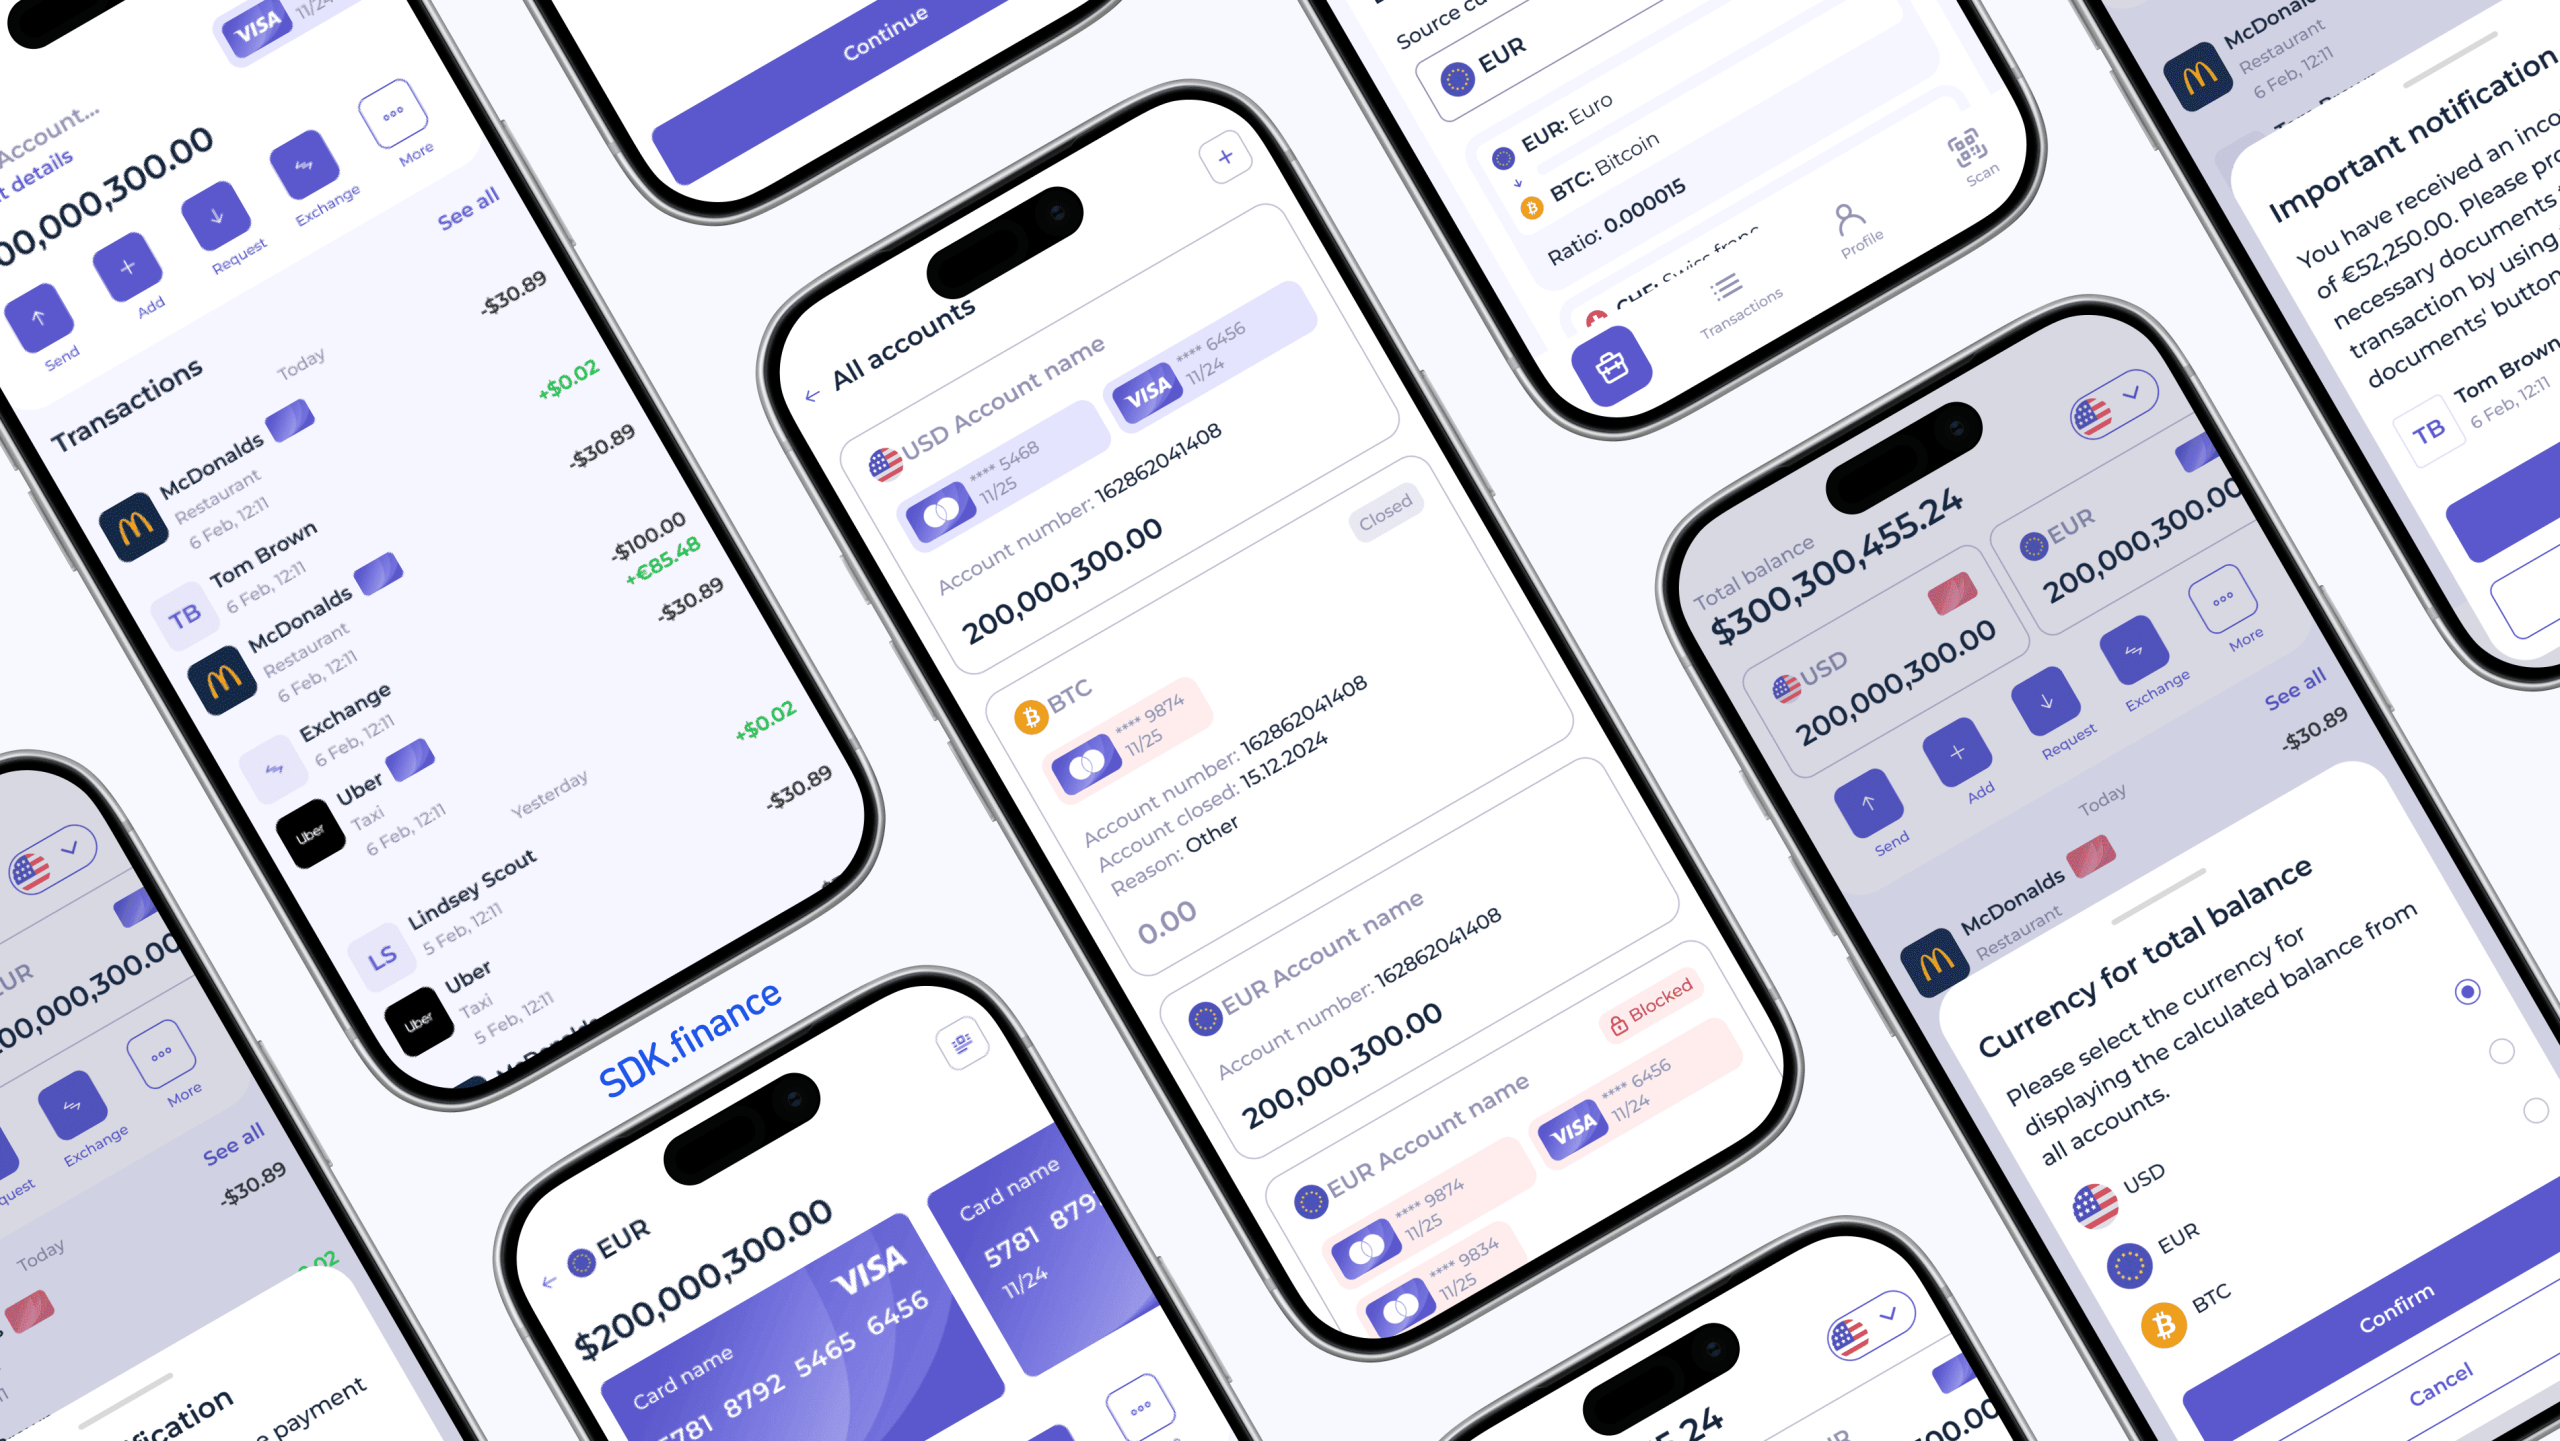 Tres cosas se desprenden de esa definición, y cada una de ellas define cómo se construye un neobanco:
- La distribución es totalmente digital. La apertura de cuentas, la verificación de identidad, los pagos, la gestión de tarjetas y la atención ocurren en la app. No hay una sucursal a la que recurrir cuando un proceso se rompe.
- La capa regulada suele ser de otra persona. Los depósitos están en un socio con licencia, y la protección del cliente – la cobertura de la FDIC a través del banco asociado en EE. UU., la FSCS en el Reino Unido, los sistemas de garantía de depósitos en la UE – depende de ese socio y de que se cumplan condiciones específicas.
- La tecnología es el producto. Las cuentas, el libro contable, el procesamiento de transacciones, las comisiones, los límites y la conciliación son lo que el operador realmente posee y en lo que se diferencia.
Neobanco vs banco tradicional
Los neobancos y los bancos tradicionales son dos tipos distintos de instituciones financieras, cada uno con características y enfoques diferentes para los servicios bancarios. Los neobancos, también conocidos como bancos digitales o bancos retadores, son instituciones financieras totalmente digitales y basadas en tecnología que operan principalmente a través de apps móviles o plataformas en línea.
Los bancos tradicionales son instituciones financieras establecidas con presencia física, incluidas sucursales físicas. Han operado durante muchos años y ofrecen una amplia gama de servicios bancarios. Es importante señalar que algunos bancos tradicionales también han adoptado la transformación digital y ofrecen servicios bancarios en línea y móviles. Del mismo modo, los neobancos pueden asociarse con bancos tradicionales para aprovechar su infraestructura establecida y su cumplimiento normativo.
La tabla siguiente muestra dónde divergen realmente ambos modelos – y, en la última columna, qué cuesta cada diferencia.
| Dimensión | Neobanco | Banco tradicional | Compromiso |
|---|---|---|---|
| Licencia | Por lo general, la licencia bancaria de un socio, o su propia autorización de EMI / institución de pago | Su propia licencia bancaria completa | Llega antes al mercado, pero el neobanco depende de un socio que no controla |
| Distribución | Solo app móvil y web | Sucursales, centros de llamadas, canales digitales | Menor costo de atención, pero sin canal alternativo cuando falla un proceso digital |
| Base de costos | Sin red de sucursales, menor plantilla, infraestructura en la nube | Inmuebles, personal y sistemas centrales heredados | Los ahorros a menudo se trasladan a los clientes en forma de comisiones más bajas, lo que comprime los ingresos por cuenta |
| Ingresos principales | Comisiones de intercambio, suscripciones, FX, préstamos en operadores más maduros | Ingresos netos por intereses sobre una gran cartera de depósitos y préstamos | Los ingresos por comisiones de intercambio aumentan con el uso, no con los saldos; se requiere un alto volumen para que funcione |
| Gama de productos | Reducida al lanzamiento: cuentas, tarjetas, transferencias; se amplía con el tiempo | Amplia: hipotecas, préstamos empresariales, patrimonio, tesorería | La especialización impulsa la adopción inicial; los productos que faltan limitan los ingresos por cliente |
| Tecnología | Núcleo API-first, construido o licenciado, desplegado en la nube | Sistemas de core banking de larga vida, a menudo de décadas de antigüedad | Cambio más rápido, pero el operador asume por sí mismo la responsabilidad de integración y conciliación |
| Protección del cliente | Seguro de depósitos a través del socio, cuando se cumplen las condiciones; salvaguarda bajo las reglas EMI | Seguro de depósitos directo a su propio nombre | La cobertura existe, pero es indirecta, y los clientes a menudo la malinterpretan |
Neobanco vs banco digital vs banco retador vs BaaS
No hay que confundir los neobancos con los bancos digitales. Aunque similares en algunos aspectos, ambos son formas distintas de instituciones financieras. Mientras que los bancos digitales suelen ser una derivación de bancos tradicionales con redes de sucursales físicas y ofrecen una gama más amplia de servicios bancarios, los neobancos son instituciones fintech estrictamente en línea y sin redes de sucursales físicas.
A veces se llama a los neobancos bancos retadores porque compiten con los bancos establecidos y prestan servicios a áreas no suficientemente cubiertas por el sistema bancario convencional, sin esfuerzo y sin comisiones.
Estos términos se usan casi indistintamente en la prensa, y significan cosas diferentes. La distinción que importa comercialmente no es cuán digital se vea el producto, sino quién tiene los permisos regulados.
| Modelo | Qué es | Quién tiene la licencia | Sucursales |
|---|---|---|---|
| Neobanco | Una marca financiera de solo digital, por lo general creada por una fintech y no por un banco | Por lo general, un banco asociado, o la propia autorización de EMI / institución de pago del neobanco | Ninguna |
| Banco digital | Un banco con licencia que distribuye digitalmente, a menudo un brazo digital de un incumbente | Él mismo, o su banco matriz | A veces, a través de la matriz |
| Banco retador | Un término de posicionamiento de mercado para cualquier nuevo entrante que compite con los incumbentes; a menudo se usa como sinónimo de neobanco, particularmente en el Reino Unido | Varía: muchos retadores del Reino Unido tienen licencias bancarias completas | Por lo general, ninguna |
| Banking-as-a-Service (BaaS) | No es una marca de consumo en absoluto: capacidad bancaria regulada suministrada a otras empresas a través de APIs | El proveedor de BaaS o su banco subyacente | No aplica |
En resumen: «banco retador» describe una posición competitiva más que un estatus legal, y BaaS es la capa mayorista sobre la que se construyen varios neobancos.
Características clave del neobanco
- Son eficientes en costes
- Ofrecen servicios financieros personalizados mediante tecnología impulsada por IA
- No tienen ninguna red de sucursales físicas
- Operan un sistema de servicio financiero 24/7
Create your digital banking solution in weeks
¿Cómo funciona un neobanco?
El modus operandi de los neobancos es muy simple, y lo mismo ocurre con los requisitos necesarios para iniciar uno. Los neobancos intentan distinguirse de los bancos regulares a un nivel básico, haciéndose más atractivos para los consumidores impulsados por la tecnología (especialmente la Generación Z y los millennials), que se sienten cada vez más insatisfechos con la naturaleza burocrática de los bancos tradicionales.

Fuente: Nielsen
Uno de los fundamentos de los neobancos es la ausencia de una red de sucursales físicas y, como tal, realizan sus operaciones estrictamente dentro del espacio en línea, reduciendo así el gasto del cliente. Los neobancos emplean tecnología impulsada por IA para recopilar datos de los clientes y ofrecer servicios bancarios personalizados a los usuarios.
La gran cantidad de datos que adquieren de sus consumidores se utiliza para comprender mejor a sus usuarios, identificar problemas y desarrollar las soluciones necesarias. Debido a que sus sistemas también están significativamente informatizados, recopilar y analizar datos, y comprender cómo interactúan sus clientes dentro del ecosistema financiero, resulta mucho más fácil.
Qué ocurre cuando un cliente abre una cuenta y gasta
- El cliente descarga la app y envía sus documentos de identidad.
- Un proveedor de KYC verifica la identidad y devuelve un resultado a la plataforma del neobanco.
- La plataforma crea el registro del cliente y abre una cuenta en su libro contable.
- El socio con licencia abre o asigna la cuenta regulada correspondiente que mantiene los fondos.
- Un proveedor de emisión de tarjetas emite una tarjeta virtual y una tarjeta física cuando el producto ofrece una.
- El cliente fondea la cuenta mediante transferencia, recarga con tarjeta o depósito directo.
- El cliente gasta. La red de tarjetas autoriza la transacción contra el saldo disponible.
- La plataforma registra la autorización, aplica comisiones y límites, y actualiza el libro contable.
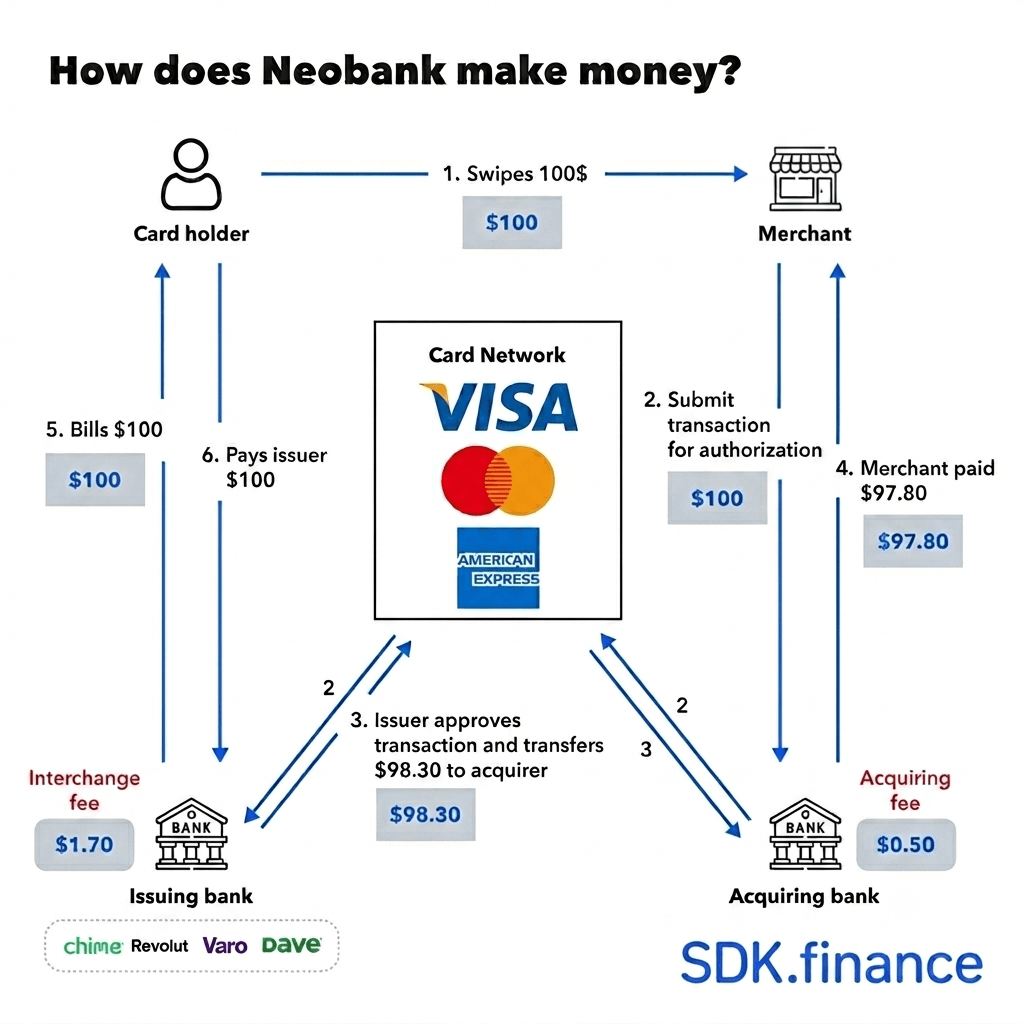
- El adquirente del comercio paga una comisión de intercambio, de la cual una parte llega al neobanco.
- Los archivos de liquidación llegan del procesador de tarjetas y del banco socio, y la conciliación confirma que el registro interno coincide con ambos.
El paso 10 es el que los equipos subestiman. El libro contable de un neobanco y los registros de sus socios discreparán en algún momento —por tiempos de espera, reintentos, contracargos o liquidación retrasada—, y el proceso de conciliación es el que decide si esa discrepancia se detecta en horas o se descubre en una auditoría.
¿Quién tiene la licencia en un neobanco?
En la mayoría de los neobancos, la licencia pertenece a otra persona. Son comunes tres arreglos: el neobanco obtiene su propia licencia bancaria completa; obtiene una autorización de institución de dinero electrónico o de institución de pago, que permite cuentas y pagos pero no la captación de depósitos ni la concesión de préstamos; o se asocia con un banco patrocinador con licencia o un proveedor de BaaS y no tiene autorización propia.
| Vía | Qué permite | Protección del cliente | Consideración principal |
|---|---|---|---|
| Licencia bancaria completa propia | Captación de depósitos, préstamos, tenencia directa de fondos de clientes | Seguro de depósitos a nombre propio del neobanco | La vía más lenta y que requiere más capital. Revolut solicitó una licencia bancaria del Reino Unido en 2021, recibió una licencia restringida en julio de 2024 y solo salió de la etapa de movilización con la aprobación completa de la PRA en marzo de 2026 |
| EMI o institución de pago | Emisión de dinero electrónico, tenencia de fondos de clientes, ejecución de pagos; no captación de depósitos ni préstamo con esos fondos | Salvaguarda en lugar de seguro de depósitos: fondos segregados, no garantizados | Más rápido y barato que una licencia bancaria, pero limita la gama de productos y descarta los ingresos por intereses sobre saldos |
| Banco patrocinador o socio BaaS | Lo que permita la licencia del socio, expuesto a través de sus APIs | Seguro de depósitos a través del socio, cuando se cumplen las condiciones requeridas | La vía más rápida al mercado y la más dependiente. Chime se describe a sí misma como una empresa de tecnología, no un banco, con servicios bancarios proporcionados por The Bancorp Bank, N.A. y Stride Bank, N.A. |
Esta es la decisión más trascendental en un plan de neobanco, porque determina la gama de productos, el calendario de lanzamiento, el requisito de capital y el conjunto de socios. También es el punto que los clientes suelen malinterpretar: un neobanco que opera con la licencia de un socio no es en sí mismo un banco, y su protección de depósitos es indirecta y condicional.
¿Cómo ganan dinero los neobancos?
Los neobancos ganan dinero principalmente a partir de comisiones de intercambio por transacciones con tarjeta, intereses sobre saldos acreedores y depósitos, comisiones de suscripción para niveles premium, márgenes de cambio de divisas e ingresos compartidos con socios cuyos productos distribuyen. La mezcla depende del modelo de negocio elegido por el operador y de si tiene una licencia que permita prestar.
Research And Markets situó los ingresos mundiales de los neobancos en 385.050 millones de dólares en 2026, frente a 261.400 millones de dólares en 2025, con una previsión de tasa de crecimiento anual compuesta del 46,6% hasta 2030 (informe publicado en enero de 2026).
Las comisiones de intercambio son el punto de partida para la mayoría de los operadores. Chime informó 10,2 millones de miembros activos en sus resultados del primer trimestre de 2026: cuando un miembro gasta con su tarjeta de débito, el adquirente del comercio paga una comisión de intercambio y una parte llega a Chime. Chime afirma de forma explícita que es «una empresa de tecnología financiera, no un banco», con servicios bancarios proporcionados por The Bancorp Bank, N.A. o Stride Bank, N.A.
El crédito paga mejor. Nubank, que informó 139 millones de clientes en sus resultados del segundo trimestre de 2026, cobra comisiones por transacción en sus tarjetas y gana intereses sobre los saldos de crédito mantenidos por los clientes. Más allá de las tarjetas, los neobancos también ganan intereses sobre depósitos cuando su licencia lo permite, margen de cambio de divisas en pagos internacionales y comisiones de cajero automático.
Ahora ya estamos bastante familiarizados con el concepto de los neobancos, sus características, su modo de operación y su generación de ingresos. Veamos algunos pros y contras de los neobancos.
Modelo de negocio del neobanco
Los neobancos, al igual que los bancos tradicionales, atienden a nichos específicos e incluso a naciones enteras. Surge la pregunta crucial: ¿qué modelo de negocio garantiza que las organizaciones sigan siendo competitivas en este entorno dinámico?
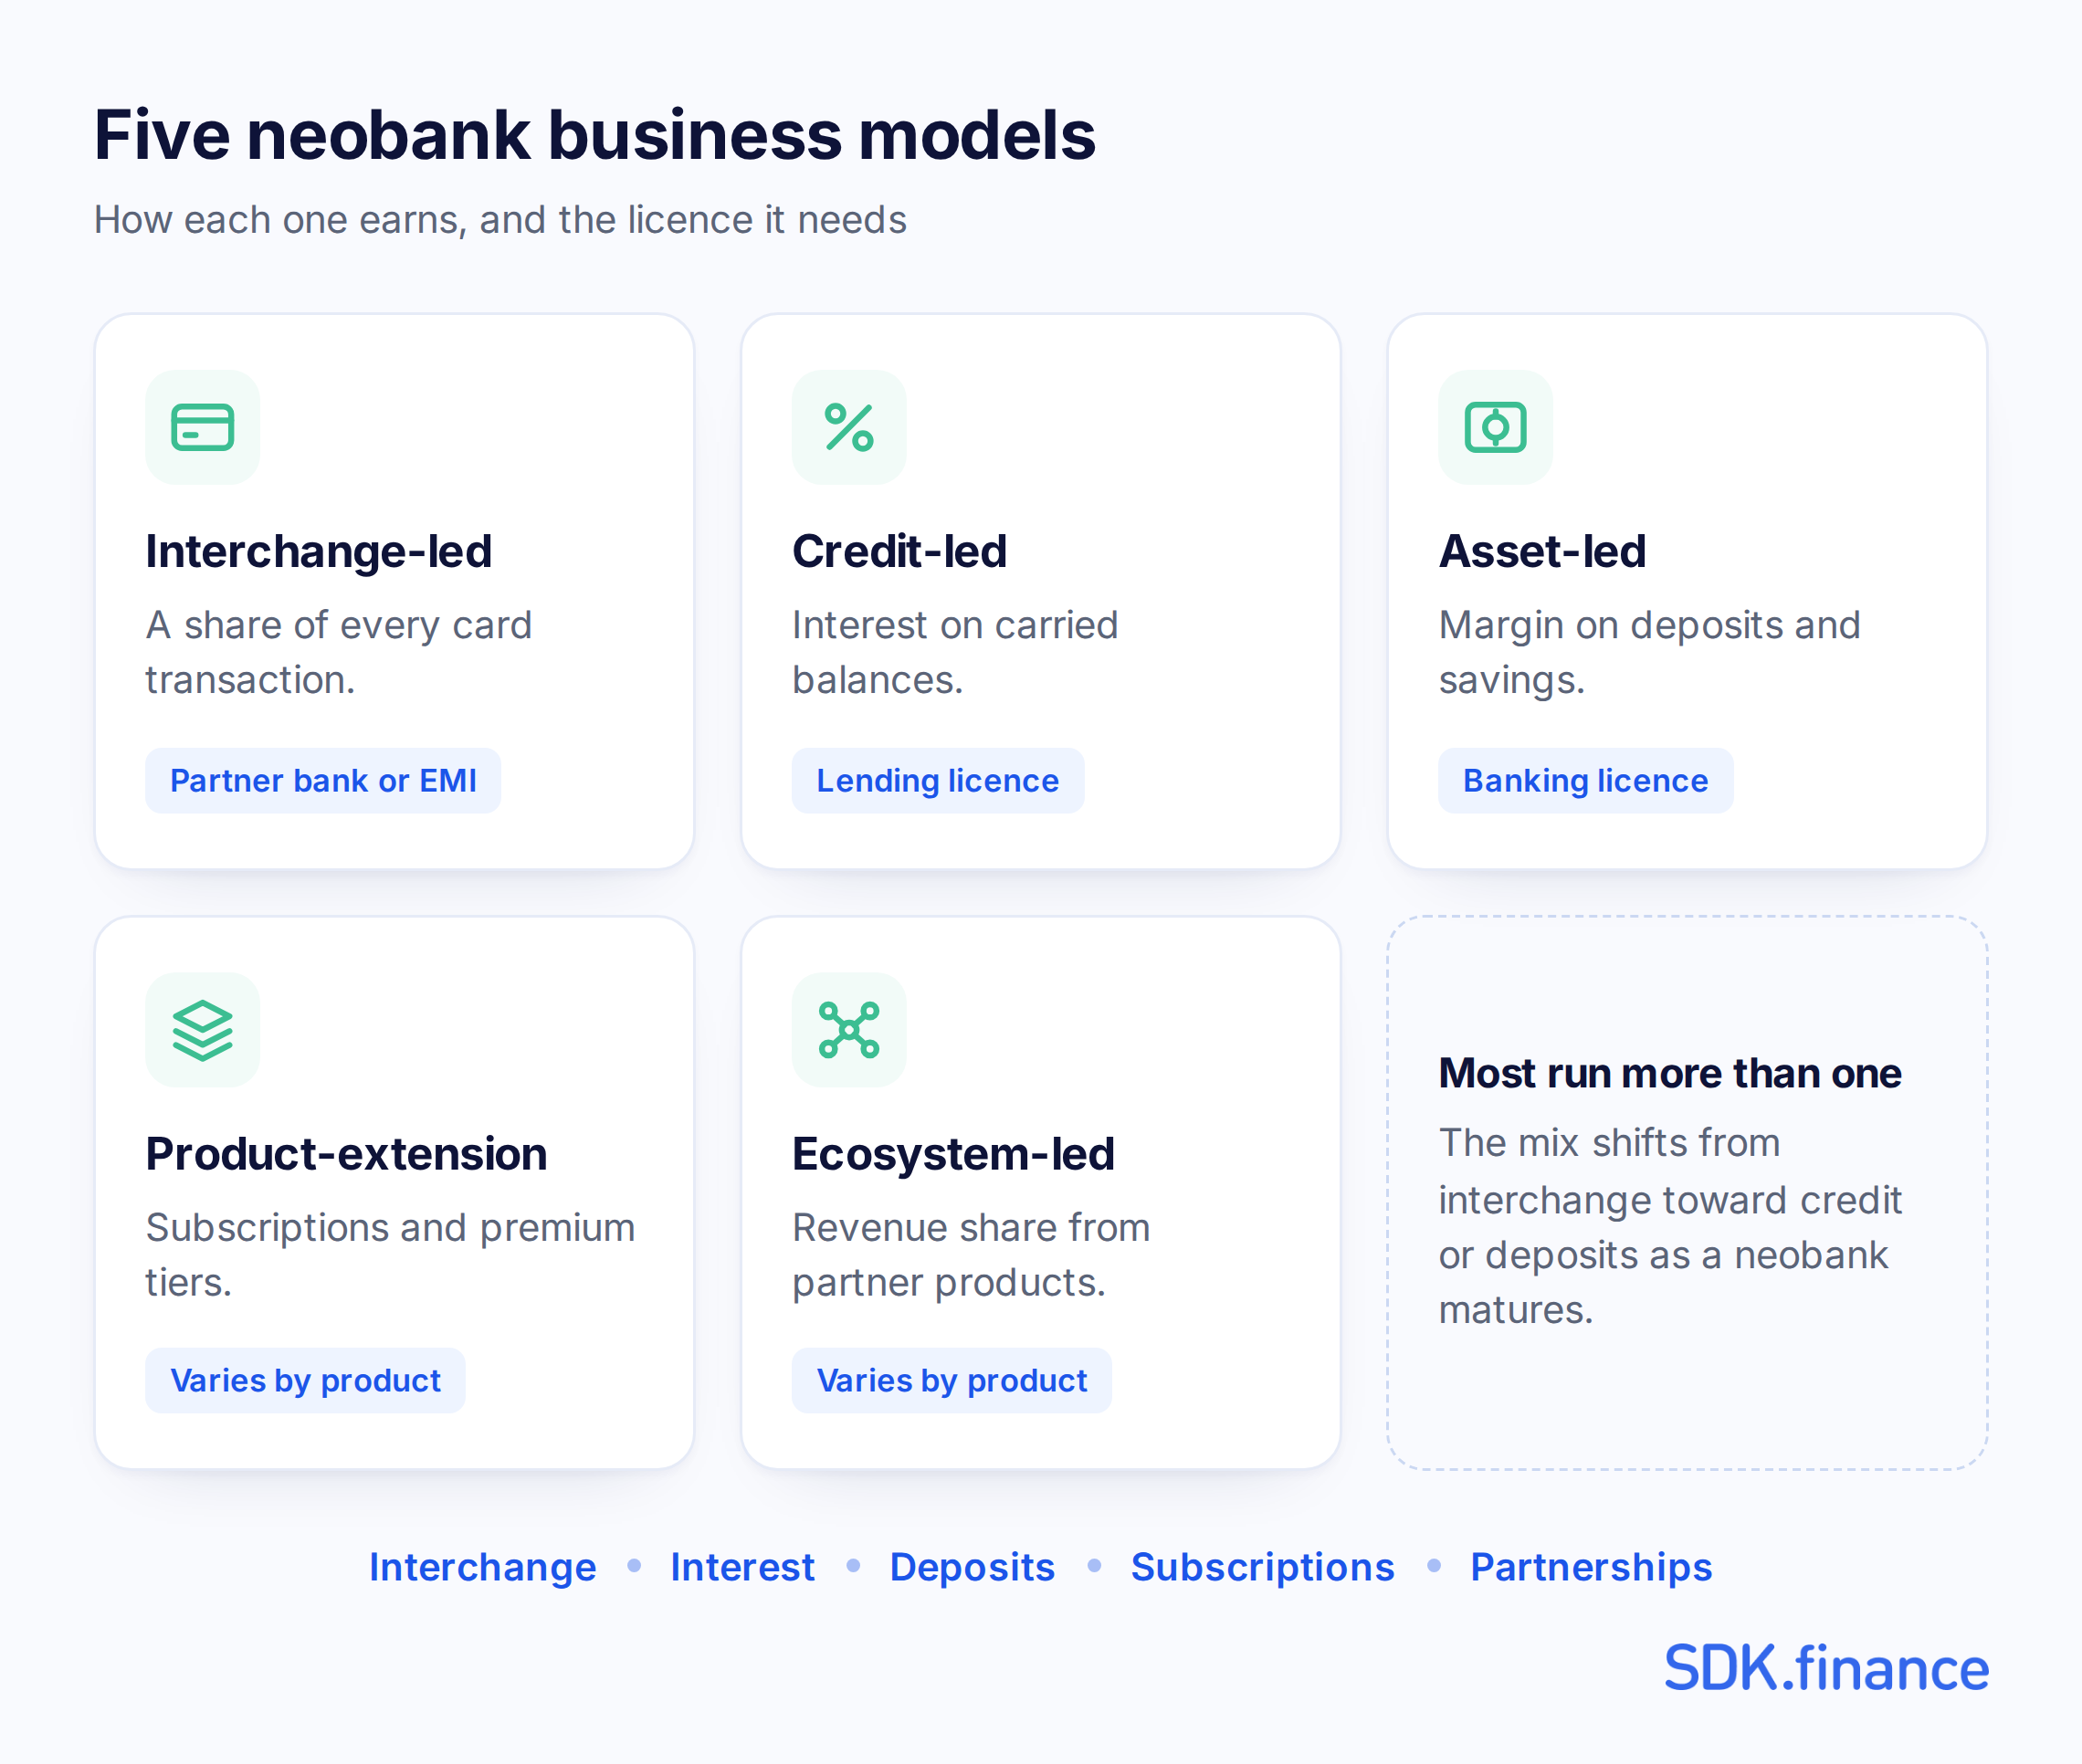 Hay 5 tipos de modelo de negocio de neobanco:
Modelo impulsado por ecosistema
El modelo impulsado por ecosistema enfatiza la conectividad y la colaboración entre distintas aplicaciones financieras mediante tecnología API. Este enfoque permite una comunicación y una integración fluidas.
Modelo impulsado por comisiones de intercambio
Los neobancos con modelo impulsado por comisiones de intercambio cobran comisiones por transacción por cada transacción monetaria. Por ejemplo, Chime en EE. UU. y Neon en Brasil ganan una parte de las comisiones de Visa durante las transacciones realizadas con su Chime Visa.
Modelo impulsado por crédito
El modelo impulsado por crédito se basa en los servicios de tarjeta de crédito como fundamento para el crecimiento y la rentabilidad. Genera ingresos a través de comisiones por transacción y beneficios por saldos mantenidos y las tasas de interés asociadas. Nubank en Brasil es un ejemplo de neobanco que adopta este modelo.
Modelo de negocio impulsado por activos
El modelo de negocio impulsado por activos permite a los neobancos ofrecer cuentas de ahorro y depósitos, como cuentas de ahorro de alto rendimiento y certificados de depósito (CD). Marcus, de Goldman Sachs en Wall Street, ejemplifica este modelo al centrarse en productos de nicho y hacer hincapié en la especialización por encima de una gama diversa de servicios.
Enfoque centrado en la extensión de producto
En contraste con el modelo impulsado por ecosistema, el enfoque centrado en la extensión de producto elimina las barreras a los servicios financieros. Robinhood ofrece un ejemplo notable, al introducir Robinhood Gold, una extensión de producto que ofrece análisis de mercado en profundidad mediante un modelo basado en suscripción. Esta estrategia mejora la posición competitiva de Robinhood al ampliar su oferta de productos.
Para seguir siendo competitivos en el dinámico sector de los neobancos, es esencial comprender y adoptar estratégicamente estos diversos modelos de negocio.
Ventajas y limitaciones de los neobancos
La forma más clara de leer el mercado es por cómo gana cada operador, y no por su tamaño. La tabla agrupa neobancos conocidos por su modelo dominante; la mayoría ejecuta más de uno, y la distribución cambia a medida que maduran.
| Característica | Ventaja | Limitación |
|---|---|---|
| Sin red de sucursales | Una base de costos mucho más baja, con menos locales y menos personal. Los ahorros a menudo se trasladan a los clientes en forma de comisiones más bajas | No hay canal presencial cuando algo sale mal, lo que limita la confianza entre los clientes que esperan uno |
| Incorporación digital primero | Se puede abrir, fondear y usar una cuenta en minutos, desde cualquier lugar | La verificación de identidad se convierte en un único punto de fallo y la presión del fraude se concentra en ella |
| Uso intensivo de la tecnología | Los datos de comportamiento respaldan productos personalizados, controles en tiempo real e iteración más rápida | Quedan excluidos los clientes que se sienten menos cómodos con interfaces solo de app, y las interrupciones no tienen alternativa manual |
| Pagos internacionales | Cuentas multidivisa y pagos con tarjeta en el extranjero sin las actualizaciones de cuenta que a menudo requieren los bancos tradicionales | Los márgenes de FX y las tarifas de fin de semana varían entre operadores y no siempre son transparentes |
| Operar con la licencia de un socio | Lanzamiento en meses en lugar de años, sin levantar capital regulatorio | La gama de productos, la economía y la continuidad dependen de un socio que el neobanco no controla, y los clientes deben comprobar que el socio esté asegurado |
Ready backend, APIs, and integrations
Cómo ayuda SDK.finance a lanzar un neobanco más rápido
Lanzar un neobanco requiere algo más que una app de cara al cliente o una buena idea de negocio. Para operar de forma legal y segura, se necesita la configuración regulatoria adecuada, que puede incluir obtener la propia licencia financiera o asociarse con una institución con licencia, según el mercado objetivo y el modelo de negocio. Junto con la licencia y el cumplimiento, también se necesita una infraestructura tecnológica fiable para gestionar cuentas, transacciones, comisiones, límites, integraciones, informes, conciliación y operaciones de back office.
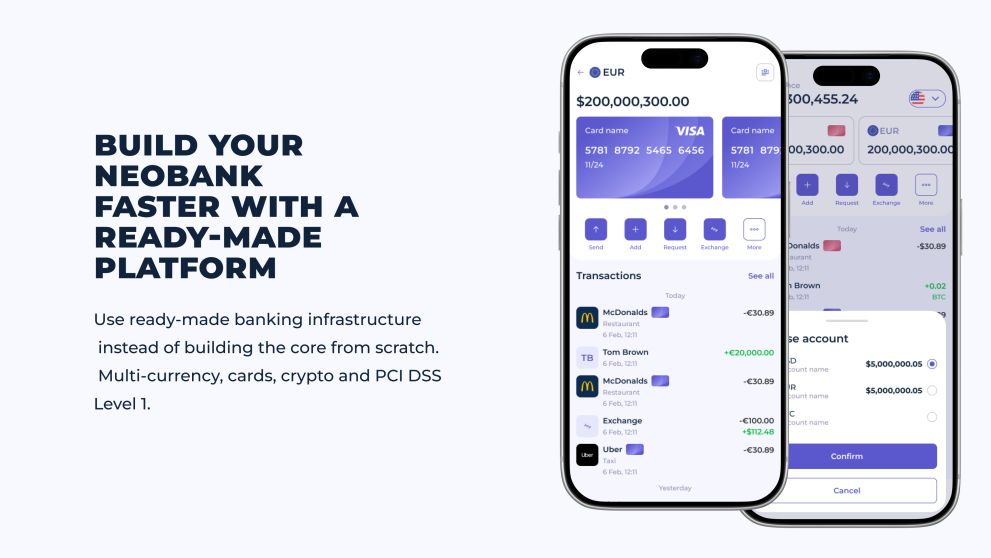
SDK.finance proporciona la
- Incorporación y KYC/KYB – apertura y verificación remota de cuentas mediante proveedores integrados.
- Cuentas multidivisa en un libro mayor en tiempo real – saldos, registros e historial de transacciones en las divisas y tipos de activos admitidos.
- Pagos, transferencias y emisión de tarjetas – P2P, rieles externos, pago de facturas y recargas; tarjetas virtuales y físicas a través del proveedor de emisión seleccionado.
- Intercambio de divisas, comisiones y límites – configurables por segmento de cliente, producto y modelo de monetización.
- Aplicaciones web y móviles preconstruidas – los recorridos esenciales del cliente, adaptables a su marca.
- Back office y controles operativos – supervisión de transacciones, informes, conciliación, liquidación, acceso basado en roles, monitoreo y espacios de trabajo AML.
- Más de 650 APIs – para conectar proveedores de KYC, pagos, tarjetas, banca, FX y notificaciones, y para desarrollo personalizado.
Al comparar proveedores de software para neobancos, verifique cuáles de estas capacidades son nativas, cuáles están preintegradas y cuáles requieren desarrollo adicional o un contrato aparte con un tercero. Esa división es la que determina el tiempo de implementación, los costos operativos y cuánta responsabilidad regulatoria sigue recayendo en el operador del neobanco.
Es importante señalar que SDK.finance no proporciona una licencia bancaria ni de EMI y no es un banco ni una institución financiera. Su empresa sigue siendo responsable de las licencias requeridas, los permisos regulatorios, la configuración de cumplimiento y los socios con licencia en su región operativa. Lo que SDK.finance proporciona es la base tecnológica: software flexible para neobancos que puede configurarse según su modelo de negocio y escalar a medida que crece su producto de banca digital.
Conclusión
Los neobancos surgieron en respuesta a la rápida transformación digital del sector financiero, y sigue remodelando la forma en que los clientes acceden a los servicios bancarios. En lugar de depender de sucursales físicas y flujos de trabajo bancarios tradicionales, los usuarios pueden abrir cuentas, gestionar fondos, hacer pagos, cambiar divisas y acceder a servicios financieros directamente desde canales digitales.
Sea cual sea la vía que tome un operador, deben resolverse las mismas tres capas: quién posee al cliente y el producto, quién tiene los permisos regulados y qué tecnología mantiene correctas las cuentas, el libro contable y la conciliación entre ambas. La decisión de licencia fija el calendario y la gama de productos. La decisión tecnológica fija qué se puede construir encima una vez que la licencia está en su lugar.
Create your digital banking solution in weeks

