



Con la dirección que está tomando nuestra sociedad, ha llegado el momento de que nuevas apps de transferencia de dinero tomen la delantera. Los métodos de pago tradicionales están obsoletos y dejan mucho que desear.
Se ha dicho que habrá tres tipos de usuarios de banca móvil: aquellos que no utilizan ninguna forma de pagos digitales en absoluto, aquellos que solo pagan con efectivo o tarjeta de débito/crédito sin usar la app de su teléfono, y, en tercer lugar, clientes que sí utilizan alguna forma de pago digital. El futuro de las apps de transferencia de dinero se ve prometedor, con la sociedad moviéndose en dirección a un mundo sin efectivo.
Por qué crear una app de transferencia de dinero es una idea viable
Gran demanda
1,89 billones de dólares: esta es la valoración del mercado global de pagos P2P en 2021, según el informe de Precedent Research. Se espera que alcance alrededor de 9,87 billones de dólares para 2030, lo que convierte al mercado de las apps de transferencia de dinero en un nicho lucrativo en el que entrar.
Con más de 2.500 millones de usuarios activos, los pagos móviles son más populares que nunca. Las transferencias rápidas de dinero entre particulares ofrecen una forma cómoda y social de enviar y recibir dinero casi al instante. Aunque en 2022 el volumen de transferencias de dinero disminuyó debido a la crisis causada por la agresión rusa en Ucrania, la elevada demanda de pagos digitales rápidos que se disparó durante la pandemia no va a desaparecer pronto.

Inclusión financiera
La demanda no es la única razón por la que crear una app de remesas instantáneas parece realmente prometedor. De hecho, podría ser la única forma de que las personas no bancarizadas accedan a servicios financieros que de otro modo no están disponibles en ciertos países y regiones. Según Statista, 5 países encabezan la lista de aquellos con el mayor porcentaje de población no bancarizada: Marruecos, Vietnam, Egipto, Filipinas y México.

Fuente: Statista.com
La lista de países donde la inclusión financiera es insuficiente es mucho más larga, con alrededor de 1,7 mil millones de personas en total a fecha de 2017, según el Banco Mundial. Por lo tanto, sería razonable asumir que las aplicaciones de pagos entre particulares pueden tener demanda, siempre que la población tenga acceso a teléfonos inteligentes e Internet.
¿Cómo funcionan las apps de transferencia de dinero?
Las apps de transferencia de dinero funcionan vinculando la cuenta bancaria con la app. Después, los usuarios pueden enviar dinero a otras personas usando su número de teléfono, correo electrónico o identificador único. La app procesa la transacción, a menudo usando cifrado avanzado para la seguridad, y transfiere los fondos a la cuenta del destinatario.
Launch your payment project in record time
¿Cuáles son las funciones imprescindibles de una app de transferencia de dinero?
Una app de transferencia de dinero o de pagos P2P es un tipo de aplicación que permite a los usuarios realizar pagos a otras personas sin tener que usar un banco o tarjeta de crédito. También permite a los usuarios realizar transacciones bancarias mediante métodos de pago sin efectivo e intercambiar divisas.
Las apps de transferencia de dinero ofrecen una variedad de funciones que pueden ser útiles para empresas y consumidores.
Estas apps ayudan a las personas a enviar dinero a amigos, familiares u otros contactos de forma rápida y sencilla.
También ofrecen la posibilidad de pagar facturas, comprar saldo o realizar compras dentro de la app: todo para ahorrar a los usuarios la necesidad de usar efectivo en su vida cotidiana o pasar horas pagando sus facturas en persona. Las funciones esenciales son las que se enumeran a continuación.
Billeteras
Como se mencionó anteriormente, una billetera electrónica es el medio para que los usuarios almacenen sus fondos y datos bancarios dentro de la aplicación de pago, además de realizar transacciones.
Ready backend, APIs, and integrations
Pago de facturas
Otra función de una aplicación de transferencia de dinero centrada en el cliente es la capacidad de gestionar recargas de teléfono, pagos de facturas de servicios públicos, etc. en línea con unos pocos toques. Añadir el escaneo de facturas a esta función hará que tu aplicación sea aún más atractiva para los clientes y te ayudará a obtener una ventaja competitiva.
Seguimiento de gastos
Esta función aporta valor al ayudar a los usuarios a gestionar sus finanzas de forma más eficaz. Básicamente, significa visualizar todas las transacciones y agruparlas por volumen, estado, ubicación, etc. De este modo, tus clientes obtienen una mejor UX y la posibilidad de optimizar sus gastos.
Remesas internacionales
Elimina las fronteras para tus usuarios y permite que transfieran dinero al extranjero o reciban remesas internacionales en minutos, sin retrasos ni comisiones elevadas.
Cambio de divisas
Esta función permitirá a tus usuarios potenciales enviar y recibir diferentes divisas, además de cambiar divisas entre sus cuentas.
Verificaciones de identidad en línea
Las verificaciones de identidad en línea son una función habitual en las apps de transferencia de dinero porque protegen tanto al remitente como al receptor. El remitente puede estar seguro de que su información se envía de forma segura, y el destinatario puede evitar estafas o transacciones fraudulentas. Las apps de transferencia de dinero con verificaciones de identidad en línea también ofrecen comodidad para ambas partes: no es necesario reunirse en persona ni intercambiar números de teléfono.
Interfaz multilingüe
Para las startups, una interfaz en un solo idioma puede ser suficiente, pero en etapas posteriores merece la pena considerar la adición de varios idiomas para acelerar el crecimiento del producto y expandirse a nivel mundial.
Atención al cliente
Un sistema de atención al cliente decente suele incluir chat en vivo, correo electrónico o soporte telefónico. Sin embargo, los chats en línea suelen ser la opción más frecuente, ya que permiten a los clientes obtener la ayuda más rápida haciendo una pregunta en el chat dentro de la app.
Cosas importantes a considerar antes de desarrollar una app de transferencia de dinero
Además de los retos de desarrollo, hay una serie de otros factores de los que debes ocuparte cuando trabajas en la industria fintech o entras en ella.
Cumplimiento normativo
Aunque una app de remesas no es una institución bancaria (salvo que sea una app de banca móvil), sigue estando sujeta a ciertas regulaciones relacionadas con el manejo de las finanzas de las personas. Además, las regulaciones varían entre jurisdicciones, por lo que una app debe cumplir con todos los estándares fintech en cada lugar en el que vaya a operar.
¿Cómo gestiona la plataforma SDK.finance las cuestiones de cumplimiento?
La plataforma SDK.finance cumple con cualquier posible regulación, ya que actúa como una capa dentro del sistema del cliente y su uso puede personalizarse según la licencia correspondiente. Además, no se almacena ningún dato dentro del sistema y la base de datos está en el servidor del cliente, proporcionando SDK.finance solo el backend disponible en uno de los proveedores de la nube.
Seguridad
Las aplicaciones de transferencia de dinero no solo transfieren fondos, sino que también informan sobre las transacciones realizadas, por lo que la seguridad es de importancia primordial para cualquier aplicación del nicho fintech. Lo mejor es utilizar métodos sólidos de protección de datos para maximizar la protección del dinero y los datos de tus clientes y prevenir el fraude.
Algunas de las medidas recomendadas para proteger mejor el desarrollo de tu app de pagos incluyen:
- Autenticación de dos factores
- Cambio de contraseña programado.
- Cumplimiento de PCI DSS (si trabajas con tarjetas)
- Utilizar servicios de verificación de identidad de terceros para los procedimientos de prevención del blanqueo de capitales (AML) y “Conozca a su cliente” (KYC).
- Implementar cifrado de datos, límites de tiempo de sesión, copias de seguridad y alertas.
Cómo crear una app de transferencia de dinero: pasos esenciales
Una vez que hayas decidido que la app de transferencias bancarias es el camino a seguir y hayas definido su mercado y tipo (es decir, una app de pagos P2P independiente, como PayPal o Zelle, o una app centrada en el banco, que permite a los clientes del banco acceder a ciertos servicios bancarios 24/7), es momento de pasar al desarrollo real de la app.
1. Elaborar el concepto del producto y las funciones clave
Antes, hablamos de las funciones imprescindibles de la app de transferencia de dinero más simple, pero son bastante genéricas. Tu producto tendrá su propio conjunto de funciones, derivado de las necesidades de su mercado, sus objetivos, el presupuesto disponible y los recursos del equipo, etc.
Por eso, crear una especie de PRD (documento de requisitos del producto) para tu app, especificando las funciones necesarias y las deseables, hará que tus siguientes pasos de desarrollo sean mucho más fáciles y estructurados.
2. Crear el concepto de UI/UX
En esta etapa, tus diseñadores pueden empezar a trabajar en el concepto de la interfaz de la app, asegurándose de que sea intuitiva y fácil de usar, además de garantizar la compatibilidad con una variedad de dispositivos, como smartphones, tablets y ordenadores de escritorio.
3. Elegir un enfoque de desarrollo
Una vez que comprendas la funcionalidad clave de tu app de transferencias entre particulares, será momento de pensar en su implementación y desarrollo. Aquí no vamos a hablar de las metodologías ni del stack tecnológico, sino que te daremos una idea de las opciones clave para el
Desarrollo interno
Si cuentas con un equipo sólido de desarrolladores con una experiencia decente en fintech, pueden implementar tu concepto de producto desde cero. Teniendo en cuenta la complejidad de reunir un equipo de más de 20 profesionales para un proyecto fintech, sería razonable asumir que esta opción es la más viable para empresas de nivel empresarial y difícil de alcanzar para negocios más pequeños.
Externalización del desarrollo de software
Para las empresas que no cuentan con suficiente talento para desarrollar internamente un sistema de transferencia de dinero, existe la opción de externalizar el desarrollo a empresas especializadas en
Usar una solución fintech SaaS basada en la nube
Proveedores como
¿Qué ofrece la plataforma de pagos basada en la nube de SDK.finance?
- Aceleración del lanzamiento – la plataforma SDK.finance actúa como un atajo de desarrollo, de modo que los equipos de los clientes no tienen que empezar desde cero, sino que pueden usar el software como plataforma backend para una app de pagos. Esto no solo ahorra mucho tiempo de desarrollo, sino que también permite al equipo centrarse en adaptar su funcionalidad, añadir las integraciones necesarias y construir funciones adicionales mediante API.
- Precio asequible – el modelo de pago por suscripción no requiere inversiones iniciales en la infraestructura y abre el camino a las empresas emergentes que trabajan en sus MVP, además de a las pymes y las grandes empresas.
- Sin compromiso – una plataforma FinTech híbrida en la nube de SDK.finance significa un cliente de
Crear una app de transferencia de dinero sobre la plataforma de SDK.finance
La plataforma de pagos de SDK.finance puede proporcionar una base sólida para crear diferentes productos financieros, como una
El software de pagos de SDK.finance ofrece una amplia funcionalidad para construir una app de transferencia de dinero independiente sobre esta base o añadir funcionalidad electrónica a tu producto existente. Nuestra plataforma ofrece gestión de usuarios y del sistema, informes, facturación, incorporación, contabilidad y otras funciones que te permiten controlar el flujo de pagos y ofrecer a tus clientes la funcionalidad que buscan.
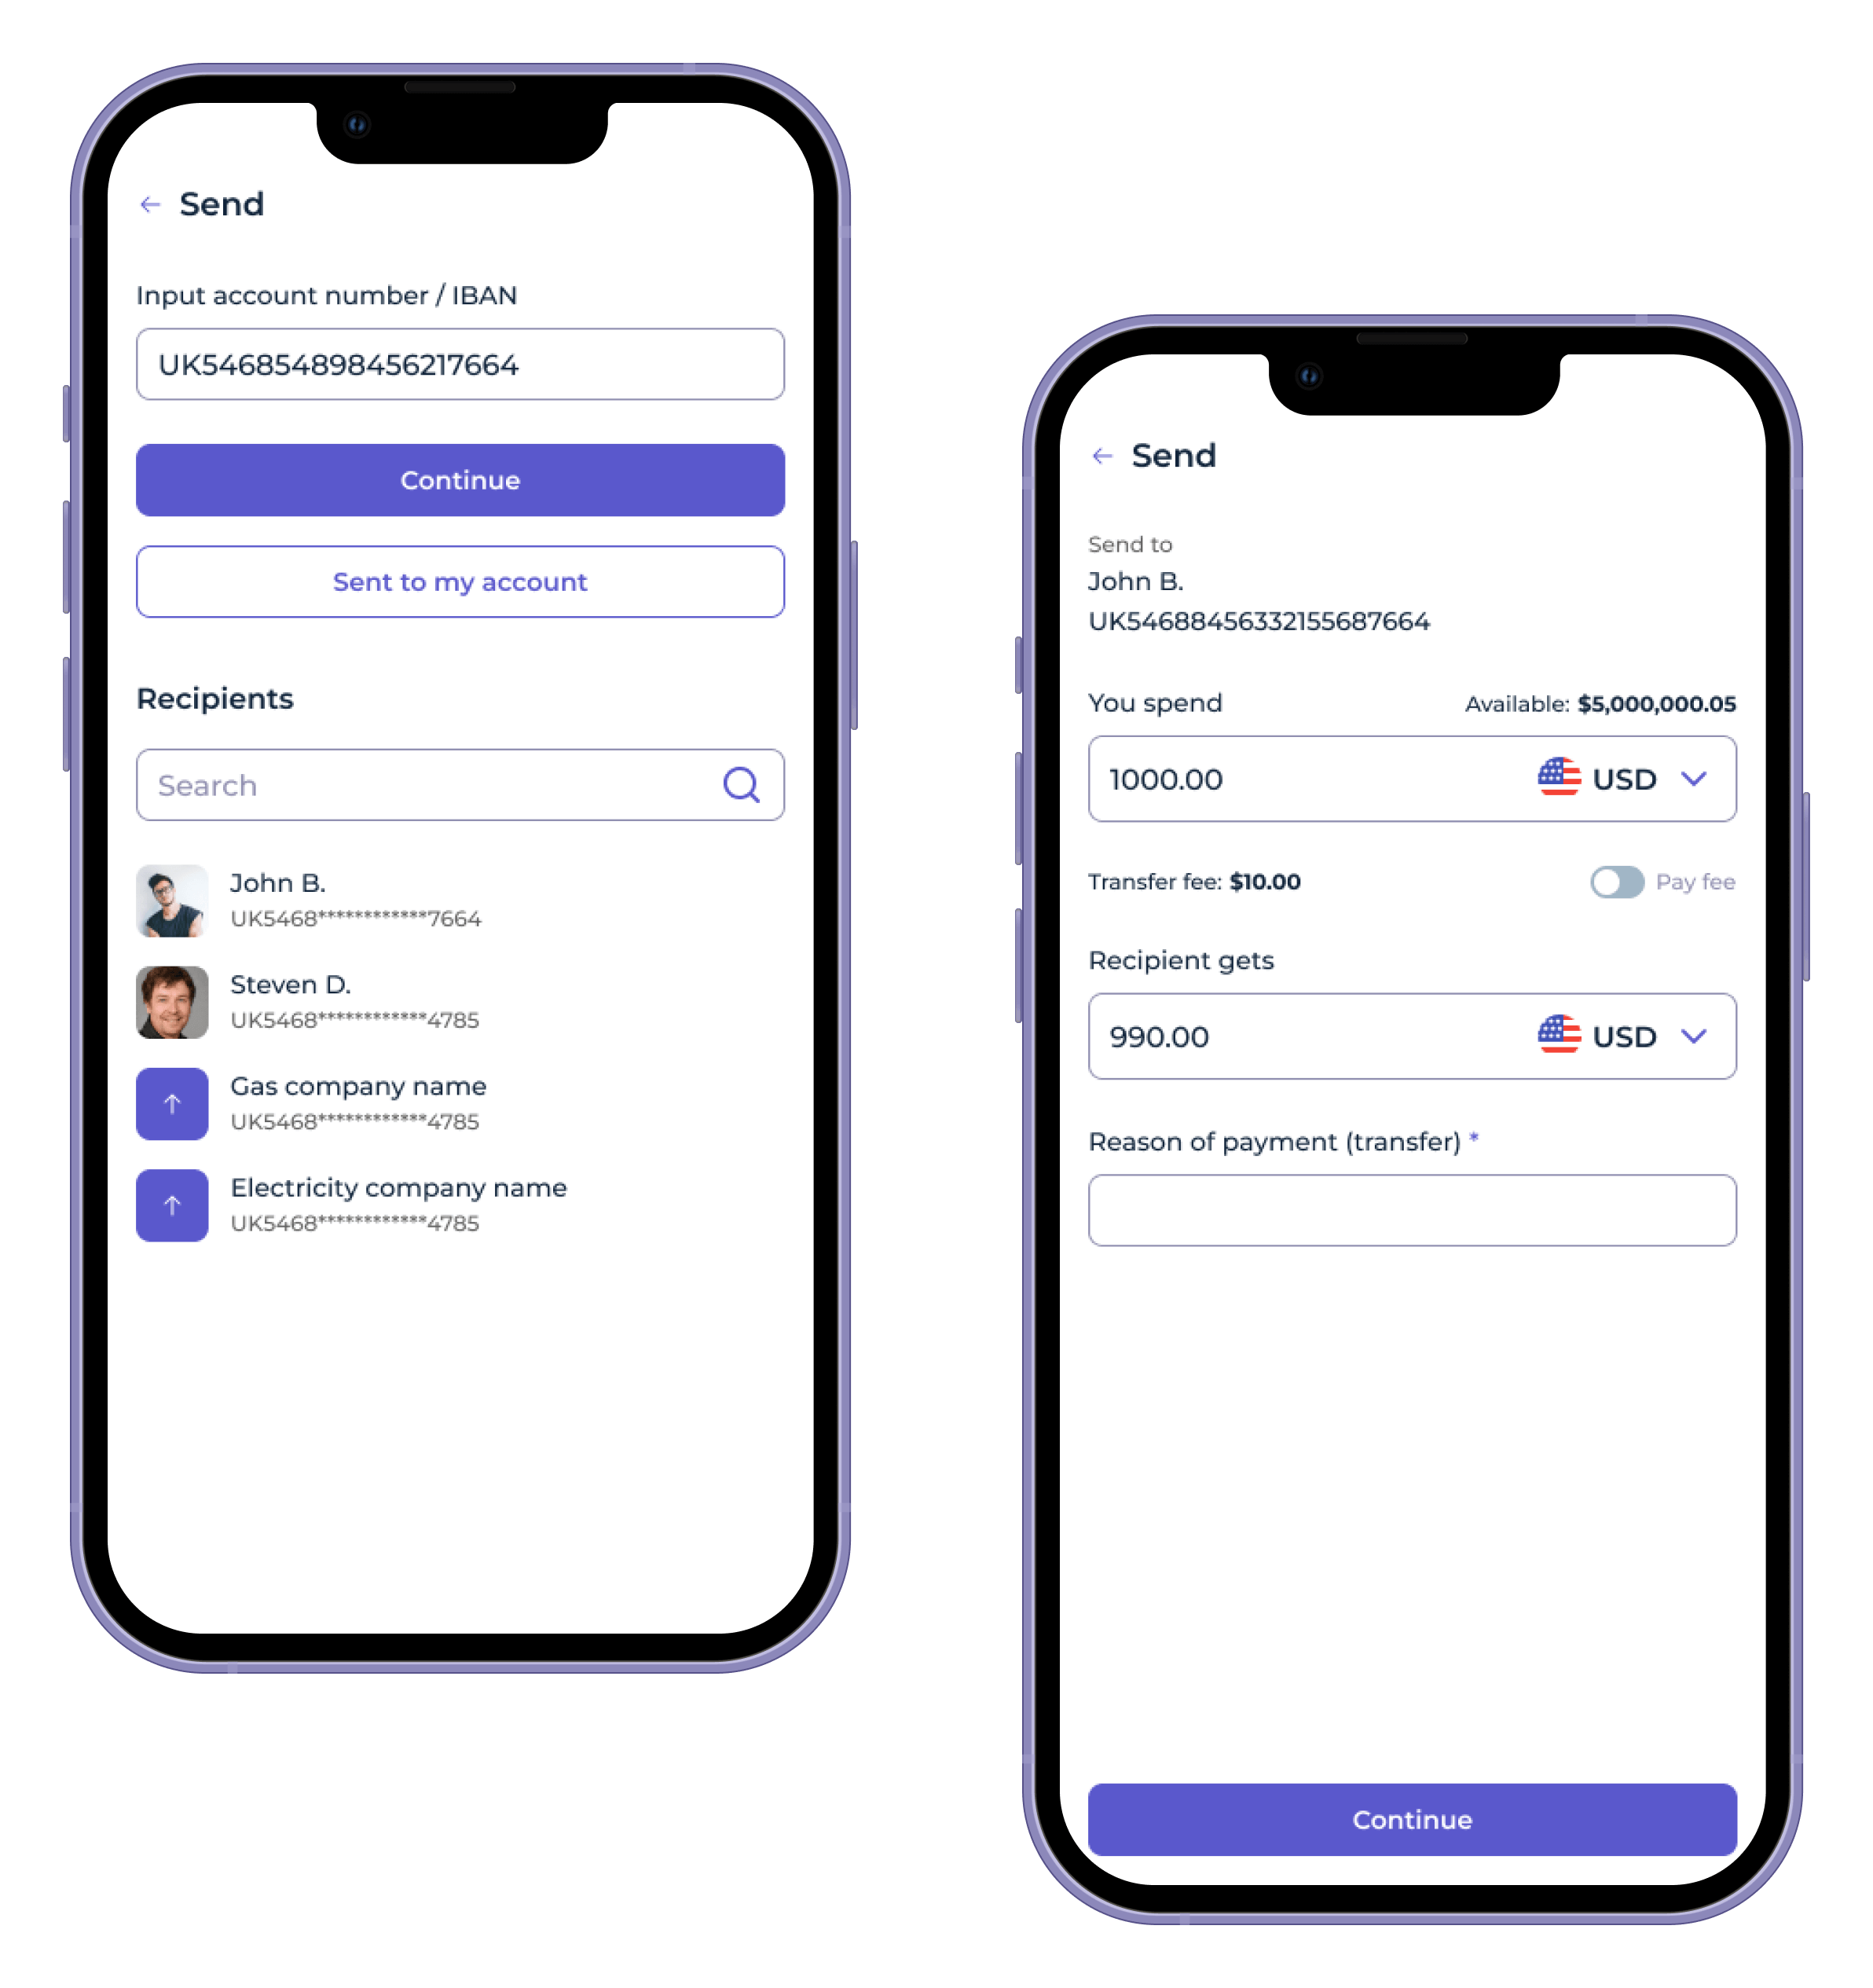
Mira la UI de la app móvil de nuestra Plataforma de SDK.finance, diseñada para ayudarte a crear experiencias financieras seguras y ricas en funciones en un tiempo récord:
Configurar la infraestructura y los servicios
Este paso crítico implica la configuración meticulosa de varios entornos, incluidos desarrollo, preproducción y producción, para garantizar un proceso de desarrollo fluido y optimizado. Además, conlleva la configuración de servicios esenciales que facilitarán el despliegue, la supervisión y el mantenimiento de tu plataforma de transferencia de dinero.
Configurar los entornos de desarrollo, preproducción y producción
La infraestructura de SDK.finance consta de tres servidores: instancia de desarrollador (para desarrollar y probar el software); instancia de producción (servidor para operaciones en vivo con usuarios finales y operaciones del mundo real); preproducción o Sandbox (infraestructura con las mismas especificaciones que la instancia de producción, utilizada para la resolución de problemas de integración de componentes de terceros).
Requisitos para los entornos de producción y prueba:
CPU – 1
RAM – 2 GB
SSD – 40 GB
OS: Ubuntu 20.04 LTS
Software: NGINX 1.14.0
Para entender las funciones existentes, puedes profundizar en cada componente de funcionalidad a continuación y ver cómo funciona de inmediato.
Configuración del sistema
Creación de roles, configuración de comisiones, creación de billeteras, monedas, contratos, configuración de tipos de cambio y permisos.
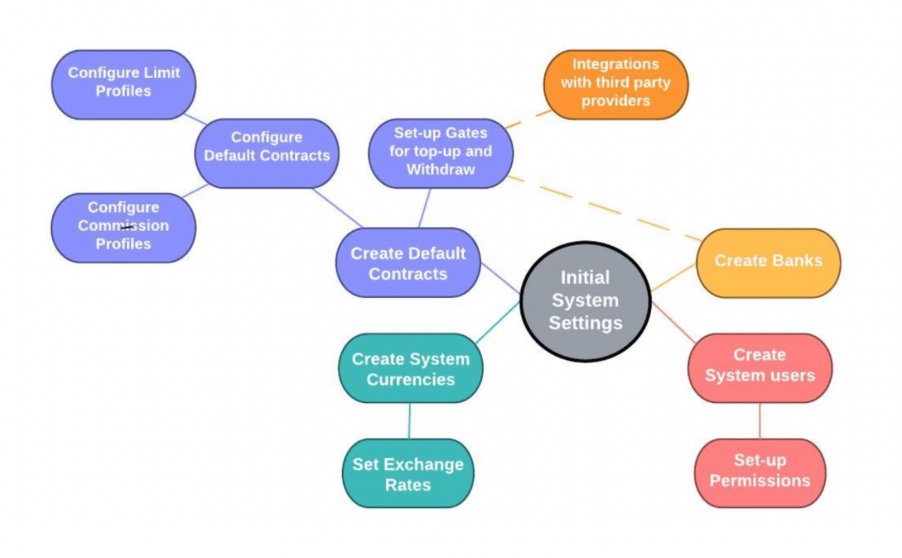
Para empezar a configurar el software de transferencia de dinero de SDK.finance, debes autorizarte como administrador mediante API. En la respuesta, recibirás un token junto con los parámetros de los demás usuarios. El token recibido debe usarse para acceder a otras APIs. También puedes guardar otros parámetros si es necesario.
Creación de monedas
A continuación, puedes crear cualquier moneda del sistema (monedas reales o cualquier objeto que deba contabilizarse en tu plataforma fintech, como puntos, monedas, bonos, etc.). Primero, debes crear un emisor, y el sistema generará un ID que se utilizará en los casos de uso en los que se requiera la especificación de la moneda.
Configuración de los tipos de cambio
Para habilitar la conversión de divisas dentro del sistema de transferencia de dinero, deben establecerse los tipos de cambio. Esto puede hacerse gestionando los tipos de cambio manualmente o integrando un servicio fiable de terceros.
Por ejemplo, SDK.finance utiliza el potente servicio Currency Cloud para mantener tipos de cambio precisos y actualizados. Consulta nuestra base de conocimientos para obtener más información sobre el cálculo de los tipos de cambio.
Configurar recargas y retiradas
SDK.finance proporciona un flujo básico ya implementado de recarga y retirada que puede ampliarse y personalizarse según las necesidades comerciales de nuestros clientes. Puedes recargar mediante:
- transferencia bancaria
- depósito en efectivo
- proveedores externos
También hay un flujo predesarrollado para recarga con tarjeta, que está disponible en la UI, pero solo será totalmente funcional después de la integración con un proveedor externo específico que cubra esta funcionalidad.
Los usuarios pueden retirar dinero fácilmente de sus billeteras mediante los métodos habilitados para su tipo de contrato:
– mediante un proveedor externo (a la tarjeta, a un proveedor externo, directamente a la cuenta bancaria, etc.)
– mediante transferencia bancaria a la cuenta bancaria
– mediante la caja registradora
En nuestra base de conocimientos puedes encontrar más información sobre la carga y retirada de fondos.
Gestión del sistema
Al implementar la gestión del sistema, puedes establecer las directrices y reglas de conducta de los usuarios, y definir los servicios y funcionalidades clave a los que pueden acceder los clientes, incluidos particulares y comercios.
Las siguientes funciones están disponibles dentro de la gestión de transferencias de dinero:
- gestión de contratos
- control de transacciones
- informes y análisis
- cambio de divisas
- creación de usuarios del sistema
- gestión de pasarela de pago

Puedes encontrar más detalles sobre la gestión del sistema en nuestra base de conocimientos.
Configuración de contratos y comisiones
Al acceder al software de transferencia de dinero de SDK.finance, puedes cambiar o ampliar los tipos de contrato predefinidos.
Hay cuatro tipos de contrato disponibles de forma predeterminada:
- básico
- estándar
- oro
- VIP
Cada uno de ellos tiene una configuración predefinida o también puedes crear un contrato individual.

Hay diferentes tipos de comisiones disponibles:
- fija
- porcentaje
- cero
Cómo configurar las comisiones:
- Selecciona las fechas de inicio y fin en las que se aplicará la comisión.
- Configura la forma en que debe deducirse la comisión (añadida o dividida entre los usuarios).
- Después, elige el estado de la comisión: activa o inactiva.
Al implementar estas configuraciones, puedes gestionar eficazmente las comisiones dentro de tus servicios de transferencias de dinero y garantizar una experiencia de usuario fluida y optimizada para tus clientes.
Personalizar la UI
SDK.finance proporciona una interfaz preconstruida para administradores y una UI básica para usuarios finales, ambas personalizables.
Puedes acceder a nuestras UI de paquetes de código abierto y hacer que los desarrolladores personalicen tanto el área de administración como el front-end para usuarios finales del software de transferencia de dinero para adaptarlo a las necesidades de tu negocio y reflejar los requisitos únicos de la marca.
Integraciones de terceros
El tipo de integraciones depende de las necesidades del negocio y de las operaciones necesarias del software de transferencia de dinero.
Existen diferentes tipos de proveedores externos:
| Funcionalidad | Integración de sistema necesaria |
| Servicios públicos y pagos | Diversos sistemas de pago de servicios públicos y facturas pueden integrarse sin problemas con plataformas populares de procesamiento de pagos como PayPal, Stripe y Square.
Los servicios de procesamiento de pagos e integraciones con una variedad de sistemas de pago de servicios públicos y facturas están disponibles de proveedores como Bill.com y PaySimple. Proveedores de software de contabilidad como QuickBooks y Xero ofrecen integraciones con sistemas de pago de servicios públicos y facturas, lo que permite a las empresas gestionar eficazmente sus facturas y pagos. |
| Automatización del proceso KYC/eKYC | Proveedores KYC, como las empresas Regtech especializadas en ofrecer a las organizaciones las soluciones tecnológicas más recientes para el cumplimiento normativo.
Expertos en verificación de identidad como Jumio, Onfido y Veriff son el primer punto de contacto para las empresas que buscan integrar soluciones de verificación de identidad en sus procedimientos KYC. Proveedores globales de datos como Refinitiv y Dun & Bradstreet lideran la provisión de acceso a conjuntos de datos globales que pueden utilizarse para verificar la identidad de los clientes y llevar a cabo comprobaciones exhaustivas de antecedentes. |
| Remesas internacionales y pagos transfronterizos | Pasarelas de pago, empresas de transferencia de dinero y proveedores de divisas. |
| Asistente de chat con IA para soporte y sistema de tickets para solicitudes de clientes | Proveedores de chatbot |
| Gestión del cumplimiento normativo | Software regulatorio de cumplimiento AML-CTF |
| Recargas y retiradas en efectivo | Redes de cajeros automáticos, proveedores de quioscos de pago, operadores de redes móviles, bancos |
| Operaciones de cambio de divisas | En el caso de SDK.finance, utilizamos Currency Cloud como solución de terceros para obtener tipos de cambio (disponible de fábrica) |
| Proceso de incorporación y verificación periódica | Controles AML y CTF |
| Pagos con tarjeta | Emisores de tarjetas como Visa y Mastercard proporcionan a los proveedores de transferencia de dinero API que les permiten emitir tarjetas virtuales o físicas que pueden utilizarse para transacciones en línea o fuera de línea.
Los procesadores de pasarela de pago como PayPal y Stripe ofrecen la posibilidad de aceptar pagos con tarjeta. Soluciones de procesamiento de tarjetas como Fiserv y Global Payments ofrecen servicios de procesamiento de tarjetas y aceptación de pagos. |
También puedes configurar tarifas y límites para cada proveedor y permitir o denegar determinadas operaciones para un grupo específico de usuarios. Para obtener más información sobre la integración de terceros, consulta nuestra base de conocimientos.
¿Cuánto tiempo lleva desarrollar una app de transferencia de dinero?
Los principales factores que afectan al tiempo que lleva desarrollar una app de transferencia de dinero son: la plataforma que utilices, las herramientas de desarrollo, cuánto personalización requieras, si cuentas con un equipo interno, etc.
Incluso si eliges una plataforma de pagos de un proveedor como SDK.finance, que reducirá el tiempo de lanzamiento, no hay manera de estimar el tiempo de desarrollo aproximado sin conocer los requisitos y prerrequisitos específicos de tu producto.
Launch your digital bank in weeks, not years
Conclusión
Una vez que hayas decidido las necesidades de tu app, puedes sopesar todos los pros y los contras de las distintas posibilidades de desarrollo y elegir proveedores de software o socios de externalización que te ayuden a construir una hoja de ruta del proyecto que te lleve desde el concepto hasta el lanzamiento.
P. D. Ponte en contacto con nosotros para recibir asesoramiento experto sobre cómo puede implementarse tu proyecto en la plataforma SDK.finance.


