


Para iniciar una empresa de procesamiento de pagos, primero elija a los comercios a los que quiere atender y el papel que desempeñará su negocio. Después establezca las relaciones de socios necesarias, evalúe las obligaciones regulatorias y de seguridad, planifique sus costos y construya o configure la tecnología antes de hacer una prueba piloto con los comercios.
Esta guía explica los principales modelos de negocio, los pasos de lanzamiento, los componentes del procesamiento de pagos y los factores que impulsan los costos. También muestra cómo un proveedor de software de FinTech, como SDK.finance, puede reducir el trabajo de desarrollo al proporcionar la plataforma de software necesaria para lanzar un negocio de procesamiento de pagos.
Speed up your payment solution launch
Elija su modelo de negocio de procesamiento de pagos
Elija el papel que desempeñará su negocio antes de elegir el software. Un proveedor de servicios de pago (PSP) es una categoría amplia: puede combinar funciones de pasarela, procesamiento y servicios para comercios.
| Modelo de negocio | Lo que vende y controla | Socios y responsabilidades de lanzamiento |
|---|---|---|
| Agente o revendedor | Ideal para un lanzamiento orientado a ventas. Venda y dé soporte a los servicios para comercios de un proveedor existente; los precios y la marca siguen su acuerdo. | Trabaje a través de un ISO o un socio de procesamiento. Confirme las comisiones, los derechos de cartera y las obligaciones de soporte antes de captar comercios. |
| ISO registrado | Ideal para un negocio de servicios para comercios que busca una relación patrocinada formal. Venda y preste servicio a cuentas de comercio dentro del alcance acordado. | Consiga un adquirente patrocinador y los registros requeridos para su función. Acorde la evaluación de riesgos, los precios, los derechos de cartera y las responsabilidades de soporte. |
| Pasarela de pago | Ideal para un negocio orientado a la tecnología. Opere la conexión entre el proceso de pago del comercio y los proveedores de procesamiento. | Conexiones con procesadores o adquirentes. Defina el alcance de seguridad, las pruebas de integración, la disponibilidad y las responsabilidades de soporte. |
| Facilitador de pagos (PayFac) | Ideal para equipos que buscan controlar el alta de comercios y los servicios de pago mediante un modelo de subcomercio. | Trabaje con un socio adquirente. Acorde la evaluación de riesgos, la supervisión, la liquidación, las disputas y la responsabilidad por pérdidas antes de definir el alcance del lanzamiento. |
| Procesador de pagos | Ideal para equipos que construyen infraestructura de procesamiento. Opere los mensajes de pago y dé soporte a la compensación y la liquidación. | Conectividad con bancos y redes, aceptación técnica y operaciones continuas. Esta vía conlleva responsabilidades sustanciales de ingeniería y operación. |
Una empresa puede combinar estas funciones. Los permisos dependen de sus actividades, del flujo de fondos, de los contratos y de la jurisdicción; el software no proporciona una licencia financiera. Para un negocio de servicios para comercios centrado en ventas, evalúe una vía de agente o ISO antes de comprometerse con la infraestructura de procesamiento.
Para más detalle sobre la vía orientada a ventas, consulte la explicación de Stripe sobre procesadores de pagos e ISO.
Cómo iniciar una empresa de procesamiento de pagos: paso a paso
Un negocio de pagos necesita más que un proceso de pago que funcione. Utilice la siguiente secuencia para conectar su plan comercial con los socios financieros, la tecnología y las operaciones necesarios para el lanzamiento.
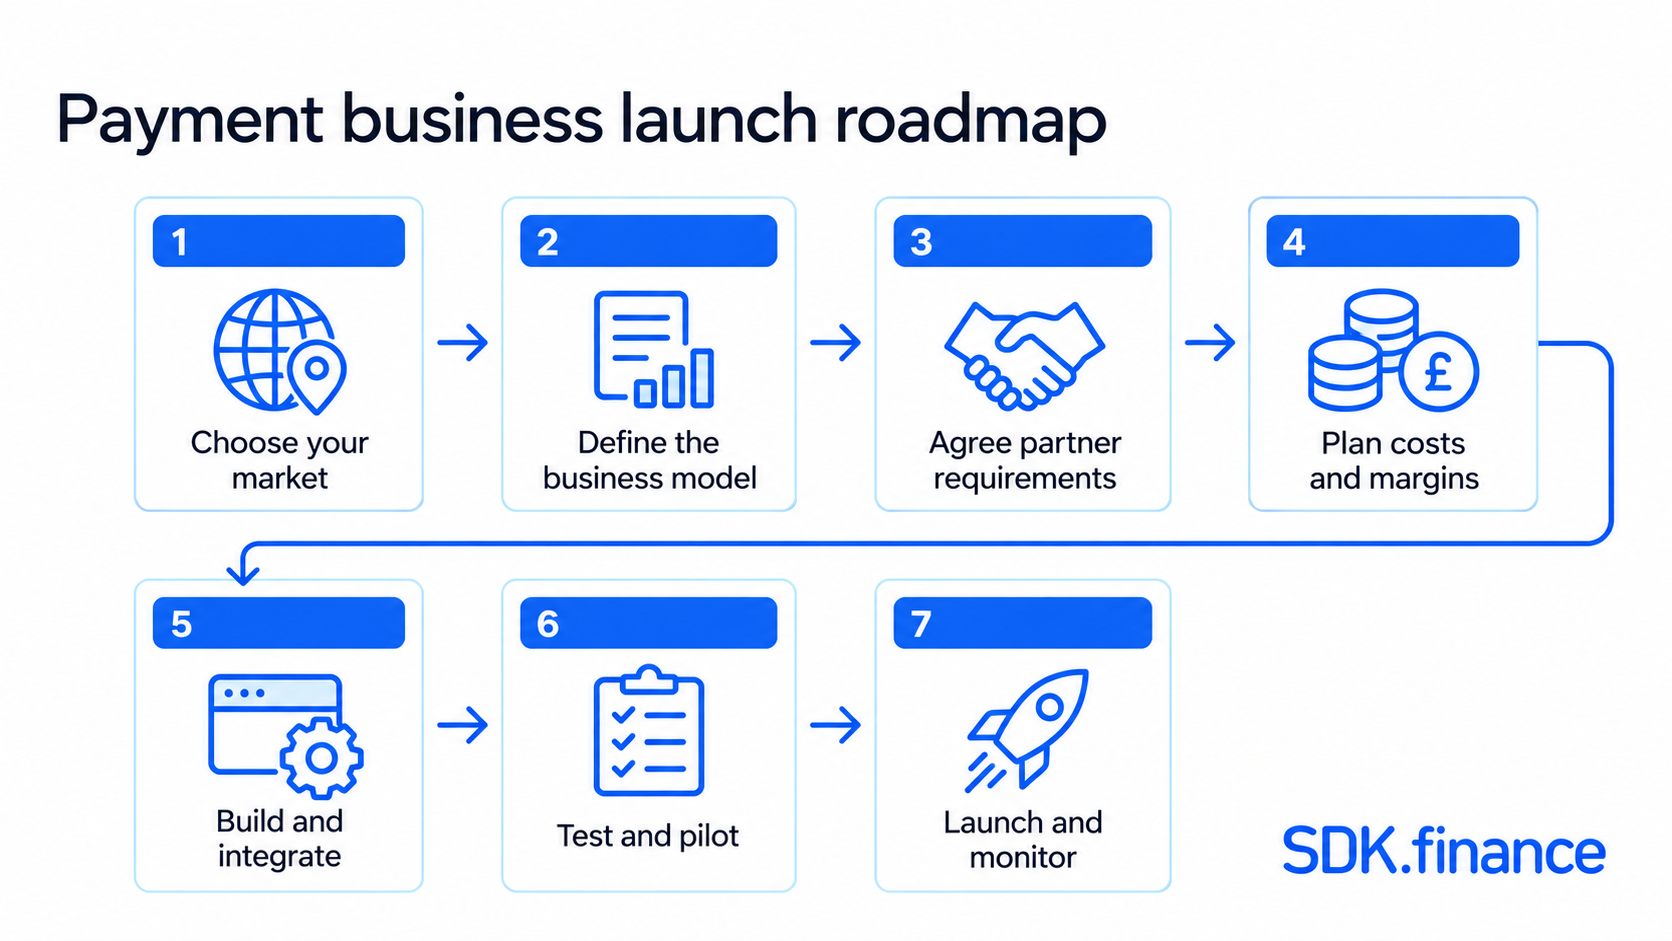
1. Elija su mercado y segmento de comercio
Defina los países, las industrias de comercio, los métodos de pago, las monedas y los canales de venta que apoyará primero. Estime los volúmenes de transacción y los valores medios de transacción. Un alcance de lanzamiento focalizado facilita evaluar la selección de socios, los precios y los requisitos técnicos.
Valide un problema específico con comercios potenciales, como pagos de suscripción fallidos o informes de POS poco fiables. El resultado debe ser un resumen de lanzamiento que defina su primer segmento de comercio, los métodos de pago, los países y la propuesta de servicio.
2. Defina su servicio y sus responsabilidades
Traduzca el modelo elegido en un mapa de responsabilidades: quién firma con los comercios, aprueba las solicitudes, gestiona los fondos, administra el riesgo y resuelve disputas. Asigne cada actividad a su empresa o a un socio identificado para que las brechas sean visibles antes de la implementación.
Recorra un escenario práctico, como un comercio que pregunta por un pago retrasado. Defina quién responde al comercio, qué registros revisa y cuándo el caso pasa a un socio. Use el mismo enfoque para reembolsos y disputas.
3. Elija socios adquirentes y de procesamiento
Prepare un informe para socios que cubra sus comercios objetivo, volúmenes esperados, estructura de propiedad, flujo de fondos y controles de riesgo. Hable sobre los requisitos de adquisición, procesamiento, liquidación y alta con los proveedores potenciales. Obtenga asesoramiento específico de la jurisdicción sobre los permisos que requieren sus actividades planificadas antes de comprometerse con una fecha de lanzamiento.
Compare a los socios potenciales con el mismo perfil de comercio y los mismos supuestos de transacción. Pida respuestas por escrito a las siguientes preguntas antes de seleccionar un proveedor:
- Ajuste al mercado: ¿Qué países, monedas, métodos de pago y categorías de comercio puede admitir el socio? ¿Qué actividades están restringidas?
- Alta de comercios: ¿Quién contrata con el comercio, aprueba la solicitud y gestiona las comprobaciones KYB? ¿Qué información debe recopilar usted?
- Términos comerciales: ¿Cuáles son los cargos por transacción, las comisiones mínimas, los costos de configuración y las reglas de reparto de ingresos? ¿Quién puede cambiar los precios?
- Liquidación y riesgo: ¿Cuándo se abonan los fondos, qué reservas o prefinanciación pueden exigirse y quién asume las pérdidas o gestiona las disputas?
- Tecnología y servicio: ¿Hay acceso a sandbox, documentación de API, informes de transacciones y escalado de soporte? ¿Qué pruebas se requieren antes del acceso a producción?
- Términos de salida: ¿Quién posee la relación con el comercio y los datos? ¿Qué ocurre con las comisiones, los contratos y la migración si termina la asociación?
El resultado debe ser un socio seleccionado, términos comerciales acordados y una lista por escrito de los requisitos de alta y de acceso a producción. Registre las aprobaciones pendientes y quién es el propietario de cada acción.
4. Planifique costos, precios y márgenes
Utilice el marco presupuestario siguiente para prever la financiación del primer año y la contribución por comercio. Compare el crecimiento esperado con un escenario de menor volumen. El resultado debe mostrar el efectivo necesario antes del lanzamiento, la capacidad de operación y las hipótesis requeridas para alcanzar el punto de equilibrio.
Separe lo que cobra a los comercios de lo que paga a los socios. Compruebe cómo cambia el margen para comercios con transacciones más pequeñas, menor actividad o mayores necesidades de soporte. Incluya los costos de adquisición y alta de comercios al evaluar si una cuenta es comercialmente viable.
5. Construya o configure la tecnología
Decida qué componentes construir, configurar u obtener de proveedores. El resultado debe ser un diseño del flujo de pago, una lista de integraciones y criterios de aceptación para pagos exitosos, rechazos, reembolsos y caídas del proveedor. Asigne un responsable a cada componente.
Empiece con un recorrido completo de un comercio, desde el registro hasta la aceptación del pago, los informes y los reembolsos. Priorice los componentes necesarios para ofrecer ese recorrido y luego identifique las brechas que requieran desarrollo personalizado. Acorde cómo su equipo supervisará los fallos y mantendrá cada integración después del lanzamiento.
6. Pruebe el ciclo de vida completo del pago y ejecute un piloto
Acorde los criterios del piloto antes de dar de alta comercios: fiabilidad de pago aceptable, registros financieros conciliados, objetivos de respuesta de soporte y problemas sin resolver que bloquearían la expansión. Complete las pruebas y evaluaciones requeridas por los socios. El resultado es una decisión documentada para seguir adelante, corregir problemas específicos o reducir el alcance del lanzamiento.
Elija un grupo pequeño de comercios representativo de su segmento objetivo y establezca un alcance claro del piloto. Pruebe las operaciones cotidianas y también las excepciones, incluidas solicitudes duplicadas, respuestas retrasadas de proveedores y reembolsos. Registre los problemas, asigne responsables y vuelva a probar las correcciones antes de ampliar.
7. Capte a sus primeros comercios y lance con controles operativos
Construya una propuesta enfocada para su nicho elegido: el problema de pago que resuelve, los canales admitidos, las tarifas transparentes, los requisitos de alta y los acuerdos de soporte. Seleccione un canal inicial de captación, como contacto directo, referencias o una asociación con el software utilizado por ese segmento.
Prepare una demostración, un recorrido de alta y una comparación del servicio actual y el propuesto del comercio. Explique la mejora en la experiencia de pago o en la carga operativa, junto con los precios.
Realice un seguimiento del éxito de pago, las excepciones de conciliación, la actividad del comercio y la contribución después de costos. Asigne responsables para investigar fallos y use los hallazgos para mejorar las operaciones diarias.
Mida el recorrido desde el lead cualificado hasta el comercio activo, incluida la deserción en el alta y el tiempo hasta el primer pago. El resultado debe ser un proceso de captación repetible respaldado por datos de retención y contribución.
¿Qué determina el plazo de lanzamiento?
El calendario depende de su modelo de negocio y de la dependencia externa más lenta. Una vía de agente utiliza un servicio existente; un lanzamiento de pasarela o PayFac añade trabajo de integración, operación y aprobación de socios. La infraestructura de procesamiento directa añade requisitos adicionales de conectividad y aceptación.
Planifique en torno a cuatro hitos: acordar el alcance del negocio y de los socios; configurar o construir el servicio; completar la aceptación técnica y operativa; y luego ejecutar el piloto con comercios. Asigne un responsable, una fecha objetivo y criterios de finalización a cada hito.
La investigación de comercios, la planificación financiera y el diseño del producto pueden ejecutarse en paralelo. Las pruebas de integración necesitan acceso del proveedor; los pagos en vivo necesitan las aprobaciones y credenciales de producción pertinentes. Confirme estas dependencias con los socios antes de anunciar una fecha de lanzamiento.
¿Quién necesita formar parte de su equipo de lanzamiento?
Cubra la captación y alta de comercios, la implementación técnica, el riesgo y la verificación, las operaciones financieras y el soporte al cliente. Las funciones pueden combinarse o ser realizadas por socios, pero cada una necesita un responsable. Registre quién aprueba comercios, investiga diferencias de conciliación, gestiona disputas y responde a incidentes. El tamaño del equipo debe seguir el modelo operativo y el horario de servicio.
Speed up your payment solution launch
¿Cuánto cuesta iniciar una empresa de procesamiento de pagos?
Las estimaciones indicativas del mercado para un lanzamiento en 2026 varían según el modelo. Los importes a continuación cubren la entrada, la configuración o el desarrollo según se especifica; no son presupuestos completos del primer año ni precios de SDK.finance.
- Agente o revendedor: $0–$1.000 para la entrada al programa, más ventas, administración y soporte.
- ISO registrado: la configuración desde aproximadamente $10.000; la incorporación del patrocinador, el trabajo legal y la infraestructura de ventas pueden elevarlo a decenas de miles.
- Pasarela de pago: aproximadamente $35.000–$75.000 para una integración acotada o $120.000–$250.000+ para desarrollo personalizado.
- PSP: el software listo para usar requiere una cotización para configuración, integraciones y licencias. El desarrollo personalizado de una plataforma de marca blanca puede costar $280.000–$500.000+.
- PayFac registrado: configuración inicial desde aproximadamente $250.000, aumentando con el alcance tecnológico, de riesgo y operativo.
- Infraestructura propia de procesamiento: el trabajo tecnológico y de certificación puede superar $1 millón, antes de las operaciones continuas y del capital de trabajo.
Calcule la financiación total del primer año como configuración + 12 meses de costos operativos + reservas separadas o prefinanciación. Incluya hosting, mantenimiento, personal, comisiones de socios y captación de comercios. Evite contar dos veces servicios ya incluidos en las tarifas del proveedor.
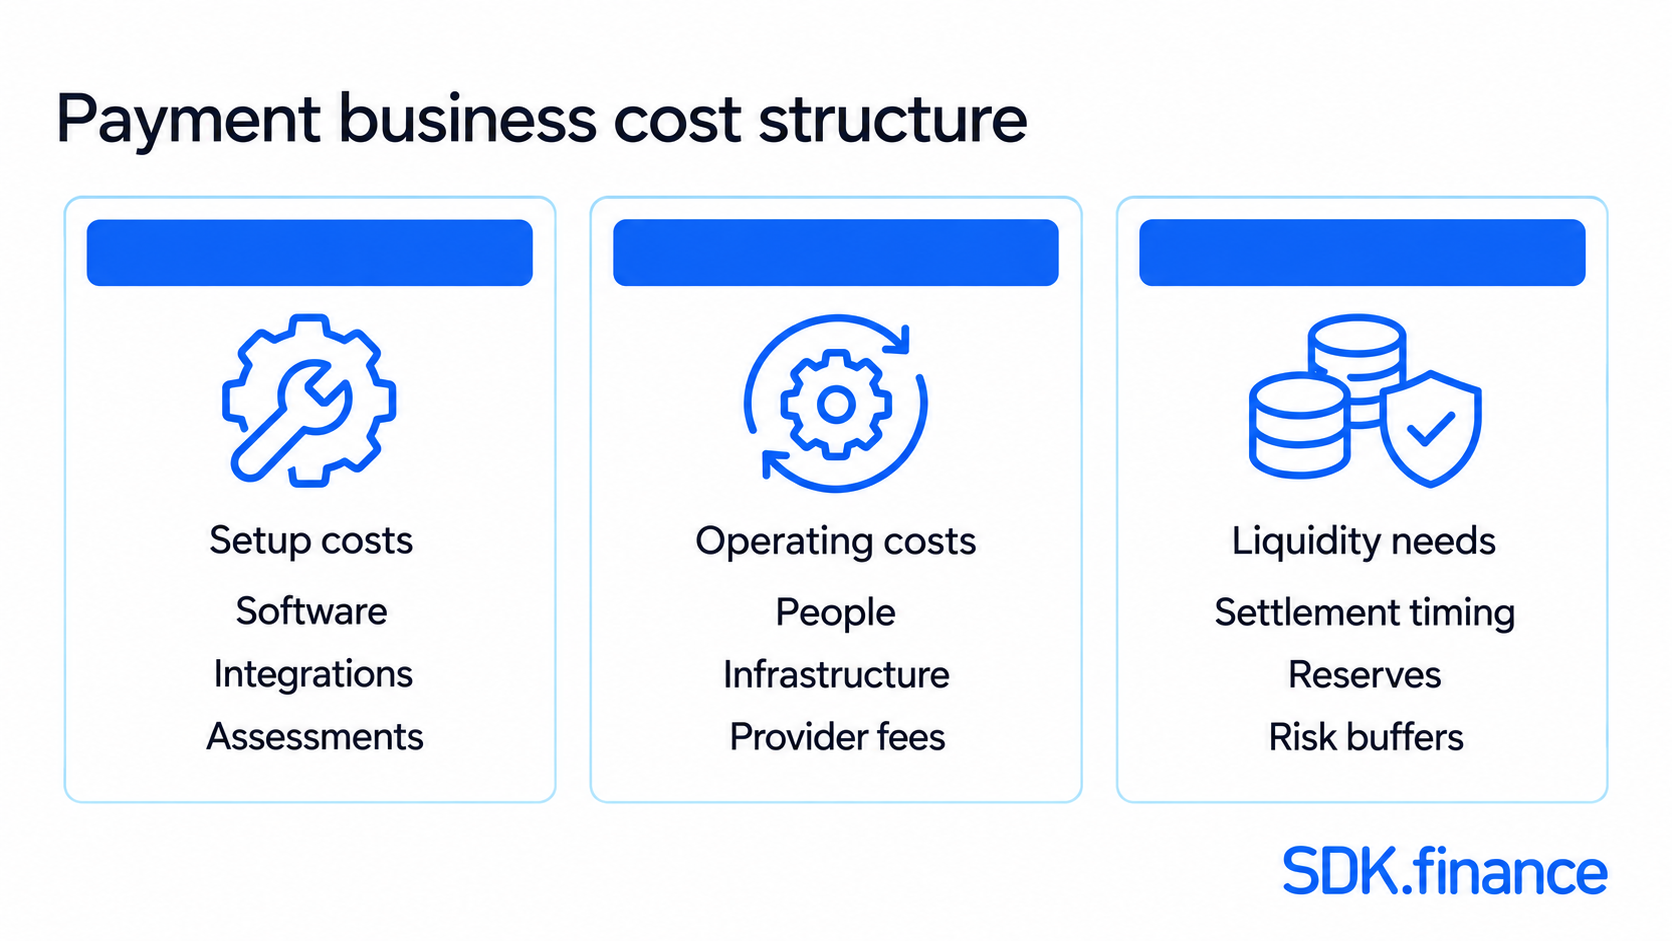
Factores que afectan el costo de iniciar un negocio de procesamiento de pagos
| Categoría presupuestaria | Qué incluir | Qué determina el importe |
|---|---|---|
| Configuración inicial | Software, personalización, integraciones, trabajo legal, evaluaciones y pruebas con socios. | Modelo de negocio, mercados, métodos de pago y alcance del software existente. |
| Operaciones en curso | Infraestructura, mantenimiento, comisiones del proveedor, soporte, operaciones de riesgo y captación de comercios. | Volumen de transacciones, niveles de servicio, personal y términos comerciales. |
| Reservas de liquidez y riesgo | Brechas de financiación causadas por el momento de la liquidación y cualquier reserva o prefinanciación exigida contractualmente. | Flujo de fondos, términos de liquidación, riesgo del comercio y responsabilidad por pérdidas. |
Pida a los proveedores que presupuesten el mismo perfil de comercio, mercados, métodos de pago y volúmenes de transacción. Separe los compromisos fijos de los cargos basados en el uso e incluya las comisiones mínimas en el escenario de bajo volumen. Mantenga las reservas y la prefinanciación fuera de los gastos operativos: afectan al efectivo requerido incluso cuando no son una comisión.
¿Cómo ganan dinero las empresas de procesamiento de pagos?
Los negocios de pagos obtienen ingresos a través de varios canales, según su función y sus acuerdos con socios:
- Tarifas de transacción: una tarifa fija, un porcentaje del valor del pago o ambos.
- Suscripciones: cargos recurrentes por acceso al servicio o a un paquete acordado.
- Servicios adicionales: tarifas por servicios opcionales como alquiler de terminales o informes premium, cuando formen parte de su oferta y del acuerdo con el comercio.
Los agentes y revendedores pueden recibir en su lugar una comisión acordada o una participación de los ingresos de procesamiento. El importe cobrado a un comercio no es todo beneficio: deduzca los cargos aguas arriba, los costos operativos y cualquier pérdida asumida por la empresa. Si los ingresos ya se registran netos de los cargos aguas arriba, no los deduzca de nuevo.
Cálculo ilustrativo del margen mensual
Suponga que 100 comercios generan cada uno $40 de ingresos mensuales retenidos después de los cargos aguas arriba: $4.000 en total. Reste $1.200 en costos variables y $2.500 en gastos fijos para dejar $300 antes de impuestos y otros costos excluidos. El punto de equilibrio es de 90 comercios activos bajo estos supuestos. Este es un ejemplo hipotético; en su propia previsión deben incluirse los costos de adquisición, la financiación y las pérdidas adicionales.
Construya su tecnología de procesamiento de pagos: interna o lista para usar
Construir software de procesamiento de pagos desde cero da a su equipo control sobre el diseño, pero también requiere capacidad de ingeniería, conocimientos de seguridad, pruebas y mantenimiento continuo. Estime el esfuerzo tanto para las integraciones y las operaciones como para el flujo principal de transacciones.
Para una
Mapee el flujo de pago antes de elegir componentes
La autorización puede ocurrir en segundos, pero no es lo mismo que la liquidación. El procesador coordina los mensajes de transacción; la compensación y el movimiento de fondos siguen el método de pago, el proveedor y el calendario de liquidación correspondientes.
Un
- El cliente introduce los datos de pago a través del proceso de pago del comercio.
- La pasarela envía de forma segura la solicitud de pago al procesador o al adquirente.
- La solicitud pasa por la red de tarjetas al banco emisor.
- El emisor comprueba la solicitud y devuelve una aprobación o un rechazo.
- La respuesta vuelve al comercio para que el proceso de pago pueda mostrar el resultado.
- Para un pago capturado, siguen la compensación y la liquidación. El comercio recibe los fondos de acuerdo con su acuerdo con el proveedor.
Defina los componentes que necesita
Comience con un diseño del sistema que separe la experiencia del comercio de la conectividad de pagos y de los registros financieros. Construir un procesador de pagos no es solo implementar una API que acepte una solicitud de pago.
- Capa de comercio: registro, flujos de verificación, precios, permisos y un portal para la actividad de pago.
- Conectividad de pagos: integraciones con pasarela, procesador o adquirente, flujos de autenticación y gestión fiable de las respuestas del proveedor.
- Registros de transacciones y financieros: estados de pago, comisiones, saldos cuando corresponda y registros auditables que puedan conciliarse con informes externos.
- Operaciones: reembolsos, gestión de disputas, informes de liquidación, supervisión, respuesta a incidentes y soporte.
Para cada componente, registre si es nativo del software elegido, si está configurado para su caso de uso, si está integrado desde un proveedor o si está desarrollado a medida. Confirme el comportamiento de la API y el acceso a producción con el proveedor correspondiente antes de considerar que una integración está lista para el lanzamiento.
Utilice el mismo alcance al elegir software para proveedores de servicios de pago o al evaluar un desarrollo interno: cobertura del flujo de trabajo, desarrollo personalizado, integraciones, acceso a datos, responsabilidades de despliegue y cambios futuros. Confirme cómo se mantienen consistentes los registros cuando las solicitudes fallan o llegan más de una vez.
Software de SDK.finance para un negocio de procesamiento de pagos
La
La seguridad es otra consideración al elegir el software detrás de su negocio de procesamiento de pagos. SDK.finance es un proveedor de servicios conforme con PCI DSS Nivel 1 y está certificado según ISO/IEC 27001:2022, y su evaluación PCI DSS cubre los servicios de desarrollo de software y los controles de seguridad relacionados. Su empresa sigue siendo responsable de los requisitos de seguridad y cumplimiento de sus propias operaciones y despliegue.
Para una empresa de procesamiento de pagos, las capacidades relevantes incluyen:
- Alta de comercios: perfiles de empresa, recopilación de documentos y comprobaciones KYC/KYB manuales o asistidas por proveedor.
- Aceptación de pagos: registro de POS en línea y proceso de pago configurable conectado a proveedores de pago.
- Solicitudes de pago y reembolsos: flujos de factura, enlace de pago y QR, además de flujos de reembolso respaldados por el proveedor conectado.
- Precios para comercios: tarifas fijas, porcentuales o combinadas, configuraciones de comisión del proveedor y límites de transacción.
- Informes para comercios: acceso a saldos, historial de pagos y detalles de transacciones mediante interfaces orientadas a comercios.
- Conciliación de transacciones: comparación de registros bancarios o del proveedor cargados con las transacciones de la Plataforma e investigación de discrepancias.
- Controles operativos: permisos del personal, vistas de transacciones e historial de acciones de usuario para equipos de soporte, verificación y finanzas.
- Conectividad con proveedores: API, webhooks y conectores disponibles para pasarelas de pago y servicios de verificación.
Los métodos de pago disponibles y las comprobaciones externas dependen de los proveedores conectados y del alcance de la implementación.
Convierta estas capacidades en su servicio para comercios mediante las siguientes etapas de implementación.
Elija SaaS o una licencia de código fuente
Con
Una licencia de código fuente permite a su equipo modificar la lógica central e implementar en su propia nube o en infraestructura on-premises. Su equipo gestiona la infraestructura y el mantenimiento, con soporte y actualizaciones definidos por la licencia. Mantenga los entornos de prueba separados de las operaciones en vivo.
Configure la alta de comercios, los precios y el acceso
Organice el alta en torno a registros de empresa, cargas de documentos y estados KYC/KYB. Defina el proceso de revisión y conecte proveedores especializados de verificación cuando sea necesario.
Use contratos para configurar las tarifas para comercios y los límites de transacción, manteniendo separadas las comisiones del proveedor de los precios dirigidos al comercio. Asigne permisos para verificación, soporte y finanzas, y luego compruebe que cada comercio reciba el acceso y las tarifas previstos.
Conecte proveedores y construya recorridos de pago
Identifique los conectores disponibles de SDK.finance y cualquier trabajo de integración personalizado. Obtenga credenciales y aprobación del proveedor, y luego mapee las respuestas y los identificadores a los registros de la Plataforma. La integración con Mastercard Payment Gateway Services proporciona una base para Hosted Checkout y recargas con tarjeta; confirme que cubre las operaciones que necesita su servicio.
Utilice los componentes del portal para comercios y del proceso de pago para construir los recorridos de pago admitidos. Asocie los registros POS con los comercios, configure las credenciales de conexión y vincule los reembolsos al pago original. Los terminales físicos requieren acuerdos separados. Añada catálogos de productos o flujos de pago recurrente solo cuando sean necesarios y estén admitidos.
Configure contabilidad, conciliación e informes
Configure cuentas y reglas contables para pagos, comisiones, reembolsos y pagos externos. Mapee los formatos de archivo bancarios o del proveedor para la conciliación con las operaciones de la Plataforma, y asigne la responsabilidad de los registros no conciliados.
Ofrezca a los comercios y al personal las vistas de transacciones y los informes que necesitan. Use el historial de acciones de usuario para investigar cambios, y defina el mapeo de datos y la frecuencia de actualización para cualquier herramienta externa de contabilidad o analítica.
Por ejemplo, configure un flujo de pago para comercios para registrar el pago y su comisión bajo el contrato del comercio. Una vez cerrado el periodo de informes, cargue el archivo de transacciones del proveedor en el formato acordado y reconcilie con los registros de la Plataforma. El personal investiga las discrepancias, mientras que el comercio puede ver los detalles del pago y las comisiones a través del portal configurado.
Valide el servicio con comercios piloto
Pruebe de extremo a extremo el registro, la aceptación de pagos, las comisiones, los reembolsos y la conciliación. Incluya rechazos, solicitudes duplicadas, respuestas demoradas y comprobaciones de permisos. Compare los registros de la Plataforma con los informes del proveedor y los resultados de la liquidación, resolviendo las excepciones según los criterios del piloto antes de expandirse.
Geidea: modernización de un negocio de pagos ya establecido
Geidea utilizó SDK.finance para sustituir su sistema heredado de contabilidad de transacciones y mejorar la visibilidad sobre los saldos de los comercios y la liquidación. Se trató de un proyecto de modernización para un PSP existente, con desarrollo personalizado adaptado a su modelo operativo.
La implementación conectó las transacciones POS con las cuentas de los comercios, hizo un seguimiento de la liquidación bancaria y respaldó la conciliación y los pagos automatizados. Los comercios obtuvieron acceso a saldos, historial de transacciones e informes de pago. Las comisiones configurables permitieron a Geidea separar los cargos bancarios de sus propias tarifas y cambiar los precios sin volver a desplegar código.
El resultado fue un seguimiento más claro de los pagos, los pagos a comercios y los resultados financieros, junto con conexiones a bancos adquirentes adicionales. La integración con Mastercard Payment Gateway Services también permitió la aceptación de pagos en línea. El
Del plan de negocio a un servicio de pagos en funcionamiento
Iniciar una empresa de procesamiento de pagos significa reunir una propuesta clara para el comercio, precios viables, los socios financieros adecuados y una tecnología fiable. El modelo de negocio que elija determina cuánto del ciclo de vida del pago gestiona y qué responsabilidades permanecen con proveedores externos.
SDK.finance incorpora la gestión de cuentas, los flujos de pago y las herramientas de back office en el plan de implementación. El caso de negocio depende de lo bien que combine esa base con su oferta para comercios, sus acuerdos con socios y su equipo operativo. Utilice el piloto para validar la calidad del servicio y la economía antes de expandirse.
Para hablar sobre cómo SDK.finance podría apoyar su negocio de procesamiento de pagos, comparta sus requisitos a través del
Speed up your payment solution launch


