


Pour lancer une entreprise de traitement des paiements, commencez par choisir les commerçants que vous souhaitez servir et le rôle que votre entreprise jouera. Établissez ensuite les relations de partenariat requises, évaluez les obligations réglementaires et de sécurité, planifiez vos coûts, puis construisez ou configurez la technologie avant de la piloter avec des commerçants.
Ce guide explique les principaux modèles commerciaux, les étapes de lancement, les composants du traitement des paiements et les facteurs de coût. Il montre aussi comment un fournisseur de logiciels FinTech, comme SDK.finance, peut réduire le travail de développement en fournissant la plateforme logicielle nécessaire pour lancer une activité de traitement des paiements.
Speed up your payment solution launch
Choisissez votre modèle d’activité de traitement des paiements
Choisissez le rôle que votre entreprise exercera avant de choisir le logiciel. Un prestataire de services de paiement (PSP) est une catégorie large : il peut combiner les fonctions de passerelle, de traitement et de services aux commerçants.
| Modèle d’activité | Ce que vous vendez et contrôlez | Partenaires et responsabilités de lancement |
|---|---|---|
| Agent ou revendeur | Idéal pour un lancement axé sur la vente. Vendez et accompagnez les services aux commerçants d’un prestataire existant ; les prix et l’image de marque suivent votre accord. | Travaillez via un ISO ou un partenaire de traitement. Confirmez les commissions, les droits sur le portefeuille et les obligations de support avant de recruter des commerçants. |
| ISO enregistré | Idéal pour une activité de services aux commerçants à la recherche d’une relation de parrainage formelle. Vendez et gérez des comptes marchands dans le périmètre convenu. | Sécurisez un acquéreur sponsor et les enregistrements requis pour votre rôle. Convenez de l’analyse des risques des commerçants, des prix, des droits sur le portefeuille et des responsabilités de support. |
| Passerelle de paiement | Idéal pour une activité axée sur la technologie. Exploitez la connexion entre la page de paiement du commerçant et les prestataires de traitement. | Connexions au processeur ou à l’acquéreur. Définissez le périmètre de sécurité, les tests d’intégration, la disponibilité et les responsabilités de support. |
| Facilitateur de paiement (PayFac) | Idéal pour les équipes qui souhaitent contrôler l’onboarding des commerçants et les services de paiement via un modèle de sous-commerçant. | Travaillez avec un partenaire acquéreur. Convenez de l’analyse des risques des commerçants, de la surveillance, du règlement, des litiges et de la responsabilité des pertes avant de définir le périmètre de lancement. |
| Processeur de paiement | Idéal pour les équipes qui construisent une infrastructure de traitement. Exploitez les messages de paiement et prenez en charge la compensation et le règlement. | Connectivité bancaire et réseau, acceptation technique et opérations continues. Cette voie implique d’importantes responsabilités d’ingénierie et d’exploitation. |
Une entreprise peut combiner ces rôles. Les autorisations dépendent de ses activités, des flux de fonds, des contrats et de la juridiction ; le logiciel ne fournit pas de licence financière. Pour une activité de services aux commerçants axée sur la vente, évaluez une voie agent ou ISO avant de vous engager dans une infrastructure de traitement.
Pour plus de détails sur la voie axée sur la vente, voir l’explication de Stripe sur les processeurs de paiement et les ISO.
Comment lancer une entreprise de traitement des paiements : étape par étape
Une activité de paiement exige davantage qu’un simple parcours de paiement fonctionnel. Utilisez la séquence suivante pour relier votre plan commercial aux partenaires financiers, à la technologie et aux opérations nécessaires au lancement.
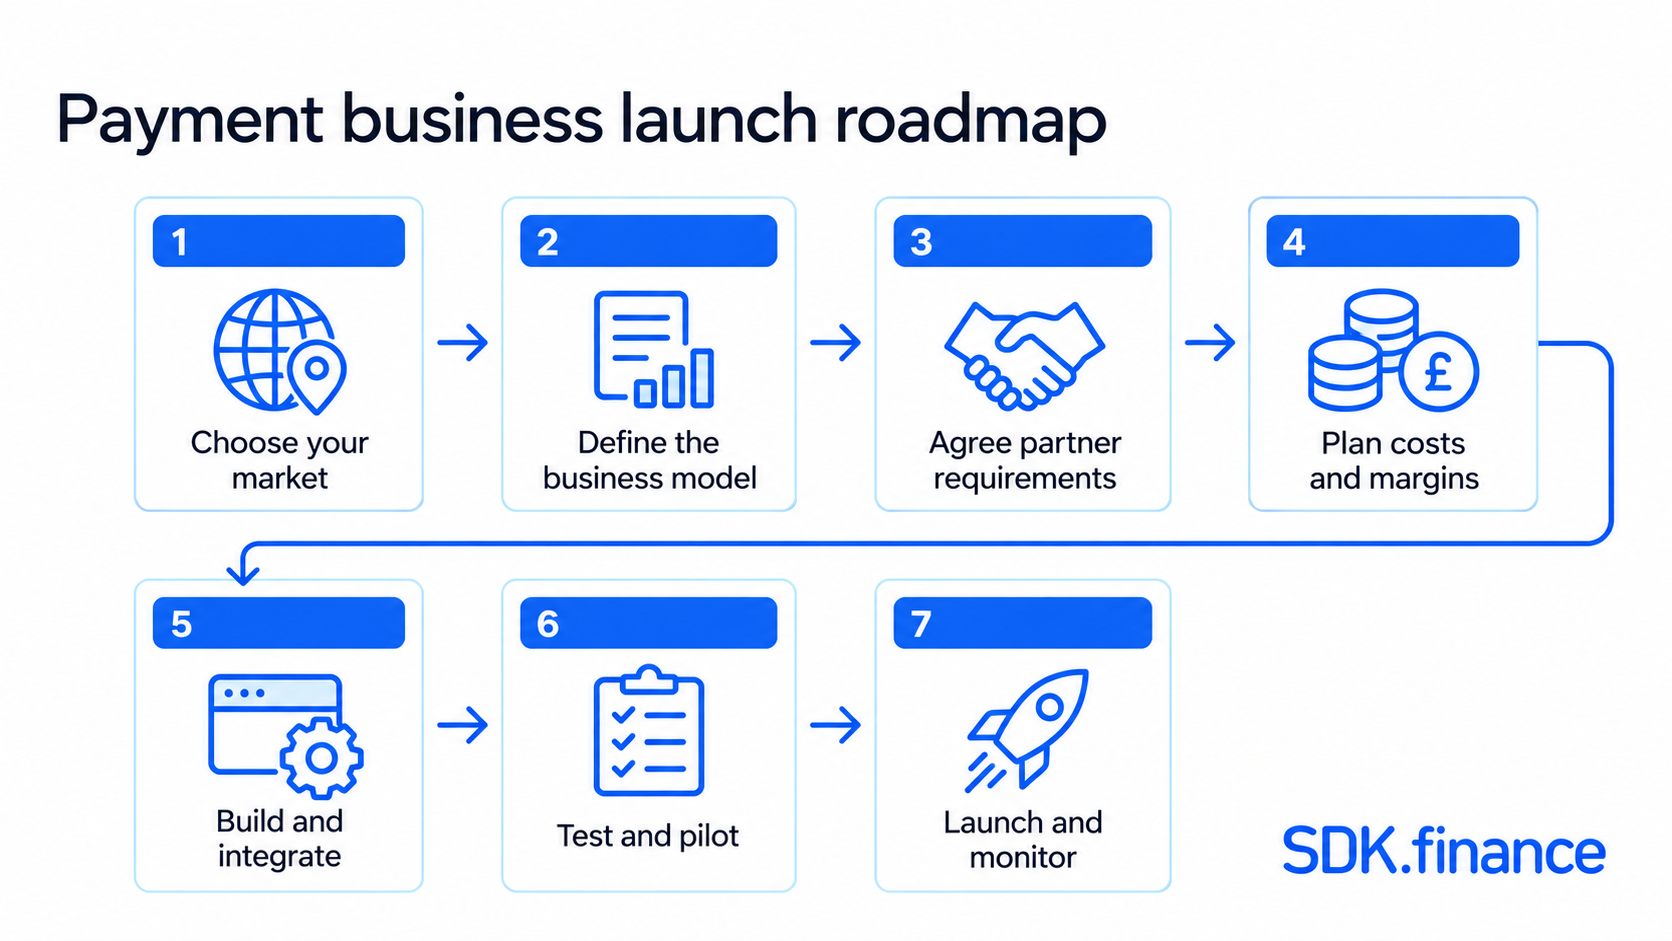
1. Choisissez votre marché et votre segment de commerçants
Définissez les pays, les secteurs marchands, les moyens de paiement, les devises et les canaux de vente que vous prendrez en charge en premier. Estimez les volumes de transactions et les montants moyens des transactions. Un périmètre de lancement ciblé facilite l’évaluation de la sélection des partenaires, des prix et des exigences techniques.
Validez un problème précis auprès de commerçants potentiels, comme des paiements d’abonnement échoués ou des rapports POS peu fiables. Le résultat doit être un brief de lancement définissant votre premier segment de commerçants, les moyens de paiement, les pays et la proposition de service.
2. Définissez votre service et vos responsabilités
Traduisez le modèle choisi en une cartographie des responsabilités : qui inscrit les commerçants, approuve les demandes, gère les fonds, gère le risque et résout les litiges. Affectez chaque activité à votre entreprise ou à un partenaire nommé afin que les lacunes soient visibles avant la mise en œuvre.
Passez en revue un scénario pratique, par exemple un commerçant qui s’informe au sujet d’un versement retardé. Définissez qui répond au commerçant, quels enregistrements il consulte et à quel moment le problème passe à un partenaire. Utilisez la même approche pour les remboursements et les litiges.
3. Choisissez des partenaires d’acquisition et de traitement
Préparez un brief partenaire couvrant vos commerçants cibles, les volumes attendus, la structure de propriété, les flux de fonds et les contrôles des risques. Discutez des exigences d’acquisition, de traitement, de règlement et d’onboarding avec les prestataires potentiels. Obtenez des conseils propres à la juridiction sur les autorisations requises par vos activités prévues avant de vous engager sur une date de lancement.
Comparez les partenaires potentiels à partir du même profil de commerçant et des mêmes hypothèses de transaction. Demandez des réponses écrites aux questions suivantes avant de choisir un prestataire :
- Adéquation au marché : Quels pays, devises, moyens de paiement et catégories de commerçants le partenaire peut-il prendre en charge ? Quelles activités sont restreintes ?
- Onboarding des commerçants : Qui contracte avec le commerçant, approuve la demande et effectue les contrôles KYB ? Quelles informations devez-vous collecter ?
- Conditions commerciales : Quels sont les frais de transaction, les frais minimums, les coûts de mise en place et les règles de partage des revenus ? Qui peut modifier les prix ?
- Règlement et risque : Quand les fonds sont-ils versés, quelles réserves ou quels préfinancements peuvent être exigés, et qui supporte les pertes ou gère les litiges ?
- Technologie et service : L’accès à un bac à sable, la documentation API, les rapports de transaction et l’escalade du support sont-ils disponibles ? Quels tests sont requis avant l’accès à la production ?
- Conditions de sortie : Qui possède la relation avec le commerçant et les données ? Que se passe-t-il pour les commissions, les contrats et la migration si le partenariat prend fin ?
Le résultat doit être un partenaire sélectionné, des conditions commerciales convenues et une liste écrite des exigences d’onboarding et d’accès à la production. Enregistrez les approbations en suspens et la personne responsable de chaque action.
4. Planifiez les coûts, les prix et les marges
Utilisez le cadre budgétaire ci-dessous pour prévoir le financement de la première année et la contribution par commerçant. Comparez la croissance attendue à un scénario de volume plus faible. Le résultat doit montrer les liquidités nécessaires avant le lancement, la marge de manœuvre opérationnelle et les hypothèses requises pour atteindre le seuil de rentabilité.
Séparez ce que vous facturez aux commerçants de ce que vous payez aux partenaires. Testez comment la marge évolue pour les commerçants ayant des transactions plus petites, une activité plus faible ou des besoins de support plus élevés. Incluez les coûts d’acquisition et d’onboarding des commerçants lors de l’évaluation de la viabilité commerciale d’un compte.
5. Construisez ou configurez la technologie
Décidez quels composants construire, configurer ou obtenir auprès des prestataires. Le résultat doit être une conception du flux de paiement, une liste d’intégration et des critères d’acceptation pour les paiements réussis, les refus, les remboursements et les pannes des prestataires. Désignez un responsable pour chaque composant.
Commencez par un parcours complet de commerçant, de l’inscription à l’acceptation du paiement, aux rapports et aux remboursements. Priorisez les composants nécessaires pour offrir ce parcours, puis identifiez les lacunes nécessitant un développement personnalisé. Convenez de la manière dont votre équipe surveillera les échecs et maintiendra chaque intégration après le lancement.
6. Testez l’ensemble du cycle de vie du paiement et lancez un pilote
Convenez des critères du pilote avant d’onboarder des commerçants : fiabilité acceptable des paiements, dossiers financiers rapprochés, objectifs de réponse du support et problèmes non résolus qui bloqueraient l’expansion. Réalisez les tests et évaluations requis des partenaires. Le résultat est une décision documentée de poursuivre, de corriger des problèmes précis ou de réduire le périmètre de lancement.
Choisissez un petit groupe de commerçants représentatif de votre segment cible et définissez un périmètre de pilote clair. Testez les opérations quotidiennes ainsi que les exceptions, notamment les demandes en double, les réponses tardives des prestataires et les remboursements. Enregistrez les problèmes, attribuez des responsables et retestez les corrections avant de passer à l’échelle.
7. Acquérez vos premiers commerçants et lancez-vous avec des contrôles opérationnels
Construisez une offre ciblée pour votre niche choisie : le problème de paiement que vous résolvez, les canaux pris en charge, des frais transparents, les exigences d’onboarding et les modalités de support. Sélectionnez un canal d’acquisition initial, comme la prospection directe, les recommandations ou un partenariat avec un logiciel utilisé par ce segment.
Préparez une démonstration, un parcours d’onboarding et une comparaison du service actuel et proposé du commerçant. Expliquez l’amélioration de l’expérience de paiement ou de la charge opérationnelle, ainsi que les prix.
Suivez le taux de réussite des paiements, les exceptions de rapprochement, l’activité des commerçants et la contribution après coûts. Désignez des responsables pour enquêter sur les échecs et utilisez les résultats pour améliorer les opérations quotidiennes.
Mesurez le parcours du prospect qualifié au commerçant actif, y compris les abandons d’onboarding et le délai jusqu’au premier paiement. Le résultat doit être un processus d’acquisition reproductible, soutenu par des données de rétention et de contribution.
Qu’est-ce qui détermine votre calendrier de lancement ?
Le calendrier dépend de votre modèle d’activité et de la dépendance externe la plus lente. Une voie agent utilise un service existant ; un lancement de passerelle ou de PayFac ajoute des travaux d’intégration, d’exploitation et d’approbation du partenaire. Une infrastructure de traitement directe ajoute des exigences supplémentaires de connectivité et d’acceptation.
Planifiez autour de quatre jalons : convenir du périmètre de l’activité et du partenaire ; configurer ou construire le service ; réaliser l’acceptation technique et opérationnelle ; puis mener le pilote commerçant. Assignez un responsable, une date cible et des critères d’achèvement à chaque jalon.
La recherche sur les commerçants, la planification financière et la conception produit peuvent se dérouler en parallèle. Les tests d’intégration nécessitent un accès au prestataire ; les paiements en direct nécessitent les approbations et les identifiants de production correspondants. Confirmez ces dépendances avec les partenaires avant d’annoncer une date de lancement.
Qui doit faire partie de votre équipe de lancement ?
Couvrez l’acquisition et l’onboarding des commerçants, la mise en œuvre technique, le risque et la vérification, les opérations financières et le support client. Les rôles peuvent être combinés ou assurés par des partenaires, mais chacun doit avoir un responsable identifié. Indiquez qui approuve les commerçants, enquête sur les écarts de rapprochement, traite les litiges et répond aux incidents. La taille de l’équipe doit suivre le modèle d’exploitation et les heures de service.
Speed up your payment solution launch
Combien coûte la création d’une entreprise de traitement des paiements ?
Les estimations de marché indicatives pour un lancement en 2026 varient selon le modèle. Les montants ci-dessous couvrent l’entrée, la mise en place ou le développement comme spécifié ; il ne s’agit ni de budgets complets de première année ni des prix de SDK.finance.
- Agent ou revendeur : 0 à 1 000 $ pour l’entrée dans le programme, plus les ventes, l’administration et le support.
- ISO enregistré : mise en place à partir d’environ 10 000 $ ; l’onboarding du sponsor, le travail juridique et l’infrastructure commerciale peuvent porter ce montant à des dizaines de milliers de dollars.
- Passerelle de paiement : environ 35 000 à 75 000 $ pour une intégration cadrée ou 120 000 à 250 000 $+ pour un développement personnalisé.
- PSP : un logiciel prêt à l’emploi nécessite un devis pour la mise en place, les intégrations et la licence. Le développement d’une plateforme white label personnalisée peut coûter 280 000 à 500 000 $+.
- PayFac enregistré : mise en place initiale à partir d’environ 250 000 $, augmentant avec la portée technologique, de risque et opérationnelle.
- Infrastructure de traitement propre : les travaux de technologie et de certification peuvent dépasser 1 million de dollars, avant les opérations continues et le fonds de roulement.
Calculez le financement total de la première année comme suit : mise en place + 12 mois de coûts opérationnels + réserves séparées ou préfinancement. Incluez l’hébergement, la maintenance, le personnel, les frais des partenaires et l’acquisition des commerçants. Évitez de compter deux fois les services déjà inclus dans les frais des fournisseurs.
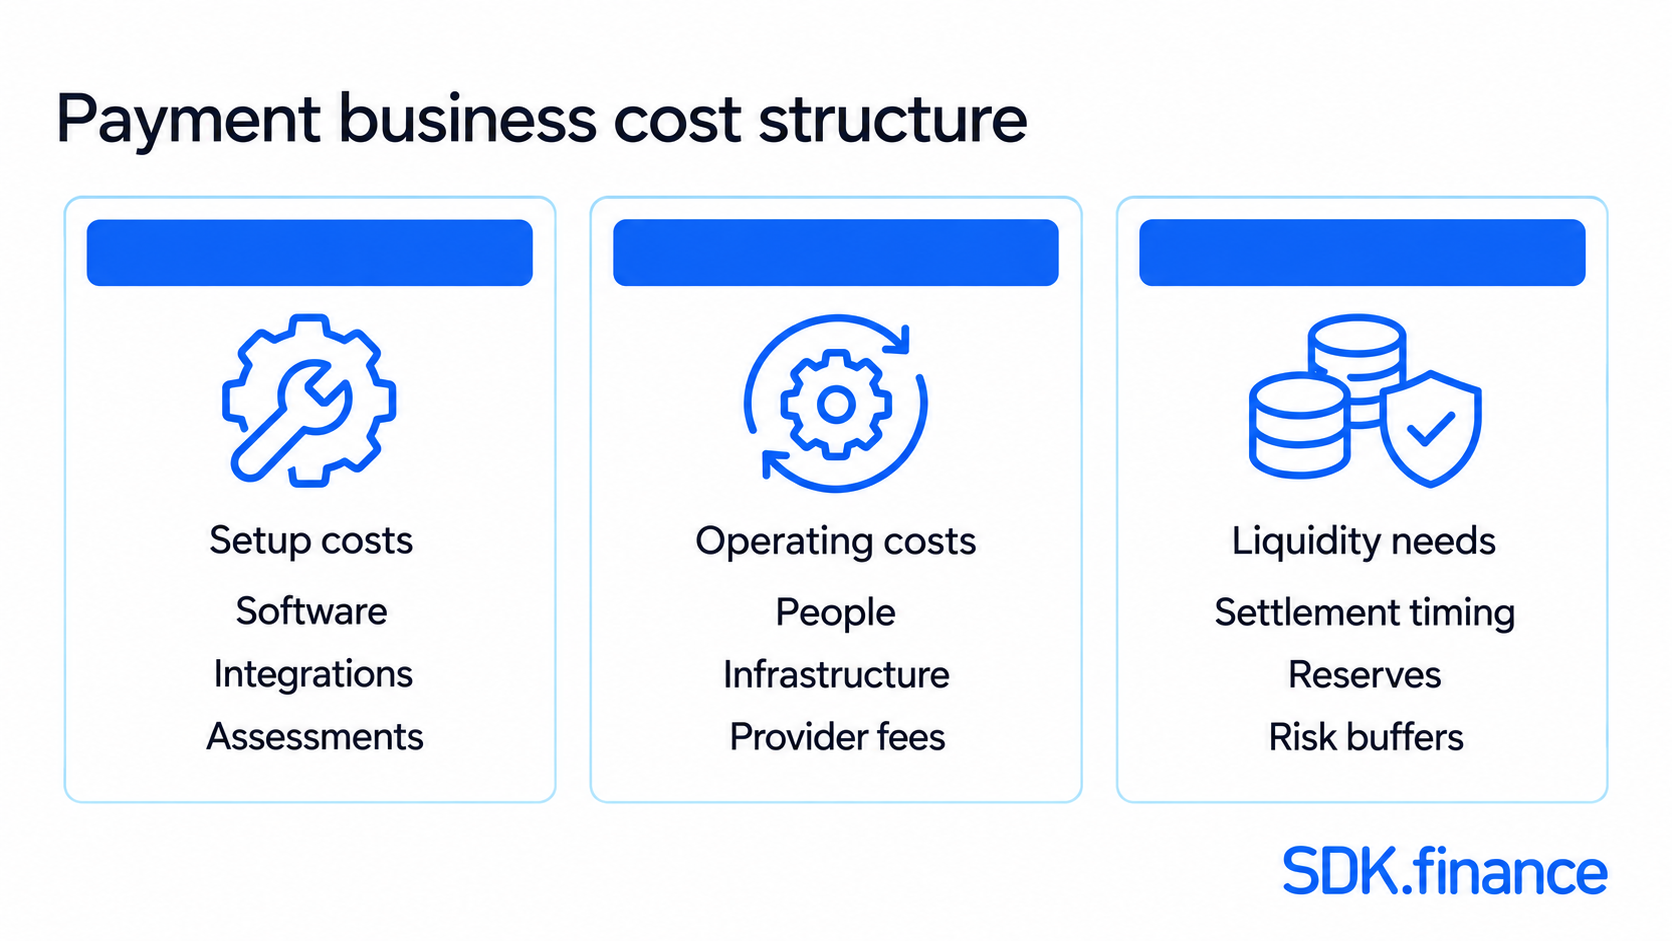
Facteurs qui influencent le coût de création d’une activité de traitement des paiements
| Catégorie budgétaire | À inclure | Ce qui détermine le montant |
|---|---|---|
| Mise en place initiale | Logiciel, personnalisation, intégrations, travail juridique, évaluations et tests des partenaires. | Modèle d’activité, marchés, moyens de paiement et périmètre du logiciel existant. |
| Opérations courantes | Infrastructure, maintenance, frais des prestataires, support, opérations de risque et acquisition des commerçants. | Volume de transactions, niveaux de service, effectifs et conditions commerciales. |
| Réserves de liquidité et de risque | Écarts de financement causés par le calendrier de règlement et toutes réserves ou tout préfinancement contractuellement exigés. | Flux de fonds, conditions de règlement, risque commerçant et responsabilité des pertes. |
Demandez aux fournisseurs de tarifer le même profil de commerçant, les mêmes marchés, moyens de paiement et volumes de transactions. Séparez les engagements fixes des frais basés sur l’utilisation et incluez les frais minimums dans le scénario de faible volume. Conservez les réserves et le préfinancement en dehors des dépenses d’exploitation : ils affectent les liquidités requises même lorsqu’il ne s’agit pas de frais.
Comment les entreprises de traitement des paiements gagnent-elles de l’argent ?
Les activités de paiement génèrent des revenus via plusieurs canaux, selon leur rôle et leurs accords de partenariat :
- Frais de transaction : un montant fixe, un pourcentage de la valeur du paiement, ou les deux.
- Abonnements : frais récurrents pour l’accès au service ou à un forfait convenu.
- Services supplémentaires : frais pour des services optionnels tels que la location de terminaux ou des rapports premium, lorsque ceux-ci font partie de votre offre et de votre accord commerçant.
Les agents et revendeurs peuvent à la place recevoir une commission convenue ou une part des revenus de traitement. Le montant facturé à un commerçant n’est pas entièrement du bénéfice : déduisez les charges amont, les coûts d’exploitation et toute perte supportée par l’entreprise. Si le revenu est déjà enregistré net des charges amont, ne les déduisez pas une seconde fois.
Exemple illustratif de calcul de marge mensuelle
Supposons que 100 commerçants génèrent chacun 40 $ de revenus mensuels conservés après charges amont : 4 000 $ au total. Soustrayez 1 200 $ de coûts variables et 2 500 $ de frais fixes pour laisser 300 $ avant impôt et autres coûts exclus. Le seuil de rentabilité est de 90 commerçants actifs selon ces hypothèses. Il s’agit d’un exemple hypothétique ; les coûts d’acquisition, le financement et les pertes supplémentaires doivent être inclus dans votre propre prévision.
Construisez votre technologie de traitement des paiements : en interne ou prête à l’emploi
Construire un logiciel de traitement des paiements à partir de zéro donne à votre équipe le contrôle de la conception, mais cela exige aussi de la capacité d’ingénierie, une expertise en sécurité, des tests et une maintenance continue. Estimez l’effort pour les intégrations et les opérations ainsi que pour le flux de transaction principal.
Pour une
Cartographiez le flux de paiement avant de choisir les composants
L’autorisation peut se faire en quelques secondes, mais elle n’est pas la même chose que le règlement. Le processeur coordonne les messages de transaction ; la compensation et le mouvement des fonds suivent le moyen de paiement, le prestataire et le calendrier de règlement concernés.
Un
- Le client saisit les informations de paiement via la page de paiement du commerçant.
- La passerelle envoie en toute sécurité la demande de paiement au processeur ou à l’acquéreur.
- La demande passe par le réseau de cartes jusqu’à la banque émettrice.
- L’émetteur vérifie la demande et renvoie une approbation ou un refus.
- La réponse revient au commerçant afin que la page de paiement puisse afficher le résultat.
- Pour un paiement capturé, la compensation puis le règlement suivent. Le commerçant reçoit les fonds selon son accord avec le prestataire.
Définissez les composants dont vous avez besoin
Commencez par une conception système qui sépare l’expérience commerçant de la connectivité de paiement et des enregistrements financiers. Construire un processeur de paiement ne consiste pas seulement à implémenter une API qui accepte une demande de paiement.
- Couche commerçant : inscription, workflows de vérification, tarification, permissions et portail pour l’activité de paiement.
- Connectivité de paiement : intégrations de passerelle, de processeur ou d’acquéreur, flux d’authentification et gestion fiable des réponses des prestataires.
- Enregistrements de transaction et financiers : états de paiement, frais, soldes le cas échéant, et enregistrements vérifiables pouvant être rapprochés avec des rapports externes.
- Opérations : remboursements, gestion des litiges, rapports de règlement, surveillance, réponse aux incidents et support.
Pour chaque composant, indiquez s’il est natif au logiciel choisi, configuré pour votre cas d’usage, intégré depuis un prestataire ou développé sur mesure. Confirmez le comportement de l’API et l’accès à la production avec le prestataire concerné avant de considérer une intégration comme prête au lancement.
Utilisez le même périmètre lorsque vous choisissez un logiciel pour des prestataires de services de paiement ou évaluez un développement interne : couverture des workflows, développement personnalisé, intégrations, accès aux données, responsabilités de déploiement et évolutions futures. Confirmez comment les enregistrements restent cohérents lorsque les demandes échouent ou arrivent plus d’une fois.
Logiciel SDK.finance pour une activité de traitement des paiements
La
La sécurité est un autre élément à prendre en compte lors du choix du logiciel qui sous-tend votre activité de traitement des paiements. SDK.finance est un prestataire de services conforme au niveau 1 PCI DSS et certifié ISO/IEC 27001:2022, son évaluation PCI DSS couvrant les services de développement logiciel et les contrôles de sécurité associés. Votre entreprise reste responsable des exigences de sécurité et de conformité de ses propres opérations et de son déploiement.
Pour une entreprise de traitement des paiements, les capacités pertinentes incluent :
- Onboarding des commerçants : profils d’entreprise, collecte de documents et contrôles de connaissance du client (KYC) et de l’entreprise (KYB) manuels ou assistés par le prestataire.
- Acceptation des paiements : inscription POS en ligne et page de paiement configurable connectée aux prestataires de paiement.
- Demandes de paiement et remboursements : parcours facture, lien de paiement et QR, ainsi que workflows de remboursement pris en charge par le prestataire connecté.
- Tarification des commerçants : frais fixes, en pourcentage ou combinés, paramètres de commission du prestataire et limites de transaction.
- Reporting marchand : accès aux soldes, à l’historique des paiements et aux détails des transactions via des interfaces orientées commerçant.
- Rapprochement des transactions : comparaison des enregistrements bancaires ou de prestataires importés avec les transactions de la plateforme et enquête sur les écarts.
- Contrôles opérationnels : permissions du personnel, vues des transactions et historique des actions des utilisateurs pour les équipes de support, de vérification et de finance.
- Connectivité prestataire : API, webhooks et connecteurs disponibles pour les passerelles de paiement et les services de vérification.
Les moyens de paiement disponibles et les contrôles externes dépendent des prestataires connectés et du périmètre de mise en œuvre.
Transformez ces capacités en votre service marchand grâce aux étapes de mise en œuvre suivantes.
Choisissez SaaS ou une licence de code source
Avec le
Une licence de code source permet à votre équipe de modifier la logique principale et de déployer sur sa propre infrastructure cloud ou sur site. Votre équipe gère l’infrastructure et la maintenance, avec un support et des mises à jour définis par la licence. Gardez les environnements de test séparés des opérations en direct.
Configurez l’onboarding des commerçants, la tarification et l’accès
Construisez l’onboarding autour des dossiers d’entreprise, des dépôts de documents et des statuts KYC/KYB. Définissez le processus de revue et connectez des prestataires de vérification spécialisés lorsque nécessaire.
Utilisez les contrats pour configurer les frais marchands et les limites de transaction, en gardant les frais des prestataires séparés des prix destinés aux commerçants. Attribuez les permissions pour la vérification, le support et la finance, puis testez que chaque commerçant reçoit l’accès et les tarifs prévus.
Connectez les prestataires et créez des parcours de paiement
Identifiez les connecteurs SDK.finance disponibles et tout travail d’intégration personnalisé. Obtenez les identifiants et l’approbation du prestataire, puis mappez les réponses et les identifiants aux enregistrements de la plateforme. L’intégration Mastercard Payment Gateway Services fournit une base pour Hosted Checkout et les recharges par carte ; confirmez la couverture des opérations dont votre service a besoin.
Utilisez les composants du portail commerçant et de la page de paiement pour construire les parcours de paiement pris en charge. Associez les enregistrements POS aux commerçants, configurez les identifiants de connexion et reliez les remboursements au paiement d’origine. Les terminaux physiques nécessitent des arrangements distincts. Ajoutez des catalogues produits ou des workflows de paiement récurrent uniquement lorsque cela est nécessaire et pris en charge.
Configurez la comptabilité, le rapprochement et le reporting
Configurez les comptes et les règles comptables pour les paiements, les frais, les remboursements et les versements externes. Mappez les formats de fichiers bancaires ou fournisseurs pour le rapprochement avec les opérations de la plateforme, et attribuez la responsabilité des enregistrements non rapprochés.
Donnez aux commerçants et au personnel les vues et rapports de transaction dont ils ont besoin. Utilisez l’historique des actions des utilisateurs pour enquêter sur les modifications, et définissez le mapping des données et la fréquence de mise à jour pour tout outil externe de comptabilité ou d’analytique.
Par exemple, configurez un flux de paiement marchand pour enregistrer le paiement et ses frais dans le cadre du contrat du commerçant. Une fois la période de reporting close, importez le fichier de transaction du prestataire dans le format convenu et rapprochez-le des enregistrements de la plateforme. Le personnel enquête sur les écarts, tandis que le commerçant peut consulter les détails des paiements et les frais via le portail configuré.
Validez le service avec des commerçants pilotes
Testez de bout en bout l’inscription, l’acceptation des paiements, les frais, les remboursements et le rapprochement. Incluez les refus, les demandes en double, les réponses tardives et les contrôles d’autorisations. Comparez les enregistrements de la plateforme avec les rapports des prestataires et les résultats de règlement, en résolvant les exceptions selon les critères du pilote avant d’étendre.
Geidea : moderniser une activité de paiement établie
Geidea a utilisé SDK.finance pour remplacer son ancien système de comptabilisation des transactions et améliorer la visibilité sur les soldes des commerçants et le règlement. Il s’agissait d’un projet de modernisation pour un PSP existant, avec un développement personnalisé autour de son modèle opérationnel.
La mise en œuvre a connecté les transactions POS aux comptes marchands, suivi le règlement bancaire et pris en charge le rapprochement et les versements automatisés. Les commerçants ont eu accès aux soldes, à l’historique des transactions et aux rapports de versement. Les commissions configurables ont permis à Geidea de séparer les frais bancaires de ses propres frais et de modifier les prix sans redéployer le code.
Le résultat a été un suivi plus clair des paiements, des versements et des résultats financiers, ainsi que des connexions à des banques acquéreuses supplémentaires. L’intégration Mastercard Payment Gateway Services a également permis l’acceptation des paiements en ligne. L’
Du plan d’affaires à un service de paiement opérationnel
Lancer une entreprise de traitement des paiements consiste à réunir une proposition claire pour les commerçants, une tarification viable, les bons partenaires financiers et une technologie fiable. Le modèle d’activité que vous choisissez détermine quelle part du cycle de vie du paiement vous gérez et quelles responsabilités restent du côté des prestataires externes.
SDK.finance réunit la gestion des comptes, les workflows de paiement et les outils back-office dans le plan de mise en œuvre. La viabilité économique du projet dépend de la qualité avec laquelle vous combinez cette base avec votre offre marchande, vos accords de partenariat et votre équipe opérationnelle. Utilisez le pilote pour valider la qualité du service et l’économie avant de passer à l’échelle.
Pour discuter de la manière dont SDK.finance pourrait soutenir votre activité de traitement des paiements, partagez vos exigences via le
Speed up your payment solution launch


