


Les moyens de paiement numériques, comme les cartes, les paiements en ligne et les portefeuilles mobiles, sont devenus la norme dans la plupart des secteurs. À mesure que les volumes de transactions augmentent, les entreprises ont besoin de moyens fiables pour accepter les paiements, gérer le traitement et garantir un règlement rapide.
Les fournisseurs de services aux commerçants jouent un rôle central dans ce processus, en agissant comme couche opérationnelle entre les commerçants, les banques acquéreuses et les réseaux de paiement.
Qu’est-ce qu’un fournisseur de services aux commerçants ?
Un fournisseur de services aux commerçants (MSP) permet aux entreprises d’accepter et de traiter des paiements électroniques, y compris les transactions par carte, en ligne et sur mobile. Ces prestataires coordonnent l’autorisation, l’acheminement et le règlement des paiements, afin que les transactions circulent de manière sécurisée entre toutes les parties concernées.
Le prestataire choisi par une entreprise a une incidence directe sur les coûts de transaction, les délais de règlement et la fiabilité globale des opérations de paiement. Cet article explique comment fonctionnent les fournisseurs de services aux commerçants, quels types existent et comment choisir le bon prestataire en fonction de votre modèle de paiement.
Alors que de nombreuses entreprises s’appuient sur des prestataires tiers de services aux commerçants, d’autres construisent leur propre infrastructure de paiement afin d’obtenir davantage de contrôle sur les flux de transactions, les frais et les intégrations à l’aide de plateformes comme
Fonctions clés d’un fournisseur de services aux commerçants
Les fournisseurs de services aux commerçants (MSP) offrent l’infrastructure qui permet aux entreprises d’accepter et de gérer les paiements électroniques. Leur rôle couvre plusieurs fonctions essentielles dans la chaîne de traitement des paiements.
1. Mise en place de comptes commerçant
Les MSP facilitent la création de comptes commerçant, c’est-à-dire des comptes spécialisés dans lesquels les fonds issus des paiements par carte sont temporairement conservés avant d’être réglés sur le compte bancaire d’une entreprise.
2. Fourniture de passerelles de paiement
Pour les transactions en ligne, les MSP fournissent ou intègrent des passerelles de paiement qui capturent, chiffrent et transmettent en toute sécurité les données de paiement des clients pour autorisation.
3. Gestion du traitement des transactions
Ils coordonnent l’ensemble du cycle de vie de la transaction — de l’envoi des demandes d’autorisation à l’acheminement des réponses et au règlement des fonds entre les parties.
4. Garantie de la sécurité et de la conformité
Les MSP aident les entreprises à satisfaire aux exigences réglementaires et de sécurité des données, telles que PCI DSS. Ils fournissent également des outils de prévention de la fraude et de gestion des rétrofacturations.
5. Fourniture d’outils de reporting et de rapprochement
De nombreux prestataires incluent des tableaux de bord et des API qui permettent aux entreprises de suivre les flux de paiement, les frais et les règlements à des fins de gestion financière et de rapprochement.
6. Activation de l’acceptation multicanale des paiements
Les MSP modernes prennent en charge les paiements sur plusieurs canaux, notamment les points de vente, le commerce électronique, les applications mobiles et les systèmes sans contact, afin de répondre aux diverses préférences des clients.
Comment fonctionne l’écosystème des services aux commerçants
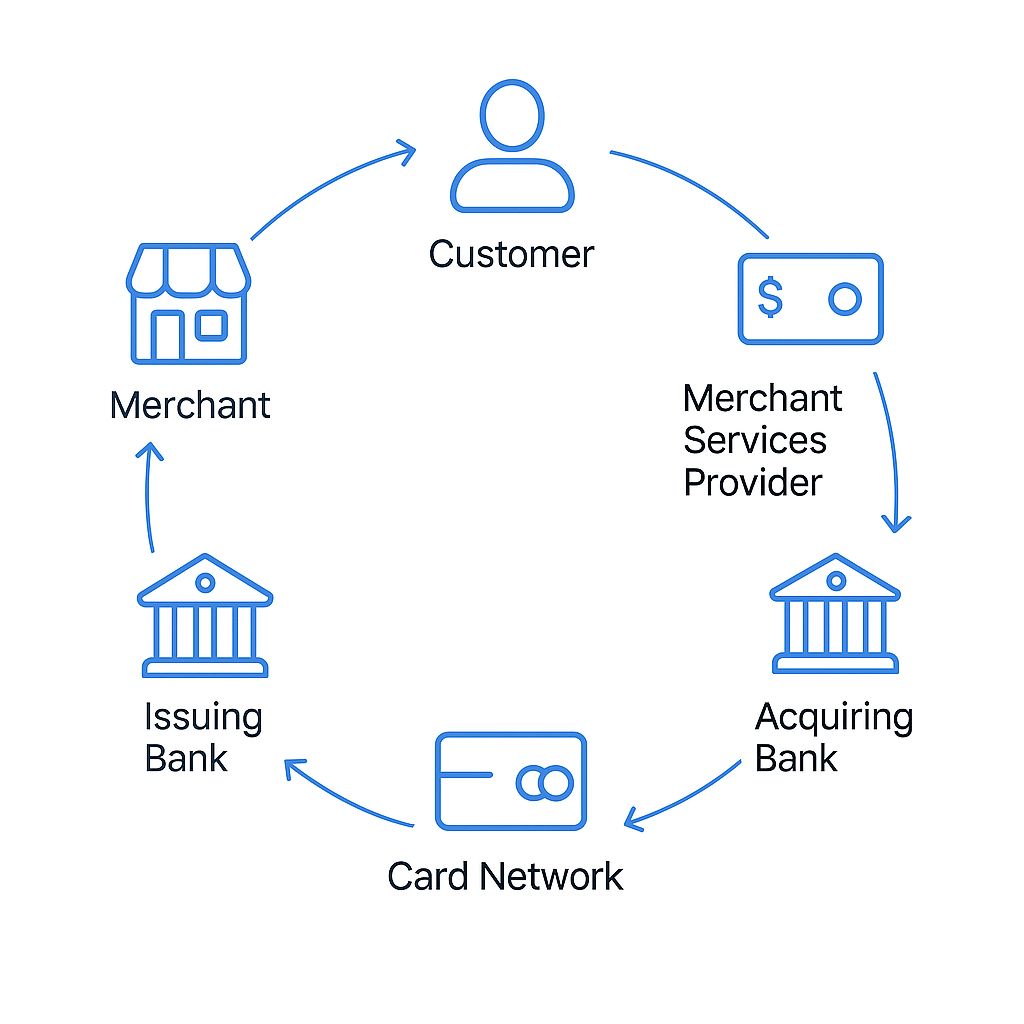
Un fournisseur de services aux commerçants agit comme intermédiaire entre les entreprises, les banques acquéreuses, les réseaux de cartes et les banques émettrices. Il veille à ce que les transactions de paiement soient traitées rapidement et en toute sécurité, généralement en quelques secondes.
Principaux participants à l’écosystème
-
Commerçant – L’entreprise qui accepte les paiements
-
Client – Le titulaire de carte effectuant un achat
-
Fournisseur de services aux commerçants (MSP) – L’intermédiaire qui permet l’acceptation des paiements
-
Banque acquéreuse – La banque qui reçoit les paiements par carte au nom du commerçant
-
Réseau de cartes – Visa, Mastercard, etc., facilitant la communication entre les banques
-
Banque émettrice – La banque qui a émis la carte de paiement du client
Derrière chaque paiement sans contact ou commande en ligne, il existe une chaîne d’interactions entre plusieurs parties :
Processus de transaction étape par étape
-
Initiation du paiement
Le client initie un paiement en posant sa carte sur un terminal de point de vente ou en saisissant ses données de carte en ligne. -
Transmission des données au processeur de paiement
Le fournisseur de services aux commerçants capture les informations de paiement et les transmet à la banque acquéreuse ou au processeur de paiement. -
Acheminement vers le réseau de cartes
La banque acquéreuse envoie la demande de transaction au réseau de cartes concerné (par ex. Visa, Mastercard, Amex). -
Transmission à la banque émettrice
Le réseau de cartes achemine la transaction vers la banque émettrice du client (la banque qui a émis la carte de paiement). -
Décision d’autorisation
La banque émettrice vérifie les fonds disponibles sur le compte du client et valide la transaction. Elle approuve ou refuse la demande. -
Acheminement de la réponse
Le résultat de l’autorisation est renvoyé via le réseau de cartes à la banque acquéreuse et au fournisseur de services aux commerçants. -
Notification au commerçant
Le commerçant reçoit la réponse via le terminal de paiement ou la passerelle. Si la transaction est approuvée, le terminal affiche un message de confirmation et un code d’approbation. -
Règlement des fonds
Le compte du client est débité, et les fonds sont transférés (après règlement et frais) sur le compte du commerçant, généralement sous 1 à 2 jours ouvrables, selon le prestataire et la configuration.
Ce processus rationalisé est conçu pour aller vite, mais il implique plusieurs vérifications, contrôles et mesures de sécurité afin de réduire la fraude et de garantir que les fonds circulent correctement. Le MSP joue un rôle central en orchestrant tout cela en arrière-plan.
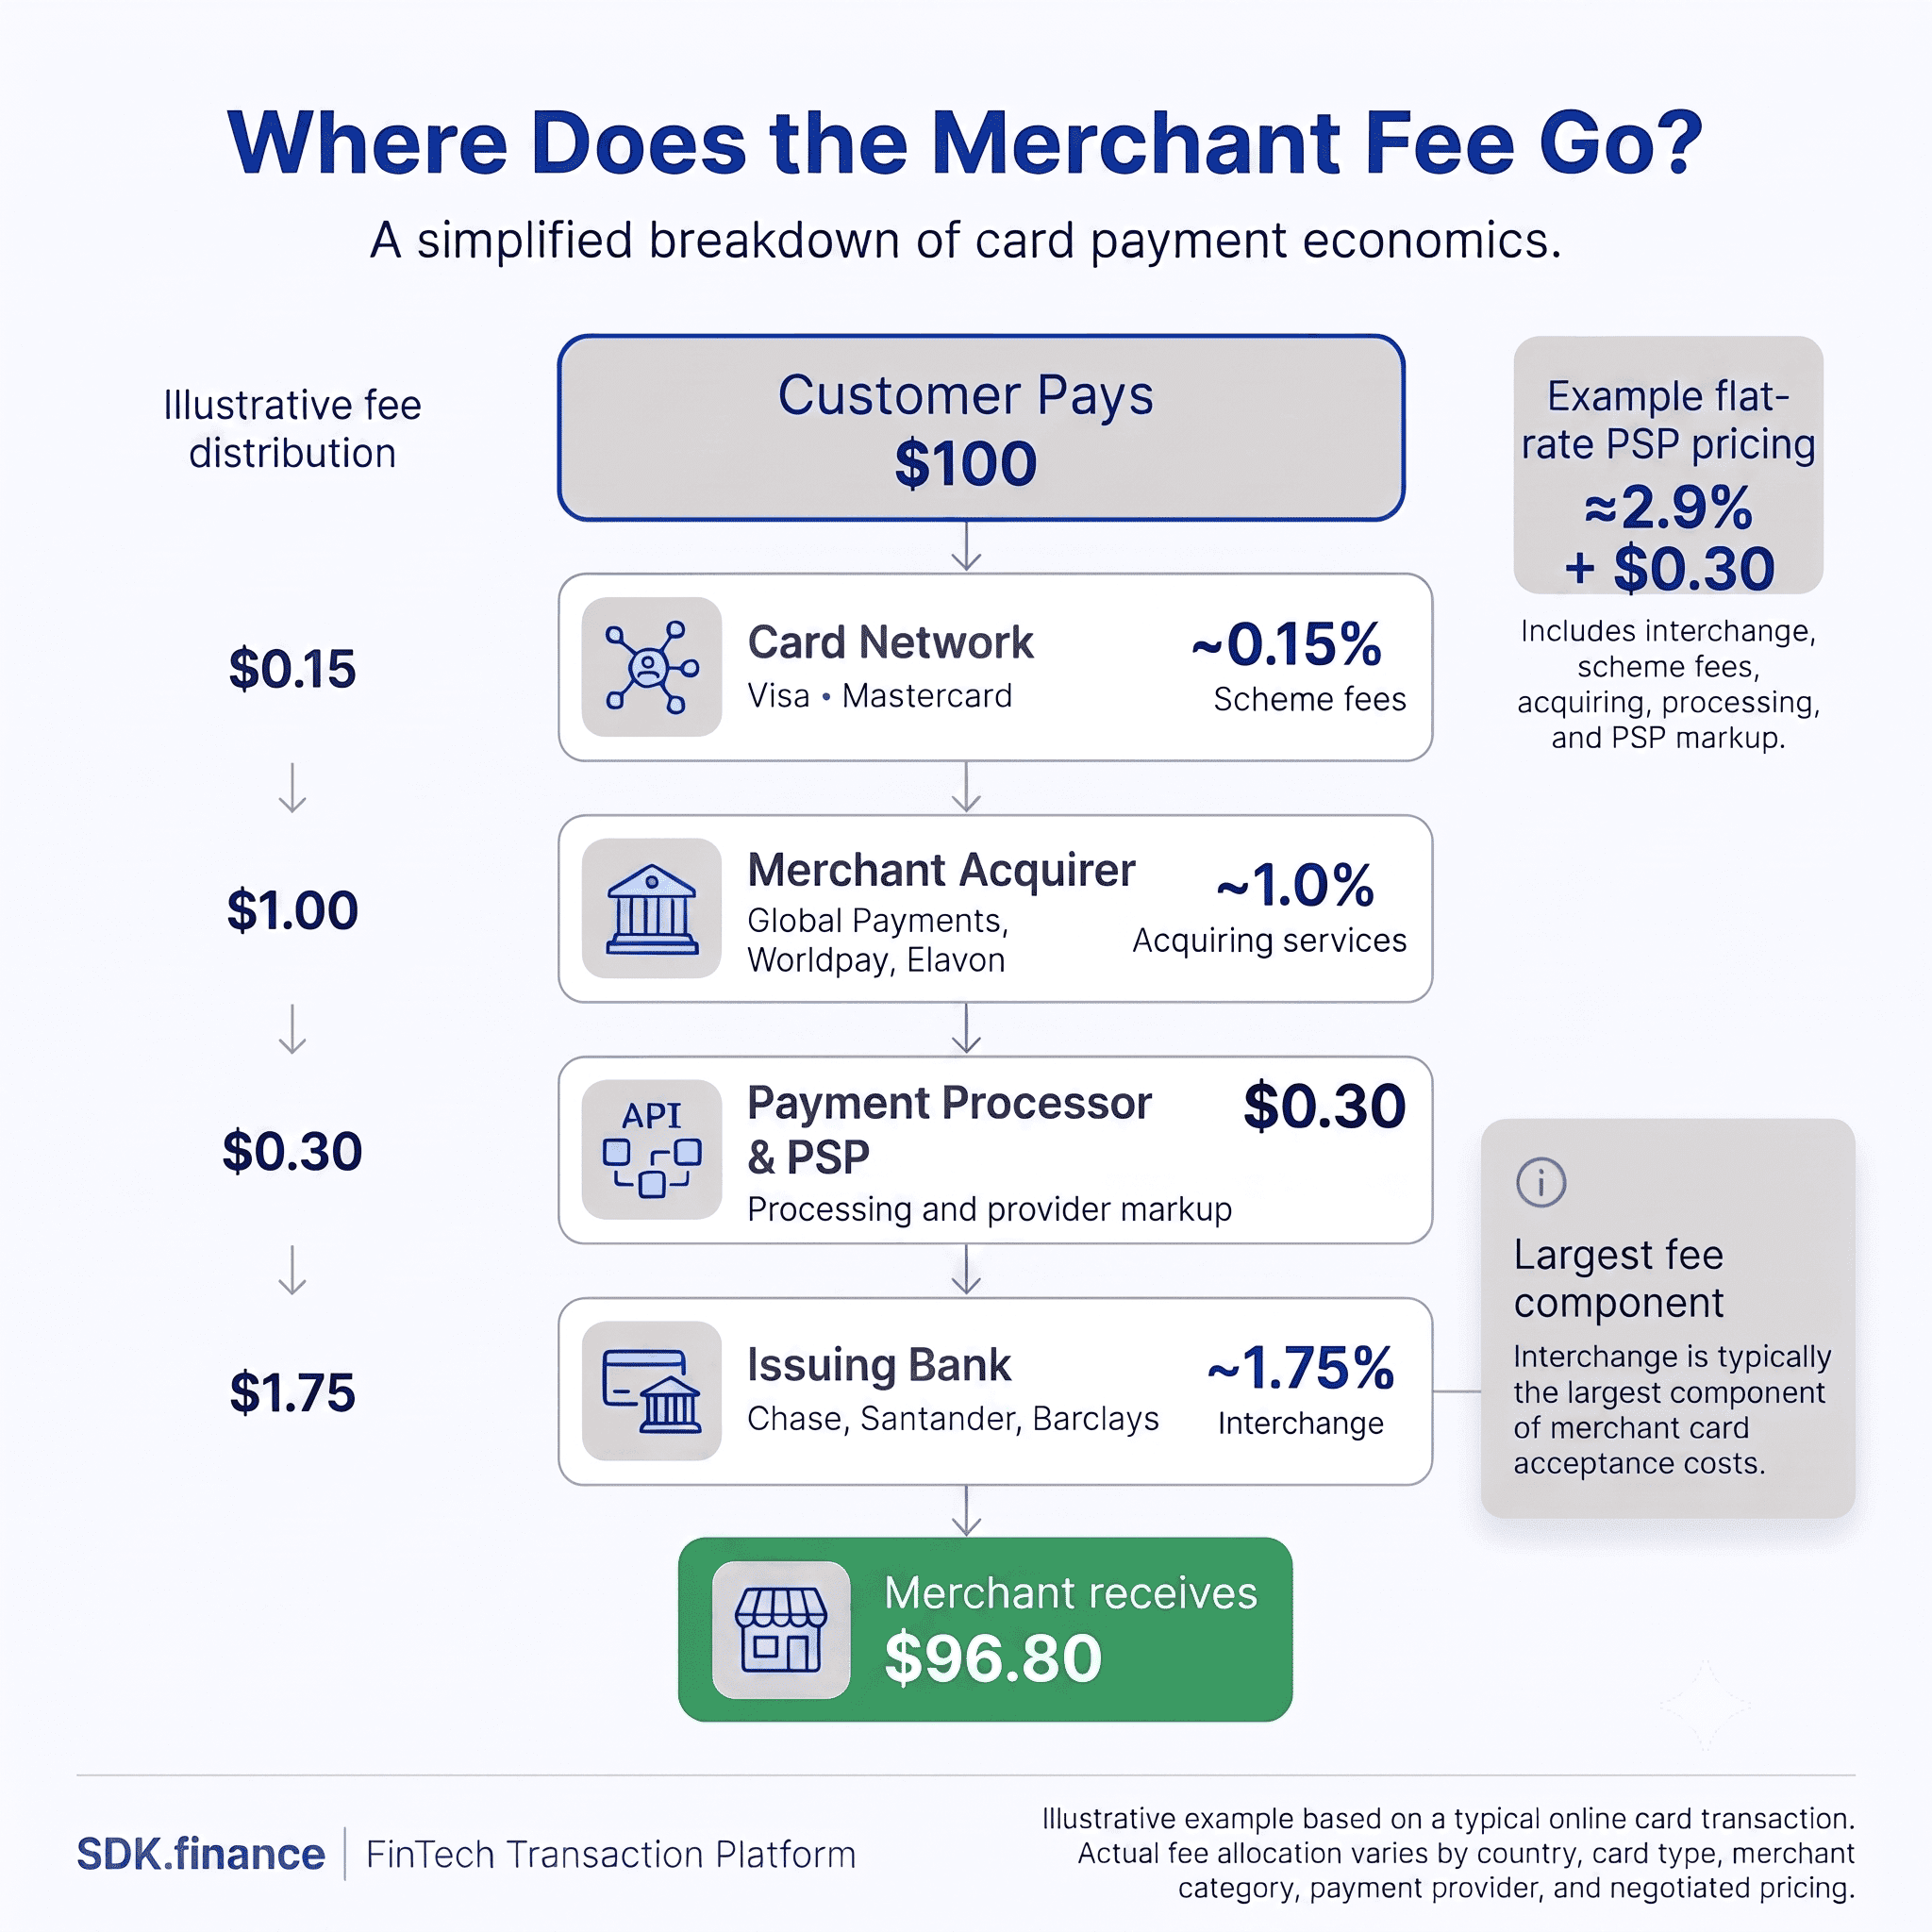
Comment les frais de paiement du commerçant sont répartis
Lorsqu’un client paie par carte, le commerçant ne reçoit généralement pas la totalité du montant de la transaction. Les frais totaux du commerçant sont répartis entre plusieurs participants, y compris la banque émettrice via les frais d’interchange, le réseau de cartes via les frais de schéma, la banque acquéreuse et le processeur de paiement ou PSP. Le coût exact dépend du pays, du type de carte, de la catégorie de commerçant, du canal de transaction et de l’accord tarifaire avec le prestataire.
Types de fournisseurs de services aux commerçants
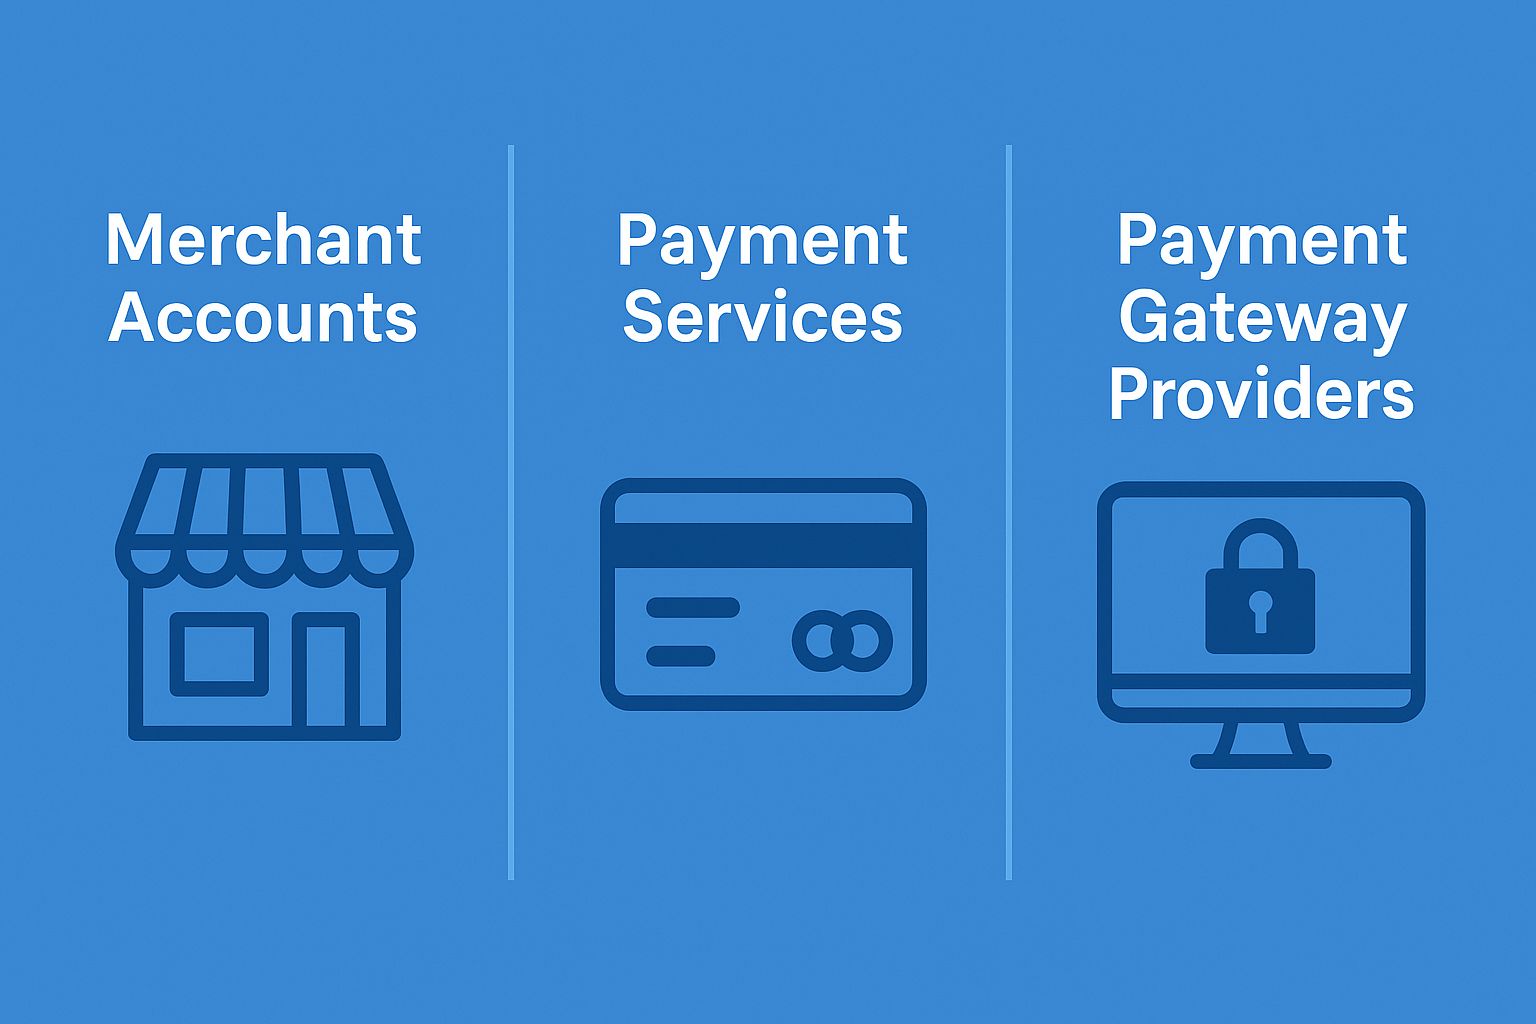
Différents prestataires proposent différents services de paiement aux commerçants afin que vous puissiez choisir les meilleures solutions de traitement des paiements pour votre type d’entreprise. Selon les différentes fonctions, trois des types de services les plus courants sont disponibles auprès des fournisseurs aux commerçants : les comptes commerçant, les services de paiement et les prestataires de passerelle de paiement.
Fournisseur de services aux commerçants vs passerelle de paiement
Les fournisseurs de services aux commerçants et les passerelles de paiement sont deux éléments importants de l’écosystème de traitement des paiements, chacun remplissant des tâches différentes. Un fournisseur de services aux commerçants, également appelé processeur de paiement, agit comme intermédiaire entre les entreprises et les différentes parties impliquées dans le processus de paiement. Il permet aux entreprises d’accepter des paiements électroniques et gère l’autorisation, le traitement et le financement des transactions.
En revanche, les passerelles de paiement servent de canaux sécurisés pour la transmission des informations de paiement entre les clients, les entreprises et les fournisseurs de services aux commerçants. Elles chiffrent et acheminent les données de paiement, garantissant la transmission sécurisée des informations sensibles. Les passerelles de paiement offrent également des fonctionnalités supplémentaires telles que la détection de la fraude et l’intégration avec les plateformes de commerce électronique. Ensemble, ces composants fonctionnent de concert pour permettre aux entreprises de traiter les paiements de manière fluide, sécurisée et efficace.
Fournisseurs de comptes commerçant
Ces entités sont les prestataires de services les plus populaires. Elles proposent un compte commerçant spécialement conçu pour permettre aux entreprises d’accepter des paiements par carte de crédit et de débit. Les fournisseurs de comptes commerçant sont extrêmement utiles pour les entreprises qui réalisent un grand nombre de transactions par cartes de crédit et de débit. Avec ce modèle, le processeur (ou la banque) attribue un identifiant marchand (Merchant ID), exclusif à votre entreprise et à aucune autre.
En offrant l’accès à des comptes commerçant exclusifs, ils permettent aux entreprises de contrôler les paiements et de bénéficier d’un accès rapide aux fonds et de faibles frais de transaction.
Ils peuvent également fournir d’autres services de paiement aux commerçants pour améliorer les moyens de paiement de votre entreprise, notamment :
- Terminaux de carte de crédit
- Lecteurs de cartes mobiles
- Systèmes de point de vente (POS)
Les comptes commerçant peuvent également comporter les frais suivants : minimum mensuel, facturation, autorisation, transaction, service client et maintenance.
Launch your digital bank in weeks, not years
Prestataires de services de paiement
Alors que les grandes entreprises disposent de fournisseurs de comptes commerçant, il existe une alternative pour les petites entreprises qui n’ont pas besoin de compte supplémentaire. Les prestataires de services de paiement (PSP, processeurs tiers ou agrégateurs) permettent aux entreprises d’accepter des paiements numériques hors ligne et en ligne, sans avoir de compte commerçant dédié.
Par exemple, vous n’avez pas besoin d’avoir un numéro d’identifiant marchand unique, car votre compte est agrégé avec celui d’autres commerçants. Les PSP simplifient le traitement des paiements pour les petites entreprises, malgré des délais de traitement plus longs et des coûts globaux plus élevés.
Quelle est la différence entre un fournisseur de services aux commerçants et un prestataire de services de paiement ?
Malgré des fonctions similaires, il existe une différence clé entre un fournisseur de services aux commerçants et un prestataire de services de paiement. Les prestataires de services de paiement regroupent plusieurs entreprises sous un seul compte, tandis que les fournisseurs de services aux commerçants établissent un compte et un numéro d’identification distincts pour chaque entreprise qu’ils servent.
Le tableau ci-dessous illustre la différence entre un fournisseur de services aux commerçants et un prestataire de services de paiement :
| Caractéristiques | Fournisseur de services aux commerçants | Prestataire de services de paiement |
| Description | Les fournisseurs de services aux commerçants proposent un compte spécialement conçu pour permettre aux entreprises d’accepter des paiements par carte de crédit et de débit. | Les prestataires de services de paiement offrent à votre entreprise la possibilité d’accepter des paiements par carte de crédit sans compte commerçant dédié. |
| Processus d’approbation | Comprend un processus de vérification et de conformité qui peut prendre des semaines. | Approbation généralement instantanée. |
| Configuration du compte commerçant | Le processus de souscription varie selon le fournisseur de compte bancaire et peut comporter différentes exigences d’ouverture de compte. | Les prestataires de services de paiement proposent des moyens de configuration plus simples. L’inscription aux PSP est gratuite et la documentation requise pour activer votre compte est minimale. |
| Tarification | Des structures de frais plus complexes incluent : tarif fixe, interchange-plus et tarification par paliers | En général, moins de frais à surveiller |
| Volume de traitement | Limites négociables sur le montant des transactions et le volume de traitement. | Peut imposer des limites strictes sur le montant des transactions et le volume de traitement. |
Alors que les PSP regroupent une variété de commerçants différents sous un seul compte centralisé, les fournisseurs de services aux commerçants proposent un compte dédié à l’acceptation des paiements électroniques. Chacune de ces méthodes permet les transactions par carte de débit et de crédit, mais possède des fonctionnalités spécifiques pour répondre aux besoins de votre entreprise.
Prestataires de passerelle de paiement
Un prestataire de passerelle de paiement est un type de fournisseur de services aux commerçants qui autorise le traitement des paiements par carte ou des paiements directs. Il sert de médiateur entre l’entreprise et le client, permettant aux entreprises d’accepter des transactions en ligne via un réseau sécurisé.
Les prestataires de passerelle de paiement peuvent offrir bien plus qu’une simple fonction permettant à votre entreprise de traiter des transactions par carte de crédit et de débit sur Internet. Ils offrent également un haut niveau de sécurité et de prévention de la fraude afin que vous et vos clients puissiez effectuer des transactions financières en ligne de manière fluide.
Les prestataires de passerelle de paiement offrent les fonctionnalités suivantes : détection de la fraude, assistance clientèle 24 h/24 et 7 j/7, traitement des paiements internationaux et facturation récurrente. Il est également important de s’assurer que la passerelle de paiement est conforme à la norme Payment Card Industry (PCI).
Speed up your payment solution launch
Produits de services aux commerçants
La majorité des services de paiement aux commerçants offrent une large gamme de services et de produits permettant aux entreprises d’accepter et de traiter les paiements. Voici les catégories les plus courantes de produits de services aux commerçants :
Comptes commerçant
Un compte commerçant est un type de compte bancaire spécialement conçu à des fins professionnelles pour accepter et traiter les transactions électroniques par cartes de débit ou de crédit des clients. Ce compte sert de réceptacle temporaire pour les paiements par carte, agissant comme un accord entre l’entreprise (également appelée acceptant) et une banque acquéreuse.
Le compte commerçant conserve les fonds provenant des transactions traitées. Ces fonds sont ensuite transférés par votre prestataire vers un compte professionnel que vous avez indiqué, tel qu’un compte courant professionnel.
Terminaux de carte de crédit
Les terminaux de carte de crédit, aussi appelés terminaux de capture électronique de données, sont des produits numériques qui permettent aux clients de faire glisser, insérer ou poser physiquement une carte de crédit pour effectuer un paiement. Ces machines se connectent au fournisseur de services aux commerçants et traitent et valident les transactions. Il existe de nombreuses tailles et formes de terminaux de carte de crédit : des lecteurs à bande magnétique simples jusqu’aux terminaux portables.
Systèmes de point de vente (POS)
Un système de point de vente ou POS se compose généralement de logiciels et de matériel qui acceptent les paiements. Il peut également gérer les opérations et processus quotidiens d’une entreprise : traitement des ventes, production de rapports, suivi des stocks, gestion du personnel, rapprochement des pourboires et des commissions, acceptation de cartes-cadeaux, mise en place de programmes de fidélité et activation d’options de financement au point de vente pour les clients.
Systèmes de paiement mobile
Le smartphone ou la tablette peut fonctionner comme un terminal de carte de crédit grâce aux systèmes de paiement mobile. Ils se composent d’un lecteur de cartes mobile qui se connecte à votre appareil mobile et d’une application qui communique avec le réseau de traitement de votre prestataire. Ces systèmes de paiement mobile permettent des transactions en ligne partout où il existe une connexion Internet.
Passerelle de paiement
Une passerelle de paiement est un logiciel qui vous permet d’accepter et de traiter en ligne des paiements sécurisés par carte de crédit via votre site web ou votre boutique de commerce électronique. En substance, la passerelle de paiement remplace le terminal de carte de crédit. Les informations de carte de crédit du client sont recueillies et chiffrées par une passerelle de paiement en vue d’un traitement ultérieur.
Terminaux virtuels
Un terminal virtuel est un logiciel qui permet aux entreprises d’accepter des paiements par carte de crédit sans que la carte soit physiquement présente. C’est un programme qui transforme votre ordinateur en terminal de carte de crédit. Un lecteur de cartes USB optionnel peut être utilisé pour faire glisser les cartes ou saisir manuellement des transactions. Les entreprises qui acceptent des commandes par téléphone ou par courrier et qui n’ont pas de site de commerce électronique sont les plus susceptibles d’utiliser des terminaux virtuels.
Comment choisir le bon fournisseur de services aux commerçants ?
Choisir le bon fournisseur de services aux commerçants peut être une tâche ardue. Voici quelques étapes à suivre :
- Évaluez vos besoins professionnels : Déterminez vos besoins et exigences, y compris les types de paiements que vous devez traiter et le niveau de sécurité requis. Cette évaluation vous aidera à identifier les fonctionnalités et services les plus importants pour votre entreprise.
- Recherchez des prestataires : Recherchez différents fournisseurs de services aux commerçants en tenant compte de leurs offres, de leurs prix et de leur réputation. Recherchez des prestataires ayant des antécédents de fiabilité et de satisfaction client.
- Évaluez la sécurité et la conformité : Évaluez les mesures de sécurité et de conformité du prestataire, en vous assurant qu’elles respectent les normes du secteur. Cela comprend la vérification de la conformité PCI DSS et d’autres certifications pertinentes.
- Considérez les intégrations et les partenariats : Tenez compte des intégrations et des partenariats du prestataire, en vous assurant qu’ils correspondent à vos besoins professionnels. Recherchez des prestataires capables de s’intégrer de manière fluide à vos systèmes existants et d’offrir des partenariats utiles.
- Évaluez le support client et les outils de reporting : Évaluez le support client et les outils de reporting du prestataire, en vous assurant qu’ils répondent aux besoins de votre entreprise. Recherchez des prestataires qui offrent une assistance solide et des rapports détaillés et personnalisables.
- Comparez les prix : Comparez les tarifs du prestataire en tenant compte des frais de transaction, des frais mensuels et des éventuels frais supplémentaires. Assurez-vous que la structure tarifaire est transparente et adaptée à votre budget.
- Lisez les avis et demandez des recommandations : Lisez les avis et demandez des recommandations à d’autres entreprises, afin de vous assurer que le prestataire jouit d’une bonne réputation et peut répondre à vos besoins professionnels. Ces retours peuvent fournir des informations précieuses sur les performances et la fiabilité du prestataire.
En suivant ces étapes, vous pouvez choisir un fournisseur de services aux commerçants qui répond à vos besoins professionnels et vous aide à optimiser votre traitement des paiements.
Bien que les fournisseurs de services aux commerçants simplifient l’acceptation des paiements, ils introduisent également des contraintes liées aux modèles de tarification, à la flexibilité du règlement et au contrôle au niveau du système. Ces limites deviennent plus visibles à mesure que les volumes de transactions augmentent ou lorsque les entreprises opèrent sur plusieurs marchés.
Dans de tels cas, les entreprises se tournent souvent vers la construction de leur propre infrastructure de paiement, en combinant l’acquisition, l’acheminement des paiements et la gestion du grand livre dans un système unifié.
Solution de fournisseur de services aux commerçants SDK.finance
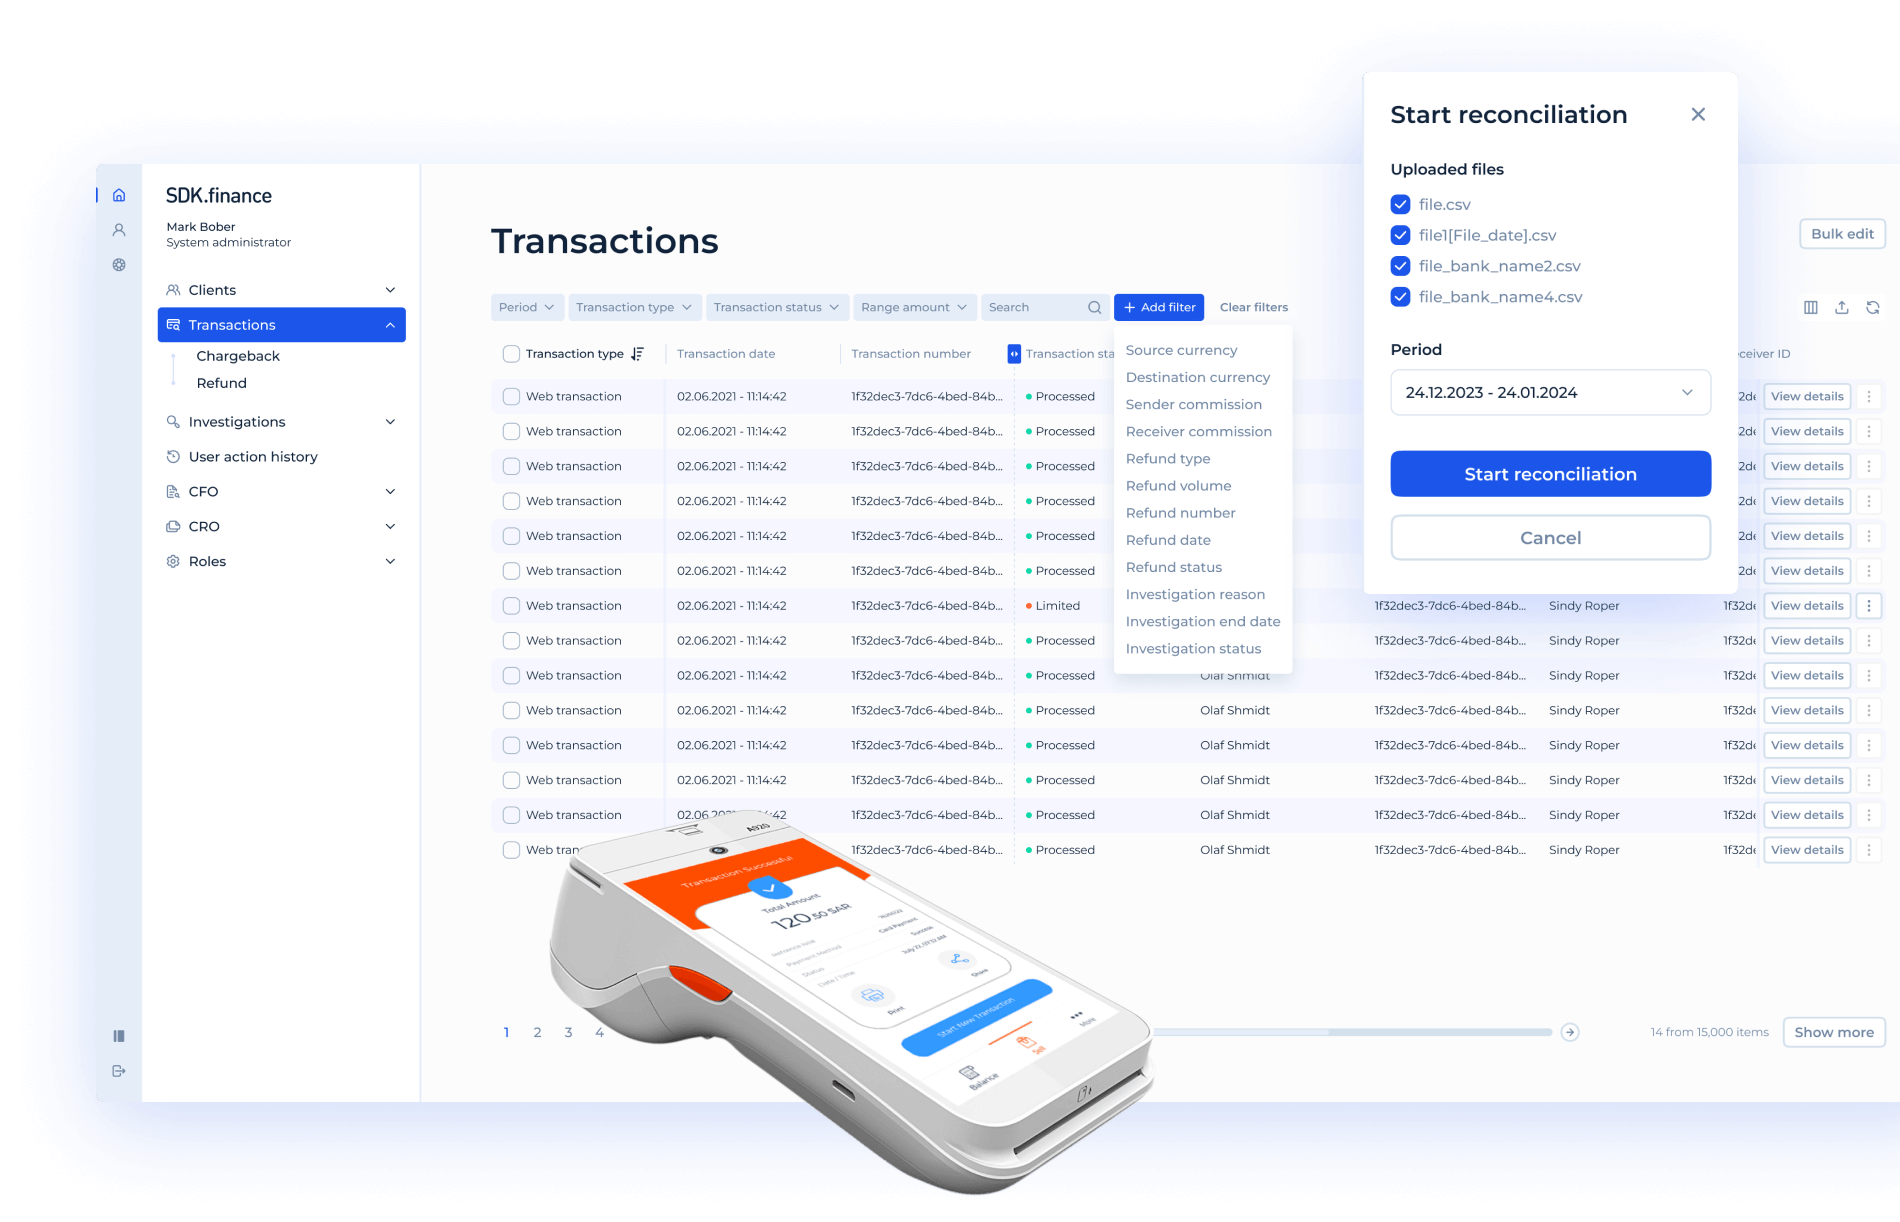
Avec la
Les fonctionnalités de la solution de paiement SDK.finance comprennent :
- Intégration des clients
- Gestion des transactions
- POS en ligne
- Initiation et acceptation des paiements
- Versements réguliers
- Initiation des remboursements
- Portefeuille numérique du commerçant
- Gestion des rôles et des autorisations
SDK.finance a de l’expérience dans la transformation d’un système central de comptabilisation des transactions grâce à
Regardez la vidéo de démonstration du portail commerçant alimenté par SDK.finance :
En conséquence, SDK.finance a aidé à repenser la technologie et les processus derrière le système comptable de l’entreprise cliente et à lancer une solution revitalisée, évolutive et pérenne. Grâce à sa coopération avec SDK.finance, un nouveau système comptable basé sur le logiciel de couche de grand livre est désormais intégré à un vaste réseau de terminaux POS du client dans plusieurs pays de la région MENA.
Create your digital banking solution in weeks
Pour conclure
Le fournisseur de services aux commerçants est le partenaire financier qui aide les entreprises à fonctionner, à faciliter les transactions et à fournir différents services de paiement répondant aux besoins des entreprises et des clients. Il agit comme intermédiaire entre les banques, les entreprises et les clients. L’essor des paiements numériques et la nécessité de garantir des transactions fluides et d’améliorer l’efficacité opérationnelle renforcent ce besoin.
SDK.finance fournit une

