


Saviez-vous que le marché mondial des cartes devrait atteindre 65 milliards de dollars d’ici 2025 ? L’émission de cartes est devenue un élément essentiel du secteur financier, permettant aux clients d’effectuer des achats ou de retirer de l’argent facilement, tout en générant des revenus pour les émetteurs grâce aux intérêts et aux frais.
Le monde des transferts d’argent a profondément évolué ces dernières années, et l’un des principaux moteurs de ce changement est l’essor de l’émission de cartes. Dans cet article, nous examinons ce qu’est le processus d’émission de cartes, son fonctionnement et les avantages pour les entreprises FinTech.
Qu’est-ce que l’émission de cartes ?
Les émetteurs de cartes, également appelés banques émettrices, sont des établissements financiers chargés de fournir des cartes de crédit et de débit aux titulaires de carte. Ces émetteurs travaillent au nom de grandes sociétés de cartes de crédit telles qu’American Express, Discover, Visa et Mastercard. Si certains réseaux de cartes fournissent des cartes directement aux titulaires de carte, les banques émettrices agissent généralement comme intermédiaires, gérant les comptes des titulaires de carte et émettant les cartes aux titulaires de compte concernés.
L’émission de cartes nécessite un accès direct aux systèmes de cartes tels que Mastercard ou UnionPay. Rejoindre un système de cartes peut être un processus long et coûteux pour les entreprises et les fintechs, exigeant la conformité réglementaire et la production de rapports, ainsi qu’une connaissance approfondie des processus concernés d’un secteur des paiements en constante évolution. Cela nécessite souvent un investissement important en temps, en ressources et en expertise pour naviguer avec succès dans les processus et réglementations concernés. Pour les entreprises qui cherchent à mettre en place des programmes de paiement par carte, c’est souvent plus qu’elles n’avaient prévu.
Comment fonctionnent les émetteurs de cartes ?
En termes simples, l’émission de cartes désigne le processus par lequel un établissement financier fournit des cartes de crédit ou de débit à ses clients.
Ces cartes peuvent ensuite être utilisées pour effectuer des achats ou accéder à des fonds à un DAB. Bien que cela paraisse simple, de nombreux systèmes et réglementations complexes sont impliqués pour rendre tout cela possible.
Au cœur de l’émission de cartes se trouve le réseau de cartes virtuelles.
Un réseau de cartes est un système qui permet à différentes banques et établissements financiers de communiquer entre eux lors de la facilitation des transactions.
Lorsqu’un client effectue un achat avec sa carte de crédit ou de débit, les données de la transaction sont envoyées au réseau de cartes, qui achemine ensuite la demande vers la banque ou l’établissement financier approprié. Ce processus ne prend que quelques secondes, de sorte que la transaction peut être traitée rapidement et en toute sécurité.
Cycle de vie d’une transaction par carte
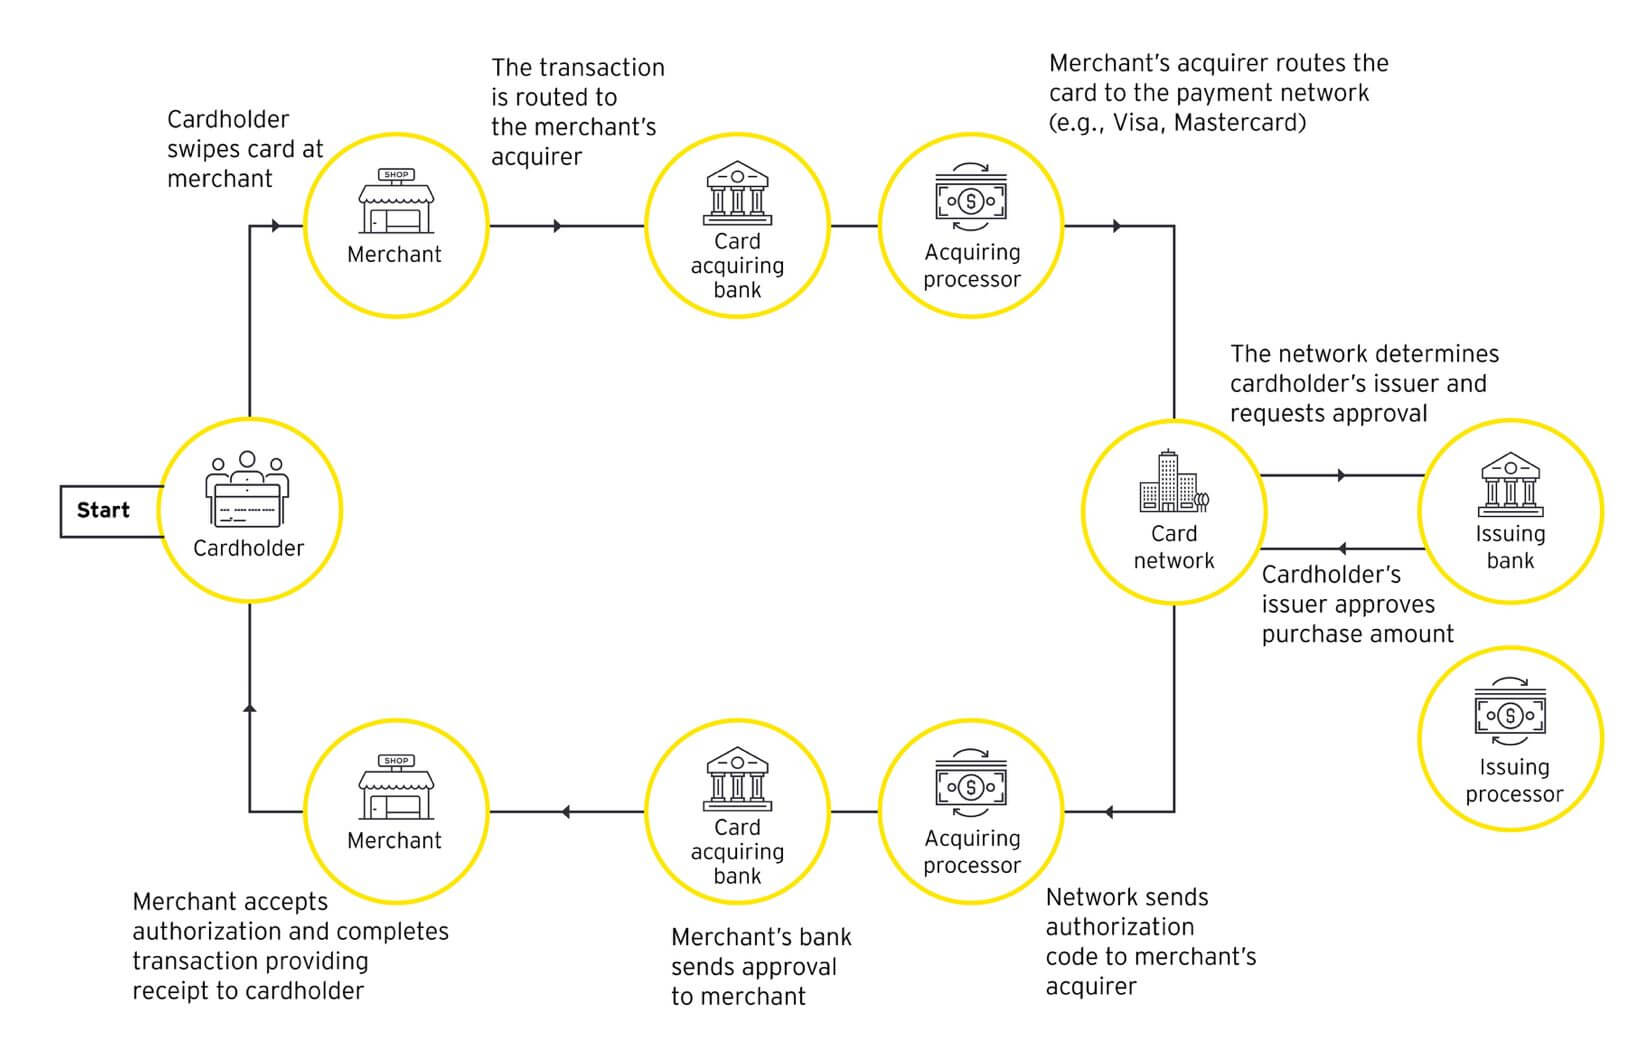
Source : EY
Le rôle de l’émetteur de cartes est de fournir au client la carte physique, ainsi que les informations de compte associées et l’accès au réseau de cartes.
Lorsqu’un client demande une carte de crédit ou de débit, l’émetteur de cartes effectue généralement une vérification de solvabilité afin d’évaluer la capacité de remboursement du client. Si la demande est approuvée, l’émetteur envoie au client une carte physique accompagnée d’instructions pour activer la carte. Une fois activée, le client peut utiliser la carte pour effectuer des achats ou retirer de l’argent à un DAB.
L’émetteur de cartes fournit non seulement la carte physique, mais gère également le compte du client et traite tout problème pouvant survenir, comme la fraude ou les transactions contestées. Il est chargé de veiller à ce que la carte soit sécurisée et que les informations personnelles et financières du client soient protégées. Découvrez les étapes clés sur comment lancer un programme de cartes et explorez une solution pour accélérer ce processus.
Speed up your payment solution launch
Émetteurs de cartes vs. systèmes de cartes
Les émetteurs de cartes et les systèmes de cartes (souvent appelés réseaux de cartes) sont tous deux des acteurs importants de l’industrie des cartes de crédit et de débit, mais ils ont des rôles différents.
Alors que les émetteurs de cartes de crédit sont responsables de l’ouverture et de la gestion des comptes associés aux cartes, les systèmes de cartes sont des réseaux de paiement qui relient les émetteurs de cartes et les commerçants et assurent le traitement des transactions entre différentes banques et commerçants, ainsi que le transfert sécurisé et efficace des fonds. Parmi les exemples de systèmes de cartes figurent Visa, Mastercard et American Express.
Les systèmes de cartes (ou réseaux de cartes) définissent un ensemble de règles et de politiques régissant l’utilisation de leurs réseaux, notamment les normes de sécurité des cartes, le traitement des données et le règlement des litiges.
Les émetteurs de cartes de crédit facturent également des frais et des intérêts sur les soldes impayés et peuvent tirer des revenus de la vente de données de transaction à des tiers.
La différence entre les émetteurs de cartes et les réseaux de cartes
| Caractéristique | Émetteurs de cartes | Réseaux de cartes |
| Définition | Établissements financiers qui émettent des cartes de crédit/débit aux consommateurs | Réseaux qui traitent les transactions par carte entre les commerçants, les émetteurs de cartes et les banques |
| Exemples | Chase, Citi, Amex | Visa, Mastercard, American Express |
| Fonction principale | Déterminer la solvabilité des consommateurs et émettre des cartes | Faciliter et traiter les transactions entre les commerçants et les émetteurs de cartes |
| Source de revenus | Intérêts, frais de retard et frais de transfert de solde | Frais de transaction facturés aux commerçants et aux émetteurs de cartes |
| Caractéristiques des cartes | Varient selon l’émetteur, notamment les programmes de récompenses, les taux d’intérêt et les limites de crédit | Uniformes pour tous les émetteurs au sein d’un réseau |
| Acceptation | Cartes acceptées uniquement par les commerçants ayant des accords avec l’émetteur | Cartes acceptées partout où le réseau est accepté |
Pour clarifier la différence entre les émetteurs de cartes et les systèmes de cartes, regardez la vidéo ci-dessous.
Qu’est-ce qu’un système de cartes ?
En résumé, les émetteurs de cartes émettent des cartes de crédit et de débit aux clients et gèrent les comptes associés, tandis que les systèmes de cartes fournissent les réseaux et l’infrastructure nécessaires pour traiter les transactions entre les titulaires de carte et les commerçants.
Quelle est la différence entre les émetteurs de cartes et les émetteurs de cartes numériques ?
Il s’agit d’un processus essentiel dans le secteur financier, permettant aux clients d’effectuer facilement des achats ou de retirer de l’argent tout en générant des revenus pour l’émetteur grâce aux intérêts et aux frais. L’émetteur de cartes est responsable de la création et de la gestion du compte associé à la carte, ce qui comprend le suivi du solde du compte, le traitement des transactions et l’envoi de relevés au client.
Ces dernières années, l’émission de cartes numériques est apparue comme une alternative populaire à l’émission de cartes traditionnelle. Les émetteurs de cartes numériques sont des entreprises de technologie financière qui proposent des cartes de crédit ou de débit virtuelles pouvant être utilisées pour des achats en ligne ou des paiements mobiles. Les émetteurs de cartes numériques offrent généralement un processus de demande plus rapide et plus pratique que les émetteurs traditionnels, ainsi que des fonctionnalités de sécurité plus avancées et des frais plus faibles.
Types de cartes utilisées dans le système bancaire
Il existe plusieurs types de cartes utilisées dans le système bancaire : cartes de crédit, cartes de débit, cartes prépayées et cartes Forex. Chaque type de carte possède ses propres caractéristiques et avantages, ce qui la rend adaptée à différents besoins et situations financiers.
Cartes de débit
Ces cartes permettent aux utilisateurs de retirer de l’argent ou d’effectuer des achats en utilisant les fonds disponibles sur leur compte bancaire. Les cartes de débit sont liées au compte courant ou d’épargne du titulaire de carte, et l’argent est débité immédiatement du compte lorsqu’une transaction est effectuée.
Découvrez la puissance de l’émission de cartes dans l’économie du partage dans notre article.
Cartes de crédit
Les cartes de crédit sont utilisées pour emprunter de l’argent à la banque émettrice jusqu’à une certaine limite de crédit. L’émetteur de cartes fixe une limite de crédit pour le titulaire de carte, qui représente le montant maximal de crédit pouvant être emprunté à un moment donné. Le titulaire de carte peut utiliser la carte pour effectuer des achats jusqu’à la limite de crédit et doit effectuer des paiements à l’émetteur pour rembourser le montant emprunté, plus les intérêts et frais applicables.
Cartes Forex
Les cartes Forex sont utilisées pour détenir des devises étrangères lors de voyages à l’étranger. Ces cartes sont généralement émises par des banques ou des sociétés de change autorisées. Les cartes Forex ont deux principales variantes : les cartes à devise unique et les cartes multidevises pour retirer de l’argent à l’étranger.
Cartes prépayées
Ces cartes sont similaires aux cartes de débit, mais le titulaire de carte doit charger des fonds sur la carte avant de l’utiliser. Elles ne sont pas liées à un compte bancaire et peuvent être utilisées comme une carte de crédit ou de débit. L’exemple le plus courant est celui des cartes-cadeaux prépayées.
| Cartes de débit | Ces cartes sont utilisées pour effectuer des paiements à partir d’un compte lié. |
| Cartes de crédit | Les cartes de crédit sont utilisées pour emprunter de l’argent et effectuer des paiements. |
| Cartes Forex | Elles peuvent conserver des devises étrangères lors de voyages internationaux. |
| Cartes prépayées | Les cartes prépayées sont utilisées pour charger de l’argent à l’avance afin d’effectuer des transactions. |
Chaque type de carte remplit une fonction spécifique et offre différents avantages au titulaire de carte.
Ready backend, APIs, and integrations
Le rôle de l’émetteur de cartes : où les émetteurs de cartes interviennent-ils dans le cycle de paiement ?
Les émetteurs de cartes jouent un rôle crucial dans le cycle de paiement, car ils sont responsables de l’émission de cartes de crédit et de débit aux clients et de la gestion des comptes associés. Voici quelques-unes des principales fonctions des émetteurs de cartes dans le cycle de paiement :
- Demande et approbation de carte : les émetteurs de cartes évaluent la solvabilité des clients, leurs revenus et d’autres facteurs afin de déterminer s’il convient d’approuver leur demande de carte de crédit ou de débit.
- Activation de la carte : une fois qu’un client est approuvé pour une carte, l’émetteur de cartes envoie la carte physique au client. Le client doit ensuite activer la carte avant de l’utiliser.
- Utilisation de la carte : les clients peuvent utiliser leurs cartes pour effectuer des achats ou retirer de l’argent aux DAB. L’émetteur de cartes est responsable du traitement de ces transactions et du débit des montants appropriés sur le compte du client.
- Gestion du compte : les émetteurs de cartes surveillent les comptes clients pour détecter toute activité frauduleuse, fixent des limites de crédit et calculent les intérêts et les frais sur les soldes impayés.
- Traitement des paiements : lorsqu’un client effectue un achat, le paiement est traité via un réseau de paiement par carte, qui relie l’émetteur de cartes, le commerçant et la banque du client. L’émetteur de cartes approuve ou refuse la transaction en fonction des fonds disponibles et d’autres facteurs.
Les émetteurs de cartes sont des acteurs essentiels du cycle de paiement, car ils émettent des cartes de crédit et de débit, gèrent les comptes clients et traitent les paiements. Leur rôle est essentiel pour garantir que les transactions soient traitées de manière sûre et efficace.
Veuillez noter : SDK.finance n’est pas un émetteur de cartes. Il s’agit d’une solution technologique qui vous permet d’émettre et de gérer des cartes de paiement si vous disposez déjà d’une licence d’émetteur de cartes. Par exemple, notre vidéo de démonstration montre comment fonctionne l’émission de cartes de débit à l’aide de la plateforme SDK.finance.
Conclusion
Avec l’essor des transactions numériques, le rôle de l’émission de cartes dans le secteur des paiements devient de plus en plus important. Les cartes de crédit et de débit ont révolutionné la manière dont les clients effectuent des achats ou accèdent à de l’argent, tout en générant des revenus pour les émetteurs grâce aux frais et aux intérêts.
Cependant, lancer un programme de paiement par carte peut s’avérer difficile en raison du processus complexe d’émission de cartes qui exige le respect des réglementations et l’accès aux systèmes de cartes. C’est là qu’interviennent les émetteurs de cartes numériques, en simplifiant le processus et en fournissant une solution rentable pour


