


¿Sabías que se espera que el mercado global de tarjetas alcance los 65.000 millones de dólares para 2025? La emisión de tarjetas se ha convertido en un componente crítico de la industria financiera, ya que permite a los clientes realizar compras o retirar efectivo de forma cómoda, al tiempo que genera ingresos para los emisores mediante cargos por intereses y comisiones.
El mundo de la transferencia de dinero ha cambiado drásticamente en los últimos años, y uno de los principales motores de este cambio es la aparición de la emisión de tarjetas. En este artículo, exploramos qué es el proceso de emisión de tarjetas, cómo funciona y cuáles son sus beneficios para las empresas FinTech.
¿Qué es la emisión de tarjetas?
Los emisores de tarjetas, también llamados bancos emisores, son instituciones financieras responsables de proporcionar tarjetas de crédito y débito a los titulares de tarjetas. Estos emisores trabajan en nombre de grandes compañías de tarjetas de crédito como American Express, Discover, Visa y Mastercard. Aunque algunas redes de tarjetas de crédito proporcionan tarjetas directamente a los titulares de tarjetas, los bancos emisores suelen actuar como intermediarios, gestionando las cuentas de los titulares de tarjetas y emitiendo tarjetas a los respectivos titulares de las cuentas.
La emisión de tarjetas requiere acceso directo a esquemas de tarjetas como Mastercard o UnionPay. Unirse a un esquema de tarjetas puede ser un proceso largo y costoso para las empresas y las fintech, ya que requiere cumplimiento normativo e informes, así como un conocimiento profundo de los procesos relevantes de una industria de pagos en constante cambio. Esto suele requerir una inversión significativa de tiempo, recursos y experiencia para navegar con éxito por los procesos y las regulaciones pertinentes. Para las empresas que buscan implementar programas de pago con tarjeta, a menudo esto es más de lo que esperaban.
¿Cómo funcionan los emisores de tarjetas?
En términos simples, la emisión de tarjetas se refiere al proceso mediante el cual una institución financiera proporciona tarjetas de crédito o débito a sus clientes.
Luego, estas tarjetas pueden utilizarse para hacer compras o acceder a fondos en un cajero automático. Aunque parece un proceso sencillo, intervienen muchos sistemas y regulaciones complejos que lo hacen posible.
En el centro de la emisión de tarjetas está la red de tarjetas virtuales.
Una red de tarjetas es un sistema que permite que distintos bancos e instituciones financieras se comuniquen entre sí al facilitar transacciones.
Cuando un cliente realiza una compra con su tarjeta de crédito o débito, los datos de la transacción se envían a la red de tarjetas, que luego dirige la solicitud al banco o institución financiera correspondiente. Este proceso solo tarda unos pocos segundos, por lo que la transacción puede procesarse de forma rápida y segura.
Ciclo de vida de una transacción con tarjeta
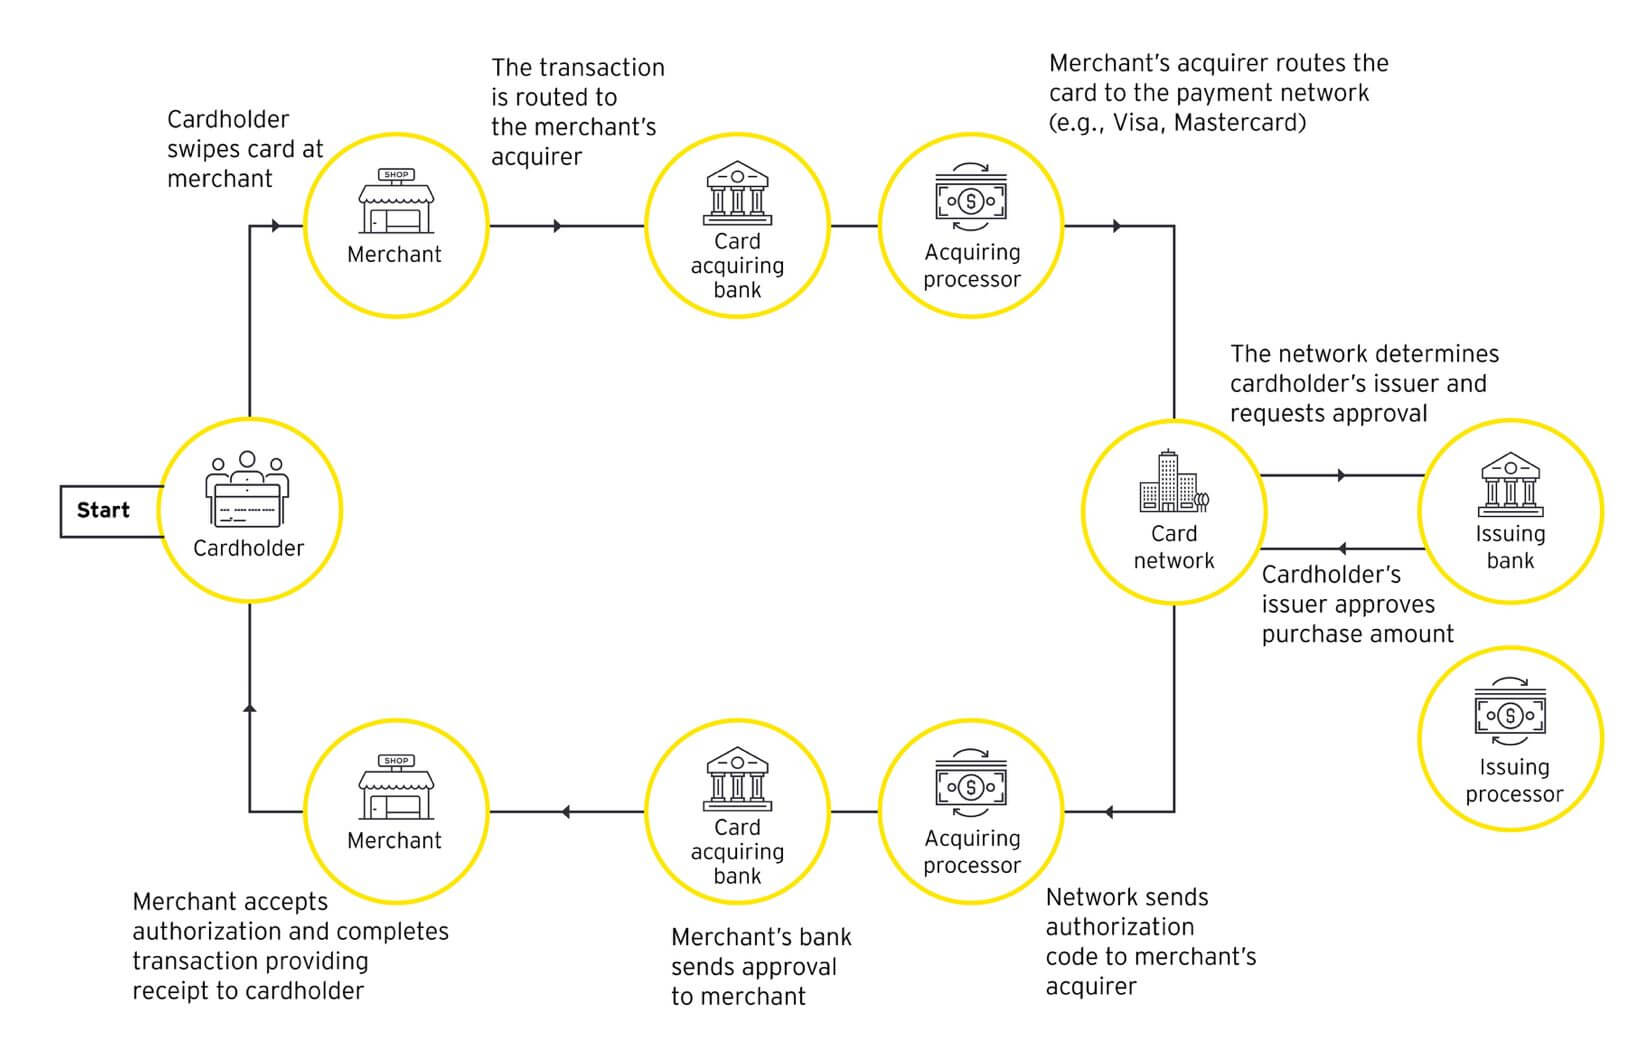
Fuente: EY
La función del emisor de la tarjeta es proporcionar al cliente la tarjeta física, junto con la información de la cuenta asociada y el acceso a la red de tarjetas.
Cuando un cliente solicita una tarjeta de crédito o débito, el emisor de la tarjeta normalmente realiza una comprobación de crédito para determinar la solvencia del cliente. Si la solicitud es aprobada, el emisor envía al cliente una tarjeta física junto con instrucciones sobre cómo activarla. Una vez activada, el cliente puede usar la tarjeta para compras o para retirar efectivo en un cajero automático.
El emisor de la tarjeta no solo proporciona la tarjeta física, sino que también gestiona la cuenta del cliente y se ocupa de cualquier problema que pueda surgir, como fraude o transacciones disputadas. Es responsable de garantizar que la tarjeta sea segura y de que la información personal y financiera del cliente esté protegida. Explora los pasos clave sobre cómo lanzar un programa de tarjetas y descubre una solución para acelerar este proceso.
Speed up your payment solution launch
Emisores de tarjetas frente a esquemas de tarjetas
Los emisores de tarjetas y los esquemas de tarjetas (a menudo denominados redes de tarjetas) son actores importantes en la industria de las tarjetas de crédito y débito, pero tienen funciones diferentes.
Mientras que los emisores de tarjetas de crédito son responsables de establecer y mantener las cuentas asociadas a las tarjetas, los esquemas de tarjetas son redes de pago que conectan a los emisores de tarjetas y a los comercios y garantizan el procesamiento de transacciones entre distintos bancos y comercios y la transferencia segura y eficiente de fondos. Ejemplos de esquemas de tarjetas incluyen Visa, Mastercard y American Express.
Los esquemas de tarjetas (o redes de tarjetas) especifican un conjunto de normas y políticas que rigen el uso de sus redes, incluidos los estándares de seguridad de las tarjetas, el procesamiento de datos y la resolución de disputas.
Los emisores de tarjetas de crédito también cobran comisiones e intereses sobre los saldos pendientes y pueden obtener ingresos por la venta de datos de transacciones a terceros.
La diferencia entre emisores de tarjetas y redes de tarjetas
| Característica | Emisores de tarjetas | Redes de tarjetas |
| Definición | Instituciones financieras que emiten tarjetas de crédito/débito a los consumidores | Redes que procesan transacciones con tarjeta entre comercios, emisores de tarjetas y bancos |
| Ejemplos | Chase, Citi, Amex | Visa, Mastercard, American Express |
| Función principal | Determinar la solvencia de los consumidores y emitir tarjetas | Facilitar y procesar transacciones entre comercios y emisores de tarjetas |
| Fuente de ingresos | Cargos por intereses, comisiones por pagos atrasados y transferencias de saldo | Comisiones por transacción cobradas a comercios y emisores de tarjetas |
| Características de la tarjeta | Varían según el emisor, incluidos programas de recompensas, tasas de interés y límites de crédito | Uniformes en todos los emisores dentro de una red |
| Aceptación | Tarjetas aceptadas solo por comercios que tienen acuerdos con el emisor | Tarjetas aceptadas dondequiera que se acepte la red |
Para aclarar la diferencia entre los emisores de tarjetas y los esquemas de tarjetas, mira el vídeo a continuación.
¿Qué es un esquema de tarjetas?
En resumen, los emisores de tarjetas emiten tarjetas de crédito y débito a los clientes y gestionan las cuentas asociadas, mientras que los esquemas de tarjetas proporcionan las redes y la infraestructura necesarias para procesar transacciones entre titulares de tarjetas y comercios.
¿Cuál es la diferencia entre los emisores de tarjetas y los emisores de tarjetas digitales?
Es un proceso crítico en la industria financiera, que permite a los clientes hacer compras o retirar efectivo cómodamente al tiempo que genera ingresos para el emisor mediante cargos por intereses y comisiones. El emisor de la tarjeta es responsable de crear y mantener la cuenta asociada a la tarjeta, lo que incluye supervisar el saldo de la cuenta, procesar transacciones y enviar extractos al cliente.
En los últimos años, la emisión de tarjetas digitales ha surgido como una alternativa popular a la emisión de tarjetas tradicional. Los emisores de tarjetas digitales son empresas de tecnología financiera que ofrecen tarjetas virtuales de crédito o débito que pueden usarse para compras en línea o pagos móviles. Los emisores de tarjetas digitales suelen ofrecer un proceso de solicitud más rápido y cómodo que los emisores tradicionales, así como funciones de seguridad más avanzadas y comisiones más bajas.
Tipos de tarjetas utilizadas en el sistema bancario
Hay varios tipos de tarjetas que se utilizan en el sistema bancario: tarjetas de crédito, tarjetas de débito, tarjetas prepago y tarjetas forex. Cada tipo de tarjeta tiene sus propias características y beneficios únicos, lo que la hace adecuada para diferentes necesidades y situaciones financieras.
Tarjetas de débito
Estas tarjetas permiten a los usuarios retirar efectivo o realizar compras utilizando los fondos disponibles en sus cuentas bancarias. Las tarjetas de débito están vinculadas a la cuenta corriente o de ahorros del titular de la tarjeta, y el dinero se deduce inmediatamente de la cuenta cuando se realiza una transacción.
Explora el poder de la emisión de tarjetas en la economía colaborativa con nuestro artículo.
Tarjetas de crédito
Las tarjetas de crédito se utilizan para pedir dinero prestado al banco emisor hasta un determinado límite de crédito. El emisor de la tarjeta establece un límite de crédito para el titular de la tarjeta, que representa la cantidad máxima de crédito que puede pedirse prestada en un momento dado. El titular de la tarjeta puede usar la tarjeta para realizar compras hasta el límite de crédito y debe realizar pagos al emisor para devolver el importe prestado, más los intereses y comisiones aplicables.
Tarjetas forex
Las tarjetas forex se utilizan para mantener divisas extranjeras durante viajes internacionales. Estas tarjetas suelen ser emitidas por bancos o empresas autorizadas de cambio de divisas. Las tarjetas forex tienen dos variantes principales: tarjetas de una sola divisa y tarjetas multidivisa para retirar dinero en el extranjero.
Tarjetas prepago
Estas tarjetas son similares a las tarjetas de débito, pero el titular debe cargar fondos en la tarjeta antes de usarla. No están vinculadas a una cuenta bancaria y pueden usarse como una tarjeta de crédito o débito. El ejemplo más común son las tarjetas regalo prepago.
| Tarjetas de débito | Estas tarjetas se utilizan para realizar pagos desde una cuenta vinculada. |
| Tarjetas de crédito | Las tarjetas de crédito se utilizan para pedir dinero prestado y realizar pagos. |
| Tarjetas forex | Pueden mantener divisas extranjeras durante viajes internacionales. |
| Tarjetas prepago | Las tarjetas prepago se utilizan para cargar dinero por adelantado para realizar transacciones. |
Cada tipo de tarjeta tiene un propósito específico y ofrece diferentes beneficios al titular de la tarjeta.
Ready backend, APIs, and integrations
El papel de un emisor de tarjetas: ¿dónde encajan los emisores de tarjetas en el ciclo de vida del pago?
Los emisores de tarjetas desempeñan un papel crucial en el ciclo de vida del pago, ya que son responsables de emitir tarjetas de crédito y débito a los clientes y gestionar las cuentas asociadas. Estas son algunas de las funciones clave de los emisores de tarjetas en el ciclo de vida del pago:
- Solicitud y aprobación de la tarjeta: los emisores de tarjetas evalúan la solvencia de los clientes, sus ingresos y otros factores para determinar si aprueban su solicitud de una tarjeta de crédito o débito.
- Activación de la tarjeta: una vez que se aprueba una tarjeta para un cliente, el emisor le envía la tarjeta física. Luego, el cliente debe activar la tarjeta antes de usarla.
- Uso de la tarjeta: los clientes pueden usar sus tarjetas para hacer compras o retirar efectivo en cajeros automáticos. El emisor de la tarjeta es responsable de procesar estas transacciones y deducir los importes correspondientes de la cuenta del cliente.
- Gestión de la cuenta: los emisores de tarjetas supervisan las cuentas de los clientes para detectar actividad fraudulenta, establecen límites de crédito y calculan intereses y comisiones sobre los saldos pendientes.
- Procesamiento de pagos: cuando un cliente realiza una compra, el pago se procesa a través de una red de pago con tarjeta, que conecta al emisor de la tarjeta, al comercio y al banco del cliente. El emisor de la tarjeta aprueba o rechaza la transacción en función de los fondos disponibles y otros factores.
Los emisores de tarjetas son actores esenciales en el ciclo de vida del pago, ya que emiten tarjetas de crédito y débito, gestionan las cuentas de los clientes y procesan los pagos. Su función es fundamental para garantizar que las transacciones se procesen de forma segura y eficiente.
Ten en cuenta: SDK.finance no es un emisor de tarjetas. Es una solución tecnológica que te permite emitir y gestionar tarjetas de pago si ya tienes una licencia de emisor de tarjetas. Por ejemplo, nuestro vídeo de demostración muestra cómo funciona la emisión de tarjetas de débito utilizando la plataforma SDK.finance.
Conclusión
Con el auge de las transacciones digitales, el papel de la emisión de tarjetas en la industria de los pagos es cada vez más importante. Las tarjetas de crédito y débito han revolucionado la forma en que los clientes hacen compras o acceden al efectivo, al tiempo que generan ingresos para los emisores mediante comisiones y cargos por intereses.
Sin embargo, lanzar un programa de pagos con tarjeta puede ser un desafío debido al complejo proceso de emisión de tarjetas, que requiere el cumplimiento de las regulaciones y acceso a esquemas de tarjetas. Aquí es donde entran en juego los emisores de tarjetas digitales, que simplifican el proceso y ofrecen una solución rentable para


