


Você sabia que o mercado global de cartões deve atingir US$ 65 bilhões até 2025? A emissão de cartões tornou-se um componente crítico do setor financeiro, permitindo que os clientes façam compras ou saquem dinheiro com praticidade, ao mesmo tempo em que gera receita para os emissores por meio de encargos de juros e tarifas.
O mundo das transferências de dinheiro mudou drasticamente nos últimos anos, e um dos principais impulsionadores dessa mudança é o surgimento da emissão de cartões. Neste artigo, exploramos o que é o processo de emissão de cartões, como ele funciona e os benefícios para as empresas de FinTech.
O que é emissão de cartões?
Os emissores de cartões, também chamados de bancos emissores, são instituições financeiras responsáveis por fornecer cartões de crédito e débito aos titulares dos cartões. Esses emissores atuam em nome de grandes empresas de cartão de crédito, como American Express, Discover, Visa e Mastercard. Embora algumas redes de cartão forneçam cartões diretamente aos titulares, os bancos emissores normalmente atuam como intermediários, gerenciando as contas dos titulares e emitindo cartões aos respectivos titulares.
A emissão de cartões requer acesso direto a bandeiras de cartão como Mastercard ou UnionPay. Entrar em uma bandeira de cartão pode ser um processo demorado e caro para empresas e fintechs, exigindo conformidade regulatória e relatórios, bem como um conhecimento profundo dos processos relevantes de um setor de pagamentos em constante mudança. Muitas vezes, isso exige um investimento significativo de tempo, recursos e conhecimento para navegar com sucesso pelos processos e regulamentos relevantes. Para empresas que buscam implementar programas de pagamentos com cartão, isso costuma ser mais do que esperavam.
Como funcionam os emissores de cartões?
Em termos simples, a emissão de cartões refere-se ao processo pelo qual uma instituição financeira fornece cartões de crédito ou débito aos seus clientes.
Esses cartões podem então ser usados para fazer compras ou acessar fundos em um caixa eletrônico. Embora isso pareça um processo simples, há muitos sistemas e regulamentos complexos envolvidos que tornam tudo isso possível.
No centro da emissão de cartões está a rede de cartões virtuais.
Uma rede de cartões é um sistema que permite que diferentes bancos e instituições financeiras se comuniquem entre si para facilitar transações.
Quando um cliente faz uma compra com seu cartão de crédito ou débito, os dados da transação são enviados para a rede de cartões, que então encaminha a solicitação para o banco ou instituição financeira apropriada. Esse processo leva apenas alguns segundos, de modo que a transação pode ser processada de forma rápida e segura.
Ciclo de vida da transação com cartão
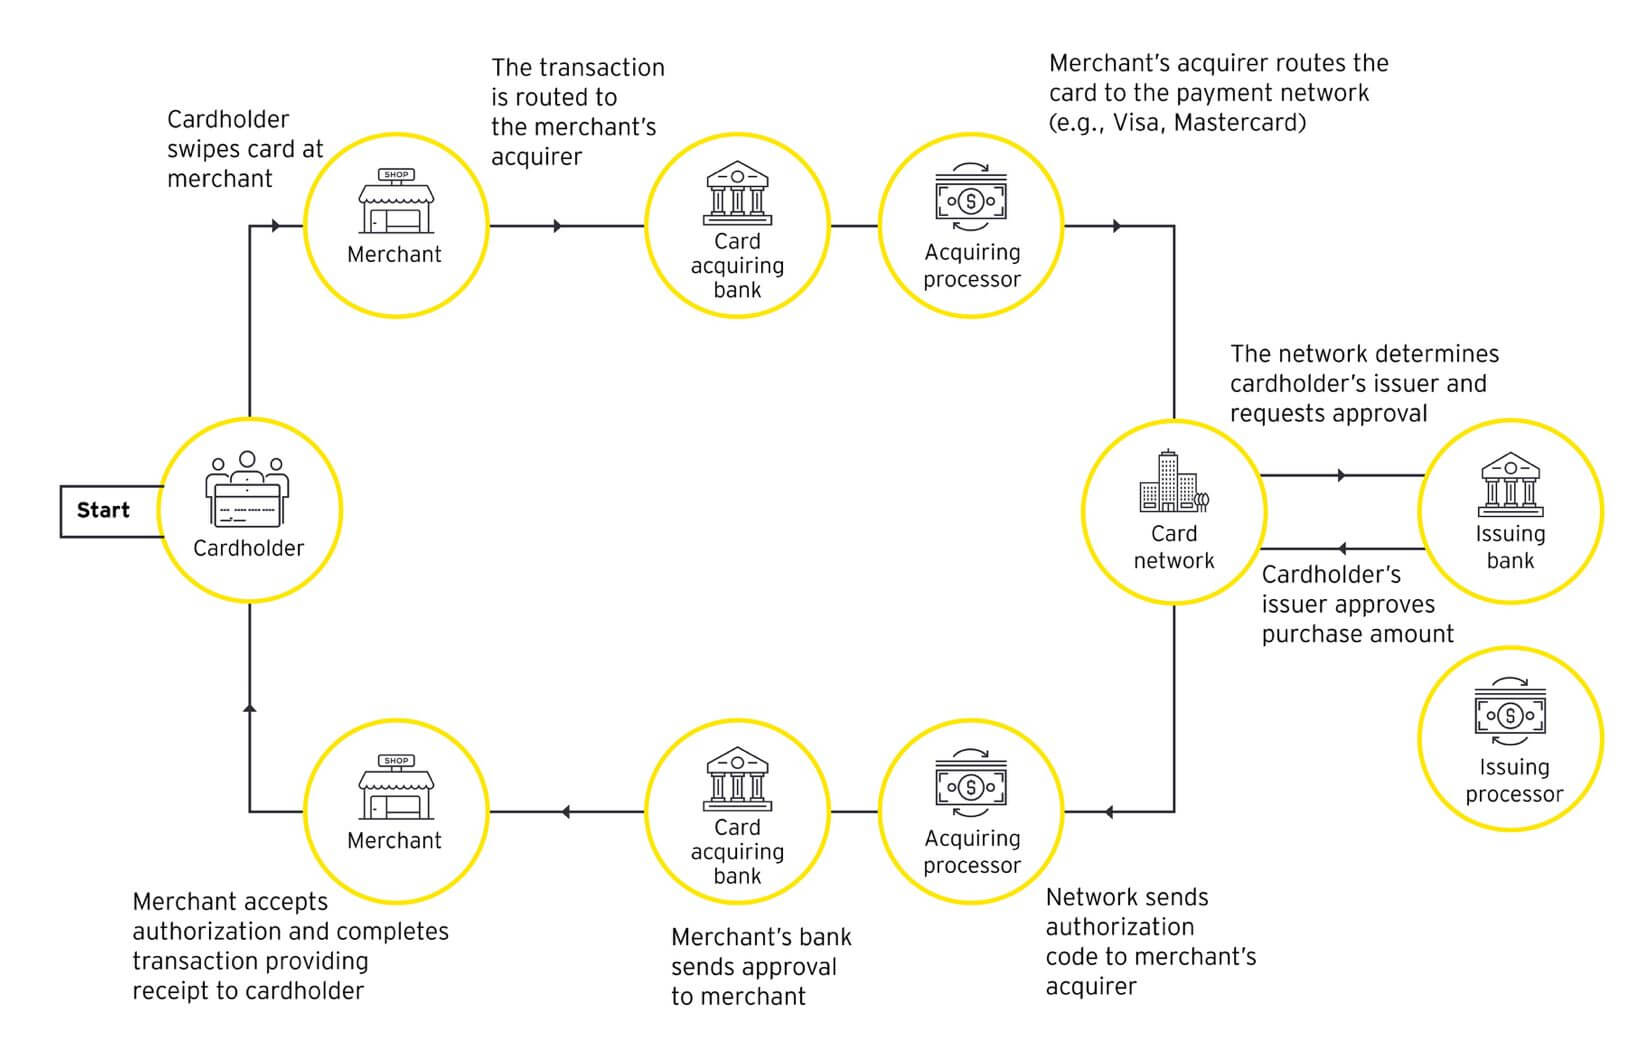
Fonte: EY
A função do emissor do cartão é fornecer ao cliente o cartão físico, juntamente com as informações da conta associada e o acesso à rede de cartões.
Quando um cliente solicita um cartão de crédito ou débito, o emissor do cartão normalmente realiza uma análise de crédito para determinar a capacidade de pagamento do cliente. Se a solicitação for aprovada, o emissor envia ao cliente um cartão físico junto com instruções sobre como ativá-lo. Depois de ativado, o cliente pode usar o cartão para compras ou para sacar dinheiro em um caixa eletrônico.
O emissor do cartão não apenas fornece o cartão físico, mas também administra a conta do cliente e lida com quaisquer problemas que possam surgir, como fraude ou transações contestadas. Ele é responsável por garantir que o cartão seja seguro e que as informações pessoais e financeiras do cliente sejam protegidas. Explore as principais etapas sobre como lançar um programa de cartões e conheça uma solução para acelerar esse processo.
Speed up your payment solution launch
Emissores de cartões vs. bandeiras de cartão
Os emissores de cartões e as bandeiras de cartão (muitas vezes chamadas de redes de cartões) são ambos participantes importantes do setor de cartões de crédito e débito, mas têm funções diferentes.
Enquanto os emissores de cartões de crédito são responsáveis por estabelecer e manter as contas associadas aos cartões, as bandeiras de cartão são redes de pagamento que conectam emissores de cartões e comerciantes e garantem o processamento das transações entre diferentes bancos e comerciantes e a transferência segura e eficiente de fundos. Exemplos de bandeiras de cartão incluem Visa, Mastercard e American Express.
As bandeiras de cartão (ou redes de cartões) especificam um conjunto de regras e políticas que regem o uso de suas redes, incluindo padrões de segurança dos cartões, processamento de dados e resolução de disputas.
Os emissores de cartões de crédito também cobram tarifas e juros sobre saldos pendentes e podem obter receita com a venda de dados de transações a terceiros.
A diferença entre emissores de cartões e redes de cartões
| Característica | Emissores de cartões | Redes de cartões |
| Definição | Instituições financeiras que emitem cartões de crédito/débito para consumidores | Redes que processam transações com cartões entre comerciantes, emissores de cartões e bancos |
| Exemplos | Chase, Citi, Amex | Visa, Mastercard, American Express |
| Função principal | Determinar a capacidade de pagamento dos consumidores e emitir cartões | Facilitar e processar transações entre comerciantes e emissores de cartões |
| Fonte de receita | Encargos de juros, tarifas por pagamentos em atraso e transferências de saldo | Tarifas de transação cobradas de comerciantes e emissores de cartões |
| Recursos do cartão | Variam de acordo com o emissor, incluindo programas de recompensas, taxas de juros e limites de crédito | Uniformes em todos os emissores dentro de uma rede |
| Aceitação | Cartões aceitos apenas por comerciantes que têm acordos com o emissor | Cartões aceitos onde quer que a rede seja aceita |
Para esclarecer a diferença entre emissores de cartões e bandeiras de cartão, assista ao vídeo abaixo.
O que é uma bandeira de cartão?
Em resumo, os emissores de cartões emitem cartões de crédito e débito para os clientes e gerenciam as contas associadas, enquanto as bandeiras de cartão fornecem as redes e a infraestrutura necessárias para processar transações entre titulares de cartão e comerciantes.
Qual é a diferença entre emissores de cartões e emissores de cartões digitais?
É um processo crítico no setor financeiro, que permite aos clientes fazer compras ou sacar dinheiro com praticidade, ao mesmo tempo em que gera receita para o emissor por meio de encargos de juros e tarifas. O emissor do cartão é responsável por criar e manter a conta associada ao cartão, o que inclui monitorar o saldo da conta, processar transações e enviar extratos ao cliente.
Nos últimos anos, a emissão de cartões digitais surgiu como uma alternativa popular à emissão tradicional de cartões. Os emissores de cartões digitais são empresas de tecnologia financeira que oferecem cartões de crédito ou débito virtuais que podem ser usados para compras online ou pagamentos móveis. Normalmente, os emissores de cartões digitais oferecem um processo de solicitação mais rápido e conveniente do que os emissores tradicionais, além de recursos de segurança mais avançados e tarifas mais baixas.
Tipos de cartões usados no sistema bancário
Há vários tipos de cartões usados no sistema bancário: cartões de crédito, cartões de débito, cartões pré-pagos e cartões forex. Cada tipo de cartão tem seus próprios recursos e benefícios exclusivos, tornando-o adequado para diferentes necessidades e situações financeiras.
Cartões de débito
Esses cartões permitem que os usuários saquem dinheiro ou façam compras usando os fundos disponíveis em suas contas bancárias. Os cartões de débito são vinculados à conta corrente ou poupança do titular do cartão, e o dinheiro é debitado imediatamente da conta quando uma transação é realizada.
Explore o poder da emissão de cartões na economia compartilhada em nosso artigo.
Cartões de crédito
Os cartões de crédito são usados para tomar dinheiro emprestado do banco emissor até um determinado limite de crédito. O emissor do cartão define um limite de crédito para o titular do cartão, que representa o valor máximo de crédito que pode ser emprestado a qualquer momento. O titular do cartão pode usar o cartão para fazer compras até o limite de crédito e deve fazer pagamentos ao emissor para quitar o valor emprestado, além de quaisquer juros e tarifas aplicáveis.
Cartões forex
Os cartões forex são usados para manter moeda estrangeira durante viagens internacionais. Esses cartões geralmente são emitidos por bancos ou empresas de câmbio autorizadas. Os cartões forex têm duas variantes principais: cartões de moeda única e multicurrency para sacar dinheiro no exterior.
Cartões pré-pagos
Esses cartões são semelhantes aos cartões de débito, mas o titular deve carregar fundos no cartão antes de usá-lo. Eles não estão vinculados a uma conta bancária e podem ser usados como um cartão de crédito ou débito. O exemplo mais comum disso são os cartões-presente pré-pagos.
| Cartões de débito | Esses cartões são usados para fazer pagamentos a partir de uma conta vinculada. |
| Cartões de crédito | Os cartões de crédito são usados para tomar dinheiro emprestado e fazer pagamentos. |
| Cartões forex | Eles podem manter moeda estrangeira durante viagens internacionais. |
| Cartões pré-pagos | Os cartões pré-pagos são usados para carregar dinheiro antecipadamente para realizar transações. |
Cada tipo de cartão serve a uma finalidade específica e oferece diferentes benefícios ao titular do cartão.
Ready backend, APIs, and integrations
O papel de um emissor de cartões: onde os emissores de cartões se encaixam no ciclo de vida dos pagamentos?
Os emissores de cartões desempenham um papel crucial no ciclo de vida dos pagamentos, pois são responsáveis por emitir cartões de crédito e débito aos clientes e gerenciar as contas associadas. Aqui estão algumas das principais funções dos emissores de cartões no ciclo de vida dos pagamentos:
- Solicitação e aprovação do cartão: os emissores de cartões avaliam a capacidade de pagamento, a renda e outros fatores dos clientes para determinar se aprovam sua solicitação de um cartão de crédito ou débito.
- Ativação do cartão: depois que um cliente é aprovado para um cartão, o emissor envia o cartão físico ao cliente. Em seguida, o cliente deve ativar o cartão antes de usá-lo.
- Uso do cartão: os clientes podem usar seus cartões para fazer compras ou sacar dinheiro em caixas eletrônicos. O emissor do cartão é responsável por processar essas transações e debitar os valores apropriados da conta do cliente.
- Gerenciamento da conta: os emissores de cartões monitoram as contas dos clientes em busca de atividades fraudulentas, definem limites de crédito e calculam juros e tarifas sobre saldos pendentes.
- Processamento de pagamentos: quando um cliente faz uma compra, o pagamento é processado por meio de uma rede de pagamento com cartão, que conecta o emissor do cartão, o comerciante e o banco do cliente. O emissor do cartão aprova ou recusa a transação com base nos fundos disponíveis e em outros fatores.
Os emissores de cartões são participantes essenciais no ciclo de vida dos pagamentos, pois emitem cartões de crédito e débito, gerenciam contas de clientes e processam pagamentos. Sua função é fundamental para garantir que as transações sejam processadas de forma segura e eficiente.
Observe: a SDK.finance não é um emissor de cartões. É uma solução tecnológica que permite emitir e gerenciar cartões de pagamento se você já tiver uma licença de emissor de cartões. Por exemplo, nosso vídeo de demonstração mostra como funciona a emissão de cartões de débito usando a plataforma SDK.finance.
Para encerrar
Com o aumento das transações digitais, o papel da emissão de cartões no setor de pagamentos está se tornando cada vez mais importante. Os cartões de crédito e débito revolucionaram a forma como os clientes fazem compras ou acessam dinheiro, ao mesmo tempo em que geram receita para os emissores por meio de tarifas e encargos de juros.
No entanto, lançar um programa de pagamentos com cartão pode ser desafiador devido ao processo complexo de emissão de cartões, que exige conformidade com regulamentos e acesso às bandeiras de cartão. É aí que entram os emissores de cartões digitais, simplificando o processo e fornecendo uma solução econômica para


