


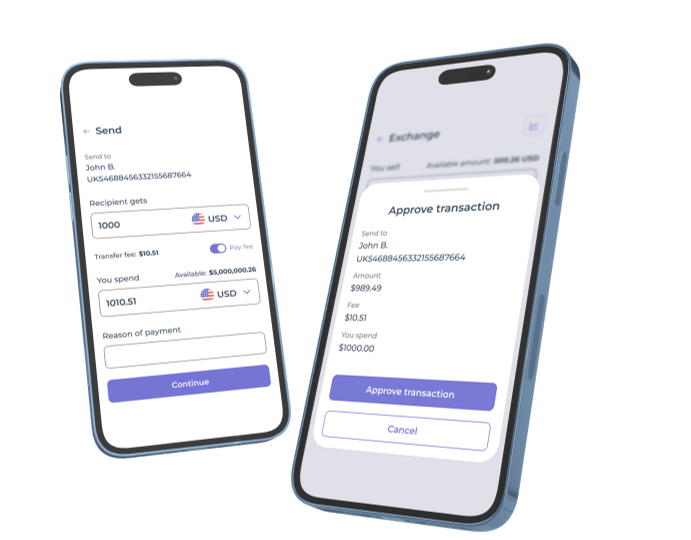

O mobile banking passou de conveniência a expectativa. Quase 4 em cada 10 usuários agora dependem de um aplicativo bancário como sua principal forma de administrar dinheiro, e até 2026 a base global de usuários de internet banking deve ultrapassar 4,2 bilhões. Pagamentos em tempo real, login biométrico, insights impulsionados por IA e finanças incorporadas – recursos que pareciam futuristas há três anos agora são essenciais.
Construir um aplicativo competitivo de mobile banking em 2026 significa criar um sistema operacional financeiro para a vida cotidiana de alguém – rápido, seguro, personalizado e pronto para escalar. O desafio é que fazer isso do zero é caro e lento, com investimento de engenharia significativo necessário antes que um único usuário veja o produto.
Neste guia, cobrimos os recursos indispensáveis, as decisões de arquitetura, o processo de desenvolvimento, as armadilhas comuns e as expectativas realistas de custo para o desenvolvimento de aplicativos de mobile banking. Também mostramos como a solução de desenvolvimento de mobile banking da SDK.finance ajuda bancos, neobancos e empresas de fintech a chegar ao mercado mais rápido.
Launch with pre-built backend, APIs, mobile interfaces, and back-office tools.
Explore solutionO que é um aplicativo de mobile banking?
Um aplicativo de mobile banking é um app digital seguro que permite aos clientes acessar e gerenciar serviços bancários a partir de um smartphone ou tablet. Ele se conecta à infraestrutura financeira central de um banco ou fintech e dá aos clientes a capacidade de verificar saldos, movimentar dinheiro, pagar contas, gerenciar cartões e interagir com serviços financeiros sem visitar uma agência ou usar um desktop.
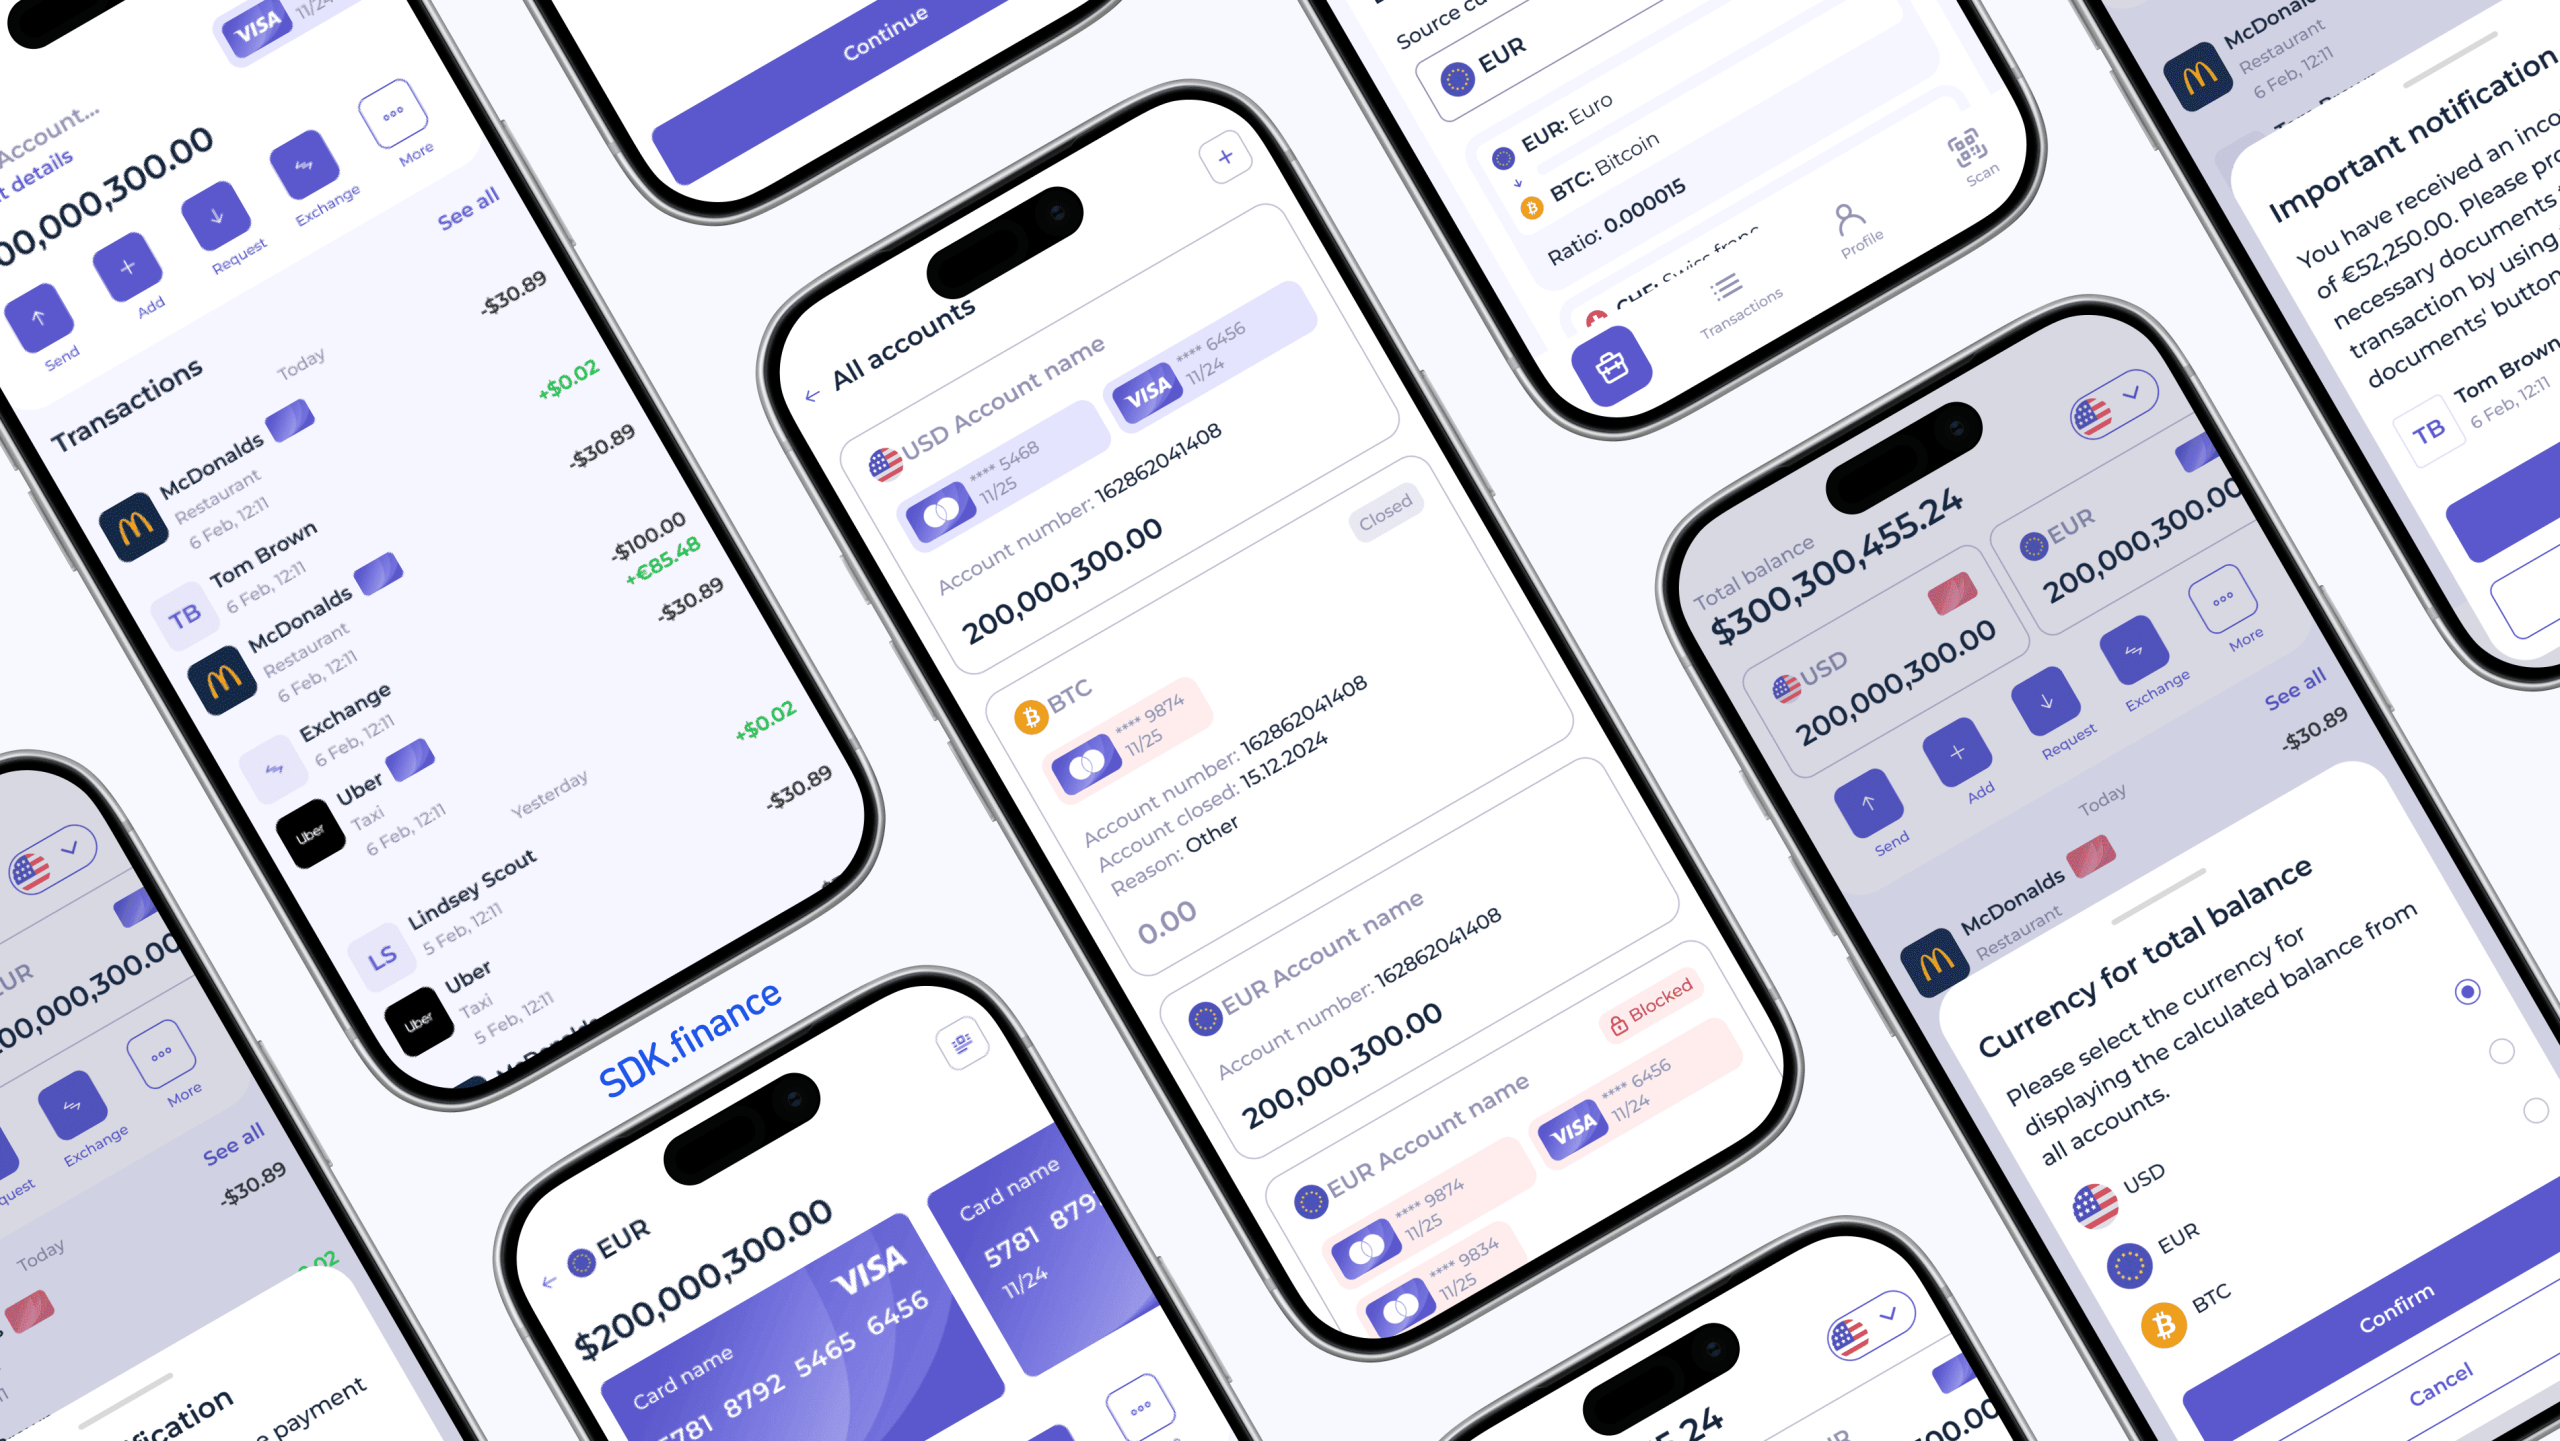
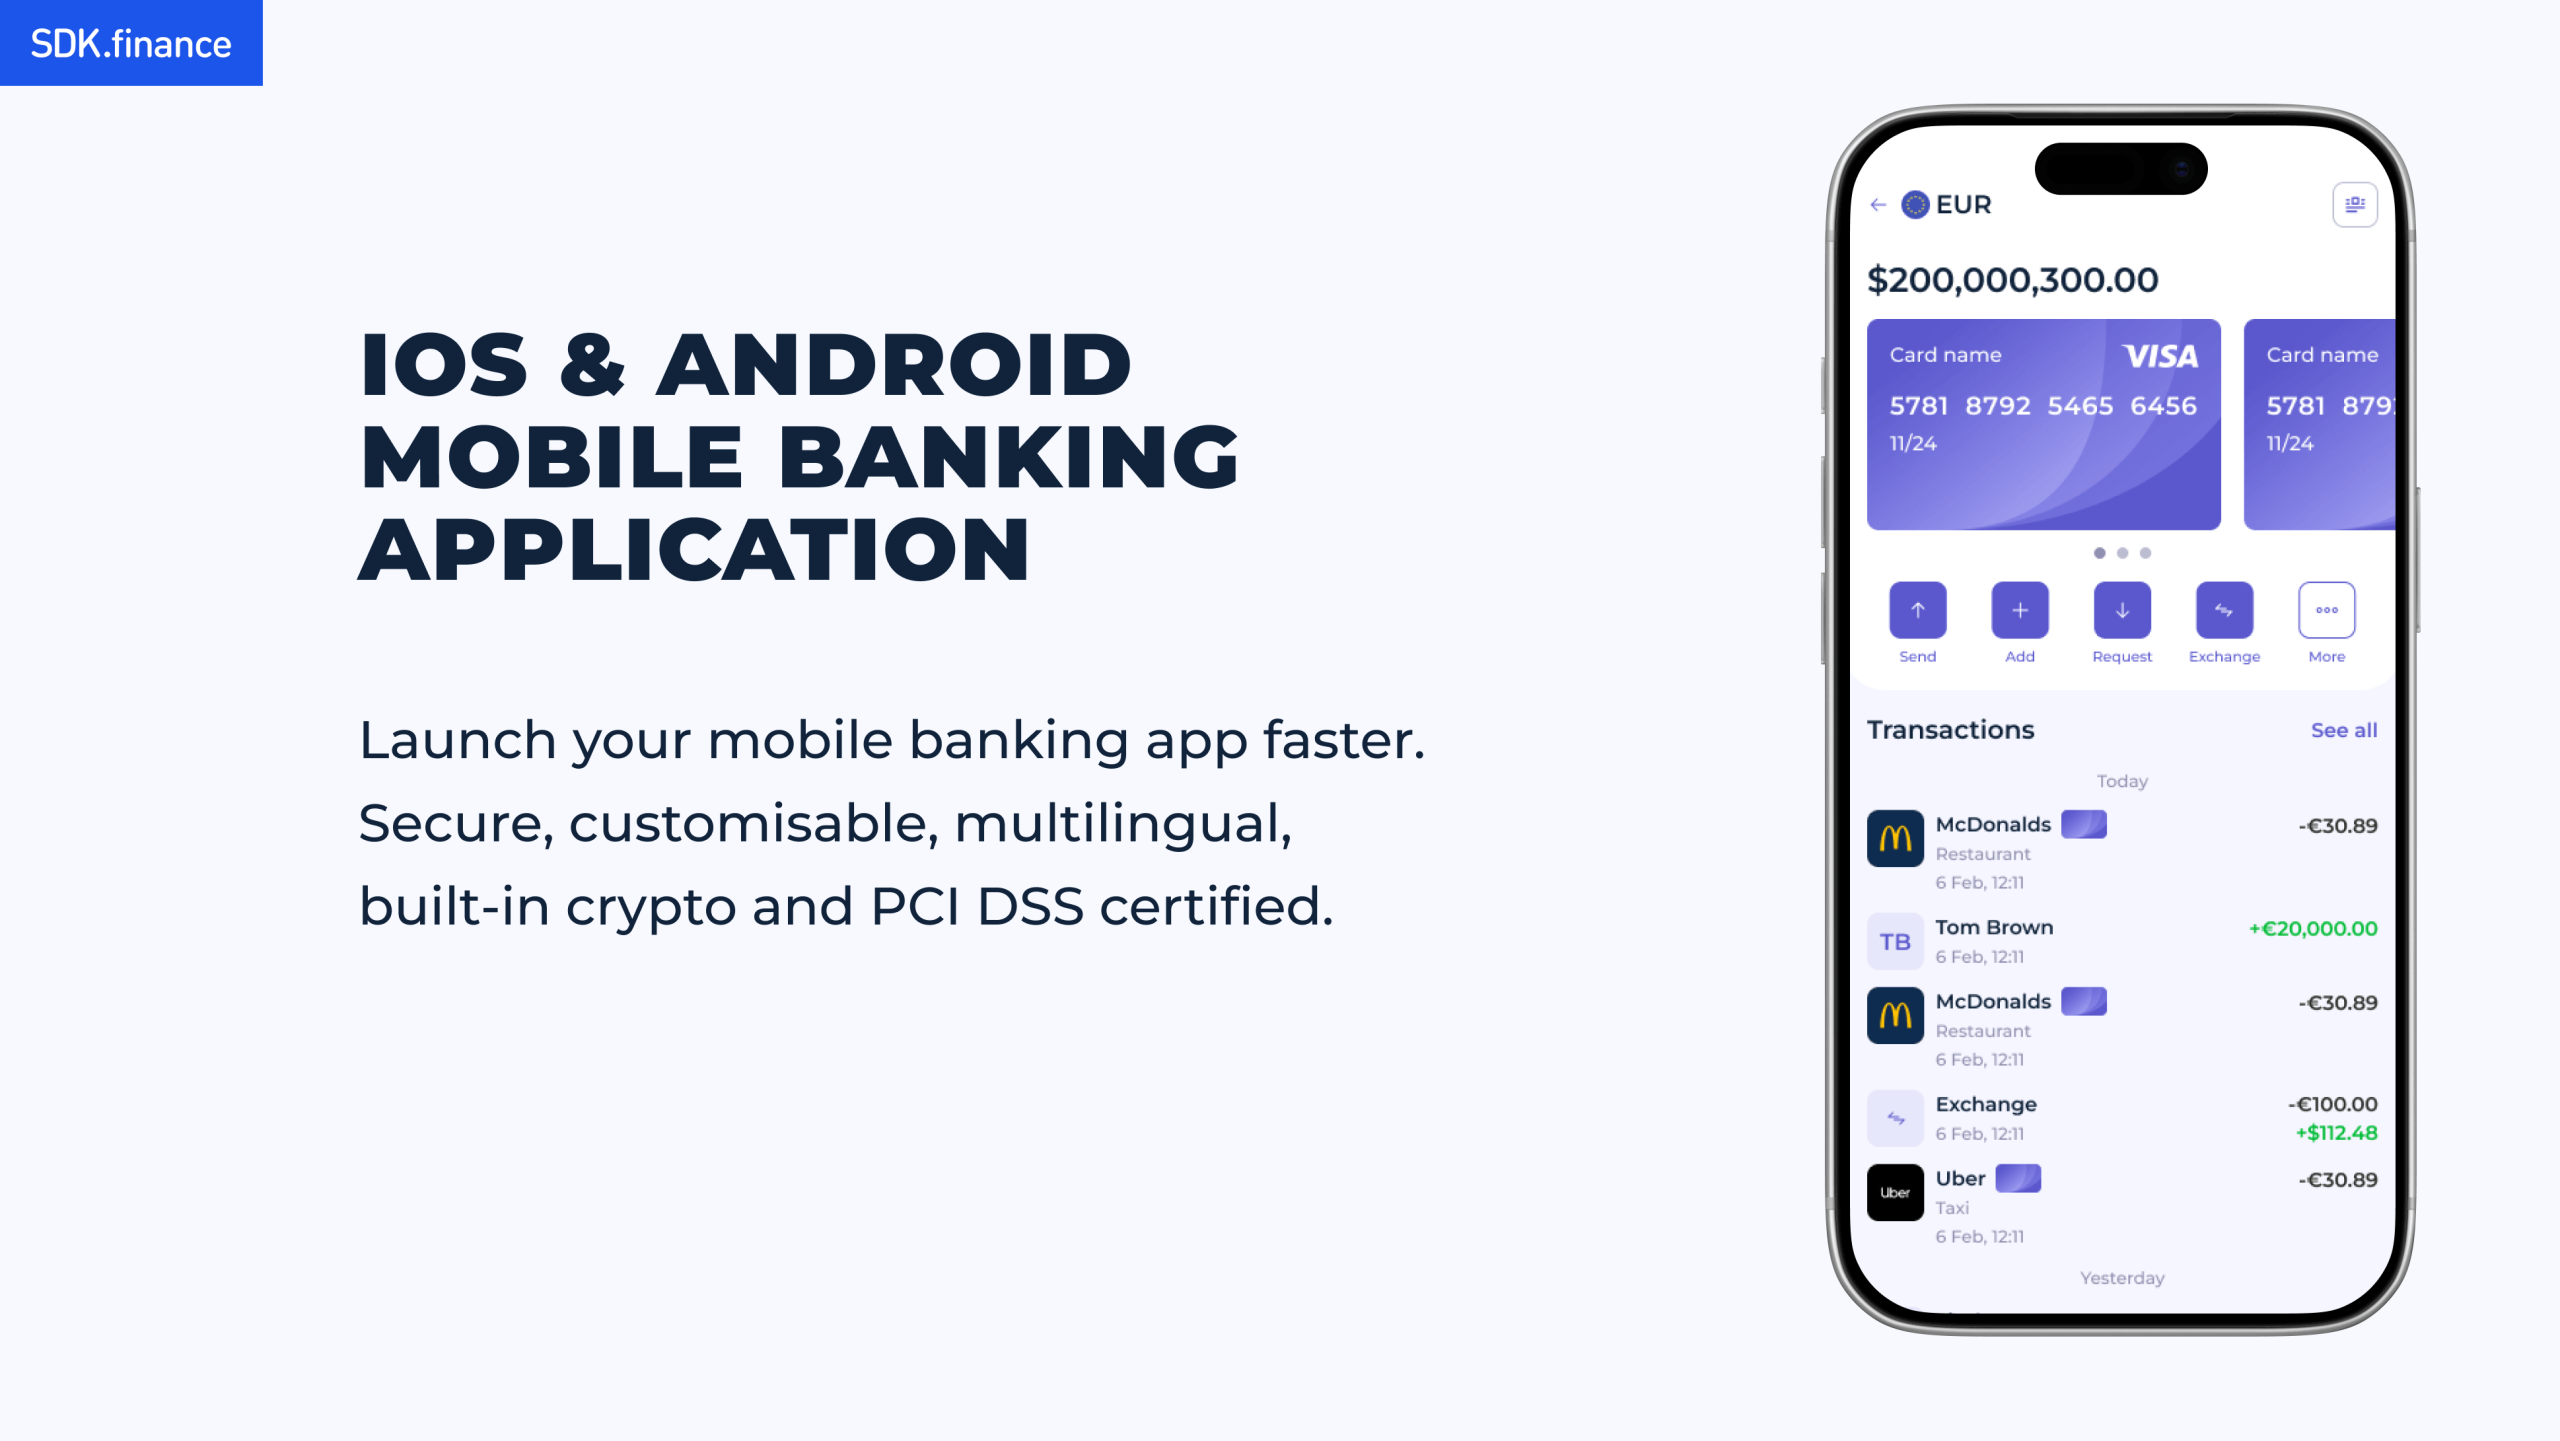
Interfaces de aplicativo de mobile banking desenvolvidas pela SDK.finance
Tipos de aplicativos de mobile banking que você pode construir
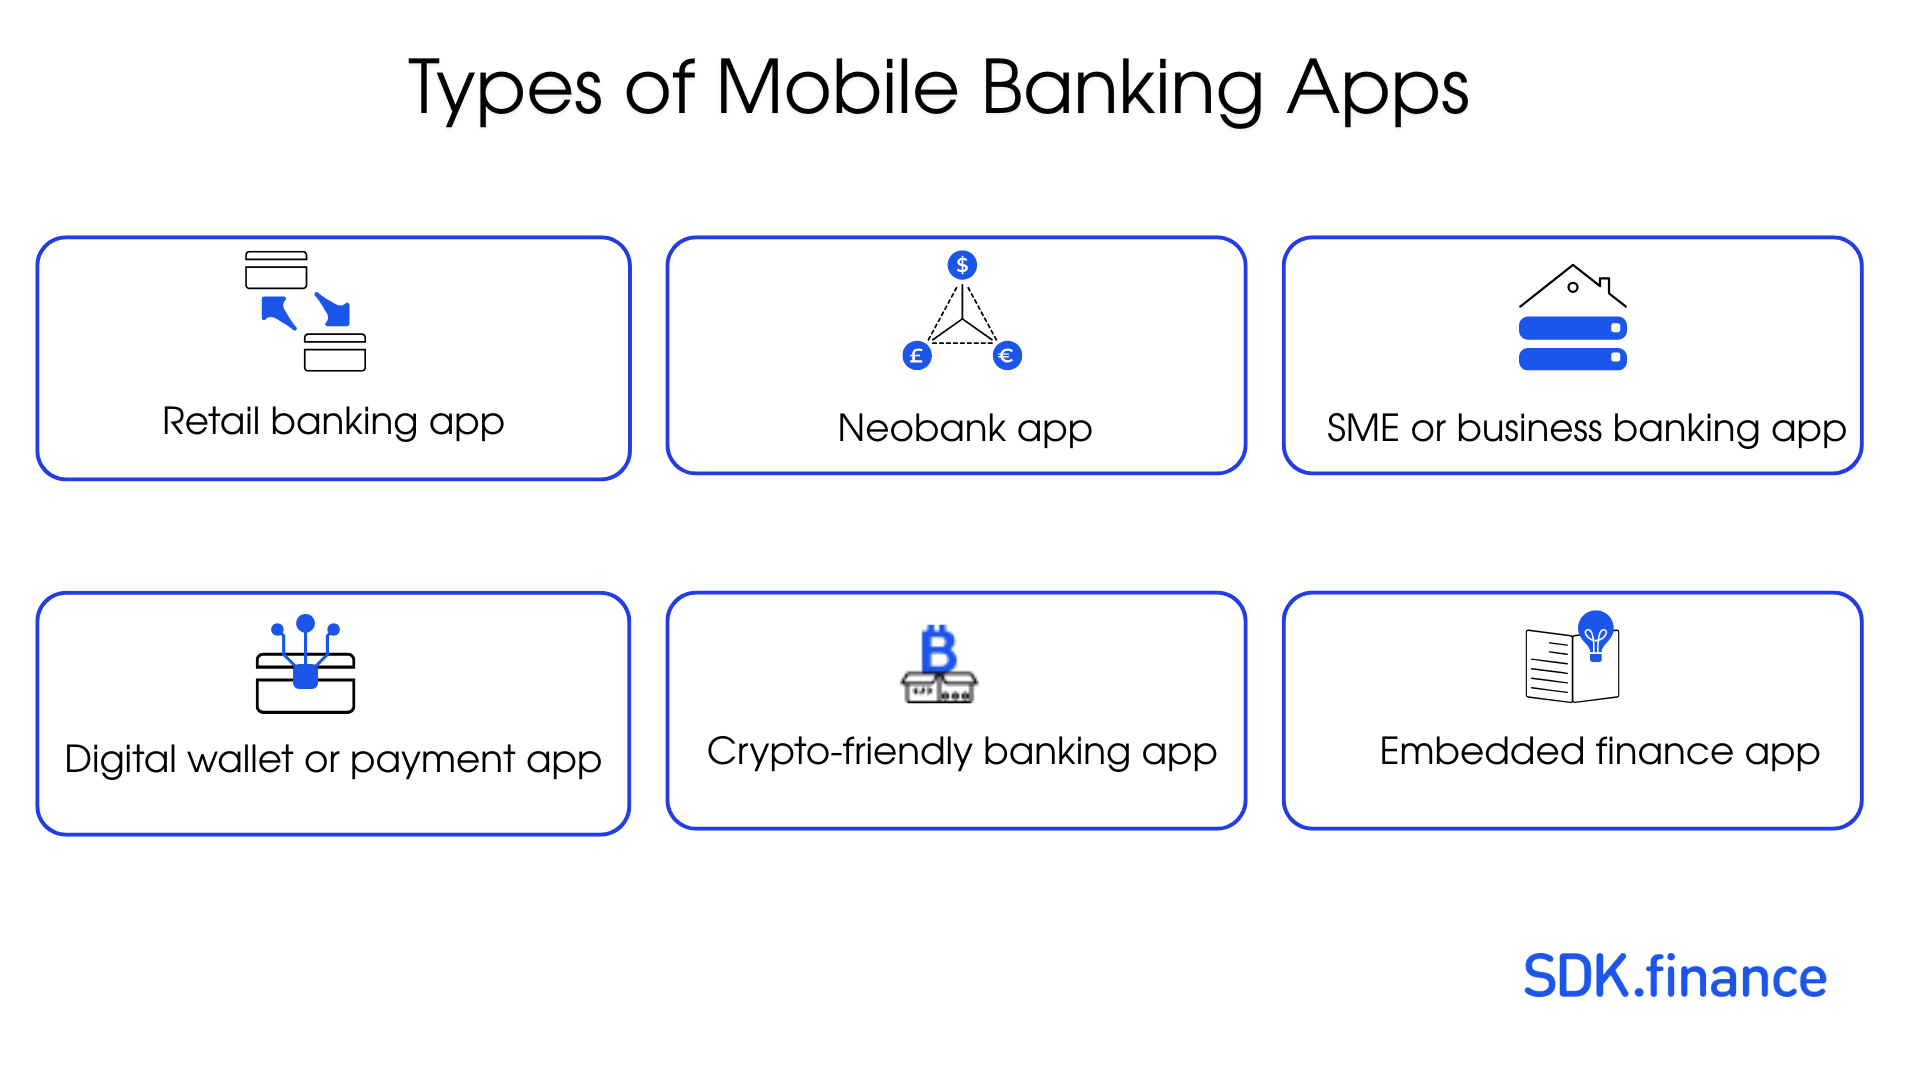
O desenvolvimento de aplicativos de mobile banking pode assumir diferentes formas, dependendo do público-alvo, do modelo de licença e do escopo do produto. Os tipos mais comuns incluem:
- Aplicativo de banco de varejo: para clientes individuais que precisam de acesso à conta, transferências, gerenciamento de cartões, pagamento de contas e notificações.
- Aplicativo de neobanco: um produto bancário sem agências e mobile-first, com onboarding rápido, contas, cartões, pagamentos, ferramentas de orçamento e recursos de FX.
- Aplicativo de banco para PMEs ou empresas: para empresas e comerciantes que precisam de contas empresariais, funções, aprovações, faturamento, folha de pagamento e relatórios.
- Carteira digital ou app de pagamento: focado em valor armazenado, transferências P2P, pagamentos a comerciantes, cartões, tarifas, limites e processamento de transações.
- Aplicativo bancário compatível com cripto: combina contas em moeda fiduciária com saldos vinculados a cripto, fluxos de fiat para cripto, carteiras de ativos digitais e gastos vinculados ao cartão.
- Aplicativo de finanças incorporadas: adiciona contas, carteiras, payouts, cartões, empréstimos ou seguros dentro de um produto não financeiro existente.
- Aplicativo white label de mobile banking: uma base de software pronta que pode ser personalizada, configurada e adaptada para um lançamento mais rápido.
Para bancos e empresas de fintech, escolher cedo o tipo certo de app ajuda a definir os recursos necessários, a arquitetura de backend, os fluxos de conformidade e as integrações com provedores.
Tendências no desenvolvimento de aplicativos de mobile banking em 2026
Os aplicativos de mobile banking estão evoluindo de simples ferramentas de acesso à conta para plataformas financeiras inteligentes e em tempo real. Em 2026, os produtos mais fortes combinam UX fluida com infraestrutura de backend segura, integrações, fluxos de conformidade e processamento de transações escalável.

Finanças pessoais com IA
A IA está se tornando um recurso voltado ao cliente em aplicativos de mobile banking. Em vez de mostrar apenas o histórico de transações, os apps podem analisar gastos, detectar atividades incomuns, sugerir metas de economia e fornecer insights financeiros proativos.
Exemplo: O chatbot de IA Erica, do Bank of America, já ultrapassou 3 bilhões de interações com clientes, mostrando como assistentes de IA podem se tornar uma camada central de engajamento no banking digital.
Para equipes que estendem os insights de finanças pessoais para o atendimento de contas em várias etapas,
Pagamentos em tempo real e feedback instantâneo
Os usuários esperam confirmações instantâneas de pagamento, atualizações de saldo em tempo real, taxas de câmbio em tempo real, controles de cartão e notificações push. Isso exige processamento de transações confiável e infraestrutura de backend orientada a eventos.
Exemplo: A Monzo construiu grande parte da experiência do cliente em torno de notificações instantâneas, cartões virtuais e controles de congelamento de cartão.
Autenticação biométrica e sem senha
Face ID, login por impressão digital, vinculação de dispositivo e autenticação de reforço baseada em risco agora são padrão. A tendência está caminhando para segurança contínua da sessão, e não apenas proteção de login.
Banking hiperpersonalizado
Os aplicativos de mobile banking personalizam cada vez mais telas iniciais, atalhos, recomendações, insights e notificações com base no comportamento do usuário, no tipo de conta e no perfil financeiro.
Finanças incorporadas e expansão do ecossistema
Os aplicativos bancários estão se tornando plataformas financeiras mais amplas, combinando pagamentos, cartões, empréstimos, seguros, investimentos e, às vezes, recursos compatíveis com cripto em uma única experiência.
Open banking e integrações de terceiros
A arquitetura API-first e o open banking permitem que os usuários conectem contas, agreguem saldos, iniciem pagamentos e compartilhem dados financeiros entre serviços.
Banking multimoeda e transfronteiriço
Os usuários esperam que os aplicativos móveis ofereçam suporte a contas multimoeda, FX transparente e transferências internacionais de baixo custo sem sair da experiência bancária.
Exemplo: A experiência multimoeda da Revolut mostra como FX e pagamentos internacionais podem se tornar recursos centrais do mobile banking.
Para um exemplo de implementação focado, explore a arquitetura e os fluxos de dinheiro de um aplicativo multimoeda no estilo Wise.
Finanças digitais compatíveis com cripto
Para segmentos específicos de clientes, saldos vinculados a cripto, fluxos de fiat para cripto e carteiras de ativos digitais estão se tornando parte dos produtos de finanças móveis.
Exemplo:
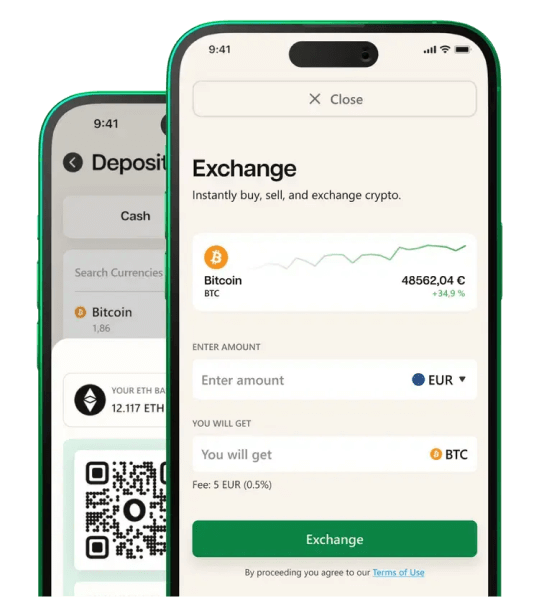
Aplicativo de mobile banking compatível com cripto da Nebeus com câmbio cripto-para-fiat integrado, desenvolvido na plataforma SDK.finance
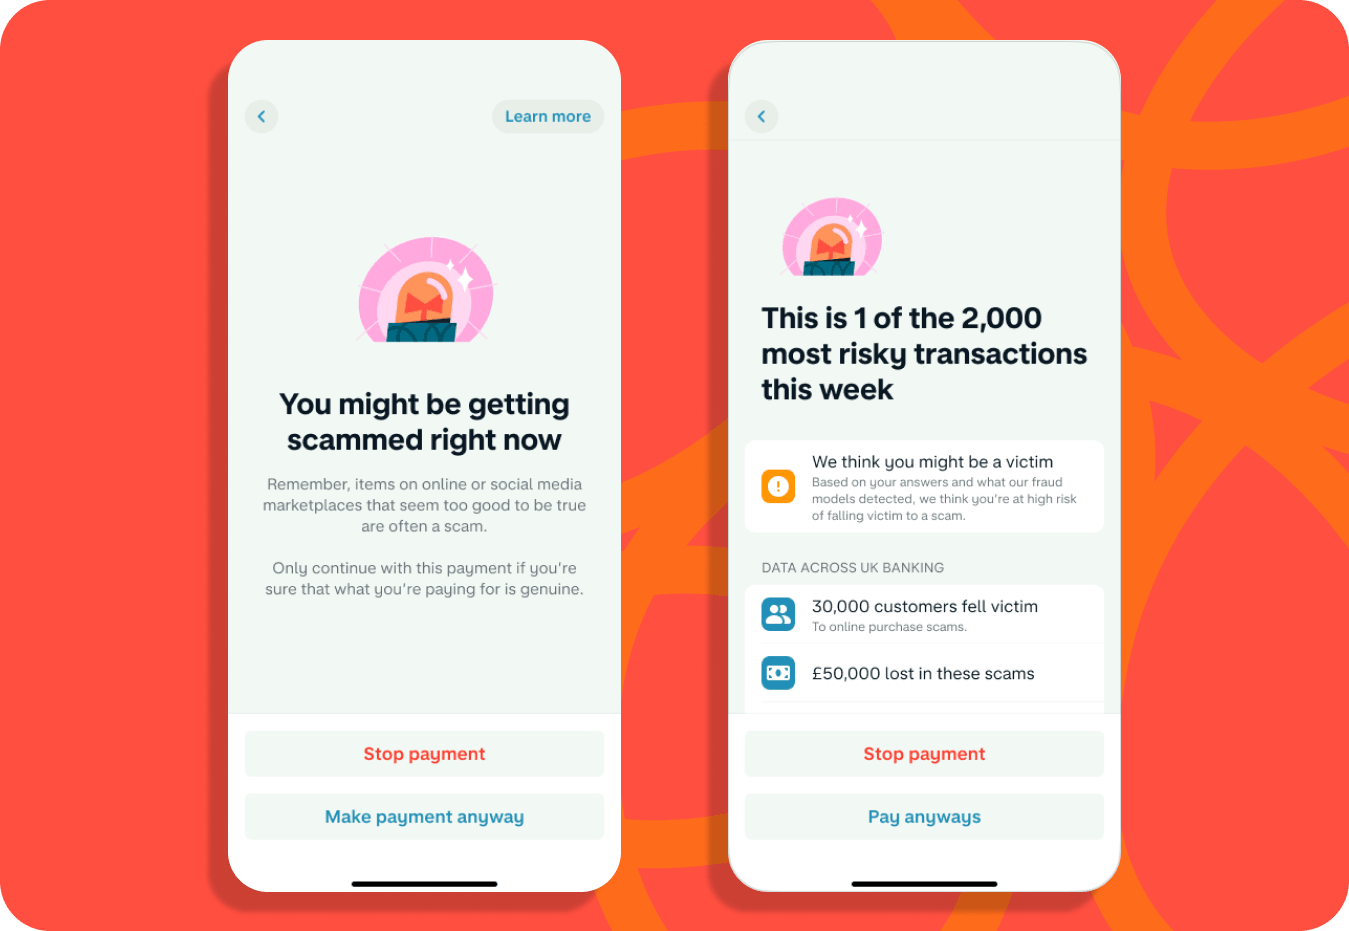
Detecção de fraude e segurança proativa
Os aplicativos modernos precisam de recursos de segurança visíveis: alertas de atividade suspeita, monitoramento de transações, congelamento instantâneo de cartão, verificações de dispositivo e autenticação reforçada.
Exemplo: A Monzo permite que os usuários congelem cartões e relatem transações suspeitas no app.
Backend escalável e infraestrutura API-first
Uma interface elegante impulsiona a adoção, mas o backend determina a confiabilidade. Aplicativos de mobile banking precisam de processamento de transações em nível de razão, APIs, back office, reconciliação, fluxos de conformidade e orquestração de provedores.
Exemplo: A SDK.finance oferece mais de 650 APIs, ferramentas de back office, processamento de transações baseado em razão, entrega SaaS e licenciamento de código-fonte para construir produtos de mobile banking mais rapidamente.
Lançamento mais rápido com plataformas prontas de mobile banking
Mais bancos e fintechs usam plataformas prontas de desenvolvimento de aplicativos de mobile banking em vez de construir cada camada do zero. Isso reduz o time to market e permite que as equipes se concentrem na experiência do cliente, na conformidade e no crescimento.
Exemplo:
Benefícios dos aplicativos de mobile banking
Benefícios para os usuários
- Acesso 24/7 aos serviços bancários
- Praticidade de gerenciar as finanças em movimento
- Atualizações e notificações de conta em tempo real
- Orçamento e acompanhamento de despesas mais fáceis
- Transações mais rápidas e seguras
Benefícios para os bancos
Os bancos também colhem benefícios significativos com aplicativos de mobile banking:
- Redução dos custos operacionais
- Maior engajamento e fidelidade dos clientes
- Coleta de dados aprimorada para serviços personalizados
- Aumento das oportunidades de cross-sell
- Ampliação da base de clientes por meio de canais digitais
Recursos de um aplicativo de mobile banking
Para competir no mercado de banking digital de hoje, bancos, neobancos e empresas de fintech precisam de mais do que um app básico de acesso à conta. Um aplicativo moderno de mobile banking deve combinar funções bancárias do dia a dia, pagamentos seguros, autenticação forte, notificações em tempo real e ferramentas de engajamento em uma experiência móvel fluida. Abaixo estão os principais recursos a considerar ao planejar o desenvolvimento de um aplicativo de mobile banking.
| Categoria | Recurso | Descrição |
|---|---|---|
| Conta e banking | Gerenciamento de conta | Veja saldos, detalhes da conta, histórico de transações e extratos em tempo real. |
| Contas multimoeda | Armazene, gerencie e alterne entre contas em diferentes moedas. | |
| Gerenciamento de cartões | Emita, congele, descongele, defina limites e gerencie cartões virtuais ou físicos. | |
| Onboarding e KYC | Cadastre usuários, verifique a identidade e colete documentos no app. | |
| Notificações | Envie alertas em tempo real para transações, eventos de segurança e atividade da conta. | |
| Segurança | Autenticação biométrica | Ative Face ID e login por impressão digital para acesso seguro. |
| Autenticação de dois fatores | Adicione proteção com OTP ou app autenticador para ações sensíveis. | |
| Gerenciamento de sessão e dispositivo | Gerencie sessões ativas, dispositivos confiáveis e timeouts automáticos. | |
| Monitoramento de fraude | Detecte atividades suspeitas e acione alertas ou verificação adicional. | |
| Pagamentos | Transferências de fundos | Ofereça suporte a transferências entre contas próprias, usuários e contas externas. |
| Pagamento de contas | Pague contas, agende pagamentos recorrentes e gerencie beneficiários. | |
| Pagamentos P2P | Envie transferências instantâneas por número de telefone, e-mail ou nome de usuário. | |
| Transferências internacionais | Ofereça suporte a transferências transfronteiriças com taxas de FX e tarifas transparentes. | |
| Apple Pay / Google Pay | Habilite pagamentos por aproximação por meio da integração com carteira móvel. | |
| Engajamento | Ferramentas de orçamento | Categorize gastos, acompanhe despesas e defina limites de orçamento. |
| Insights personalizados | Forneça análise de gastos impulsionada por IA e recomendações financeiras. | |
| Suporte no app | Ofereça chat ao vivo, suporte por chatbot e gerenciamento de tickets. | |
| Avançado | Conectividade de open banking | Conecte contas e serviços de terceiros para uma visão financeira unificada. |
| Integração com cripto | Ofereça suporte a operações selecionadas com ativos digitais e fluxos de fiat para cripto. | |
| Finanças incorporadas | Adicione empréstimos, seguros, BNPL ou outros produtos financeiros no app. | |
| Assistente financeiro de IA | Forneça orientação conversacional, sugestões inteligentes e suporte com voz. |
Processo de desenvolvimento de aplicativo de mobile banking passo a passo
Com base na experiência da SDK.finance na construção de software bancário e aplicativos móveis, um dos erros mais comuns que as empresas cometem é subestimar a complexidade total do desenvolvimento de aplicativos de mobile banking. O que os usuários veem – a interface limpa, o saldo instantâneo, a transferência com um toque – é apenas a superfície visível de um sistema profundamente complexo. O verdadeiro desafio de engenharia está no backend: uma stack de software financeiro que lida com lógica de transações, registros de conta, cálculo de tarifas, controles de conformidade, gestão de moedas, permissões baseadas em função, trilhas de auditoria e integrações com provedores de pagamento e sistemas KYC.
Esse backend determina se o produto é estável sob carga, seguro sob ataque e em conformidade sob escrutínio regulatório.
Para empresas que avaliam como construir, há três abordagens comuns:
- Construir do zero com uma equipe interna dá controle máximo, mas exige profunda expertise de domínio em fintech, leva significativamente mais tempo e envolve o maior custo inicial.
- Terceirizar para uma empresa especializada em software FinTech é mais rápido, mas apenas se o parceiro tiver experiência real em infraestrutura bancária, e não apenas habilidades de desenvolvimento mobile.
- A terceira opção, cada vez mais comum, é começar com uma plataforma pronta de mobile banking e personalizá-la para se adequar à marca, ao mercado e aos requisitos do produto. Quando combinada com uma
Seja qual for o caminho escolhido, o processo segue uma estrutura semelhante.
Etapa 1: Definir o escopo do produto e o modelo de negócios
Antes de qualquer trabalho técnico começar, o produto precisa de uma definição clara. Um neobanco para freelancers, uma plataforma corporativa de despesas e uma carteira de pagamentos habilitada para cripto têm requisitos de backend, obrigações de conformidade e modelos de monetização fundamentalmente diferentes.
Decisões-chave nesta etapa:
- Segmento de usuário-alvo e geografia
- Operações financeiras centrais que o produto deve suportar
- Moedas e mercados suportados
- Modelo de receita: tarifas, assinaturas, margens de FX, empréstimos
- Ambiente regulatório aplicável
Para transformar essas decisões em requisitos testáveis e em um backlog de entrega, veja como executar uma fase de discovery em FinTech.
Etapa 2: Planejar licenciamento, conformidade e KYC/AML
Os aplicativos de mobile banking operam em um ambiente regulado. A conformidade não é um recurso a adicionar depois; é um requisito estrutural que molda a arquitetura de backend desde o primeiro dia.
Esta etapa cobre:
- Identificar as licenças necessárias para os mercados-alvo
- Definir fluxos de verificação KYC e KYB
- Planejar o monitoramento de AML e a triagem de transações
- Requisitos de residência de dados, privacidade e segurança de dados de pagamento
- Trilha de auditoria e obrigações de relatório
Acertar isso cedo evita retrabalho arquitetural caro e atrasos durante a aprovação regulatória.
Etapa 3: Escolher o backend e a base tecnológica
Esta é a decisão técnica mais consequente de todo o projeto. O backend é onde a confiabilidade das transações, a segurança, a escalabilidade e a conformidade são incorporadas ou simplesmente ausentes. Construí-lo do zero exige montar cada componente: lógica de razão, estruturas de conta, mecanismo de tarifas, gerenciamento de transações, camada de API, ferramentas de back office e integrações com provedores. Isso pode acrescentar de 12 a 24 meses de engenharia fundamental antes que o trabalho real do produto possa começar.
Uma
Etapa 4: Projetar a arquitetura do mobile banking
Com a base tecnológica em vigor, a equipe de arquitetura define como todos os componentes se conectam e escalam. Para um produto de mobile banking, isso significa projetar consistência de transações, processamento de eventos em tempo real, respostas de API de baixa latência e escalabilidade horizontal.
As decisões críticas de arquitetura incluem:
- Design orientado a eventos para notificações em tempo real e atualizações de transações
- Gerenciamento de sessões em vários dispositivos e segurança de tokens
- Separação clara entre a lógica financeira central e as APIs voltadas ao produto
Más decisões de arquitetura nesta etapa se tornam caras de corrigir depois que o produto está em produção e processando transações reais.
Etapa 5: Criar UI/UX e jornadas do cliente
Com a arquitetura de backend definida, a equipe de produto e design se concentra na experiência móvel. A UX de mobile banking deve fazer com que operações financeiras complexas – transferências, câmbio, gerenciamento de cartões, onboarding, KYC – pareçam simples e confiáveis.
O processo de design deve cobrir:
- Fluxo de onboarding e verificação de identidade
- Telas de transação principal e iniciação de pagamento
- Gerenciamento de cartões e controles de conta
- Requisitos de acessibilidade e localização
- Estados de erro, estados vazios e tratamento offline
A qualidade da UX em um aplicativo bancário é medida por conversão, confiança e conclusão de tarefas, e não apenas pelo estilo visual.
Etapa 6: Integrar pagamentos, cartões, KYC e provedores
Um aplicativo de mobile banking é tão capaz quanto as integrações por trás dele. Esta etapa cobre conectar o backend aos serviços externos dos quais o produto depende e fazer isso de maneira confiável, sustentável e extensível.
As integrações típicas incluem:
- Provedores de pagamento e trilhos de pagamento para depósitos, saques e transferências
- Processadores de emissão de cartões para gerenciamento de cartões virtuais e físicos
- Provedores de KYC e verificação de identidade
- Fontes de taxa de FX para operações multimoeda
- Serviços de notificação para SMS, e-mail e entrega push
Cada integração adiciona complexidade. As equipes que começam com a SDK.finance se beneficiam de lógica de integração pré-construída para uma variedade de tipos de provedores, reduzindo o desenvolvimento personalizado necessário por integração.
Etapa 7: Testar segurança, transações e operações
Testar uma aplicação financeira exige mais do que QA padrão. O plano de testes deve cobrir a precisão das transações sob carga concorrente, casos extremos de cálculo de tarifas, tratamento de falhas e rollback de pagamentos, expiração de sessão e validação do fluxo de conformidade.
O teste de segurança para um aplicativo de mobile banking inclui:
- Teste de penetração externo das APIs de backend e do cliente mobile
- Pinagem de certificado e validação de armazenamento local seguro
- Teste de autenticação biométrica e gerenciamento de sessão
- Verificação de jailbreak e root detection
- Teste de regras de AML e fraude em cenários de transação simulados
Para um produto financeiro regulamentado, a aprovação de segurança não é opcional; é um pré-requisito para o lançamento. Um aplicativo de mobile banking deve ser construído sobre uma infraestrutura que ofereça forte proteção de dados, processamento seguro de pagamentos e operações prontas para auditoria. É por isso que certificações e prontidão para conformidade importam:
- PCI DSS ajuda a lidar com o tratamento seguro de dados de pagamento,
- ISO 27001:2022 confirma uma abordagem estruturada de gestão de segurança da informação,
- GDPR-ready é essencial para proteger dados pessoais e apoiar obrigações de privacidade nos mercados europeu e internacional.
A SDK.finance apoia essa abordagem de segurança em primeiro lugar com certificação PCI DSS, certificação ISO 27001:2022, processos prontos para GDPR, controle de acesso baseado em funções, trilhas de auditoria e visibilidade de back office para monitoramento operacional.
Etapa 8: Lançar MVP, monitorar e escalar
Um lançamento controlado de MVP para um grupo limitado de usuários permite à equipe validar o desempenho no mundo real, identificar problemas de integração que não surgiram nos testes e coletar feedback inicial antes de escalar. Monitore taxas de sucesso de transações, tempos de resposta da API e taxas de erro desde o primeiro dia.
Nosso guia sobre validação de MVP em FinTech explica como planejar um piloto limitado e usar o comportamento do cliente para decidir o que melhorar ou expandir.
As prioridades pós-lançamento incluem:
- Monitoramento de transações e alertas de anomalia
- Iterar no onboarding e nos fluxos principais com base em dados reais de uso
- Expandir o conjunto de recursos com base nas necessidades validadas dos usuários
- Escalar a infraestrutura antes do crescimento de usuários
- Manter a conformidade à medida que as regulamentações evoluem
Os melhores produtos de mobile banking são construídos iterativamente. O lançamento é um marco, não a linha de chegada.
Principais desafios de desenvolver um aplicativo de mobile banking
Construir um aplicativo de mobile banking traz desafios que a maioria dos projetos de software nunca enfrenta. Obrigações regulatórias, precisão financeira, expectativas de segurança e complexidade de integração tornam o desenvolvimento de mobile banking significativamente mais difícil do que construir um app de consumo padrão. Estes são os desafios que as equipes mais frequentemente subestimam.
Conformidade regulatória
Os produtos financeiros operam sob regulamentação rígida e em constante mudança. Dependendo do mercado-alvo, um aplicativo de mobile banking pode precisar cumprir PCI DSS, PSD2, GDPR, requisitos de AML, regras locais do banco central, obrigações de residência de dados e leis de proteção ao consumidor ao mesmo tempo.
O desafio não é apenas atender a esses requisitos no lançamento. As regulamentações mudam, e a arquitetura precisa se adaptar sem exigir uma reconstrução. As equipes que tratam a conformidade como uma lista de verificação de fase final geralmente enfrentam o retrabalho mais caro.
Backend financeiro confiável
O backend de um aplicativo de mobile banking é um sistema financeiro, não uma aplicação web padrão com banco de dados. Ele precisa processar transações concorrentes com precisão, aplicar regras de tarifas e limites, manter trilhas de auditoria e se recuperar de falhas parciais sem deixar os saldos incorretos.
Construir isso do zero exige engenheiros que entendam de design de razão, atomicidade de transações, reconciliação e as realidades operacionais de sistemas financeiros ao vivo. Essa expertise é rara, cara e frequentemente subestimada.
Segurança em todas as camadas
Segurança não é um recurso; é um requisito sistêmico. O backend precisa se proteger contra abuso de API, sequestro de sessão, escalada de privilégios e exposição de dados. O cliente mobile precisa resistir à engenharia reversa, ataques man-in-the-middle e dispositivos comprometidos. A camada de integração precisa gerenciar credenciais e chaves com segurança entre provedores.
Isso exige arquitetura de segurança dedicada, testes de penetração e gerenciamento contínuo de vulnerabilidades. Em software financeiro, uma única fraqueza explorável pode criar consequências regulatórias, reputacionais e financeiras.
KYC, AML e verificação de identidade
O onboarding em um produto financeiro regulado não é um fluxo simples de cadastro. Ele pode envolver verificação de documentos, checagens de vivacidade, triagem de sanções, verificações de PEP, score de risco, revisão manual e monitoramento contínuo de transações.
A complexidade aumenta quando o produto atende a vários mercados ou a clientes individuais e empresariais. Cada mercado e tipo de cliente pode exigir regras de verificação, lógica de provedor e documentação de auditoria diferentes.
Integrações de pagamento e provedor
Um aplicativo de mobile banking depende de serviços externos:
Gerenciar várias integrações em produção é um dos desafios operacionais mais subestimados no desenvolvimento de mobile banking.
Escalabilidade sob carga financeira real
À medida que a base de usuários cresce, o volume de transações pode aumentar rapidamente e de forma irregular. O backend precisa processar transações concorrentes de maneira consistente, manter a precisão do razão, enviar notificações em tempo real e manter os tempos de resposta da API estáveis.
Projetar para escala desde o início exige escolhas deliberadas sobre arquitetura de banco de dados, processamento orientado a eventos, cache, observabilidade e escalabilidade da infraestrutura. Produtos que pulam essa base muitas vezes enfrentam re-arquitetura cara após o lançamento.
Mudanças de plataforma e ecossistema
iOS e Android lançam grandes atualizações todos os anos, e aplicativos financeiros são frequentemente afetados por mudanças nas APIs biométricas, armazenamento seguro, tratamento de notificações, regras da loja de aplicativos e requisitos de segurança do dispositivo. Ao mesmo tempo, padrões de pagamento, APIs de open banking e padrões técnicos regulatórios continuam a evoluir.
Manter um aplicativo de mobile banking é um programa contínuo de engenharia, não um projeto de uma única vez.
Novos dispositivos: quando você deve adaptar seu app bancário?
Uma discussão no LinkedIn sobre aplicativos bancários no iPhone Duo destacou uma decisão prática de produto. Alguns comentaristas focaram em quão bem os apps usavam o espaço de tela disponível. Outros questionaram se um público pequeno de dispositivos justificava o esforço de desenvolvimento.
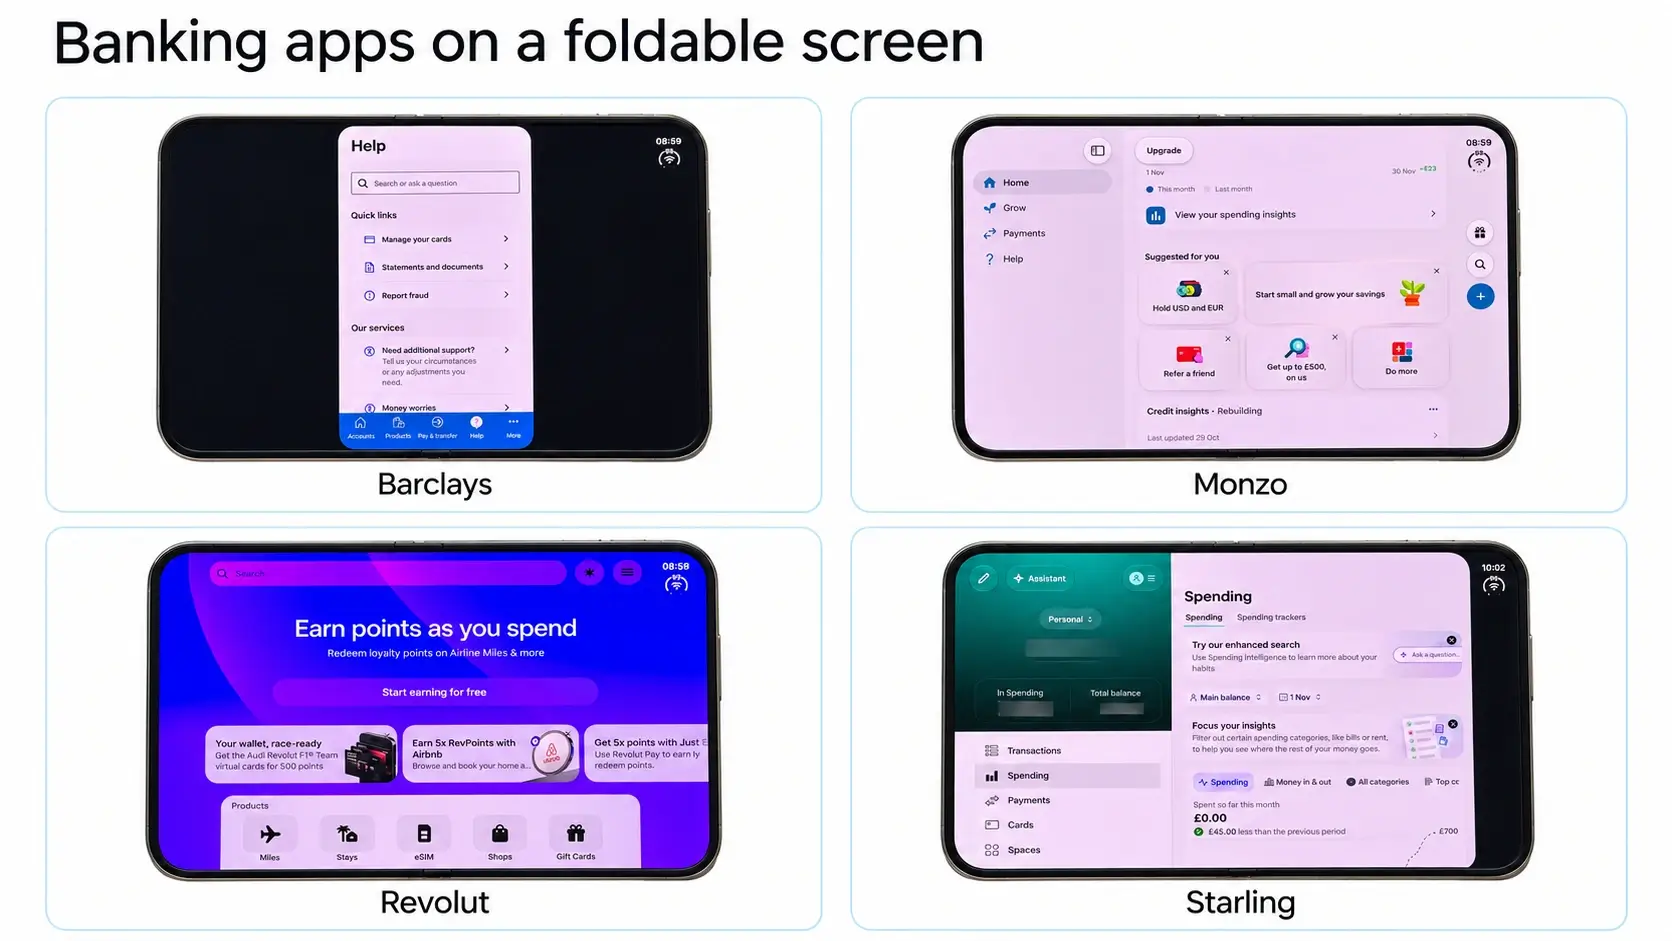
Para bancos e empresas de FinTech, a decisão deve começar pelos próprios clientes. Quantos usam o dispositivo? Eles conseguem concluir tarefas essenciais? A interface causa erros ou gera solicitações de suporte? Use esses sinais junto com o esforço estimado de engenharia para priorizar a adaptação.
Os testes devem cobrir jornadas bancárias completas em diferentes tamanhos de tela, orientações e estados dobrados ou desdobrados. Verifique se os usuários podem:
- Ler saldos e detalhes de transações sem conteúdo cortado.
- Inserir detalhes de pagamento com o teclado aberto.
- Revisar valores, tarifas e destinatários antes de confirmar.
- Alterar a orientação do dispositivo ou o estado de dobra sem perder o progresso.
Inclua a compatibilidade do dispositivo no orçamento de manutenção e no plano de lançamento. Atribua responsabilidade por monitorar novos dispositivos, testar jornadas críticas e entregar atualizações de interface. Um backend financeiro fornece os serviços por trás do app, enquanto adaptar a experiência do cliente exige design, desenvolvimento e testes de frontend.
Talento e expertise de domínio
Um dos desafios mais difíceis é encontrar engenheiros que entendam tanto de desenvolvimento de software quanto de sistemas financeiros. O
Uma plataforma como a SDK.finance ajuda a reduzir essa dependência ao fornecer infraestrutura pronta de backend financeiro, APIs, ferramentas de back office e lógica de integração de fábrica. Isso permite que as equipes lancem um produto de mobile banking pronto para produção sem construir e manter internamente todos os componentes financeiros centrais.
Custo e cronograma de desenvolvimento de aplicativo de mobile banking
O custo e o cronograma do desenvolvimento de um aplicativo de mobile banking dependem do mesmo fator central: quanto da infraestrutura financeira de backend precisa ser construída do zero. Um protótipo simples de UI pode ser criado relativamente rápido, mas um aplicativo de mobile banking pronto para produção precisa de muito mais do que telas: lógica de razão, infraestrutura de contas, processamento de transações, fluxos de KYC/KYB, integrações com provedores, ferramentas de back office, controles de segurança e operações prontas para conformidade.
Em 2026, um orçamento realista pode sair de US$ 20.000 a US$ 60.000 para uma UI de aplicativo de mobile banking com fluxos simples e chegar a US$ 800.000 a US$ 2.000.000+ para uma construção personalizada do zero. O cronograma pode variar de 1 a 2 meses para um protótipo até 18 a 36 meses para uma construção customizada completa interna.
| Tipo de projeto | Custo estimado | Prazo estimado | Mais indicado para |
|---|---|---|---|
| UI de aplicativo de mobile banking com fluxos simples | US$ 20.000-US$ 60.000 | 1-2 meses | Protótipo clicável, telas básicas de UI, fluxo de onboarding, visão geral da conta, telas simples de transferência |
| Aplicativo de mobile banking com backend e recursos principais | US$ 100.000-US$ 1.500.000+ | 6-18 meses | Acesso à conta, saldos, transferências, cartões, KYC, suporte multimoeda, back office, pagamentos, monitoramento de fraude, fluxos de conformidade |
| Construção personalizada do zero | US$ 800.000-US$ 2.000.000+ | 18-36 meses | Backend proprietário, integrações complexas, razão customizada, necessidades avançadas de conformidade e escala |
| Lançamento baseado em plataforma pronta | A partir de US$ 100.000-US$ 300.000+ | 3-10 meses | Lançamento mais rápido usando infraestrutura central pré-construída, APIs, back office, interfaces móveis/web e lógica de integração com provedores |
O que afeta o custo e o cronograma do desenvolvimento de um aplicativo de mobile banking?
O orçamento e o cronograma finais dependem de vários fatores:
- Escopo de recursos: gerenciamento de conta, pagamentos, cartões, KYC, ferramentas de orçamento, recursos de cripto, open banking ou insights de IA.
- Complexidade do backend: lógica de razão, processamento de transações, tarifas, limites, conciliação, relatórios e operações de back office.
- Segurança e conformidade: PCI DSS, ISO 27001:2022, prontidão para GDPR, fluxos de KYC/AML, logs de auditoria, testes de penetração e monitoramento de fraude.
- Integrações com terceiros: emissão de cartões, gateways de pagamento, trilhos de pagamento, provedores de KYC, ferramentas de AML, provedores de FX, open banking e notificações.
- Escolha da plataforma: iOS/Android nativo, desenvolvimento multiplataforma, plataforma SaaS, licença de código-fonte ou backend totalmente customizado.
- Modelo de equipe: desenvolvimento interno, terceirização, fornecedor de software fintech ou solução pronta de desenvolvimento de aplicativo de mobile banking.
Uma interface móvel polida é importante, mas a maior parte do custo e do tempo de desenvolvimento está no backend. Lógica de transações, infraestrutura de contas, fluxos de conformidade, integrações com provedores e ferramentas operacionais são o que tornam um aplicativo de mobile banking confiável em produção.
Como reduzir custos e lançar mais rápido
A forma mais rápida de reduzir custo e time to market é evitar reconstruir a infraestrutura de core banking do zero. Uma solução pronta de desenvolvimento de aplicativo de mobile banking como a SDK.finance fornece funcionalidade central de backend, mais de 650 APIs, ferramentas de back office, infraestrutura de contas e carteiras, processamento de transações e interfaces móveis/web prontas.
Isso permite que as equipes gastem menos orçamento em infraestrutura comoditizada e mais no que diferencia o produto: experiência do cliente, parcerias com provedores, configuração de conformidade, branding e execução de go-to-market.
É por isso que muitos bancos, neobancos, empresas de fintech e instituições financeiras escolhem a SDK.finance como base tecnológica para o desenvolvimento de aplicativos de mobile banking. Em vez de começar com um backend em branco, as equipes podem lançar a partir de uma plataforma pronta e personalizá-la de acordo com seu mercado, stack de provedores, requisitos de conformidade e estratégia de produto.
SDK.finance: solução de desenvolvimento de aplicativo de mobile banking para lançamento mais rápido
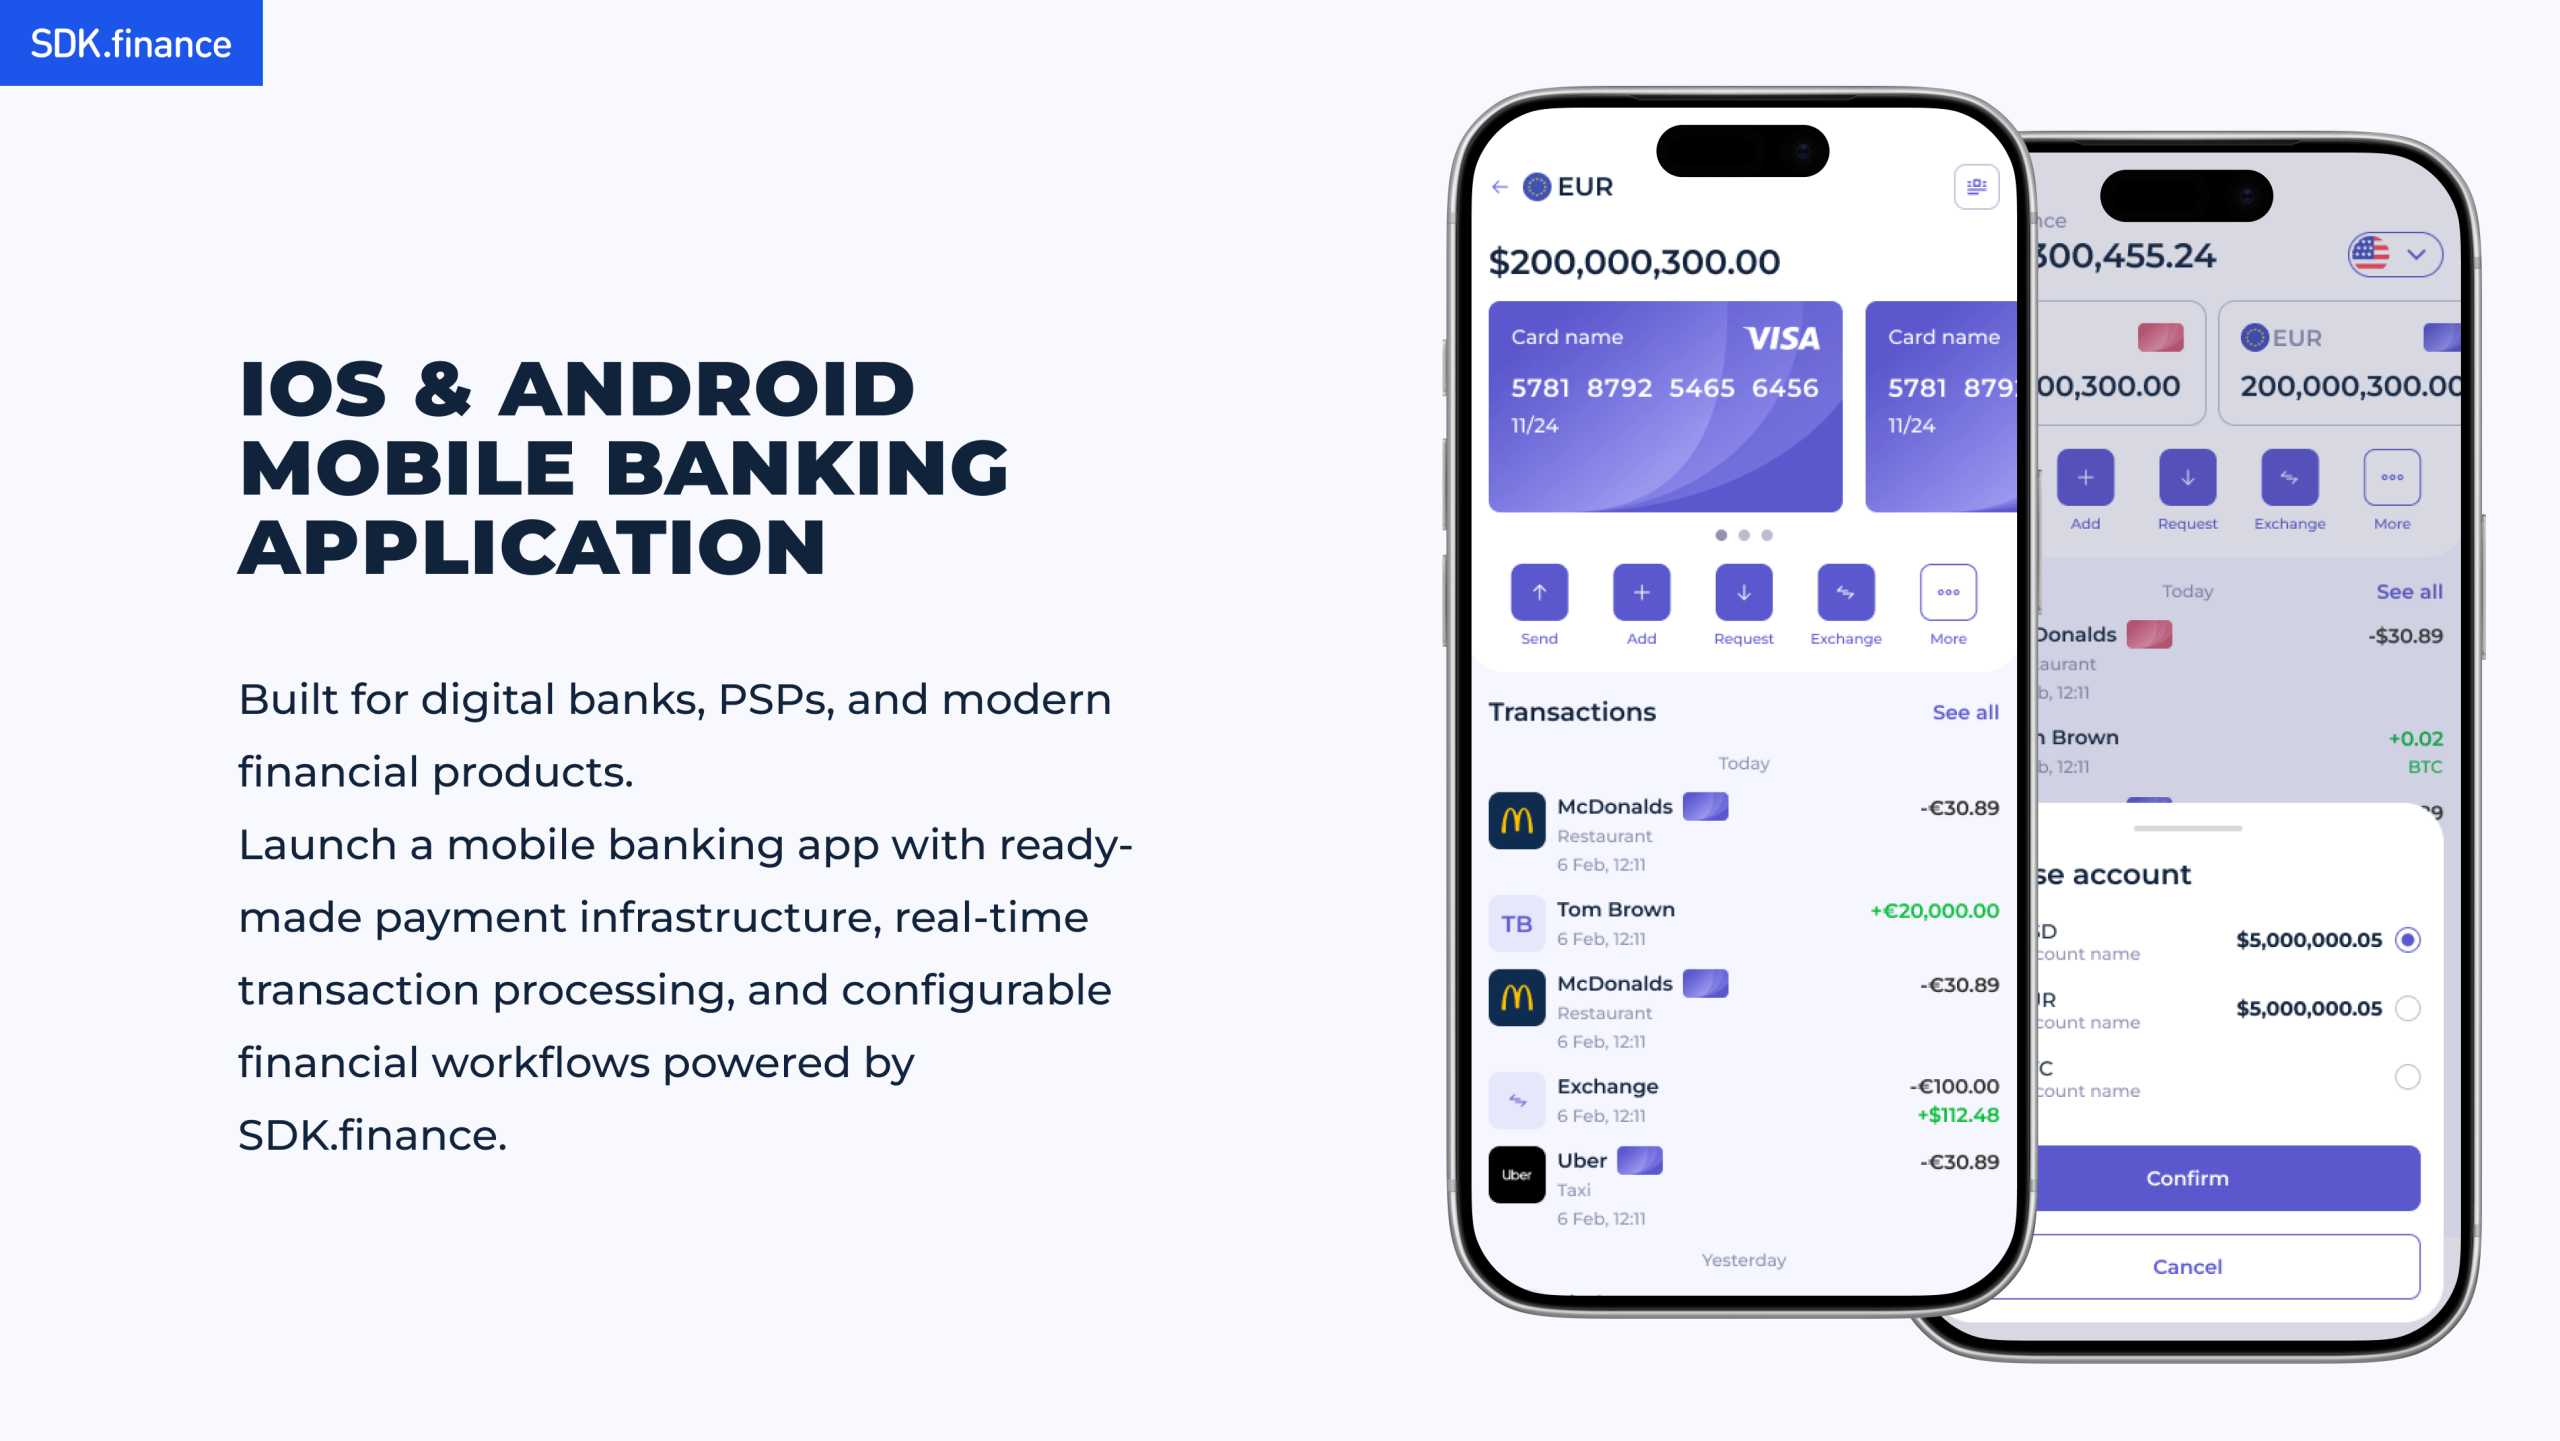
A SDK.finance é uma plataforma de software fintech pronta para uso, construída com mais de 15 anos de engenharia de infraestrutura financeira. Ela ajuda empresas a lançar bancos digitais, neobancos, carteiras, produtos de pagamento e soluções de finanças incorporadas mais rapidamente, com infraestrutura central, mais de 650 APIs, back office, interfaces móveis/web e entrega SaaS ou de código-fonte para total independência de fornecedor.
Com a SDK.finance, sua equipe pode se concentrar na estratégia de licenciamento, na experiência do cliente, nas integrações com provedores, na configuração de conformidade e no go-to-market, em vez de reconstruir a infraestrutura de core banking do zero.
Por que construir seu aplicativo de mobile banking com a SDK.finance?
-
Lance mais rápido com infraestrutura pronta. Comece com funcionalidades pré-construídas de mobile banking, ferramentas de back office, APIs e fluxos financeiros em vez de projetar cada componente central do zero.
-
Personalize o produto para o seu mercado. Configure contas, carteiras, moedas, tarifas, limites, contratos, funções de usuários, fluxos de onboarding e integrações com provedores para corresponder ao seu modelo de negócios.
-
Suporte a fluxos fiduciários, cripto e de ativos digitais. Use a base em razão da SDK.finance para gerenciar carteiras fiduciárias, saldos vinculados a cripto, câmbio de moedas, histórico de transações e operações financeiras baseadas em conta em um único sistema.
-
Integre os provedores de que você precisa. Use mais de 650 APIs para conectar KYC, AML, gateways de pagamento, emissão de cartões, open banking, FX, custódia cripto, liquidez, infraestrutura blockchain, parceiros bancários, analytics e outros serviços de terceiros.
-
Escolha SaaS ou entrega de código-fonte. Use SaaS para um lançamento mais rápido com infraestrutura gerenciada, ou escolha a licença de código-fonte para propriedade total, desenvolvimento customizado, controle de implantação e 100% de independência de fornecedor.
-
Construa sobre infraestrutura segura e pronta para conformidade. A SDK.finance é certificada PCI DSS, certificada ISO 27001:2022 e pronta para GDPR, ajudando sua equipe a atender altas expectativas de segurança e proteção de dados desde o início.
-
Escale com confiança. O software da SDK.finance alimenta produtos financeiros lançados em todo os EUA, Canadá, UE, Reino Unido e MENA, incluindo infraestrutura de pagamentos de alto volume.
-
Use interfaces móveis e web prontas. A SDK.finance inclui interfaces de usuário móveis/web e uma
Estudo de caso: lançando um aplicativo de mobile banking compatível com cripto com a SDK.finance
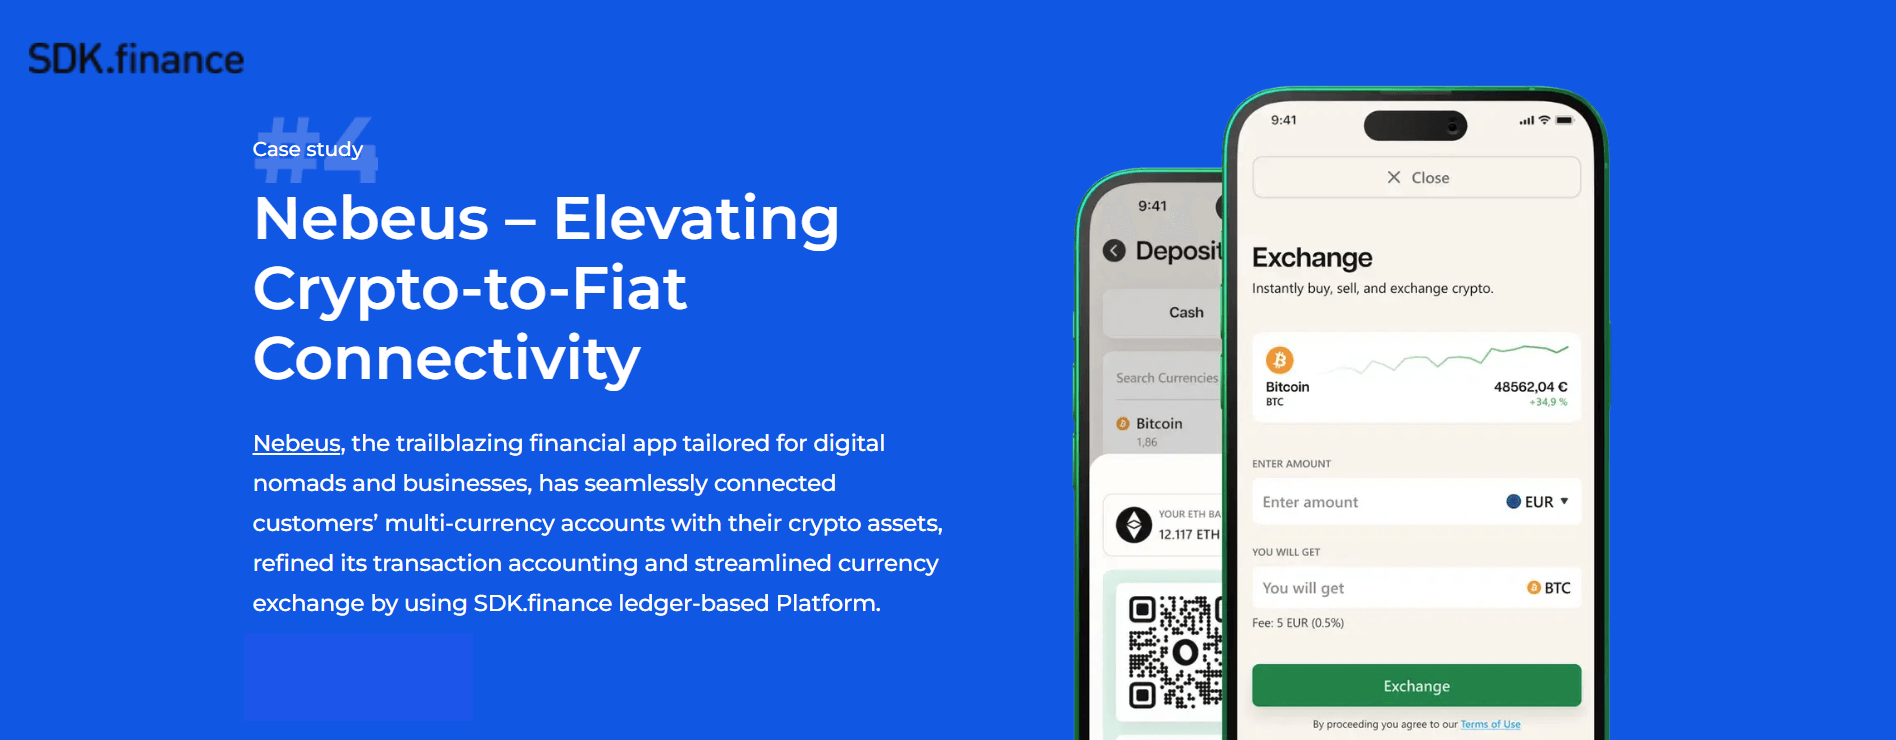
Com a SDK.finance, a Nebeus obteve uma infraestrutura pronta em razão para gerenciamento de contas, saldos de carteiras, recargas, saques, transferências, operações de câmbio e contabilização de transações. Isso ajudou a equipe a simplificar a conectividade cripto-para-fiat, melhorar a visibilidade operacional e reduzir o tempo e o custo necessários para lançar e escalar o produto.
O caso da Nebeus mostra como a SDK.finance pode apoiar não apenas o desenvolvimento tradicional de aplicativos de mobile banking, mas também produtos bancários compatíveis com cripto em que contas fiduciárias, ativos digitais, cartões e fluxos de pagamento precisam funcionar juntos em um único sistema seguro e escalável.
Veja a demo do aplicativo de mobile banking
Se você quer lançar um aplicativo de mobile banking mais rápido, a SDK.finance oferece um ponto de partida sólido: a base de software já está construída, configurável, orientada por API e pronta para se adaptar ao seu mercado.
Explore a solução de desenvolvimento de aplicativo de mobile banking da SDK.finance e veja como ela pode ajudar você a sair da ideia de produto para uma infraestrutura pronta para lançamento mais rapidamente:
Uma UI elegante e intuitiva é essencial para a adoção do usuário: os clientes esperam que um aplicativo de mobile banking pareça moderno, seja simples e torne as ações financeiras do dia a dia sem esforço. Mas o sucesso de longo prazo depende ainda mais do que os usuários não veem: um backend estável, seguro e escalável que mantenha os saldos corretos, as transações confiáveis, as integrações funcionando, os fluxos de conformidade auditáveis e todo o produto pronto para crescer.
Se você quer lançar um aplicativo de mobile banking mais rápido, a SDK.finance oferece uma base pronta: infraestrutura central de backend, APIs, back office, interfaces móveis/web, entrega SaaS e licenciamento de código-fonte para total independência de fornecedor.
Launch with pre-built backend, APIs, mobile interfaces, and back-office tools.
Explore solution
