


Na indústria de pagamentos, o sucesso é definido não pelo design ou pelo marketing, mas por quão eficientemente o dinheiro se move por um sistema – como as transações são iniciadas, roteadas, liquidadas e conciliadas. Para fundadores de FinTech que pretendem lançar um
Uma rede de processamento de pagamentos permite a transferência eletrônica de fundos em tempo real entre bancos, viabilizando transações instantâneas e ampla adoção por instituições financeiras. Esses trilhos determinam quais moedas podem ser suportadas, com que rapidez as liquidações ocorrem e com quais parceiros ou redes uma empresa pode se conectar.
Este artigo explica os trilhos de pagamento como os profissionais da área os entendem – de forma sistemática, por tipo de tecnologia, geografia e relevância para os negócios. Ele mostra como trilhos estabelecidos, como ACH e SWIFT, coexistem com sistemas instantâneos como FedNow e SEPA Instant, e como redes baseadas em blockchain estão redefinindo a movimentação internacional de dinheiro. Escolher entre diferentes trilhos de pagamento afeta a velocidade, o custo e a segurança das transações, tornando crucial entender as opções disponíveis para otimizar o processamento de pagamentos.
Launch your digital bank in weeks, not years
Significado de payment rails
Um payment rail é a infraestrutura tecnológica e regulatória que permite que o dinheiro se mova entre contas.
Ela define como uma instrução de pagamento é transmitida, verificada, compensada e liquidada – e quais instituições financeiras, processadores e intermediários estão autorizados a participar desse processo. Durante o processo de pagamento, os trilhos de pagamento facilitam a troca de detalhes da transação – como instruções de pagamento, informações da conta e dados de funding – entre instituições para garantir a execução e a liquidação seguras e eficientes das transações financeiras.
Em termos simples, os trilhos de pagamento são as rotas de transporte do sistema financeiro – as rodovias, rotas aéreas e rotas marítimas que movem valor em vez de mercadorias físicas.
Cada um tem suas próprias regras, velocidade e custo:
-
ACH ou SEPA funcionam como redes rodoviárias domésticas – econômicas, mas mais lentas.
-
SWIFT opera como uma rota marítima global – confiável, mas complexa e demorada.
-
Os trilhos de blockchain se assemelham a corredores aéreos autônomos – descentralizados, sem fronteiras e continuamente disponíveis.
Juntos, esses trilhos formam a espinha dorsal da movimentação de dinheiro em todo o mundo, garantindo que o valor possa ser transferido com segurança entre contas, moedas e países.
Como funcionam os payment rails?
Não importa o tipo, todos os trilhos de pagamento seguem o mesmo processo fundamental:
| Etapa | Descrição |
|---|---|
| 1. Iniciação | O pagador autoriza uma transação por meio de um banco, aplicativo ou sistema do comerciante. O banco do pagador inicia ou autoriza a transação. |
| 2. Transmissão | As instruções de pagamento trafegam pelo trilho selecionado. |
| 3. Compensação | Os sistemas intermediários validam os dados e preparam os saldos para a liquidação. O banco do remetente valida a transação antes da liquidação. |
| 4. Liquidação | Os fundos se movem entre instituições financeiras, muitas vezes por meio de bancos centrais ou câmaras de compensação. O banco do destinatário recebe as notificações de pagamento e registra os fundos. Esse processo envolve uma transferência de fundos entre bancos, e os trilhos de pagamento facilitam a transferência de fundos entre instituições financeiras. |
| 5. Conciliação | Ambos os livros-razão são atualizados, finalizando a transação. |
Os principais tipos de payment rails
Os fundadores de FinTech devem ver os trilhos de pagamento como três camadas evolutivas – tradicional, moderna e emergente – cada uma representando um equilíbrio diferente entre alcance, custo e velocidade das transações. As instituições financeiras participantes estão autorizadas a acessar e utilizar trilhos de pagamento específicos, possibilitando transações seguras e eficientes dentro desses sistemas. Entender onde o seu produto se encaixa nessas camadas ajuda você a escolher a tecnologia adequada, os bancos parceiros e a estrutura de conformidade.
Trilhos de pagamento tradicionais
Esses trilhos formam a base do sistema financeiro moderno. Eles lidam com a maior parte do volume global de pagamentos e são operados principalmente por instituições financeiras regulamentadas e redes de compensação.
ACH (Automated Clearing House) – Estados Unidos
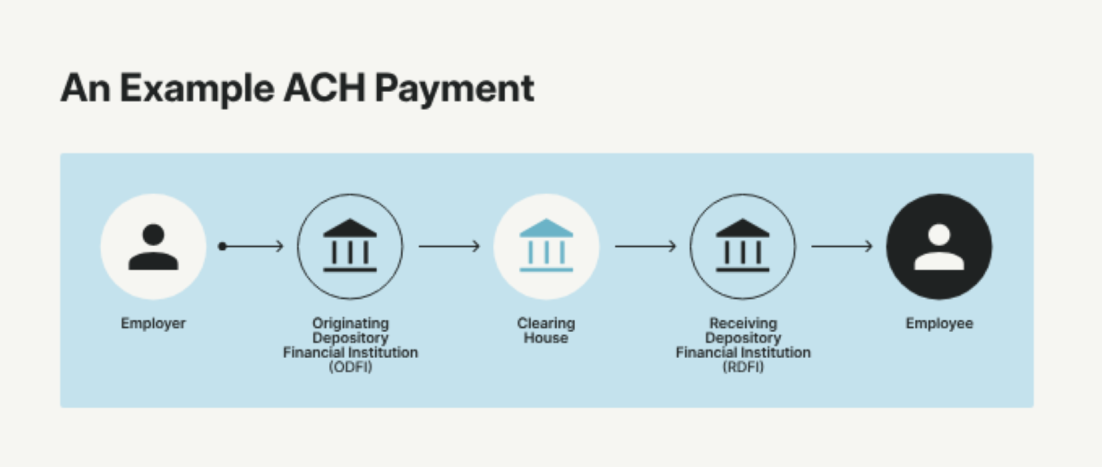
ACH é um sistema eletrônico de pagamentos em lotes para transferências entre bancos, usado para pagamentos ACH, incluindo depósito direto, pagamento de contas e transações automatizadas. Usado principalmente para folha de pagamento, pagamento de contas e débitos recorrentes, ele processa transações em lotes programados – normalmente com liquidação em 1 a 3 dias.
Exemplo: A maioria dos empregadores dos EUA usa depósitos diretos via ACH para salários, e serviços como o PayPal dependem do ACH para mover fundos entre contas de usuários e bancos. O ACH é otimizado para transações de baixo valor, como pagamento de contas e folha de pagamento. Uma transação típica de ACH envolve o banco de origem enviando instruções de pagamento ao operador de ACH, que então roteia os fundos para o banco receptor para a liquidação final.
SEPA (Single Euro Payments Area) – Europa
SEPA harmoniza pagamentos em euros em 36 países, tornando transferências internacionais tão simples quanto as locais. O SEPA oferece suporte tanto a transferências de crédito quanto a transações de débito direto, fornecendo uma estrutura unificada para pagamentos eletrônicos em euros. Ele permite transferências de uma conta bancária para outra entre países participantes, simplificando as operações financeiras. Suporta tanto transferências padrão quanto instantâneas, com o SEPA Instant realizando pagamentos em menos de 10 segundos. Em uma transação típica do SEPA, tanto o banco do remetente quanto o do destinatário desempenham papéis importantes no processamento do pagamento usando os dados relevantes da conta bancária.
Exemplo: FinTechs como
SWIFT (Society for Worldwide Interbank Financial Telecommunication) – Global
SWIFT é uma rede global de mensagens e uma plataforma segura de comunicação usada por instituições financeiras para transferências eletrônicas internacionais. Ela não movimenta dinheiro por si só – transmite instruções de pagamento, dados da conta e detalhes da transação com segurança entre bancos, muitas vezes por meio de intermediários, para facilitar e processar transferências eletrônicas internacionais. Exemplo: A Wise construiu uma rede de contas bancárias locais para evitar as rotas lentas e caras do SWIFT, permitindo transferências internacionais mais rápidas e baratas.
Redes de cartão (Visa, Mastercard, Amex)
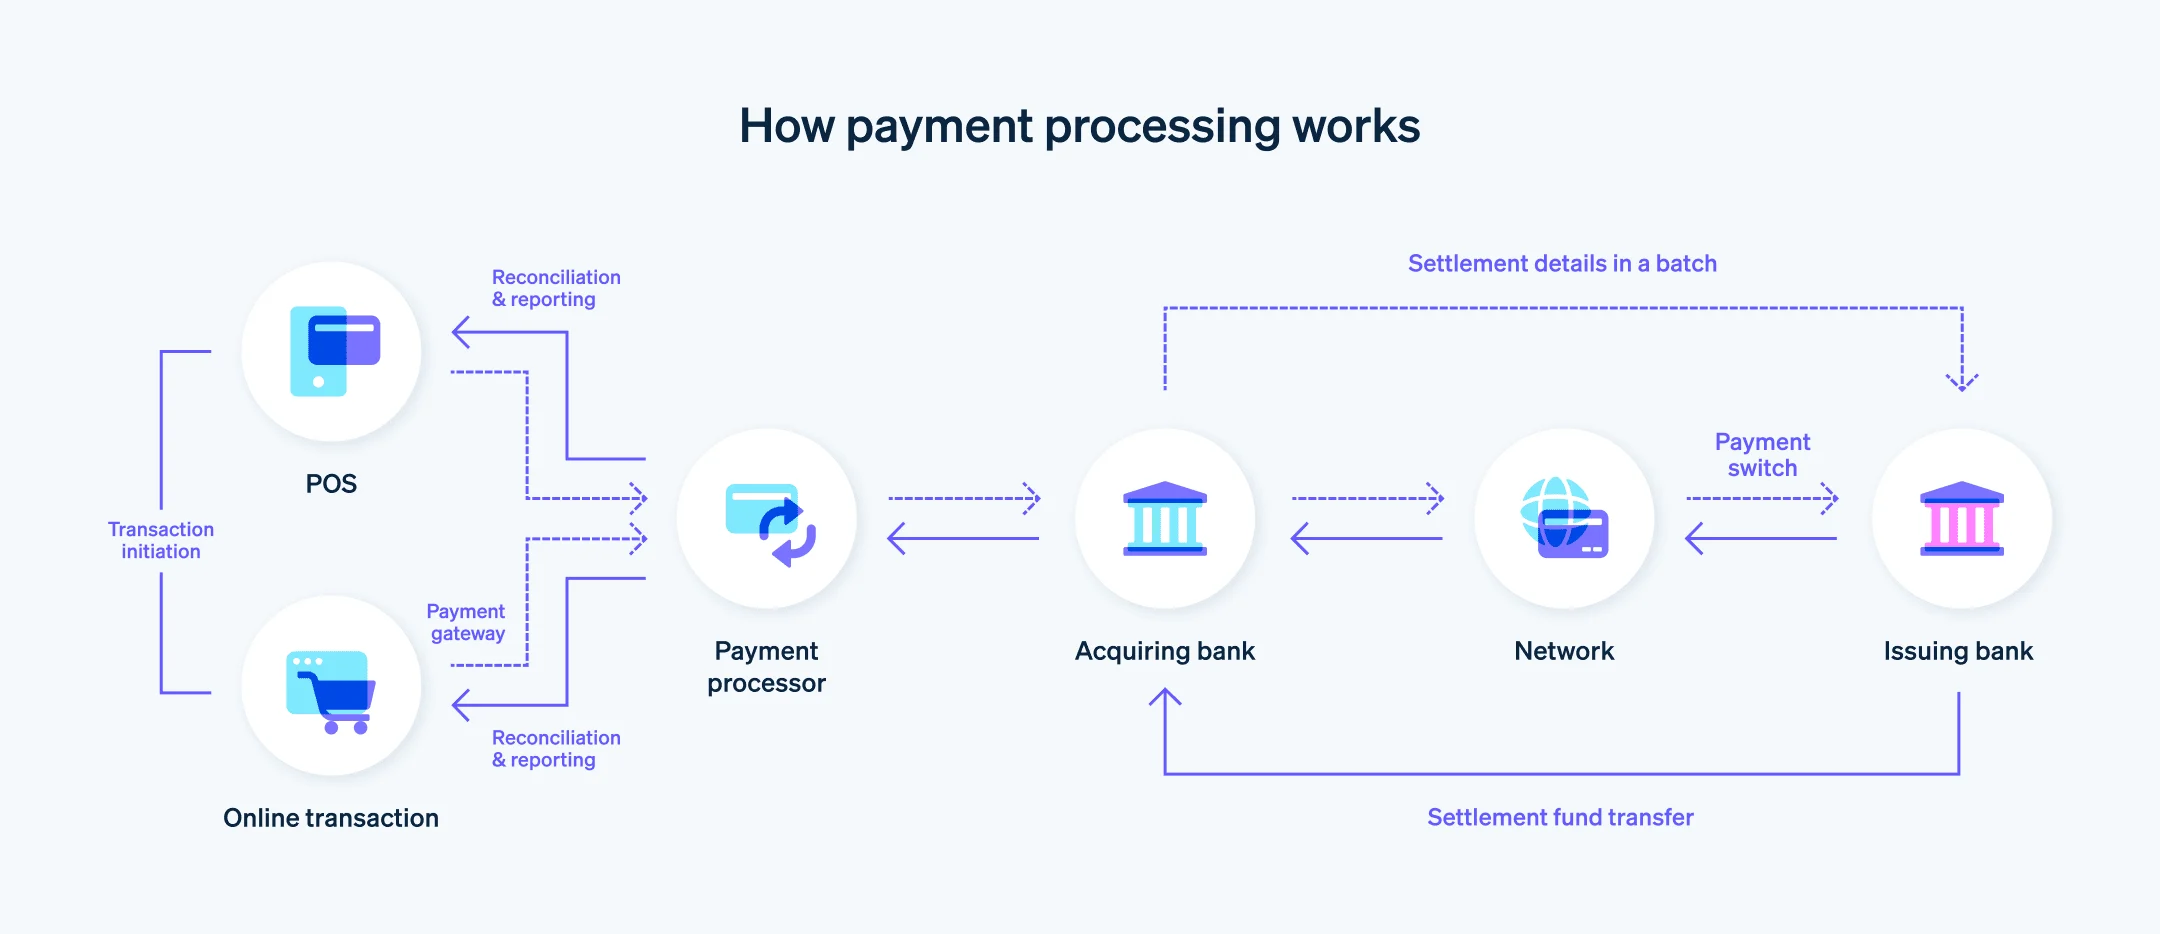
As redes de cartão atuam como intermediárias que facilitam transações de pagamento entre bancos emissores (que patrocinam o cartão para o cliente) e bancos adquirentes (que processam pagamentos com cartão em nome dos comerciantes). Essas redes estabelecem as regras para autorização, roteamento de transações e liquidação de pagamentos com cartão de crédito e débito, dando suporte tanto a transações online quanto em ponto de venda. O banco emissor é responsável por autorizar transações e fornecer cartões aos clientes, enquanto o banco adquirente cuida do processamento e da liquidação de pagamentos de comerciantes dentro da infraestrutura da rede de cartões. As redes de cartão tornam os pagamentos com cartão possíveis tanto online quanto em lojas físicas, processando bilhões de transações por ano, incluindo aquelas feitas com cartões de débito.
Exemplo: Processadores como Stripe e
Transferências bancárias
As transferências bancárias são um trilho de pagamento amplamente usado para movimentar fundos diretamente entre contas bancárias, especialmente quando velocidade e confiabilidade são críticas. Esse método de pagamento costuma ser escolhido para transações de alto valor ou sensíveis ao tempo, como fechamento de imóveis, pagamentos entre empresas ou transferências internacionais urgentes. O processo começa com a instituição financeira depositária de origem (ODFI), que valida a solicitação de pagamento, verifica se há fundos suficientes na conta do remetente e então inicia a transferência. As instruções de pagamento são transmitidas com segurança – frequentemente via Society for Worldwide Interbank Financial Telecommunication (SWIFT) para transferências internacionais, ou por meio do sistema Fedwire do Federal Reserve para pagamentos domésticos nos EUA.
Depois que a mensagem de pagamento é enviada, as instituições financeiras depositárias receptoras (RDFI) processam os fundos recebidos e creditam a conta bancária do destinatário. As transferências bancárias são consideradas um método de pagamento seguro e eficiente, pois envolvem comunicação direta entre instituições financeiras e normalmente são liquidadas no mesmo dia, ou até em minutos no caso de algumas transferências domésticas.
No entanto, essa velocidade e segurança têm um custo: as taxas de transação para transferências bancárias podem variar de US$ 10 a US$ 50 ou mais, dependendo da instituição financeira e se a transferência é doméstica ou internacional. Apesar das taxas mais altas, as transferências bancárias continuam sendo uma opção preferida para transferir grandes somas ou quando é necessária disponibilidade imediata dos fundos.
Cooperativas de crédito e sistemas de pagamento
As cooperativas de crédito são parte integrante do cenário dos sistemas de pagamento, oferecendo aos seus membros um conjunto abrangente de serviços de pagamento. Ao participar de redes de processamento de pagamentos, como a rede Automated Clearing House (ACH), as cooperativas de crédito viabilizam transações ACH contínuas, incluindo depósitos diretos, pagamento de contas e pagamentos recorrentes entre membros e outras instituições financeiras. Muitas cooperativas de crédito também oferecem pagamentos com cartão de débito, transações online e opções de pagamento em tempo real, como transferências bancárias ou pagamentos instantâneos entre pessoas, para aumentar a conveniência dos membros.
Para se manterem competitivas com bancos maiores, as cooperativas de crédito frequentemente colaboram com provedores de serviços terceirizados para oferecer soluções inovadoras como aplicativos de pagamento móvel e carteiras digitais. Essas parcerias permitem que as cooperativas de crédito ofereçam opções de pagamento seguras, eficientes e fáceis de usar, garantindo que seus membros tenham acesso às tecnologias de pagamento mais recentes. Ao aproveitar sistemas de pagamento robustos e a rede ACH, as cooperativas de crédito podem processar uma ampla gama de transações financeiras, manter relacionamentos sólidos com seus membros e preservar sua reputação de atendimento personalizado em um mercado de pagamentos cada vez mais digital.
Launch your digital bank in weeks, not years
Trilhos de pagamento modernos
Os trilhos modernos surgiram para superar as limitações do processamento em lote, com foco em disponibilidade em tempo real, transparência e conectividade aberta. Um processador de pagamentos desempenha um papel crucial ao facilitar, proteger e gerenciar transações nesses trilhos de pagamento modernos, garantindo a movimentação de fundos de forma eficiente e segura.
Sistemas de pagamento em tempo real (Faster Payments, FedNow, UPI, Pix)
Essas infraestruturas permitem pagamentos em tempo real, possibilitando transferências instantâneas 24 horas por dia, 7 dias por semana, e eliminando os atrasos dos ciclos de liquidação tradicionais. Pagamentos em tempo real, como os processados pelo Faster Payments Service (Reino Unido), oferecem transferências domésticas quase instantâneas desde 2008. O Faster Payments Service é um sistema sediado no Reino Unido que facilita transferências eletrônicas em tempo real e quase instantâneas entre bancos e instituições financeiras, operando 24 horas por dia, 7 dias por semana, para transações domésticas de baixo valor.
- Faster Payments (UK): Permite transferências domésticas quase instantâneas desde 2008 por meio de um serviço dedicado de pagamentos mais rápidos.
- FedNow (US): A iniciativa de 2023 do Federal Reserve para pagamentos interbancários em tempo real, dando suporte a casos de uso como desembolsos de empréstimos e liquidações imediatas.
- UPI (Índia): Processa
- Pix (Brasil): Trilho instantâneo liderado pelo banco central que oferece suporte a pagamentos 24 horas por dia, 7 dias por semana, e facilita desembolsos rápidos de empréstimos.
Nesses sistemas, o banco do pagador desempenha um papel fundamental ao iniciar e autorizar a transação, confirmar fundos suficientes e se comunicar com o banco do destinatário para concluir o pagamento.
Exemplo: Empresas usam o FedNow para liquidações imediatas com fornecedores e desembolsos de empréstimos, enquanto aplicativos como o Google Pay na Índia aproveitam o UPI para permitir pagamentos peer-to-peer em tempo real, tudo isso ajudando a melhorar o fluxo de caixa.
APIs de open banking
Open banking introduz acesso programável às contas financeiras, permitindo que aplicativos de terceiros iniciem pagamentos e recuperem dados da conta diretamente com o consentimento do usuário. As APIs de open banking permitem pagamentos conta a conta (A2A), permitindo que os fundos se movam diretamente entre as contas bancárias dos usuários sem intermediários. Essas APIs frequentemente dependem de trilhos em tempo real por baixo delas (como Faster Payments ou SEPA Instant). Exemplo: Provedores como TrueLayer, Plaid e Tink agregam conexões bancárias sob uma única API. Até mesmo processadores legados como a Worldpay agora usam APIs de open banking para oferecer opções de “Pague pelo Banco” com taxas menores do que os pagamentos com cartão.
Trilhos de pagamento emergentes
Os trilhos emergentes usam tecnologia descentralizada para criar redes de pagamento programáveis, sem fronteiras e sempre ativas. Esses trilhos de pagamento emergentes também incluem moedas digitais, como criptomoedas, que operam com base em tecnologia blockchain e servem como métodos de pagamento digitais descentralizados tanto para transações cotidianas quanto para investimentos.
Redes blockchain (Bitcoin, Ethereum, Stellar)
Os trilhos baseados em blockchain dependem de livros-razão distribuídos em vez de câmaras de compensação centrais. As redes blockchain mantêm registros de transações seguros e imutáveis em um livro-razão descentralizado, garantindo que todas as transações sejam verificadas de forma transparente e não possam ser adulteradas. Elas permitem a transferência de valor entre pares globalmente, sem intermediários – útil para transações e liquidações internacionais.
Exemplo: Processadores de pagamento como BitPay e Coinbase Commerce permitem que comerciantes aceitem criptomoedas como Bitcoin ou Ether, convertendo-as instantaneamente em moeda fiduciária.
Stablecoins (USDC, USDT, PYUSD)
Stablecoins são ativos baseados em blockchain atrelados a moedas fiduciárias, combinando a velocidade do cripto com a estabilidade tradicional.
Elas permitem transferências globais instantâneas e de baixo custo – 24 horas por dia, 7 dias por semana.
Exemplo: O USDC da Circle permite que empresas enviem dólares digitais para o exterior em segundos, resgatáveis na proporção de 1:1 por USD.
Bitcoin Lightning Network
A Lightning Network é um protocolo de segunda camada construído sobre o Bitcoin que permite microtransações a custo próximo de zero ao processá-las fora da cadeia antes da liquidação na rede Bitcoin.
Exemplo: O aplicativo de FinTech Strike usa a Lightning para remessas internacionais, enviando BTC instantaneamente e convertendo-o para a moeda local na chegada.
A SDK.finance oferece suporte a casos de uso híbridos ao oferecer um livro-razão multiativo que registra transações em moeda fiduciária, cripto e tokenizadas dentro de um ambiente contábil unificado – tornando mais fácil para as FinTechs experimentar ou adotar trilhos de pagamento baseados em blockchain junto com os tradicionais.
Os trilhos tradicionais oferecem confiabilidade e certeza regulatória, os trilhos modernos trazem velocidade e abertura, e os trilhos emergentes permitem programabilidade 24 horas por dia, 7 dias por semana.
Everything you need to launch crypto wallets, payments, and custody
Exemplos de payment rails
| Exemplo | Trilho usado | Descrição |
|---|---|---|
| Depósitos de folha de pagamento (EUA) | ACH | Os empregadores enviam depósitos diretos em lote. |
| Transferências domésticas instantâneas (Reino Unido) | Faster Payments | Transferências entre bancos em segundos. |
| Transações de comércio eletrônico | Visa / Mastercard | Autorização instantânea para compras online; uma forma de pagamentos online facilitada por redes de cartão. |
| Pagamento internacional a fornecedor | SWIFT + SEPA | Mensagem via SWIFT, liquidação via SEPA. |
| Recarregamentos de carteira | ACH / SEPA Instant / RTP | Aplicativos de carteira financiam ou fazem saques por meio de trilhos conectados. |
| Remessa de cripto para fiduciário | Blockchain + Bank Rail | Stablecoins transferidas via blockchain e convertidas em dinheiro via SEPA ou ACH. |
Comparando os trilhos
| Trilho | Velocidade | Custo | Alcance | Uso ideal |
|---|---|---|---|---|
| ACH | 1 a 3 dias | Baixo | EUA | Folha de pagamento, contas |
| SEPA | 1 dia / instantâneo | Baixo | UE | Transferências em euros |
| SWIFT | 1 a 3 dias | Alto | Global | Internacional |
| Redes de cartão | Segundos / 1 a 2 dias | Médio-alto | Global | Pagamentos ao consumidor |
| RTP / FedNow | Segundos | Baixo-médio | Doméstico | Transferências instantâneas |
| Open Banking | Segundos-minutos | Baixo | UE, Reino Unido | Comércio eletrônico A2A |
| Blockchain | Segundos-minutos | Variável | Global | Remessas, liquidação |
Nota: Os custos de transação podem variar significativamente entre esses trilhos de pagamento. Entender os custos de transação é crucial para selecionar o método de pagamento mais eficiente e econômico para as suas necessidades.
O que é uma estratégia de pagamentos multi-rail?
Uma estratégia multi-rail combina várias redes de pagamento para alcançar resiliência, eficiência de custos e flexibilidade.
Em vez de depender de um único trilho (por exemplo, SWIFT ou ACH), as empresas roteiam dinamicamente as transações entre várias opções com base no custo, na geografia e no tamanho da transação.
Benefícios:
- Redundância: Evita tempo de inatividade se uma rede falhar.
- Otimização de custos: Roteia pela opção de menor custo.
- Flexibilidade de velocidade: Prioriza trilhos instantâneos para transferências urgentes.
- Escalabilidade: Expande a cobertura geográfica sem alterar sistemas.
O razão modular e o gateway de API da
Roteamento dinâmico: o futuro dos trilhos de pagamento
A próxima evolução é o roteamento dinâmico – seleção inteligente e automatizada de trilhos em tempo real.
Os mecanismos de roteamento avaliam parâmetros como custo da transação, liquidez, moeda e velocidade da rede, e então escolhem automaticamente o trilho mais eficiente para cada pagamento.
Isso permite que as FinTechs movimentem fundos de forma ideal – seja via ACH, RTP, SEPA ou blockchain – sem intervenção manual.
Quais trilhos de pagamento são certos para o seu negócio?
| Tipo de negócio | Trilhos recomendados | Por quê |
|---|---|---|
| Banco digital | SEPA, ACH, RTP, Cartão | Capacidades completas de varejo. |
| PSP | Cartão + ACH / SEPA Instant | Cobertura de aceitação + liquidação. |
| Serviço de remessas | SWIFT, SEPA, Stablecoins | Alcance global com controle de custos. |
| Plataforma gig / marketplace | RTP, FedNow | Pagamentos instantâneos. |
| Crypto-FinTech | Blockchain + ACH / SEPA | Modelo híbrido cripto-fiat. |
| Plataforma empresarial B2B | SWIFT, SEPA, Open Banking | Pagamentos de alto valor e recorrentes. |
A SDK.finance ajuda cada segmento a desenhar uma combinação de trilhos que se ajuste ao seu modelo regulatório e de negócios, fornecendo um backend pronto para API para gerenciá-los todos.
Desafios de conexão aos trilhos de pagamento
Para operar em trilhos de pagamento, uma empresa deve cobrir duas camadas essenciais – a configuração do negócio e a base tecnológica:
1. Configuração do negócio
Para obter acesso aos trilhos de pagamento, sua organização deve:
- Abrir contas de pagamento ativas com instituições financeiras licenciadas.
- Concluir o onboarding de KYC, KYB e AML com cada provedor de serviços financeiros ou bancários envolvido no seu produto.
- Assinar acordos diretos com esses fornecedores, fornecendo documentos de registro corporativo, demonstrações financeiras e detalhes de propriedade.
Assim que o onboarding for concluído e sua empresa receber credenciais de conta dos parceiros, ela estará autorizada a acessar os trilhos de pagamento selecionados.
2. Base tecnológica
O próximo passo é garantir que seu sistema possa se conectar a esses trilhos e
- Cada trilho segue seus próprios padrões de mensagens (por exemplo, ISO 8583, ISO 20022).
- Os requisitos de certificação e teste variam entre os provedores.
- Os ciclos de liquidação e conciliação diferem entre trilhos e moedas.
- É necessário monitoramento contínuo de conformidade e segurança.
Construir e manter essas integrações internamente pode levar meses e exige recursos especializados de engenharia e conformidade.
Por que um software pronto faz sentido:
- Ele elimina a necessidade de construir e certificar manualmente cada integração.
- Ele reduz o time to market ao usar módulos pré-testados e pré-integrados.
- Ele minimiza riscos de conformidade e operacionais ao confiar em uma infraestrutura comprovada.
A SDK.finance, um fornecedor líder de software central de pagamentos, entrega tudo isso pronto para uso – oferecendo um motor de livro-razão em tempo real e mais de 650 APIs em toda a plataforma para integrações com bancos, processadores e trilhos de pagamento.
A plataforma está em conformidade com os mais altos padrões de segurança e regulatórios do setor, incluindo a certificação PCI DSS Nível 1 para processamento seguro de dados de cartão e a certificação ISO 27001:2022 para gestão de segurança da informação.
Isso permite que as equipes de FinTech se concentrem em parcerias comerciais, licenciamento e escala, enquanto a SDK.finance fornece a base tecnológica certificada que garante que os fundos se movam, sejam liquidados e conciliados com precisão e segurança em cada trilho conectado.
Segurança dos trilhos de pagamento
A segurança dos trilhos de pagamento é fundamental para a integridade e a confiabilidade do ecossistema de processamento de pagamentos. Quer os fundos estejam trafegando pela rede ACH, por redes de cartão ou por outros trilhos de pagamento, as instituições financeiras e os provedores de serviços de pagamento devem implementar medidas avançadas de segurança para garantir a movimentação segura e eficiente do dinheiro. Isso inclui a implementação de criptografia e tokenização para proteger informações sensíveis de pagamento, como dados de cartões de crédito ou débito, durante a transmissão e o armazenamento. A autenticação multifator e outros protocolos seguros de autenticação também são essenciais para impedir o acesso não autorizado e reduzir o risco de fraude.
A conformidade com padrões do setor, como o Payment Card Industry Data Security Standard (PCI DSS), é obrigatória para qualquer entidade que lide com transações de cartão de crédito ou débito. Essas regulamentações ajudam a proteger as informações de pagamento e a manter a segurança geral do sistema de pagamentos. Ao priorizar práticas robustas de segurança, instituições financeiras e processadores de pagamentos podem proteger os fundos de seus clientes, reduzir o risco de ameaças cibernéticas e aumentar a confiança nos métodos de pagamento digitais.
Regulamentação dos trilhos de pagamento
A regulamentação dos trilhos de pagamento desempenha um papel crucial na manutenção da estabilidade, segurança e eficiência do ecossistema global de processamento de pagamentos. Autoridades regulatórias, como o Federal Reserve nos Estados Unidos e o Banco Central Europeu na zona do euro, supervisionam a operação dos principais trilhos de pagamento, incluindo a rede ACH e o sistema Single Euro Payments Area (SEPA). Esses órgãos estabelecem regras e padrões para processamento, liquidação e segurança de pagamentos, garantindo que os sistemas de pagamento operem de forma confiável e transparente.
A regulamentação dos trilhos de pagamento foi projetada para promover a concorrência, incentivar a inovação e proteger os consumidores dentro do mercado de pagamentos. Ao aplicar diretrizes rigorosas, os reguladores ajudam a prevenir fraude, lavagem de dinheiro e outras atividades ilícitas que possam comprometer a integridade do sistema financeiro. Em última análise, uma regulamentação eficaz dos trilhos de pagamento garante que os provedores de serviços de pagamento e as instituições financeiras ajam no melhor interesse de seus clientes, ao mesmo tempo em que apoia a movimentação segura e eficiente de fundos em sistemas de pagamento domésticos e internacionais.
O futuro dos trilhos de pagamento
Três tendências estão remodelando o cenário:
- Interoperabilidade – mensagens unificadas sob ISO 20022.
- Liquidação sempre ativa – o tempo real se torna padrão.
- Dinheiro programável – contratos inteligentes automatizam a lógica financeira.
A plataforma flexível e modular da SDK.finance já foi construída para acomodar esses desenvolvimentos, garantindo conectividade de pagamentos preparada para o futuro.
SDK.finance: sua ponte para os trilhos de pagamento globais
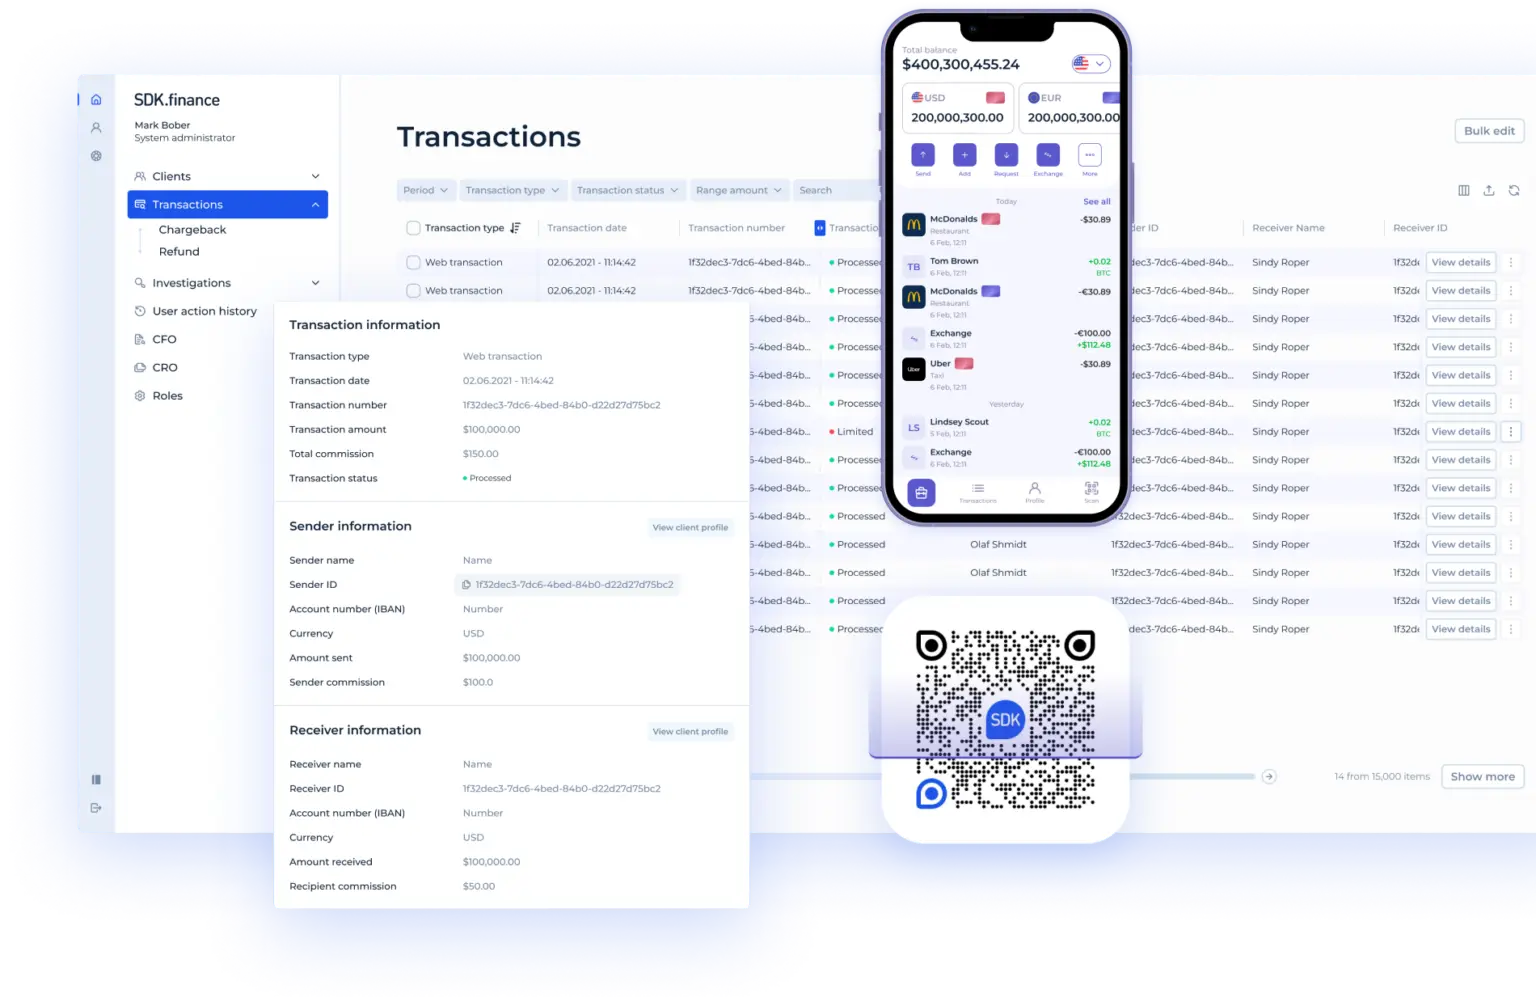
A SDK.finance atua como a base tecnológica que conecta FinTechs, bancos e PSPs aos trilhos de pagamento globais por meio de um único sistema.
Principais recursos da plataforma:
- Núcleo de livro-razão em tempo real.
- Mais de 60 módulos funcionais (contas, KYC, AML, conciliação).
- Trilhos de pagamento pré-integrados
- Mais de 650 APIs em toda a plataforma, incluindo APIs para conectar bancos e processadores.
- Certificação PCI DSS Nível 1 e ISO 27001.
Você não precisa integrar cada trilho individualmente – a SDK.finance entrega esses recursos prontos para uso, permitindo que sua equipe se concentre em construir produtos e gerenciar operações enquanto a plataforma alimenta as transações nos bastidores.
Conclusão
Os trilhos de pagamento formam o sistema circulatório das finanças modernas. Do ACH e SEPA ao RTP, FedNow e blockchain, eles definem como o dinheiro se move pela economia global.
A estratégia certa combina esses trilhos de forma inteligente – uma abordagem multi-rail, com roteamento dinâmico que equilibra custo, velocidade e alcance.
Launch your digital bank in weeks, not years

