



A capacidade de
Neste artigo, nós da
- O que “transações de alto volume” realmente significam
- Quais tipos de negócios realmente precisam dessas capacidades,
- Quando buscar TPS ultraelevado pode se tornar um gasto desnecessário.
- Também explicamos por que a prioridade para a maioria das instituições não é atingir TPS ultraelevado hoje, mas construir uma arquitetura escalável que cresça junto com o negócio.
Significado de transações de alto volume
Transações de alto volume em pagamentos referem-se a serviços financeiros que processam volumes extremamente altos de transações (na ordem de dezenas de milhares de transações por segundo, sem tempo de inatividade). Na prática do setor, isso geralmente significa plataformas capazes de sustentar 10.000+ TPS, sendo 20.000 TPS reconhecido como um benchmark importante que apenas redes globais de cartões, carteiras de superapps e grandes infraestruturas nacionais de pagamento normalmente alcançam.
Isso não é um desafio abstrato de engenharia. É uma realidade diária para as maiores redes do mundo. Saber quem realmente opera nessa escala ajuda bancos, PSPs e fintechs a definir metas tecnológicas realistas.
Processamento de pagamentos em alto volume: benchmarks do mundo real
Abaixo, descrevemos alguns exemplos notáveis de negócios de pagamento, bancários e fintech que lidam com algo próximo de TPS ultraelevado na operação real ou que atingiram taxas ainda mais altas, especialmente durante eventos. Focamos na carga atual real e em casos relatados publicamente, particularmente nos segmentos de banco digital, carteira digital e neobanco:
- Redes de cartões: Visa & Mastercard
- A Visa tem média de 8,500 TPS, mas pode escalar bem acima de 20.000 TPS em períodos de pico, com capacidades relatadas acima de 65.000 TPS em grandes eventos globais.
- A Mastercard chega a cerca de 20,000 TPS durante horários de pico e processa até 400 milhões de transações por dia, exigindo uma infraestrutura resiliente e sempre ativa.
- Superapps: Alipay & WeChat Pay
- O Alipay, a maior carteira digital do mundo, atingiu um pico impressionante de 544,000 TPS durante o Singles’ Day na China em 2019, refletindo as demandas extremas de eventos em escala global.
- Sistemas nacionais de pagamento instantâneo: UPI da Índia
O UPI, plataforma de pagamentos em tempo real da Índia, tem média de 7,500 TPS, mas foi arquitetado para cargas de pico acima de 10.000 TPS, processando 20 bilhões de transações mensais em meados de 2025.
Deve toda plataforma buscar TPS ultraelevado?
Para a maioria dos bancos digitais e startups de pagamentos, TPS ultraelevado é desnecessário, e persegui-lo gera custo e complexidade evitáveis. Em vez disso, o foco deve estar em dimensionar a capacidade corretamente, aproveitar plataformas modernas e elásticas e garantir prontidão para crescer. PCI DSS e, mais importante, a certificação ISO 27001:2022 são fundamentais para uma expansão segura.
Mesmo as fintechs e os neobancos mais conhecidos do mundo operam muito abaixo do limiar de 20.000 TPS.
-
PayPal tem média de cerca de 475 TPS, com picos chegando apenas a alguns milhares durante aumentos globais do comércio eletrônico (por exemplo, a Black Friday).
-
Nubank, o maior neobanco por número de clientes (88 milhões de clientes em 2023), atualizou seus sistemas para lidar com cerca de 3,000 TPS por cliente, mas isso ainda fica bem abaixo dos volumes das redes de cartões.
-
Outros bancos totalmente digitais, como
Para esses players, o desafio não é alcançar 20 mil TPS hoje, mas garantir que suas plataformas sejam escaláveis, capazes de expandir a capacidade em sintonia com o crescimento do negócio, em vez de gastar demais em infraestrutura desde o primeiro dia.
Create your digital banking solution in weeks
Níveis comparativos de TPS: de redes a neobancos
| Plataforma | Base de usuários | TPS médio | TPS de pico/evento |
|---|---|---|---|
| Visa | 4 bilhões | ~8.500 | >65.000 |
| Mastercard | 3,4 bilhões | ~4.600 | ~20.000 |
| Alipay | 900M+ | Milhares | 544.000 |
| WeChat Pay | 900M+ | Milhares | 409.000 |
| UPI (India) | 500M+ | ~7.500 | >10.000 |
| PayPal | 430M+ | ~475 | Alguns milhares |
| Neobancos (média) | Dezenas de milhões | 100–3.000 | Abaixo de 10.000 |
Visa e Mastercard são projetadas para quase zero downtime em escala global. Alipay e WeChat Pay demonstram picos recordes durante eventos de consumo. O UPI mostra como a infraestrutura nacional pode se aproximar de cargas sustentadas de alto volume. Em contraste, PayPal e os neobancos permanecem bem abaixo do limiar de 20 mil TPS.
TPS de pico vs. sustentado
-
TPS de pico: o aumento do Singles’ Day do Alipay para 544 mil TPS e o pico de 409 mil TPS do WeChat Pay mostram o que acontece durante eventos curtos e de alta pressão.
-
TPS sustentado: a Visa tem média de ~8.500 TPS dia após dia. O UPI sustenta ~7.500 TPS ao longo de bilhões de transações mensais.
A distinção entre TPS médio e TPS de pico é fundamental. Embora as cargas médias possam ficar na casa dos milhares, festivais de compras ou dias nacionais de pagamento de salários podem desencadear aumentos várias vezes maiores. A infraestrutura deve ser construída com essa margem de segurança.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
O custo de construir em excesso
Buscar capacidade de 20 mil TPS desde o primeiro dia muitas vezes é um desperdício. Isso exige investimentos em infraestrutura, conformidade e redundância muito além das necessidades reais da maioria das instituições.
Para startups e players de porte médio, o caminho mais inteligente é:
-
Dimensionar corretamente a capacidade para a demanda atual.
-
Construir sobre uma base escalável para expandir sem atritos à medida que o crescimento acelera.
-
Priorizar resiliência e conformidade (PCI DSS, ISO 27001:2022) como pré-requisitos para uma expansão sustentável.
Perspectiva da SDK.finance: escalar com inteligência
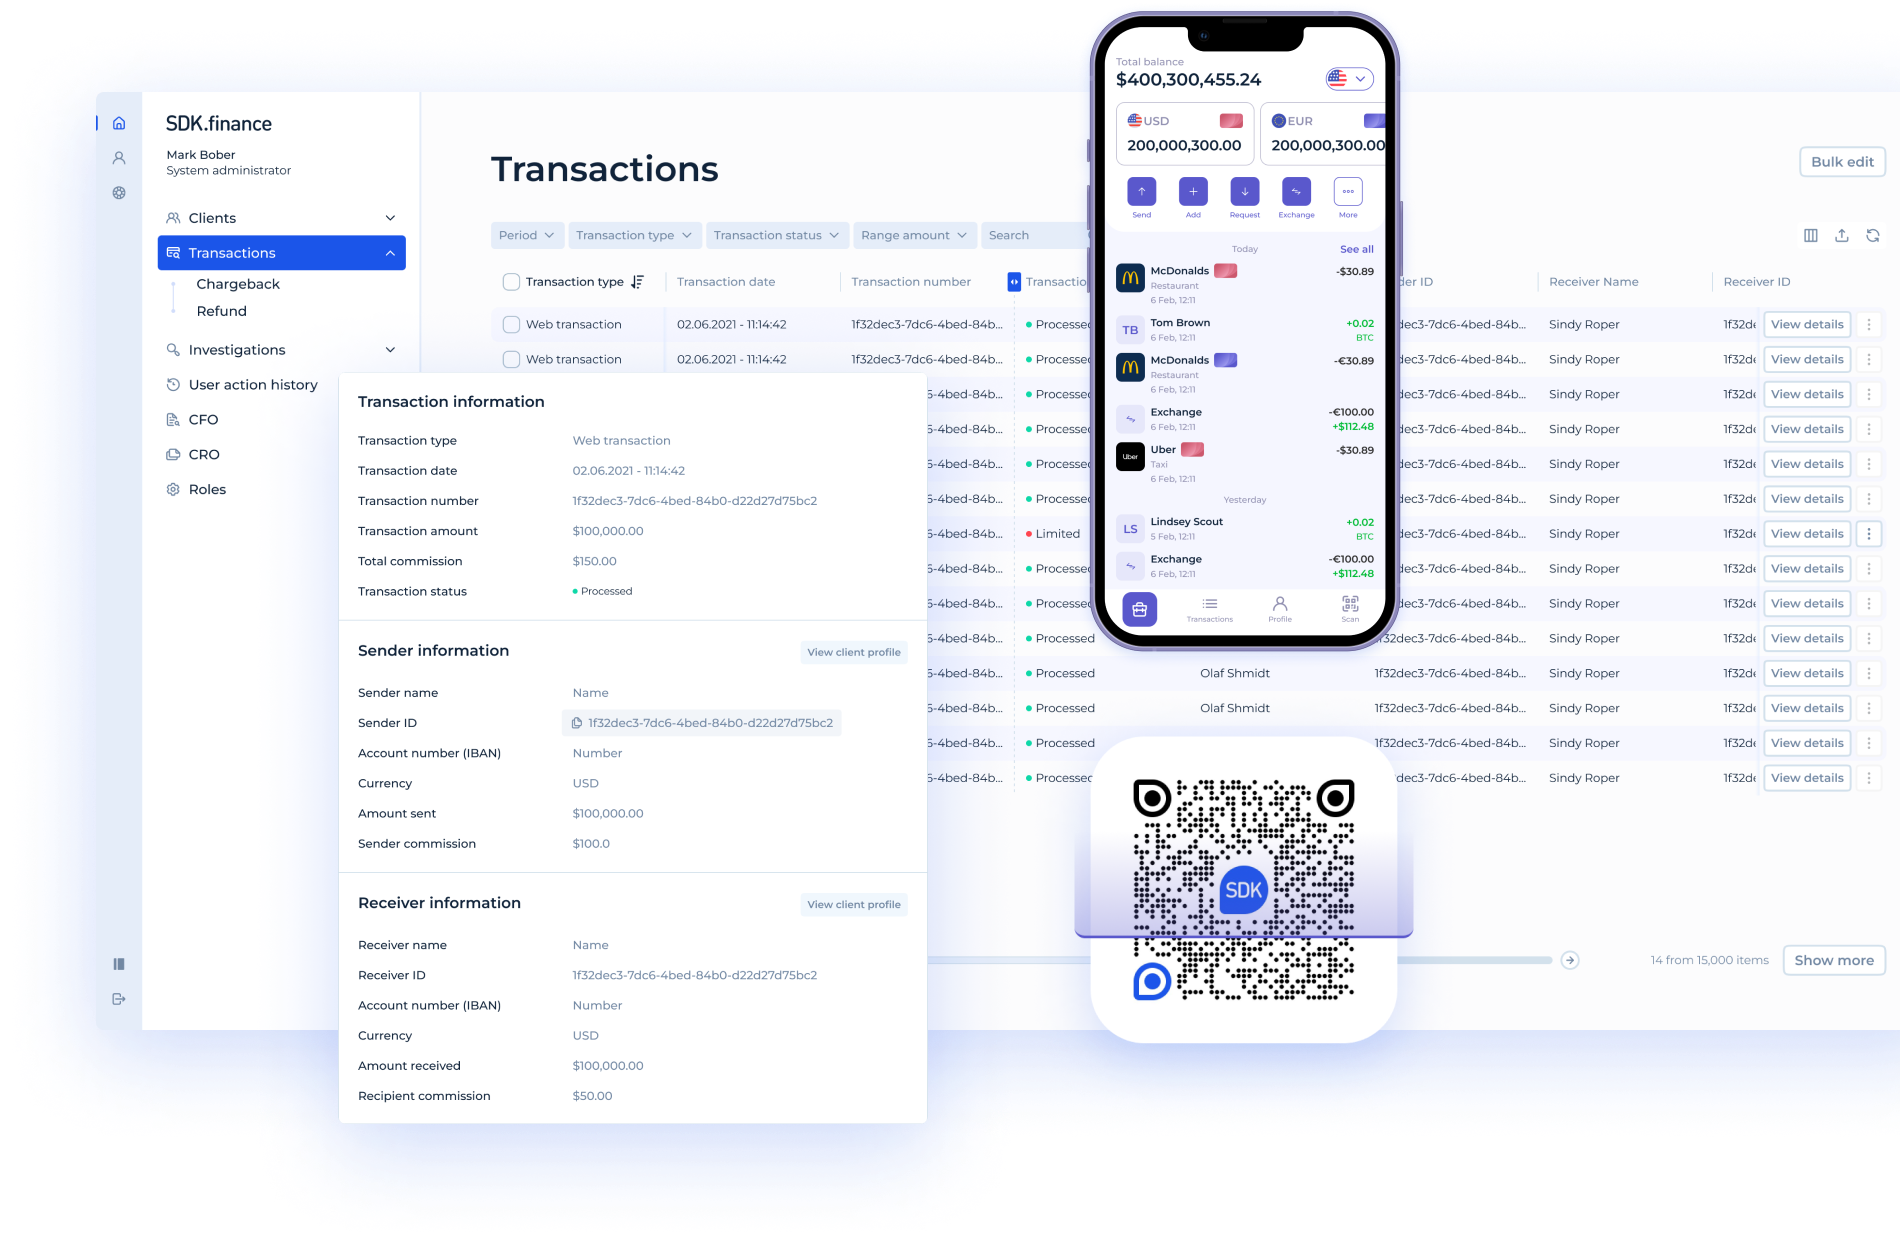
A SDK.finance foi projetada para instituições financeiras que buscam entregar alta confiabilidade e desempenho em tempo real, com certificações ISO 27001:2022 e PCI DSS para segurança e resiliência de alto nível.
Isso significa que os parceiros recebem elasticidade para suportar milhares de TPS hoje e a confiança para crescer rumo ao verdadeiro território de “alto volume” sem precisar trocar de plataforma quando as ambições de pagamento aumentarem.
Recomendação: As plataformas devem alinhar sua arquitetura e a escolha de fornecedores às necessidades reais e realisticamente projetadas de TPS. Para a maioria, selecionar uma solução certificada, elástica e pronta para o futuro, como a SDK.finance, garante eficiência de custos e a capacidade de escalar quando as oportunidades de mercado exigirem.
A SDK.finance oferece uma
-
Arquitetura com foco em escalabilidade: expandir de milhares para dezenas de milhares de TPS à medida que a infraestrutura é adicionada.
-
650+ APIs e 60+ módulos: cobrindo carteiras digitais, processamento de pagamentos, conciliação, conformidade e muito mais.
-
Segurança de nível empresarial: certificada com PCI DSS Nível 1 e ISO 27001:2022.
-
Flexibilidade de implantação: on-premises ou em qualquer grande provedor de nuvem.
-
Desempenho comprovado: confiável para PSPs, superapps e fintechs que processam milhões de transações diariamente em várias regiões.
Conclusão principal
Apenas alguns ecossistemas — Visa, Mastercard, Alipay, WeChat Pay, UPI — operam hoje com 20.000+ TPS. Para a maioria das instituições financeiras, o verdadeiro desafio não é atingir esse número agora, e sim construir uma plataforma que possa escalar até lá sem reengenharia.
Com a SDK.finance, as instituições obtêm uma base de pagamentos pronta para o futuro: segura, modular e construída para escalar. Lance com a capacidade de que você precisa hoje e cresça com confiança à medida que os volumes de transações aumentam.
Launch your digital bank in weeks, not years

