



La capacité à
Dans cet article, chez
- ce que signifie réellement « transactions à haut volume »
- quels types d’entreprises ont véritablement besoin de telles capacités,
- quand viser des TPS ultra-élevés peut devenir une dépense inutile.
- Nous expliquons aussi pourquoi, pour la plupart des institutions, la priorité n’est pas d’atteindre aujourd’hui des TPS ultra-élevés, mais de construire une architecture évolutive qui croît au rythme de leur activité.
Signification des transactions à haut volume
Les transactions à haut volume dans les paiements désignent des services financiers qui traitent des volumes de transactions extrêmement élevés (de l’ordre de dizaines de milliers de transactions par seconde sans interruption). Dans la pratique du secteur, cela signifie généralement des plateformes capables de soutenir 10 000+ TPS, 20 000 TPS étant reconnu comme une référence clé que seuls les réseaux de cartes mondiaux, les portefeuilles de super-apps et les grandes infrastructures nationales de paiement atteignent généralement.
Il ne s’agit pas d’un défi d’ingénierie abstrait. C’est une réalité quotidienne pour les plus grands réseaux du monde. Savoir qui opère réellement à cette échelle aide les banques, les PSP et les fintechs à définir des objectifs technologiques réalistes.
Traitement des paiements à haut volume : repères du monde réel
Ci-dessous, nous présentons quelques exemples notables d’entreprises de paiement, de banque et de FinTech qui traitent soit environ des TPS ultra-élevés en exploitation réelle, soit ont atteint des taux encore plus élevés, surtout lors d’événements. Nous nous concentrons sur la charge actuelle réelle et sur des cas publiquement rapportés, en particulier dans les segments des banques numériques, des portefeuilles électroniques et des néobanques :
- Réseaux de cartes : Visa et Mastercard
- Visa affiche en moyenne 8 500 TPS, mais peut dépasser largement 20 000 TPS pendant les périodes de pointe, avec des capacités rapportées de plus de 65 000 TPS lors d’événements mondiaux majeurs.
- Mastercard atteint environ 20 000 TPS pendant les heures de pointe et traite jusqu’à 400 millions de transactions par jour, ce qui nécessite une infrastructure résiliente, disponible en permanence.
- Super-apps : Alipay et WeChat Pay
- Alipay, le plus grand portefeuille numérique au monde, a atteint un pic stupéfiant de 544 000 TPS pendant la fête des célibataires en Chine en 2019, reflétant les exigences extrêmes d’événements à l’échelle mondiale.
- WeChat Pay a connu une montée à 409 000 TPS pendant les campagnes numériques d’« enveloppes rouges » du Nouvel An lunaire, garantissant des paiements fluides pour des centaines de millions de personnes simultanément.
- Systèmes nationaux de paiement instantané : l’UPI en Inde
UPI, la plateforme de paiements en temps réel de l’Inde, affiche en moyenne 7 500 TPS, mais est conçue pour des pics supérieurs à 10 000 TPS, avec 20 milliards de transactions mensuelles au milieu de 2025.
Faut-il que chaque plateforme vise des TPS ultra-élevés ?
Pour la plupart des banques numériques et des start-up du paiement, les TPS ultra-élevés ne sont pas nécessaires, et chercher à les atteindre crée des coûts et une complexité évitables. L’accent doit plutôt être mis sur le dimensionnement juste des capacités, sur l’exploitation de plateformes modernes et élastiques, et sur la préparation à la croissance. PCI DSS et, plus encore, la certification ISO 27001:2022 sont des bases essentielles pour une montée en charge sécurisée.
Même les fintechs et néobanques les plus connues au monde fonctionnent très en dessous du seuil de 20 000 TPS.
-
PayPal affiche en moyenne environ 475 TPS, avec des pics qui n’atteignent que quelques milliers lors des fortes hausses mondiales du commerce électronique (par exemple, le Black Friday).
-
Nubank, la plus grande néobanque par nombre de clients (88 millions de clients en 2023), a mis à niveau ses systèmes pour gérer environ 3 000 TPS par client, mais cela reste bien en deçà des volumes des réseaux de cartes.
-
D’autres banques entièrement numériques comme
Pour ces acteurs, le défi n’est pas d’atteindre 20k TPS aujourd’hui, mais de s’assurer que leurs plateformes sont évolutives, capables d’augmenter leur capacité au rythme de la croissance de l’activité plutôt que de surinvestir dans l’infrastructure dès le premier jour.
Create your digital banking solution in weeks
Niveaux de TPS comparatifs : des réseaux aux néobanques
| Plateforme | Base d’utilisateurs | TPS moyen | TPS de pointe / événement |
|---|---|---|---|
| Visa | 4 milliards | ~8 500 | >65 000 |
| Mastercard | 3,4 milliards | ~4 600 | ~20 000 |
| Alipay | 900M+ | Milliers | 544 000 |
| WeChat Pay | 900M+ | Milliers | 409 000 |
| UPI (Inde) | 500M+ | ~7 500 | >10 000 |
| PayPal | 430M+ | ~475 | Quelques milliers |
| Néobanques (moy.) | Des dizaines de millions | 100–3 000 | En dessous de 10 000 |
Visa et Mastercard sont conçus pour un temps d’arrêt proche de zéro à l’échelle mondiale. Alipay et WeChat Pay illustrent des pics records lors d’événements grand public. L’UPI montre comment une infrastructure nationale peut approcher des charges soutenues à haut volume. En revanche, PayPal et les néobanques restent largement en dessous du seuil de 20k TPS.
TPS de pointe vs TPS soutenu
-
TPS de pointe : la montée d’Alipay à 544k TPS lors de la fête des célibataires et le pic de 409k TPS de WeChat Pay montrent ce qui se passe lors d’événements brefs et sous forte pression.
-
TPS soutenu : Visa affiche en moyenne ~8 500 TPS jour après jour. L’UPI soutient ~7 500 TPS à travers des milliards de transactions mensuelles.
La distinction entre TPS moyen et TPS de pointe est essentielle. Alors que les charges moyennes peuvent se situer dans les milliers, les festivals commerciaux ou les jours de paie nationaux peuvent déclencher des hausses plusieurs fois supérieures. L’infrastructure doit être conçue avec cette marge.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Le coût du surdimensionnement
Viser une capacité de 20k TPS dès le départ est souvent inutilement coûteux. Cela exige des investissements en infrastructure, en conformité et en redondance bien au-delà des besoins réels de la plupart des institutions.
Pour les start-up et les acteurs de taille moyenne, la voie la plus intelligente consiste à :
-
Dimensionner au juste les capacités selon la demande actuelle.
-
Bâtir sur une base évolutive pour augmenter la capacité sans rupture à mesure que la croissance s’accélère.
-
Prioriser la résilience et la conformité (PCI DSS, ISO 27001:2022) comme prérequis à une montée en charge durable.
Point de vue de SDK.finance : évoluer intelligemment
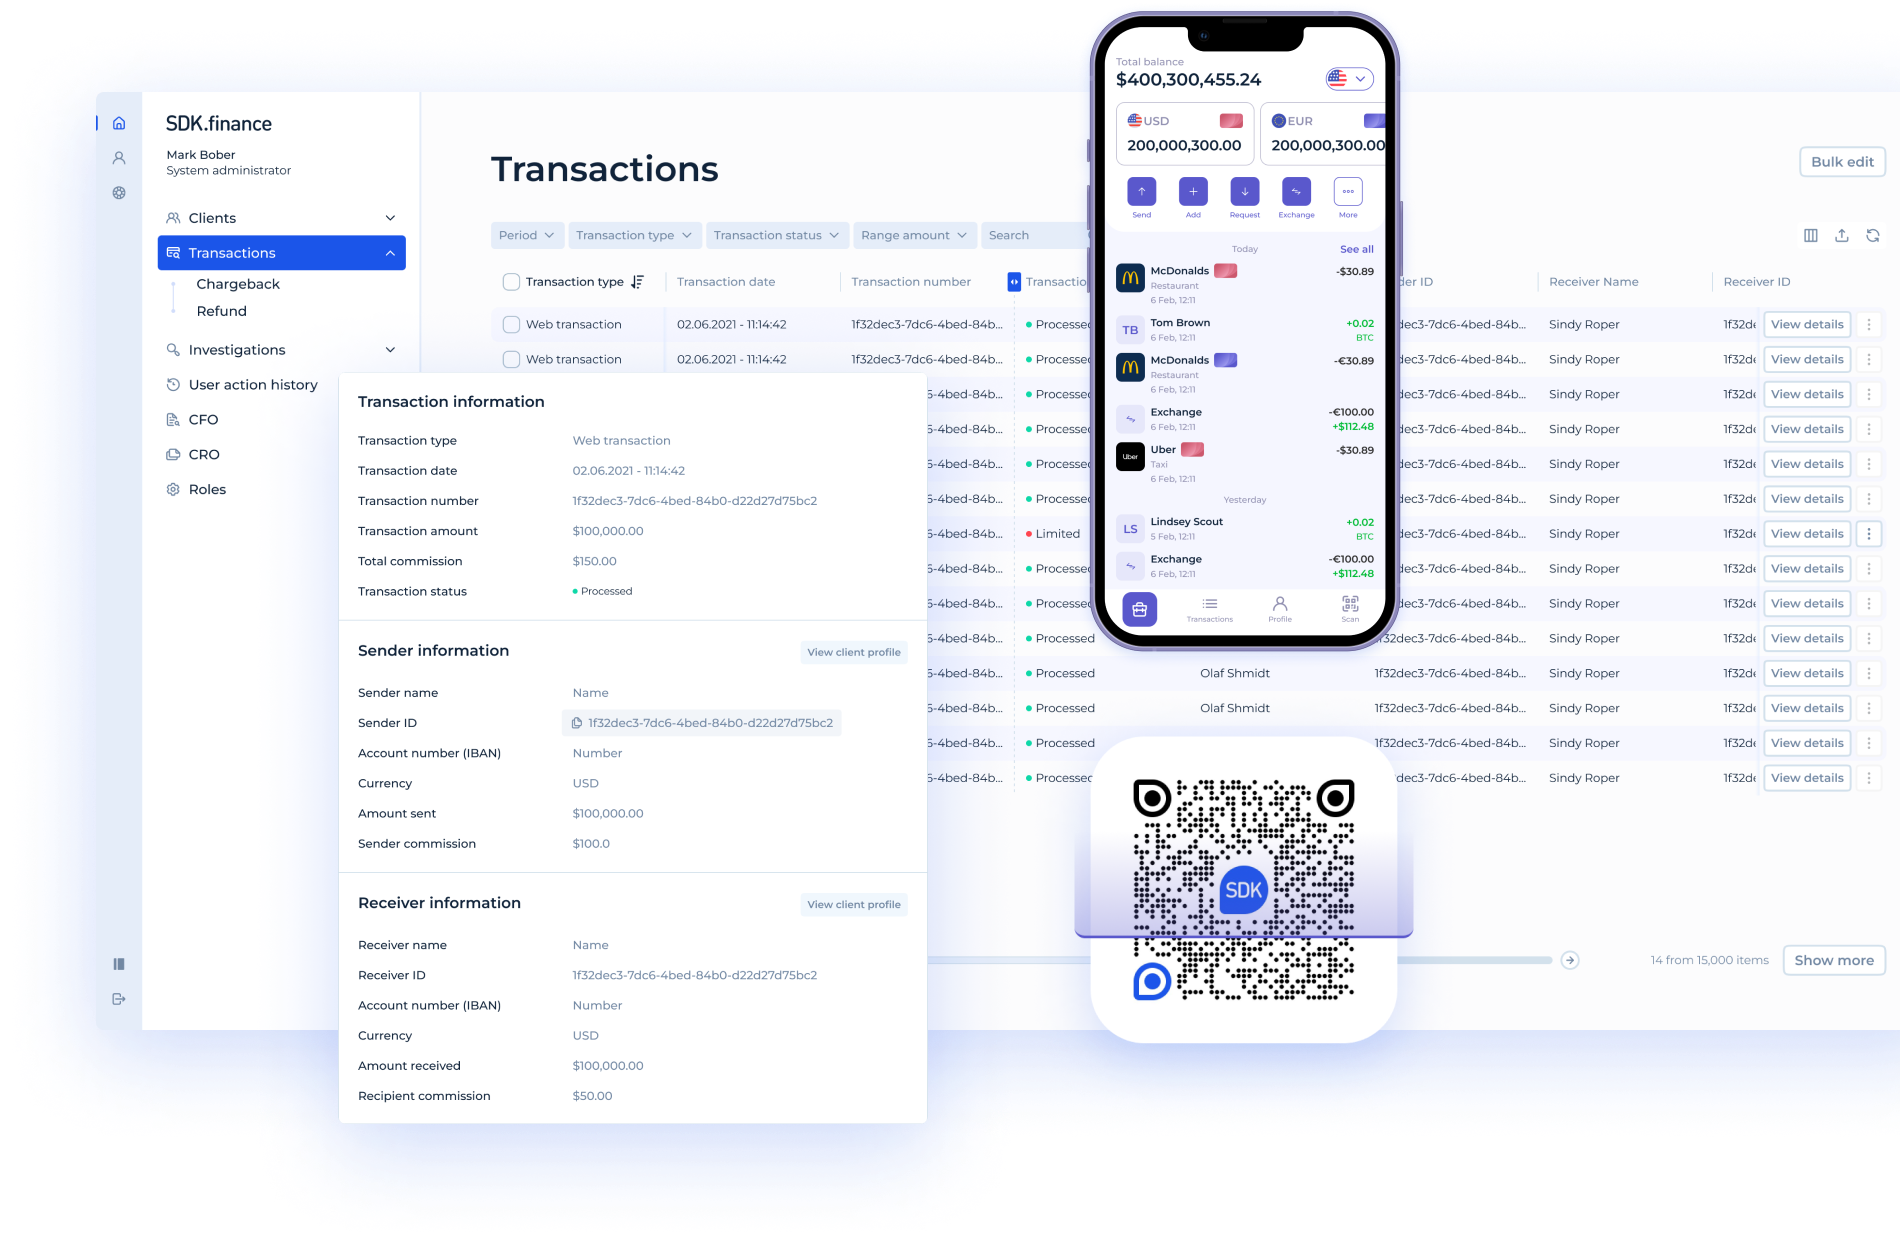
SDK.finance est conçu pour les institutions financières qui visent une haute fiabilité et des performances en temps réel, avec les certifications ISO 27001:2022 et PCI DSS pour une sécurité et une résilience de premier ordre.
Cela signifie que les partenaires disposent de l’élasticité nécessaire pour prendre en charge des milliers de TPS aujourd’hui, et de la confiance requise pour évoluer vers un véritable territoire de « haut volume » sans replateformisation lorsque leurs ambitions en matière de paiements s’intensifient.
Recommandation : les plateformes doivent aligner leur architecture et leur choix de fournisseur sur des besoins en TPS réels et réalistement projetés. Pour la plupart, choisir une solution évolutive, certifiée et élastique comme SDK.finance garantit à la fois l’efficacité des coûts et la capacité de monter en charge lorsque les opportunités du marché l’exigent.
SDK.finance propose une
-
Architecture pensée d’abord pour l’évolutivité : passer de milliers à des dizaines de milliers de TPS à mesure que l’infrastructure est ajoutée.
-
650+ API et 60+ modules : couvrant les portefeuilles numériques, le traitement des paiements, le rapprochement, la conformité et plus encore.
-
Sécurité de niveau entreprise : certifié PCI DSS Level 1 et ISO 27001:2022.
-
Flexibilité de déploiement : sur site ou chez n’importe quel grand fournisseur cloud.
-
Performance éprouvée : approuvée par des PSP, des super-apps et des fintechs traitant des millions de transactions par jour dans plusieurs régions.
À retenir
Seuls quelques écosystèmes — Visa, Mastercard, Alipay, WeChat Pay, UPI — opèrent aujourd’hui à plus de 20 000 TPS. Pour la plupart des institutions financières, le véritable défi n’est pas d’atteindre ce chiffre maintenant, mais de construire une plateforme capable d’y tendre sans refonte d’architecture.
Avec SDK.finance, les institutions obtiennent une base de paiement prête pour l’avenir : sécurisée, modulaire et conçue pour passer à l’échelle. Lancez-vous avec la capacité dont vous avez besoin aujourd’hui, et croissez en toute confiance à mesure que les volumes de transactions augmentent.
Launch your digital bank in weeks, not years

