



Si vous avez passé du temps dans la fintech ou l’architecture bancaire, vous avez probablement entendu ces deux termes utilisés de manière interchangeable. Ils ne devraient pas l’être. Un grand livre et un système de cœur bancaire résolvent des problèmes différents, se situent à des niveaux différents de votre architecture et servent des objectifs différents selon le type de produit financier que vous construisez.
Cet article explique précisément ce que fait chacun de ces systèmes, où ils se recoupent, où ils divergent et comment choisir celui dont votre entreprise a réellement besoin.
Qu’est-ce qu’un grand livre dans la fintech et la banque ?
Un grand livre est le système d’enregistrement des mouvements d’argent. Sa mission est simple mais implacable : enregistrer chaque événement financier avec exactitude, maintenir les soldes courants de tous les comptes et ne jamais perdre ni corrompre une transaction.
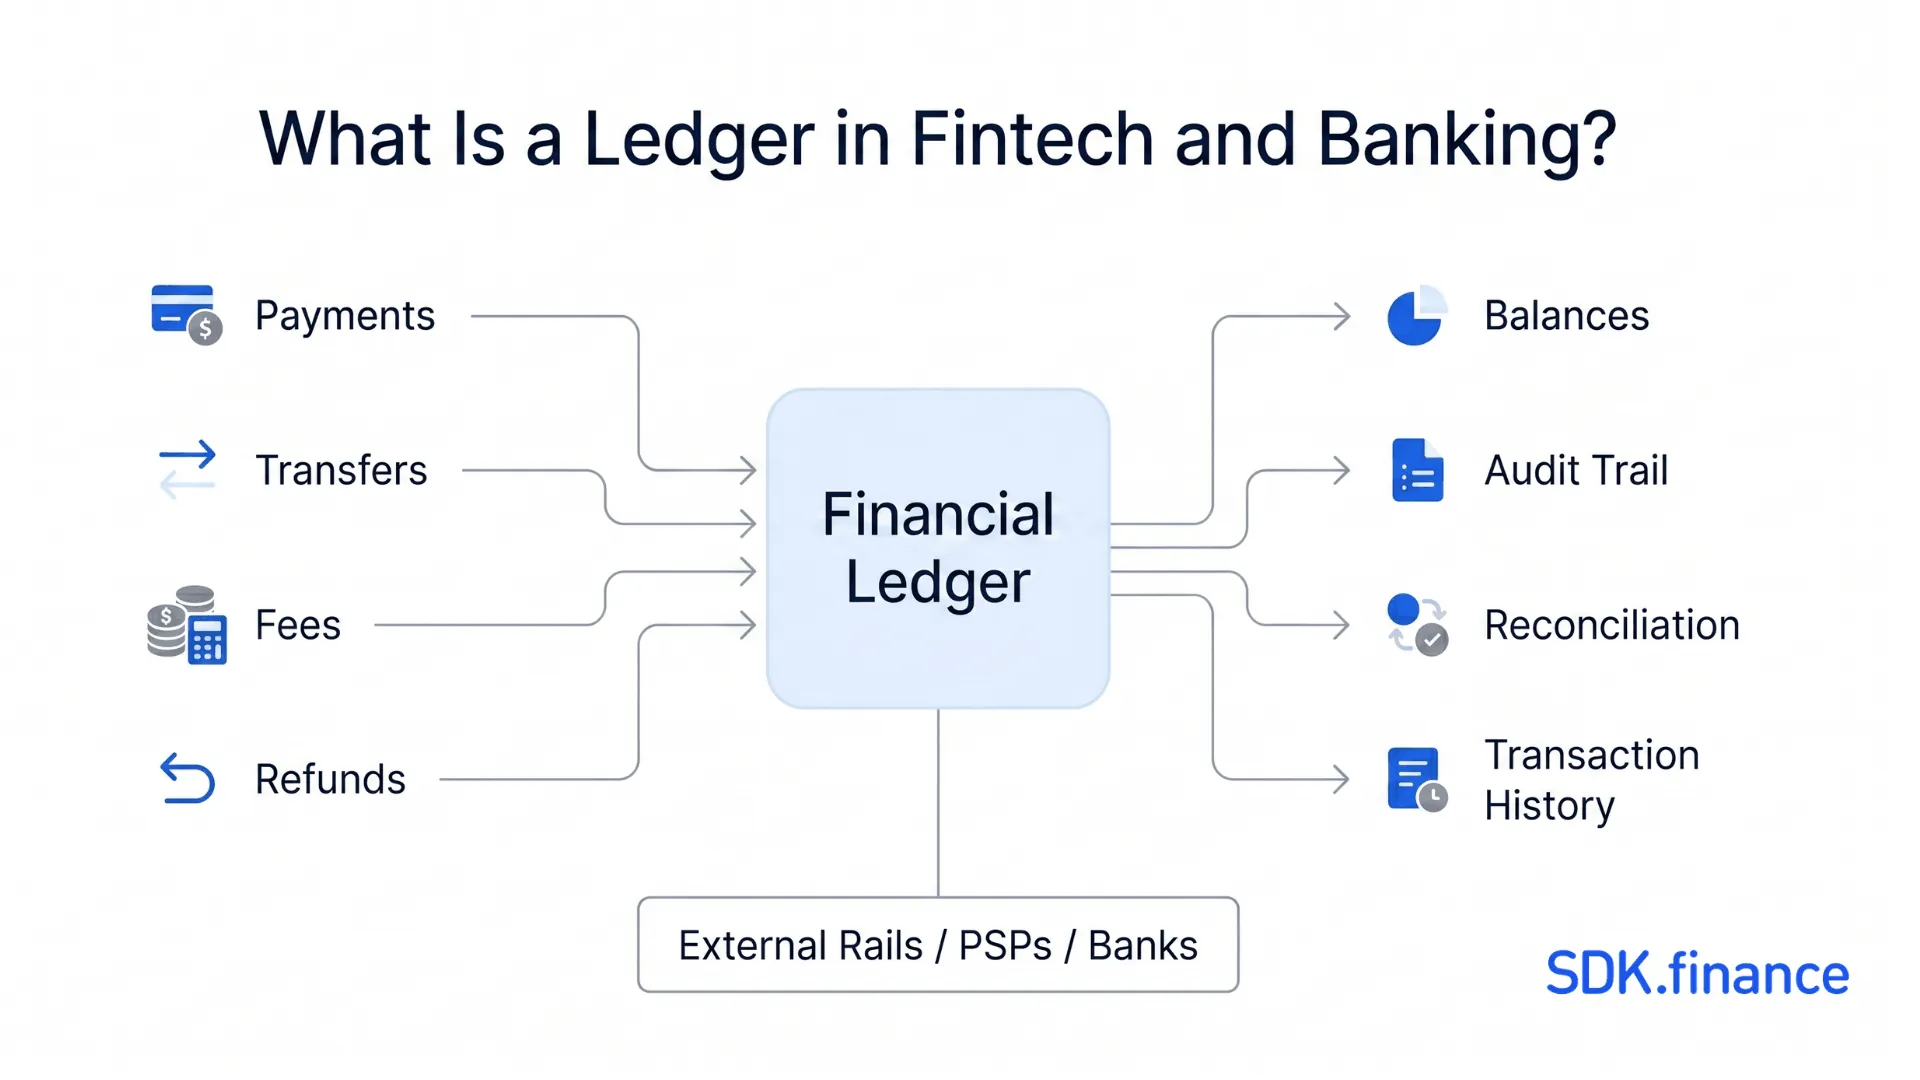
En pratique, un
- Comptabilisation des transactions – chaque débit et chaque crédit, enregistrés sous forme d’écritures immuables
- Calcul du solde – visibilité en temps réel ou quasi réel sur ce que contient chaque compte
- Application de la comptabilité en partie double – chaque mouvement de valeur a une écriture égale et opposée ; l’argent n’est jamais créé ni détruit dans le système
- Extournes et corrections – les erreurs sont corrigées par une écriture de correction, et non en modifiant l’historique
- Prêt au rapprochement – le grand livre produit une piste propre et vérifiable qui se mappe aux rails externes et aux états de compte
L’infrastructure moderne de grand livre, parfois appelée grand livre en temps réel ou grand livre des transactions, ajoute des structures de sous-comptes, la prise en charge multi-devises, le balisage des métadonnées et des capacités de comptabilisation à haut débit.
Le grand livre ne gère pas la relation client, les règles produit ou les workflows opérationnels. Il enregistre ce qui est arrivé à l’argent. C’est là toute sa mission — et cette focalisation étroite est ce qui le rend rapide et fiable.
Qu’est-ce qu’un système de cœur bancaire ?
Un système de cœur bancaire est la plateforme opérationnelle plus large qui fait fonctionner les produits bancaires d’un établissement financier. Il gère tout le cycle de vie des comptes clients, des dépôts, des prêts, des paiements, des frais et des intérêts — tout ce qui est nécessaire pour opérer comme une banque ou comme un fournisseur de produits financiers réglementés.
Une plateforme de cœur bancaire comprend généralement :
- Gestion des clients et des comptes – intégration à l’ouverture de compte, intégration du KYC, propriété des comptes, affectation des produits
- Moteurs de dépôts et de prêts – comptes courants, comptes d’épargne, dépôts à terme, prêts, lignes de crédit
- Calcul des frais et des intérêts – règles produit configurables, taux par paliers, frais programmés
- Connectivité aux paiements – intégration avec SWIFT, SEPA, Faster Payments, les schémas de carte et les rails domestiques
- Outils réglementaires et de conformité – filtrage AML, reporting, surveillance des transactions, contrôles de résidence des données
- Workflows opérationnels – génération d’extraits, gestion des limites, traitement des exceptions, traitement EOM/EOD
- Souvent un grand livre général intégré ou étroitement couplé – la couche comptable qui enregistre les événements au niveau des produits
Grand livre vs système de cœur bancaire : la réponse courte
Un grand livre est la couche fondamentale d’enregistrement financier : il capture les débits, les crédits et les soldes avec précision. Un système de cœur bancaire est la plateforme opérationnelle plus large qui peut inclure un grand livre, mais qui gère aussi les produits, les clients, les frais, la conformité et les workflows. Le grand livre est un composant. Le cœur bancaire est le système qui le contient, le coordonne et l’étend.
Si le grand livre est la source de vérité financière, le système de cœur bancaire est l’environnement dans lequel cette vérité est créée, consommée et opérationnalisée.
Confondre les deux est l’une des erreurs architecturales les plus courantes dans la fintech. Construire un grand livre ne vous donne pas un cœur bancaire. Faire fonctionner un cœur bancaire ne signifie pas que votre grand livre est correctement isolé.
La principale différence entre un grand livre et le cœur bancaire
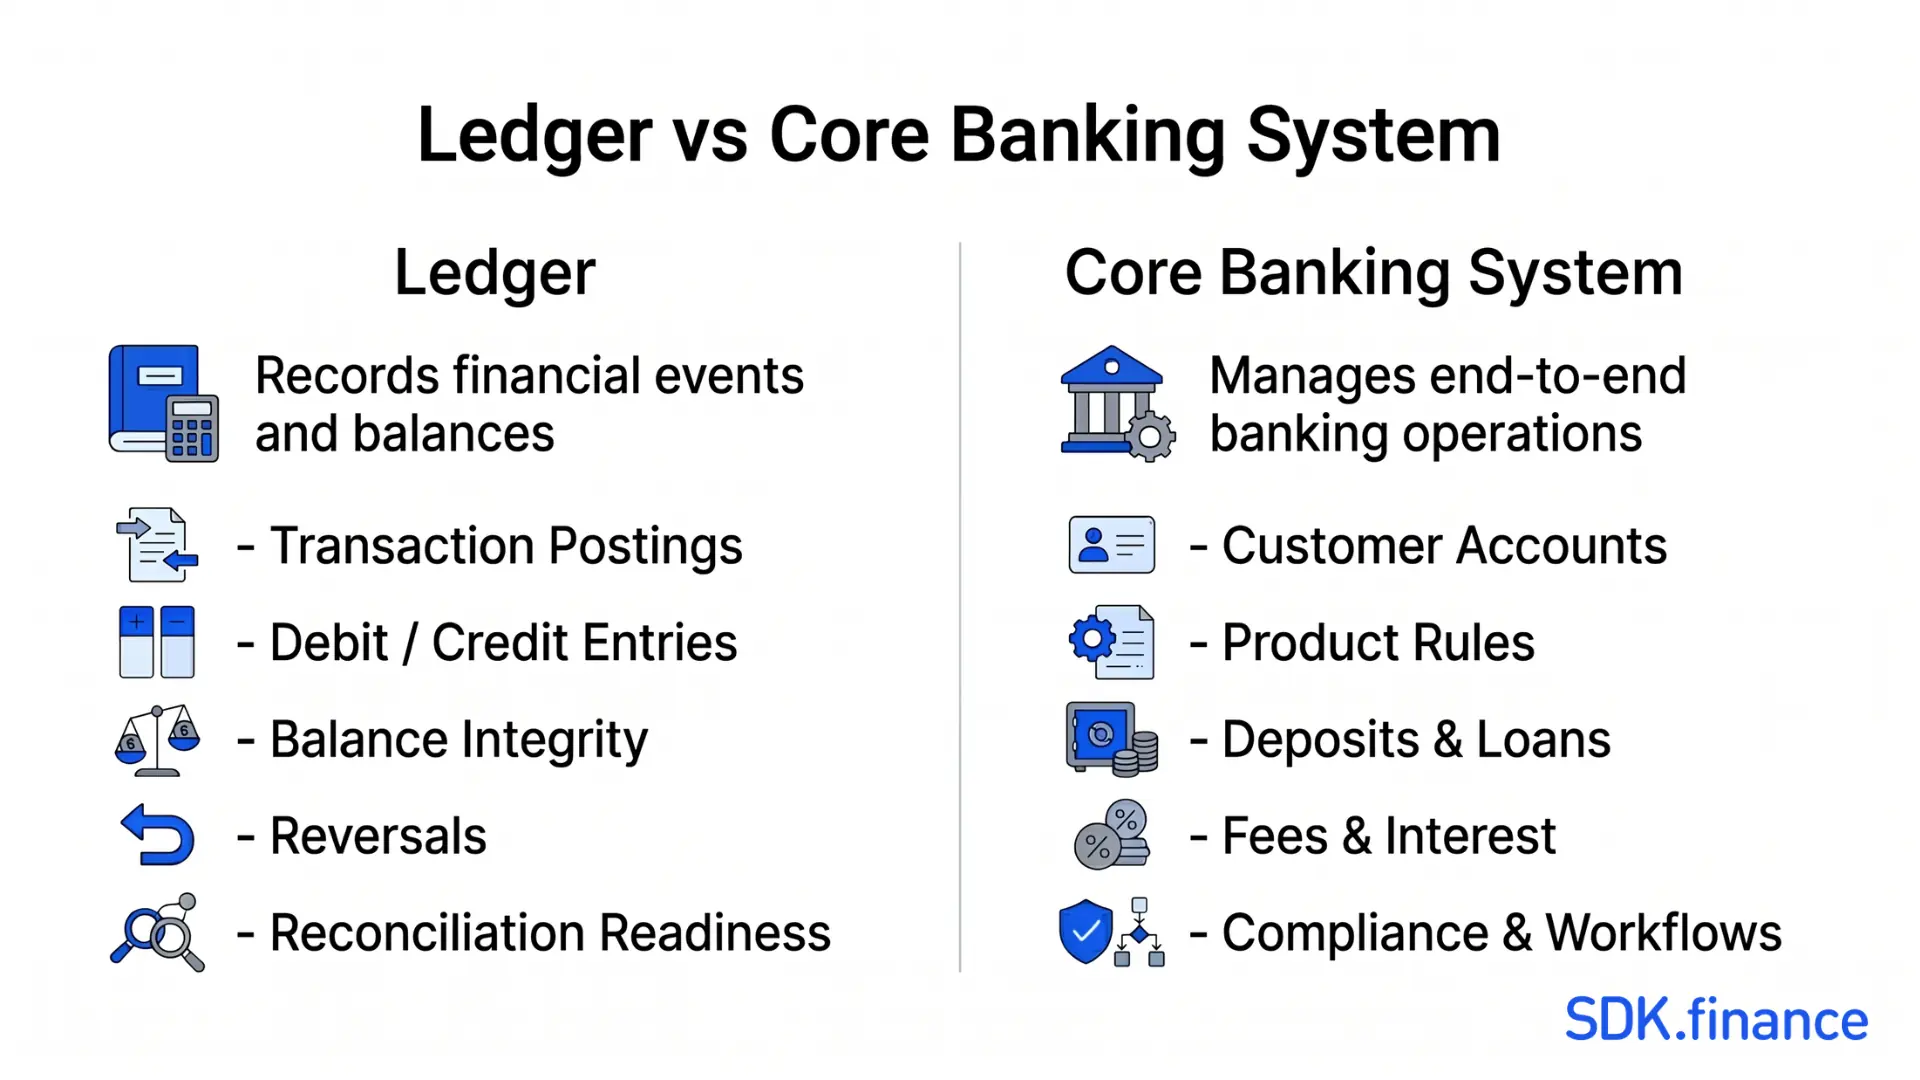
Un grand livre enregistre les événements financiers et les soldes
Tout ce que fait un grand livre ramène à une seule question : quel est l’état actuel de chaque compte, et comment est-il arrivé là ? La logique du grand livre est étroite, déterministe et impitoyable. Elle se soucie de :
- Exactitude de la comptabilisation – chaque écriture est correcte, sinon elle n’est pas comptabilisée
- Intégrité des soldes – les soldes reflètent toutes les écritures comptabilisées, et uniquement celles-ci
- Auditabilité – chaque variation de solde a une chaîne causale remontant à une comptabilisation précise
- Idempotence – des messages en double ne produisent pas d’écritures en double
- Immuabilité – l’historique ne peut pas être modifié, seulement corrigé dans le futur
Les grands livres prennent aussi en charge des schémas architecturaux spécifiques : structures de sous-grand livre pour les portefeuilles numériques ou le séquestre, blocages d’autorisation et états en attente, écritures multi-devises, et exports de rapprochement inter-rails. Ce ne sont pas des capacités généralistes — elles sont conçues spécifiquement pour prendre en charge les mouvements d’argent à grande échelle.
Un système de cœur bancaire gère les opérations bancaires de bout en bout
Un système de cœur bancaire fonctionne à un niveau d’abstraction plus élevé. Il sait ce que sont les comptes, quels produits détiennent les clients, quelles règles s’appliquent à ces produits et ce qui se passe lorsqu’un changement intervient. C’est là que :
- Un client ouvre un compte d’épargne et les intérêts commencent à courir
- Le décaissement d’un prêt déclenche un échéancier de remboursement
- Un événement de frais se déclenche parce qu’un compte est passé sous un solde minimum
- Une limite de retrait empêche l’autorisation d’une transaction
- Un relevé est généré et délivré en fin de mois
Le cœur bancaire orchestre ces événements. Le grand livre enregistre ce qu’ils ont produit. Les deux sont essentiels — mais ils effectuent fondamentalement des travaux différents.
L’un est un composant, l’autre est une plateforme plus large
Le point architectural le plus important : un grand livre est un composant qui vit à l’intérieur d’un système de cœur bancaire (ou à côté de lui). Un système de cœur bancaire est la plateforme qui le contient.
Certaines plateformes de cœur bancaire incluent un grand livre entièrement intégré comme l’un de leurs modules. D’autres sont conçues autour d’architectures modulaires API-first et s’attendent à ce que vous apportiez votre propre grand livre ou à ce que vous vous connectiez à un service de grand livre dédié. Dans les déploiements modernes natifs du cloud, la tendance est à une séparation explicite : considérez le grand livre comme une couche distincte avec sa propre frontière de service.
Comment un grand livre s’intègre dans une architecture de cœur bancaire
Le grand livre comme système d’enregistrement
Dans toute architecture financière bien conçue, le grand livre est la source unique de vérité pour les soldes et l’historique des transactions. Tout le reste — moteurs produit, systèmes de risque, couches de reporting, portails clients — devrait dériver l’état des soldes à partir du grand livre, et non maintenir ses propres copies fantômes.
C’est plus important qu’il n’y paraît. Lorsque les systèmes maintiennent leurs propres représentations des soldes en dehors du grand livre, on obtient une dette de rapprochement : des écarts entre ce que le système produit croit et ce que le grand livre sait. Ces écarts s’accumulent avec le temps, créent une exposition d’audit et sont coûteux à corriger.
Le cœur bancaire comme environnement d’exploitation
Le système de cœur bancaire est l’endroit où réside la logique produit. Lorsqu’un client dépose des fonds, le cœur bancaire détermine à quel produit cela correspond, quelles règles s’appliquent, comment les frais sont calculés et quelles notifications sont déclenchées. Il ordonne ensuite au grand livre de comptabiliser les événements financiers qui en résultent.
Le cœur bancaire est l’orchestrateur. Le grand livre est l’enregistreur. Cette séparation est la base d’une architecture financière saine.
Pourquoi les architectures modernes séparent les couches
Dans les cœurs bancaires monolithiques hérités, la logique du grand livre était profondément intégrée à la couche de traitement produit. Cela avait du sens lorsque tout s’exécutait par lots à la fin de la journée. Les architectures en temps réel nécessitent un modèle différent.
Séparer le grand livre du cœur bancaire vous donne :
- Scalabilité indépendante – les charges de travail de comptabilisation à haute fréquence peuvent évoluer sans affecter le traitement des produits
- Testabilité – l’exactitude du grand livre peut être vérifiée indépendamment de la logique métier
- Portabilité – vous pouvez remplacer ou mettre à niveau des composants de cœur bancaire sans toucher à votre couche d’enregistrement financier
- Cohérence inter-systèmes – un grand livre dédié peut agréger les écritures provenant de plusieurs sources (processeur de carte, rails de paiement, transferts internes) en une vue de solde unique et canonique
C’est le modèle d’architecture derrière les plateformes modernes de grand livre en tant que service et la raison pour laquelle une infrastructure de grand livre conçue à cet effet est apparue comme une catégorie de produit distincte.
Quand les fintechs ont besoin d’un grand livre mais pas d’un système de cœur bancaire complet
Toutes les fintechs n’ont pas besoin du poids opérationnel complet d’un système de cœur bancaire. De nombreux produits financiers ont principalement besoin d’une chose : une vue fiable et en temps réel de l’endroit où se trouve l’argent et de la façon dont il y est arrivé. Un grand livre dédié est souvent le bon choix pour :
Fournisseurs de portefeuilles numériques
Les produits de portefeuille relèvent fondamentalement d’un problème de grand livre. Chaque utilisateur a un solde. Les transactions déplacent de la valeur entre les soldes. Le système doit suivre les états (disponible, en attente, réservé), appliquer des contraintes (pas de soldes négatifs) et offrir une visibilité instantanée. Un grand livre de transactions bien conçu gère cela directement — vous n’avez pas besoin d’une plateforme de cœur bancaire complète pour exploiter un portefeuille.
Prestataires de services de paiement (PSP)
Les PSP routent les paiements sur plusieurs rails et doivent rapprocher leur état monétaire interne avec la compensation externe. Un grand livre dédié fournit le modèle de sous-compte et de comptabilisation nécessaire pour suivre les entrées, les sorties, les blocages, les règlements et les extournes sur plusieurs rails — sans la surcharge produit d’un cœur bancaire complet.
Produits de finance embarquée
Si vous intégrez des fonctionnalités financières dans une plateforme non bancaire — versements de marketplace, gestion des dépenses B2B, monétisation de créateurs ou revenus de freelances — l’exigence principale est une gestion exacte de l’état des fonds, et non une logique bancaire complète. Un grand livre s’intègre proprement comme service interne sans entraîner la complexité réglementaire et opérationnelle d’un déploiement de cœur bancaire.
Plateformes de versement et marketplaces
Les plateformes qui gèrent des structures FBO (For Benefit Of), des séquestres ou des versements multipartites ont besoin d’un suivi précis des sous-soldes et de pistes d’audit claires. Une infrastructure de grand livre conçue pour ce cas d’usage est bien plus appropriée que d’essayer de forcer un système de cœur bancaire à servir un modèle de produit non bancaire.
Quand une entreprise a besoin d’un système de cœur bancaire complet
Si le produit que vous construisez implique des opérations bancaires réglementées à grande échelle, vous avez besoin d’un système de cœur bancaire. Le signal est généralement la largeur du produit : vous ne suivez pas seulement les soldes, vous gérez les relations clients, vous exécutez des calculs d’intérêts, vous émettez des relevés et vous opérez sous licence bancaire. Cela s’applique généralement à :
Néobanques et banques numériques
Une néobanque proposant des comptes courants, des produits d’épargne et des cartes de débit exerce une activité bancaire réglementée. Cela exige un moteur produit complet, une gestion du cycle de vie client, un traitement des frais et des intérêts, ainsi que l’infrastructure de conformité qui accompagne un déploiement de cœur bancaire.
Banques agréées et coopératives de crédit
Les établissements agréés traditionnels et numériques ont besoin de la capacité opérationnelle complète d’une plateforme de cœur bancaire : service des dépôts, prêts, intégration des paiements, production de relevés, reporting réglementaire et capacité à gérer des portefeuilles de produits complexes à travers différents segments de clientèle.
EMI et établissements financiers avec une logique produit complète
Les institutions de monnaie électronique proposant des piles de produits complexes — plusieurs types de comptes, des produits de crédit, des contrôles de dépenses, des opérations multidevises — ont besoin du moteur produit configurable et de la profondeur opérationnelle qu’offre un système de cœur bancaire. Un grand livre seul n’est pas suffisant.
Une fintech peut-elle utiliser les deux ?
Oui — et de plus en plus, c’est l’architecture normale pour des produits financiers sophistiqués.
Le modèle hybride sépare clairement les responsabilités : le système de cœur bancaire gère la couche produit réglementée (service des comptes, relations clients, conformité, règles produit), tandis qu’un grand livre dédié gère le suivi de l’état monétaire à haute fréquence, la logique de sous-soldes, le rapprochement inter-rails et la visibilité des soldes en temps réel.
Ce schéma est particulièrement courant dans :
- Écosystèmes sponsor-bank – la banque sponsor exécute le cœur bancaire pour les opérations réglementées ; la fintech exploite son propre grand livre pour l’état au niveau produit
- Plateformes de finance embarquée – un cœur bancaire gère l’enveloppe bancaire tandis qu’un grand livre suit l’activité du portefeuille ou des sous-comptes
- Modernisation de banque numérique – le cœur bancaire hérité reste le processeur légal des comptes tandis qu’une nouvelle couche de grand livre gère les écritures en temps réel et le rapprochement des produits numériques
- Néobanques avec des mouvements d’argent complexes – le cœur bancaire gère les produits ; un grand livre conçu à cet effet gère les blocages d’autorisation, les extournes et la comptabilisation multi-devises à grande vitesse
La règle de conception clé : définir clairement quel système possède quel domaine. Le grand livre possède la vérité des écritures. Le cœur bancaire possède l’état des produits. Le rapprochement s’effectue entre les deux. Tant que ces frontières sont respectées, le modèle hybride est propre et évolutif.
Idées reçues courantes
Un grand livre n’est pas la même chose qu’un logiciel de comptabilité
Les équipes finance utilisent des logiciels de comptabilité ou ERP — QuickBooks, NetSuite, SAP — pour gérer les comptes de l’entreprise, le P&L et les rapports externes. Un grand livre financier au sens de l’architecture produit n’est pas cela. C’est un système opérationnel qui enregistre des événements transactionnels en temps réel et maintient des soldes clients ou produits en direct. Les deux interagissent — le grand livre produit alimente le
Le cœur bancaire n’est pas seulement un grand livre
Certaines équipes supposent que parce qu’un système de cœur bancaire suit les soldes, il fait du travail de grand livre. Cela confond le résultat et le mécanisme. Un système de cœur bancaire produit des sorties liées aux soldes, mais son modèle comptable interne peut ne pas offrir l’intégrité de comptabilisation, l’immutabilité ou l’auditabilité en temps réel d’un grand livre conçu à cet effet. Lorsque vous avez besoin de fortes garanties de comptabilisation — à grande échelle, en temps réel, sur plusieurs rails — un grand livre dédié est le bon outil, et non la couche comptable d’un système produit.
Des soldes en temps réel seuls ne suffisent pas pour faire du cœur bancaire
Un grand livre en temps réel qui vous donne une visibilité instantanée des soldes n’est pas un système de cœur bancaire. Il ne gère pas les règles produit. Il ne calcule pas les intérêts. Il ne produit pas de relevés réglementaires. Il ne gère pas les workflows d’intégration client. Les soldes en temps réel sont nécessaires pour les produits financiers modernes — ils ne suffisent pas pour exploiter une banque.
Grand livre vs cœur bancaire : comparaison côte à côte
| Dimension | Grand livre | Système de cœur bancaire |
| Objectif principal | Enregistrer les événements financiers et maintenir l’intégrité des soldes | Exploiter les produits bancaires et les comptes clients |
| Périmètre | Étroit et précis : écritures, soldes, piste d’audit | Large : produits, frais, intérêts, conformité, workflows |
| Modèle de transaction | Partie double, immuable, idempotent | Événements pilotés par les produits, logique métier configurable |
| Visibilité des soldes | En temps réel, exacte au niveau de la comptabilisation | Dérivée de la couche produit et de la couche de comptabilisation |
| Rôle en matière de conformité | Piste d’audit et prêt au rapprochement | Service produit réglementaire complet et reporting |
| Utilisateurs typiques | Fintechs, portefeuilles numériques, PSP, finance embarquée, marketplaces | Banques, néobanques, EMI, prêteurs agréés |
| Peut-il fonctionner de façon autonome ? | Oui, pour les cas d’usage portefeuille/sous-solde | Oui, en général, mais la profondeur du grand livre et les capacités de comptabilisation en temps réel varient selon la plateforme |
| Idéalement combinés ? | Oui — grand livre pour la précision, cœur bancaire pour l’étendue fonctionnelle | Oui — déléguer la vérité des écritures à un grand livre dédié |
Comment SDK.finance prend en charge les cas d’usage du grand livre et du cœur bancaire
SDK.finance est conçu pour servir les deux extrémités de ce spectre architectural — que vous ayez besoin d’une infrastructure de grand livre précise en temps réel, d’une couche opérationnelle complète de cœur bancaire, ou d’une combinaison des deux.
SDK.finance Ledger
C’est le point de départ adapté pour les produits de portefeuille, l’
for Banks, PSPs & Fintechs
Logiciel de core banking SDK.finance
- gestion des comptes et des clients,
- produits de dépôts et de prêts,
- moteurs de frais et d’intérêts,
- connectivité aux paiements et outils de conformité.
Elle est conçue pour les établissements et les produits fintech qui ont besoin de l’environnement d’exploitation bancaire complet — pas seulement d’un moteur de soldes.
La plateforme est API-first et modulaire, ce qui signifie que les couches de grand livre et de cœur bancaire sont architecturées de manière distincte et peuvent être déployées ensemble ou indépendamment selon les besoins de votre produit.
Conclusion
La différence entre un grand livre et un système de cœur bancaire n’est pas une question d’échelle — c’est une question de périmètre et de fonction :
- Un grand livre est un instrument de précision : il enregistre les événements financiers, maintient les soldes et fournit la piste d’audit sur laquelle dépend toute votre architecture.
- Un système de cœur bancaire est l’environnement d’exploitation : il gère les produits, les clients, les règles et les workflows qui font fonctionner l’activité bancaire.
Bien distinguer ces éléments a de vraies conséquences architecturales. Construire un grand livre alors qu’il vous faut un cœur bancaire vous laisse sans la logique produit nécessaire pour opérer à grande échelle. Partir du principe que votre cœur bancaire fait le travail d’un grand livre alors qu’il ne le fait pas vous laisse avec une dette de rapprochement et une exposition d’audit.
Pour la plupart des produits financiers sophistiqués — et de plus en plus pour les néobanques, les plateformes de finance embarquée et les écosystèmes sponsor-bank — la bonne réponse est une séparation claire des deux couches avec une responsabilité explicite pour chaque domaine.
SDK.finance propose les deux : un grand livre en temps réel dédié pour l’intégrité des transactions et la précision des soldes, et une plateforme logicielle de core banking pour l’ensemble des opérations des produits bancaires. Que vous ayez besoin de l’un, de l’autre ou des deux, l’architecture est conçue pour vous permettre de les déployer proprement à chaque couche.
for Banks, PSPs & Fintechs

