



Si has pasado tiempo en fintech o arquitectura bancaria, probablemente hayas oído que estos dos términos se usan indistintamente. No deberían. Un registro contable y un sistema de core banking resuelven problemas distintos, se sitúan en capas diferentes de tu stack y cumplen funciones diferentes según el tipo de producto financiero que estés construyendo.
Este artículo desglosa exactamente qué hace cada sistema, dónde se solapan, dónde divergen y cómo decidir cuál necesita realmente tu negocio.
¿Qué es un registro contable en fintech y banca?
Un registro contable es el sistema de registro del movimiento de dinero. Su función es simple pero inflexible: registrar con precisión cada evento financiero, mantener saldos en curso en todas las cuentas y no perder ni corromper nunca una transacción.
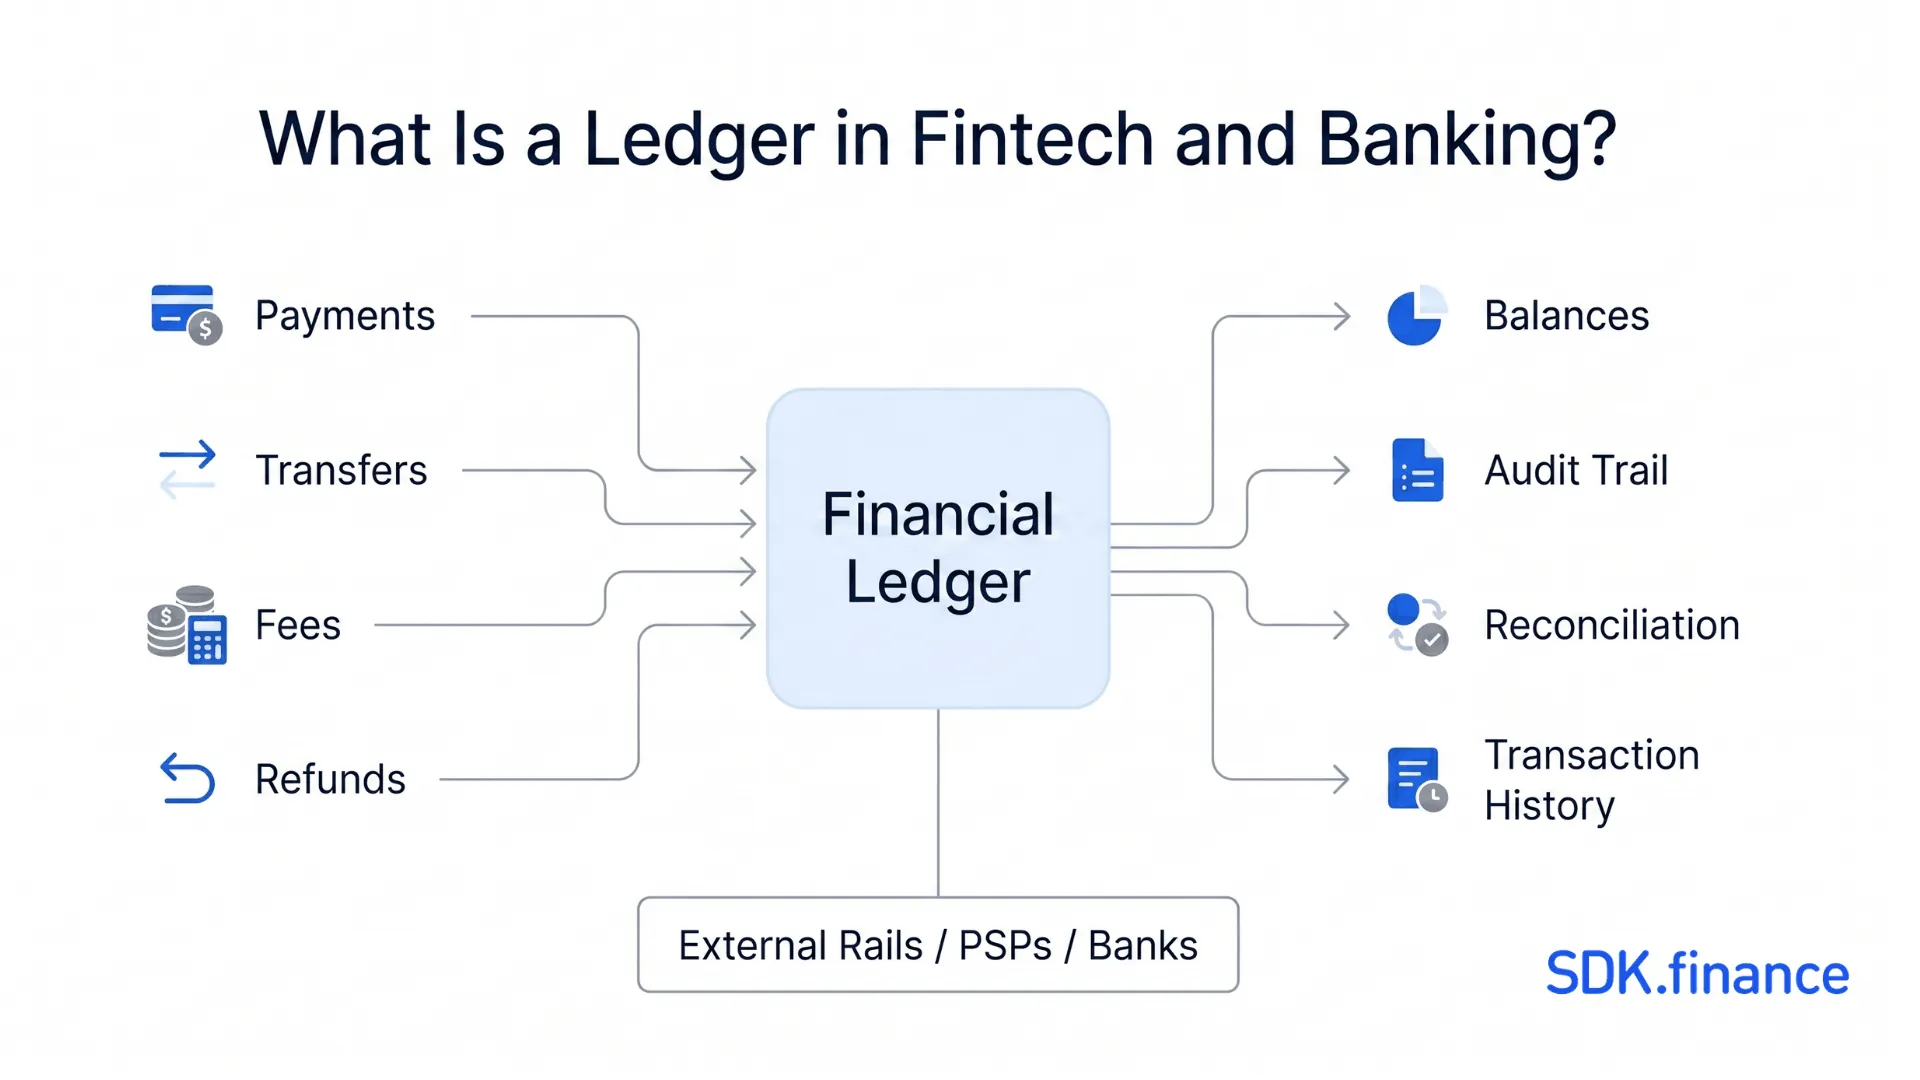
En la práctica, un
- Registros contables de transacciones – cada débito y crédito, registrado como entradas inmutables
- Cálculo de saldo – visibilidad en tiempo real o casi en tiempo real de lo que tiene cada cuenta
- Aplicación de doble partida – cada movimiento de valor tiene una entrada equivalente y opuesta; el dinero nunca se crea ni se destruye dentro del sistema
- Reversiones y correcciones – los errores se corrigen mediante el registro contable de un asiento correctivo, no editando el historial
- Preparación para la conciliación – el registro contable produce un rastro limpio y auditable que se mapea con las infraestructuras de pagos externas y los estados de las cuentas
La infraestructura moderna de registro contable, a veces llamada libro mayor en tiempo real o libro mayor de transacciones, añade estructuras de subcuentas, soporte multimoneda, etiquetado de metadatos y capacidades de registro contable de alto rendimiento.
El registro contable no gestiona las relaciones con clientes, las reglas del producto ni los flujos operativos. Registra lo que ocurrió con el dinero. Esa es toda su misión, y ese enfoque tan limitado es lo que lo hace rápido y fiable.
¿Qué es un sistema de core banking?
Un sistema de core banking es la plataforma operativa más amplia que ejecuta los productos bancarios de una institución financiera. Gestiona el ciclo de vida completo de las cuentas de clientes, los depósitos, los préstamos, los pagos, las comisiones y los intereses: todo lo necesario para operar como banco o como proveedor de productos financieros regulados.
Una plataforma de core banking suele incluir:
- Gestión de clientes y cuentas – incorporación, integración con KYC, titularidad de cuentas, asignación de productos
- Motores de depósitos y préstamos – cuentas corrientes, cuentas de ahorro, depósitos a plazo, préstamos, líneas de crédito
- Cálculo de comisiones e intereses – reglas de producto configurables, tipos escalonados, cargos programados
- Conectividad de pagos – integración con SWIFT, SEPA, Faster Payments, esquemas de tarjetas y infraestructuras de pagos nacionales
- Herramientas de regulación y cumplimiento – filtrado AML, informes, monitoreo de transacciones, controles de residencia de datos
- Flujos operativos – generación de estados de cuenta, gestión de límites, manejo de excepciones, procesamiento EOM/EOD
- A menudo un libro mayor general integrado o estrechamente acoplado – la capa contable que registra los eventos a nivel de producto
Registro contable vs sistema de core banking: la respuesta breve
Un registro contable es la capa fundamental de registro financiero: captura débitos, créditos y saldos con precisión. Un sistema de core banking es la plataforma operativa más amplia que puede incluir un registro contable, pero también gestiona productos, clientes, comisiones, cumplimiento y flujos de trabajo. El registro contable es un componente. El core es el sistema que lo contiene, coordina y amplía.
Si el registro contable es la fuente de la verdad financiera, el sistema de core banking es el entorno en el que esa verdad se crea, se consume y se operacionaliza.
Confundir ambos es uno de los errores arquitectónicos más comunes en fintech. Construir un registro contable no te da un core. Ejecutar un core no significa que tu registro contable esté correctamente aislado.
La principal diferencia entre un registro contable y core banking
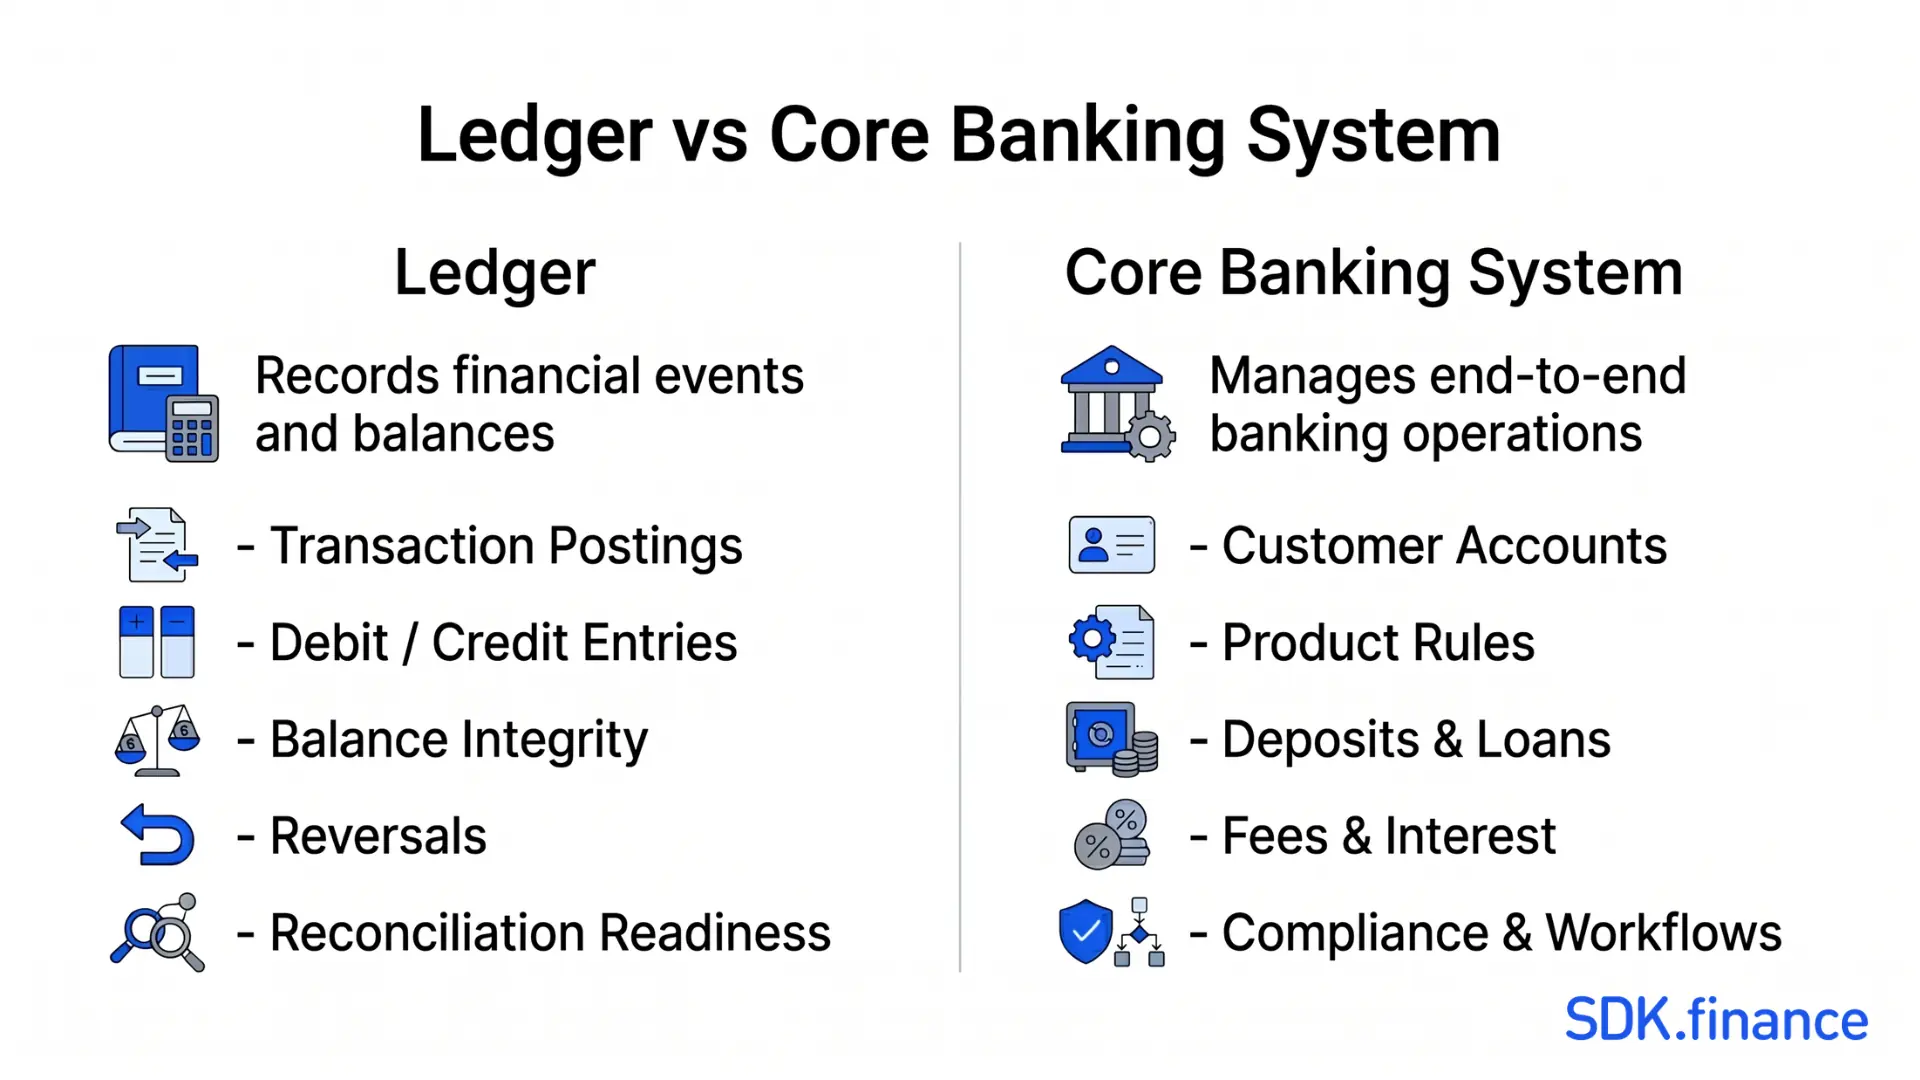
Un registro contable registra eventos financieros y saldos
Todo lo que hace un registro contable parte de una sola pregunta: ¿cuál es el estado actual de cada cuenta y cómo llegó hasta ahí? La lógica del registro contable es estrecha, determinista e inflexible. Le importa:
- Precisión del registro contable – cada entrada es correcta, o no se registra
- Integridad del saldo – los saldos reflejan todas las entradas registradas, y solo esas entradas
- Capacidad de auditoría – cada cambio de saldo tiene una cadena causal que conduce a un registro contable específico
- Idempotencia – los mensajes duplicados no producen registros contables duplicados
- Inmutabilidad – el historial no puede editarse, solo corregirse hacia adelante
Los registros contables también admiten patrones arquitectónicos específicos: estructuras de submayor para billeteras o escrow, bloqueos de autorización y estados pendientes, entradas multimoneda y exportaciones de conciliación entre infraestructuras de pagos. No son capacidades de propósito general: están construidas específicamente para soportar el movimiento de dinero a escala.
Un sistema de core banking gestiona las operaciones bancarias de principio a fin
Un sistema de core banking opera en un nivel de abstracción superior. Sabe qué son las cuentas, qué productos tienen los clientes, qué reglas se aplican a esos productos y qué ocurre cuando algo cambia. Es donde:
- Un cliente abre una cuenta de ahorros y empiezan a devengarse intereses
- Un desembolso de préstamo activa un calendario de reembolso
- Se activa un cargo porque una cuenta cayó por debajo de un saldo mínimo
- Un límite de retiro impide autorizar una transacción
- Se genera y entrega un estado de cuenta al final del mes
El core orquesta estos eventos. El registro contable registra lo que resultó de ellos. Ambos son esenciales, pero realizan trabajos fundamentalmente distintos.
Uno es un componente y el otro es una plataforma más amplia
El punto arquitectónico más importante: un registro contable es un componente que vive dentro de un sistema de core banking, o junto a él. Un sistema de core banking es la plataforma que lo contiene.
Algunas plataformas de core banking incluyen un registro contable totalmente integrado como uno de sus módulos. Otras están diseñadas en torno a arquitecturas modulares y API-first, y esperan que aportes tu propio registro contable o te conectes a un servicio de registro contable dedicado. En los despliegues modernos y nativos de la nube, la tendencia es hacia una separación explícita: tratar el registro contable como una capa distinta con su propia frontera de servicio.
Cómo encaja un registro contable dentro de una arquitectura de core banking
Registro contable como sistema de registro
En cualquier arquitectura financiera bien diseñada, el registro contable es la única fuente de verdad para saldos e historial de transacciones. Todo lo demás — motores de producto, sistemas de riesgo, capas de informes, portales de clientes — debería derivar el estado del saldo del registro contable, no mantener sus propias copias sombra.
Esto es más importante de lo que parece. Cuando los sistemas mantienen sus propias representaciones de saldo fuera del registro contable, generas deuda de conciliación: discrepancias entre lo que cree el sistema de producto y lo que sabe el registro contable. Estas discrepancias se acumulan con el tiempo, crean exposición de auditoría y son costosas de corregir.
Core banking como entorno operativo
El sistema de core banking es donde vive la lógica del producto. Cuando un cliente deposita fondos, el core determina a qué producto corresponde, qué reglas se aplican, cómo se calculan las comisiones y qué notificaciones se activan. Después instruye al registro contable para registrar los eventos financieros resultantes.
El core es el orquestador. El registro contable es el registrador. Esta separación es la base de una arquitectura financiera sólida.
Por qué las arquitecturas modernas separan las capas
En los core monolíticos heredados, la lógica del registro contable estaba profundamente integrada en la capa de procesamiento del producto. Eso tenía sentido cuando todo se ejecutaba por lotes al final del día. Las arquitecturas en tiempo real requieren un modelo distinto.
Separar el registro contable del core te da:
- Escalabilidad independiente – las cargas de registro contable de alta frecuencia pueden escalar sin afectar el procesamiento del producto
- Capacidad de prueba – la corrección del registro contable puede verificarse de forma independiente de la lógica de negocio
- Portabilidad – puedes cambiar o actualizar componentes de core banking sin tocar tu capa de registro financiero
- Consistencia entre sistemas – un registro contable dedicado puede agregar registros contables de múltiples fuentes (procesador de tarjetas, infraestructuras de pagos, transferencias internas) en una única vista canónica de saldo
Este es el patrón arquitectónico detrás de las plataformas modernas de libro mayor como servicio (Ledger-as-a-Service, LaaS) y la razón por la que la infraestructura de registro contable creada para ese fin ha surgido como una categoría de producto distinta.
Cuándo las fintech necesitan un registro contable pero no un sistema de core banking completo
No todas las fintech necesitan el peso operativo completo de un sistema de core banking. Muchos productos financieros necesitan principalmente una cosa: una vista fiable y en tiempo real de dónde está el dinero y cómo llegó allí. A menudo, un registro contable dedicado es la opción adecuada para:
Proveedores de billeteras digitales
Los productos de billetera son, en esencia, un problema de registro contable. Cada usuario tiene un saldo. Las transacciones mueven valor entre saldos. El sistema necesita seguir estados (disponible, pendiente, reservado), aplicar restricciones (sin saldos negativos) y ofrecer visibilidad instantánea. Un libro mayor de transacciones bien diseñado de transacciones bien diseñado lo gestiona directamente: no necesitas una plataforma completa de core banking para operar una billetera.
Proveedores de servicios de pago (PSP)
Los PSP enrutan pagos a través de múltiples infraestructuras de pagos y necesitan conciliar su estado monetario interno con la compensación externa. Un registro contable dedicado proporciona el modelo de subcuentas y registro contable necesario para seguir entradas, salidas, bloqueos, liquidaciones y reversiones a través de las infraestructuras de pagos, sin la sobrecarga de producto de un core completo.
Productos de finanzas integradas
Si integras funcionalidad financiera dentro de una plataforma no bancaria — pagos a vendedores, gestión de gasto B2B, monetización de creadores o ingresos de freelancers — el requisito principal es una gestión precisa del estado de fondos, no una lógica bancaria completa de producto. Un registro contable encaja limpiamente como servicio interno sin incorporar la complejidad regulatoria y operativa de un despliegue de core banking.
Plataformas de pagos y marketplaces
Las plataformas que gestionan estructuras FBO (For Benefit Of), escrow o pagos entre múltiples partes necesitan un seguimiento preciso de sub-saldos y rastros de auditoría claros. La infraestructura de registro contable creada específicamente para este caso de uso es mucho más apropiada que intentar adaptar un sistema de core banking para servir a un modelo de producto no bancario.
Cuándo una empresa necesita un sistema de core banking completo
Si el producto que estás construyendo implica operaciones bancarias reguladas a escala, necesitas un sistema de core banking. La señal suele ser la amplitud del producto: no solo estás rastreando saldos, sino gestionando relaciones con clientes, realizando cálculos de intereses, emitiendo estados de cuenta y operando bajo licencias bancarias. Esto suele aplicarse a:
Neobancos y bancos digitales
Un neobanco que ofrece cuentas corrientes, productos de ahorro y tarjetas de débito está operando un banco regulado. Eso requiere un motor de producto completo, gestión del ciclo de vida del cliente, procesamiento de comisiones e intereses, y la infraestructura de cumplimiento que acompaña a un despliegue de core banking.
Bancos con licencia y cooperativas de crédito
Las instituciones con licencia, tanto tradicionales como digitales, necesitan la capacidad operativa completa de una plataforma de core banking: servicio de depósitos, préstamos, integración de pagos, producción de estados de cuenta, informes regulatorios y la capacidad de gestionar carteras complejas de productos a través de segmentos de clientes.
EMI e instituciones financieras con lógica de producto completa
Las instituciones de dinero electrónico que ofrecen pilas de productos complejas — múltiples tipos de cuenta, productos de crédito, controles de gasto, operaciones multimoneda — necesitan el motor de producto configurable y la profundidad operativa que proporciona un sistema de core banking. Un registro contable por sí solo no es suficiente.
¿Puede una fintech usar ambos?
Sí, y cada vez más esta es la arquitectura normal para productos financieros sofisticados.
El modelo híbrido separa claramente las responsabilidades: el sistema de core banking gestiona la capa de producto regulado (servicio de cuentas, relaciones con clientes, cumplimiento, reglas del producto), mientras que un registro contable dedicado maneja el seguimiento de estados monetarios de alta frecuencia, la lógica de sub-saldos, la conciliación entre infraestructuras de pagos y la visibilidad de saldos en tiempo real.
Este patrón es especialmente común en:
- Ecosistemas con banco patrocinador – el banco patrocinador ejecuta el core banking para las operaciones reguladas; la fintech ejecuta su propio registro contable para el estado a nivel de producto
- Plataformas de finanzas integradas – un core gestiona el envoltorio bancario mientras un registro contable rastrea la actividad de la billetera o de la subcuenta
- Modernización de bancos digitales – el core heredado sigue siendo el procesador legal de cuentas mientras una nueva capa de registro contable gestiona registros contables en tiempo real y conciliación para productos digitales
- Neobancos con movimiento complejo de dinero – el core gestiona los productos; un registro contable creado específicamente para ello maneja bloqueos de autorización, reversiones y registro contable multimoneda a velocidad
La regla clave de diseño: define con claridad qué sistema posee cada dominio. El registro contable posee la verdad del registro contable. El core posee el estado del producto. La conciliación se ejecuta entre ambos. Mientras esos límites se mantengan, el modelo híbrido es limpio y escalable.
Malentendidos comunes
Un registro contable no es lo mismo que un software de contabilidad
Los equipos financieros usan software de contabilidad o ERP — QuickBooks, NetSuite, SAP — para gestionar cuentas institucionales, P&L e informes externos. Un registro contable financiero en el sentido de la arquitectura de producto no es eso. Es un sistema operativo que registra eventos transaccionales en tiempo real y mantiene saldos vivos de clientes o productos. Ambos interactúan — el registro contable del producto alimenta al
El core banking no es solo un registro contable
Algunos equipos asumen que, porque un sistema de core banking hace seguimiento de saldos, está realizando trabajo de registro contable. Esto confunde el resultado con el mecanismo. Un sistema de core banking produce resultados relacionados con saldos, pero su modelo contable interno puede no ofrecer la integridad de registro contable, la inmutabilidad o la capacidad de auditoría en tiempo real de un registro contable creado específicamente para ello. Cuando necesitas garantías sólidas de registro contable — a escala, en tiempo real, a través de infraestructuras de pagos — un registro contable dedicado es la herramienta adecuada, no la capa contable de un sistema de producto.
Los saldos en tiempo real por sí solos no equivalen a core banking
Un libro mayor en tiempo real que te ofrece visibilidad instantánea del saldo no es un sistema de core banking. No gestiona las reglas del producto. No calcula intereses. No produce estados de cuenta regulados. No maneja flujos de incorporación de clientes. Los saldos en tiempo real son necesarios para los productos financieros modernos, pero no bastan para operar un banco.
Registro contable vs core banking: comparación lado a lado
| Dimensión | Registro contable | Sistema de core banking |
| Propósito principal | Registrar eventos financieros y mantener la integridad del saldo | Operar productos bancarios y cuentas de clientes |
| Alcance | Estrecho y preciso: registros contables, saldos, rastro de auditoría | Amplio: productos, comisiones, intereses, cumplimiento, flujos de trabajo |
| Modelo de transacción | Doble partida, inmutable, idempotente | Eventos impulsados por el producto, lógica de negocio configurable |
| Visibilidad del saldo | En tiempo real, con precisión de registro contable | Derivada de la capa de producto y de registro contable |
| Papel en cumplimiento | Rastro de auditoría y preparación para conciliación | Servicio y reporte completos de productos regulados |
| Usuarios típicos | Fintechs, billeteras, PSP, finanzas integradas, marketplaces | Bancos, neobancos, EMI, prestamistas con licencia |
| ¿Puede operar de forma independiente? | Sí, para casos de uso de billetera/sub-saldo | Normalmente sí, pero la profundidad del registro contable y las capacidades de registro contable en tiempo real varían según la plataforma |
| ¿Mejor combinados? | Sí: registro contable para precisión, core para amplitud de producto | Sí: delegar la verdad del registro contable a un registro contable dedicado |
Cómo SDK.finance apoya tanto los casos de uso de registro contable como de core banking
SDK.finance está construido para servir ambos extremos de este espectro arquitectónico, ya sea que necesites una infraestructura precisa de libro mayor en tiempo real, una capa operativa completa de core banking o una combinación de ambas.
SDK.finance Ledger
Este es el punto de partida adecuado para productos de billetera,
for Banks, PSPs & Fintechs
Software central bancario de SDK.finance
- gestión de cuentas y clientes,
- productos de depósitos y préstamos,
- motores de comisiones e intereses,
- conectividad de pagos y herramientas de cumplimiento.
Está diseñada para instituciones y productos fintech que necesitan el entorno operativo bancario completo, no solo un motor de saldos.
La plataforma es API-first y modular, lo que significa que las capas de registro contable y core son arquitectónicamente distintas y pueden implementarse juntas o de forma independiente según las necesidades de tu producto.
Conclusión
La diferencia entre un registro contable y un sistema de core banking no es una cuestión de escala, sino de alcance y función:
- Un registro contable es un instrumento de precisión: registra eventos financieros, mantiene saldos y proporciona el rastro de auditoría del que depende todo tu stack.
- Un sistema de core banking es el entorno operativo: gestiona los productos, clientes, reglas y flujos de trabajo que hacen funcionar la banca.
Entender bien esta distinción tiene consecuencias arquitectónicas reales. Construir un registro contable cuando necesitas un core te deja sin la lógica de producto para operar a escala. Asumir que tu core está haciendo trabajo de registro contable cuando no lo está te deja con deuda de conciliación y exposición de auditoría.
Para la mayoría de los productos financieros sofisticados — y cada vez más para neobancos, plataformas de finanzas integradas y ecosistemas con banco patrocinador — la respuesta correcta es una separación clara de ambas capas, con propiedad explícita sobre cada dominio.
SDK.finance ofrece ambas cosas: un Libro Mayor en Tiempo Real dedicado para la integridad de las transacciones y la precisión de los saldos, y una plataforma de software central bancario para operaciones bancarias completas. Tanto si necesitas una, la otra o ambas, la arquitectura está diseñada para permitirte desplegarte limpiamente en cada capa.
for Banks, PSPs & Fintechs

