



Cada producto financiero, desde una app de banca minorista hasta una plataforma global de pagos, depende de una constante invisible: el libro mayor. Es el registro definitivo de las transacciones, el mecanismo que garantiza la precisión y la base sobre la que se construyen el cumplimiento, la transparencia y la confianza.
Aunque los libros mayores existen desde hace milenios, su papel en los servicios financieros de hoy es más crítico que nunca. Las plataformas modernas procesan millones de transacciones al día en distintas divisas, geografías y tipos de activos. Sin un libro mayor resistente y en tiempo real en el núcleo, ninguna institución puede garantizar la integridad operativa ni escalar con eficacia.
Este artículo explora la función de los libros mayores en la banca y la FinTech, el paso del procesamiento por lotes tradicional a los sistemas en tiempo real, y cómo la arquitectura ledger-first de SDK.finance proporciona la infraestructura para las instituciones que buscan velocidad, escalabilidad y cumplimiento.
for Banks, PSPs & Fintechs
¿Qué es un libro mayor bancario?
Un libro mayor es un registro detallado y cronológico de todas las transacciones financieras asociadas con cuentas, productos o clientes. Cada asiento refleja el movimiento del dinero, su origen y su destino, lo que ayuda a mantener saldos precisos y facilita la elaboración de informes financieros.
Tradicionalmente, los libros mayores eran libros escritos a mano. Hoy son bases de datos sofisticadas diseñadas para gestionar enormes volúmenes de transacciones sin perder precisión ni capacidad de auditoría.
En la banca y la FinTech, un
¿Qué hace realmente un libro mayor? Funciones clave en la banca
En los sistemas bancarios tradicionales, el libro mayor actúa como el motor contable central. Él:
- Registra depósitos, retiros, pagos, préstamos e intereses.
- Mantiene actualizados los saldos de las cuentas en tiempo real.
- Apoya la conciliación y la detección de errores.
- Permite la preparación de informes regulatorios y financieros.
Sin el libro mayor, los bancos no podrían mantener la precisión financiera ni cumplir con los estándares de reporte.
Importancia en la FinTech
Los libros mayores son igual de críticos para las empresas de FinTech, pero con mayor complejidad. Los sistemas modernos de libro mayor:
- Impulsan los pagos en tiempo real y las operaciones multimoneda, esenciales para las apps globales.
- Permiten
- Dan soporte a las
- Permiten una rápida innovación de productos y escalabilidad sin las limitaciones de los sistemas heredados.
Algunos proveedores incluso ofrecen ahora
for Banks, PSPs & Fintechs
Tipos de libros mayores
Los libros mayores pueden clasificarse en varias categorías según su nivel de detalle y su uso específico.
Libros mayores principales
| Aspecto | Libro mayor general | Sublibro mayor | Cuenta de control |
|---|---|---|---|
| Propósito | Registro principal de la actividad financiera de una organización | Seguimiento detallado de categorías específicas | Garantiza la coherencia entre el libro mayor general y los sublibros mayores |
| Alcance de los registros | Todas las cuentas: activos, pasivos, patrimonio, ingresos, gastos | Cuentas por pagar, cuentas por cobrar, nómina, activos fijos, transacciones con tarjeta | Balances resumidos para categorías como cuentas por cobrar o cuentas por pagar |
| Usuarios típicos | Directores financieros, contables, auditores, reguladores | Equipos de operaciones, responsables financieros | Contables, controllers |
| Relación con otros | Resume los asientos de todos los sublibros mayores | Alimenta las transacciones en el libro mayor general | Los saldos deben coincidir con el total de los sublibros mayores relacionados |
Tipos de libros mayores ampliados en la práctica
Más allá de las tres categorías principales, las empresas y las instituciones financieras suelen usar libros mayores más especializados para gestionar las operaciones diarias:
-
Libro mayor de ventas (deudores): Registra las cuentas de todos los clientes a crédito, las ventas y las cuentas por cobrar.
-
Libro mayor de compras (acreedores): Registra a los proveedores a crédito, las compras y las cuentas por pagar.
-
Libro mayor de caja: Supervisa las entradas y salidas de efectivo.
-
Libro mayor bancario: Abarca todas las transacciones relacionadas con bancos, como depósitos y retiros.
-
Libro diario: Registro cronológico inicial de todas las transacciones financieras.
-
Libro mayor de gastos: Lleva el control de los gastos operativos, como salarios, alquiler y servicios.
-
Libro mayor de ingresos: Registra las fuentes de ingresos, como comisiones por servicios o intereses.
-
Libro mayor de capital: Refleja las inversiones de los propietarios o accionistas en el negocio.
-
Libro mayor de retiros: Registra los importes retirados por los propietarios para uso personal.
-
Libro mayor de inventario/stock: Registra el movimiento de mercancías, la cantidad de existencias y su valoración.
-
Libro mayor de préstamos: Gestiona las cuentas de préstamo, los calendarios de reembolso y los intereses.
-
Libro mayor de salarios/jornales: Registra los pagos a empleados, las deducciones y el salario neto.
-
Libro mayor de activos fijos: Gestiona la adquisición, la depreciación y la baja de activos a largo plazo.
-
Libros mayores relacionados con impuestos (p. ej., libro mayor de GST, libro mayor de TDS): Específicos de ciertas jurisdicciones, registran los flujos de impuestos indirectos y los requisitos de cumplimiento.
Por qué importa la variedad
La variedad de libros mayores muestra hasta qué punto debe ser granular la gestión financiera. Por ejemplo, los bancos dependen de sublibros mayores para las cuentas de préstamo y los saldos de los clientes, mientras que las FinTech suelen centrarse en billeteras digitales en tiempo real, el seguimiento de gastos y los
Más allá de esto, las FinTech modernas también trabajan con libros mayores digitales y basados en blockchain, que utilizan registros distribuidos e inmutables para aportar más transparencia y seguridad.
Sistemas de libro mayor tradicionales frente a modernos
Históricamente, los libros mayores financieros se procesaban por lotes al final del día. Esto significaba que las empresas tenían que esperar para conciliar saldos, identificar errores o elaborar informes financieros.
Los sistemas modernos, como los que están en el núcleo de
Según SDK.finance, proveedor líder de core banking, pasar de la contabilidad tradicional basada en lotes a sistemas de libro mayor en tiempo real ya no es opcional. Es un requisito previo para las instituciones financieras que quieren competir en mercados digitales primero.
Comparación: libros mayores tradicionales frente a libros mayores en tiempo real
| Aspecto | Libro mayor tradicional | Libro mayor en tiempo real |
|---|---|---|
| Método de procesamiento | Actualizaciones por lotes, a menudo al final del día | Actualizaciones continuas a medida que ocurren las transacciones |
| Precisión | Riesgo de retrasos y discrepancias hasta la conciliación | Validación instantánea, saldos siempre actualizados |
| Transparencia | Visibilidad limitada durante el día | Visibilidad total en cualquier momento |
| Escalabilidad | Más lento para adaptarse a grandes volúmenes de transacciones | Diseñado para pagos digitales de alta frecuencia |
| Soporte de cumplimiento | La conciliación manual aumenta el riesgo operativo | Los registros automatizados simplifican las auditorías y los informes regulatorios |
| Impacto en el negocio | Informes más lentos, mayor riesgo de errores, gestión reactiva | Toma de decisiones más rápida, gestión proactiva del riesgo, mejor experiencia del cliente |
Por qué esto importa
Los libros mayores en tiempo real no son solo una mejora técnica: redefinen la forma en que operan las organizaciones financieras. En lugar de reaccionar a las discrepancias después de que aparecen, las instituciones pueden supervisar las transacciones a medida que ocurren, reducir la exposición al fraude y ofrecer a los clientes una visibilidad de sus cuentas al minuto.
for Banks, PSPs & Fintechs
SDK.finance y su base basada en libros mayores
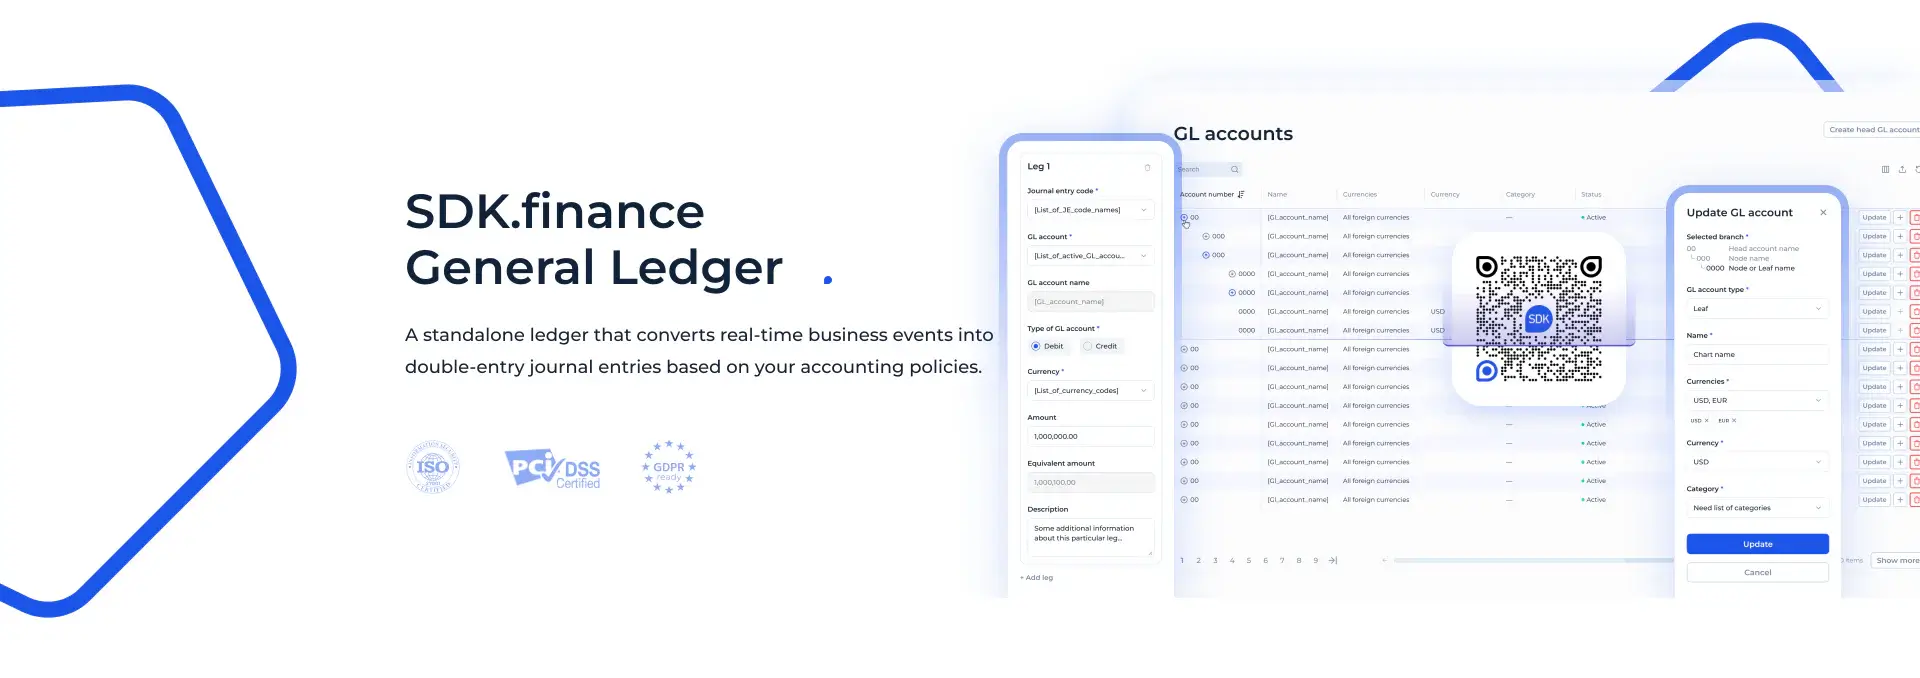
En SDK.finance, el libro mayor no es solo un módulo: es la base de toda la plataforma.
El sistema está diseñado para contabilizar cualquier tipo de activo, ya sean monedas fiduciarias, criptomonedas, puntos de fidelidad o unidades definidas a medida. Con capacidad para altos volúmenes de transacciones, soporte multiactivo y certificación PCI DSS Nivel 1, garantiza fiabilidad y seguridad de nivel empresarial.
Aspectos destacados de la
- Gestión multimoneda y multiactivo
- Procesamiento de transacciones en tiempo real
- Herramientas detalladas de backoffice para supervisión y conciliación
- Flexibilidad total a través de las más de 650 APIs de la plataforma SDK.finance
- Disponible como licencia de código fuente para obtener el máximo control o como suscripción en la nube para una implementación rápida
Ya sea para bancos, fintechs o empresas que incorporan finanzas, SDK.finance proporciona la infraestructura de libro mayor para construir neobancos, sistemas de pago o superapps con confianza.
Riesgos de los sistemas de libro mayor obsoletos
Los sistemas heredados de libro mayor, que todavía se encuentran a menudo en los bancos tradicionales, presentan limitaciones:
- Las actualizaciones retrasadas hacen que los controles de saldo en tiempo real sean imposibles.
- La falta de escalabilidad ralentiza los lanzamientos de productos y aumenta los costes operativos.
- Los procesos intensivos de conciliación manual aumentan el riesgo de errores.
En cambio, los sistemas modernos de libro mayor combinan integración flexible, diseño preparado para el cumplimiento y procesamiento instantáneo, convirtiéndose en la columna vertebral de la innovación tanto en la banca como en la FinTech.
Casos de uso de ejemplo
- El libro mayor de un banco registra cada depósito, retiro, pago de préstamo y devengo de intereses en la cuenta de un cliente.
- El libro mayor de una FinTech impulsa una billetera digital, gestionando recargas, transferencias entre pares y conciliación automatizada de transacciones.
- Las plataformas que ofrecen finanzas integradas dependen de los libros mayores para rastrear flujos de fondos entre varias partes y mantener saldos precisos a escala.
Conclusiones clave
Un libro mayor puede parecer un detalle técnico, pero en realidad es el corazón de cualquier sistema financiero. Sin un libro mayor sólido, ningún pago, transferencia o saldo resistiría el escrutinio.
A medida que los servicios financieros se vuelven más digitales y dinámicos, los sistemas modernos de libro mayor marcan la diferencia entre una infraestructura frágil y un crecimiento escalable. SDK.finance ayuda a las empresas a aprovechar este cambio proporcionando una plataforma modular y centrada en el libro mayor que reduce el tiempo de salida al mercado y garantiza el cumplimiento desde el primer día.
for Banks, PSPs & Fintechs


