



Aunque algunos ensalzan las API y todos los problemas que conllevan, suele coincidirse en que su eficacia es revolucionaria. Una interfaz de programación de aplicaciones (API) en la tecnología bancaria actúa como facilitadora de la comunicación entre aplicaciones, capacitando a los usuarios al permitir el intercambio seguro de datos con aplicaciones de terceros y mejorando la experiencia bancaria mediante soluciones financieras personalizadas. Para empezar, desmitifiquemos las historias sobre el gran lobo feroz que roba los datos privados de los usuarios y espía a inocentes.
¿Qué es una API bancaria?
En fintech y banca, API (interfaces de programación de aplicaciones) se utiliza como método de comunicación entre terceros y sistemas de banca en línea. Esta integración permite incorporar servicios bancarios en diversas plataformas y aplicaciones, ofreciendo a los clientes una experiencia fluida y cómoda. Por ejemplo, un proveedor independiente de servicios de pago o financieros puede acceder a cuentas financieras y datos de cuenta sobre un determinado usuario a través de su cuenta bancaria, basándose en el proceso de KYC ya realizado.Sin embargo, a diferencia de lo que argumentan los críticos, a una API bancaria solo se le puede conceder acceso a los datos de los clientes después de que se haya dado el consentimiento total.
Reduce time-to-market, start growing
El crecimiento de las API bancarias
Aunque las API existen desde hace mucho tiempo, su uso en el sector bancario está creciendo ahora a un ritmo sin precedentes. Actualmente, las API se utilizan en el 70% de los bancos para fines internos, mientras que el 30% de los bancos las usa externamente.
Además, una de cada cinco API bancarias es «pública». Esto significa que están abiertas a cualquiera que quiera utilizarlas, no solo a los clientes del banco.
El tamaño del mercado mundial de la banca API se estimó en 3.500 millones de USD en 2023 y se espera que alcance alrededor de 17.500 millones de USD para 2032. Este crecimiento se ve reforzado además por las capacidades bancarias globales facilitadas por las API, lo que permite un alcance internacional y asociaciones entre

Fuente: Custom market insights
En 2021, se realizaron 795 millones de llamadas API exitosas utilizando API bancarias, cifra que aumentó a más de 1,13 mil millones en 2023. Las estadísticas indican una tendencia positiva hacia la integración y el uso de API bancarias.
Sin embargo, los bancos no se conforman con este nivel de éxito. Planifican duplicar el número de API públicas para 2025. Este crecimiento está impulsado por varios factores: la necesidad de agilidad, el deseo de reducir la complejidad informática y el enfoque en facilitar la vida a los clientes.
Las API ofrecen beneficios para los bancos en muchas áreas diferentes. Además de simplificar los procesos y facilitar que los clientes obtengan lo que quieren, las API también pueden ayudar a los bancos a ser más ágiles y eficientes. Al utilizar las API de forma creativa, los bancos pueden mejorar la experiencia del cliente al tiempo que reducen costes y se vuelven más competitivos en el mercado.
¿Cómo funciona la API en la banca?
La API bancaria es el proceso de exponer funciones bancarias como un servicio web para que puedan ser accesibles por empresas de terceros. Esto hace que los procesos de negocio sean más eficientes, ya que permite que diferentes partes de la organización trabajen juntas de manera coordinada. Además, la integración directa permite un procesamiento de pagos fluido dentro de las aplicaciones, lo que posibilita que empresas de terceros creen productos en torno a los servicios bancarios. Esto significa que los clientes pueden usar las API para obtener actualizaciones en tiempo real sobre sus cuentas bancarias y realizar transacciones sin tener que pasar por un representante bancario.
Banca API. ¿Cómo funciona?
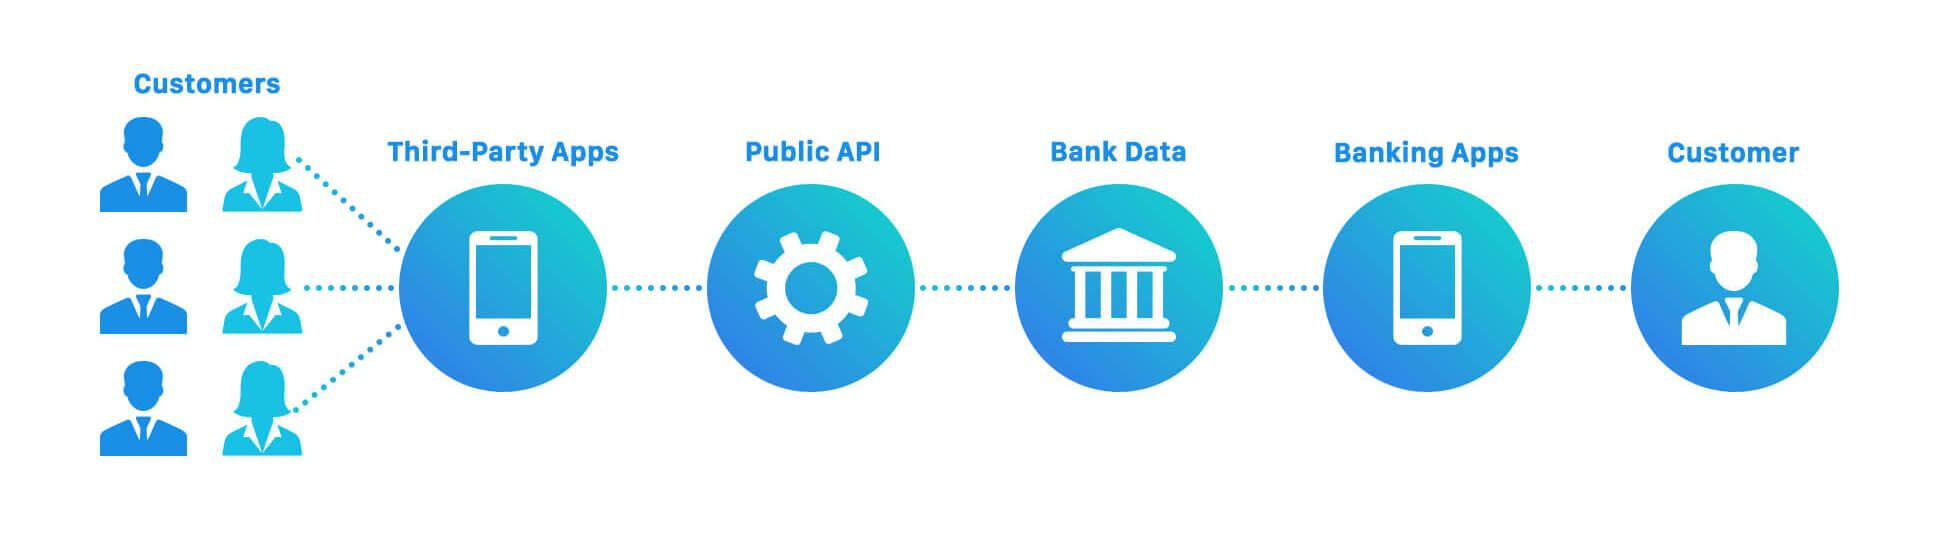
Fuente: Dzone
¿Cuáles son los tipos de API bancarias y sus beneficios para las instituciones financieras?
Los distintos tipos de API tienen diferentes soluciones y usos objetivo, pero, según Fintech Ranking, se dividen en:
- Banca central (para depósitos, préstamos y pymes transfronterizas);
- Plug & Play (trading, rutina contable, oAuth)
- Tarjetas, monederos y transferencias (SDK stock, MultiCurrency, supervisión de fraude y otros);
- Adquirencia (pagos móviles y alternativos por teléfono, solución NFC, adquirencia de tarjetas en línea y otros).
Estas API permiten la integración de diversas herramientas financieras, mejorando la experiencia del usuario al ofrecer funcionalidades financieras directamente a través de sus plataformas.
REST es un estilo arquitectónico en el que los mensajes se envían en una sola dirección, mientras que SOAP es un lenguaje de mensajería que permite la comunicación bidireccional. REST y SOAP ofrecen distintos beneficios a las empresas, como escalabilidad, seguridad y eficiencia en la transmisión de datos. Sin embargo, integrar una aplicación bancaria o un sitio web con una API es fácil y rápido, lo que simplifica que las empresas aprovechen todos los beneficios que estas plataformas tienen para ofrecer.
Tipos de API bancarias
Según otra clasificación de API bancarias, a continuación se presenta una lista de distintos tipos de API bancarias que se utilizan para facilitar la comunicación entre componentes de software:
-
API abiertas o públicas (API externas)
Las API abiertas se utilizan ampliamente para integrar servicios de terceros y permitir que las aplicaciones interactúen entre sí.
-
API internas (API privadas)
Estas API se centran en la funcionalidad interna, la seguridad y la optimización de los procesos organizativos. Desempeñan un papel vital en la racionalización de los flujos de trabajo, la automatización de los procedimientos internos y la mejora de la comunicación entre los distintos departamentos dentro de una organización.
-
API compuestas
Estas API están optimizadas para el rendimiento y la velocidad, minimizando el número de llamadas y reduciendo la carga del servidor, algo crucial en infraestructuras financieras complejas.
-
API de socios
Estas API permiten la colaboración entre empresas de servicios financieros y desarrolladores de terceros, y se utilizan con frecuencia en modelos B2B para servicios financieros complejos como procesamiento de pagos, intercambio de datos, verificación de identidad y gestión de la cadena de suministro.
Las API también cuentan con soporte completo para transacciones internacionales, lo que las hace ideales para empresas globales. Por último, el escalado es fácil porque la plataforma admite pagos ilimitados desde un solo número de cuenta. Esto permite a las empresas procesar pagos masivos de forma rápida y sencilla, ahorrando tiempo y dinero.
Cómo la banca API simplifica el mantenimiento de los servicios financieros
La banca API ofrece un enfoque flexible y escalable para los servicios financieros. Así es como facilita el mantenimiento:
- Actualizaciones basadas en componentes:
La banca API aprovecha arquitecturas modulares, lo que permite a los desarrolladores actualizar o sustituir componentes individuales del sistema. Esto significa que las mejoras o correcciones pueden implementarse sin tocar toda la plataforma, minimizando las interrupciones.
- Mayor estabilidad:
Al aislar los cambios en módulos específicos, la banca API reduce el riesgo de problemas generalizados. Si surge un problema, queda confinado a un solo componente, lo que facilita su diagnóstico y resolución rápida.
- Integración fluida:
Se pueden integrar con facilidad servicios de terceros, como Plaid y Yodlee. Los desarrolladores pueden incorporar nuevas funcionalidades o fuentes de datos sin reformular los sistemas existentes, garantizando que los servicios se mantengan actualizados sin tiempos de inactividad prolongados.
- Mejoras incrementales:
Las actualizaciones pueden desplegarse en pequeñas fases manejables. Este enfoque incremental permite la mejora continua de los servicios, con un riesgo significativamente reducido de errores o interrupciones del servicio.
- Mejores prácticas de pruebas:
La banca API facilita pruebas más sólidas al aislar componentes individuales. Esta modularidad permite realizar pruebas exhaustivas de cada parte antes de ponerla en producción, garantizando una experiencia de usuario global más fluida.
En resumen, la banca API ofrece un marco estructurado pero flexible que permite un mantenimiento más rápido, seguro y eficiente de los servicios financieros.
¿Cuáles son las ventajas de usar API en la banca?
El principal beneficio de la API, en una era en la que el tiempo es dinero, es la eliminación de procedimientos redundantes, lo que significa que los terceros no tienen que verificar nuevos clientes, sino que se basan únicamente en el procedimiento KYC ya completado por el banco.
En otras palabras, garantiza rapidez y facilidad de uso para los proveedores de servicios financieros de terceros. El único elemento necesario es un inicio de sesión exitoso en la banca en línea. Un ejemplo es la calificación crediticia, que puede enviarse en segundos gracias a los datos importados desde la cuenta bancaria de un cliente por la API financiera.
Debido a sus beneficios (y a la seguridad garantizada), las API se están utilizando en numerosas soluciones, y la fintech está liderando su implementación.
- Para empezar, permiten distintas formas de desarrollar aplicaciones, lo que puede ser una ventaja clave en la banca.
- Además, las cuatro dimensiones de una plataforma de integración híbrida ayudan a los bancos a modernizarse de forma eficiente y a simplificar las operaciones. Los microservicios son una forma eficaz de desarrollar aplicaciones porque son flexibles y adaptables a casi cualquier contexto informático, lo que los hace perfectos para el rápido mundo de la banca.
- Además, las empresas pueden gestionar todas sus operaciones financieras utilizando nuestro panel o API.
¿Cuáles son las desventajas de usar API en la banca?
Nada es perfecto, así que junto con numerosas ventajas, las API bancarias también presentan algunas desventajas:
- pueden ser costosas
- siempre existe el riesgo de fraude cuando se trata de información sensible
- las API pueden ser difíciles de usar y pueden requerir conocimientos especializados.
Aun así, estas desventajas quedan superadas por los muchos beneficios que aporta el uso de API en la banca.
¿Cómo se pueden usar las API para impulsar la innovación en las finanzas integradas?
- Mediante el uso de API, los bancos pueden ofrecer nuevos productos y servicios sin tener que desarrollarlos ellos mismos. Este proceso es rápido y sencillo, gracias al poder de las API. Las
- Además, las API pueden ser utilizadas por los bancos para integrar nuevos productos y servicios con los sistemas existentes del banco. Esto permite una integración rápida y fluida que puede realizarse en cuestión de minutos. Si un banco desea crear un nuevo producto o servicio, las API hacen que ese proceso sea mucho más fácil de lo que sería de otro modo.
- La integración fluida de nuevas tecnologías no se limita a los proveedores que forman parte de un mercado de terceros. Los bancos también pueden usar API internamente para mejorar la eficiencia en todas las áreas de su negocio. Por ejemplo, las API podrían interactuar con herramientas de automatización para reducir aún más el riesgo de error humano. El uso de API de esta manera puede ayudar a los bancos a innovar a gran velocidad y mantenerse al ritmo de la competencia.
Arquitectura de API
La arquitectura de la banca API suele consistir en una estructura en capas, en la que cada capa cumple una función distinta para garantizar operaciones eficientes y seguras. Las capas incluyen:
- Capa de presentación: Esta capa gestiona la interfaz de usuario y la experiencia de usuario, garantizando que los clientes tengan una interacción intuitiva y atractiva con los servicios bancarios.
- Capa de aplicación: Esta capa gestiona la lógica de negocio y las llamadas API, procesando solicitudes y garantizando que se realicen las operaciones correctas.
- Capa de datos: Responsable de almacenar y recuperar datos de diversas fuentes, esta capa garantiza que toda la información necesaria esté disponible para el procesamiento y la toma de decisiones.
- Capa de integración: Esta capa permite la comunicación entre diferentes sistemas y servicios, garantizando que todos los componentes de la arquitectura de API trabajen juntos sin problemas.
Al organizar la arquitectura de esta manera, las instituciones financieras pueden ofrecer servicios bancarios sólidos y escalables que satisfagan las necesidades de sus clientes.
¿Cómo utilizan los bancos una arquitectura en capas en la banca API?
Los bancos emplean una arquitectura en capas en la banca API para racionalizar las operaciones y mejorar las funcionalidades mediante interacciones estructuradas.
Servicios centrales y abstracción de API
Cada función bancaria central —como la gestión de cuentas, los pagos y el análisis de datos— se abstrae en módulos distintos. Estos módulos tienen cada uno sus propias API, cumpliendo protocolos estándar y formatos de datos como JSON o XML. Esta abstracción simplifica las interacciones de terceros con los servicios del banco. Por ejemplo, las empresas emergentes de tecnología financiera pueden integrar funciones bancarias específicas, como el procesamiento de pagos, sin profundizar en otros módulos.
Diseño modular para la flexibilidad
El diseño modular permite una innovación más rápida y mejoras específicas dentro de los servicios financieros. Los desarrolladores pueden centrarse en API concretas para distintas funcionalidades, lo que facilita una integración y actualizaciones más rápidas. Esto significa que una empresa puede actualizar una parte del sistema de forma independiente, reduciendo las cargas de mantenimiento y aumentando la flexibilidad.
API Gateway y seguridad
Un componente crucial es la API Gateway, que actúa como punto de entrada seguro para todas las solicitudes API entrantes. Autentica estas solicitudes, realiza las comprobaciones de seguridad necesarias, como la validación de tokens o la autenticación OAuth, y luego las enruta al módulo de servicio apropiado. Esta capa de protección garantiza que solo las solicitudes autorizadas puedan acceder a los sistemas de core banking, protegiendo los datos financieros sensibles.
Supervisión y análisis
Sobre estas API, los bancos suelen implementar capas de supervisión y análisis. Estas capas realizan un seguimiento del uso de las API, miden métricas de rendimiento como la latencia e identifican posibles cuellos de botella. Estos datos permiten a los bancos mantener un rendimiento óptimo, anticipar problemas y mejorar continuamente sus servicios.
Beneficios de la arquitectura en capas
- Mayor seguridad: La API Gateway actúa como un escudo, garantizando solo el acceso autorizado.
- Escalabilidad y flexibilidad: Los módulos individuales se pueden actualizar sin afectar al sistema completo.
- Innovación dirigida: Los desarrolladores pueden crear servicios especializados utilizando API concretas.
- Eficiencia operativa: Las API estandarizadas facilitan una integración y un mantenimiento más sencillos.
En resumen, los bancos aprovechan una arquitectura en capas en la banca API para promover la modularidad, la seguridad y la innovación, facilitando a los desarrolladores de terceros la integración y la creación sobre sus servicios.
Reduce time-to-market, start growing
¿Cómo benefician los análisis y la supervisión en tiempo real a las empresas que usan la banca API?
Los análisis y la supervisión en tiempo real proporcionan ventajas sustanciales a las empresas que utilizan banca API.
En primer lugar, estas funciones permiten a las empresas vigilar de cerca sus actividades transaccionales. Al seguir las transacciones a medida que ocurren, las empresas pueden identificar con prontitud cualquier discrepancia o patrón inusual. Esta visibilidad inmediata ayuda a abordar rápidamente posibles problemas, garantizando operaciones financieras más fluidas.
Además, la supervisión de los patrones de uso ofrece información valiosa sobre el comportamiento de los clientes. Por ejemplo, las empresas pueden observar las horas de mayor uso y ajustar sus operaciones en consecuencia para garantizar un rendimiento óptimo y la satisfacción del cliente. También pueden detectar tendencias emergentes, lo que les permite adaptar sus servicios para satisfacer mejor la demanda del mercado.
Analizar el rendimiento del sistema es otro beneficio crucial. La supervisión en tiempo real ayuda a identificar cuellos de botella o ineficiencias dentro del sistema. Al señalar las áreas que requieren mejora, las empresas pueden tomar medidas proactivas para mejorar el rendimiento general del sistema, reduciendo así el tiempo de inactividad y evitando posibles pérdidas de ingresos.
Además, la información práctica derivada de estos análisis puede orientar significativamente la estrategia empresarial. Comprender métricas detalladas permite a las empresas tomar decisiones basadas en datos que mejoren su ventaja competitiva. Por ejemplo, podrían perfeccionar sus ofertas de productos, desarrollar estrategias de marketing dirigidas o racionalizar los procesos operativos basándose en la información obtenida.
En conclusión, los análisis y la supervisión en tiempo real son vitales para las empresas que usan banca API. Estas herramientas no solo ayudan a mantener una supervisión operativa sólida, sino que también impulsan mejoras estratégicas, garantizando crecimiento a largo plazo y satisfacción del cliente.
¿Cómo impactarán las API en la banca en el futuro de la banca?
No cabe duda de que las API desempeñarán un papel importante en el futuro de la banca. Ayudan a los bancos a generar nuevos conocimientos sobre los clientes y nuevas fuentes de ingresos, mejoran la experiencia del cliente y ponen sus sistemas y datos a disposición de terceros.
Pero, ¿qué significa esto para los consumidores?
Las API pueden ayudar a las empresas de terceros a crear productos en torno a los servicios bancarios. Esto significa que los clientes pueden usar las API para obtener actualizaciones en tiempo real sobre sus cuentas y realizar transacciones sin tener que pasar por un representante bancario.
Además, la banca API facilita interacciones más fluidas y cómodas para el cliente. Ya sea mediante un procesamiento de pagos más rápido o herramientas de gestión financiera más intuitivas, estos beneficios elevan la experiencia del cliente en general. Al permitir que las empresas de terceros integren funciones avanzadas, los clientes disfrutan de una experiencia bancaria más fluida y eficiente.
Beneficios clave:
- Actualizaciones en tiempo real: Los clientes pueden ver al instante los cambios en sus cuentas, lo que mejora su capacidad para gestionar las finanzas de forma proactiva.
- Transacciones directas: realice transacciones con rapidez sin necesidad de pasos intermedios, ahorrando tiempo y esfuerzo.
- Procesamiento de pagos más rápido: disfrute de transacciones más rápidas, reduciendo los tiempos de espera y mejorando la satisfacción.
- Herramientas intuitivas: acceda a herramientas de gestión financiera fáciles de usar que simplifican tareas complejas.
En esencia, la banca API no solo empodera a los desarrolladores de terceros, sino que también mejora significativamente la experiencia bancaria general de los clientes.
¿Cómo pueden las instituciones financieras generar ingresos a través de la banca API?
- Mediante el uso de API, los bancos pueden ofrecer nuevos productos y servicios sin tener que desarrollarlos ellos mismos. Este proceso es rápido y sencillo, gracias al poder de las API.
- Además, las API pueden ser utilizadas por los bancos para integrar nuevos productos y servicios con los sistemas existentes del banco. Esto permite una integración rápida y fluida que puede realizarse en cuestión de minutos. Si un banco desea crear un nuevo producto o servicio, las API hacen que ese proceso sea mucho más fácil de lo que sería de otro modo.
- La integración fluida de nuevas tecnologías no se limita a los proveedores que forman parte de un mercado de terceros. Los bancos también pueden usar API internamente para mejorar la eficiencia en todas las áreas de su negocio. Por ejemplo, las API podrían interactuar con herramientas de automatización para reducir aún más el riesgo de error humano. El uso de API de esta manera puede ayudar a los bancos a innovar a gran velocidad y mantenerse al ritmo de la competencia.
- Oportunidades de monetización: Las instituciones financieras también pueden monetizar sus API, abriendo nuevas fuentes de ingresos. Al permitir que desarrolladores de terceros accedan a estas API y las utilicen, los bancos pueden facilitar la creación de servicios de valor añadido que atraigan a más clientes.
- Modelos de ingresos: Existen varias formas de generar ingresos a través de las API. Los bancos pueden implementar un modelo de pago por uso, en el que los desarrolladores y las empresas pagan cada vez que utilizan la API. Otra opción es un modelo de suscripción, que ofrece acceso continuo a la API mediante una tarifa recurrente. Ambos métodos proporcionan importantes oportunidades de ingresos al tiempo que fomentan un ecosistema de innovación en torno a los servicios del banco.
Aprovechando las API tanto para la eficiencia operativa como para la generación de ingresos, las instituciones financieras pueden seguir siendo competitivas y satisfacer las necesidades cambiantes de sus clientes.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
SDK.finance: un proveedor fiable de API bancaria
A medida que las API bancarias siguen influyendo en cómo se construyen y entregan los servicios financieros, muchas organizaciones llegan finalmente a la misma pregunta: ¿qué proveedor puede ofrecer una capa de API estable, segura y adaptable para su producto? Una vez que el papel de las API queda claro, el siguiente paso lógico es elegir un proveedor que pueda respaldar el crecimiento a largo plazo en lugar de limitarlo.
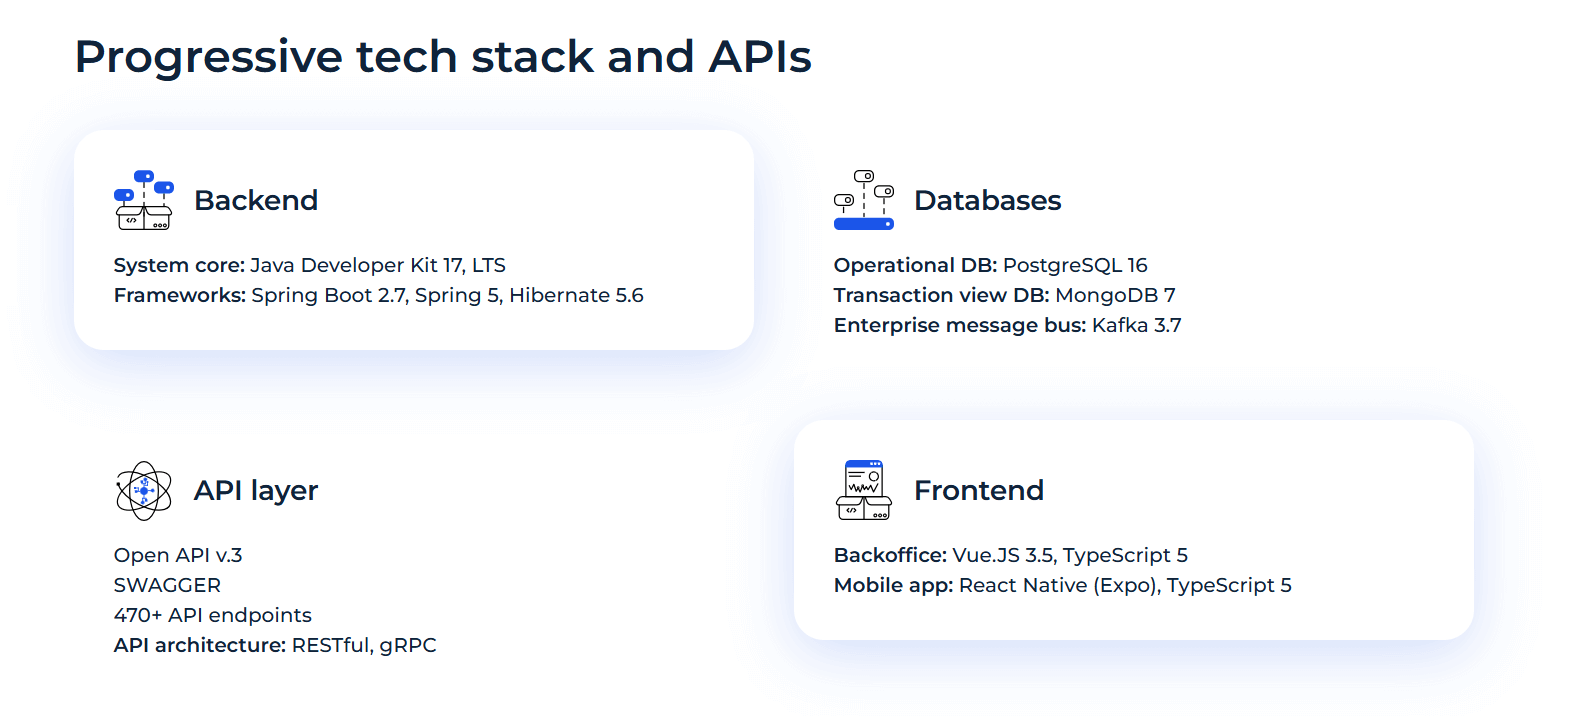
Imagen: tecnologías de SDK.finance
Amplia cobertura funcional
Las API admiten los componentes esenciales para la banca y las finanzas integradas: cuentas multidivisa, depósitos, cuentas virtuales, transferencias internas y externas, conexiones de emisión de tarjetas, lógica avanzada de comisiones, límites y un registro contable diseñado para altos volúmenes.
Una experiencia de desarrollo práctica
Las especificaciones OpenAPI v3, la documentación de Swagger, OAuth 2.0, un entorno sandbox, webhooks y una nomenclatura clara de recursos hacen que el proceso de integración sea predecible. Los equipos pueden incorporar nuevos servicios o crear productos financieros completos sin fricciones innecesarias.
Modelos de lanzamiento flexibles
SDK.finance ofrece dos vías de despliegue: una configuración
Diseñado para escalar
El núcleo procesa más de 2.700 transacciones por segundo en hardware básico, con el respaldo de PostgreSQL para los datos operativos y MongoDB para las vistas analíticas. Esta estructura ayuda a mantener el rendimiento incluso bajo cargas intensas de API.
Seguridad y cumplimiento
La Plataforma cuenta con la certificación PCI DSS Level 1 y sigue sólidas prácticas de seguridad, entre ellas el cifrado, controles de acceso estrictos y una clara separación entre las bases de datos operativas y las de informes.
Se adapta a entornos regulados
SDK.finance no proporciona licencias ni asociaciones bancarias, pero su arquitectura está diseñada para una integración fluida con proveedores de BaaS, bancos socios y proveedores de cumplimiento. Esto permite a las instituciones incorporar componentes regulados mientras mantienen el control sobre la lógica de su producto.
Independencia a largo plazo
Para los equipos que requieren autonomía total, la licencia de código fuente permite la plena propiedad de la base de código. Esto elimina la dependencia del proveedor y da a las organizaciones la libertad de adaptar las API y la lógica de negocio a sus necesidades exactas.
Características clave disponibles a través de las API de SDK.finance
SDK.finance expone un amplio conjunto de capacidades financieras y operativas a través de su capa de API, comúnmente necesarias para crear productos de nivel bancario:
Cuentas y gestión de activos
-
Cuentas multidivisa y multiactivo
-
Cuentas virtuales
-
Extractos e historiales de cuentas
-
Jerarquías de cuentas y subcuentas
-
Comprobaciones de saldo y gestión de retenciones/reservas
Pagos y transferencias
-
Pagos bancarios (locales y transfronterizos)
-
Transferencias internas entre usuarios o cuentas
-
Pagos programados y transferencias recurrentes
-
Pagos P2P en tiempo real
-
Pagos masivos
-
Pagos de facturas y recargas de servicios
Gestión de divisas
-
Cambio de divisas
-
Actualizaciones de tipos de cambio en tiempo real
-
Reglas configurables de margen, spread y comisiones
Tarjetas y emisión
-
Compatibilidad con tarjetas virtuales y físicas mediante conectores
-
Activación de tarjetas, gestión de PIN y controles de tarjeta
-
Operaciones de tarjeta a cuenta y de cuenta a tarjeta
Incorporación y cumplimiento
-
Flujos de KYC y KYB (a través de proveedores integrados)
-
Flujos de carga y verificación de documentos
-
Reglas de supervisión AML
-
Filtrado de sanciones (a través de integraciones con proveedores)
Comisiones, tarifas y límites
-
Configuración dinámica de comisiones
-
Precios escalonados y comisiones basadas en reglas
-
Límites diarios, semanales y mensuales
-
Límites de velocidad y volumen para distintos tipos de operación
Procesamiento de transacciones y registro contable
-
Libro mayor de doble partida
-
Herramientas de conciliación y liquidación
-
Webhooks para eventos de transacciones
-
Flujos de disputas y contracargos (mediante conectores)
Servicios para comercios
-
Incorporación de comercios
-
Aceptación de pagos
-
Cuentas de liquidación
-
Reparto de comisiones y modelos de ingresos para socios
API operativas y de informes
-
Registros de auditoría (operaciones, actores, transacciones)
-
Control de acceso basado en roles
-
Búsqueda y filtrado de transacciones
-
Endpoints de informes financieros
-
Exportación a CSV, JSON y PDF
Si está explorando una base fiable para su próximo producto financiero, descubra cómo la


