



Empezar un banco digital en 2026 no es solo un desafío tecnológico. Es un desafío de licencias, cumplimiento, infraestructura y operaciones. La mayoría de los equipos que fracasan lo hacen no porque no pudieran construir una app, sino porque subestimaron lo que realmente requiere una infraestructura financiera regulada. Un libro mayor en tiempo real, controles AML, procesamiento de tarjetas, gestión de comisiones, operaciones multimoneda y conciliación de grado de auditoría no son extras opcionales. Son lo mínimo.
El camino es más claro que antes. Existen modelos de licencia probados en todos los niveles de ambición, desde un MVP con banco patrocinador hasta un banco digital totalmente autorizado. Las plataformas fintech listas para usar como
Esta guía cubre opciones de licencia, costos realistas, arquitectura tecnológica, secuencia de lanzamiento paso a paso, decisiones de construir o comprar y cómo encaja SDK.finance como base de plataforma para un banco digital, un neobanco o un producto fintech adyacente a la banca.
Respuesta rápida: ¿Cómo se empieza un banco?
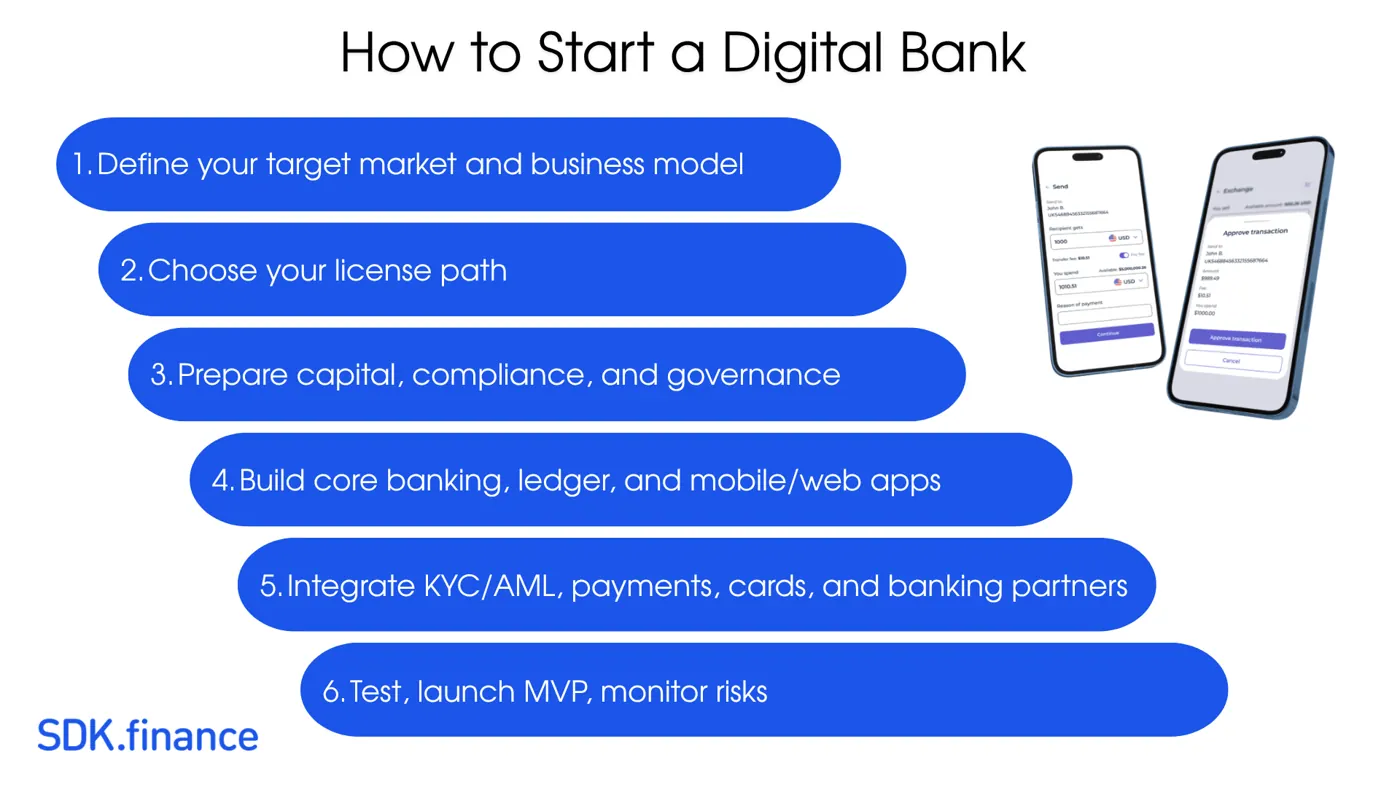
- Defina su mercado objetivo y su modelo de negocio. Elija un nicho estrecho: pymes, migrantes, freelancers, marketplaces u otro segmento con una necesidad financiera clara.
- Elija su ruta de licencia. Licencia bancaria completa, licencia EMI/PI o asociación con banco patrocinador/BaaS. Cada una tiene distintos requisitos de capital, plazos, restricciones de producto y economía.
- Prepare capital, cumplimiento y gobernanza. Externalizar la tecnología o la infraestructura no elimina la responsabilidad regulatoria. Necesita una verdadera responsabilidad de cumplimiento desde el primer día.
- Construya el core banking, el libro mayor, el back office y las apps móviles/web. Aquí es donde una plataforma como SDK.finance puede comprimir el plazo frente a una construcción a medida.
- Integre KYC/AML, pagos, tarjetas y socios bancarios. La capa de integración suele tardar más de lo que los equipos esperan.
- Pruebe, lance el MVP y supervise el riesgo y las operaciones. La tasa de activación, la tasa de aprobación de KYC, la tasa de éxito de pagos, la ratio de pérdidas por fraude, los errores de conciliación y la tasa de quejas importan desde el primer día.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Banco digital vs. neobanco vs. app fintech
La terminología varía según el mercado, pero la distinción significativa es regulatoria y económica: quién posee la licencia, quién es responsable de los fondos salvaguardados o asegurados y qué modelo de ingresos puede respaldar legalmente el producto.
| Tipo | Titular de la licencia | Aceptación de depósitos | Préstamos | Velocidad de lanzamiento | Mejor ajuste |
| Banco digital con licencia completa | Carta bancaria propia | Sí, sujeto a las normas locales de protección de depósitos | Sí | 2-4 años | Banca de pila completa a largo plazo |
| Neobanco con licencia EMI/PI | Licencia propia EMI o PI | No hay depósitos bancarios; dinero electrónico con salvaguarda | No o limitado | 6-18 meses | Billeteras, tarjetas, transferencias, FX |
| Neobanco con banco patrocinador/BaaS | Banco patrocinador o socio con licencia | A través de la estructura del socio | A través del socio | 6-12 semanas para el MVP | Validación y entrada rápida al mercado |
| App fintech | Sin licencia directa; depende de socios | No | No | Semanas | PFM, UX de pagos, productos de referidos |
El punto más importante es económico. Los modelos de neobanco de consumo impulsados por tarjetas a menudo necesitan capas de ingresos adicionales: suscripciones, margen FX, servicios para pymes, préstamos donde estén licenciados, procesamiento de pagos o
Principales rutas de licencia para lanzar un banco digital
La estrategia de licencias debe seguir la madurez del negocio, no la ambición de la marca. Una licencia bancaria completa ofrece el mayor control, pero rara vez es el primer paso adecuado para un MVP fintech. Un modelo con banco patrocinador o BaaS suele ser la ruta más rápida al mercado. Una licencia EMI o PI suele ser el mejor camino intermedio para pagos, billeteras, tarjetas, FX y productos multimoneda. Una carta bancaria completa empieza a tener sentido solo cuando la aceptación de depósitos, los préstamos y la economía del balance se convierten en elementos centrales del modelo de negocio.
| Estrategia | Cuándo es mejor | Principal concesión |
| Empezar con banco patrocinador/BaaS | Necesita validar la demanda rápidamente y reducir los requisitos de capital regulatorio en la etapa de MVP. | Es la ruta más rápida, pero crea dependencia del socio y menos control. |
| Pasar a licencia EMI/PI | El producto tiene tracción y se centra en pagos, billeteras, tarjetas, FX o cuentas multimoneda. | Más control que BaaS, pero aún no es un banco completo con aceptación de depósitos. |
| Solicitar una carta bancaria completa | Los depósitos, los préstamos, el margen de interés neto y la relación bancaria principal son fundamentales para el negocio. | Máximo control, pero también la mayor carga de capital, gobernanza y plazo. |
Licencia bancaria completa
Una carta bancaria completa ofrece la superficie de producto más amplia:
- aceptación de depósitos,
- préstamos en balance,
- y margen de interés neto.
También es la ruta más exigente.
En EE. UU., un nuevo banco normalmente necesita la aprobación de una autoridad emisora de la carta y un seguro de depósitos de la FDIC; la Reserva Federal señala que empezar un banco puede llevar un año o más y, por lo general, implica a más de un regulador.
En el Reino Unido, el proceso de autorización de nuevos bancos del Bank of England/PRA ofrece una ruta estructurada, incluida la movilización para empresas que necesitan completar la puesta en marcha bajo restricciones.
Esta ruta es la mejor para equipos que necesitan aceptación directa de depósitos, préstamos desde su propio balance y el máximo control sobre la relación financiera. Rara vez es la ruta más rápida para un MVP fintech.
Licencia EMI o de institución de pago
Una licencia EMI o PI suele ser el punto de partida más práctico para un producto de banca digital impulsado por pagos. Puede admitir:
- billeteras,
- tarjetas,
- transferencias,
- cuentas de pago,
- FX,
- y otros servicios de pago, según la jurisdicción y el alcance de la licencia.
No permite automáticamente la aceptación de depósitos ni los préstamos en balance al estilo bancario.
En la UE, PSD2 establece distintos umbrales de capital inicial para las instituciones de pago según los servicios, mientras que las instituciones de dinero electrónico están sujetas a un requisito de capital inicial más alto. La Autoridad Bancaria Europea proporciona el contexto del marco regulatorio para los servicios de pago y el dinero electrónico. En el Reino Unido, la FCA regula a las instituciones de pago y de dinero electrónico, con expectativas cada vez más estrictas de salvaguarda y conciliación.
Banco patrocinador o asociación Banking-as-a-Service
BaaS es un modelo de entrega comercial y técnica, no un tipo de licencia. Permite que un equipo de banca digital lance su producto sobre un
La secuencia adecuada para muchos equipos es: BaaS para validar el producto, EMI/PI una vez establecido el ajuste producto-mercado y una carta bancaria completa solo cuando los depósitos y los préstamos se conviertan en el motor económico principal.
Plataforma bancaria white label o configurable
Una plataforma como
¿Cuánto cuesta empezar un banco digital?
Un presupuesto de lanzamiento realista para 2026 parte de 100.000-250.000 dólares para una ruta SaaS o MVP ajustado y puede alcanzar 1-5 millones de dólares o más para construcciones a medida o totalmente reguladas. Un banco con licencia completa puede requerir mucho más una vez que se incluyen capital regulatorio, trabajo legal, equipos de riesgo, auditorías y operaciones.
| Modelo | Presupuesto inicial | Presupuesto total típico |
| Plataforma SaaS de banca digital | 100.000-250.000 dólares | 250.000-600.000 dólares+ |
| MVP con banco patrocinador/BaaS | 150.000-300.000 dólares | 300.000-700.000 dólares+ |
| Neobanco EMI/PI | 300.000-700.000 dólares | 700.000 dólares-2 millones+ |
| Plataforma lista con licencia de código fuente | 250.000-600.000 dólares | 600.000 dólares-1,5 millones+ |
| Construcción a medida desde cero | 800.000-1,5 millones de dólares | 1,5 millones-5 millones de dólares+ |
| Banco con licencia completa | 2-5 millones de dólares+ antes de escalar | 5-20 millones de dólares+ |
Como referencia de mercado, los análisis de SDK.finance sobre proveedores empresariales de core banking estiman Temenos en unos 518.000 dólares al año de media y FIS en un rango amplio anual de 300.000 dólares a 1 millón, lo que confirma que los costes del software central bancario pueden alcanzar rápidamente cientos de miles de dólares al año antes de incluir la implementación, la migración y la personalización.
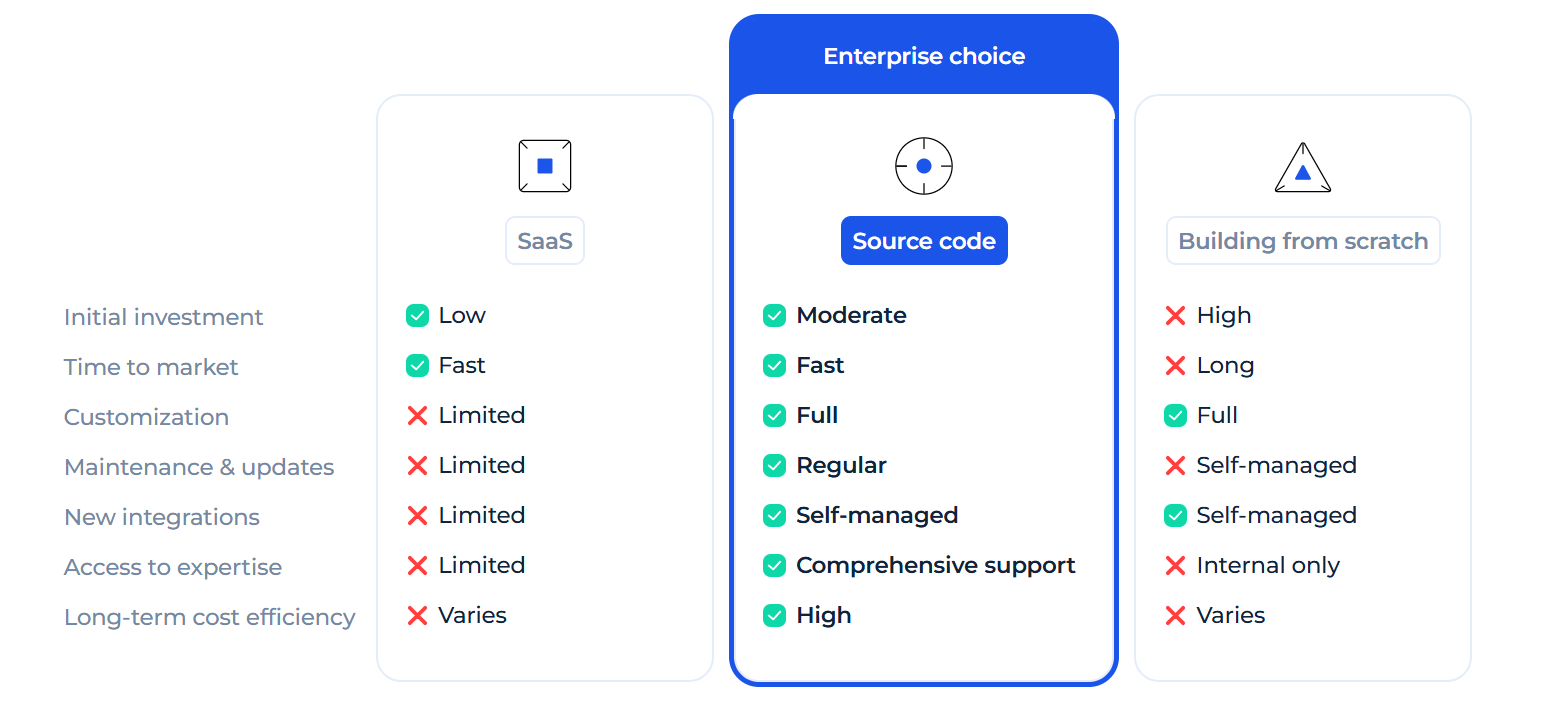
SaaS vs. licencia de código fuente: la concesión
SaaS ofrece el inicio más rápido con menor coste inicial y sin sobrecarga de infraestructura. Es útil para probar escenarios de transacción, validar hipótesis y lanzar con infraestructura gestionada. El código fuente cuesta más al principio, pero ofrece una independencia total del proveedor: su equipo posee la base de código, despliega en su propio entorno, integra proveedores directamente y continúa el desarrollo según su propia hoja de ruta.
SDK.finance ofrece ambas opciones. Para equipos fintech serios que construyen un producto diferenciado a largo plazo —especialmente en mercados con requisitos de residencia de datos, obligaciones de cumplimiento personalizadas o necesidades de propiedad técnica profunda— la licencia de código fuente es la opción estratégicamente más sólida.
Hoja de ruta paso a paso: cómo empezar un banco digital
Paso 1. Elija un nicho de mercado estrecho
Los bancos digitales exitosos no comienzan intentando ser un mejor banco para todos. Comienzan con un caso de uso en el que la ejecución digital sea materialmente mejor que la de los actores tradicionales: facturación y nóminas para pymes, pagos transfronterizos para un corredor específico, movimiento de dinero en día de pago, tesorería integrada para plataformas de software o billeteras móviles para clientes desatendidos.
Paso 2. Defina el modelo de negocio y la economía unitaria
Los ingresos pueden provenir de suscripciones, margen FX, procesamiento de pagos, comisiones para comercios, interchange, márgenes de préstamos cuando estén licenciados o comisiones de plataforma de finanzas integradas. Planifique la economía unitaria antes de empezar la construcción. Un modelo masivo de tarjeta gratuita para retail necesita mucho más volumen que un modelo de infraestructura B2B o para pymes.
Paso 3. Seleccione su ruta regulatoria
Un enfoque escalonado práctico es MVP con BaaS para validar, EMI/PI una vez establecido el ajuste producto-mercado y una carta bancaria completa solo cuando los depósitos y los préstamos se conviertan en el núcleo de la economía. Comience con la estructura regulada más ligera que soporte el primer producto.
Paso 4. Construya la base de cumplimiento y riesgo
El cumplimiento debe formar parte de la arquitectura del producto: KYC/KYB, AML/CTF, filtrado de sanciones y PEP, monitoreo de transacciones, flujos de trabajo para actividades sospechosas, registros de auditoría, retención de datos, gestión de quejas e informes.
Paso 5. Elija la arquitectura del core banking y del libro mayor
Un banco digital necesita un libro contable fiable, lógica de cuentas y billeteras, estados de transacción, reversos, comisiones, límites, soporte multimoneda, conciliación y trazabilidad de auditoría. SDK.finance ofrece todo esto como una plataforma fintech configurable en lugar de un proyecto de ingeniería desde cero.
Paso 6. Diseñe la experiencia del cliente
La capa del cliente debe cubrir incorporación, cuentas, billeteras, saldos, transferencias, gestión de tarjetas, historial de transacciones, notificaciones y soporte.
Para lectura relacionada, vea
Paso 7. Configure la infraestructura y los entornos
Planifique entornos de desarrollo, preproducción y producción. SaaS reduce la carga de infraestructura. La entrega de código fuente ofrece control total de despliegue para equipos con requisitos de residencia de datos, seguridad o arquitectura.
Paso 8. Configure el sistema
La configuración incluye monedas, proveedores, contratos, comisiones, límites, tipos de cambio, roles, permisos y operaciones disponibles. Aquí es donde una plataforma configurable ahorra tiempo porque la lógica de negocio no necesita codificarse de forma rígida para cada regla.
Paso 9. Configure la gestión de usuarios y KYC
La gestión de usuarios cubre usuarios individuales y empresariales, recopilación de documentos, estados de verificación, niveles de riesgo, aprobaciones, restricciones de cuenta y flujos de revisión de cumplimiento.
Paso 10. Conecte pagos, tarjetas y proveedores externos
Un banco digital suele depender de proveedores de KYC, herramientas AML, bancos patrocinadores, procesadores de pagos, emisores de tarjetas, proveedores de FX, proveedores de open banking, herramientas de analítica y sistemas de atención al cliente. La arquitectura API-first y el modelo de proveedores de SDK.finance respaldan esta capa de integración.
Paso 11. Pruebe las operaciones antes del lanzamiento
Pruebe pagos fallidos, reversos, flujos de disputas, conciliación bajo carga, caídas de proveedores, límites de permisos, alertas AML, procesos de soporte y respuesta a incidentes. El camino feliz no basta.
Paso 12. Lance, supervise y amplíe
Haga seguimiento de la tasa de activación, la tasa de aprobación/rechazo de KYC, la tasa de éxito de pagos, la tasa de autorización de tarjetas, los errores de conciliación, la ratio de pérdidas por fraude, los tickets de soporte, la tasa de quejas, los ingresos por usuario activo y la retención por segmento.
Construir vs. comprar vs. código fuente
Construir desde cero
Ventajas: control arquitectónico total y propiedad intelectual propia en toda la pila.
Desventajas: plazo de desarrollo largo, coste alto, riesgo en el libro mayor y la conciliación, carga de seguridad y una carga de mantenimiento que desvía esfuerzo de ingeniería de la diferenciación.
Plataforma white label cerrada
Ventajas: rapidez para salir al mercado.
Desventajas: dependencia del proveedor, personalización limitada, base de código opaca, dependencia de la hoja de ruta y los precios del proveedor y una salida difícil si el proveedor cambia de dirección.
Plataforma configurable con propiedad del código fuente
Este es el modelo para el que fue diseñado SDK.finance. Una plataforma fintech lista ofrece el plazo comprimido del software de marca blanca. La
Cómo ayuda SDK.finance a empezar un banco digital más rápido
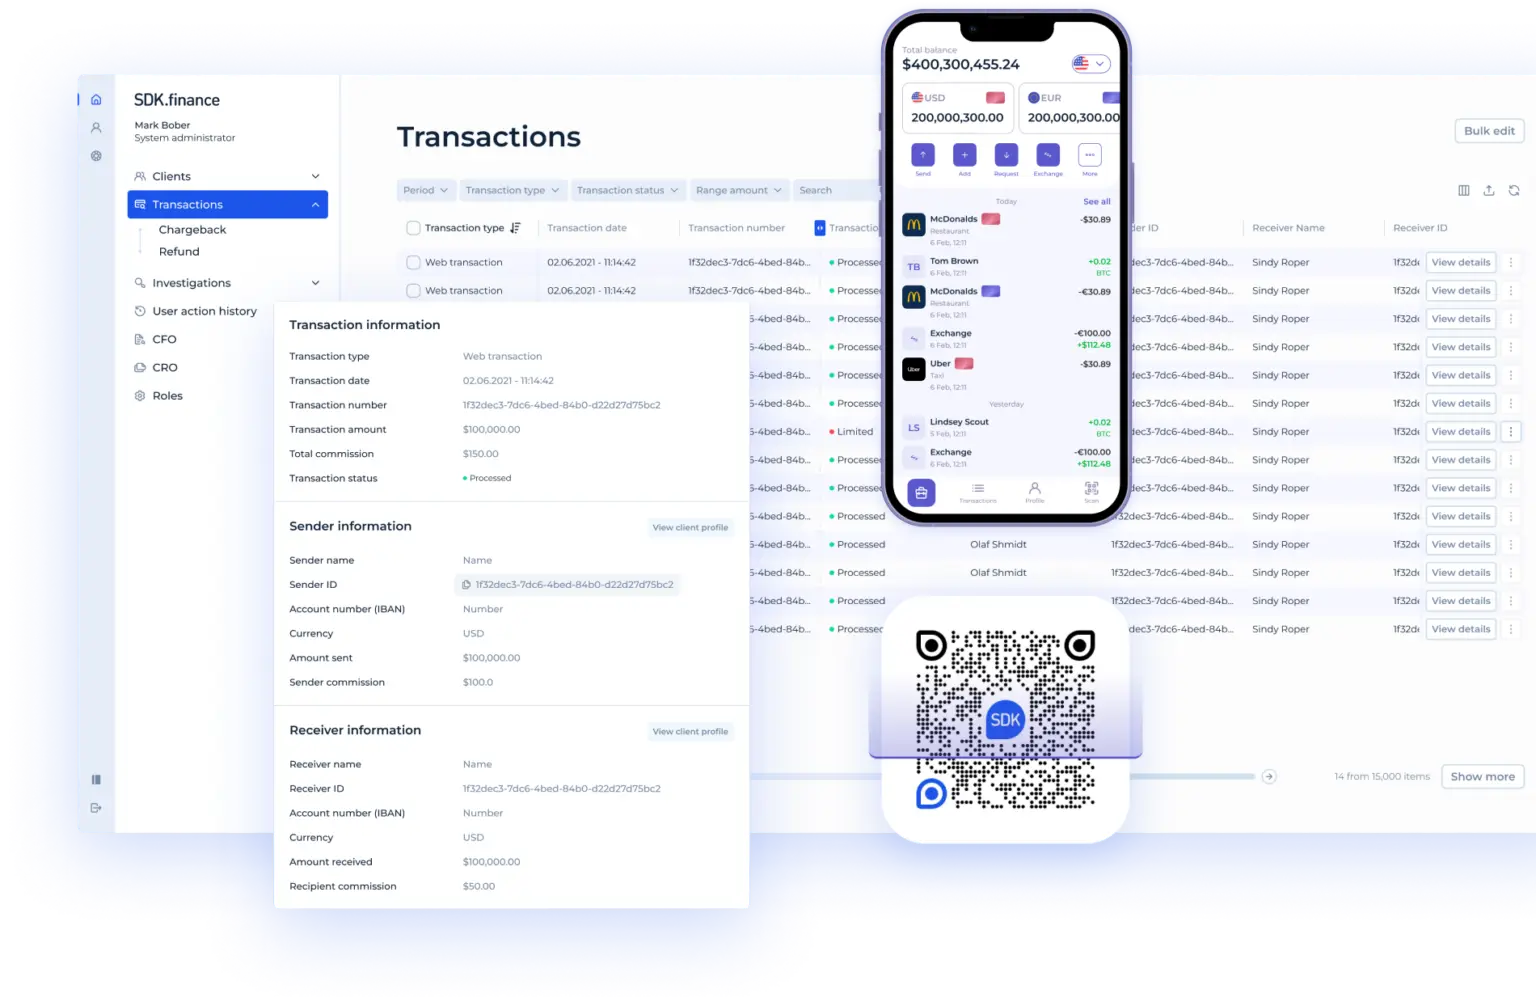
La mayoría de los equipos fintech pasan los primeros 12-18 meses haciendo un trabajo que ya se había hecho antes: diseñar la lógica del libro mayor, construir motores de comisiones, escribir herramientas de back office, configurar acceso basado en roles y conectar monedas y proveedores. Este no es un trabajo diferenciador. Es el mínimo indispensable, y consume presupuesto que podría destinarse a la experiencia del cliente, la calidad del cumplimiento, la distribución y las alianzas. SDK.finance existe para resolver ese problema.
¿Qué es SDK.finance?
SDK.finance es una plataforma de software fintech lista para usar, construida sobre más de 15 años de ingeniería de infraestructura financiera, que ayuda a las empresas a lanzar bancos digitales, neobancos, billeteras, productos de pago y soluciones de finanzas integradas más rápido con infraestructura central, APIs, back office, interfaces móviles/web y entrega SaaS o de código fuente para una independencia total del proveedor.
La propuesta central es simple: usted aporta la estrategia de licencia, la marca, los socios regulados y el modelo de negocio. SDK.finance proporciona la infraestructura financiera que hace que funcione.
Lo que obtiene desde el primer día
- Cuentas y billeteras multimoneda.
- Procesamiento de transacciones con integridad de grado de libro contable.
- Sistema configurable de comisiones y límites.
- Portal de back office para control operativo.
- Portal para comercios para flujos de trabajo orientados al comercio.
- App móvil y app web móvil para usuarios finales.
- Más de 650 APIs para integraciones de producto y de proveedores.
- Flujos de trabajo KYC/KYB y estados de cumplimiento.
- Modelo de proveedores y contratos para integraciones de pagos y banca.
- Informes, conciliación, plantillas de notificación, roles y permisos.
- Infraestructura certificada PCI DSS para el manejo seguro de datos de pago.
- Gestión de seguridad de la información certificada ISO 27001:2022.
- Arquitectura y procesos preparados para GDPR para la protección de datos personales.
Licencia de código fuente para una independencia total del proveedor
Para los equipos directivos que evalúan la estrategia tecnológica a largo plazo, la
Esta es la diferencia entre alquilar infraestructura y poseerla.
El caso de negocio de usar una plataforma
El argumento de ROI es sencillo. Una construcción a medida de la infraestructura que SDK.finance proporciona —libro mayor, comisiones, límites, roles, monedas, back office, APIs e interfaces móviles— puede llevar años y costar millones para alcanzar calidad de producción. SDK.finance comprime eso a una fracción del tiempo y del coste, manteniendo el producto lo bastante flexible para una propiedad fintech seria.
Ese diferencial de presupuesto queda disponible para el trabajo que realmente diferencia su producto: distribución, cumplimiento, experiencia del cliente, entrada al mercado y alianzas.
Para ver la capa del producto orientada al cliente, vea la
Experiencia probada en software FinTech y bancario
-
Reconocido por premios líderes en tecnología FinTech y bancaria. SDK.finance ha sido reconocido por importantes programas del sector, incluidos PayTech Awards 2026, Banking Tech Awards 2025 y otros premios internacionales de software FinTech y bancario.
-
Incluido con regularidad entre los principales proveedores de software bancario. SDK.finance ha aparecido en clasificaciones del sector e informes de mercado como el Top 50 Core Banking Technology Providers 2026 de Everest Group y otros informes de sistemas core banking.
-
Probado en productos lanzados y procesamiento de alto volumen. El software de SDK.finance impulsa
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Errores comunes al empezar un banco digital
- Elegir la ruta de licencia demasiado tarde. Las solicitudes regulatorias tardan de meses a años. Construya claridad sobre la estrategia de licencia antes de cerrar la arquitectura del producto.
- Construir la app de banca móvil sin el libro mayor y el back office. Una app orientada al cliente sin libro mayor, motor de comisiones, conciliación y herramientas operativas es un prototipo, no un banco.
- Subestimar la orquestación de proveedores. Los procesadores de tarjetas, las infraestructuras de pagos, los proveedores de KYC, las herramientas AML y los socios bancarios requieren contratos,
- Tratar el cumplimiento como trabajo manual. El monitoreo AML, los flujos de trabajo KYC y la elaboración de informes necesitan automatización, trazabilidad y visibilidad operativa.
- Ignorar el encierro con el proveedor. La propiedad del código fuente, la portabilidad de datos y los derechos de salida son cuestiones estratégicas, no detalles de compras.
- Construir en exceso antes del ajuste producto-mercado. Menos productos, menos mercados y menos integraciones en el lanzamiento suelen ser más rápidos y baratos.
Basado en más de 15 años de experiencia de SDK.finance apoyando el lanzamiento de productos de banca digital y fintech, el mayor patrón de fracaso es tratar la velocidad como estrategia: los equipos salen al mercado rápidamente, pero tienen dificultades para escalar porque la lógica del libro mayor, la conciliación, los flujos de trabajo de cumplimiento, la orquestación de proveedores y la visibilidad operativa no se diseñaron para crecer desde el primer día.
El enfoque más sólido es empezar con una infraestructura que esté preparada no solo para el lanzamiento, sino también para las siguientes etapas de volumen, complejidad y expansión de mercado. Si está planificando un banco digital, neobanco, billetera o producto de pagos, SDK.finance puede ayudarle a elegir el modelo de plataforma adecuado y pasar de la idea al lanzamiento con una base escalable.

