



Se espera que el mercado de los neobancos crezca hasta un valor de 394 mil millones de dólares para 2026, con una CAGR del 46,5% en los próximos años, impulsado por segmentos de mercado desatendidos como los clientes no bancarizados, las pymes, los freelancers, las startups y los nuevos clientes de crédito. El negocio de la
Revolut, Fidor, Simple, N26 y Monzo son algunos de los neobancos más conocidos, alternativas que los bancos tradicionales están tratando de desarrollar. Por ejemplo, Goldman Sachs ha lanzado Marcus, y RBS ha lanzado su versión independiente llamada Bó para competir con los «nuevos entrantes».
¿Qué genera la demanda de bancos digitales?
Los bancos digitales ofrecen a sus usuarios una comodidad y una transparencia inigualables: a través de sus smartphones, los clientes pueden abrir una cuenta cuando y donde quieran. Además, unas comisiones bajas y transparentes permiten a los clientes aprovechar los beneficios de los servicios financieros.
El sistema bancario establecido, por otro lado, depende de sucursales físicas para abrir cuentas, realizar transferencias y atender las consultas de los clientes, lo que resulta muy restrictivo para algunos grupos de clientes.
Quienes viven en zonas rurales o trabajan muchas horas necesitan hacer arreglos especiales para viajar a una sucursal durante el horario laboral solo para abrir una cuenta.
Además, los bancos tradicionales cubren sus elevados gastos generales trasladando los costos a los consumidores en forma de comisiones altas e inesperadas. Por eso, los bancos digitales son mucho más accesibles y baratos de usar que los bancos físicos. Ahora, veamos Revolut, uno de los representantes más destacados de la industria bancaria digital y su evolución.
Launch your digital bank in weeks, not years
¿Qué es Revolut?
Revolut opera en el Reino Unido bajo una licencia de institución de dinero electrónico (EMI) regulada por la Financial Conduct Authority. Dentro de la Unión Europea, Revolut Bank UAB cuenta con una licencia bancaria completa emitida por el Banco Central Europeo y está supervisada por el Banco de Lituania.
A fecha de 2026, Revolut se considera una de las marcas de banca digital más grandes y reconocidas de Europa, y presta servicio a decenas de millones de clientes particulares y empresariales en todo el mundo. La empresa ha seguido ampliando sus capacidades de banca, pagos y gestión patrimonial, manteniendo al mismo tiempo un fuerte enfoque en los servicios financieros móviles y el crecimiento internacional.
Usuarios y estadísticas de ingresos de Revolut
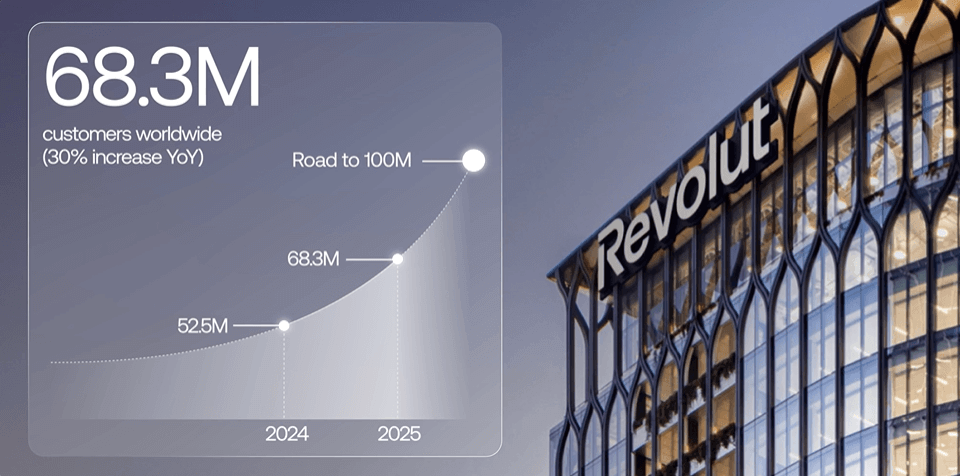
- 68,3 millones – número de clientes de Revolut en todo el mundo (a diciembre de 2025)
- Más de 1.000 millones – número de transacciones mensuales procesadas en 2025
- Más de 10 mil – personas que trabajan para Revolut en todo el mundo
- +38% – crecimiento total de clientes en 2025
- £4.5 mil millones – ingresos en 2025 (aumento del 72% en comparación con 2024)
- 38+ – países donde los servicios de Revolut están disponibles
- £50.2 mil millones – saldos de clientes mantenidos por Revolut en 2025 (aumento del 66% en comparación con 2024)
Fuente: Informe anual de Revolut 2025
Número de usuarios de Revolut en todo el mundo en 2025
Fuente de la imagen: sitio web oficial de Revolut
Esta startup fintech ha atraído a millones de clientes al permitirles hacer casi todo en línea que la mayoría de los bancos tradicionales hacen fuera de línea.
Muchas personas se preguntan qué ha hecho que Revolut tenga tanto éxito y buscan una «receta» sobre cómo crear un banco digital que pueda convertirse en una verdadera alternativa a este gigante.
¿Por qué es Revolut una plataforma tan popular?
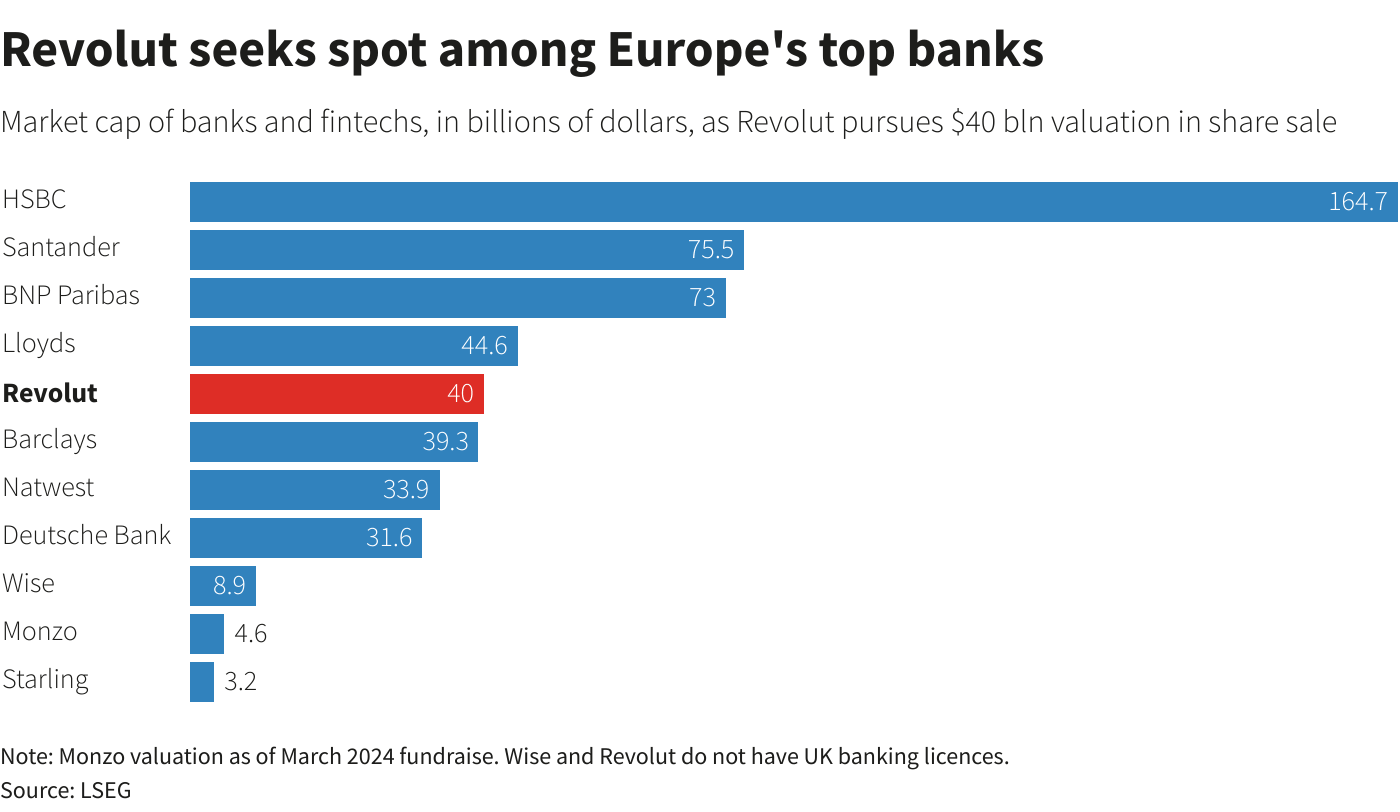
Las funciones bancarias de Revolut hacen que gestionar el dinero sea increíblemente fácil. Aunque hoy en día se usa demasiado el término «fácil de usar», en este caso resume perfectamente la experiencia Revolut. Ejemplos sencillos de uso cotidiano muestran por qué Revolut es mucho mejor que un banco tradicional.
Fuente: Reuters Graphics
Verdaderamente fácil de usar
Fuente de la imagen: sitio web oficial de Revolut
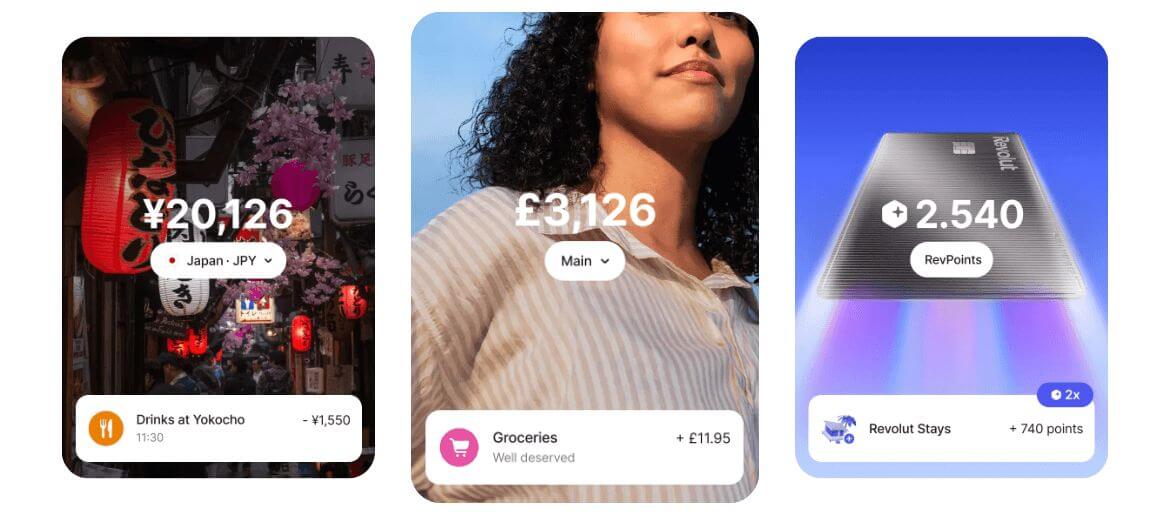
La experiencia fácil de usar es la máxima prioridad de este neobanco. En comparación con las largas colas y la burocracia interminable de los bancos tradicionales, abrir una cuenta con Revolut es pan comido. Y no es solo una cuenta básica: puedes configurar más cuentas en 30 divisas con solo unos toques y sin costo alguno.
Inversiones y negociación
Revolut permite a los usuarios invertir directamente desde la app en acciones, ETF, materias primas y criptomonedas seleccionadas. La plataforma combina servicios bancarios y de inversión dentro de una sola interfaz móvil, ayudando a los usuarios a gestionar el gasto diario y las inversiones en un solo lugar.
Cripto y activos digitales
Revolut integra funciones de compra, venta y custodia de criptomonedas directamente en su aplicación bancaria. En mercados seleccionados, los usuarios pueden acceder a funciones de negociación de criptomonedas y activos digitales sin usar una plataforma de intercambio separada.
Multidivisa
Puedes gastar el dinero en cualquiera de tus divisas mediante una tarjeta que recibes por correo, lo que facilita mucho viajar y gastar en el extranjero. Revolut permite a los usuarios gastar en varias divisas sin incurrir en comisiones de transacción adicionales.
Supongamos que estás en Praga y tienes unas cuantas coronas checas en tu cuenta secundaria, pero no lo suficiente para comprar otra taza de café. Revolut convierte automáticamente tu divisa principal para cubrir la diferencia cuando pagas con tu tarjeta.
Transferencias internacionales
Revolut admite transferencias internacionales de dinero de bajo costo en múltiples divisas y países. Los usuarios pueden enviar fondos internacionalmente a través de la app con tipos de cambio transparentes y una liquidación más rápida en comparación con muchos proveedores bancarios tradicionales.
Depósitos
En 2025, los saldos de clientes de Revolut ascendieron a £50.2 mil millones, lo que representa un aumento del 66% en comparación con 2024. Revolut permite a los usuarios abrir cuentas digitalmente, gestionar fondos multidivisa, acceder a productos de ahorro y utilizar funciones de inversión directamente desde la app. Los rendimientos del ahorro y las tasas de interés varían según el plan del cliente, el tipo de producto, las condiciones del mercado y la divisa seleccionada.
Préstamos personales
Comisiones más bajas por transacciones en el extranjero
Pero ese no es el truco. A diferencia de los bancos tradicionales, Revolut Bank no te cobra comisiones exorbitantes por divisas extranjeras ni cambia tu dinero a un tipo de cambio terrible que se fija una vez al día.
En su lugar, obtienes un tipo de cambio interbancario actualizado constantemente y sin comisiones, por lo que ahorras dinero en cada transacción. Revolut estima que los clientes ahorran una media de £46 cuando viajan al extranjero.
Lo mismo se aplica a las transferencias bancarias internacionales. Además del tipo de cambio interbancario, Revolut no cobra ninguna comisión por transferencias de dinero ni por cambio de divisas. Esto es lo que hace que este banco digital sea muy popular no solo entre los viajeros frecuentes y los expatriados, sino también entre las personas que tienen familia en el extranjero.
Sin más complicaciones con la tarjeta
Revolut Bank ha resuelto el problema, normalmente complicado, de las tarjetas perdidas. En lugar de llamar a la línea de atención de tu banco y pasar tiempo en espera, puedes cambiar tu código PIN o bloquear tu tarjeta de débito en la app de Revolut con solo unos toques. Revolut también ofrece gasto con tarjeta de débito sin comisiones en el extranjero y proporciona tarjetas de débito adicionales con diversas ventajas y beneficios.
Allí puedes ajustar tus límites de gasto y cambiar rápidamente entre transacciones con banda magnética, NFC y cajero automático para mayor seguridad.
Cuentas para niños y jóvenes
Revolut también ofrece cuentas para niños y jóvenes diseñadas para menores y adolescentes. Estas cuentas permiten a los padres crear y gestionar tarjetas para sus hijos directamente a través de la app de Revolut, supervisar el gasto, transferir dinero de bolsillo al instante y establecer controles o límites de gasto.
La función está pensada para ayudar a los usuarios más jóvenes a aprender lo básico de la gestión del dinero, al tiempo que brinda a los padres visibilidad y control sobre las transacciones en tiempo real.
Cuentas de empresa
Además de la banca minorista, Revolut ofrece productos de banca para empresas dirigidos a freelancers y compañías. Entre ellos se incluyen cuentas empresariales multidivisa, herramientas de gestión de gastos, tarjetas para equipos y capacidades de pagos internacionales.
Presupuestación y análisis
La app proporciona análisis del gasto en tiempo real, categorización de transacciones, herramientas de presupuestación y notificaciones de pago instantáneas. Estas funciones ayudan a los usuarios a supervisar los gastos y gestionar las finanzas personales de forma más eficaz.
Funciones de viaje integradas
Revolut incluye servicios orientados a los viajes, como pagos con tarjeta en todo el mundo, seguro de viaje en planes seleccionados, acceso a salas VIP de aeropuertos y soporte para múltiples divisas dentro de una sola cuenta.
Modelo de negocio de Revolut: ¿cómo gana dinero Revolut?

Fuente de la imagen: BusinessofApps
Dadas las condiciones favorables para los clientes y las bajas comisiones, muchos se preguntan: ¿cómo gana dinero Revolut? O, en términos más generales, ¿cómo ganan dinero los bancos digitales? Veamos más de cerca el modelo de negocio de Revolut.
Revolut ofrece una gama completa de servicios de pago para clientes particulares y empresariales, incluidos pagos al extranjero, ahorros y productos de inversión.
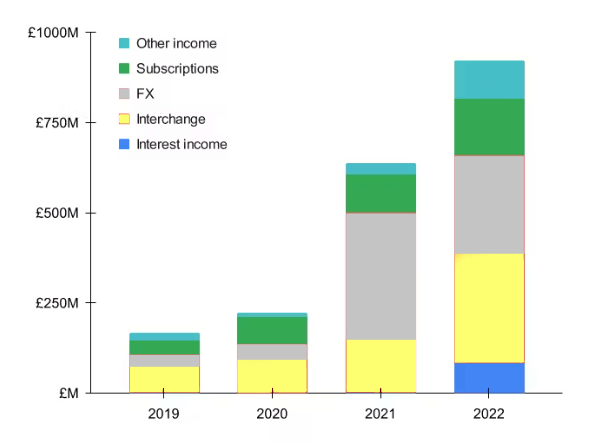
Según los datos oficiales de Revolut, hay algunas fuentes principales de ingresos de este banco digital:
Fuente de la imagen: Sacra
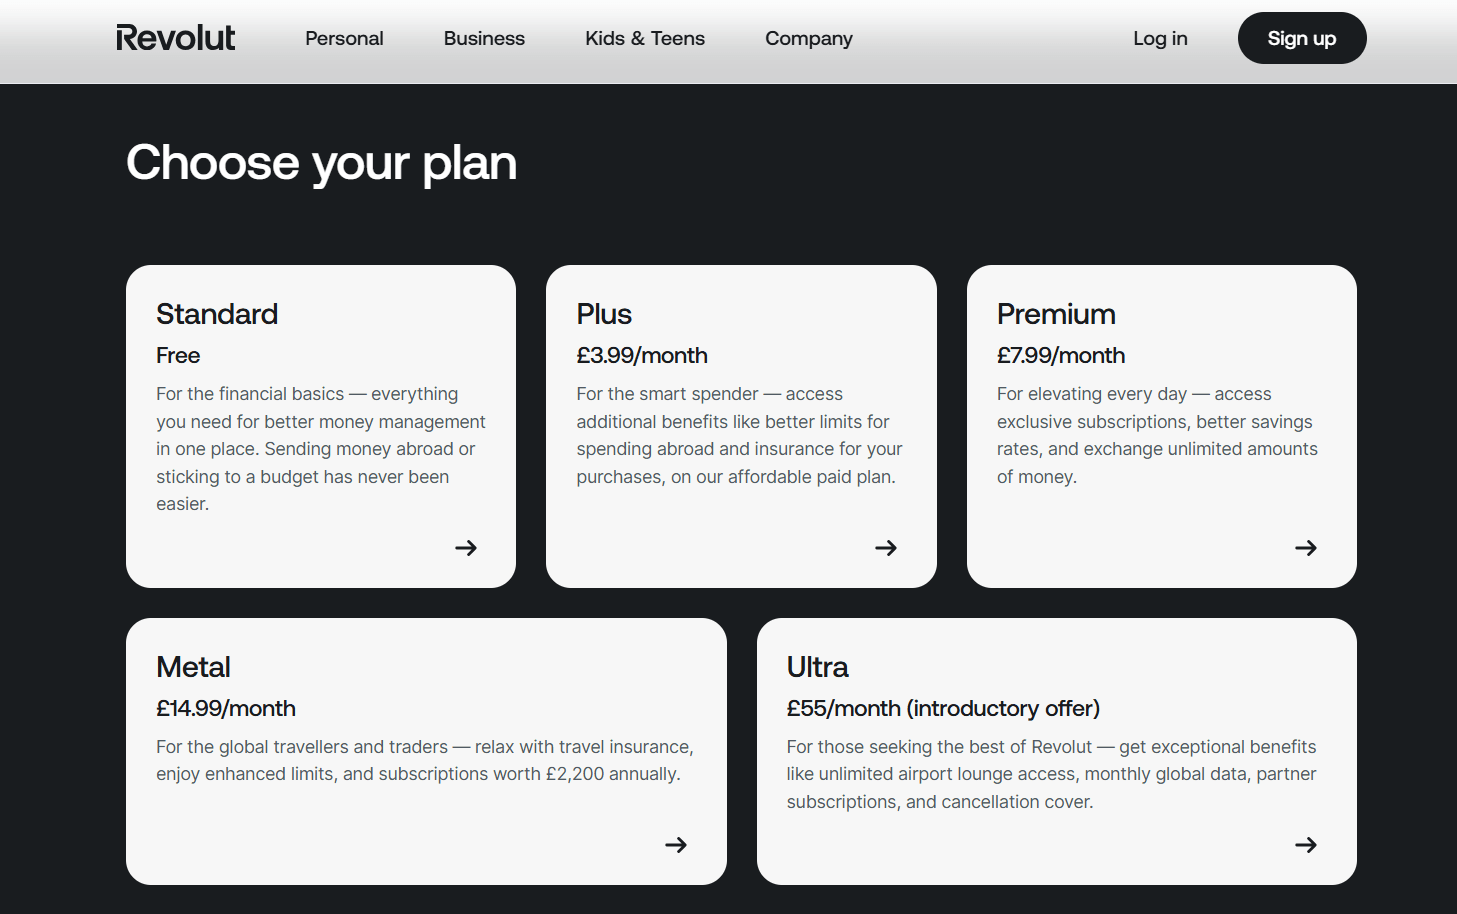
Las suscripciones de pago Revolut Plus, Revolut Premium, Revolut Metal y Revolut Ultra ofrecen cambio de divisas ilimitado, límites más altos de retirada en cajeros automáticos y ventajas como seguro de viaje y acceso a salas VIP de aeropuertos, con precios que oscilan entre £3.99 y £55 al mes.
Sin embargo, hay otra cosa. Cada vez que un cliente realiza una compra con tarjeta, el esquema de tarjetas (Visa o Mastercard) devuelve una parte de las comisiones a Revolut. Es un porcentaje de comisión increíblemente pequeño, pero se acumula cuando se realizan millones de compras.
Como usuarios B2B, las empresas pueden crear cuentas que ofrecen acceso multiusuario, gestión de gastos e integración con API, con planes que comienzan en £25 al mes.
Beneficios de Revolut frente a los bancos tradicionales
A diferencia de los bancos tradicionales, Revolut ofrece a sus clientes un control total sobre su experiencia bancaria. Son libres de establecer sus preferencias de seguridad, como activar o no los pagos con NFC o banda magnética. Los clientes también pueden usar funciones que los bancos establecidos simplemente no ofrecen, desde comprar criptomonedas y oro hasta invertir en la NYSE. A diferencia de los bancos de la calle principal, que cobran alrededor de 3 € por transacción por el uso de cajeros automáticos en España, Revolut ofrece soluciones más rentables.
La razón por la que los bancos tradicionales no pueden implementar nuevas funciones es su infraestructura tecnológica. Los sistemas heredados cerrados requieren mucho tiempo y recursos para actualizarse, y algunos bancos tienen dificultades incluso para integrar funciones básicas como el cambio de divisas.
Los bancos digitales, por otro lado, dependen de una arquitectura API-first mucho más flexible y robusta para introducir nuevas funcionalidades en una fracción del tiempo.
Estos factores hacen que Revolut resulte atractivo no solo para los clientes antes desatendidos, sino también para quienes tienen cuentas en bancos tradicionales. Si puedes abrir una cuenta bancaria gratuita en el tiempo que tardas en descargar una nueva app, probar un neobanco es facilísimo.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Imprescindibles necesarios para crear un banco digital como Revolut
Revolut, como Roma, no se construyó en un día. En SDK.finance sabemos muy bien que crear un banco digital es un proceso complicado (basado en nuestros 15 años de experiencia creando software bancario).
Revolut ofrece una variedad de servicios y está regulada por varias autoridades, lo que garantiza el cumplimiento y la seguridad de sus usuarios. Entonces, ¿cuáles son los componentes clave que son obligatorios para crear una app similar a Revolut?
Sistema central bancario
Una parte esencial de cualquier banco digital es su
Un buen software central bancario se basa en una arquitectura componible que se conecta a través de API y permite desacoplar los canales de distribución, los productos y los datos de los clientes.
Esta arquitectura especialmente ágil permite realizar cambios rápidos al tiempo que ofrece una experiencia digital continua para el cliente.
Una vez que el núcleo bancario está listo, el onboarding de clientes, el
Por este motivo, muy pocos bancos utilizan sus propias plataformas. N26, Tandem, O2 Banking y otros competidores de Revolut han subcontratado sus plataformas de core banking a proveedores de software fintech. Las nuevas plataformas basadas en la nube con funciones clave preintegradas ayudan a ensamblar productos de primera clase y a lanzarlos mucho más rápido y con menos gasto de capital.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Equipo dedicado
No se puede exagerar lo importante que es contar con el equipo adecuado para desarrollar un banco digital como Revolut. Un equipo debe estar formado por personas realmente interesadas en llevar su visión hasta el final. Su éxito se basa en la responsabilidad compartida, la confianza mutua y la ausencia de dudas sobre su propósito y sus objetivos.
Aquí hay un ejemplo de cómo puede ser un pequeño equipo de un banco digital:

Visión y growth hacking
La visión compartida dentro del equipo ayuda a que todos entiendan hacia dónde trabajan y fomenta el trabajo con pasión. El growth hacking consiste en seleccionar una sola hipótesis a la vez y probarla para ver si funciona o no. Luego hay que documentar y analizar los resultados antes de pasar a la siguiente iteración. Este enfoque resulta especialmente atractivo para los fundadores de startups porque se centra en el rápido crecimiento. Aunque algunos resultados puedan ser fracasos totales, otros experimentos pueden dar lugar a una estrategia exitosa de crecimiento exponencial.
Entrega rápida de funciones
Para que una startup con recursos limitados tenga éxito en un nuevo mercado, necesita innovar mucho más rápido para superar a la competencia. Lanzar nuevas versiones es crucial para ofrecer a los clientes una UX superior, y eso es exactamente lo que ha hecho Revolut.
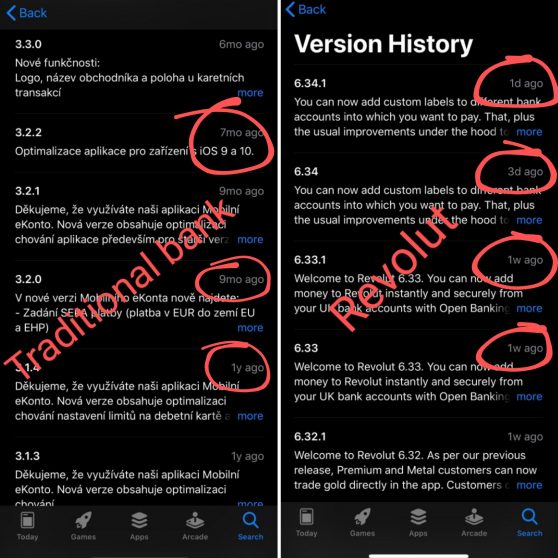
Frecuencia de actualizaciones: Revolut frente a los bancos tradicionales
En comparación con una app bancaria tradicional que recibe un par de actualizaciones al año, Revolut lanza una nueva versión varias veces por semana. Sus iteraciones y correcciones constantes le permiten satisfacer continuamente a su creciente base de clientes y mantenerse por delante de la competencia.
El problema en la banca tradicional es que el recorrido desde una idea hasta una función implementada tarda meses o incluso años. Por otro lado, los neobancos pueden implementarlo en semanas gracias a diferentes procesos de negocio y al ciclo de vida del desarrollo de producto y, por supuesto, al software central bancario.
Fuente de la imagen: Revolut
Dado que cualquier banco se basa en un sistema bancario central, suele ser la principal barrera para la implementación de las nuevas funciones WOW que encantan a los clientes.
Software bancario digital para crear un banco similar a Revolut
Si su objetivo es lanzar un banco digital como Revolut,
- un libro contable robusto,
- cuentas multidivisa,
- pagos,
- billeteras digitales,
- procesamiento de transacciones,
- back office basado en roles,
- aplicaciones móviles listas para usar en un solo sistema modular.
Esto convierte a SDK.finance en una opción sólida para equipos fintech, EMI, PSP e instituciones financieras que quieran lanzar un neobanco, una billetera digital o un producto de banca móvil con funcionalidades similares a Revolut, manteniendo el control sobre la hoja de ruta del producto. En lugar de pasar años desarrollando desde cero el núcleo bancario, la lógica de cuentas, los flujos de transacciones y las herramientas operativas, puede empezar con una plataforma fintech probada y centrarse en la experiencia del cliente, las integraciones, los socios de cumplimiento y el crecimiento del mercado.
SDK.finance es API-first y está listo para integraciones, por lo que puede conectarse con proveedores de KYC, socios de emisión de tarjetas, pasarelas de pago, servicios de divisas, herramientas de cumplimiento y otros sistemas de terceros necesarios para un ecosistema de banca digital moderno. La plataforma está disponible como
Vea la
En resumen, SDK.finance le ayuda a construir más rápido la base de un banco digital similar a Revolut: las cuentas, los saldos, los pagos, las billeteras, las apps móviles, el back office y las integraciones ya están cubiertos, para que su equipo pueda concentrarse en lanzar, diferenciar y escalar el producto.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options


