



Le marché de la néobanque devrait atteindre une valeur de 394 milliards de dollars d’ici 2026, avec un TCAC de 46,5 % dans les années à venir, porté par des segments de marché mal desservis tels que les clients non bancarisés, les PME, les freelances, les start-ups et les nouveaux entrants au crédit. Le secteur largement inébranlé de la
Revolut, Fidor, Simple, N26 et Monzo comptent parmi les néobanques les plus connues, celles auxquelles les banques établies tentent de proposer des alternatives. Par exemple, Goldman Sachs a lancé Marcus, et RBS a lancé sa version autonome appelée Bó pour concurrencer les « nouveaux venus ».
Qu’est-ce qui crée la demande pour les banques numériques ?
Les banques numériques offrent à leurs utilisateurs une commodité et une transparence inégalées : depuis leur smartphone, les clients peuvent ouvrir un compte quand et où ils le souhaitent. De plus, des frais faibles et transparents permettent aux clients de tirer parti des services financiers.
Le système bancaire établi, en revanche, s’appuie sur des agences physiques pour ouvrir des comptes, effectuer des virements et traiter les demandes des clients, ce qui est très restrictif pour certains groupes de clients.
Ceux qui vivent dans des zones rurales ou qui travaillent de longues heures doivent prendre des dispositions particulières pour se rendre dans une agence pendant les heures ouvrables simplement pour ouvrir un compte.
De plus, les banques traditionnelles couvrent leurs frais généraux élevés en répercutant ces coûts sur les consommateurs sous forme de frais élevés et inattendus. Les banques numériques sont donc beaucoup plus accessibles et moins chères à utiliser que les banques physiques. Voyons maintenant Revolut, l’un des représentants les plus en vue du secteur bancaire numérique et de son évolution.
Launch your digital bank in weeks, not years
Qu’est-ce que Revolut ?
Revolut exerce ses activités au Royaume-Uni sous une licence d’établissement de monnaie électronique (EMI) régulée par la Financial Conduct Authority. Au sein de l’Union européenne, Revolut Bank UAB détient une licence bancaire complète délivrée par la Banque centrale européenne et est supervisée par la Banque de Lituanie.
En 2026, Revolut est considérée comme l’une des marques de banque numérique les plus grandes et les plus reconnues en Europe, servant des dizaines de millions de clients particuliers et professionnels dans le monde entier. L’entreprise a continué d’étendre ses capacités en matière de banque, de paiements et de gestion de patrimoine, tout en conservant une forte orientation vers des services financiers centrés sur le mobile et une croissance internationale.
Statistiques sur les utilisateurs et les revenus de Revolut
- 68,3 millions – nombre de clients Revolut dans le monde (en décembre 2025)
- plus d’1 milliard – nombre de transactions mensuelles traitées en 2025
- plus de 10 000 – personnes travaillant pour Revolut dans le monde
- +38 % – croissance totale des clients en 2025
- 4,5 milliards £ – chiffre d’affaires en 2025 (hausse de 72 % par rapport à 2024)
- plus de 38 – pays où les services Revolut sont disponibles
- 50,2 milliards £ – soldes clients détenus par Revolut en 2025 (hausse de 66 % par rapport à 2024)
Source : rapport annuel Revolut 2025
Nombre d’utilisateurs de Revolut dans le monde en 2025
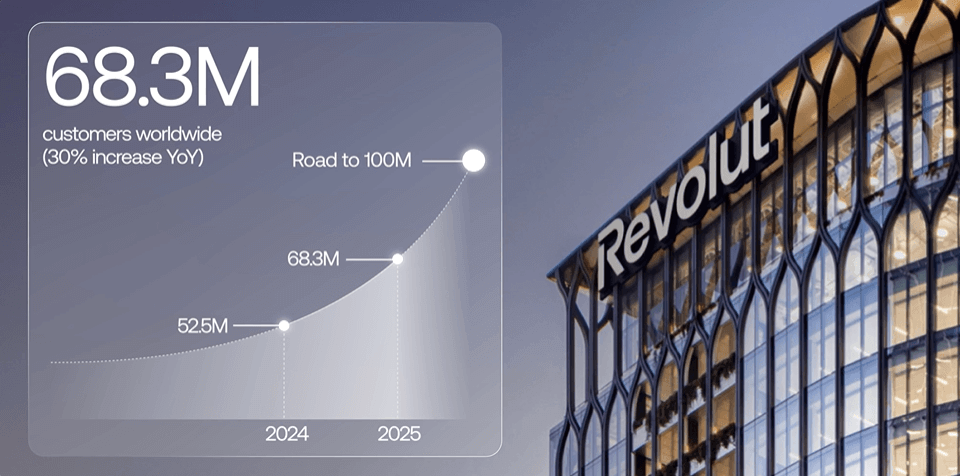
Source de l’image : site officiel de Revolut
Cette startup fintech a attiré des millions de clients en leur permettant d’effectuer en ligne presque tout ce que la plupart des banques traditionnelles font hors ligne.
Beaucoup se demandent ce qui a rendu Revolut si performante et cherchent une « recette » pour construire une banque numérique capable de constituer une véritable alternative à ce géant.
Pourquoi Revolut est-elle une plateforme si populaire ?
Les fonctionnalités bancaires de Revolut rendent la gestion de votre argent incroyablement simple. Même si le terme « convivial » est utilisé bien trop souvent aujourd’hui, dans ce cas, il résume parfaitement l’expérience Revolut. De simples exemples d’utilisation au quotidien montrent pourquoi Revolut est bien meilleure qu’une banque traditionnelle.
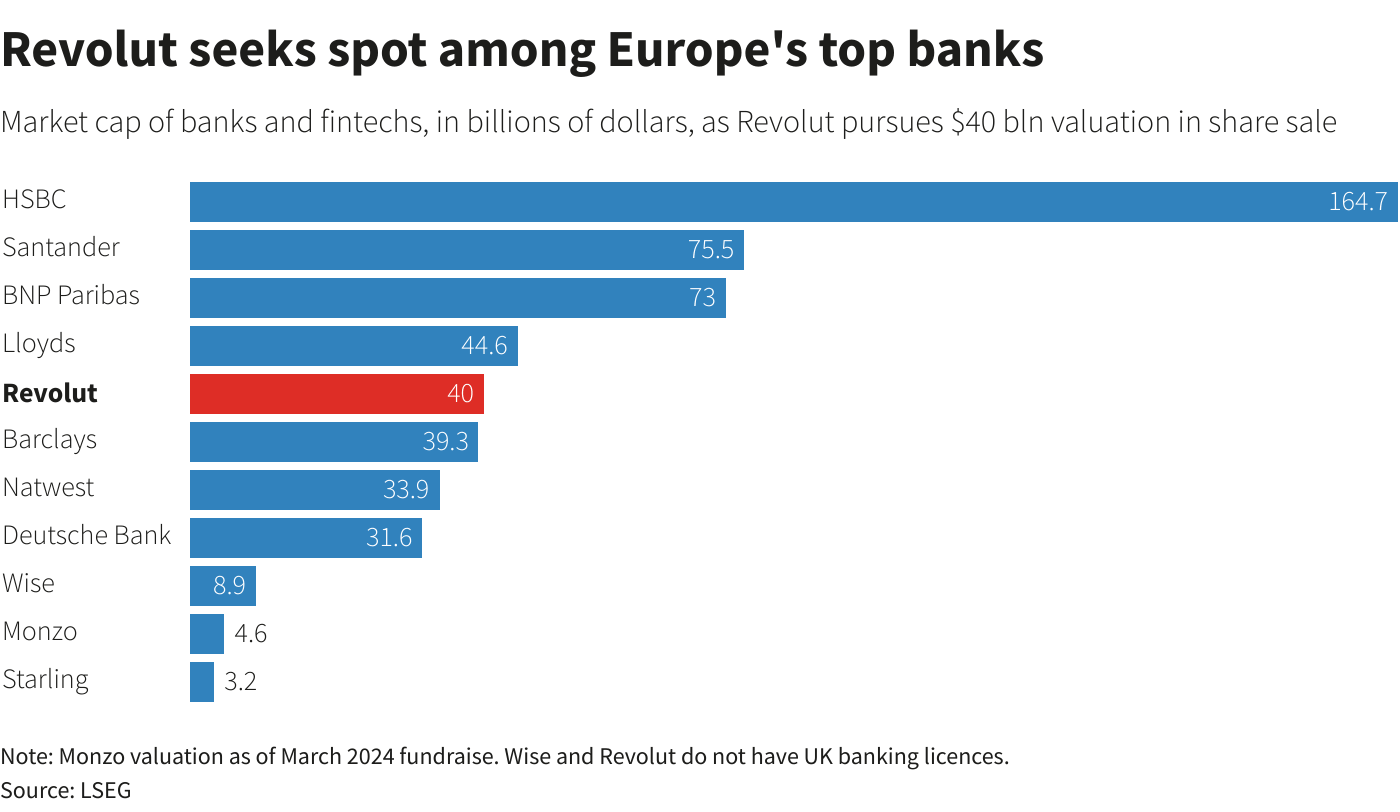
Source : Reuters Graphics
Vraiment conviviale
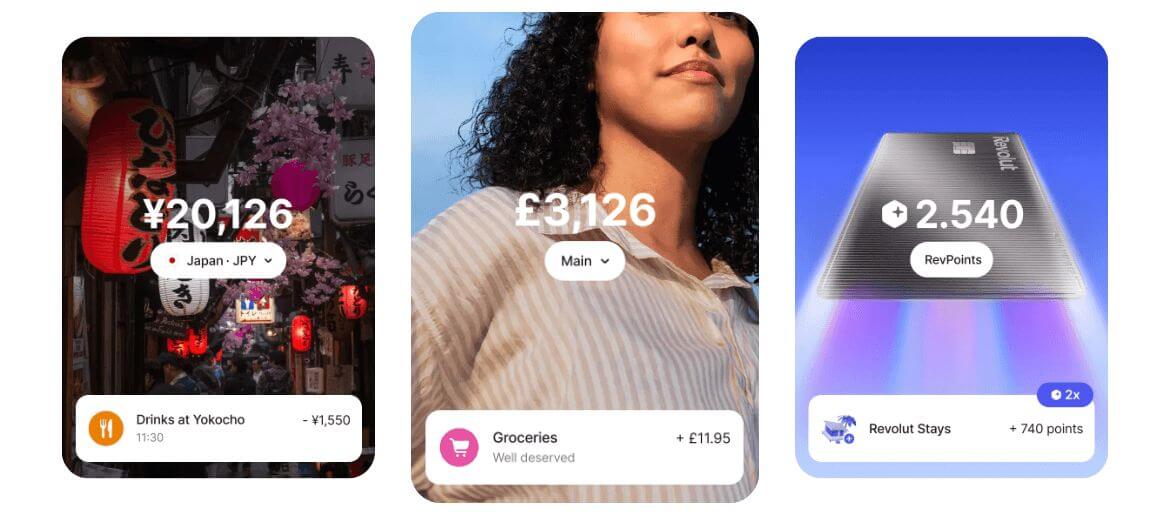
Source de l’image : site officiel de Revolut
L’expérience conviviale est la priorité absolue de cette néobanque. Comparé aux longues files d’attente et aux formalités administratives sans fin des banques traditionnelles, ouvrir un compte avec Revolut est un jeu d’enfant. Et il ne s’agit pas seulement d’un compte de base : vous pouvez créer d’autres comptes dans 30 devises en quelques clics et sans frais.
Investissements et trading
Revolut permet aux utilisateurs d’investir directement depuis l’application dans des actions, des ETF, des matières premières et certaines cryptomonnaies sélectionnées. La plateforme combine des services bancaires et d’investissement dans une seule interface mobile, aidant les utilisateurs à gérer leurs dépenses quotidiennes et leurs investissements au même endroit.
Crypto et actifs numériques
Revolut intègre directement dans son application bancaire des fonctionnalités d’achat, de vente et de détention de cryptomonnaies. Sur certains marchés, les utilisateurs peuvent accéder au trading de crypto et à des fonctionnalités liées aux actifs numériques sans utiliser une plateforme d’échange séparée.
Multidevise
Vous pouvez dépenser l’argent dans n’importe laquelle de vos devises via une carte que vous recevez par la poste, ce qui facilite grandement les voyages et les dépenses à l’étranger. Revolut permet aux utilisateurs de dépenser dans plusieurs devises sans encourir de frais de transaction supplémentaires.
Prenons l’exemple où vous êtes à Prague et où vous avez quelques couronnes tchèques sur votre compte secondaire, mais pas assez pour acheter une autre tasse de café. Revolut convertit automatiquement votre devise principale pour couvrir la différence lorsque vous payez avec votre carte.
Virements internationaux
Revolut prend en charge des virements internationaux à faible coût dans plusieurs devises et vers plusieurs pays. Les utilisateurs peuvent envoyer des fonds à l’étranger via l’application avec des taux de change transparents et un règlement plus rapide que chez de nombreux prestataires bancaires traditionnels.
Dépôts
50,2 milliards £ ont été détenus sous forme de soldes clients Revolut en 2025, soit une hausse de 66 % par rapport à 2024. Revolut permet aux utilisateurs d’ouvrir des comptes numériquement, de gérer des fonds multidevises, d’accéder à des produits d’épargne et d’utiliser des fonctions d’investissement directement depuis l’application. Les rendements de l’épargne et les taux d’intérêt varient selon le plan du client, le type de produit, les conditions de marché et la devise choisie.
Prêts personnels
Des frais de transaction à l’étranger plus faibles
Mais ce n’est pas tout. Contrairement aux banques traditionnelles, Revolut Bank ne vous facture pas de frais exorbitants en devise étrangère et ne change pas votre argent à un taux désastreux fixé une fois par jour.
À la place, vous bénéficiez d’un taux de change interbancaire constamment mis à jour, sans frais, ce qui vous permet d’économiser de l’argent à chaque transaction. Revolut estime que les clients économisent en moyenne 46 £ lorsqu’ils voyagent à l’étranger.
Il en va de même pour les virements bancaires internationaux. En plus du taux de change interbancaire, Revolut ne facture aucun frais pour les transferts d’argent ni pour le change de devises. C’est ce qui rend cette banque numérique très populaire non seulement auprès des voyageurs fréquents et des expatriés, mais aussi auprès des personnes ayant de la famille à l’étranger.
Fini les tracas liés aux cartes
Revolut Bank a résolu le problème habituellement compliqué des cartes perdues. Au lieu d’appeler la hotline de votre banque et de passer du temps en attente, vous pouvez changer votre code PIN ou bloquer votre carte de débit dans l’application Revolut en quelques tapotements seulement. Revolut propose également des dépenses à l’étranger sans frais avec la carte de débit et fournit des cartes de débit supplémentaires avec divers avantages et privilèges.
Vous pouvez y ajuster vos limites de dépenses et basculer rapidement entre les transactions à bande magnétique, NFC et aux distributeurs automatiques pour une sécurité accrue.
Comptes pour enfants et juniors
Revolut propose également des comptes pour enfants et juniors conçus pour les enfants et les adolescents. Ces comptes permettent aux parents de créer et de gérer des cartes pour leurs enfants directement depuis l’application Revolut, de suivre les dépenses, de transférer de l’argent de poche instantanément et de définir des contrôles ou des limites de dépenses.
Cette fonctionnalité vise à aider les jeunes utilisateurs à apprendre les bases de la gestion de l’argent tout en donnant aux parents une visibilité et un contrôle en temps réel sur les transactions.
Comptes professionnels
En plus des services bancaires de détail, Revolut propose des produits bancaires pour les freelances et les entreprises. Ceux-ci comprennent des comptes professionnels multidevises, des outils de gestion des dépenses, des cartes d’équipe et des capacités de paiement international.
Budgétisation et analyses
L’application fournit des analyses de dépenses en temps réel, une catégorisation des transactions, des outils de budgétisation et des notifications de paiement instantanées. Ces fonctionnalités aident les utilisateurs à suivre leurs dépenses et à mieux gérer leurs finances personnelles.
Fonctionnalités de voyage intégrées
Revolut inclut des services axés sur le voyage, tels que les paiements par carte dans le monde entier, une assurance voyage sur certains plans, l’accès aux salons d’aéroport et la prise en charge de plusieurs devises au sein d’un même compte.
Modèle économique de Revolut : comment Revolut gagne-t-il de l’argent ?

Source de l’image : BusinessofApps
Compte tenu des conditions avantageuses pour les clients et des faibles frais, beaucoup se demandent comment Revolut gagne de l’argent. Ou, plus généralement, comment les banques numériques gagnent-elles de l’argent ? Examinons de plus près le modèle économique de Revolut.
Revolut propose une gamme complète de services de paiement pour les particuliers et les entreprises, y compris les paiements à l’étranger, l’épargne et les produits d’investissement.
Selon les données officielles de Revolut, il existe quelques sources principales de revenus de cette banque numérique :
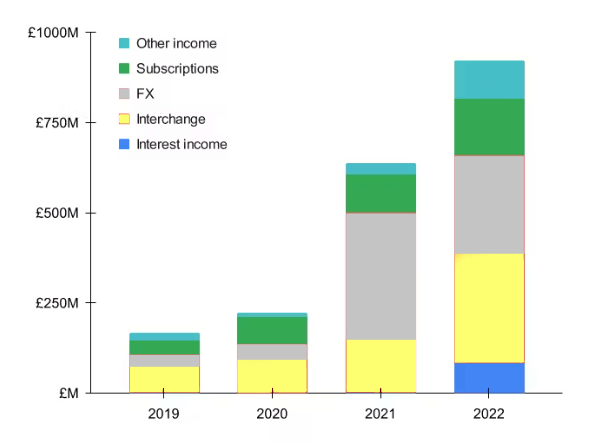
Source de l’image : Sacra
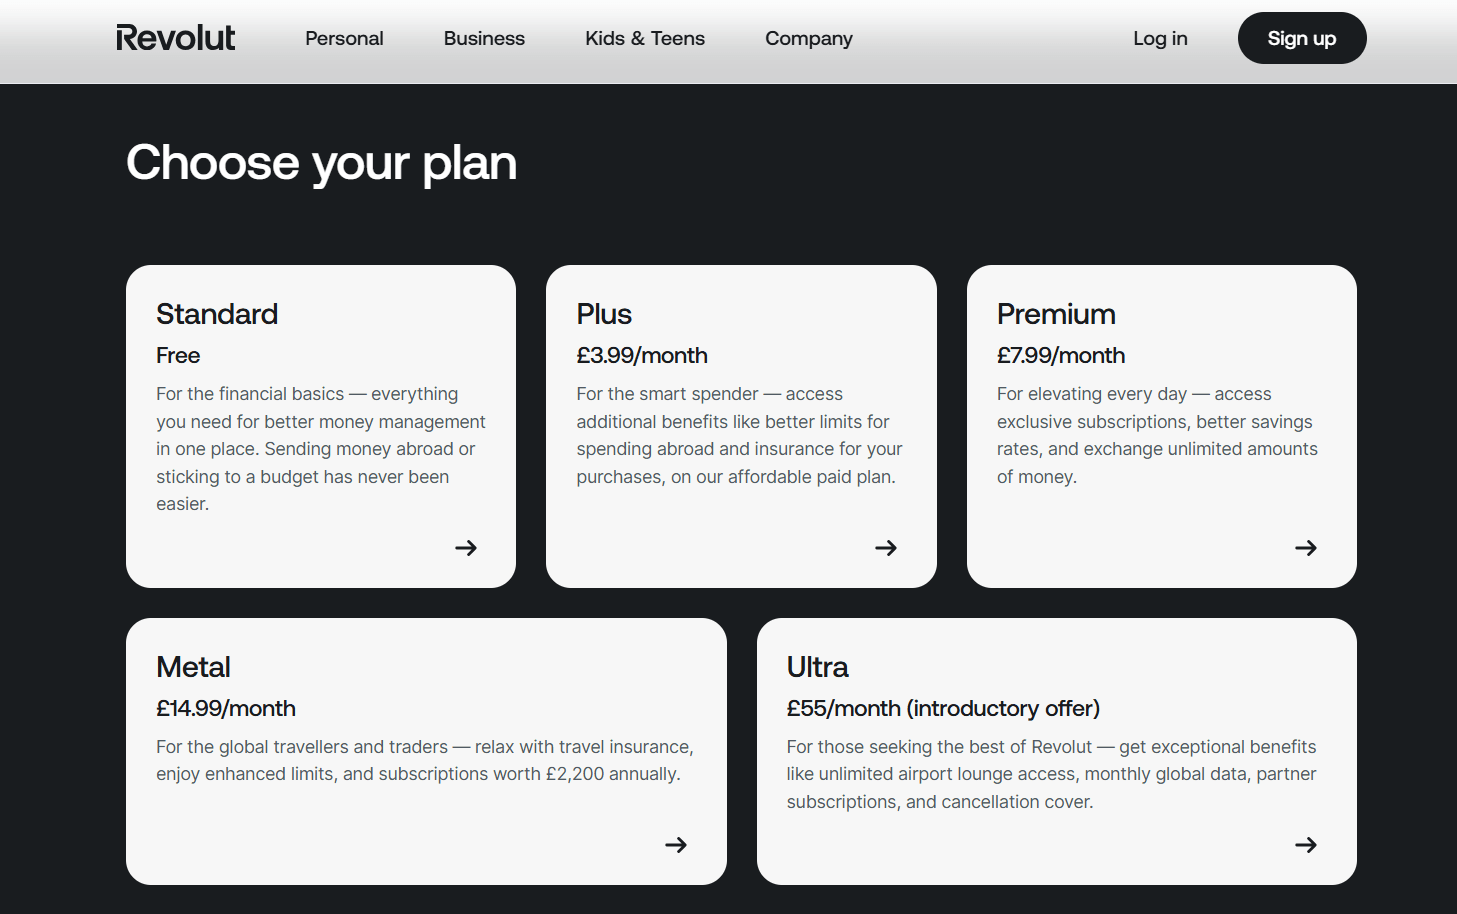
Les abonnements payants Revolut Plus, Revolut Premium, Revolut Metal et Revolut Ultra offrent des opérations de change illimitées, des plafonds de retrait aux DAB plus élevés et des avantages comme l’assurance voyage et l’accès aux salons d’aéroport, avec des prix allant de 3,99 £ à 55 £ par mois.
Il y a toutefois une autre chose. Chaque fois qu’un client effectue un achat par carte, le système de cartes (Visa ou Mastercard) reverse à Revolut une partie des frais. Il s’agit d’un pourcentage infime, mais qui finit par compter lorsque des millions d’achats sont effectués.
En tant qu’utilisateurs B2B, les entreprises peuvent créer des comptes qui offrent un accès multi-utilisateur, la gestion des dépenses et l’intégration d’API, avec des plans à partir de 25 £ par mois.
Avantages de Revolut par rapport aux banques traditionnelles
Contrairement aux banques traditionnelles, Revolut offre à ses clients un contrôle total sur leur expérience bancaire. Ils sont libres de définir leurs préférences de sécurité, comme activer ou non les paiements NFC ou par bande magnétique. Les clients peuvent également utiliser des fonctionnalités que les banques établies n’offrent tout simplement pas, de l’achat de cryptomonnaies et d’or à l’investissement sur le NYSE. Contrairement aux banques de proximité, qui facturent environ 3 € par transaction pour l’utilisation des DAB en Espagne, Revolut propose des solutions plus économiques.
La raison pour laquelle les banques traditionnelles ne peuvent pas mettre en œuvre de nouvelles fonctionnalités est liée à leur infrastructure technologique. Les systèmes hérités fermés nécessitent beaucoup de temps et de ressources pour être mis à niveau, et certaines banques peinent à intégrer même les fonctions les plus élémentaires comme le change de devises.
Les banques numériques, en revanche, s’appuient sur une architecture beaucoup plus flexible et robuste, basée sur les API d’abord, pour introduire de nouvelles fonctionnalités en une fraction du temps.
Ces facteurs rendent Revolut attrayant non seulement pour des clients auparavant mal desservis, mais aussi pour ceux qui ont des comptes auprès de banques traditionnelles. Si vous pouvez ouvrir un compte bancaire gratuit dans le temps qu’il faut pour télécharger une nouvelle application, essayer une néobanque est aussi simple que possible.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Les indispensables pour créer une banque numérique comme Revolut
Revolut, comme Rome, ne s’est pas construite en un jour. Chez SDK.finance, nous savons pertinemment que la création d’une banque numérique est un processus complexe (sur la base de nos 15 ans d’expérience dans la création de logiciels bancaires).
Revolut propose une gamme de services et est réglementée par diverses autorités, garantissant la conformité et la sécurité de ses utilisateurs. Alors, quels sont les éléments clés indispensables pour créer une application similaire à Revolut ?
Système de core banking
Une partie essentielle de toute banque numérique est sa
Un logiciel de core banking décent repose sur une architecture composable connectée via des API et permet de découpler les canaux de distribution, les produits et les données clients.
Cette architecture particulièrement agile permet d’effectuer des changements rapides tout en offrant une expérience client numérique continue.
Une fois le noyau bancaire prêt, l’onboarding client, le
Pour cette raison, très peu de banques utilisent leurs propres plateformes. N26, Tandem, O2 Banking et d’autres concurrents de Revolut ont externalisé leurs plateformes de core banking auprès de fournisseurs de logiciels fintech. Les nouvelles plateformes cloud avec des fonctionnalités clés préintégrées aident à assembler des produits de premier ordre et à les lancer beaucoup plus vite avec moins de dépenses d’investissement.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
Équipe dédiée
On ne saurait trop insister sur l’importance d’avoir la bonne équipe pour développer une banque numérique comme Revolut. Une équipe doit être composée de personnes véritablement intéressées par la mise en œuvre de votre vision jusqu’au bout. Leur succès repose sur une responsabilité partagée, la confiance mutuelle et l’absence de doute quant à leur mission et à leurs objectifs.
Voici un exemple de ce à quoi peut ressembler une petite équipe de banque numérique :

Vision et growth hacking
Une vision partagée au sein de l’équipe aide chacun à comprendre vers quoi il travaille et encourage le travail avec passion. Le growth hacking consiste à sélectionner une seule hypothèse à la fois et à la tester pour voir si elle fonctionne ou non. Il faut ensuite documenter et analyser les résultats avant de passer à l’itération suivante. Cette approche est particulièrement attrayante pour les fondateurs de startups parce qu’elle se concentre sur une croissance rapide. Bien que certains résultats puissent s’avérer être des échecs complets, d’autres expériences peuvent produire une stratégie réussie de croissance exponentielle.
Livraison rapide des fonctionnalités
Pour qu’une startup disposant de ressources limitées réussisse sur un nouveau marché, elle doit innover beaucoup plus vite pour devancer la concurrence. Le lancement de nouvelles versions est crucial pour offrir aux clients une UX supérieure, et c’est exactement ce qu’a fait Revolut.
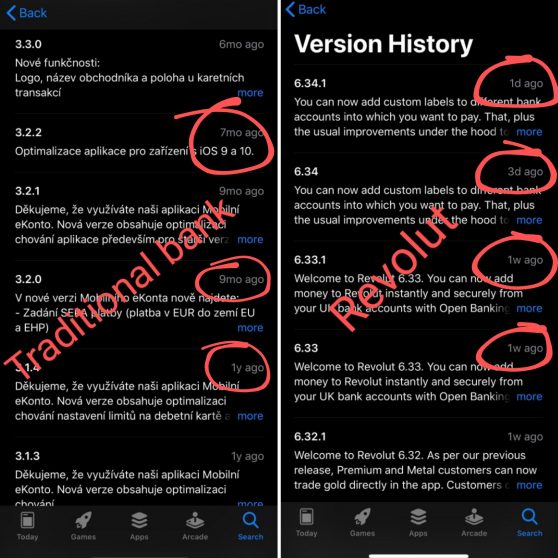
Fréquence des mises à jour : Revolut vs les banques traditionnelles
Par rapport à une application bancaire traditionnelle qui reçoit quelques mises à jour par an, Revolut publie une nouvelle version plusieurs fois par semaine. Ses itérations et corrections constantes lui permettent de satisfaire en continu sa clientèle croissante et de garder une longueur d’avance sur la concurrence.
Le problème dans le secteur bancaire traditionnel est que le passage d’une idée à une fonctionnalité déployée prend des mois, voire des années. En revanche, les néobanques peuvent le mettre en œuvre en quelques semaines grâce à différents processus métiers et au cycle de développement produit et au logiciel de core banking, bien sûr.
Source de l’image : Revolut
Puisque toute banque repose sur un système bancaire central, celui-ci constitue souvent le principal obstacle à la mise en œuvre des nouvelles fonctionnalités WOW que les clients adorent.
Logiciel bancaire numérique pour créer une banque de type Revolut
Si votre objectif est de lancer une banque numérique comme Revolut,
- un grand livre robuste,
- des comptes multidevises,
- des paiements,
- des portefeuilles numériques,
- le traitement des transactions,
- un back-office basé sur les rôles,
- des applications mobiles prêtes à l’emploi dans un seul système modulaire.
Cela fait de SDK.finance un excellent choix pour les équipes fintech, les EMI, les PSP et les institutions financières qui souhaitent lancer une néobanque, un portefeuille numérique ou un produit de banque mobile avec des fonctionnalités de type Revolut tout en gardant le contrôle de la feuille de route produit. Au lieu de passer des années à développer à partir de zéro le cœur bancaire, la logique des comptes, les flux de transactions et les outils opérationnels, vous pouvez partir d’une plateforme fintech éprouvée et vous concentrer sur l’expérience client, les intégrations, les partenaires de conformité et la croissance du marché.
SDK.finance est API-first et prêt à l’intégration, vous permettant de connecter des fournisseurs KYC, des partenaires d’émission de cartes, des passerelles de paiement, des services FX, des outils de conformité et d’autres systèmes tiers nécessaires à un écosystème bancaire numérique moderne. La plateforme est disponible en
Regardez
En bref, SDK.finance vous aide à construire plus rapidement les fondations d’une banque numérique de type Revolut : comptes, soldes, paiements, portefeuilles numériques, applications mobiles, back-office et intégrations sont déjà pris en charge, afin que votre équipe puisse se concentrer sur le lancement, la différenciation et la montée en puissance du produit.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options


