


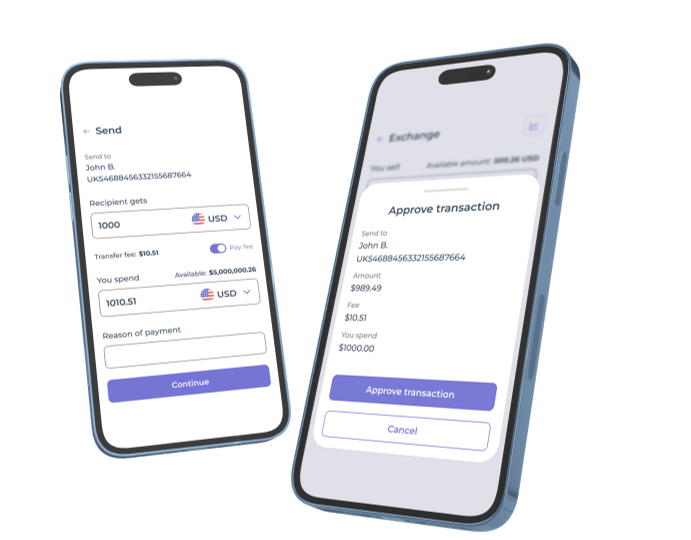

La banque mobile est passée du confort à l’attente. Près de 4 utilisateurs sur 10 s’appuient désormais sur une application bancaire comme principal moyen de gérer leur argent, et d’ici 2026, la base mondiale d’utilisateurs de services bancaires en ligne devrait dépasser 4,2 milliards. Les paiements en temps réel, la connexion biométrique, les analyses pilotées par l’IA et la finance embarquée — des fonctionnalités qui semblaient futuristes il y a trois ans — sont désormais des standards incontournables.
Créer en 2026 une application mobile bancaire compétitive, c’est bâtir un système d’exploitation financier pour la vie quotidienne d’une personne — rapide, sécurisé, personnalisé et prêt à l’échelle. Le défi est que partir de zéro est coûteux et lent, avec un investissement d’ingénierie important requis avant qu’un seul utilisateur ne voie le produit.
Dans ce guide, nous couvrons les fonctionnalités indispensables, les choix d’architecture, le processus de développement, les pièges courants et des attentes réalistes en matière de coût pour le développement d’une application bancaire mobile. Nous montrons aussi comment la solution de développement d’application bancaire mobile de SDK.finance aide les banques, les néobanques et les entreprises fintech à arriver plus vite sur le marché.
Launch with pre-built backend, APIs, mobile interfaces, and back-office tools.
Explore solutionQu’est-ce qu’une application bancaire mobile ?
Une application bancaire mobile est une application numérique sécurisée qui permet aux clients d’accéder aux services bancaires et de les gérer depuis un smartphone ou une tablette. Elle se connecte à l’infrastructure financière centrale d’une banque ou d’une fintech et donne aux clients la possibilité de consulter les soldes, effectuer des virements, payer des factures, gérer des cartes et interagir avec des services financiers sans se rendre en agence ni utiliser un ordinateur de bureau.
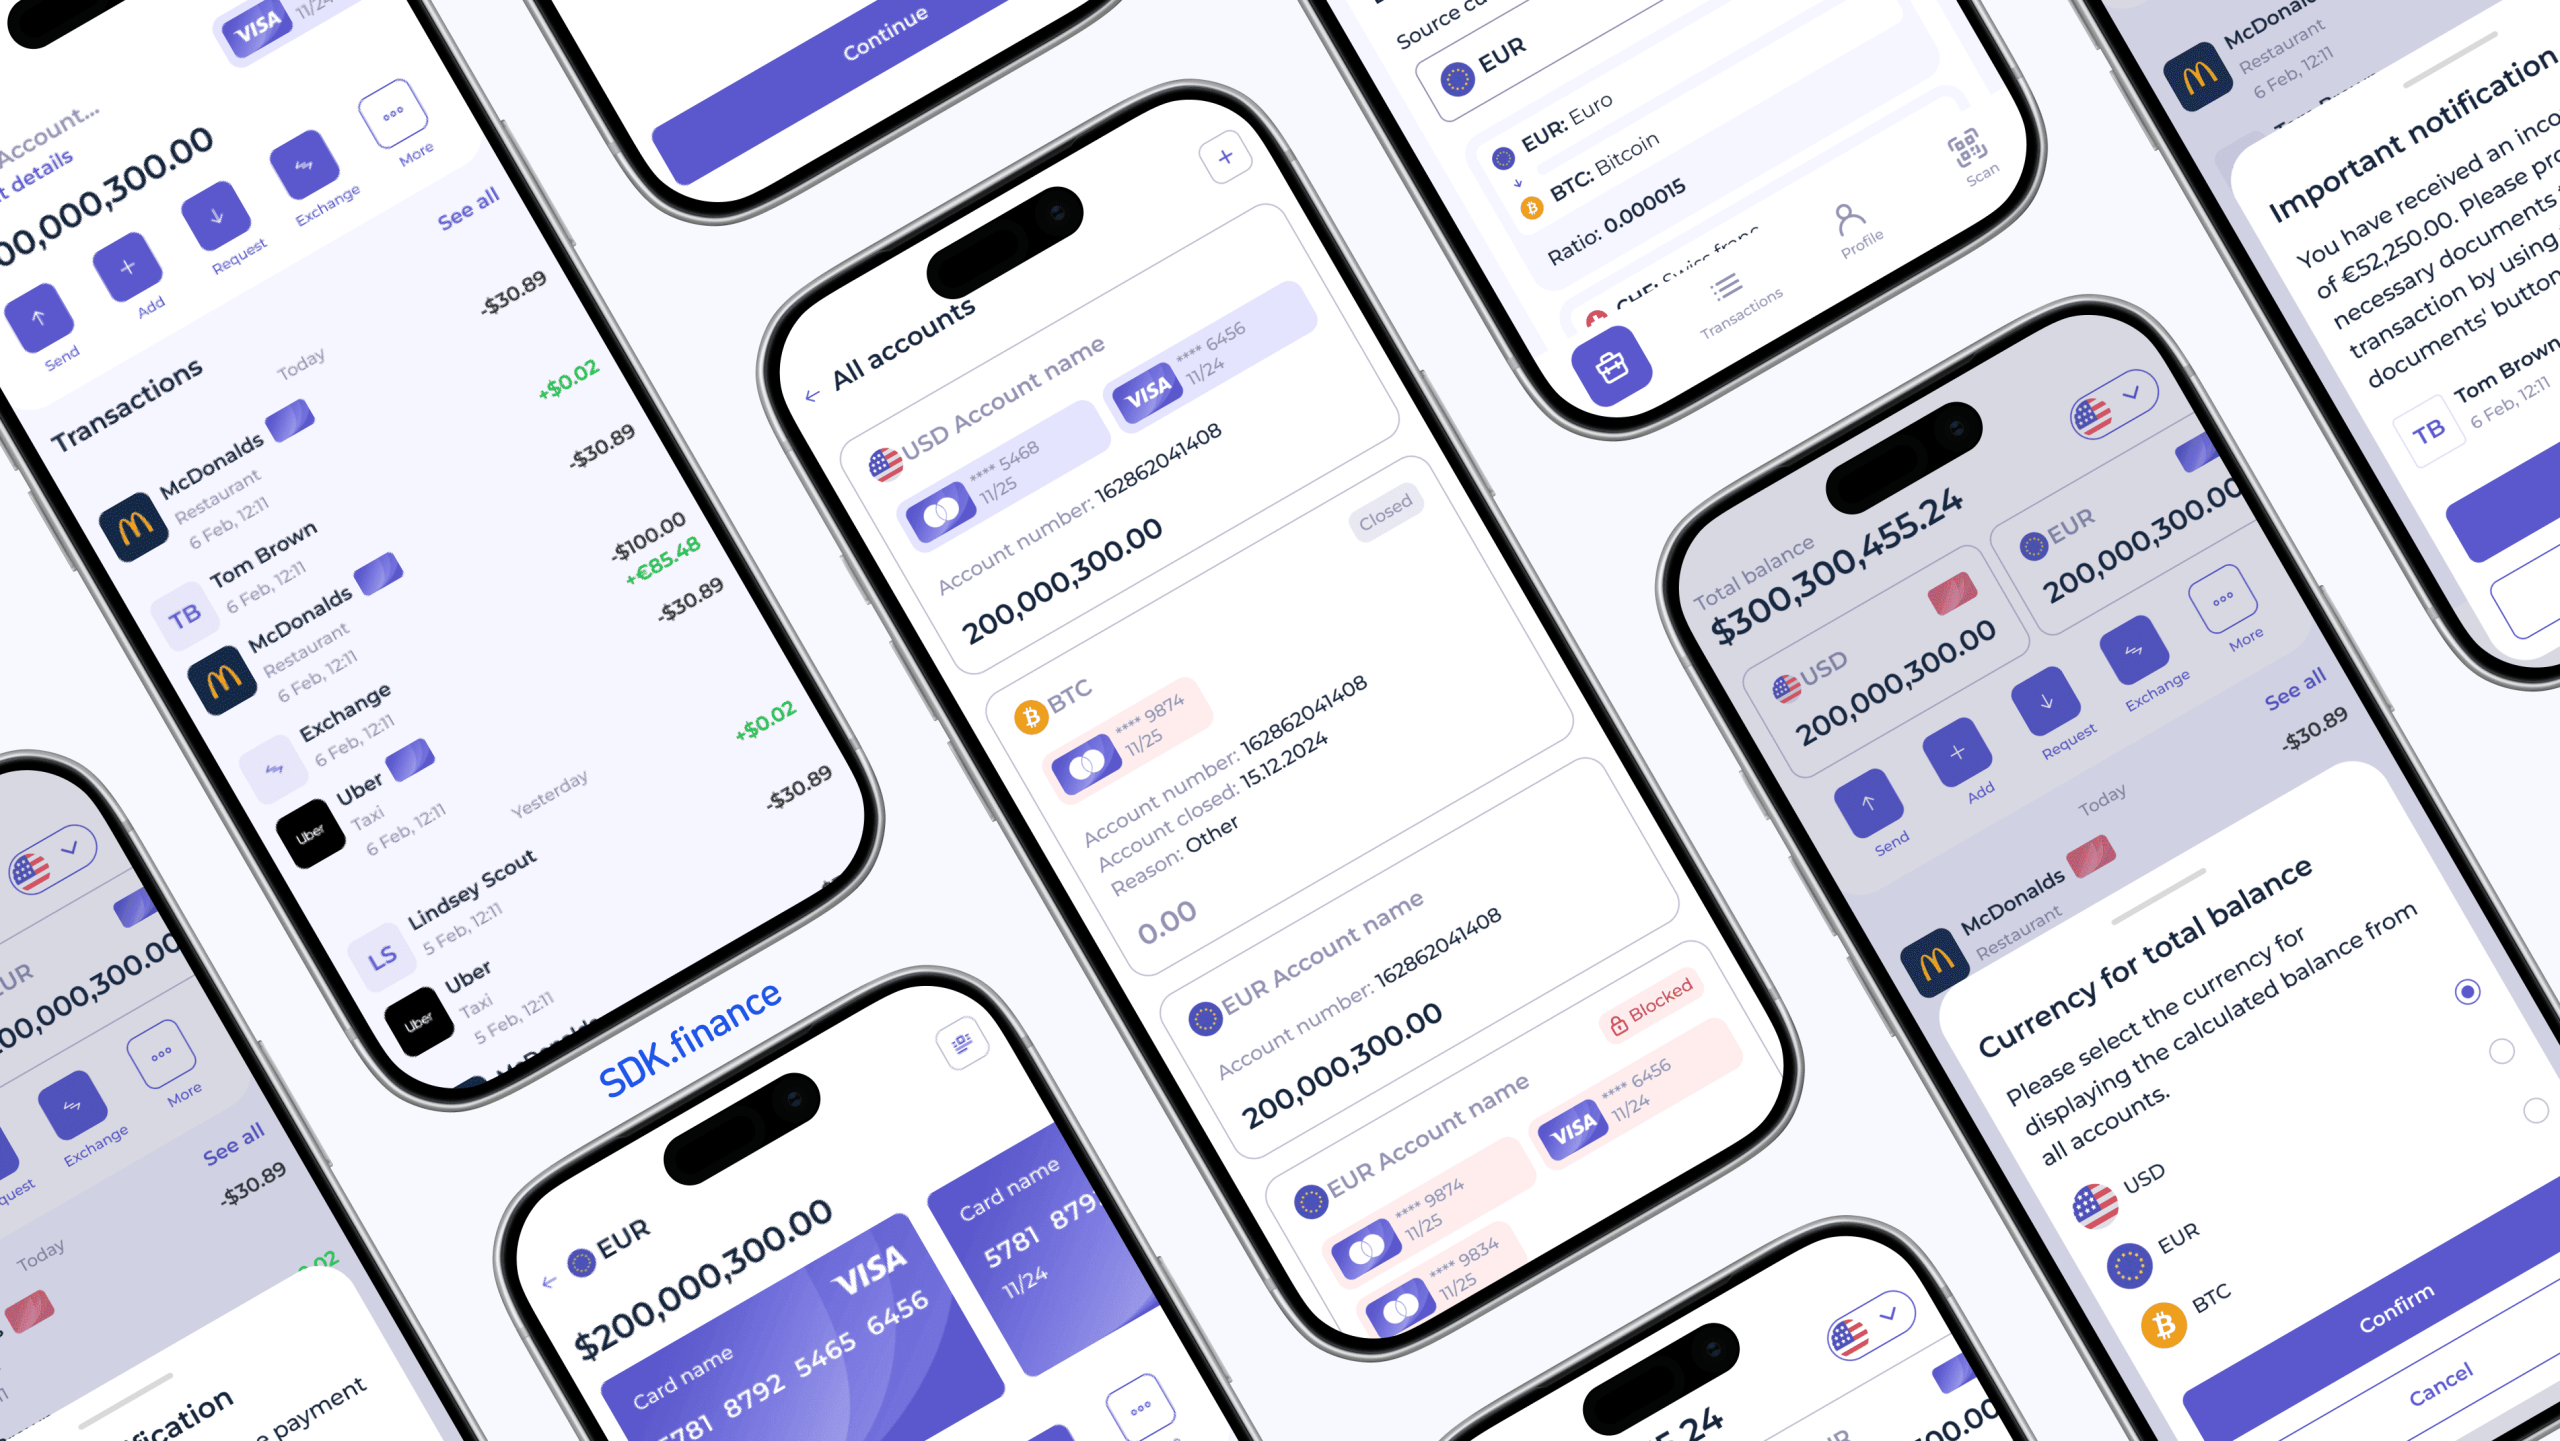
Interfaces d’application bancaire mobile développées par SDK.finance
Types d’applications bancaires mobiles que vous pouvez créer
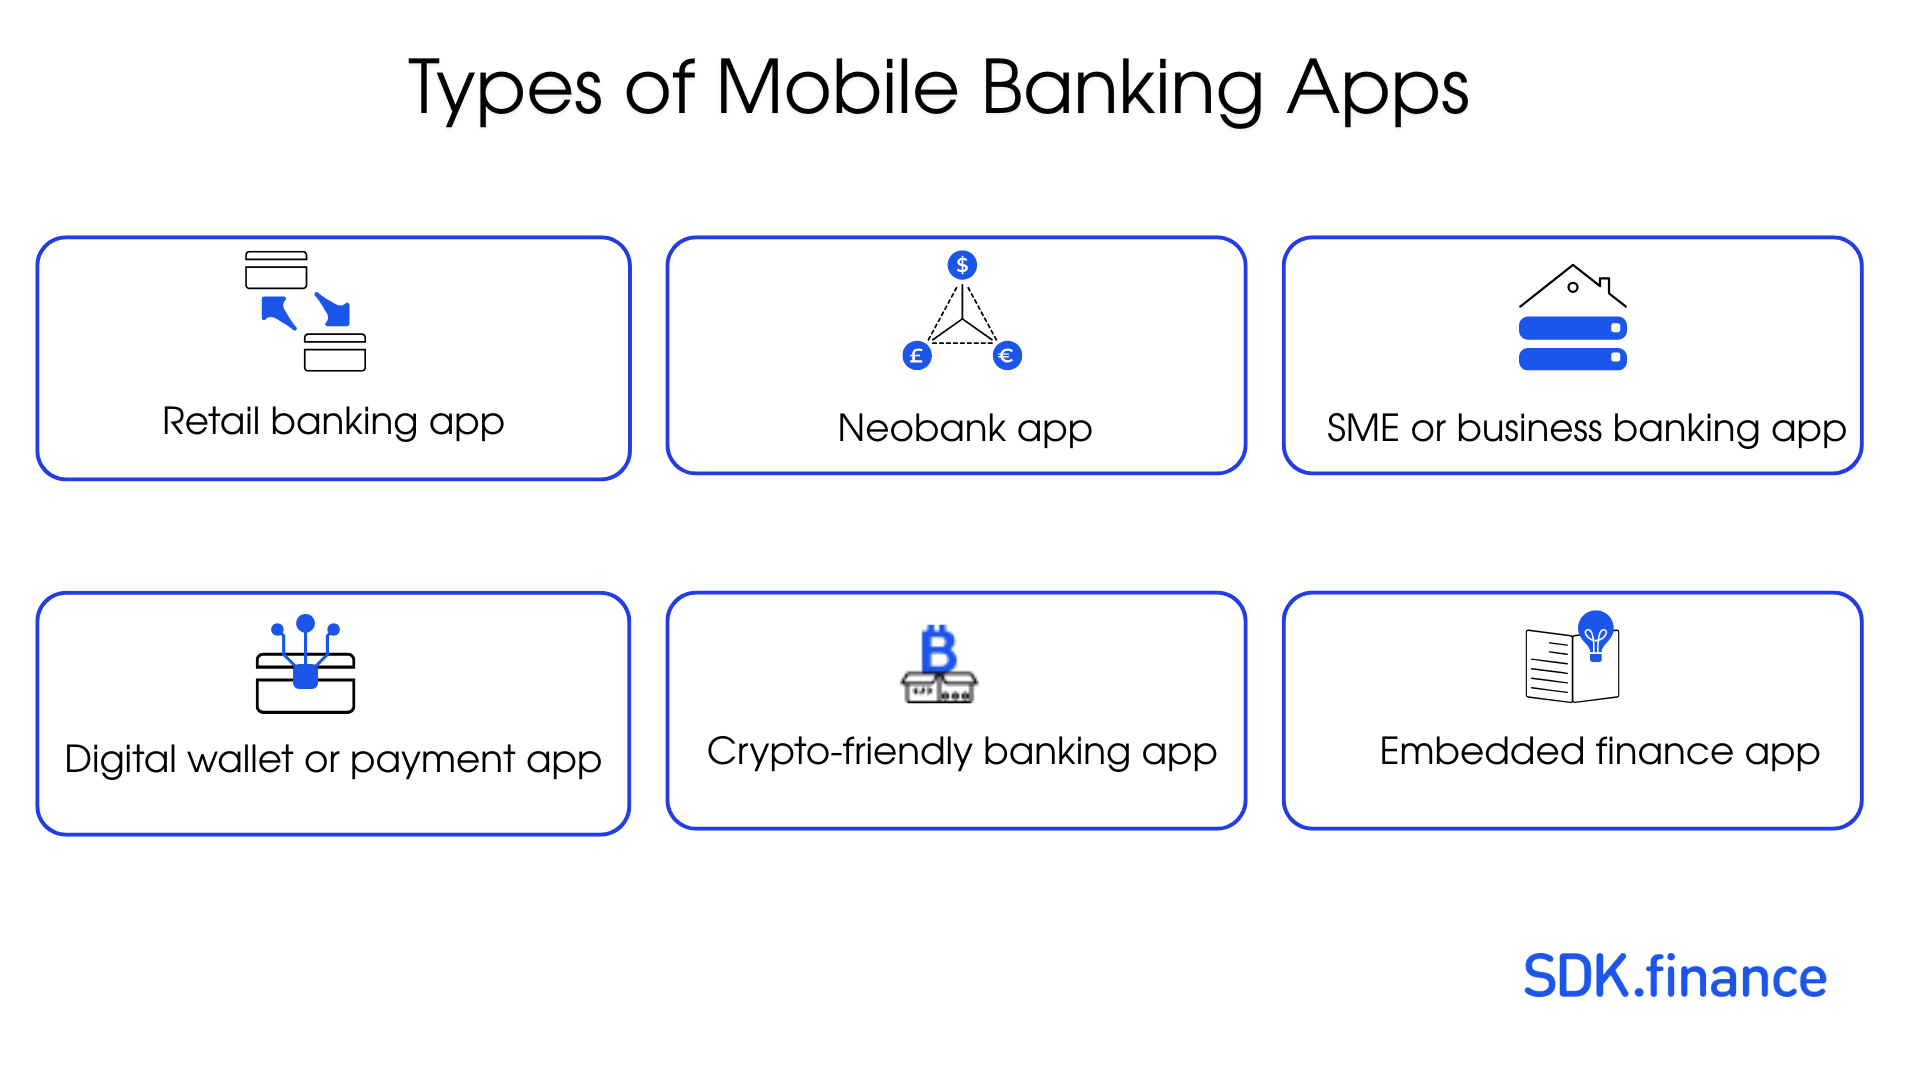
Le développement d’une application bancaire mobile peut prendre différentes formes selon le public cible, le modèle de licence et le périmètre du produit. Les types les plus courants incluent :
- Application bancaire de détail : pour les particuliers qui ont besoin d’accéder à leurs comptes, d’effectuer des virements, de gérer leurs cartes, de payer des factures et de recevoir des notifications.
- Application de néobanque : un produit bancaire sans agence, pensé d’abord pour le mobile, avec une intégration rapide, des comptes, des cartes, des paiements, des outils de budgétisation et des fonctionnalités de change.
- Application bancaire PME ou entreprise : pour les sociétés et les commerçants qui ont besoin de comptes professionnels, de rôles, d’approbations, de facturation, de paie et de reporting.
- Portefeuille numérique ou application de paiement : axé sur la valeur stockée, les transferts P2P, les paiements marchands, les cartes, les frais, les limites et le traitement des transactions.
- Application bancaire compatible crypto : combine des comptes en monnaie fiduciaire avec des soldes liés aux crypto-actifs, des flux fiat-vers-crypto, des portefeuilles d’actifs numériques et des dépenses liées à une carte.
- Application de finance embarquée : ajoute des comptes, des portefeuilles, des versements, des cartes, du prêt ou de l’assurance à l’intérieur d’un produit non financier existant.
- Application bancaire mobile white label : une base logicielle prête à l’emploi qui peut être brandée, configurée et personnalisée pour un lancement plus rapide.
Pour les banques et les entreprises fintech, choisir tôt le bon type d’application aide à définir les fonctionnalités requises, l’architecture du backend, les workflows de conformité et les intégrations avec les prestataires.
Tendances du développement d’applications bancaires mobiles en 2026
Les applications bancaires mobiles évoluent de simples outils d’accès aux comptes vers des plateformes financières intelligentes et en temps réel. En 2026, les produits les plus solides associent une UX fluide à une infrastructure backend sécurisée, des intégrations, des workflows de conformité et un traitement des transactions évolutif.

Finance personnelle optimisée par l’IA
L’IA devient une fonctionnalité visible pour les clients dans les applications bancaires mobiles. Au lieu de simplement afficher l’historique des transactions, les applications peuvent analyser les dépenses, détecter les activités inhabituelles, suggérer des objectifs d’épargne et fournir des analyses financières proactives.
Exemple : le chatbot IA Erica de Bank of America a dépassé 3 milliards d’interactions avec les clients, montrant comment les assistants IA peuvent devenir une couche d’engagement centrale dans la banque numérique.
Pour les équipes qui étendent les analyses de finance personnelle à la prise en charge de comptes en plusieurs étapes, les
Paiements en temps réel et retour instantané
Les utilisateurs s’attendent à des confirmations de paiement instantanées, des mises à jour de solde en temps réel, des taux de change en direct, des contrôles de carte et des notifications push. Cela nécessite un traitement des transactions fiable et une infrastructure backend orientée événements.
Exemple : Monzo a construit une grande partie de l’expérience client autour des notifications instantanées, des cartes virtuelles et des contrôles de blocage des cartes.
Authentification biométrique et sans mot de passe
Face ID, la connexion par empreinte digitale, l’association de l’appareil et l’authentification renforcée fondée sur le risque sont désormais la norme. La tendance évolue vers une sécurité continue de la session, pas seulement vers la protection de la connexion.
Banque hyperpersonnalisée
Les applications bancaires mobiles personnalisent de plus en plus les écrans d’accueil, les raccourcis, les recommandations, les analyses et les notifications en fonction du comportement de l’utilisateur, du type de compte et du profil financier.
Finance embarquée et expansion de l’écosystème
Les applications bancaires deviennent des plateformes financières plus larges, combinant paiements, cartes, prêt, assurance, investissements et parfois des fonctionnalités compatibles crypto dans une seule expérience.
Open banking et intégrations tierces
Une architecture API-first et l’open banking permettent aux utilisateurs de connecter des comptes, d’agréger des soldes, d’initier des paiements et de partager des données financières entre services.
Services bancaires multidevises et transfrontaliers
Les utilisateurs s’attendent à ce que les applications mobiles prennent en charge des comptes multidevises, des changes transparents et des transferts internationaux à faible coût sans quitter l’expérience bancaire.
Exemple : l’expérience multidevise de Revolut montre comment les changes et les paiements internationaux peuvent devenir des fonctionnalités bancaires mobiles essentielles.
Pour un exemple d’implémentation ciblé, explorez l’architecture et les flux d’argent d’une application multidevise de type Wise.
Finance numérique compatible crypto
Pour certains segments de clientèle, les soldes liés aux crypto-actifs, les flux fiat-vers-crypto et les portefeuilles d’actifs numériques deviennent partie intégrante des produits de finance mobile.
Exemple :
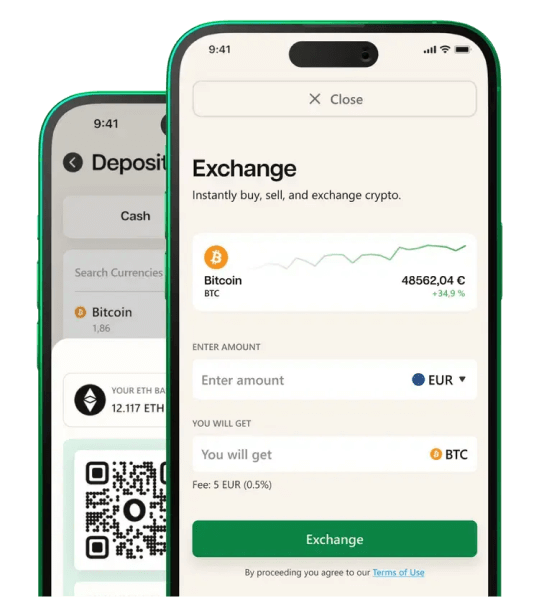
Application bancaire mobile Nebeus compatible crypto avec échange crypto-vers-fiat intégré, développée sur la plateforme SDK.finance
Détection de la fraude et sécurité proactive
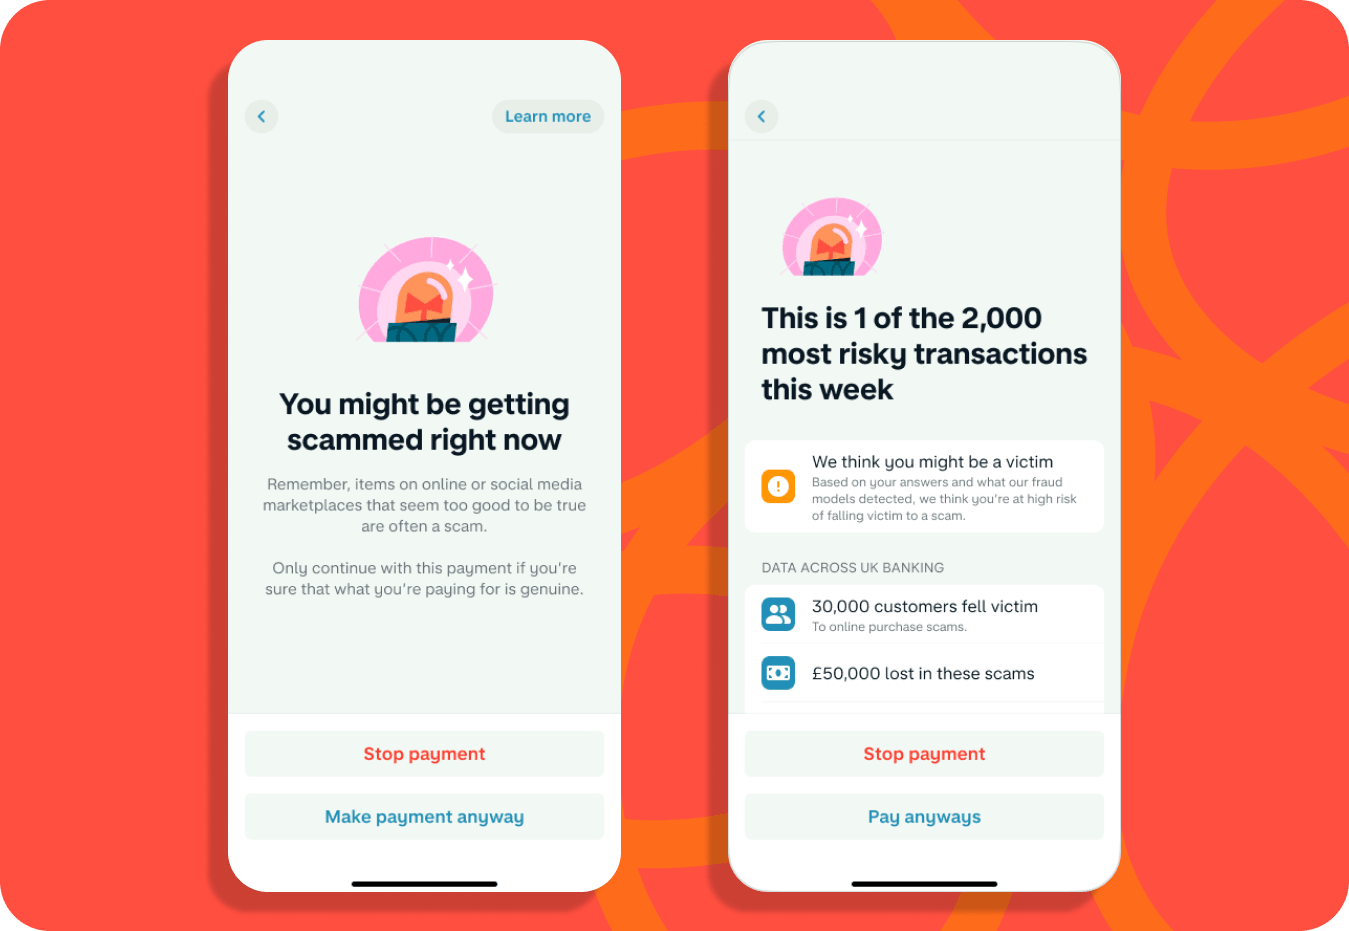
Les applications modernes ont besoin de fonctionnalités de sécurité visibles : alertes d’activité suspecte, surveillance des transactions, blocage instantané des cartes, vérifications des appareils et authentification renforcée.
Exemple : Monzo permet aux utilisateurs de bloquer leurs cartes et de signaler les transactions suspectes dans l’application.
Backend évolutif et infrastructure API-first
Une interface soignée favorise l’adoption, mais le backend détermine la fiabilité. Les applications bancaires mobiles ont besoin d’un traitement des transactions de niveau grand livre, d’API, d’un back office, de rapprochement, de workflows de conformité et d’une orchestration des fournisseurs.
Exemple : SDK.finance fournit plus de 650 API, des outils de back-office, un traitement des transactions basé sur le grand livre, une livraison SaaS et une licence de code source pour créer plus rapidement des produits bancaires mobiles.
Lancement plus rapide avec des plateformes bancaires mobiles prêtes à l’emploi
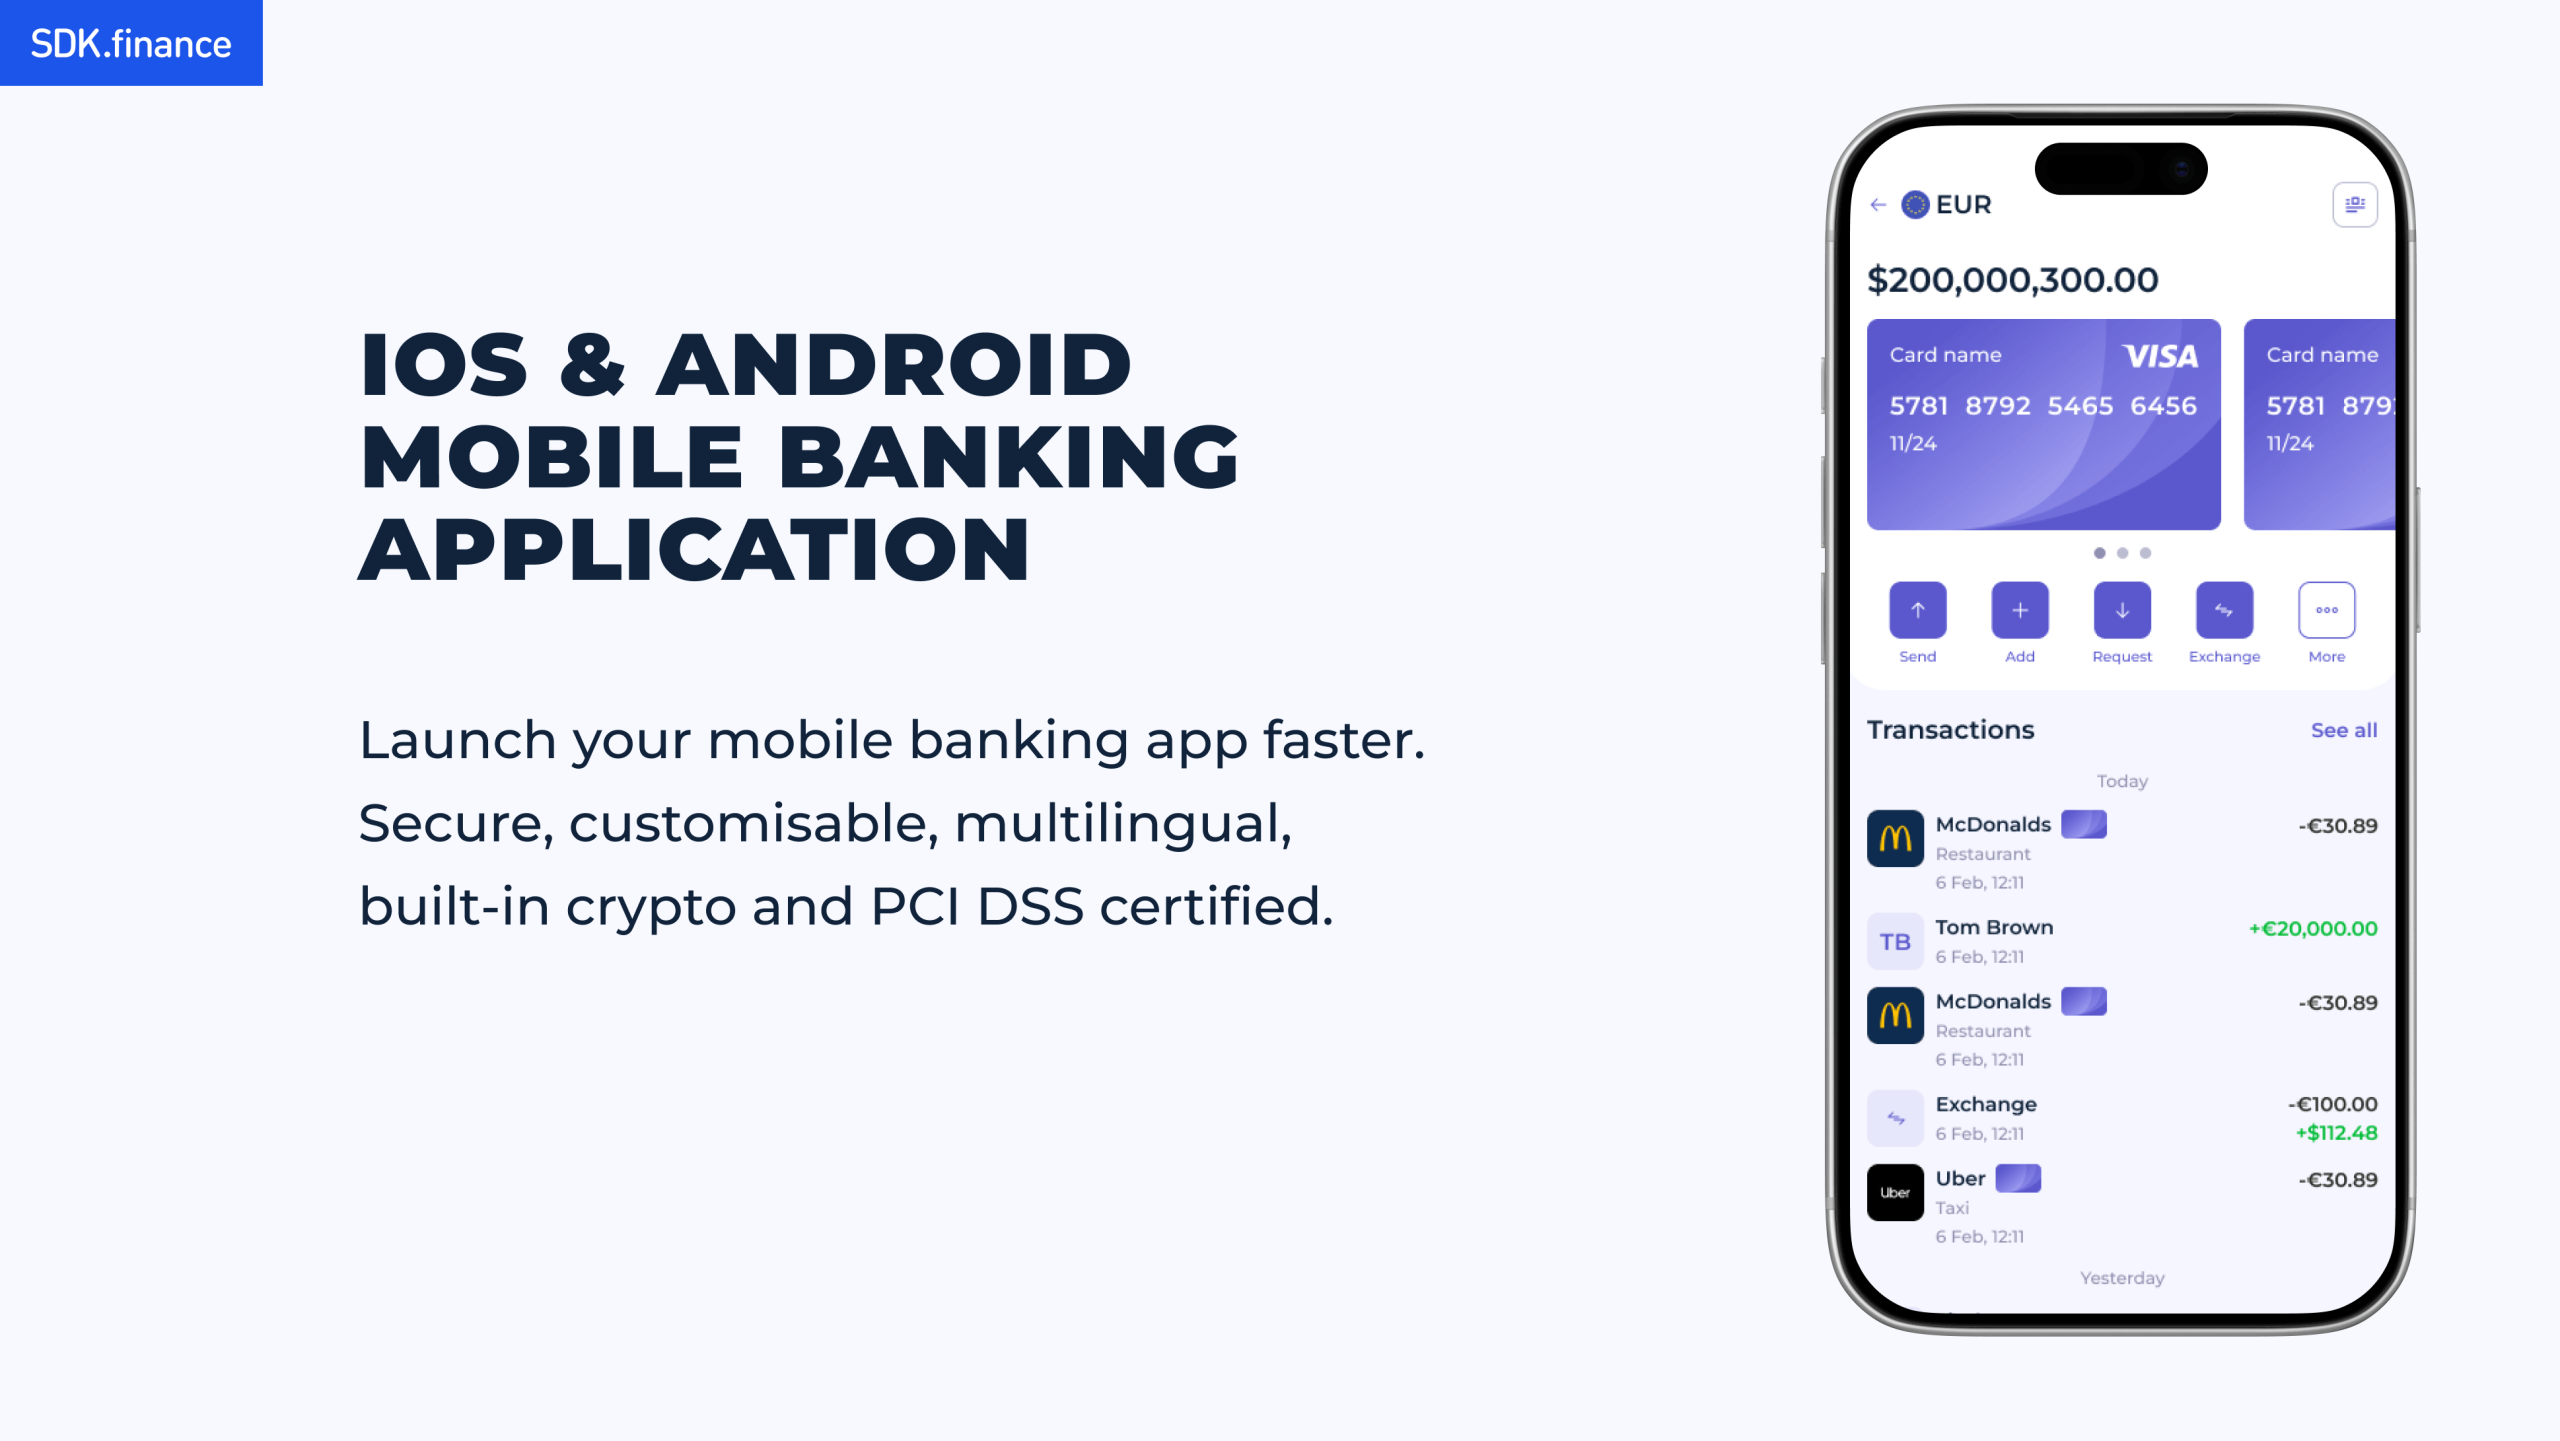
De plus en plus de banques et de fintechs utilisent des plateformes de développement d’applications bancaires mobiles prêtes à l’emploi au lieu de tout construire de zéro. Cela réduit le délai de mise sur le marché et permet aux équipes de se concentrer sur l’expérience client, la conformité et la croissance.
Exemple :
Avantages des applications bancaires mobiles
Avantages pour les utilisateurs
- Accès 24 h/24 et 7 j/7 aux services bancaires
- La possibilité de gérer ses finances en déplacement
- Mises à jour et notifications de compte en temps réel
- Budgétisation et suivi des dépenses plus faciles
- Transactions plus rapides et plus sécurisées
Avantages pour les banques
Les banques tirent elles aussi des avantages significatifs des applications bancaires mobiles :
- Réduction des coûts opérationnels
- Amélioration de l’engagement et de la fidélité des clients
- Collecte de données améliorée pour des services personnalisés
- Augmentation des opportunités de vente croisée
- Élargissement de la base de clientèle grâce aux canaux numériques
Fonctionnalités d’une application bancaire mobile
Pour rester compétitives sur le marché bancaire numérique actuel, les banques, les néobanques et les entreprises fintech ont besoin de plus qu’une simple application d’accès au compte. Une application bancaire mobile moderne doit combiner des fonctions bancaires quotidiennes, des paiements sécurisés, une authentification forte, des notifications en temps réel et des outils d’engagement dans une expérience mobile fluide. Voici les principales fonctionnalités à prendre en compte lors de la planification du développement d’une application bancaire mobile.
| Catégorie | Fonctionnalité | Description |
|---|---|---|
| Compte et banque | Gestion du compte | Consulter les soldes, les détails du compte, l’historique des transactions et les relevés en temps réel. |
| Comptes multidevises | Détenir, gérer et basculer entre des comptes dans différentes devises. | |
| Gestion des cartes | Émettre, bloquer, débloquer, définir des limites et gérer des cartes virtuelles ou physiques. | |
| Intégration & KYC | Inscrire les utilisateurs, vérifier leur identité et collecter les documents dans l’application. | |
| Notifications | Envoyer des alertes en temps réel pour les transactions, les événements de sécurité et l’activité du compte. | |
| Sécurité | Authentification biométrique | Activer Face ID et la connexion par empreinte digitale pour un accès sécurisé. |
| Authentification à deux facteurs | Ajouter une protection par OTP ou par application d’authentification pour les actions sensibles. | |
| Gestion des sessions et des appareils | Gérer les sessions actives, les appareils de confiance et les délais d’inactivité automatiques. | |
| Surveillance de la fraude | Détecter les activités suspectes et déclencher des alertes ou une vérification supplémentaire. | |
| Paiements | Virements de fonds | Prendre en charge les transferts entre ses propres comptes, entre utilisateurs et vers des comptes externes. |
| Paiement de factures | Payer des factures, programmer des paiements récurrents et gérer les bénéficiaires. | |
| P2P | Envoyer des transferts instantanés par numéro de téléphone, e-mail ou nom d’utilisateur. | |
| Transferts internationaux | Prendre en charge les transferts transfrontaliers avec des taux de change et des frais transparents. | |
| Apple Pay / Google Pay | Activer les paiements sans contact via l’intégration d’un portefeuille mobile. | |
| Engagement | Outils de budgétisation | Categoriser les dépenses, suivre les dépenses et définir des plafonds budgétaires. |
| Analyses personnalisées | Fournir une analyse des dépenses pilotée par l’IA et des recommandations financières. | |
| Assistance intégrée à l’application | Proposer un chat en direct, une assistance par chatbot et la gestion des tickets. | |
| Avancé | Connectivité open banking | Connecter des comptes et services tiers pour une vue financière unifiée. |
| Intégration crypto | Prendre en charge certaines opérations sur actifs numériques et les flux fiat-vers-crypto. | |
| Finance embarquée | Ajouter du prêt, de l’assurance, du BNPL ou d’autres produits financiers dans l’application. | |
| Assistant financier IA | Fournir un guidage conversationnel, des suggestions intelligentes et une assistance vocale. |
Processus de développement d’une application bancaire mobile étape par étape
D’après l’expérience de SDK.finance dans la création de logiciels bancaires et d’applications mobiles, l’une des erreurs les plus courantes des entreprises est de sous-estimer la complexité globale du développement d’une application bancaire mobile. Ce que voient les utilisateurs — l’interface épurée, le solde instantané, le virement en un clic — n’est que la surface visible d’un système profondément complexe. Le véritable défi d’ingénierie est le backend : une pile logicielle financière qui gère la logique des transactions, les grands livres de comptes, le calcul des frais, les contrôles de conformité, la gestion des devises, les permissions basées sur les rôles, les pistes d’audit et les intégrations avec les prestataires de paiement et les systèmes KYC.
Ce backend détermine si le produit est stable sous charge, sécurisé sous attaque et conforme face à l’examen réglementaire.
Pour les entreprises qui évaluent comment construire, il existe trois approches courantes :
- Construire de zéro avec une équipe interne donne un contrôle maximal, mais exige une expertise fintech approfondie, prend nettement plus de temps et entraîne le coût initial le plus élevé.
- Externaliser auprès d’une société de logiciels FinTech spécialisée est plus rapide, mais seulement si le partenaire a une véritable expérience de l’infrastructure bancaire, pas seulement des compétences en développement mobile.
- La troisième option, de plus en plus courante, consiste à partir d’une plateforme bancaire mobile prête à l’emploi et à la personnaliser pour l’adapter à la marque, au marché et aux exigences du produit. Lorsqu’elle est associée à une
Quel que soit le chemin choisi, le processus suit une structure similaire.
Étape 1 : définir le périmètre du produit et le modèle économique
Avant tout travail technique, le produit doit être clairement défini. Une néobanque pour freelances, une plateforme de dépenses d’entreprise et un portefeuille de paiement compatible crypto ont des besoins backend, des obligations de conformité et des modèles de monétisation fondamentalement différents.
Décisions clés à ce stade :
- Segment d’utilisateurs cible et géographie
- Opérations financières de base que le produit doit prendre en charge
- Devises et marchés pris en charge
- Modèle de revenus : frais, abonnements, marges de change, prêt
- Environnement réglementaire applicable
Pour transformer ces décisions en exigences testables et en backlog de livraison, voyez comment mener une phase de découverte FinTech.
Étape 2 : planifier les licences, la conformité et le KYC/AML
Les applications bancaires mobiles opèrent dans un environnement réglementé. La conformité n’est pas une fonctionnalité à ajouter plus tard ; c’est une exigence structurelle qui façonne l’architecture du backend dès le premier jour.
Cette étape couvre :
- L’identification des licences requises pour les marchés cibles
- La définition des flux de vérification KYC et KYB
- La planification de la surveillance AML et du contrôle des transactions
- Les exigences de résidence des données, de confidentialité et de sécurité des données de paiement
- Les obligations de piste d’audit et de reporting
Bien faire cela tôt évite des reprises architecturales coûteuses et des retards lors de l’approbation réglementaire.
Étape 3 : choisir le backend et la base technologique
C’est la décision technique la plus déterminante de tout le projet. Le backend est l’endroit où la fiabilité des transactions, la sécurité, la scalabilité et la conformité sont soit intégrées, soit absentes. Le construire de zéro nécessite d’assembler chaque composant : logique de grand livre, structures de comptes, moteur de frais, gestion des transactions, couche API, outils de back-office et intégrations avec les prestataires. Cela peut ajouter 12 à 24 mois d’ingénierie de base avant même que le travail produit ne puisse commencer.
Une
Étape 4 : concevoir l’architecture de l’application bancaire mobile
Une fois la base technologique en place, l’équipe d’architecture définit comment tous les composants se connectent et passent à l’échelle. Pour un produit bancaire mobile, cela signifie concevoir la cohérence des transactions, le traitement des événements en temps réel, des réponses API à faible latence et une scalabilité horizontale.
Les décisions d’architecture critiques incluent :
- Une conception orientée événements pour les notifications en temps réel et les mises à jour de transactions
- La gestion de session multi-appareil et la sécurité des jetons
- Une
- Une séparation claire entre la logique financière centrale et les API exposées au produit
De mauvais choix d’architecture à ce stade deviennent coûteux à corriger une fois le produit en production et en train de traiter de vraies transactions.
Étape 5 : créer l’UI/UX et les parcours client
Une fois l’architecture backend définie, l’équipe produit et design se concentre sur l’expérience mobile. L’UX d’une banque mobile doit rendre des opérations financières complexes — virements, change de devises, gestion des cartes, intégration, KYC — simples et dignes de confiance.
Le processus de conception doit couvrir :
- Le flux d’intégration et de vérification d’identité
- Les écrans de transaction principaux et l’initiation de paiement
- La gestion des cartes et les contrôles de compte
- Les exigences d’accessibilité et de localisation
- Les états d’erreur, les états vides et la gestion hors ligne
La qualité de l’UX dans une application bancaire se mesure à la conversion, à la confiance et à la réussite des tâches, et pas seulement au style visuel.
Étape 6 : intégrer les paiements, les cartes, le KYC et les prestataires
Une application bancaire mobile n’est capable que dans la mesure où les intégrations qui la sous-tendent le sont. Cette étape consiste à connecter le backend aux services externes dont dépend le produit, de manière fiable, maintenable et extensible.
Les intégrations typiques incluent :
- Les prestataires de paiement et les rails bancaires pour les dépôts, retraits et virements
- Les processeurs d’émission de cartes pour la gestion des cartes virtuelles et physiques
- Les prestataires KYC et de vérification d’identité
- Les sources de taux de change pour les opérations multidevises
- Les services de notification pour les SMS, les e-mails et les notifications push
Chaque intégration ajoute de la complexité. Les équipes qui démarrent avec SDK.finance bénéficient d’une logique d’intégration préconstruite pour plusieurs types de prestataires, ce qui réduit le développement personnalisé nécessaire pour chaque intégration.
Étape 7 : tester la sécurité, les transactions et les opérations
Tester une application financière exige davantage qu’une QA standard. Le plan de test doit couvrir l’exactitude des transactions sous charge concurrente, les cas limites du calcul des frais, la gestion des échecs de paiement et des annulations, l’expiration des sessions et la validation des workflows de conformité.
Les tests de sécurité pour une application bancaire mobile comprennent :
- Des tests d’intrusion externes des API backend et du client mobile
- La validation du pinning de certificat et du stockage local sécurisé
- Les tests d’authentification biométrique et de gestion de session
- La vérification de la détection de jailbreak et de root
- Les tests des règles AML et antifraude dans des scénarios de transaction simulés
Pour un produit financier réglementé, l’approbation de sécurité n’est pas facultative ; c’est un prérequis au lancement. Une application bancaire mobile doit être construite sur une infrastructure qui prend en charge une protection forte des données, un traitement sécurisé des paiements et des opérations prêtes pour l’audit. C’est pourquoi les certifications et l’état de préparation à la conformité comptent :
- PCI DSS aide à traiter la gestion sécurisée des données de paiement,
- ISO 27001:2022 confirme une approche structurée de gestion de la sécurité de l’information,
- L’état de préparation au RGPD est essentiel pour protéger les données personnelles et soutenir les obligations de confidentialité sur les marchés européens et internationaux.
SDK.finance soutient cette approche axée sur la sécurité avec la certification PCI DSS, la certification ISO 27001:2022, des processus prêts pour le RGPD, le contrôle d’accès fondé sur les rôles, les pistes d’audit et la visibilité du back-office pour la surveillance opérationnelle.
Étape 8 : lancer un MVP, surveiller et faire évoluer
Un lancement MVP contrôlé auprès d’un groupe limité d’utilisateurs permet à l’équipe de valider les performances réelles, de repérer des problèmes d’intégration qui n’étaient pas apparus lors des tests et de recueillir les premiers retours utilisateurs avant le passage à l’échelle. Surveillez dès le premier jour les taux de réussite des transactions, les temps de réponse des API et les taux d’erreur.
Notre guide sur la validation d’un MVP FinTech explique comment planifier un pilote limité et utiliser le comportement des clients pour décider de ce qu’il faut améliorer ou étendre.
Les priorités après le lancement incluent :
- La surveillance des transactions et les alertes d’anomalies
- L’itération sur l’intégration et les flux principaux à partir des données d’usage réelles
- L’élargissement des fonctionnalités en fonction des besoins utilisateurs validés
- La montée en charge de l’infrastructure en prévision de la croissance des utilisateurs
- Le maintien de la conformité à mesure que les réglementations évoluent
Les meilleurs produits bancaires mobiles sont construits de manière itérative. Le lancement est une étape, pas une ligne d’arrivée.
Principaux défis du développement d’une application bancaire mobile
Créer une application bancaire mobile fait apparaître des défis que la plupart des projets logiciels ne rencontrent jamais. Les obligations réglementaires, la précision financière, les exigences de sécurité et la complexité des intégrations rendent le développement bancaire mobile nettement plus difficile que la création d’une application grand public standard. Voici les défis que les équipes sous-estiment le plus souvent.
Conformité réglementaire
Les produits financiers opèrent sous une réglementation stricte et en constante évolution. Selon le marché cible, une application bancaire mobile peut devoir se conformer simultanément à PCI DSS, PSD2, au RGPD, aux exigences AML, aux règles locales de la banque centrale, aux obligations de résidence des données et aux lois de protection des consommateurs.
Le défi n’est pas seulement de satisfaire ces exigences au lancement. Les réglementations changent, et l’architecture doit pouvoir s’adapter sans nécessiter une reconstruction complète. Les équipes qui traitent la conformité comme une simple liste de contrôle de dernière étape doivent généralement faire face aux reprises les plus coûteuses.
Backend financier fiable
Le backend d’une application bancaire mobile est un système financier, pas une application web standard avec une base de données. Il doit traiter des transactions concurrentes avec précision, appliquer les règles de frais et de limites, conserver les pistes d’audit et se remettre des défaillances partielles sans laisser des soldes de compte incorrects.
Le construire de zéro exige des ingénieurs qui comprennent la conception du grand livre, l’atomicité des transactions, le rapprochement et les réalités opérationnelles des systèmes financiers en production. Cette expertise est rare, coûteuse et souvent sous-estimée.
Sécurité à chaque couche
La sécurité n’est pas une fonctionnalité ; c’est une exigence systémique. Le backend doit se protéger contre l’abus des API, le détournement de session, l’escalade de privilèges et l’exposition des données. Le client mobile doit résister à l’ingénierie inverse, aux attaques de l’homme du milieu et aux appareils compromis. La couche d’intégration doit gérer les identifiants et les clés en toute sécurité entre les prestataires.
Cela nécessite une architecture de sécurité dédiée, des tests d’intrusion et une gestion continue des vulnérabilités. Dans les logiciels financiers, une seule faiblesse exploitable peut entraîner des conséquences réglementaires, réputationnelles et financières.
KYC, AML et vérification d’identité
L’intégration d’un produit financier réglementé n’est pas un simple flux d’inscription. Elle peut impliquer la vérification des documents, des contrôles de vivacité, un filtrage des sanctions, des vérifications PEP, une évaluation du risque, une revue manuelle et une surveillance continue des transactions.
La complexité augmente lorsque le produit sert plusieurs marchés ou à la fois des clients particuliers et professionnels. Chaque marché et chaque type de client peuvent nécessiter des règles de vérification différentes, une logique de fournisseur distincte et une documentation d’audit propre.
Intégrations de paiement et de prestataires
Une application bancaire mobile dépend de services externes : les
Gérer plusieurs intégrations en production est l’un des défis opérationnels les plus sous-estimés du développement bancaire mobile.
Scalabilité sous charge financière réelle
À mesure que la base d’utilisateurs croît, le volume des transactions peut augmenter rapidement et de manière inégale. Le backend doit traiter les transactions simultanées avec cohérence, maintenir la précision du grand livre, envoyer des notifications en temps réel et garder des temps de réponse API stables.
Concevoir pour l’échelle dès le départ exige des choix délibérés en matière d’architecture de base de données, de traitement orienté événements, de cache, d’observabilité et de montée en charge de l’infrastructure. Les produits qui sautent cette fondation doivent souvent procéder à une réarchitecture coûteuse après le lancement.
Évolutions de la plateforme et de l’écosystème
iOS et Android publient chaque année des mises à jour majeures, et les applications financières sont souvent affectées par des changements dans les API biométriques, le stockage sécurisé, la gestion des notifications, les règles des app stores et les exigences de sécurité des appareils. En même temps, les standards de paiement, les API d’open banking et les normes techniques réglementaires continuent d’évoluer.
Maintenir une application bancaire mobile est un programme d’ingénierie continu, pas un projet ponctuel.
Nouveaux appareils : quand faut-il adapter votre application bancaire ?
Une discussion LinkedIn sur les applications bancaires sur iPhone Duo a mis en lumière une décision produit pratique. Certains commentateurs se sont concentrés sur la manière dont les applications utilisaient l’espace d’écran disponible. D’autres ont remis en question le fait qu’un petit public d’utilisateurs justifie l’effort de développement.
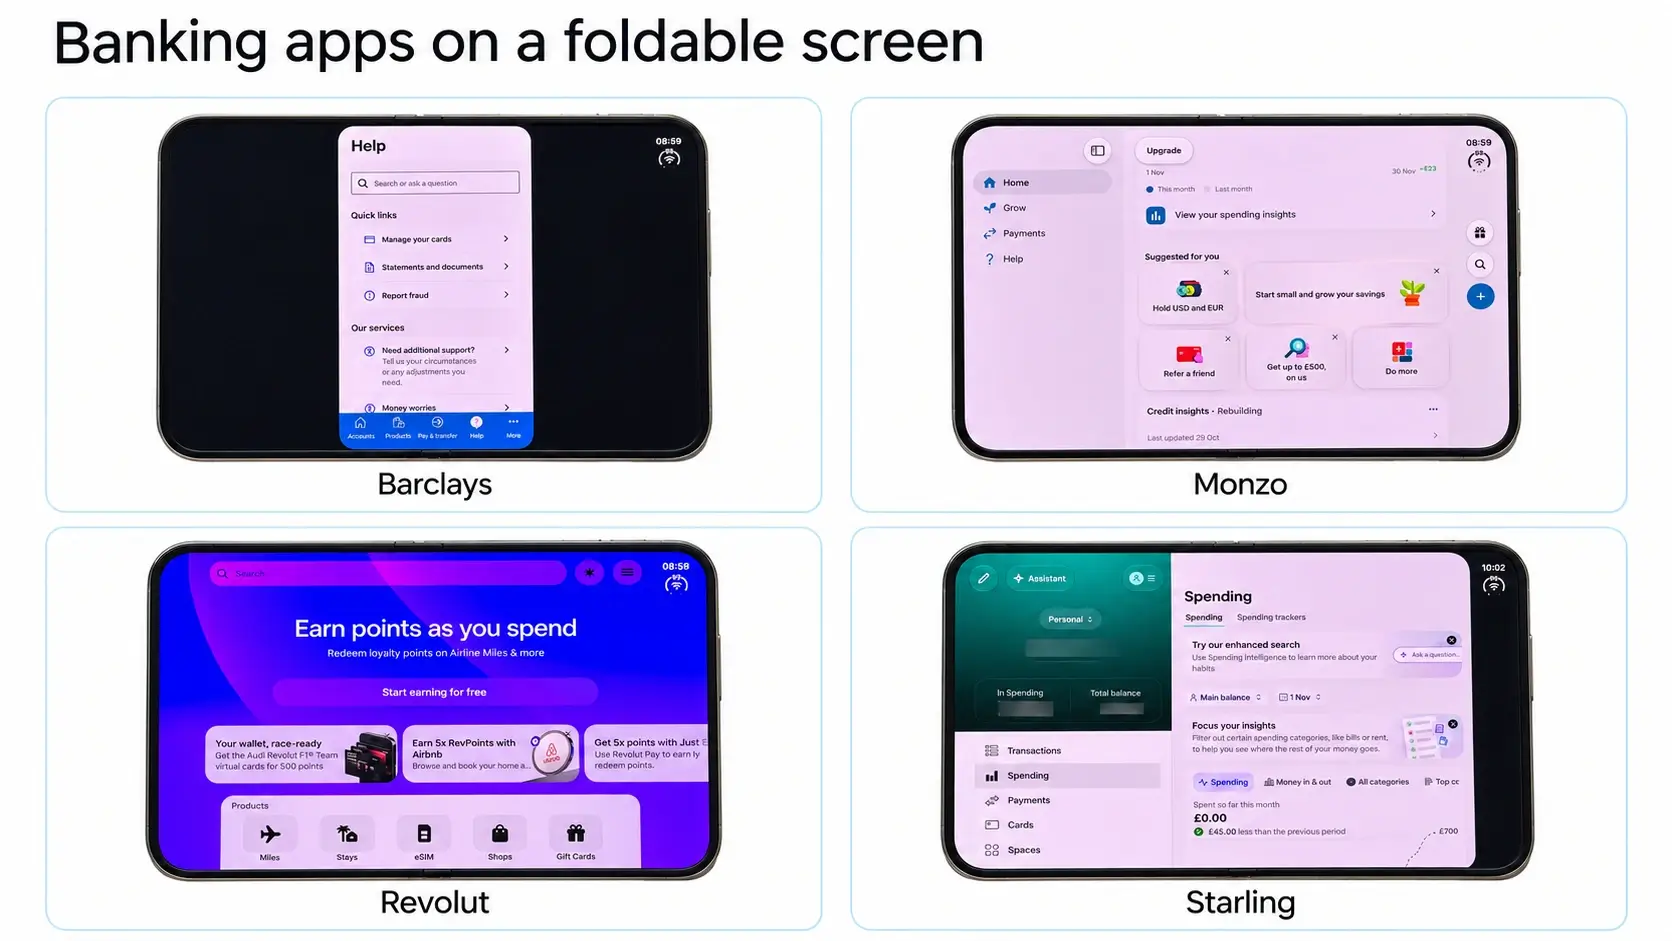
Pour les banques et les entreprises FinTech, la décision doit commencer par leurs propres clients. Combien utilisent l’appareil ? Peuvent-ils accomplir les tâches essentielles ? L’interface provoque-t-elle des erreurs ou génère-t-elle des demandes d’assistance ? Utilisez ces signaux ainsi que l’effort d’ingénierie estimé pour prioriser l’adaptation.
Les tests doivent couvrir des parcours bancaires complets sur différentes tailles d’écran, orientations et états plié ou déplié. Vérifiez si les utilisateurs peuvent :
- Lire les soldes et les détails des transactions sans contenu tronqué.
- Saisir les détails de paiement avec le clavier ouvert.
- Vérifier les montants, les frais et les destinataires avant de confirmer.
- Changer l’orientation de l’appareil ou l’état de pliage sans perdre la progression.
Incluez la compatibilité des appareils dans le budget de maintenance et le plan de publication. Désignez la responsabilité du suivi des nouveaux appareils, des tests des parcours critiques et de la livraison des mises à jour d’interface. Le backend financier fournit les services derrière l’application, tandis que l’adaptation de l’expérience client nécessite du design, du développement et des tests frontend.
Talent et expertise métier
L’un des défis les plus difficiles est de trouver des ingénieurs qui comprennent à la fois le développement logiciel et les systèmes financiers. Le
Une plateforme comme SDK.finance aide à réduire cette dépendance en fournissant d’emblée une infrastructure backend financière prête à l’emploi, des API, des outils de back-office et une logique d’intégration. Cela permet aux équipes de lancer un produit bancaire mobile de niveau production sans construire et maintenir en interne chaque composant financier essentiel.
Coût et calendrier du développement d’une application bancaire mobile
Le coût et le calendrier du développement d’une application bancaire mobile dépendent du même facteur central : la quantité d’infrastructure financière backend à construire de zéro. Un simple prototype d’interface peut être créé relativement vite, mais une application bancaire mobile prête à la production nécessite bien plus que des écrans : logique de grand livre, infrastructure de comptes, traitement des transactions, workflows KYC/KYB, intégrations de prestataires, outils de back-office, contrôles de sécurité et opérations prêtes pour la conformité.
En 2026, un budget réaliste peut commencer de 20 000 $ à 60 000 $ pour une interface d’application bancaire mobile avec des flux simples et atteindre 800 000 $ à 2 000 000 $+ pour un développement personnalisé de zéro. Le calendrier peut aller de 1 à 2 mois pour un prototype à 18 à 36 mois pour une construction personnalisée complète en interne.
| Type de projet | Coût estimé | Calendrier estimé | Idéal pour |
|---|---|---|---|
| Interface d’application bancaire mobile avec flux simples | 20 000 $-60 000 $ | 1 à 2 mois | Prototype cliquable, écrans UI de base, flux d’intégration, aperçu du compte, écrans de virement simples |
| Application bancaire mobile avec backend et fonctionnalités de base | 100 000 $-1 500 000 $+ | 6 à 18 mois | Accès au compte, soldes, virements, cartes, KYC, prise en charge multidevise, back office, paiements, surveillance de la fraude, workflows de conformité |
| Développement personnalisé de zéro | 800 000 $-2 000 000 $+ | 18 à 36 mois | Backend propriétaire, intégrations complexes, grand livre personnalisé, besoins avancés de conformité et de mise à l’échelle |
| Lancement basé sur une plateforme prête à l’emploi | À partir de 100 000 $-300 000 $+ | 3 à 10 mois | Lancement plus rapide grâce à une infrastructure centrale préconstruite, des API, un back office, des interfaces mobiles/web et une logique d’intégration des prestataires |
Qu’est-ce qui influence le coût et le calendrier de développement d’une application bancaire mobile ?
Le budget et le calendrier finaux dépendent de plusieurs facteurs :
- Périmètre des fonctionnalités : gestion des comptes, paiements, cartes, KYC, outils de budgétisation, fonctionnalités crypto, open banking ou analyses IA.
- Complexité du backend : logique de grand livre, traitement des transactions, frais, limites, rapprochement, reporting et opérations de back-office.
- Sécurité et conformité : PCI DSS, ISO 27001:2022, état de préparation au RGPD, workflows KYC/AML, journaux d’audit, tests d’intrusion et surveillance de la fraude.
- Intégrations tierces : émission de cartes, passerelles de paiement, rails bancaires, fournisseurs KYC, outils AML, fournisseurs FX, open banking et notifications.
- Choix de plateforme : iOS/Android natif, développement multiplateforme, plateforme SaaS, licence de code source ou backend entièrement personnalisé.
- Modèle d’équipe : développement interne, externalisation, fournisseur de logiciels fintech ou solution prête à l’emploi de développement d’application bancaire mobile.
Une interface mobile soignée est importante, mais la majeure partie du coût et du temps de développement se situe dans le backend. La logique des transactions, l’infrastructure des comptes, les workflows de conformité, les intégrations avec les prestataires et les outils opérationnels sont ce qui rend une application bancaire mobile fiable en production.
Comment réduire les coûts et lancer plus vite
Le moyen le plus rapide de réduire à la fois les coûts et le délai de mise sur le marché est d’éviter de reconstruire l’infrastructure du cœur bancaire depuis zéro. Une solution prête à l’emploi de développement d’application bancaire mobile comme SDK.finance fournit d’emblée les fonctionnalités backend de base, plus de 650 API, des outils de back-office, une infrastructure de comptes et de portefeuilles, le traitement des transactions et des interfaces mobiles/web.
Cela permet aux équipes de dépenser moins de budget dans une infrastructure standardisée et davantage dans ce qui différencie le produit : l’expérience client, les partenariats avec les prestataires, la configuration de la conformité, le branding et l’exécution go-to-market.
C’est pourquoi de nombreuses banques, néobanques, entreprises fintech et institutions financières choisissent SDK.finance comme base technologique pour le développement d’applications bancaires mobiles. Au lieu de partir d’un backend vide, les équipes peuvent lancer à partir d’une plateforme prête à l’emploi et la personnaliser en fonction de leur marché, de leur pile de prestataires, de leurs exigences de conformité et de leur stratégie produit.
SDK.finance : solution de développement d’application bancaire mobile pour un lancement plus rapide
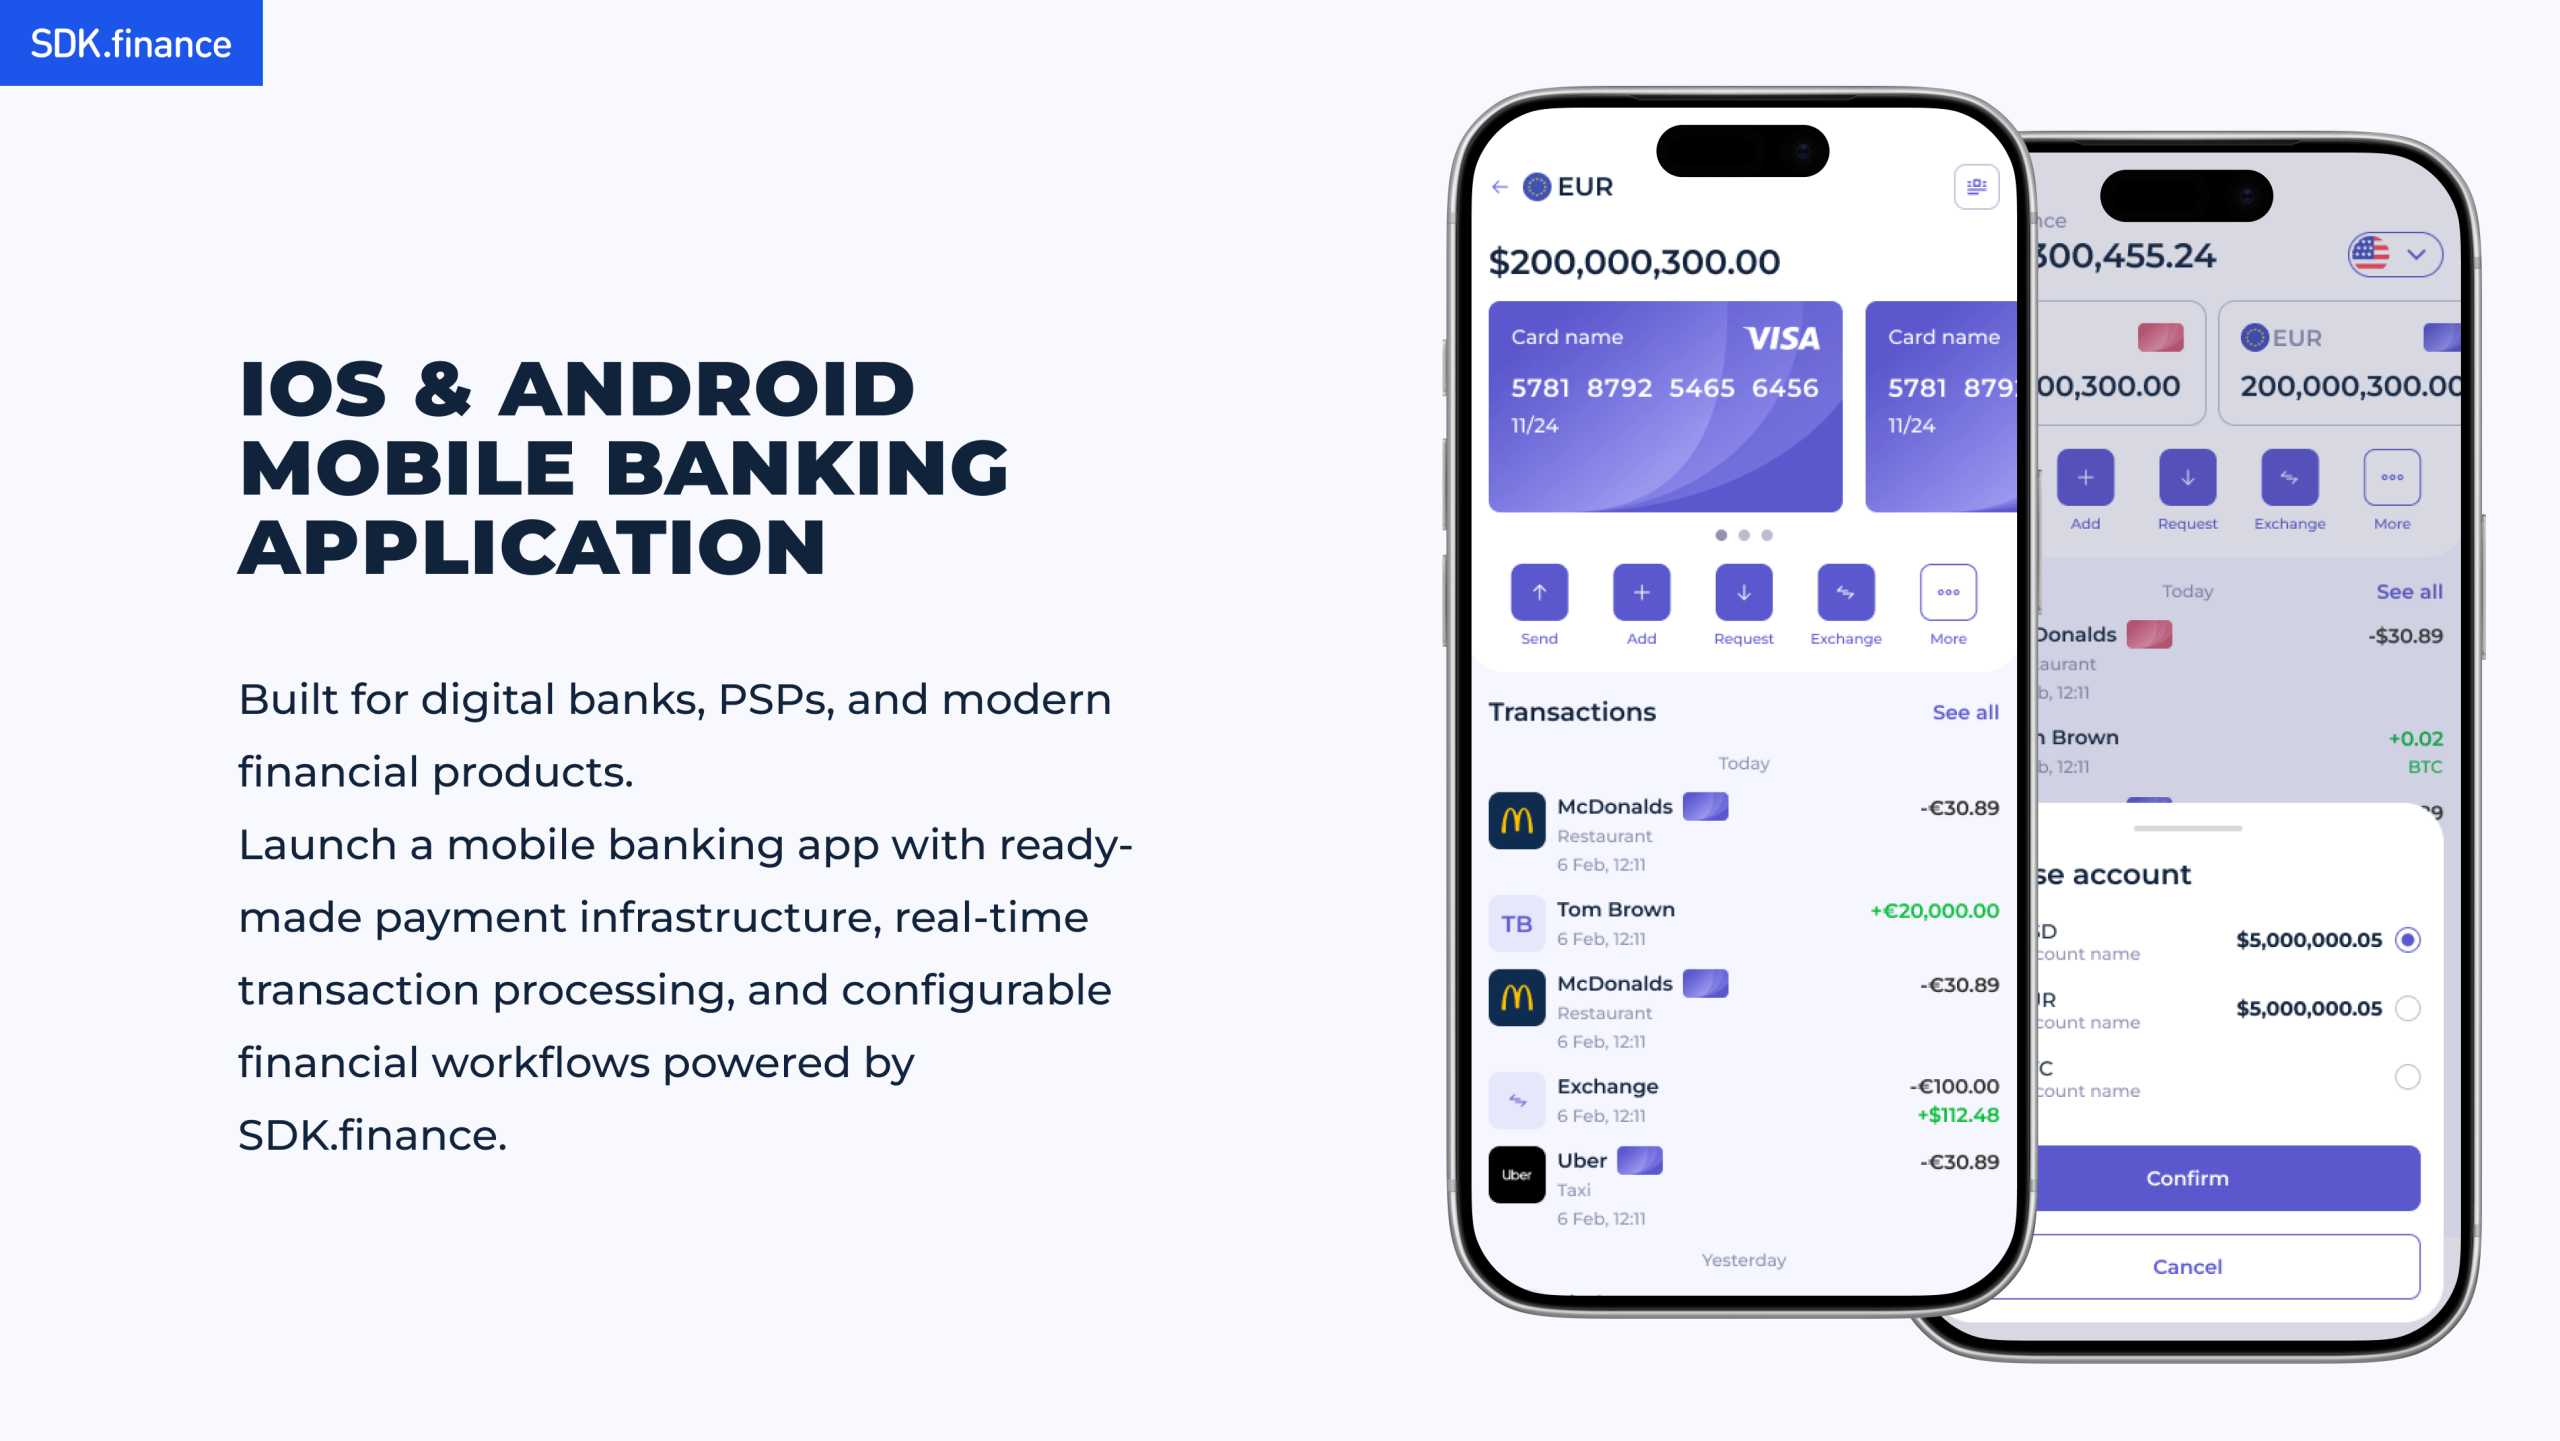
SDK.finance est une plateforme logicielle fintech prête à l’emploi, construite sur plus de 15 ans d’ingénierie d’infrastructure financière. Elle aide les entreprises à lancer plus rapidement des banques numériques, des néobanques, des portefeuilles, des produits de paiement et des solutions de finance embarquée grâce à une infrastructure centrale, plus de 650 API, un back-office, des interfaces mobiles/web et une livraison SaaS ou en code source pour une indépendance totale vis-à-vis du fournisseur.
Avec SDK.finance, votre équipe peut se concentrer sur la stratégie de licence, l’expérience client, les intégrations avec les prestataires, la configuration de la conformité et la mise sur le marché au lieu de reconstruire de zéro l’infrastructure du cœur bancaire.
Pourquoi construire votre application bancaire mobile avec SDK.finance ?
-
Lancez plus vite grâce à une infrastructure prête à l’emploi. Commencez avec des fonctionnalités bancaires mobiles préconstruites, des outils de back-office, des API et des workflows financiers au lieu de concevoir chaque composant central de zéro.
-
Personnalisez le produit selon votre marché. Configurez les comptes, les portefeuilles, les devises, les frais, les limites, les contrats, les rôles utilisateurs, les flux d’intégration et les intégrations avec les prestataires pour les adapter à votre modèle économique.
-
Prenez en charge les flux fiat, crypto et d’actifs numériques. Utilisez la base fondée sur le grand livre de SDK.finance pour gérer des portefeuilles en monnaie fiduciaire, des soldes liés aux crypto-actifs, le change, l’historique des transactions et les opérations financières basées sur les comptes dans un seul système.
-
Intégrez les prestataires dont vous avez besoin. Utilisez plus de 650 API pour connecter le KYC, l’AML, les passerelles de paiement, l’émission de cartes, l’open banking, le FX, la garde de crypto-actifs, la liquidité, l’infrastructure blockchain, les partenaires bancaires, l’analytique et d’autres services tiers.
-
Choisissez SaaS ou la livraison en code source. Utilisez le SaaS pour un lancement plus rapide avec une infrastructure gérée, ou choisissez la licence de code source pour une pleine propriété, un développement personnalisé, le contrôle du déploiement et une indépendance totale vis-à-vis du fournisseur.
-
Construisez sur une infrastructure sécurisée et prête pour la conformité. SDK.finance est certifié PCI DSS, certifié ISO 27001:2022 et prêt pour le RGPD, aidant votre équipe à répondre dès le départ à des attentes élevées en matière de sécurité et de protection des données.
-
Montez en charge en toute confiance. Le logiciel SDK.finance alimente des produits financiers lancés aux États-Unis, au Canada, dans l’UE, au Royaume-Uni et dans la région MENA, y compris des infrastructures de paiement à fort volume.
-
Utilisez des interfaces mobiles et web prêtes à l’emploi. SDK.finance inclut des interfaces utilisateur mobiles/web et une
Étude de cas : lancer une application bancaire mobile compatible crypto avec SDK.finance
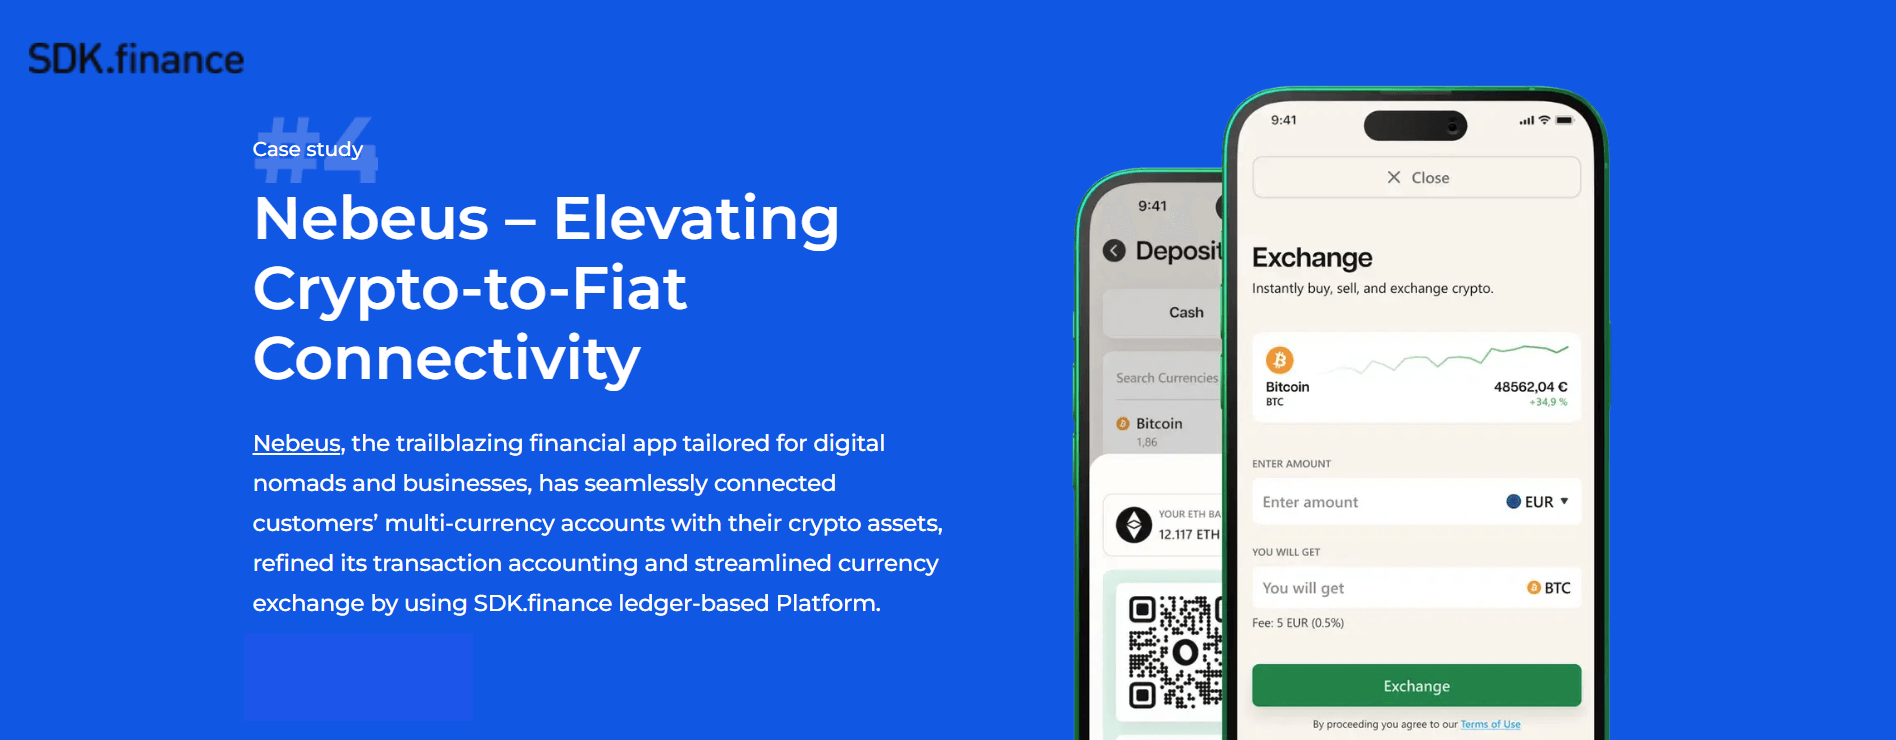
Avec SDK.finance, Nebeus a obtenu une infrastructure prête à l’emploi fondée sur le grand livre pour la gestion des comptes, les soldes de portefeuille, les recharges, les retraits, les virements, les opérations de change et la comptabilisation des transactions. Cela a aidé l’équipe à rationaliser la connectivité crypto-vers-fiat, à améliorer la visibilité opérationnelle et à réduire le temps et les coûts nécessaires pour lancer et faire évoluer le produit.
Le cas Nebeus montre comment SDK.finance peut soutenir non seulement le développement traditionnel d’applications bancaires mobiles, mais aussi des produits bancaires compatibles crypto où les comptes en monnaie fiduciaire, les actifs numériques, les cartes et les flux de paiement doivent fonctionner ensemble dans un seul système sécurisé et évolutif.
Voir la démo de l’application bancaire mobile
Si vous souhaitez lancer une application bancaire mobile plus rapidement, SDK.finance vous offre un point de départ solide : la base logicielle est déjà construite, configurable, orientée API et prête à s’adapter à votre marché.
Découvrez la solution de développement d’application bancaire mobile SDK.finance et voyez comment elle peut vous aider à passer plus vite de l’idée produit à une infrastructure prête au lancement :
Une interface soignée et intuitive est essentielle à l’adoption par les utilisateurs : les clients s’attendent à ce qu’une application bancaire mobile paraisse moderne, soit simple d’utilisation et rende les actions financières quotidiennes sans effort. Mais le succès à long terme dépend encore davantage de ce que les utilisateurs ne voient pas : un backend stable, sécurisé et évolutif qui maintient l’exactitude des soldes, la fiabilité des transactions, le bon fonctionnement des intégrations, la traçabilité des workflows de conformité et l’ensemble du produit prêt à croître.
Si vous voulez lancer une application bancaire mobile plus rapidement, SDK.finance vous fournit une base prête à l’emploi : infrastructure backend centrale, API, back-office, interfaces mobiles/web, livraison SaaS et licence de code source pour une indépendance totale vis-à-vis du fournisseur.
Launch with pre-built backend, APIs, mobile interfaces, and back-office tools.
Explore solution
