


Dans le secteur des paiements, le succès ne se définit pas par le design ou le marketing, mais par l’efficacité avec laquelle l’argent circule dans un système — la façon dont les transactions sont initiées, acheminées, réglées et rapprochées. Pour les fondateurs de FinTech qui souhaitent lancer une
Un réseau de traitement des paiements permet le transfert électronique de fonds en temps réel entre banques, prenant en charge des transactions instantanées et une adoption large par les établissements financiers. Ces rails déterminent quelles devises peuvent être prises en charge, à quelle vitesse les règlements ont lieu et quels partenaires ou réseaux une entreprise peut connecter.
Cet article explique les rails de paiement tels que les professionnels du secteur les comprennent — de manière systématique, selon le type de technologie, la géographie et la pertinence pour l’entreprise. Il montre comment des rails établis comme ACH et SWIFT coexistent avec des systèmes instantanés comme FedNow et SEPA Instant, et comment les réseaux fondés sur la blockchain redéfinissent le mouvement transfrontalier d’argent. Le choix entre différents rails de paiement influence la vitesse des transactions, leur coût et leur sécurité, ce qui rend essentiel de comprendre les options disponibles pour optimiser le traitement des paiements.
Launch your digital bank in weeks, not years
Signification des rails de paiement
Un rail de paiement est l’infrastructure technologique et réglementaire qui permet à l’argent de circuler entre des comptes.
Il définit la manière dont une instruction de paiement est transmise, vérifiée, compensée et réglée — ainsi que les institutions financières, les processeurs et les intermédiaires autorisés à participer à ce processus. Pendant le processus de paiement, les rails de paiement facilitent l’échange de détails de transaction — tels que les instructions de paiement, les informations de compte et les précisions de financement — entre les institutions afin d’assurer une exécution et un règlement sûrs et efficaces des transactions financières.
En termes simples, les rails de paiement sont les routes de transport du système financier — les autoroutes, les voies aériennes et les lignes maritimes qui déplacent de la valeur au lieu de marchandises physiques.
Chacun a ses propres règles, sa vitesse et son coût :
-
ACH ou SEPA fonctionnent comme des réseaux routiers nationaux — économiques, mais plus lents.
-
SWIFT fonctionne comme une voie maritime mondiale — fiable, mais complexe et chronophage.
-
Les rails blockchain ressemblent à des couloirs aériens autonomes — décentralisés, sans frontières et disponibles en continu.
Ensemble, ces rails constituent l’épine dorsale du mouvement d’argent dans le monde, en assurant que la valeur puisse être transmise de manière sécurisée entre les comptes, les devises et les pays.
Comment fonctionnent les rails de paiement ?
Quel que soit le type, tous les rails de paiement suivent le même processus fondamental :
| Étape | Description |
|---|---|
| 1. Initiation | Le payeur autorise une transaction via une banque, une application ou un système marchand. La banque du payeur initie ou autorise la transaction. |
| 2. Transmission | Les instructions de paiement transitent par le rail sélectionné. |
| 3. Compensation | Les systèmes intermédiaires valident les données et préparent les soldes pour le règlement. La banque de l’expéditeur valide la transaction avant le règlement. |
| 4. Règlement | Les fonds circulent entre les établissements financiers, souvent via des banques centrales ou des chambres de compensation. La banque du destinataire reçoit les notifications de paiement et crédite les fonds. Ce processus implique un transfert de fonds entre banques, et les rails de paiement facilitent le transfert de fonds entre les établissements financiers. |
| 5. Rapprochement | Les deux grands livres se mettent à jour, finalisant la transaction. |
Les principaux types de rails de paiement
Les fondateurs de FinTech devraient considérer les rails de paiement comme trois couches évolutives — traditionnelle, moderne et émergente — chacune représentant un équilibre différent entre portée, coût et vitesse des transactions. Les établissements financiers participants sont autorisés à accéder à des rails de paiement spécifiques et à les utiliser, ce qui permet des transactions sûres et efficaces au sein de ces systèmes. Comprendre où votre produit se situe dans ces couches vous aide à choisir la bonne pile technologique, les banques partenaires et le cadre de conformité.
Rails de paiement traditionnels
Ces rails constituent le fondement du système financier moderne. Ils traitent la majeure partie du volume mondial des paiements et sont exploités principalement par des établissements financiers réglementés et des réseaux de compensation.
ACH (Automated Clearing House) – États-Unis
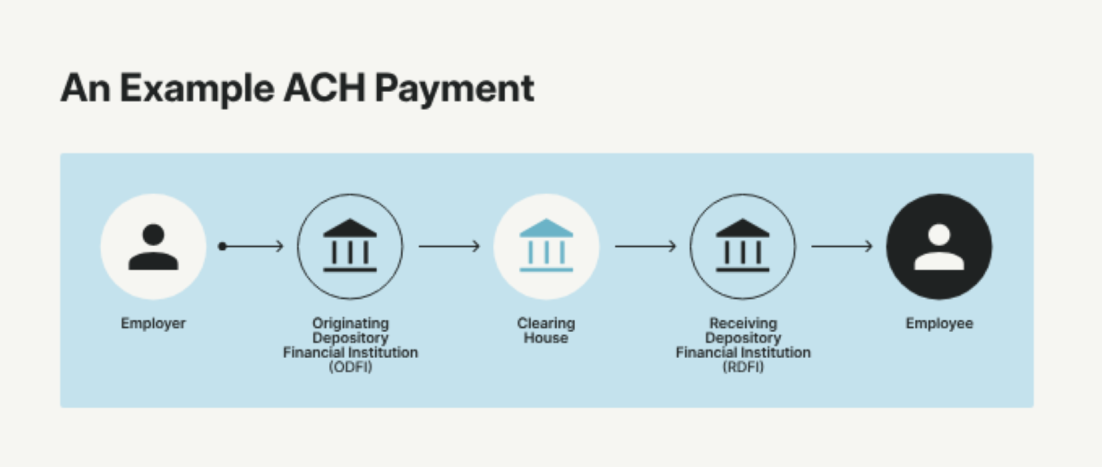
ACH est un système de paiement électronique par lots pour les transferts de banque à banque, utilisé pour les paiements ACH, notamment les dépôts directs, le paiement de factures et les transactions automatisées. Principalement utilisé pour les salaires, le paiement des factures et les débits récurrents, il traite les transactions par lots planifiés — avec un règlement généralement sous 1 à 3 jours.
Exemple : la plupart des employeurs américains utilisent les dépôts directs ACH pour les salaires, et des services comme PayPal s’appuient sur ACH pour déplacer des fonds entre les comptes des utilisateurs et les banques. ACH est optimisé pour les transactions de faible montant, telles que le paiement de factures et les salaires. Une transaction ACH typique implique que la banque d’origine envoie les instructions de paiement à l’opérateur ACH, qui achemine ensuite les fonds vers la banque réceptrice pour le règlement final.
SEPA (Single Euro Payments Area) – Europe
SEPA harmonise les paiements libellés en euros dans 36 pays, rendant les transferts transfrontaliers aussi simples que les transferts locaux. SEPA prend en charge à la fois les virements de crédit et les prélèvements automatiques, offrant un cadre unifié pour les paiements électroniques en euros. Il permet des transferts d’un compte bancaire à un autre entre les pays participants, en rationalisant les opérations financières. Il prend en charge les transferts standard et instantanés, SEPA Instant permettant des paiements en moins de 10 secondes. Dans une transaction SEPA typique, la banque de l’expéditeur et celle du destinataire jouent toutes deux des rôles clés dans le traitement du paiement à l’aide des informations pertinentes du compte bancaire.
Exemple : des FinTechs comme
SWIFT (Society for Worldwide Interbank Financial Telecommunication) – Mondial
SWIFT est un réseau mondial de messagerie et une plateforme de communication sécurisée utilisée par les établissements financiers pour les virements internationaux. Il ne déplace pas l’argent lui-même — il transmet de manière sécurisée les instructions de paiement, les détails du compte et les détails de la transaction entre banques, souvent par l’intermédiaire d’intermédiaires, afin de faciliter et traiter les virements internationaux. Exemple : Wise a construit un réseau de comptes bancaires locaux pour éviter les routes lentes et coûteuses de SWIFT, permettant des transferts transfrontaliers plus rapides et moins chers.
Réseaux de cartes (Visa, Mastercard, Amex)
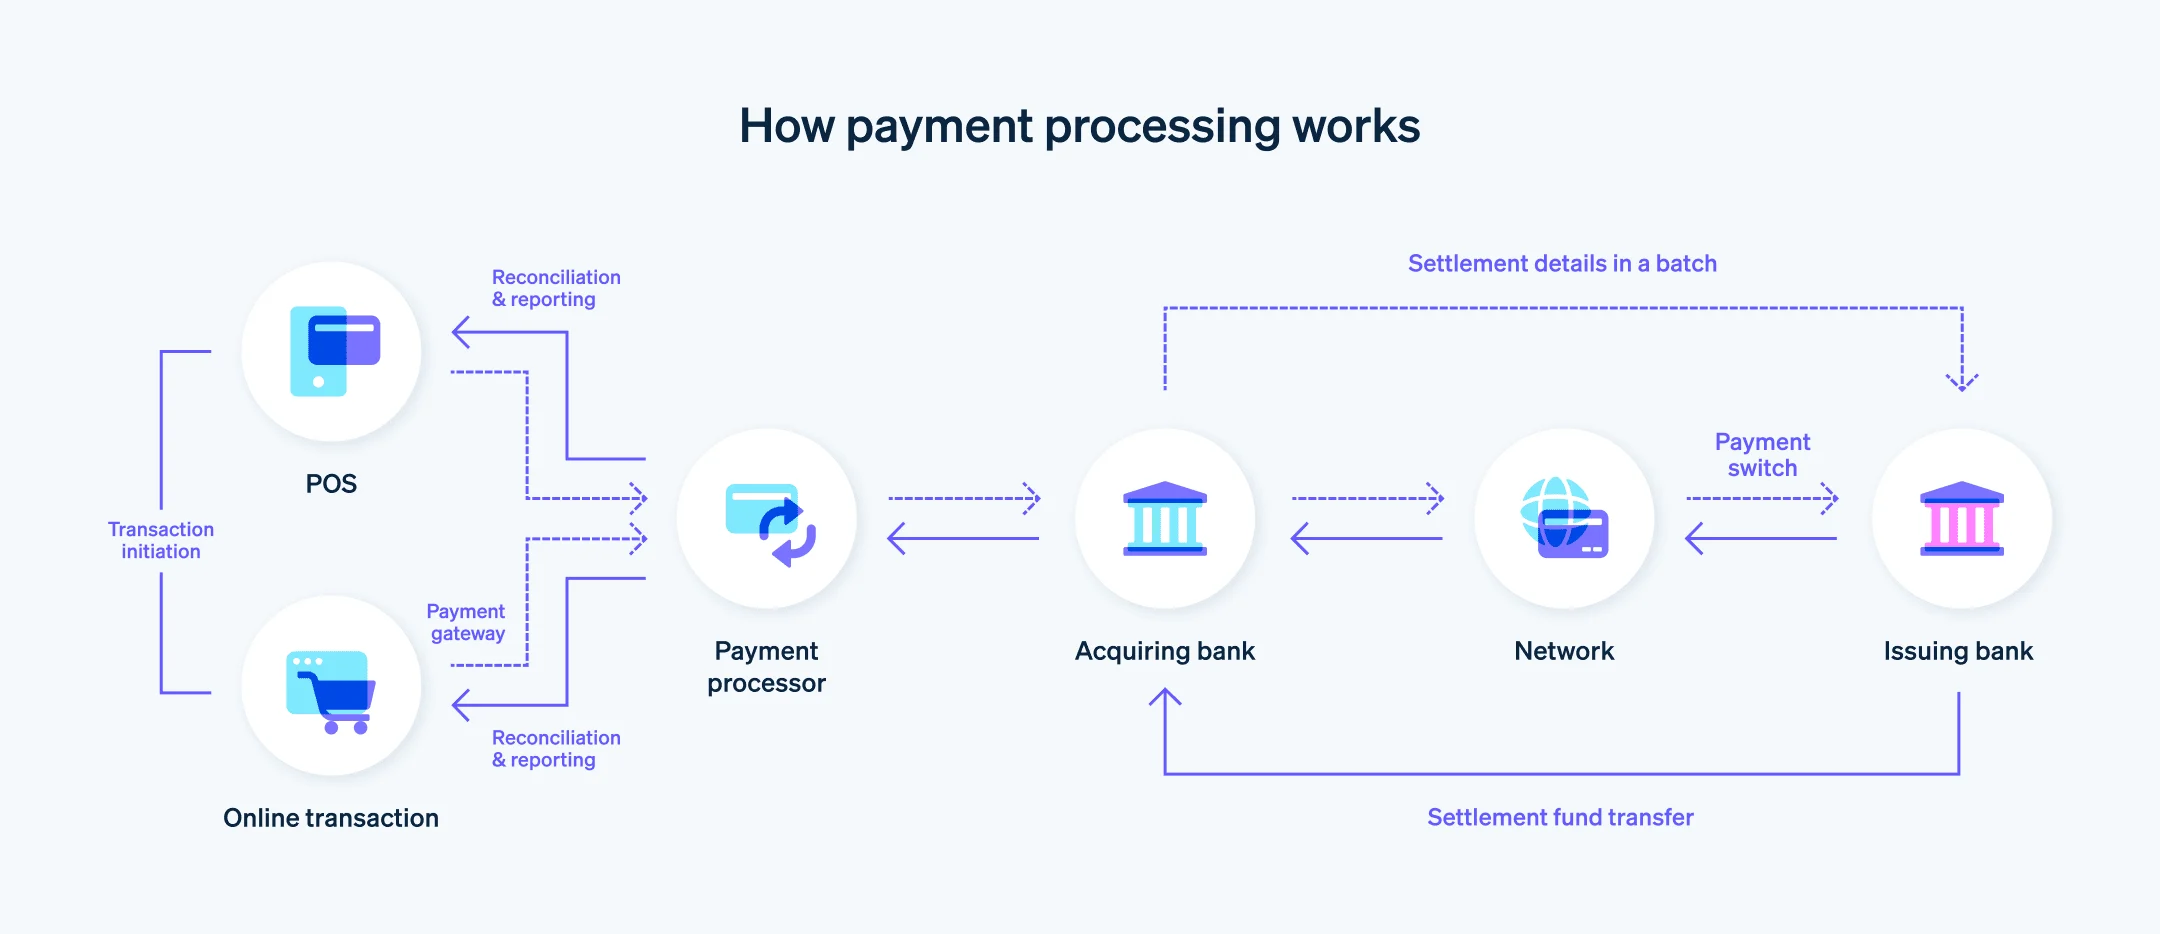
Les réseaux de cartes agissent comme des intermédiaires qui facilitent les transactions de paiement entre les banques émettrices (qui fournissent la carte au client) et les banques acquéreuses (qui traitent les paiements par carte pour le compte des commerçants). Ces réseaux établissent les règles d’autorisation, d’acheminement des transactions et de règlement des paiements par carte de crédit et de débit, prenant en charge les transactions en ligne et en point de vente. La banque émettrice est responsable de l’autorisation des transactions et de la fourniture des cartes aux clients, tandis que la banque acquéreuse gère le traitement des paiements des commerçants et le règlement au sein de l’infrastructure du réseau de cartes. Les réseaux de cartes rendent les paiements par carte possibles en ligne comme en magasin, traitant chaque année des milliards de transactions, y compris celles effectuées avec des cartes de débit.
Exemple : des processeurs comme Stripe et
Virements bancaires
Les virements bancaires sont un rail de paiement largement utilisé pour transférer des fonds directement entre comptes bancaires, en particulier lorsque la rapidité et la fiabilité sont essentielles. Ce mode de paiement est souvent choisi pour des transactions de grande valeur ou urgentes, comme les clôtures immobilières, les paiements interentreprises ou les transactions transfrontalières urgentes. Le processus commence avec l’institution financière dépositaire d’origine (ODFI), qui valide la demande de paiement, vérifie que les fonds sont suffisants sur le compte de l’expéditeur, puis lance le transfert. Les instructions de paiement sont transmises de manière sécurisée — souvent via la Society for Worldwide Interbank Financial Telecommunication (SWIFT) pour les transferts internationaux, ou via le système Fedwire de la Réserve fédérale pour les paiements domestiques aux États-Unis.
Une fois le message de paiement envoyé, les institutions financières dépositaires réceptrices (RDFI) traitent les fonds entrants et créditent le compte bancaire du destinataire. Les virements bancaires sont considérés comme une méthode de paiement sûre et efficace, car ils impliquent une communication directe entre établissements financiers et sont généralement réglés le jour même, voire en quelques minutes pour certains virements domestiques.
Cependant, cette rapidité et cette sécurité ont un coût : les frais de transaction pour les virements bancaires peuvent aller de 10 à 50 dollars ou plus, selon l’établissement financier et le caractère domestique ou international du transfert. Malgré des frais plus élevés, les virements bancaires restent un choix privilégié pour transférer de grosses sommes ou lorsque la disponibilité immédiate des fonds est requise.
Coopératives de crédit et systèmes de paiement
Les coopératives de crédit occupent une place essentielle dans le paysage des systèmes de paiement, en offrant à leurs membres une gamme complète de services de paiement. En participant à des réseaux de traitement des paiements tels que le réseau Automated Clearing House (ACH), les coopératives de crédit permettent des transactions ACH fluides, notamment les dépôts directs, le paiement de factures et les paiements récurrents entre membres et autres établissements financiers. De nombreuses coopératives de crédit proposent également des paiements par carte de débit, des transactions en ligne et des options de paiement en temps réel, telles que les virements ou les paiements instantanés de personne à personne, afin d’améliorer la commodité pour les membres.
Pour rester compétitives face aux grandes banques, les coopératives de crédit collaborent souvent avec des prestataires tiers afin de proposer des solutions innovantes comme les applications de paiement mobile et les portefeuilles numériques. Ces partenariats leur permettent d’offrir des options de paiement sûres, efficaces et conviviales, garantissant à leurs membres l’accès aux dernières technologies de paiement. En s’appuyant sur des systèmes de paiement robustes et sur le réseau ACH, les coopératives de crédit peuvent traiter un large éventail de transactions financières, entretenir de solides relations avec leurs membres et préserver leur réputation de service personnalisé dans un marché des paiements de plus en plus numérique.
Launch your digital bank in weeks, not years
Rails de paiement modernes
Les rails modernes sont apparus pour surmonter les limites du traitement par lots, en mettant l’accent sur la disponibilité en temps réel, la transparence et la connectivité ouverte. Un processeur de paiement joue un rôle crucial dans la facilitation, la sécurisation et la gestion des transactions sur ces rails de paiement modernes, garantissant un mouvement des fonds efficace et sûr.
Systèmes de paiement en temps réel (Faster Payments, FedNow, UPI, Pix)
Ces infrastructures permettent des paiements en temps réel, en autorisant des transferts instantanés, 24 h/24 et 7 j/7, et en éliminant les délais des cycles de règlement traditionnels. Les paiements en temps réel, tels que ceux traités via le Faster Payments Service (Royaume-Uni), offrent des transferts domestiques quasi instantanés depuis 2008. Le Faster Payments Service est un système britannique qui facilite les transferts électroniques en temps réel et quasi instantanés entre banques et établissements financiers, en fonctionnement 24 h/24 et 7 j/7 pour les transactions nationales de faible montant.
- Faster Payments (Royaume-Uni) : permet des transferts domestiques quasi instantanés depuis 2008 via un service dédié de paiements plus rapides.
- FedNow (États-Unis) : l’initiative 2023 de la Réserve fédérale pour les paiements interbancaires en temps réel, prenant en charge des cas d’usage comme les décaissements de prêts et les règlements immédiats.
- UPI (Inde) : traite chaque mois des
- Pix (Brésil) : rail instantané piloté par la banque centrale, prenant en charge les paiements 24 h/24 et 7 j/7 et facilitant des décaissements de prêts rapides.
Dans ces systèmes, la banque du payeur joue un rôle essentiel en initiant et autorisant la transaction, en confirmant que les fonds sont suffisants et en communiquant avec la banque du destinataire pour finaliser le paiement.
Exemple : les entreprises utilisent FedNow pour des règlements immédiats avec les fournisseurs et des décaissements de prêts, tandis que des applications comme Google Pay en Inde s’appuient sur UPI pour permettre des paiements de personne à personne en temps réel, ce qui contribue à améliorer la trésorerie.
API d’open banking
L’open banking introduit un accès programmable aux comptes financiers, permettant aux applications tierces d’initier des paiements et de récupérer les données de compte directement avec le consentement de l’utilisateur. Les API d’open banking permettent des paiements de compte à compte (A2A), faisant circuler les fonds directement entre les comptes bancaires des utilisateurs sans intermédiaires. Ces API s’appuient souvent sur des rails en temps réel sous-jacents (comme Faster Payments ou SEPA Instant). Exemple : des fournisseurs comme TrueLayer, Plaid et Tink agrègent les connexions bancaires sous une seule API. Même des processeurs historiques comme Worldpay utilisent désormais des API d’open banking pour proposer des options de « Pay by Bank » avec des frais plus bas que les paiements par carte.
Rails de paiement émergents
Les rails émergents utilisent la technologie décentralisée pour créer des réseaux de paiement programmables, toujours actifs et sans frontières. Ces rails de paiement émergents incluent également des monnaies numériques telles que les cryptomonnaies, qui fonctionnent sur la technologie blockchain et servent de méthodes de paiement numériques décentralisées pour les transactions quotidiennes comme pour les investissements.
Réseaux blockchain (Bitcoin, Ethereum, Stellar)
Les rails fondés sur la blockchain s’appuient sur des registres distribués au lieu de chambres de compensation centrales. Les réseaux blockchain conservent des enregistrements de transactions sécurisés et immuables sur un registre décentralisé, garantissant que toutes les transactions sont vérifiées de manière transparente et ne peuvent pas être altérées. Ils permettent le transfert de valeur de pair à pair à l’échelle mondiale sans intermédiaires — utile pour les transactions et règlements transfrontaliers.
Exemple : des processeurs de paiement comme BitPay et Coinbase Commerce permettent aux commerçants d’accepter des cryptomonnaies telles que le Bitcoin ou l’Ether, en les convertissant instantanément en monnaie fiduciaire.
Stablecoins (USDC, USDT, PYUSD)
Les stablecoins sont des actifs fondés sur la blockchain et indexés sur des monnaies fiduciaires, combinant la rapidité du crypto avec la stabilité traditionnelle.
Ils permettent des transferts mondiaux instantanés et à faible coût — 24 h/24 et 7 j/7.
Exemple : l’USDC de Circle permet aux entreprises d’envoyer en quelques secondes des dollars numériques à travers les frontières, échangeables à 1:1 contre des USD.
Bitcoin Lightning Network
Le Lightning Network est un protocole de deuxième couche construit sur Bitcoin qui permet des microtransactions à coût quasi nul en les traitant hors chaîne avant leur règlement sur le réseau Bitcoin.
Exemple : l’application FinTech Strike utilise Lightning pour les transferts transfrontaliers, envoyant des BTC instantanément et les convertissant en monnaie locale à l’arrivée.
SDK.finance prend en charge des cas d’usage hybrides en proposant un grand livre multi-actifs qui enregistre les transactions en monnaie fiduciaire, en crypto et en actifs tokenisés dans un environnement comptable unifié — ce qui facilite pour les FinTechs l’expérimentation ou l’adoption de rails de paiement fondés sur la blockchain aux côtés des rails traditionnels.
Les rails traditionnels offrent fiabilité et certitude réglementaire, les rails modernes apportent vitesse et ouverture, et les rails émergents permettent une programmabilité 24 h/24 et 7 j/7.
Everything you need to launch crypto wallets, payments, and custody
Exemples de rails de paiement
| Exemple | Rail utilisé | Description |
|---|---|---|
| Dépôts de paie (États-Unis) | ACH | Les employeurs envoient des dépôts directs en gros lots. |
| Transferts domestiques instantanés (Royaume-Uni) | Faster Payments | Transferts de banque à banque en quelques secondes. |
| Transactions e-commerce | Visa / Mastercard | Autorisation instantanée pour les achats en ligne ; une forme de paiements en ligne facilitée par les réseaux de cartes. |
| Paiement fournisseur transfrontalier | SWIFT + SEPA | Message via SWIFT, règlement via SEPA. |
| Rechargements de portefeuille | ACH / SEPA Instant / RTP | Les applications de portefeuille alimentent ou retirent des fonds via des rails connectés. |
| Transfert crypto-vers-fiat | Blockchain + Bank Rail | Stablecoins transférés via la blockchain puis convertis en espèces via SEPA ou ACH. |
Comparaison des rails
| Rail | Vitesse | Coût | Portée | Cas d’usage idéal |
|---|---|---|---|---|
| ACH | 1 à 3 jours | Faible | États-Unis | Paie, factures |
| SEPA | 1 jour / instantané | Faible | UE | Transferts en euros |
| SWIFT | 1 à 3 jours | Élevé | Mondial | Transfrontalier |
| Réseaux de cartes | Secondes / 1 à 2 jours | Moyen à élevé | Mondial | Paiements des consommateurs |
| RTP / FedNow | Secondes | Faible à moyen | National | Transferts instantanés |
| Open Banking | Secondes-minutes | Faible | UE, Royaume-Uni | Commerce électronique A2A |
| Blockchain | Secondes-minutes | Variable | Mondial | Transferts de fonds, règlement |
Note : Les coûts de transaction peuvent varier considérablement d’un rail de paiement à l’autre. Comprendre les coûts de transaction est crucial pour choisir la méthode de paiement la plus efficace et la plus rentable selon vos besoins.
Qu’est-ce qu’une stratégie de paiements multi-rails ?
Une stratégie multi-rails combine plusieurs réseaux de paiement afin d’obtenir résilience, efficacité des coûts et flexibilité.
Au lieu de dépendre d’un seul rail (par ex. SWIFT ou ACH), les entreprises acheminent dynamiquement les transactions à travers plusieurs options en fonction du coût, de la géographie et du montant de la transaction.
Avantages :
- Redondance : évite les interruptions en cas de défaillance d’un réseau.
- Optimisation des coûts : acheminement par l’option la moins chère.
- Flexibilité de vitesse : privilégie les rails instantanés pour les transferts urgents.
- Scalabilité : élargit la couverture géographique sans changer les systèmes.
Le grand livre modulaire et la passerelle d’API de
Routage dynamique : l’avenir des rails de paiement
La prochaine évolution est le routage dynamique — une sélection intelligente et automatisée des rails en temps réel.
Les moteurs de routage évaluent des paramètres comme le coût de transaction, la liquidité, la devise et la vitesse du réseau, puis choisissent automatiquement le rail le plus efficace pour chaque paiement.
Cela permet aux FinTechs de déplacer les fonds de manière optimale — via ACH, RTP, SEPA ou blockchain — sans intervention manuelle.
Quels rails de paiement conviennent à votre entreprise ?
| Type d’entreprise | Rails recommandés | Pourquoi |
|---|---|---|
| Banque numérique | SEPA, ACH, RTP, carte | Fonctionnalités retail complètes. |
| PSP | Carte + ACH / SEPA Instant | Couverture de l’acceptation et du règlement. |
| Service de transfert de fonds | SWIFT, SEPA, stablecoins | Portée mondiale avec maîtrise des coûts. |
| Plateforme gig / marketplace | RTP, FedNow | Versements instantanés. |
| Crypto-FinTech | Blockchain + ACH / SEPA | Modèle hybride crypto-fiat. |
| Plateforme d’entreprise B2B | SWIFT, SEPA, Open Banking | Paiements de grande valeur et récurrents. |
SDK.finance aide chaque segment à concevoir un mix de rails adapté à son cadre réglementaire et à son modèle d’affaires, en fournissant un backend unique prêt à intégrer via API pour les gérer tous.
Défis de la connexion aux rails de paiement
Pour opérer sur des rails de paiement, une entreprise doit couvrir deux couches essentielles — la mise en place de l’activité et la fondation technologique :
1. Mise en place de l’activité
Pour accéder aux rails de paiement, votre organisation doit :
- Ouvrir des comptes de paiement actifs auprès d’établissements financiers agréés.
- Effectuer l’intégration KYC, KYB et AML auprès de chaque prestataire de services financiers ou bancaires impliqué dans votre produit.
- Signer des accords directs avec ces fournisseurs, en fournissant les documents d’immatriculation de l’entreprise, les états financiers et les détails de propriété.
Une fois l’intégration terminée et votre entreprise ayant reçu les identifiants de compte de ses partenaires, elle est autorisée à accéder aux rails de paiement sélectionnés.
2. Fondation technologique
L’étape suivante consiste à garantir que votre système puisse se connecter à ces rails et
- Chaque rail suit ses propres normes de messagerie (par ex. ISO 8583, ISO 20022).
- Les exigences de certification et de test varient selon les fournisseurs.
- Les cycles de règlement et de rapprochement diffèrent selon les rails et les devises.
- Une surveillance continue de la conformité et de la sécurité est requise.
Construire et maintenir de telles intégrations en interne peut prendre des mois et nécessite des ressources spécialisées en ingénierie et en conformité.
Pourquoi un logiciel prêt à l’emploi a du sens :
- Il évite d’avoir à construire et certifier manuellement chaque intégration.
- Il réduit le délai de mise sur le marché grâce à des modules prétestés et préintégrés.
- Il minimise les risques de conformité et opérationnels en s’appuyant sur une infrastructure éprouvée.
SDK.finance, fournisseur leader de logiciels de paiement cœur de métier, fournit tout cela dès l’origine — offrant un moteur de grand livre en temps réel et plus de 650 API sur l’ensemble de la plateforme pour les intégrations avec les banques, les processeurs et les rails de paiement.
La plateforme respecte les normes de sécurité et réglementaires les plus élevées du secteur, notamment la certification PCI DSS niveau 1 pour le traitement sécurisé des données de carte et la certification ISO 27001:2022 pour la gestion de la sécurité de l’information.
Cela permet aux équipes FinTech de se concentrer sur les partenariats commerciaux, l’obtention de licences et le passage à l’échelle, tandis que SDK.finance fournit l’épine dorsale technologique certifiée qui garantit que les fonds circulent, se règlent et se rapprochent avec précision et sécurité sur chaque rail connecté.
Sécurité des rails de paiement
La sécurité des rails de paiement est fondamentale pour l’intégrité et la fiabilité de l’écosystème de traitement des paiements. Que les fonds circulent via le réseau ACH, les réseaux de cartes ou d’autres rails de paiement, les établissements financiers et les prestataires de services de paiement doivent mettre en œuvre des mesures de sécurité avancées pour assurer un mouvement sûr et efficace de l’argent. Cela inclut le déploiement du chiffrement et de la tokenisation pour protéger les informations sensibles de paiement, telles que les données de cartes de crédit ou de débit, pendant la transmission et le stockage. L’authentification multifacteur et d’autres protocoles d’authentification sécurisés sont également essentiels pour empêcher les accès non autorisés et réduire le risque de fraude.
Le respect de normes sectorielles, telles que la norme Payment Card Industry Data Security Standard (PCI DSS), est obligatoire pour toute entité traitant des transactions par carte de crédit ou de débit. Ces réglementations contribuent à protéger les informations de paiement et à maintenir la sécurité globale du système de paiement. En donnant la priorité à des pratiques de sécurité robustes, les établissements financiers et les processeurs de paiement peuvent protéger les fonds de leurs clients, réduire le risque de cybermenaces et renforcer la confiance dans les méthodes de paiement numériques.
Réglementation des rails de paiement
La réglementation des rails de paiement joue un rôle crucial dans le maintien de la stabilité, de la sécurité et de l’efficacité de l’écosystème mondial de traitement des paiements. Les autorités de régulation, telles que la Réserve fédérale aux États-Unis et la Banque centrale européenne dans la zone euro, supervisent le fonctionnement des principaux rails de paiement, notamment le réseau ACH et le système de paiement Single Euro Payments Area (SEPA). Ces organismes établissent des règles et des normes pour le traitement, le règlement et la sécurité des paiements, afin de garantir que les systèmes de paiement fonctionnent de manière fiable et transparente.
La réglementation des rails de paiement vise à promouvoir la concurrence, à encourager l’innovation et à protéger les consommateurs sur le marché des paiements. En appliquant des directives strictes, les régulateurs aident à prévenir la fraude, le blanchiment d’argent et d’autres activités illicites susceptibles de compromettre l’intégrité du système financier. En définitive, une réglementation efficace des rails de paiement garantit que les prestataires de services de paiement et les établissements financiers agissent dans le meilleur intérêt de leurs clients, tout en soutenant le mouvement sûr et efficace des fonds à travers les systèmes de paiement nationaux et internationaux.
L’avenir des rails de paiement
Trois tendances transforment le paysage :
- Interopérabilité — messagerie unifiée sous ISO 20022.
- Règlement permanent — le temps réel devient la norme.
- Argent programmable — les contrats intelligents automatisent la logique financière.
La plateforme flexible et modulaire de SDK.finance est déjà conçue pour accueillir ces développements, garantissant une connectivité de paiement prête pour l’avenir.
SDK.finance : votre passerelle vers les rails de paiement mondiaux
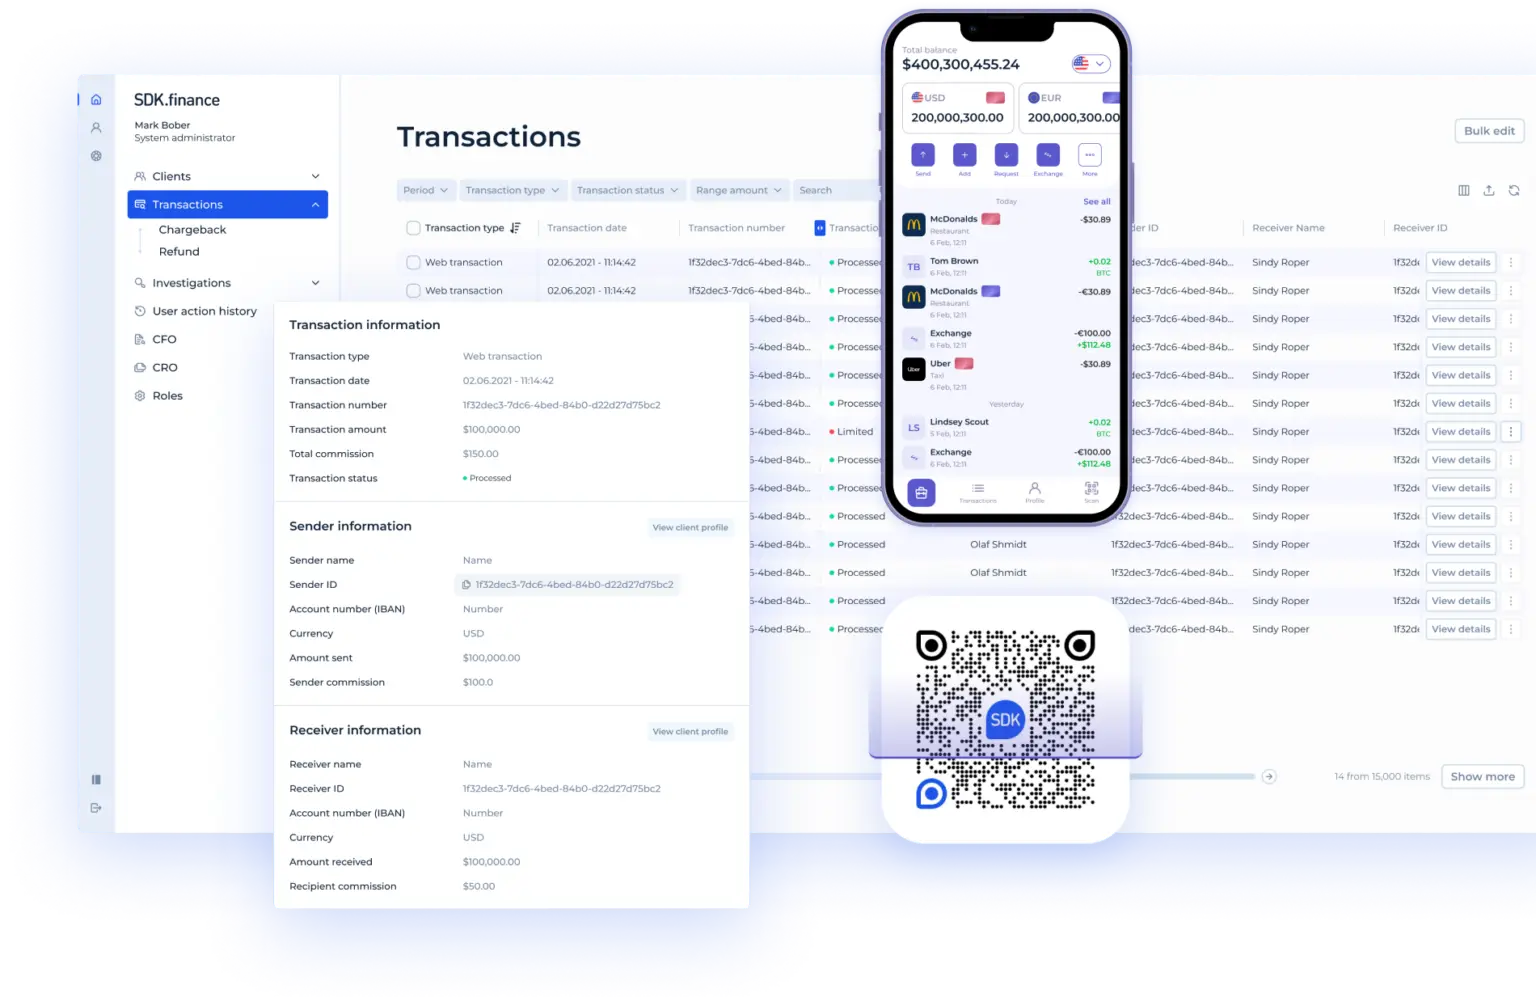
SDK.finance agit comme l’épine dorsale technologique reliant les FinTechs, les banques et les PSP aux rails de paiement mondiaux via un seul système.
Fonctionnalités clés de la plateforme :
- Moteur de grand livre en temps réel.
- Plus de 60 modules fonctionnels (comptes, KYC, AML, rapprochement).
- Rails de paiement préintégrés
- Plus de 650 API sur la plateforme, y compris des API pour connecter les banques et les processeurs.
- Certifiée PCI DSS niveau 1 et ISO 27001.
Vous n’avez pas besoin d’intégrer chaque rail individuellement — SDK.finance fournit ces capacités dès l’origine, permettant à votre équipe de se concentrer sur la construction de produits et la gestion des opérations pendant que la plateforme alimente les transactions en arrière-plan.
Conclusion
Les rails de paiement constituent le système circulatoire de la finance moderne. D’ACH et SEPA à RTP, FedNow et la blockchain, ils définissent la façon dont l’argent circule dans l’économie mondiale.
La bonne stratégie combine intelligemment ces rails — une approche multi-rails, avec routage dynamique qui équilibre coût, vitesse et portée.
Launch your digital bank in weeks, not years

