


En la industria de los pagos, el éxito no se define por el diseño ni por el marketing, sino por la eficiencia con la que el dinero se mueve a través de un sistema: cómo se inician, enrutan, liquidan y concilian las transacciones. Para los fundadores de FinTech que buscan lanzar un
Una red de procesamiento de pagos permite la transferencia electrónica de fondos en tiempo real entre bancos, lo que respalda transacciones instantáneas y una amplia adopción por parte de las instituciones financieras. Estas infraestructuras determinan qué monedas pueden admitirse, con qué rapidez se realizan las liquidaciones y con qué socios o redes puede conectarse una empresa.
Este artículo explica las infraestructuras de pagos tal como las entienden los profesionales del sector: de forma sistemática, por tipo de tecnología, geografía y relevancia para el negocio. Muestra cómo infraestructuras consolidadas como ACH y SWIFT coexisten con sistemas instantáneos como FedNow y SEPA Instant, y cómo las redes basadas en blockchain están redefiniendo el movimiento de dinero transfronterizo. Elegir entre distintas infraestructuras de pagos afecta la velocidad de las transacciones, el coste y la seguridad, por lo que es crucial comprender las opciones disponibles para optimizar el procesamiento de pagos.
Launch your digital bank in weeks, not years
Qué son las infraestructuras de pagos
Una infraestructura de pagos es la infraestructura tecnológica y regulatoria que permite que el dinero se mueva entre cuentas.
Define cómo se transmite, verifica, compensa y liquida una instrucción de pago, y qué instituciones financieras, procesadores e intermediarios están autorizados a participar en ese proceso. Durante el proceso de pago, las infraestructuras de pagos facilitan el intercambio de detalles de la transacción —como las instrucciones de pago, la información de la cuenta y los datos de financiación— entre instituciones para garantizar una ejecución y una liquidación seguras y eficientes de las transacciones financieras.
En términos simples, las infraestructuras de pagos son las rutas de transporte del sistema financiero: las autopistas, rutas aéreas y líneas marítimas que trasladan valor en lugar de bienes físicos.
Cada una tiene sus propias reglas, velocidad y coste:
-
ACH o SEPA funcionan como redes viales domésticas: rentables, pero más lentas.
-
SWIFT opera como una ruta marítima global: fiable, pero compleja y lenta.
-
Las infraestructuras blockchain se parecen a corredores aéreos autónomos: descentralizadas, sin fronteras y disponibles de forma continua.
Juntas, estas infraestructuras forman la columna vertebral del movimiento de dinero en todo el mundo, garantizando que el valor pueda transmitirse de forma segura entre cuentas, monedas y países.
¿Cómo funcionan las infraestructuras de pagos?
No importa el tipo, todas las infraestructuras de pagos siguen el mismo proceso fundamental:
| Etapa | Descripción |
|---|---|
| 1. Iniciación | El pagador autoriza una transacción a través de un banco, una aplicación o un sistema del comercio. El banco del pagador inicia o autoriza la transacción. |
| 2. Transmisión | Las instrucciones de pago viajan a través de la infraestructura seleccionada. |
| 3. Compensación | Los sistemas intermediarios validan los datos y preparan los saldos para la liquidación. El banco del remitente valida la transacción antes de la liquidación. |
| 4. Liquidación | Los fondos se mueven entre instituciones financieras, a menudo a través de bancos centrales o cámaras de compensación. El banco del destinatario recibe notificaciones de pago y registra los fondos. Este proceso implica una transferencia de fondos entre bancos, y las infraestructuras de pagos facilitan la transferencia de fondos entre instituciones financieras. |
| 5. Conciliación | Ambos libros se actualizan, finalizando la transacción. |
Los principales tipos de infraestructuras de pagos
Los fundadores de FinTech deberían ver las infraestructuras de pagos como tres capas evolutivas —tradicional, moderna y emergente—, cada una de las cuales representa un equilibrio distinto entre alcance, coste y velocidad de las transacciones. Las instituciones financieras participantes están autorizadas a acceder y utilizar infraestructuras de pagos específicas, lo que permite transacciones seguras y eficientes dentro de estos sistemas. Entender dónde encaja tu producto dentro de estas capas te ayuda a elegir la pila tecnológica, los bancos socios y el marco de cumplimiento adecuados.
Infraestructuras de pagos tradicionales
Estas infraestructuras forman la base del sistema financiero moderno. Gestionan la mayor parte del volumen global de pagos y están operadas principalmente por instituciones financieras reguladas y redes de compensación.
ACH (Automated Clearing House) – Estados Unidos
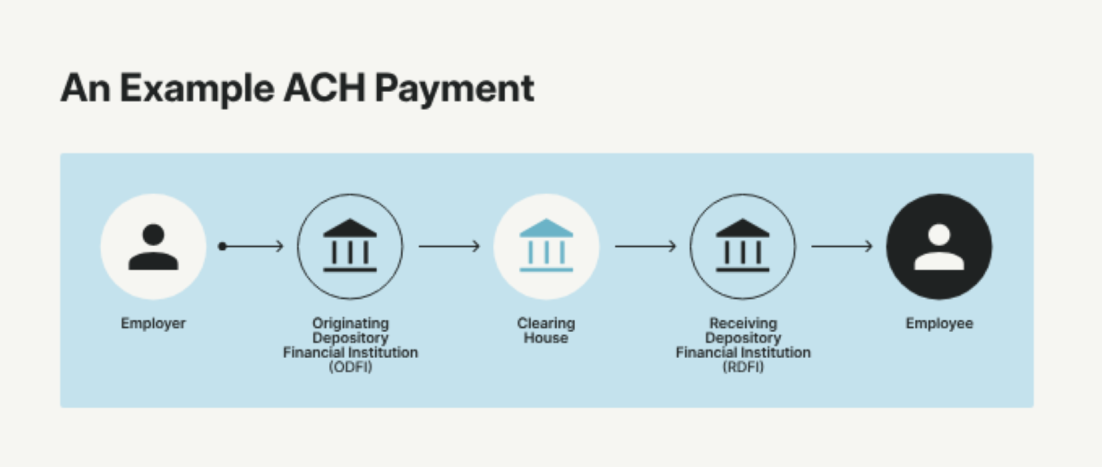
ACH es un sistema de pago electrónico por lotes para transferencias entre bancos, utilizado para pagos ACH, incluidos depósitos directos, pago de facturas y transacciones automatizadas. Se utiliza principalmente para nóminas, pago de facturas y adeudos recurrentes, y procesa las transacciones en lotes programados, por lo general con liquidación en 1-3 días.
Ejemplo: la mayoría de los empleadores de EE. UU. usan depósitos directos ACH para los salarios, y servicios como PayPal dependen de ACH para mover fondos entre cuentas de usuario y bancos. ACH está optimizado para transacciones de bajo valor, como pagos de facturas y nóminas. Una transacción ACH típica implica que el banco de origen envía las instrucciones de pago al operador ACH, que luego enruta los fondos al banco receptor para la liquidación final.
SEPA (Single Euro Payments Area) – Europa
SEPA armoniza los pagos denominados en euros en 36 países, haciendo que las transferencias transfronterizas sean tan sencillas como las locales. SEPA admite tanto transferencias de crédito como adeudos directos, proporcionando un marco unificado para los pagos electrónicos en euros. Permite transferencias de una cuenta bancaria a otra entre los países participantes, simplificando las operaciones financieras. Admite tanto transferencias estándar como instantáneas, y SEPA Instant entrega los pagos en menos de 10 segundos. En una transacción SEPA típica, tanto el banco del remitente como el del destinatario desempeñan papeles clave en el procesamiento del pago utilizando los datos pertinentes de la cuenta bancaria.
Ejemplo: empresas de FinTech como
SWIFT (Society for Worldwide Interbank Financial Telecommunication) – Global
SWIFT es una red global de mensajería y una plataforma de comunicación segura utilizada por las instituciones financieras para transferencias bancarias internacionales. No mueve el dinero por sí misma: transmite de forma segura instrucciones de pago, datos de la cuenta y detalles de la transacción entre bancos, a menudo a través de intermediarios, para facilitar y procesar transferencias bancarias internacionales. Ejemplo: Wise construyó una red de cuentas bancarias locales para evitar las rutas lentas y costosas de SWIFT, lo que permitió transferencias transfronterizas más rápidas y baratas.
Redes de tarjetas (Visa, Mastercard, Amex)
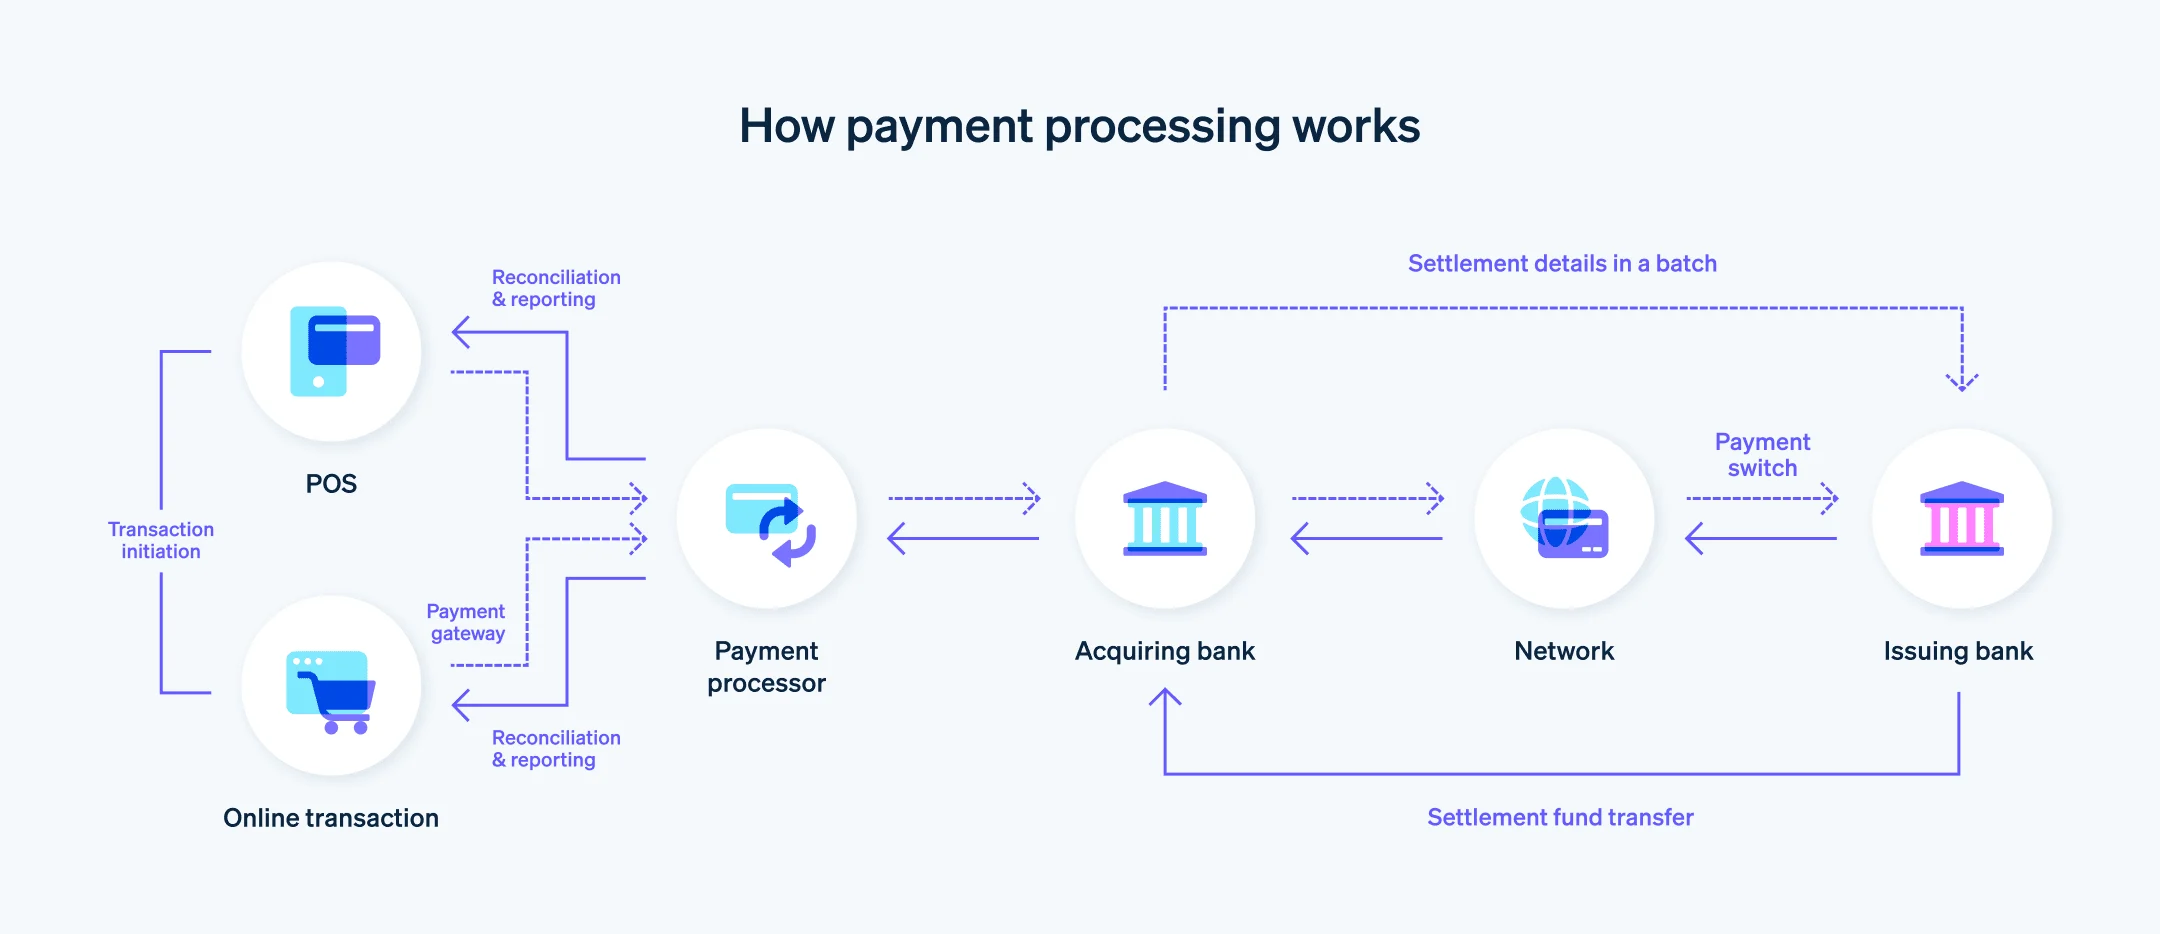
Las redes de tarjetas actúan como intermediarias que facilitan las transacciones de pago entre los bancos emisores y los bancos adquirentes. Estas redes establecen las reglas de autorización, enrutamiento de transacciones y liquidación de pagos con tarjetas de crédito y débito, y respaldan tanto las transacciones en línea como las del sistema de punto de venta. El banco emisor es responsable de autorizar las transacciones y proporcionar tarjetas a los clientes, mientras que el banco adquirente gestiona el procesamiento y la liquidación de pagos para comercios dentro de la infraestructura de la red de tarjetas. Las redes de tarjetas hacen posibles los pagos con tarjeta tanto en línea como en tiendas físicas, procesando miles de millones de transacciones al año, incluidas las realizadas con tarjetas de débito.
Ejemplo: procesadores como Stripe y
Transferencias bancarias
Las transferencias bancarias son una infraestructura de pago muy utilizada para mover fondos directamente entre cuentas bancarias, especialmente cuando la velocidad y la fiabilidad son críticas. Este método de pago suele elegirse para transacciones de alto valor o sensibles al tiempo, como cierres inmobiliarios, pagos entre empresas o transferencias transfronterizas urgentes. El proceso comienza con la institución financiera depositaria de origen (ODFI), que valida la solicitud de pago, comprueba que haya fondos suficientes en la cuenta del remitente y luego inicia la transferencia. Las instrucciones de pago se transmiten de forma segura, a menudo a través de la Society for Worldwide Interbank Financial Telecommunication (SWIFT) para transferencias internacionales, o mediante el sistema Fedwire de la Reserva Federal para pagos nacionales en EE. UU.
Una vez enviado el mensaje de pago, las instituciones financieras depositarias receptoras (RDFI) procesan los fondos entrantes y abonan la cuenta bancaria del destinatario. Las transferencias bancarias se consideran un método de pago seguro y eficiente, ya que implican comunicación directa entre instituciones financieras y normalmente se liquidan el mismo día, o incluso en cuestión de minutos en algunas transferencias nacionales.
Sin embargo, esta velocidad y seguridad tienen un coste: las comisiones por transferencias bancarias pueden oscilar entre 10 y 50 dólares o más, dependiendo de la institución financiera y de si la transferencia es nacional o internacional. A pesar de las mayores comisiones, las transferencias bancarias siguen siendo la opción preferida para mover grandes sumas o cuando se requiere disponibilidad inmediata de los fondos.
Cooperativas de crédito y sistemas de pago
Las cooperativas de crédito son una parte integral del panorama de los sistemas de pago, ya que proporcionan a sus miembros una completa gama de servicios de pago. Al participar en redes de procesamiento de pagos como la red de Automated Clearing House (ACH), las cooperativas de crédito permiten transacciones ACH fluidas, incluidos depósitos directos, pago de facturas y pagos recurrentes entre miembros y otras instituciones financieras. Muchas cooperativas de crédito también ofrecen pagos con tarjeta de débito, transacciones en línea y opciones de pagos en tiempo real, como transferencias bancarias o pagos instantáneos entre personas, para mejorar la comodidad de los miembros.
Para seguir siendo competitivas frente a los bancos más grandes, las cooperativas de crédito suelen colaborar con proveedores de servicios de terceros para ofrecer soluciones innovadoras como aplicaciones de pago móvil y billeteras digitales. Estas asociaciones permiten a las cooperativas de crédito ofrecer opciones de pago seguras, eficientes y fáciles de usar, garantizando que sus miembros tengan acceso a las últimas tecnologías de pago. Aprovechando sistemas de pago robustos y la red ACH, las cooperativas de crédito pueden procesar una amplia gama de transacciones financieras, mantener relaciones sólidas con sus miembros y preservar su reputación de servicio personalizado en un mercado de pagos cada vez más digital.
Launch your digital bank in weeks, not years
Infraestructuras de pagos modernas
Las infraestructuras modernas surgieron para superar las limitaciones del procesamiento por lotes, centrándose en la disponibilidad en tiempo real, la transparencia y la conectividad abierta. Un procesador de pagos desempeña un papel crucial al facilitar, asegurar y gestionar las transacciones en estas infraestructuras de pagos modernas, garantizando un movimiento de fondos eficiente y seguro.
Sistemas de pago en tiempo real (Faster Payments, FedNow, UPI, Pix)
Estas infraestructuras permiten pagos en tiempo real, posibilitando transferencias instantáneas las 24 horas del día, los 7 días de la semana, y eliminando los retrasos de los ciclos de liquidación tradicionales. Los pagos en tiempo real, como los procesados a través del Faster Payments Service (Reino Unido), ofrecen transferencias domésticas casi instantáneas desde 2008. El Faster Payments Service es un sistema con sede en el Reino Unido que facilita transferencias electrónicas casi instantáneas y en tiempo real entre bancos e instituciones financieras, operando 24/7 para transacciones domésticas de bajo valor.
- Faster Payments (UK): Permite transferencias domésticas casi instantáneas desde 2008 mediante un servicio dedicado de pagos más rápidos.
- FedNow (US): La iniciativa de 2023 de la Reserva Federal para pagos interbancarios en tiempo real, que da soporte a casos de uso como desembolsos de préstamos y liquidaciones inmediatas.
- UPI (India): Procesa
- Pix (Brasil): Infraestructura instantánea liderada por el banco central que admite pagos 24/7 y facilita desembolsos rápidos de préstamos.
En estos sistemas, el banco del pagador desempeña un papel fundamental al iniciar y autorizar la transacción, confirmar que haya fondos suficientes y comunicarse con el banco del destinatario para completar el pago.
Ejemplo: las empresas usan FedNow para liquidaciones inmediatas con proveedores y desembolsos de préstamos, mientras que aplicaciones como Google Pay en India aprovechan UPI para permitir pagos entre particulares en tiempo real, todo lo cual ayuda a mejorar el flujo de caja.
API de banca abierta
La banca abierta introduce acceso programable a las cuentas financieras, permitiendo que aplicaciones de terceros inicien pagos y recuperen datos de cuentas directamente con el consentimiento del usuario. Las API de banca abierta permiten pagos de cuenta a cuenta (A2A), haciendo posible que los fondos se muevan directamente entre las cuentas bancarias de los usuarios sin intermediarios. Estas API suelen depender de infraestructuras de pago en tiempo real subyacentes (como Faster Payments o SEPA Instant). Ejemplo: proveedores como TrueLayer, Plaid y Tink agregan conexiones bancarias bajo una sola API. Incluso procesadores heredados como Worldpay ahora usan API de banca abierta para ofrecer opciones de “pago por banco” con comisiones más bajas que los pagos con tarjeta.
Infraestructuras de pagos emergentes
Las infraestructuras emergentes utilizan tecnología descentralizada para crear redes de pago sin fronteras, siempre activas y programables. Estas infraestructuras de pagos emergentes también incluyen monedas digitales como las criptomonedas, que operan sobre tecnología blockchain y sirven como métodos de pago digitales descentralizados tanto para transacciones cotidianas como para inversiones.
Redes blockchain (Bitcoin, Ethereum, Stellar)
Las infraestructuras basadas en blockchain dependen de libros mayores distribuidos en lugar de cámaras de compensación centrales. Las redes blockchain mantienen registros de transacciones seguros e inmutables en un libro mayor descentralizado, lo que garantiza que todas las transacciones se verifiquen de forma transparente y no puedan alterarse. Permiten la transferencia de valor entre pares a nivel mundial sin intermediarios, algo útil para transacciones y liquidaciones transfronterizas.
Ejemplo: procesadores de pagos como BitPay y Coinbase Commerce permiten a los comercios aceptar criptomonedas como Bitcoin o Ether, convirtiéndolas al instante en moneda fiduciaria.
Stablecoins (USDC, USDT, PYUSD)
Las stablecoins son activos basados en blockchain vinculados a monedas fiduciarias, que combinan la velocidad de las criptomonedas con la estabilidad tradicional.
Permiten transferencias globales instantáneas y de bajo coste, las 24 horas del día, los 7 días de la semana.
Ejemplo: USDC de Circle permite a las empresas enviar dólares digitales a través de fronteras en segundos, canjeables 1:1 por USD.
Bitcoin Lightning Network
La Lightning Network es un protocolo de segunda capa construido sobre Bitcoin que permite microtransacciones a un coste casi nulo al procesarlas fuera de la cadena antes de liquidarlas en la red Bitcoin.
Ejemplo: la aplicación FinTech Strike usa Lightning para remesas transfronterizas, enviando BTC al instante y convirtiéndolo a moneda local a su llegada.
SDK.finance admite casos de uso híbridos ofreciendo un libro mayor multiactivo que registra transacciones fiduciarias, cripto y tokenizadas dentro de un entorno contable unificado, lo que facilita a las FinTech experimentar con infraestructuras de pagos basadas en blockchain o adoptarlas junto con las tradicionales.
Las infraestructuras tradicionales aportan fiabilidad y certeza regulatoria, las modernas aportan velocidad y apertura, y las emergentes permiten programabilidad 24/7.
Everything you need to launch crypto wallets, payments, and custody
Ejemplos de infraestructuras de pagos
| Ejemplo | Infraestructura utilizada | Descripción |
|---|---|---|
| Depósitos de nómina (EE. UU.) | ACH | Los empleadores envían depósitos directos en bloque. |
| Transferencias nacionales instantáneas (Reino Unido) | Faster Payments | Transferencias entre bancos en segundos. |
| Transacciones de comercio electrónico | Visa / Mastercard | Autorización instantánea para compras en línea; una forma de pagos en línea facilitada por las redes de tarjetas. |
| Pago transfronterizo a proveedores | SWIFT + SEPA | Mensaje vía SWIFT, liquidación a través de SEPA. |
| Recargas de billetera | ACH / SEPA Instant / RTP | Las aplicaciones de billetera financian o retiran fondos a través de las infraestructuras conectadas. |
| Remesa de cripto a fiduciario | Blockchain + Bank Rail | Stablecoins transferidas por blockchain y retiradas a través de SEPA o ACH. |
Comparación de las infraestructuras
| Infraestructura | Velocidad | Coste | Alcance | Caso de uso ideal |
|---|---|---|---|---|
| ACH | 1-3 días | Bajo | EE. UU. | Nóminas, facturas |
| SEPA | 1 día / instantáneo | Bajo | UE | Transferencias en euros |
| SWIFT | 1-3 días | Alto | Global | Transfronterizo |
| Redes de tarjetas | Segundos / 1-2 días | Medio-alto | Global | Pagos de consumidores |
| RTP / FedNow | Segundos | Bajo-medio | Doméstico | Transferencias instantáneas |
| Open Banking | Segundos-minutos | Bajo | UE, Reino Unido | Comercio electrónico A2A |
| Blockchain | Segundos-minutos | Variable | Global | Remesas, liquidación |
Nota: Los costes de transacción pueden variar significativamente entre estas infraestructuras de pagos. Comprender los costes de transacción es crucial para seleccionar el método de pago más eficiente y rentable para tus necesidades.
¿Qué es una estrategia de pagos multicanal?
Una estrategia multicanal combina varias redes de pago para lograr resiliencia, eficiencia de costes y flexibilidad.
En lugar de depender de una sola infraestructura (por ejemplo, SWIFT o ACH), las empresas enrutan dinámicamente las transacciones a través de múltiples opciones en función del coste, la geografía y el tamaño de la transacción.
Beneficios:
- Redundancia: Evita tiempos de inactividad si falla una red.
- Optimización de costes: Enruta a través de la opción de menor coste.
- Flexibilidad de velocidad: Prioriza las infraestructuras instantáneas para transferencias urgentes.
- Escalabilidad: Amplía la cobertura geográfica sin cambiar los sistemas.
El libro contable modular y la pasarela de API de
Enrutamiento dinámico: el futuro de las infraestructuras de pagos
La siguiente evolución es el enrutamiento dinámico: selección inteligente y automatizada de la infraestructura en tiempo real.
Los motores de enrutamiento evalúan parámetros como el coste de la transacción, la liquidez, la moneda y la velocidad de la red, y luego eligen automáticamente la infraestructura más eficiente para cada pago.
Esto permite a las FinTech mover fondos de forma óptima —ya sea mediante ACH, RTP, SEPA o blockchain— sin intervención manual.
¿Qué infraestructuras de pagos son las adecuadas para tu negocio?
| Tipo de negocio | Infraestructuras recomendadas | Por qué |
|---|---|---|
| Banco digital | SEPA, ACH, RTP, tarjeta | Capacidades minoristas completas. |
| PSP | Tarjeta + ACH / SEPA Instant | Cobertura de aceptación + liquidación. |
| Servicio de remesas | SWIFT, SEPA, stablecoins | Alcance global con control de costes. |
| Plataforma gig / marketplace | RTP, FedNow | Pagos instantáneos. |
| Crypto-FinTech | Blockchain + ACH / SEPA | Modelo híbrido cripto-fiat. |
| Plataforma empresarial B2B | SWIFT, SEPA, Open Banking | Pagos de alto valor y recurrentes. |
SDK.finance ayuda a cada segmento a diseñar una combinación de infraestructuras que se ajuste a su modelo regulatorio y de negocio, proporcionando un único backend listo para API para gestionarlas todas.
Desafíos de conectar con infraestructuras de pagos
Para operar sobre infraestructuras de pagos, una empresa debe cubrir dos capas esenciales: la configuración del negocio y la base tecnológica:
1. Configuración del negocio
Para obtener acceso a las infraestructuras de pagos, su organización debe:
- Abrir cuentas de pago activas con instituciones financieras autorizadas.
- Completar el alta de KYC, KYB y AML con cada proveedor de servicios financieros o bancarios implicado en su producto.
- Firmar acuerdos directos con estos proveedores, aportando documentos de registro corporativo, estados financieros y detalles de propiedad.
Una vez completado el alta y cuando su empresa reciba credenciales de cuenta de los socios, queda autorizada para acceder a las infraestructuras de pagos seleccionadas.
2. Base tecnológica
El siguiente paso es asegurarse de que su sistema pueda conectarse a esas infraestructuras y
- Cada infraestructura sigue sus propios estándares de mensajería (por ejemplo, ISO 8583, ISO 20022).
- Los requisitos de certificación y pruebas varían entre proveedores.
- Los ciclos de liquidación y conciliación difieren entre infraestructuras y monedas.
- Se requiere supervisión continua del cumplimiento y de la seguridad.
Construir y mantener estas integraciones internamente puede llevar meses y requiere recursos especializados de ingeniería y cumplimiento.
Por qué tiene sentido un software listo para usar:
- Elimina la necesidad de construir y certificar manualmente cada integración.
- Reduce el tiempo de comercialización mediante módulos preprobados y preintegrados.
- Minimiza los riesgos de cumplimiento y operativos al basarse en una infraestructura probada.
SDK.finance, un proveedor líder de software de pagos central, ofrece todo esto desde el primer momento: un motor de libro mayor en tiempo real y más de 650 APIs en toda la plataforma para integraciones con bancos, procesadores e infraestructuras de pagos.
La plataforma cumple con los más altos estándares de seguridad y regulación del sector, incluida la certificación PCI DSS Level 1 para el procesamiento seguro de datos de tarjetas y la certificación ISO 27001:2022 para la gestión de la seguridad de la información.
Esto permite a los equipos de FinTech centrarse en las alianzas comerciales, la obtención de licencias y el escalado, mientras SDK.finance proporciona la base tecnológica certificada que garantiza que los fondos se muevan, se liquiden y se concilien de forma precisa y segura en cada infraestructura conectada.
Seguridad de las infraestructuras de pago
La seguridad de las infraestructuras de pago es fundamental para la integridad y la fiabilidad del ecosistema de procesamiento de pagos. Ya sea que los fondos se muevan a través de la red ACH, las redes de tarjetas u otras infraestructuras de pagos, las instituciones financieras y los proveedores de servicios de pago deben implementar medidas de seguridad avanzadas para garantizar el movimiento seguro y eficiente del dinero. Esto incluye desplegar cifrado y tokenización para proteger la información de pago sensible, como los datos de tarjetas de crédito o débito, durante la transmisión y el almacenamiento. La autenticación multifactor y otros protocolos de autenticación segura también son esenciales para prevenir el acceso no autorizado y reducir el riesgo de fraude.
El cumplimiento de estándares del sector, como el Payment Card Industry Data Security Standard (PCI DSS), es obligatorio para cualquier entidad que gestione transacciones con tarjetas de crédito o débito. Estas normativas ayudan a proteger la información de pago y a mantener la seguridad general del sistema de pagos. Al priorizar prácticas de seguridad sólidas, las instituciones financieras y los procesadores de pagos pueden proteger los fondos de sus clientes, reducir el riesgo de ciberamenazas y fomentar la confianza en los métodos de pago digitales.
Regulación de las infraestructuras de pago
La regulación de las infraestructuras de pago desempeña un papel crucial en el mantenimiento de la estabilidad, la seguridad y la eficiencia del ecosistema global de procesamiento de pagos. Las autoridades reguladoras, como la Reserva Federal en Estados Unidos y el Banco Central Europeo en la zona del euro, supervisan el funcionamiento de las principales infraestructuras de pagos, incluida la red ACH y el sistema de pagos Single Euro Payments Area (SEPA). Estos organismos establecen normas y estándares para el procesamiento, la liquidación y la seguridad de los pagos, garantizando que los sistemas de pago funcionen de forma fiable y transparente.
La regulación de las infraestructuras de pagos está diseñada para promover la competencia, fomentar la innovación y proteger a los consumidores dentro del mercado de pagos. Al hacer cumplir directrices estrictas, los reguladores ayudan a prevenir el fraude, el blanqueo de capitales y otras actividades ilícitas que podrían comprometer la integridad del sistema financiero. En última instancia, una regulación eficaz de las infraestructuras de pago garantiza que los proveedores de servicios de pago y las instituciones financieras actúen en el mejor interés de sus clientes, al tiempo que respalda el movimiento seguro y eficiente de fondos en los sistemas de pago nacionales e internacionales.
El futuro de las infraestructuras de pagos
Tres tendencias están remodelando el panorama:
- Interoperabilidad: mensajería unificada bajo ISO 20022.
- Liquidación siempre activa: el tiempo real se convierte en estándar.
- Dinero programable: los contratos inteligentes automatizan la lógica financiera.
La plataforma flexible y modular de SDK.finance ya está diseñada para adaptarse a estos desarrollos, garantizando una conectividad de pagos preparada para el futuro.
SDK.finance: tu puente hacia las infraestructuras de pagos globales
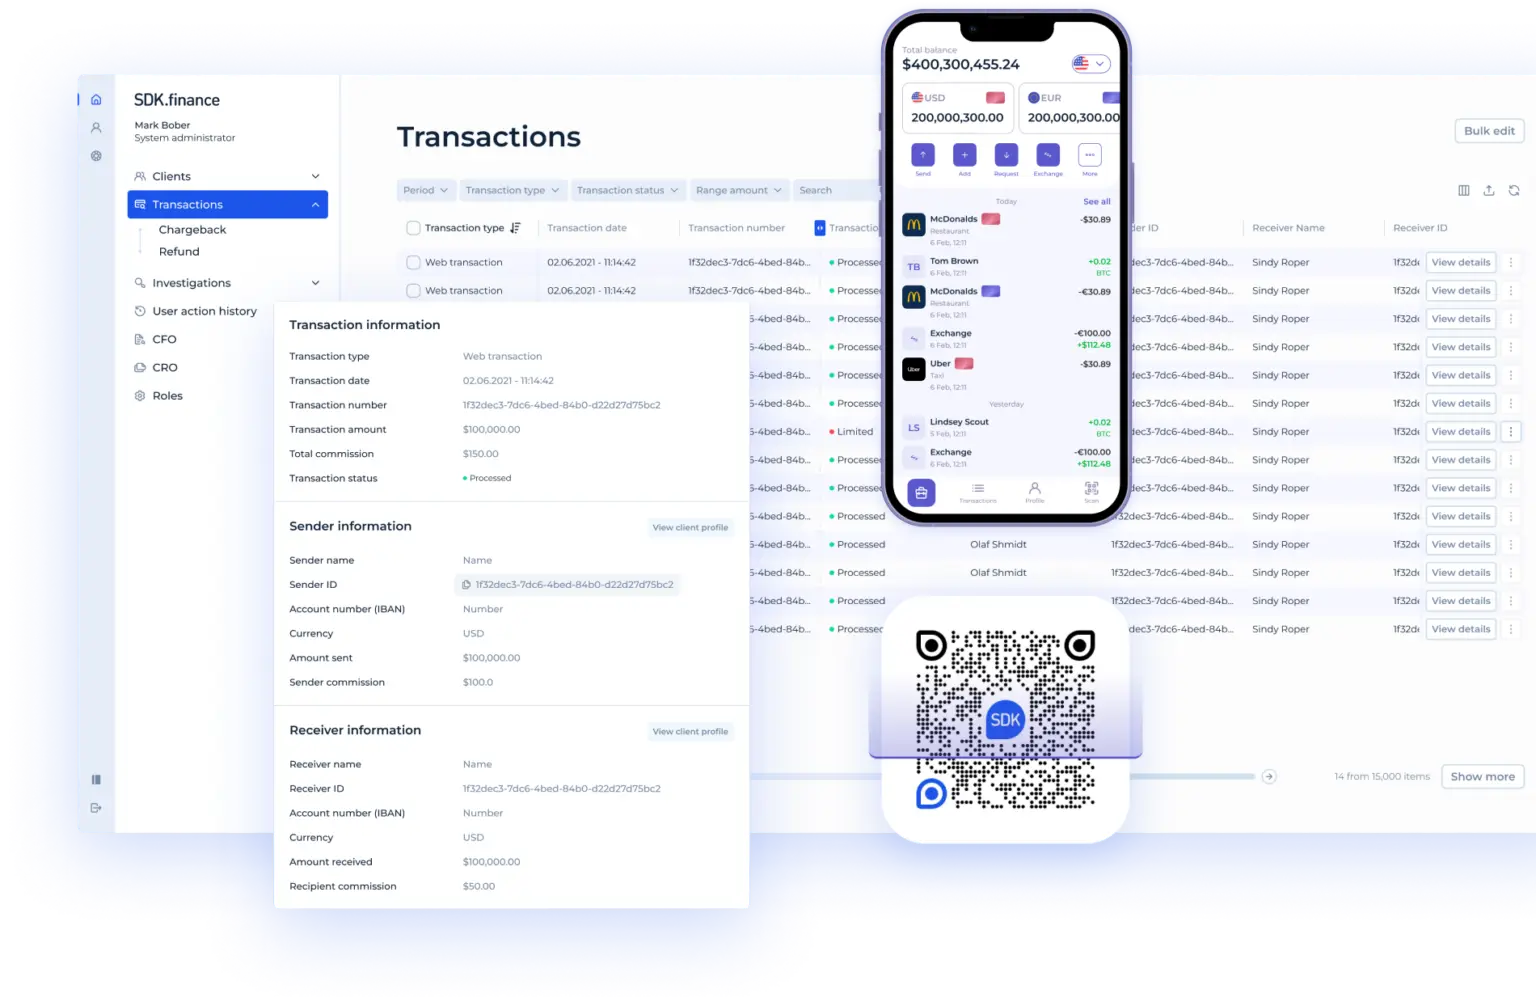
SDK.finance actúa como la columna vertebral tecnológica que conecta a FinTechs, bancos y PSPs con las infraestructuras de pagos globales a través de un solo sistema.
Características clave de la plataforma:
- Núcleo de libro mayor en tiempo real.
- Más de 60 módulos funcionales (cuentas, KYC, AML, conciliación).
- Infraestructuras de pagos preintegradas
- Más de 650 APIs en toda la plataforma, incluidas APIs para conectar bancos y procesadores.
- Certificación PCI DSS Level 1 e ISO 27001.
No necesitas integrar cada infraestructura individualmente: SDK.finance ofrece estas capacidades listas para usar, lo que permite que tu equipo se concentre en construir productos y gestionar operaciones mientras la plataforma impulsa las transacciones entre bastidores.
Conclusión
Las infraestructuras de pagos forman el sistema circulatorio de las finanzas modernas. Desde ACH y SEPA hasta RTP, FedNow y blockchain, definen cómo se mueve el dinero a través de la economía global.
La estrategia adecuada combina estas infraestructuras de forma inteligente: un enfoque multicanal y con enrutamiento dinámico que equilibra coste, velocidad y alcance.
Launch your digital bank in weeks, not years

