



La capacidad de
En este artículo, en
- Qué significan realmente las “transacciones de alto volumen”
- Qué tipos de empresas realmente requieren esas capacidades,
- Cuándo apuntar a TPS ultraaltos puede convertirse en un gasto innecesario.
- También explicamos por qué la prioridad para la mayoría de las instituciones no es alcanzar hoy TPS ultraaltos, sino construir una arquitectura escalable que crezca en línea con su negocio.
Significado de las transacciones de alto volumen
Las transacciones de alto volumen en pagos se refieren a servicios financieros que procesan volúmenes de transacciones extremadamente altos (del orden de decenas de miles de transacciones por segundo sin interrupción). En la práctica del sector, esto generalmente significa plataformas capaces de sostener más de 10.000 TPS, y 20.000 TPS se reconoce como un punto de referencia clave que solo suelen alcanzar las redes globales de tarjetas, las billeteras de superapps y las grandes infraestructuras nacionales de pago.
Esto no es un desafío abstracto de ingeniería. Es una realidad diaria para las redes más grandes del mundo. Saber quién realmente opera a esta escala ayuda a bancos, PSP y fintechs a fijar objetivos tecnológicos realistas.
Procesamiento de pagos de alto volumen: referencias del mundo real
Debajo, delineamos algunos ejemplos notables de empresas de pagos, banca y FinTech que gestionan alrededor de TPS ultraaltos en la operación real o que han alcanzado cifras incluso más altas, especialmente durante eventos. Nos centramos en la carga actual real y en casos informados públicamente, particularmente en los segmentos de banca digital, billeteras electrónicas y neobancos:
- Redes de tarjetas: Visa y Mastercard
- Visa promedia 8.500 TPS, pero puede escalar muy por encima de 20.000 TPS en periodos de pico, con capacidades reportadas de más de 65.000 TPS para grandes eventos globales.
- Mastercard alcanza alrededor de 20.000 TPS durante las horas pico y procesa hasta 400 millones de transacciones por día, lo que requiere una infraestructura resistente y siempre activa.
- Superapps: Alipay y WeChat Pay
- Alipay, la billetera digital más grande del mundo, alcanzó un asombroso pico de 544.000 TPS durante el Día de los Solteros de China en 2019, lo que refleja las demandas extremas de eventos a escala global.
- Sistemas nacionales de pago instantáneo: UPI de India
UPI, la plataforma de pagos en tiempo real de India, promedia 7.500 TPS, pero está diseñada para cargas pico por encima de 10.000 TPS, procesando 20 mil millones de transacciones al mes a mediados de 2025.
¿Debería cada plataforma apuntar a TPS ultraaltos?
Para la mayoría de los bancos digitales y startups de pagos, los TPS ultraaltos son innecesarios, y perseguirlos genera costos y complejidad evitables. En cambio, el enfoque debe estar en dimensionar correctamente la capacidad, aprovechar plataformas modernas y elásticas, y asegurar la preparación para el crecimiento. PCI DSS y, más importante aún, la certificación ISO 27001:2022 son fundamentales para una escalabilidad segura.
Incluso las fintechs y los neobancos más conocidos del mundo operan muy por debajo del umbral de 20.000 TPS.
-
PayPal promedia alrededor de 475 TPS, con picos que solo alcanzan unos pocos miles durante los aumentos globales del comercio electrónico (p. ej., Black Friday).
-
Nubank, el neobanco más grande por número de clientes (88 millones de clientes en 2023), actualizó sus sistemas para manejar alrededor de 3.000 TPS por cliente, pero esto aún queda muy por debajo de los volúmenes de las redes de tarjetas.
-
Otros bancos digitales como
Para estos actores, el reto no es alcanzar hoy 20k TPS, sino asegurar que sus plataformas sean escalables, capaces de ampliar la capacidad al ritmo del crecimiento del negocio en lugar de sobredimensionar la infraestructura desde el primer día.
Create your digital banking solution in weeks
Niveles comparativos de TPS: de redes a neobancos
| Plataforma | Base de usuarios | TPS promedio | TPS pico / en eventos |
|---|---|---|---|
| Visa | 4 mil millones | ~8.500 | >65.000 |
| Mastercard | 3,4 mil millones | ~4.600 | ~20.000 |
| Alipay | 900M+ | Miles | 544.000 |
| WeChat Pay | 900M+ | Miles | 409.000 |
| UPI (India) | 500M+ | ~7.500 | >10.000 |
| PayPal | 430M+ | ~475 | Pocos miles |
| Neobancos (prom.) | Decenas de millones | 100–3.000 | Por debajo de 10.000 |
Visa y Mastercard están diseñadas para casi cero tiempo de inactividad a escala global. Alipay y WeChat Pay demuestran ráfagas récord durante eventos de consumo. UPI muestra cómo la infraestructura nacional puede acercarse a cargas sostenidas de alto volumen. En cambio, PayPal y los neobancos siguen muy por debajo del umbral de 20k TPS.
TPS pico vs. TPS sostenido
-
TPS pico: El aumento de Alipay en el Día de los Solteros hasta 544k TPS y el pico de 409k TPS de WeChat Pay muestran lo que ocurre durante eventos breves de alta presión.
-
TPS sostenido: Visa promedia ~8.500 TPS día tras día. UPI sostiene ~7.500 TPS a lo largo de miles de millones de transacciones mensuales.
La distinción entre TPS promedio y TPS pico es fundamental. Aunque las cargas promedio pueden situarse en los miles, los festivales de compras o los días nacionales de pago de salarios pueden provocar aumentos varias veces mayores. La infraestructura debe construirse con ese margen adicional.
SDK.finance provides core banking infrastructure with ledger, payments, wallets, ready applications and flexible deployment options
El costo de sobredimensionar
Perseguir una capacidad de 20k TPS desde el primer día suele ser un desperdicio. Requiere inversiones en infraestructura, cumplimiento y redundancia muy por encima de las necesidades reales de la mayoría de las instituciones.
Para startups y actores de tamaño medio, el camino más inteligente es:
-
Dimensionar correctamente la capacidad según la demanda actual.
-
Construir sobre una base escalable para expandirse sin fricciones a medida que se acelera el crecimiento.
-
Priorizar la resiliencia y el cumplimiento (PCI DSS, ISO 27001:2022) como requisitos previos para una escalabilidad sostenible.
Perspectiva de SDK.finance: escalar con inteligencia
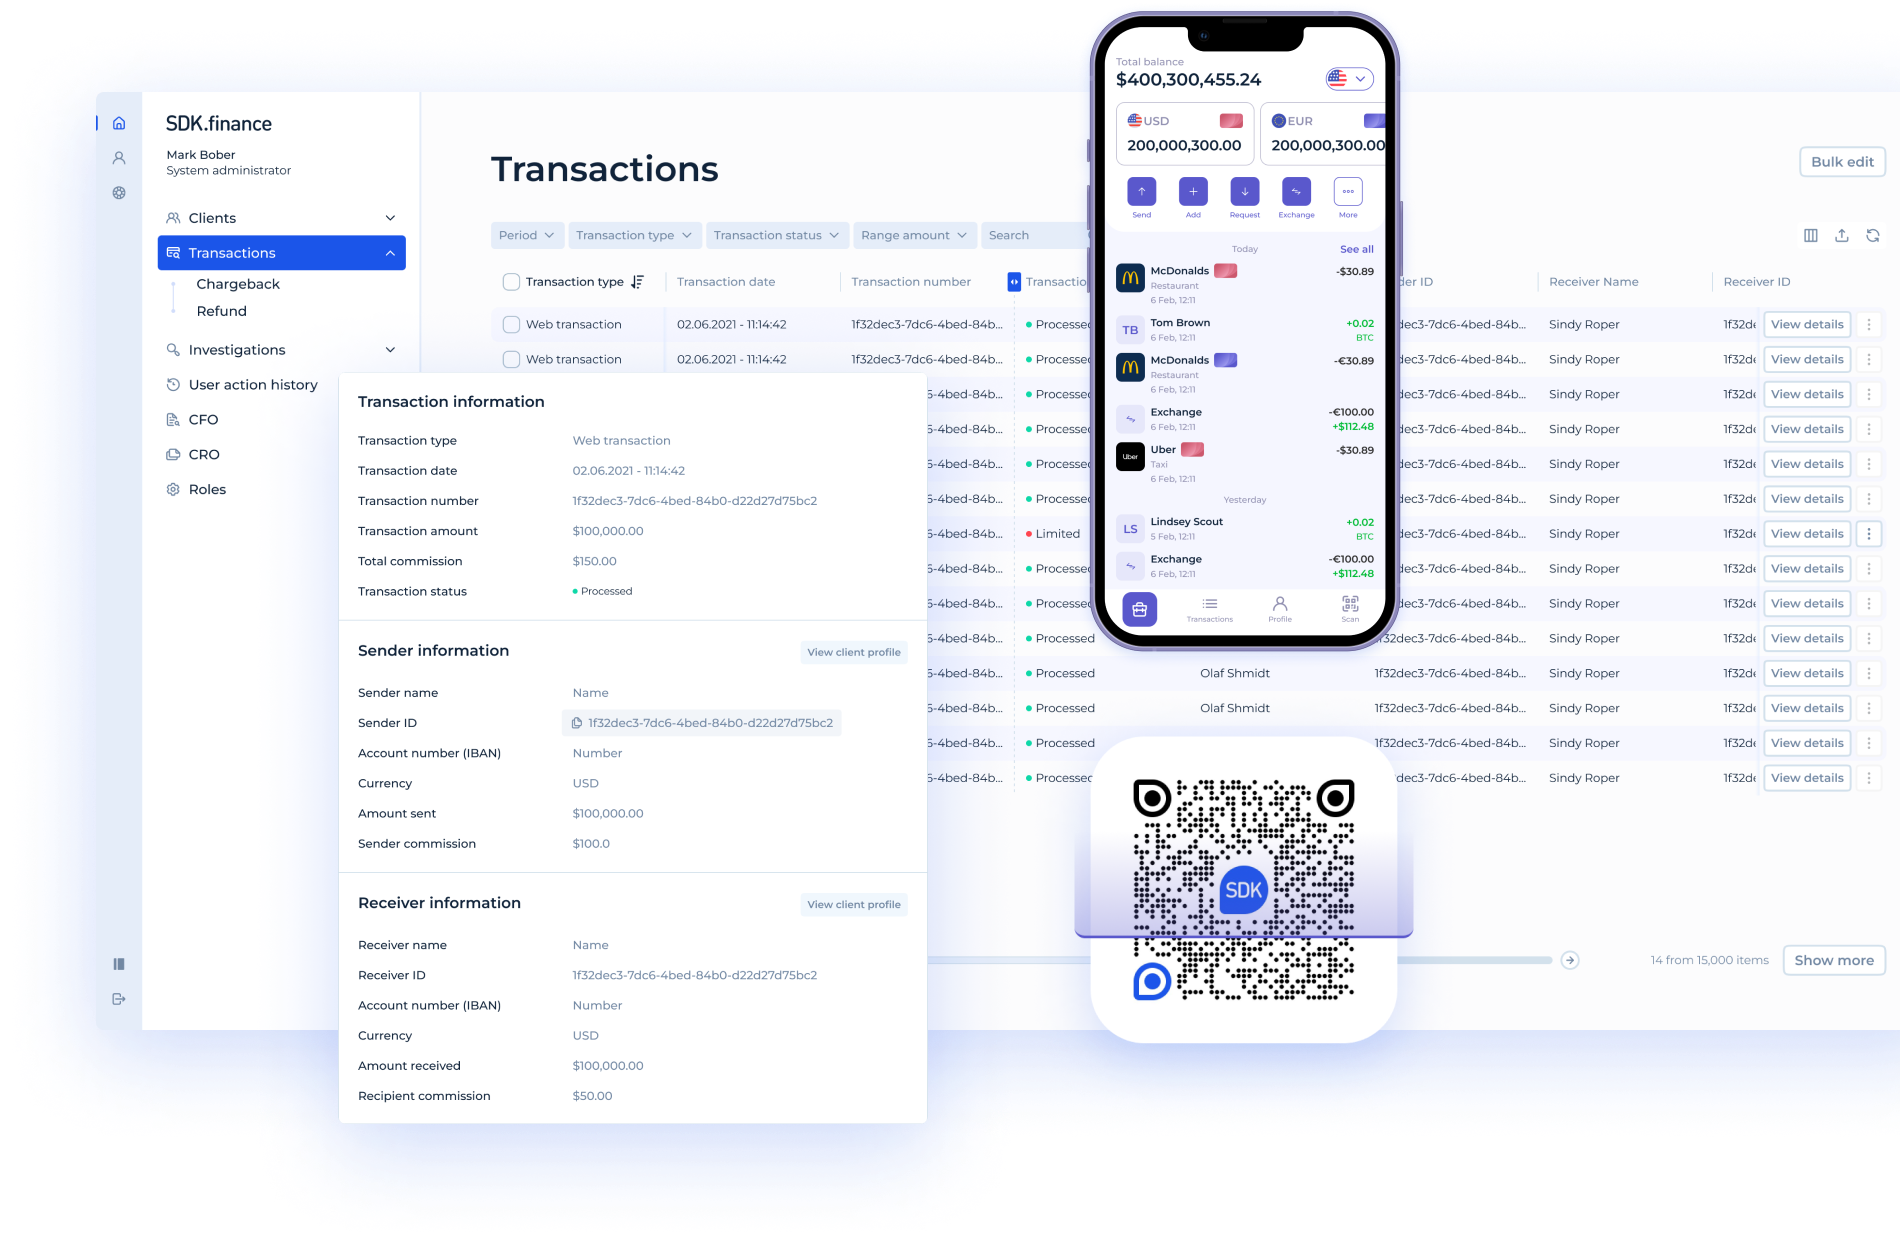
SDK.finance está diseñada para instituciones financieras que buscan ofrecer alta fiabilidad y rendimiento en tiempo real, con certificaciones ISO 27001:2022 y PCI DSS para una seguridad y resiliencia de primer nivel.
Esto significa que los socios obtienen la elasticidad para soportar miles de TPS hoy, y la confianza para crecer hacia un verdadero terreno de “alto volumen” sin tener que replantear la plataforma cuando las ambiciones de pagos se disparen.
Recomendación: Las plataformas deben alinear la arquitectura y la elección del proveedor con las necesidades reales y las necesidades de TPS proyectadas de forma realista. Para la mayoría, seleccionar una solución preparada para el futuro, certificada y elástica como SDK.finance garantiza tanto eficiencia de costes como la capacidad de escalar cuando las oportunidades del mercado lo requieran.
SDK.finance ofrece una
-
Arquitectura primero escalabilidad: ampliar de miles a decenas de miles de TPS a medida que se añade infraestructura.
-
Más de 650 API y más de 60 módulos: cubriendo billeteras digitales, procesamiento de pagos, conciliación, cumplimiento y más.
-
Seguridad de nivel empresarial: certificación PCI DSS Nivel 1 e ISO 27001:2022.
-
Flexibilidad de despliegue: on-premises o en cualquier proveedor principal de nube.
-
Rendimiento comprobado: de confianza para PSP, superapps y fintechs que procesan millones de transacciones diarias en múltiples regiones.
Conclusión clave
Solo unos pocos ecosistemas – Visa, Mastercard, Alipay, WeChat Pay, UPI – operan hoy con 20.000+ TPS. Para la mayoría de las instituciones financieras, el verdadero desafío no es alcanzar esa cifra ahora, sino construir una plataforma que pueda escalar hacia ella sin una reingeniería.
Con SDK.finance, las instituciones obtienen una base de pagos preparada para el futuro: segura, modular y diseñada para escalar. Lance con la capacidad que necesita hoy y crezca con confianza a medida que aumentan los volúmenes de transacciones.
Launch your digital bank in weeks, not years

