


En la última década, los pagos se han convertido silenciosamente en una de las capas más estratégicas de la economía digital. Las empresas de todos los sectores ahora consideran los pagos no como una función de apoyo, sino como un motor de crecimiento y una ventaja competitiva. No es casualidad que nombres globales como
Al hacerlo, han ganado la capacidad de moldear la experiencia del cliente, reducir comisiones, facilitar pagos globales y respaldar nuevos modelos de negocio para los que los PSP estándar simplemente no estaban diseñados.
Lo que antes era un reto de ingeniería reservado a los bancos ahora es mucho más accesible. Las API abiertas, las plataformas en la nube y los núcleos financieros listos para usar han reducido drásticamente la barrera de entrada. Como resultado, fintechs, casas de cambio digitales, marketplaces e incluso empresas tradicionales están tomando un control más profundo de cómo fluye el dinero a través de sus sistemas.
Esta guía recorre los bloques de construcción detrás de los sistemas de pagos, las razones por las que las empresas crean los suyos propios y las decisiones prácticas que dan forma a una estrategia de pagos a largo plazo, incluido dónde encajan las plataformas PSP white-label en el panorama.
Speed up your payment solution launch
¿Qué es un sistema de pagos y cómo funciona?
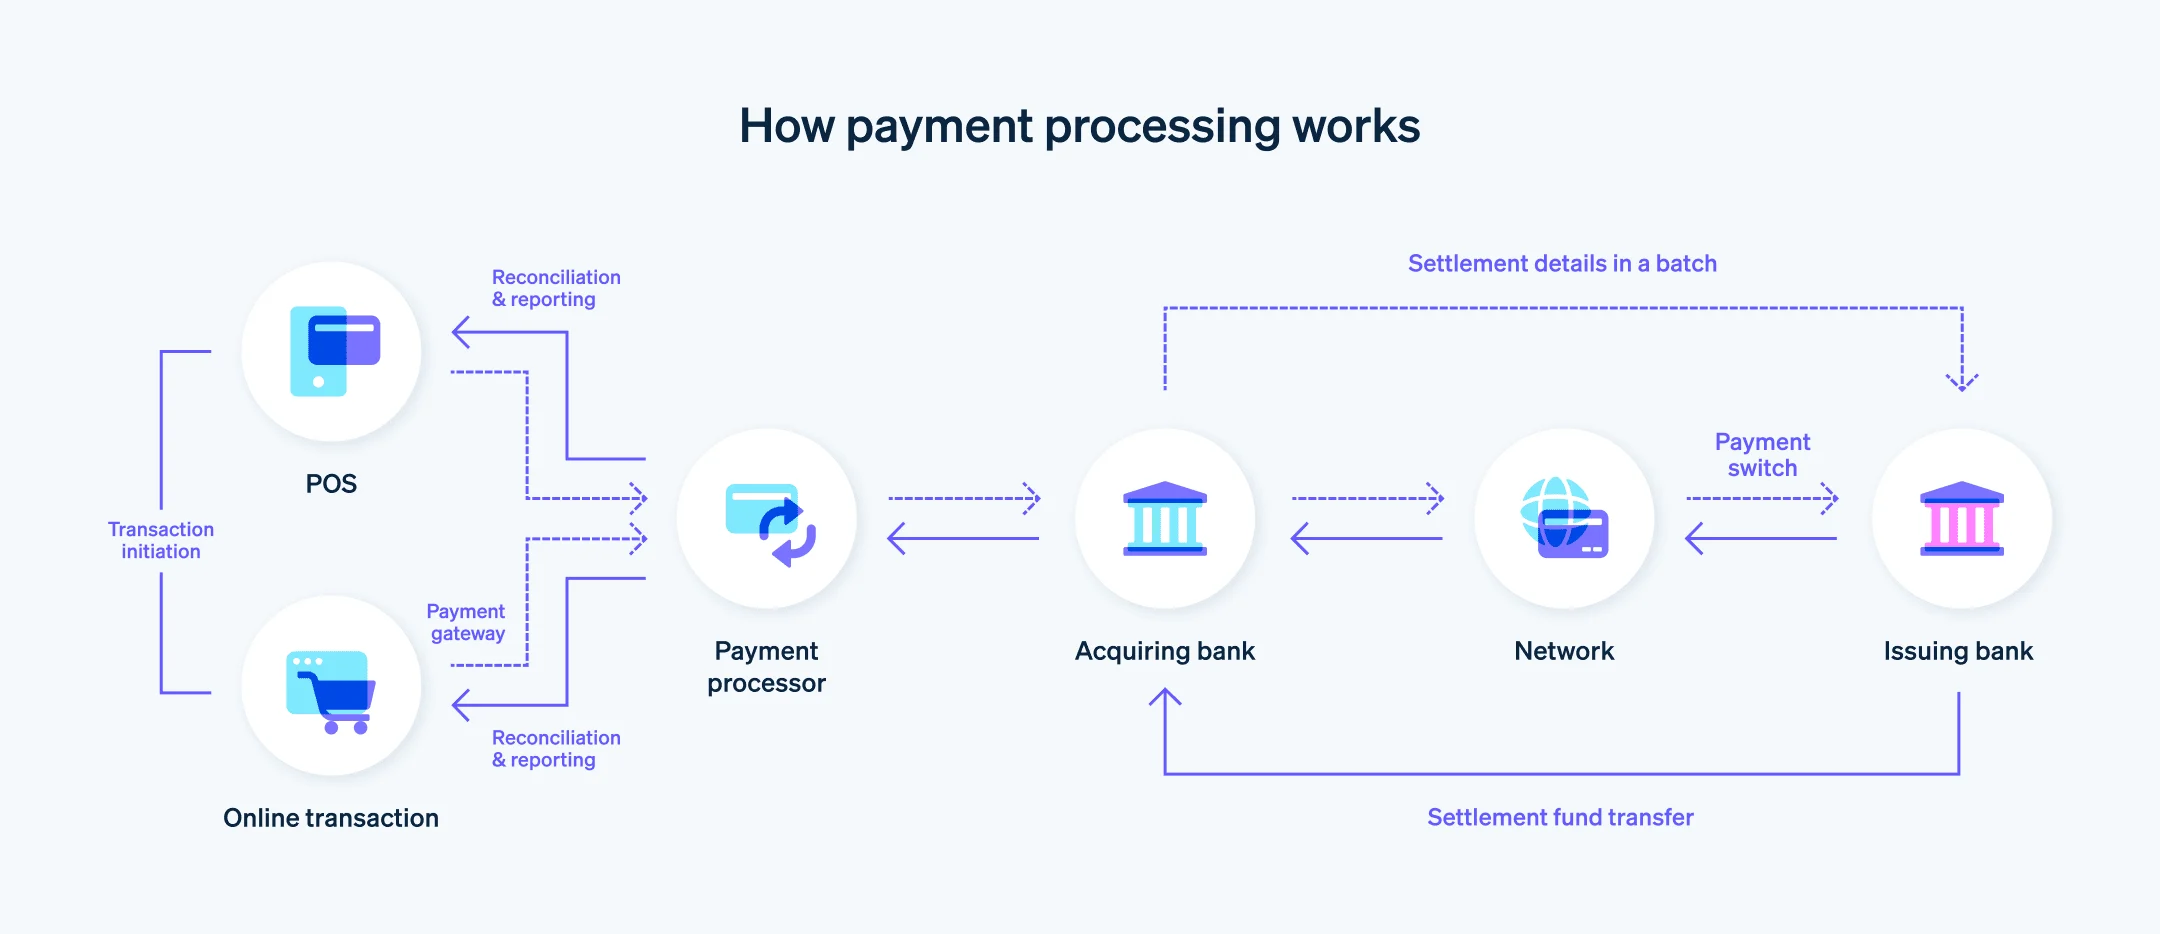
En esencia, un sistema de pagos es una capa de orquestación que mueve dinero y datos entre clientes, comercios, bancos y redes.
La arquitectura está formada por varios componentes del sistema, como pasarelas de pago, procesadores, PSP, libros contables y capas de integración, que trabajan juntos para habilitar transacciones seguras y fiables. Se sitúa en medio de una compleja red de relaciones y ofrece a cada parte lo que necesita para desempeñar su función en el flujo de la transacción. Un sistema de pagos bien diseñado maneja, rastrea y protege de forma fiable las transacciones financieras para garantizar la precisión, el cumplimiento y la fiabilidad en los intercambios monetarios.
Consta de varios roles:
- Pasarela de pago: recopila y cifra de forma segura los datos de pago.
- Procesador de pagos: se comunica con adquirentes, emisores y redes para autorizar transacciones.
- PSP (proveedor de servicios de pago): ofrece a los comercios el conjunto completo de servicios necesarios para aceptar pagos en línea.
- Banco adquirente: representa al comercio y procesa transacciones con tarjeta.
- Banco emisor: mantiene la cuenta del cliente y aprueba o rechaza los pagos.
Cuando ocurre una transacción, estos actores intercambian mensajes en milisegundos, ejecutando comprobaciones de fraude, validando fondos, aplicando reglas y actualizando saldos. El sistema de pagos orquesta todo este proceso: recibe solicitudes, aplica lógica de negocio, envía mensajes a las redes, actualiza el libro contable y, finalmente, liquida los fondos. Este proceso de extremo a extremo se conoce como el ciclo de pagos, que incluye los flujos de entrada y salida de fondos, el seguimiento de transacciones, la conciliación y la seguridad en cada etapa para garantizar la fiabilidad y la corrección.
Introducción a los pagos en línea
Los pagos en línea se han convertido en la columna vertebral del comercio moderno, permitiendo a las empresas aceptar pagos de clientes de todo el mundo con una facilidad sin precedentes. En el centro de cada transacción en línea exitosa hay un procesador de pagos, que actúa como vínculo crítico entre la cuenta bancaria de un cliente y la cuenta bancaria de la empresa.
El sistema de procesamiento de pagos está compuesto por varios componentes interconectados:
- la pasarela de pago,
- el proveedor de servicios de pago,
- el banco adquirente.
La pasarela de pago sirve como punto de entrada seguro para la información de pago, cifrando los datos sensibles y transmitiéndolos de forma segura al procesador de pagos. El procesador de pagos luego se comunica con el banco adquirente y otras instituciones financieras para autorizar y completar la transacción. Al aprovechar capacidades avanzadas de procesamiento de pagos, las empresas pueden optimizar las transacciones en línea, reducir la fricción en el checkout y ofrecer una experiencia de pago fluida a sus clientes.
Comprender cómo trabajan juntos estos elementos es esencial para cualquier empresa que busque ampliar su alcance, aumentar los ingresos y seguir siendo competitiva en la economía digital. Con el sistema de procesamiento de pagos adecuado, las empresas pueden aceptar pagos en línea con confianza, sabiendo que cada transacción se gestiona de forma eficiente y segura.
Por qué las empresas construyen hoy su propio sistema de pagos
La mayoría de las empresas empiezan utilizando PSP externos y, en las primeras etapas, este enfoque funciona bien. Es rápido de configurar, asequible y no requiere un gran equipo operativo. En el panorama más amplio del negocio de pagos, este es un punto de entrada habitual para empresas y proveedores de servicios que operan dentro del ecosistema de pagos. Con el tiempo, sin embargo, a medida que aumentan los volúmenes de transacciones y las empresas se expanden a nuevas regiones, los límites de una configuración de terceros se hacen cada vez más visibles. Lo que antes resultaba conveniente empieza a ralentizar a la organización, especialmente en productos de alto volumen o multipaís.
- Control sobre la experiencia. Ser propietario de la capa de pagos permite a las empresas dar forma al flujo de checkout, ajustar con precisión las reglas de enrutamiento, adaptar la lógica de negocio y gestionar la comunicación con el cliente sin esperar a un proveedor.
- Menor dependencia de proveedores externos. Las caídas del PSP, los cambios de precio, los retrasos en funciones y las restricciones geográficas se convierten en riesgos potenciales cuando todo el flujo de pagos queda fuera del control de la empresa.
- Mejores economías a largo plazo. A escala, enrutar transacciones internamente o trabajar directamente con adquirentes puede reducir de forma notable los costes de procesamiento.
- Espacio para funciones personalizadas. Los equipos pueden introducir pagos instantáneos, transferencias internas, cuentas multidivisa, emisión de tarjetas o rails cripto en línea con la visión de su producto, en lugar de con la hoja de ruta de un PSP.
- Seguridad y propiedad de los datos. Operar tu propio motor significa tener acceso completo a los datos transaccionales, algo esencial para analítica, modelado de fraude y cumplimiento de las expectativas regulatorias.
A medida que los productos evolucionan, los casos de uso más innovadores suelen exigir capacidades que los PSP externos no pueden ofrecer o priorizar. Los sistemas de pagos internos ofrecen a las empresas la flexibilidad para construir las funciones que necesitan, exactamente cuando las necesitan. Construir un sistema robusto es esencial para escalar las operaciones y cumplir con los requisitos de cumplimiento y seguridad que se esperan en el sector de la tecnología financiera.
Componentes principales de un sistema moderno de procesamiento de pagos
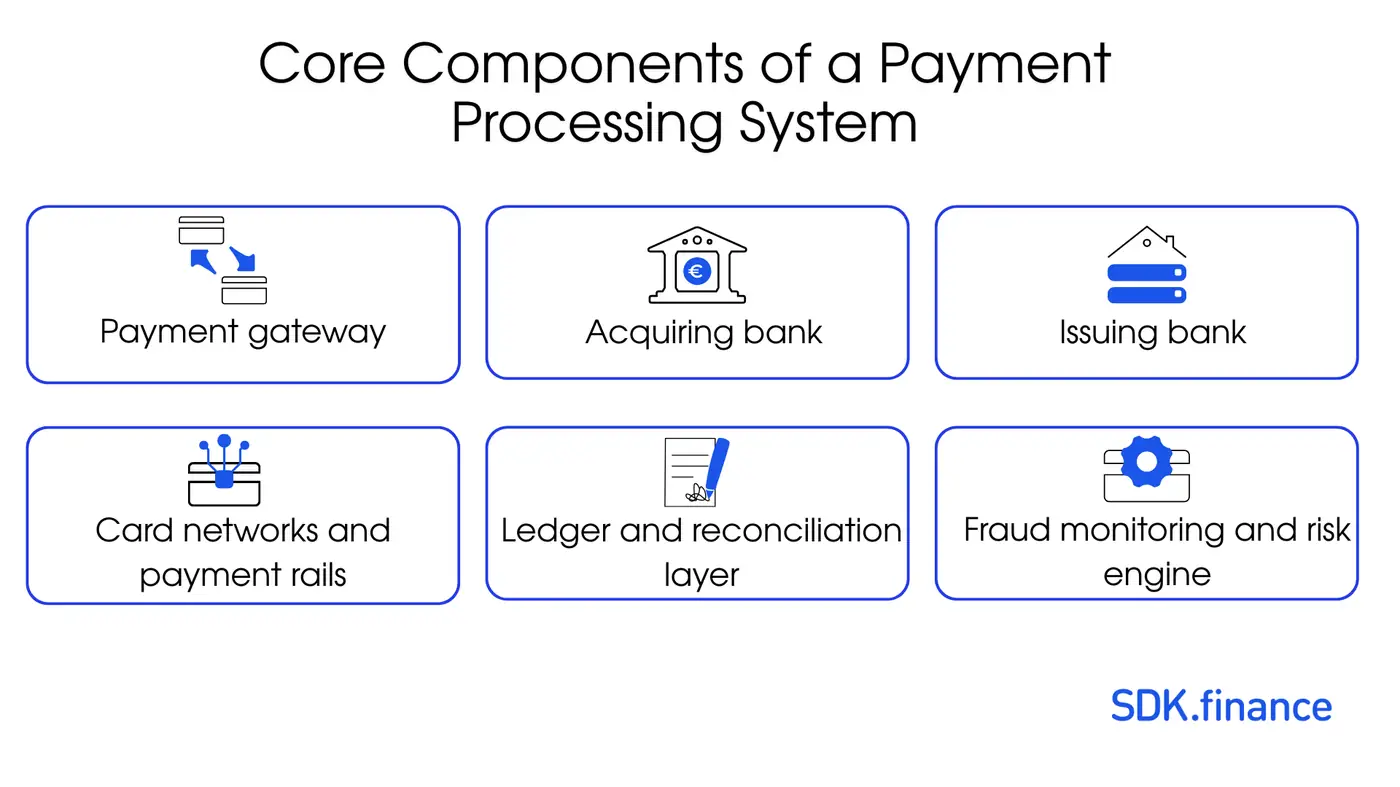
Un sistema de pagos puede parecer un solo producto desde fuera, pero detrás de escena es un conjunto de partes estrechamente conectadas —incluidos varios servicios internos como contabilidad, analítica y billeteras— que deben funcionar en sincronía para respaldar el flujo de pagos. Entender estos componentes, que en conjunto facilitan y gestionan las transacciones de pago a lo largo del sistema, ayuda a los equipos a decidir qué merece realmente la pena construir internamente y qué es más inteligente obtener de plataformas de procesamiento de pagos probadas
Onboarding de usuarios y comercios
El onboarding es el primer punto real de confianza. Para los consumidores, normalmente implica verificaciones de identidad, verificación de documentos, filtrado de sanciones y una evaluación básica de riesgos. El onboarding de comercios va más allá: revisión de documentos de la empresa, estructura de propiedad, volúmenes esperados y nivel general de riesgo. Un buen flujo de onboarding protege el sistema al mismo tiempo que mantiene saludables las tasas de conversión.
Pasarela de pago
Este es el punto de contacto donde los clientes introducen los datos de su tarjeta o bancarios, incluidos los datos sensibles de la tarjeta y los datos de pago. Una pasarela sólida gestiona la tokenización, 3-D Secure, las comprobaciones del dispositivo y las opciones de checkout localizadas. También garantiza que los detalles de la transacción y la información de la transacción se cifren y transmitan de forma segura al procesador de pagos, y gestiona reintentos y rutas de respaldo para que las transacciones no fallen innecesariamente.
Procesador de pagos
El procesador se comunica con los bancos emisores y adquirentes, convirtiendo las solicitudes en los formatos que las redes entienden. El procesador de pagos envía los datos de la transacción a redes de pago, como Visa o Mastercard, para obtener la autorización y facilitar la liquidación entre el comercio y el banco del cliente. En el flujo general de la transacción, un procesador de pagos funciona autenticando al cliente, autorizando la transacción y actuando como intermediario entre los comercios y las instituciones financieras para garantizar un procesamiento de pagos seguro y eficiente. Gestiona autorizaciones, capturas, reembolsos y reversos. La mayoría de las empresas dependen de procesadores externos, pero mantienen bajo su propio control la lógica de enrutamiento y orquestación.
Fraude y gestión de riesgos
El control del fraude nunca es solo una herramienta. Es una combinación de reglas, comprobaciones de comportamiento, filtrado de sanciones y, a veces, modelos de aprendizaje automático. Estos sistemas detectan patrones sospechosos, bloquean comportamientos abusivos y protegen a los comercios. Construir esto internamente requiere conocimientos especializados, por lo que muchos equipos combinan lógica propia con herramientas externas de fraude.
Libro contable y motor de contabilidad
El
Liquidación y conciliación
Autorizar una transacción es solo el comienzo. Los fondos deben moverse eventualmente, y los registros internos deben coincidir con los informes de bancos y procesadores. La conciliación automatizada garantiza que todas las transacciones queden contabilizadas al verificar la coherencia entre los registros internos y los informes externos de liquidación. El seguimiento del estado de la transacción a lo largo del ciclo de pagos es crucial para identificar fallos o retrasos y mantener la auditabilidad. Estos procesos de conciliación son esenciales para preservar la integridad financiera, ya que ayudan a detectar discrepancias a tiempo y eliminan horas de trabajo manual.
Cumplimiento: KYC/AML, PCI DSS
Los pagos están fuertemente regulados. Las comprobaciones de identidad, la monitorización, el filtrado de sanciones y los controles antifraude deben integrarse en el sistema desde el primer día. El manejo de datos de tarjetas introduce obligaciones PCI DSS, mientras que las billeteras o saldos almacenados activan requisitos PI/EMI.
Informes, analítica, herramientas de back office
Los equipos operativos necesitan visibilidad. Finanzas, riesgo, soporte y cumplimiento requieren sus propias herramientas para revisar transacciones, resolver problemas y seguir el rendimiento. El acceso al historial detallado de transacciones es crucial para los equipos de finanzas y cumplimiento para garantizar un registro preciso, facilitar auditorías y respaldar los informes regulatorios. Muchos equipos subestiman lo complejos que pueden llegar a ser estos sistemas internos: a menudo igualan al front-end en esfuerzo e importancia.
Speed up your payment solution launch
Planificación de tu sistema de pagos: decisiones clave
Licencia frente a operar bajo un socio
Una de las decisiones más trascendentales en cualquier hoja de ruta de un sistema de pagos tiene sorprendentemente poco que ver con la tecnología. Se centra en si la empresa debe solicitar su propia licencia financiera o iniciar operaciones confiando en una institución ya autorizada. Esta elección determina con qué rapidez puedes lanzarte, qué servicios puedes ofrecer legalmente y cuánto del ciclo de vida del pago puedes controlar desde el primer día.
En la mayoría de las jurisdicciones, la actividad de pagos regulada entra en dos tipos principales de autorización:
- Institución de pago (PI) – permiso para procesar y ejecutar pagos, gestionar la adquisición de comercios y manejar transferencias.
- Institución de dinero electrónico (EMI) – incluye los permisos de PI, además de emitir y mantener dinero electrónico, proporcionar saldos de billetera, cuentas multidivisa, valor almacenado y, en ocasiones, emisión de tarjetas.
Obtener cualquiera de las dos licencias no es simplemente un trámite administrativo. Los reguladores suelen exigir que las empresas demuestren:
- una estructura de gobernanza y propiedad transparente
- un liderazgo experimentado, apto y adecuado
- marcos detallados de AML y antifraude
- acuerdos de salvaguarda para los fondos de los clientes
- requisitos mínimos de capital
- planificación documentada de resiliencia operativa
- estados financieros auditados
- controles sólidos de ciberseguridad y TI
- políticas de gestión de riesgos y procedimientos claros de reporte
Estas obligaciones tienen impacto financiero. El coste real de obtener una licencia incluye tasas de solicitud, asesoramiento legal y de cumplimiento, auditorías externas, contrataciones internas, depósitos de capital y los ajustes de infraestructura necesarios para satisfacer las expectativas regulatorias.
A continuación se presenta una visión aproximada de lo que cuestan estas licencias en las principales regiones.
Coste estimado de obtener una licencia de pagos (por región)
Rangos aproximados que reflejan totales del mundo real: trabajo legal, documentación, auditorías, requisitos de capital y preparación operativa.
| Región | Tipo de licencia | Coste total estimado (USD) | Notas |
|---|---|---|---|
| Unión Europea | EMI | 250,000 – 1,000,000+ | Incluye 350k EUR de capital, aspectos legales, auditorías, personal y políticas. |
| PI | 80,000 – 300,000+ | Umbrales más bajos, pero aún requiere documentación completa de AML/TI. | |
| Reino Unido | EMI (FCA) | 300,000 – 1,200,000+ | La FCA pone un fuerte foco en la resiliencia y la planificación de cierre ordenado. |
| PI (FCA) | 120,000 – 400,000+ | Depende de la complejidad del modelo de negocio y del perfil de riesgo. | |
| Estados Unidos | Licencias de transmisor de dinero | 1,000,000 – 5,000,000+ total | La concesión de licencias se hace estado por estado; cada estado tiene sus propias tasas y requisitos de garantía. |
| MENA (EAU, Bahréin) | Licencias de pagos/fintech | 150,000 – 500,000+ | Varía según la categoría de licencia y los requisitos del banco central. |
| Asia (Singapur) | Licencia PSA | 300,000 – 1,000,000+ | Incluye auditorías de ciberseguridad, evaluaciones de TI y configuración de cumplimiento. |
Estas cifras no son tarifas oficiales, pero representan la inversión realista necesaria para reunir el marco legal, operativo y técnico que los reguladores esperan de una institución de pago con licencia.
Debido a la alta barrera de entrada, muchas empresas optan por un enfoque por fases en lugar de solicitar una licencia de inmediato. Los caminos habituales incluyen:
- Modelo de PSP patrocinado – el socio regulado ejecuta las operaciones de pago mientras tú gestionas el producto.
- Agente autorizado (UE/Reino Unido) – operas bajo el paraguas de una licencia EMI/PI y apareces en los registros oficiales.
- Proveedor de servicios técnicos – tu empresa proporciona la capa tecnológica, mientras que la entidad con licencia gestiona todas las funciones reguladas.
Este enfoque permite a las empresas salir al mercado mucho más rápido, validar la demanda, generar ingresos y decidir más adelante si obtener una licencia completa tiene sentido estratégico y financiero.
Elegir los métodos de pago compatibles
Desde tarjetas hasta pagos instantáneos y cripto, así como transferencias bancarias y pagos con tarjeta de crédito, cada opción da forma a tus obligaciones técnicas y de cumplimiento.
Para las transacciones internacionales, admitir el cambio de divisas es esencial para permitir operaciones multidivisa fluidas y garantizar flujos de pago globales fiables.
Geografías y divisas compatibles
Un sistema pensado para Europa debe diseñarse de forma distinta a uno que sirve a EE. UU. o MENA, especialmente cuando se necesita un
Requisitos de seguridad (PCI DSS, tokenización)
Los controles de seguridad determinan cómo se almacena, transmite y aísla de las brechas los datos de las tarjetas.
Pila de integración (API, pasarelas, bancos)
Los sistemas modernos son, en esencia, redes de integración; la calidad de las API determina con qué facilidad evoluciona el producto.
Speed up your payment solution launch
Cómo construir tu propio sistema de pagos
Crear un sistema de pagos es mucho más exigente que construir un producto digital típico y a menudo expone a los equipos a el coste oculto del desarrollo de software fintech. Los pagos se sitúan en la intersección de finanzas, regulación y ciberseguridad, lo que significa que el sistema debe ser resistente, auditable y capaz de adaptarse a los cambios legales y de cumplimiento que rara vez se mantienen estables.
Al diseñar un sistema de pagos, es crucial definir tanto el flujo de entrada de pagos (gestionando los pagos entrantes desde la cuenta del cliente hacia la cuenta de la empresa o la cuenta del comercio) como el flujo de salida de pagos (gestionando los pagos salientes desde la cuenta bancaria de la empresa hacia vendedores o comercios). Estos flujos garantizan un movimiento de fondos seguro, fiable y eficiente a lo largo del ciclo de vida del pago.
Cada evento de pago encapsula los detalles de una transacción y desencadena procesos posteriores como actualizaciones del libro contable, ajustes de la billetera y conciliación. Un único evento de pago puede representar una transacción individual, sirviendo como una unidad clave para el procesamiento, las comprobaciones de idempotencia y el seguimiento dentro del sistema.
Un componente central de esta arquitectura es el ejecutor de pagos, responsable de ejecutar órdenes de pago individuales a través de proveedores de servicios de pago externos (PSP). El ejecutor de pagos interactúa con PSP de terceros para procesar solicitudes de pago, gestionar el estado de ejecución y manejar fallos para garantizar operaciones fiables de depósito y retirada. El ejecutor de pagos almacena datos de transacción, incluidas las órdenes de pago y los estados, en un sistema de almacenamiento persistente para garantizar un procesamiento preciso y tolerancia a fallos.
El servicio de billetera gestiona los saldos de usuarios y comercios, mientras que el almacén del servidor de billetera mantiene los saldos de las cuentas y el historial de transacciones para garantizar un registro financiero seguro y coherente. Los almacenes de servicios de pago son fundamentales para almacenar y gestionar de forma segura los datos de pago, apoyando la conciliación, el cumplimiento y la integridad de los datos.
Rastrear la información del saldo del vendedor es esencial para realizar pagos precisos y conciliación, ya que refleja los fondos disponibles para el desembolso y afecta a la consistencia de las transacciones. A lo largo de los flujos de pago, los fondos se mueven entre la cuenta del cliente, la cuenta de la empresa, la cuenta bancaria de la empresa y la cuenta del comercio, garantizando transacciones fluidas y seguras para todas las partes implicadas.
A continuación se muestra una visión condensada y práctica de las etapas que la mayoría de los equipos siguen para poner en marcha un sistema de pagos, especialmente si el objetivo es
Soluciones para construir un sistema de pagos
Al planificar la implementación técnica, las empresas acaban eligiendo entre dos caminos, incluido el uso de software dedicado de
Una es construir toda la plataforma internamente. La otra es empezar con una plataforma PSP marca blanca y personalizarla.
Ambas son válidas. La elección depende de los recursos, los plazos y la estrategia a largo plazo.
Desarrollo personalizado interno
Adecuado para empresas con requisitos técnicos únicos y grandes equipos de ingeniería. Aporta control total, pero exige tiempo, inversión en cumplimiento y una profunda experiencia técnica.
Soluciones white-label para PSP
Una plataforma PSP white-label proporciona un núcleo financiero ya construido, reduciendo drásticamente la carga técnica y operativa, especialmente cuando forma parte de una
Build vs Buy: ¿Deberías desarrollar un sistema de pagos desde cero?
| Factor | Construir internamente | White-label |
|---|---|---|
| Tiempo de comercialización | 12-36 meses | 3-6 meses |
| Upfront Cost | Alto | Más bajo |
| Compliance | Totalmente interno | En gran medida respaldado por el proveedor |
| Engineering Complexity | Muy alta | Moderada |
| Best For | Plataformas especializadas | Empresas de rápido crecimiento |
Solución white-label de SDK.finance para PSP
Para muchas empresas, el mayor obstáculo al entrar en el mercado de pagos no es la idea en sí, sino el tiempo, el coste y la experiencia necesarios para construir la infraestructura central.
Estos sistemas suelen venir con los bloques de construcción que, de otro modo, llevarían meses o años de ingeniería. Por ejemplo:
- flujos de onboarding y KYB listos para usar
- módulos de enrutamiento, liquidación y conciliación que ya siguen la lógica del sector
- arquitectura de seguridad alineada con PCI DSS, incluida la tokenización y zonas de datos controladas
- portales para comercios y paneles internos para los equipos de finanzas, cumplimiento y soporte
- conectores a adquirentes, pasarelas y proveedores de servicios externos
- interfaces móviles o web preconstruidas para casos de uso orientados al cliente
- plazos más cortos de certificación y aprobación, ya que los componentes principales ya están probados
La ventaja no es solo la velocidad, sino también la reducción del riesgo. En lugar de construir el motor financiero desde cero, las empresas pueden centrarse en dar forma a la experiencia del usuario, perfeccionar los modelos comerciales y expandirse a nuevos mercados. El núcleo white-label gestiona discretamente el trabajo pesado: las partes de los pagos que deben funcionar a la perfección desde el primer día.
SDK.finance suele ser elegido por equipos que desean entrar rápidamente en el mercado de pagos, sin renunciar a la estabilidad, la flexibilidad o el control. En lugar de unir varios proveedores o intentar desarrollar componentes centrales desde cero, las empresas obtienen acceso a un backend todo en uno diseñado específicamente para las exigencias de los pagos modernos de alto volumen.
En el centro de la plataforma hay un libro contable robusto diseñado para operaciones financieras intensivas. A su alrededor hay un conjunto de módulos listos para usar que cubren los bloques esenciales de un PSP, incluyendo:
- Onboarding de comercios y KYB
- Enrutamiento y orquestación de pagos
- Liquidación y conciliación
- Gestión flexible de comisiones y tarifas
- Gestión de contracargos y disputas
- Herramientas de cumplimiento KYC/AML
- Billeteras multidivisa y gestión de cuentas
- Cuentas IBAN e IBAN virtual
- Emisión de tarjetas
- Informes y analítica
- Gestión de usuarios y roles (RBAC)
- API gateway y registros de auditoría
- Gestión de activos y tokens
- Flujos de entrada y salida de cripto
La plataforma incluye más de 650 APIs, un back office integral para equipos de finanzas, cumplimiento, soporte y riesgo, y una app móvil white-label que puede adaptarse a tu marca y diseño de producto.
Para las empresas que quieren un punto de partida fiable y completo, y prefieren no pasar años reconstruyendo la misma infraestructura financiera, SDK.finance ofrece una vía práctica y probada para llegar al mercado.
Conclusión
Construir un sistema de pagos ya no está reservado a los bancos o a las fintechs más grandes. Con el diseño, el enfoque de licencias y la pila tecnológica adecuados, las empresas pueden internalizar los pagos y obtener ventajas estratégicas significativas. Los núcleos white-label como SDK.finance acortan el camino, reducen el riesgo y proporcionan una base potente para la innovación.
Los mismos principios se aplican cuando creas una aplicación bancaria exclusivamente digital o
Speed up your payment solution launch


