


Lanzar un
Este artículo explica por qué hoy importan las pasarelas de pago de marca blanca, cómo permiten ofrecer servicios de pago en línea bajo su propia marca, describe qué define a un proveedor ideal en 2026, destaca las principales plataformas del mercado y ofrece un marco práctico para elegir la solución adecuada. Está destinado a fundadores de PSP, profesionales de pagos y empresas que evalúan opciones de infraestructura de pagos.
¿Qué es una pasarela de pago de marca blanca?
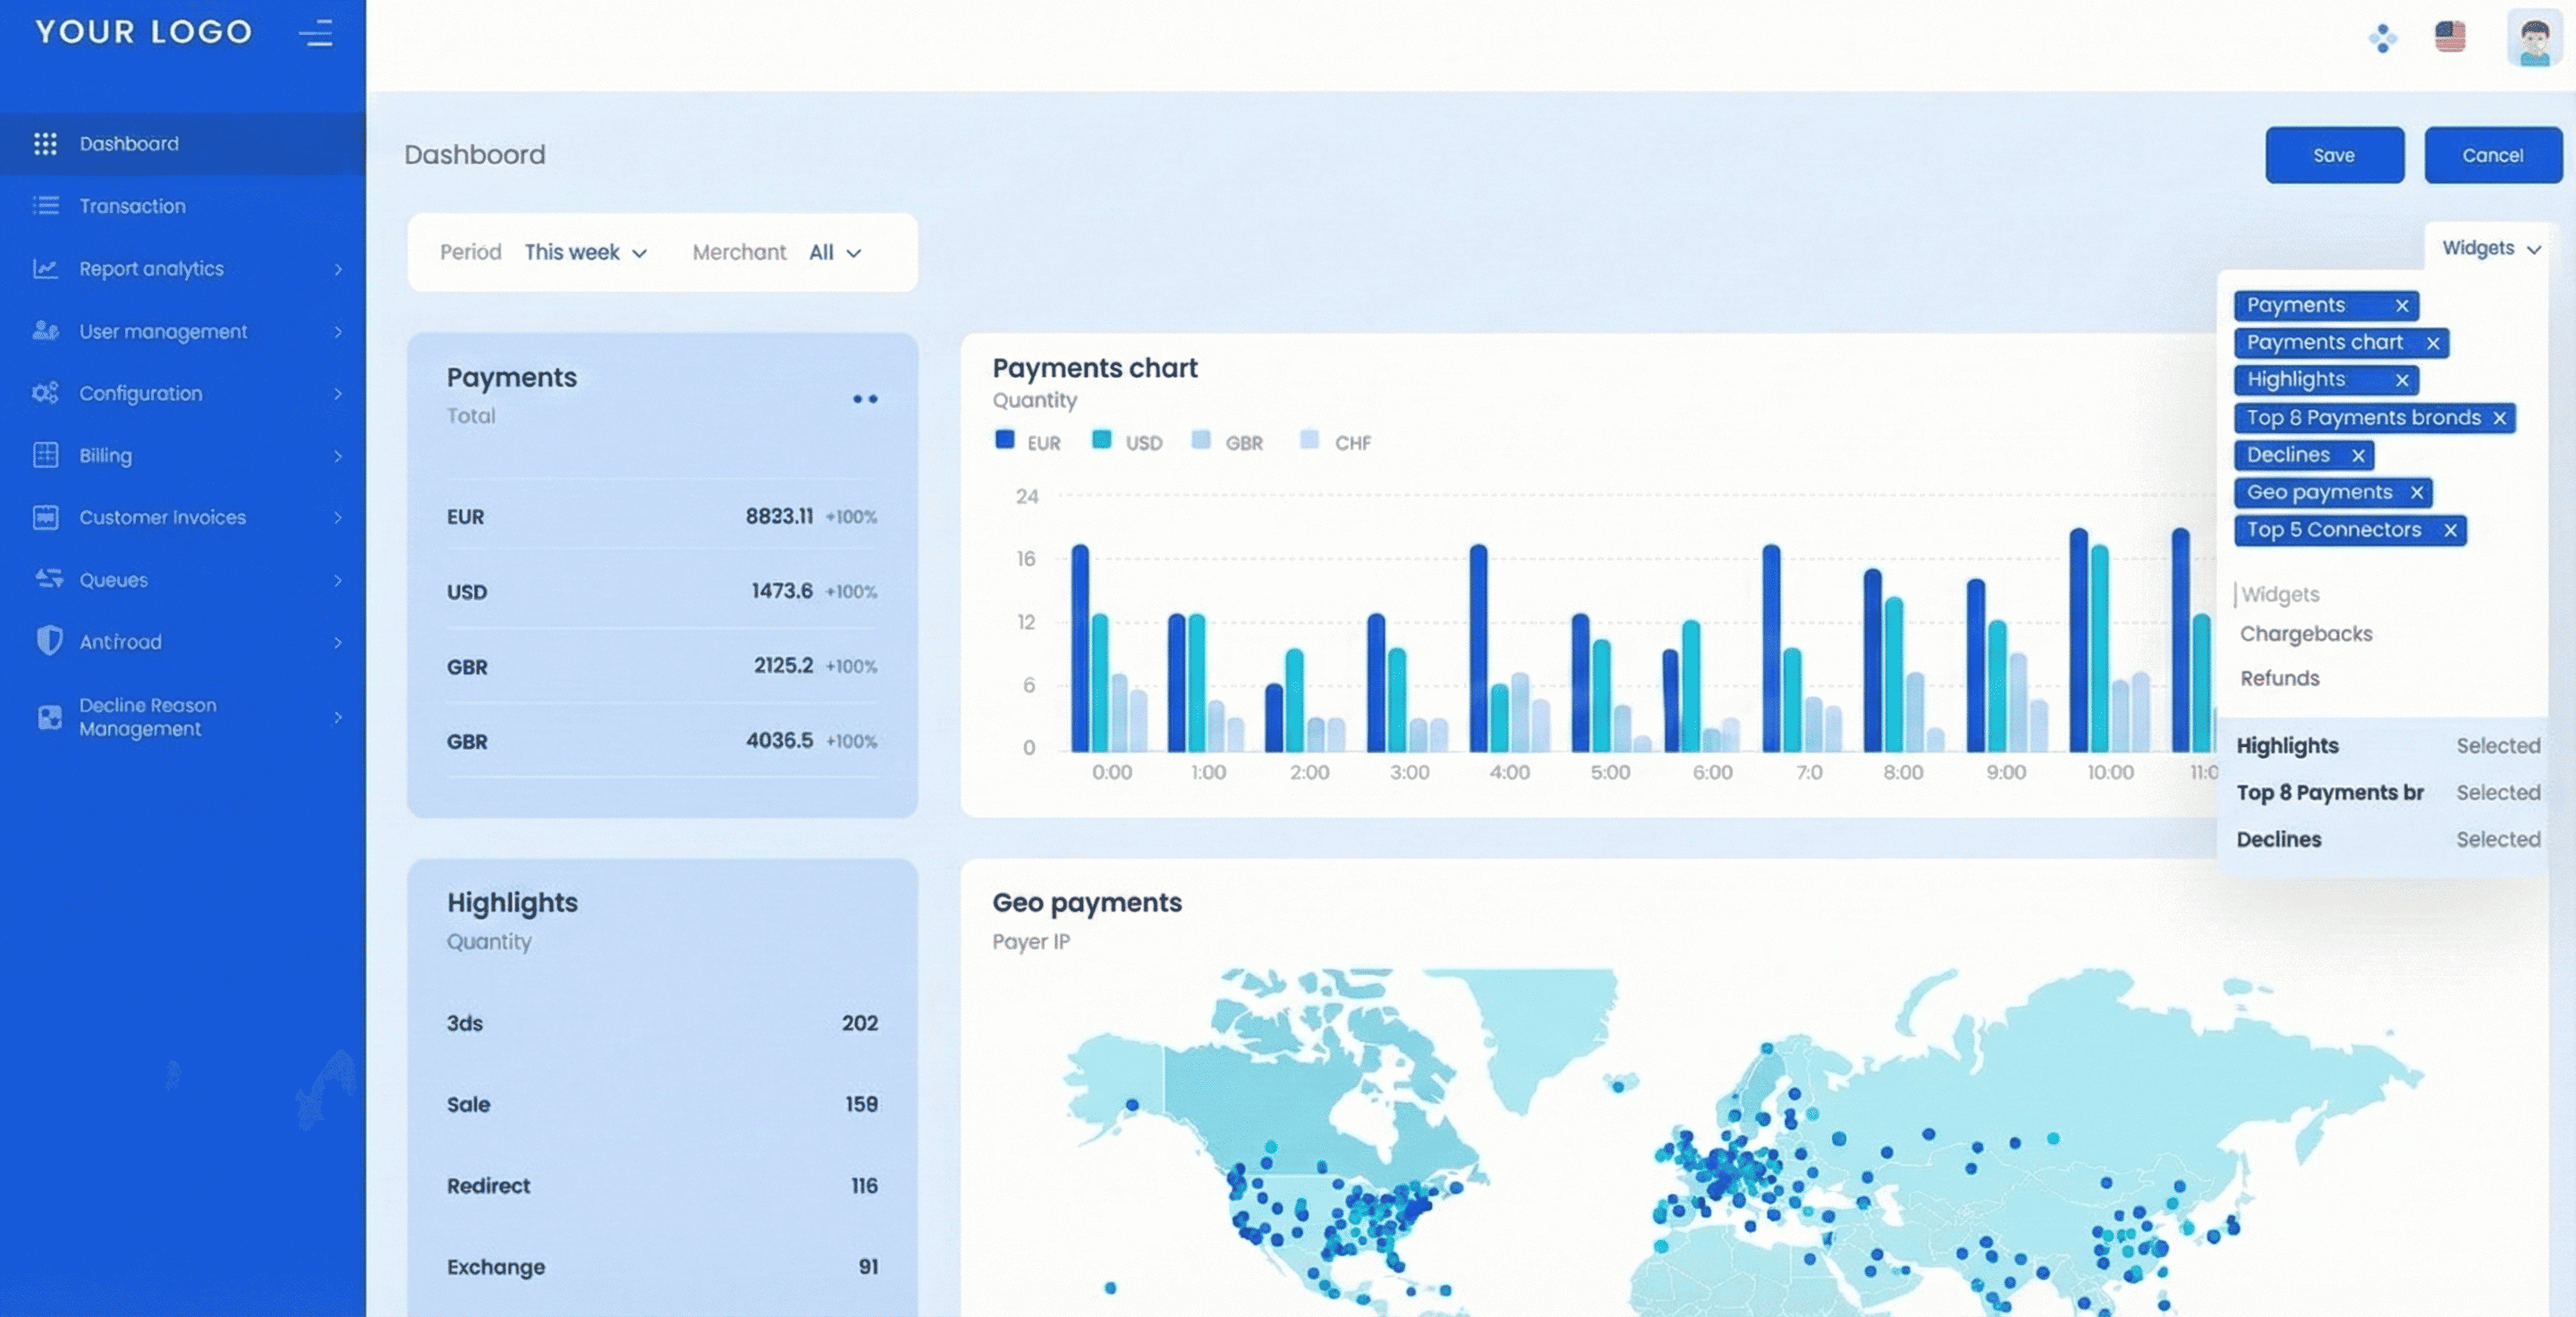
Una pasarela de pago de marca blanca es un software de pagos backend que permite a una empresa operar servicios de pago bajo su propia marca, manteniendo el control sobre la lógica de las transacciones, las relaciones con los comercios y las condiciones comerciales.
Una pasarela de marca blanca madura suele incluir:
- Iniciación de pagos y enrutamiento, compatible con varios métodos de pago para una mayor flexibilidad.
- Gestión del ciclo de vida de las transacciones desde la autorización hasta la liquidación.
- Representación de comisiones, tarifas e interchange.
- Herramientas de incorporación y configuración de comercios.
- Portal para comercios para la gestión y el análisis de transacciones.
- Conciliación, informes y trazabilidad de auditoría.
- API para la integración con adquirentes, bancos, herramientas antifraude y proveedores de KYC.
Estas plataformas también permiten gestionar los flujos de pago y garantizan el manejo seguro de los detalles y la información de pago durante todo el proceso de transacción.
El proveedor de la pasarela suministra la tecnología. El PSP sigue siendo la entidad regulada o se asocia con instituciones con licencia. Algunas empresas también pueden actuar como facilitador de pagos, agilizando la incorporación de comercios y el procesamiento de pagos mediante la agregación de comercios bajo su propia cuenta maestra. Es importante señalar que una pasarela de pago facilita la transmisión segura de la información de pago, mientras que un procesador de pagos gestiona el procesamiento real de las transacciones; ambos son componentes esenciales del ecosistema de pagos. Esta separación es fundamental para construir un negocio de pagos independiente y escalable.
Tabla comparativa: los mejores proveedores de pasarela de pago de marca blanca en 2026
| Proveedor | Alineación con el modelo de negocio | Seguridad y cumplimiento | Personalización y marca | Métodos de pago compatibles | Capacidades de integración |
|---|---|---|---|---|---|
| SDK.finance | Diseñado para PSP, EMI y negocios centrados en pagos. Admite modelos de subcomercios, configuraciones con múltiples adquirentes y lógica compleja de liquidación. | Proveedor de servicios con certificación PCI DSS Nivel 1. Certificación ISO 27001:2022 y preparado para GDPR. Sólida trazabilidad de auditoría, trazabilidad de transacciones y acceso basado en roles, adecuado para entornos regulados. | Control profundo de marca blanca sobre flujos, paneles, informes y lógica operativa. Arquitectura modular. | Tarjetas, transferencias bancarias, procesamiento multidivisa. Métodos adicionales integrados mediante socios. | Plataforma API-first con amplios endpoints. Diseñada para la integración con adquirentes, bancos, KYC y proveedores antifraude. |
| Corefy | Buena opción para PSP y plataformas centradas en la orquestación más que en un núcleo completo de PSP. | Infraestructura compatible con PCI. La profundidad del cumplimiento depende de los sistemas circundantes. | Buen nivel de personalización de marca y de flujos a nivel de pasarela. Control limitado del backoffice. | Amplia cobertura a través de PSP y proveedores de pago conectados. | Capa API unificada para conectar múltiples PSP y adquirentes. Sólidas herramientas de orquestación. |
| Kindgeek | Diseñado para PSP, EMI y negocios centrados en pagos que requieren lógica de transacción, tarifas o liquidación no estándar. | Entrega conforme a PCI DSS, certificada ISO 27001:2023 e ISO 9001:2015. Los requisitos de PSD2/PSD3, DORA y GDPR están integrados en la arquitectura. | Control total sobre flujos, paneles, informes y lógica de backoffice, con capas de producto personalizadas construidas según las especificaciones del cliente. | Tarjetas, transferencias bancarias y procesamiento multidivisa. Emisión de tarjetas mediante integración con proveedores. Métodos locales y alternativos integrados según el mercado. | Arquitectura API-first con integraciones a adquirentes, procesadores de tarjetas, proveedores de KYC/AML y fraude, y open banking. |
| Akurateco | Idóneo para PSP de alto volumen y comercios que priorizan el enrutamiento y la optimización de la aprobación. | Cumple con PCI DSS y cuenta con controles avanzados de enrutamiento y fraude. | Personalización a nivel de checkout y enrutamiento. Flexibilidad limitada en el backoffice financiero. | Tarjetas y métodos de pago alternativos mediante integraciones. | Motor de enrutamiento maduro, API y conectores de proveedores. |
| Decta | La mejor opción para PSP centrados en la UE y en tarjetas que buscan adquisición integrada. | Cumple con PCI DSS y ofrece seguridad de nivel de adquirencia. | Flexibilidad moderada de marca y configuración. | Principalmente pagos con tarjeta. Métodos alternativos limitados. | API estándar, estrechamente vinculadas a los servicios de adquirencia de Decta. |
| Adyen | Diseñado para grandes empresas y comercios globales, más que para nuevos PSP. | Seguridad de nivel empresarial y marcos globales de cumplimiento. | Flexibilidad limitada de marca blanca dentro de un modelo liderado por la plataforma. | Amplia cobertura global de métodos de pago. | Conexiones directas a esquemas y integraciones de nivel empresarial. |
Principales proveedores de pasarela de pago de marca blanca en 2026
SDK.finance
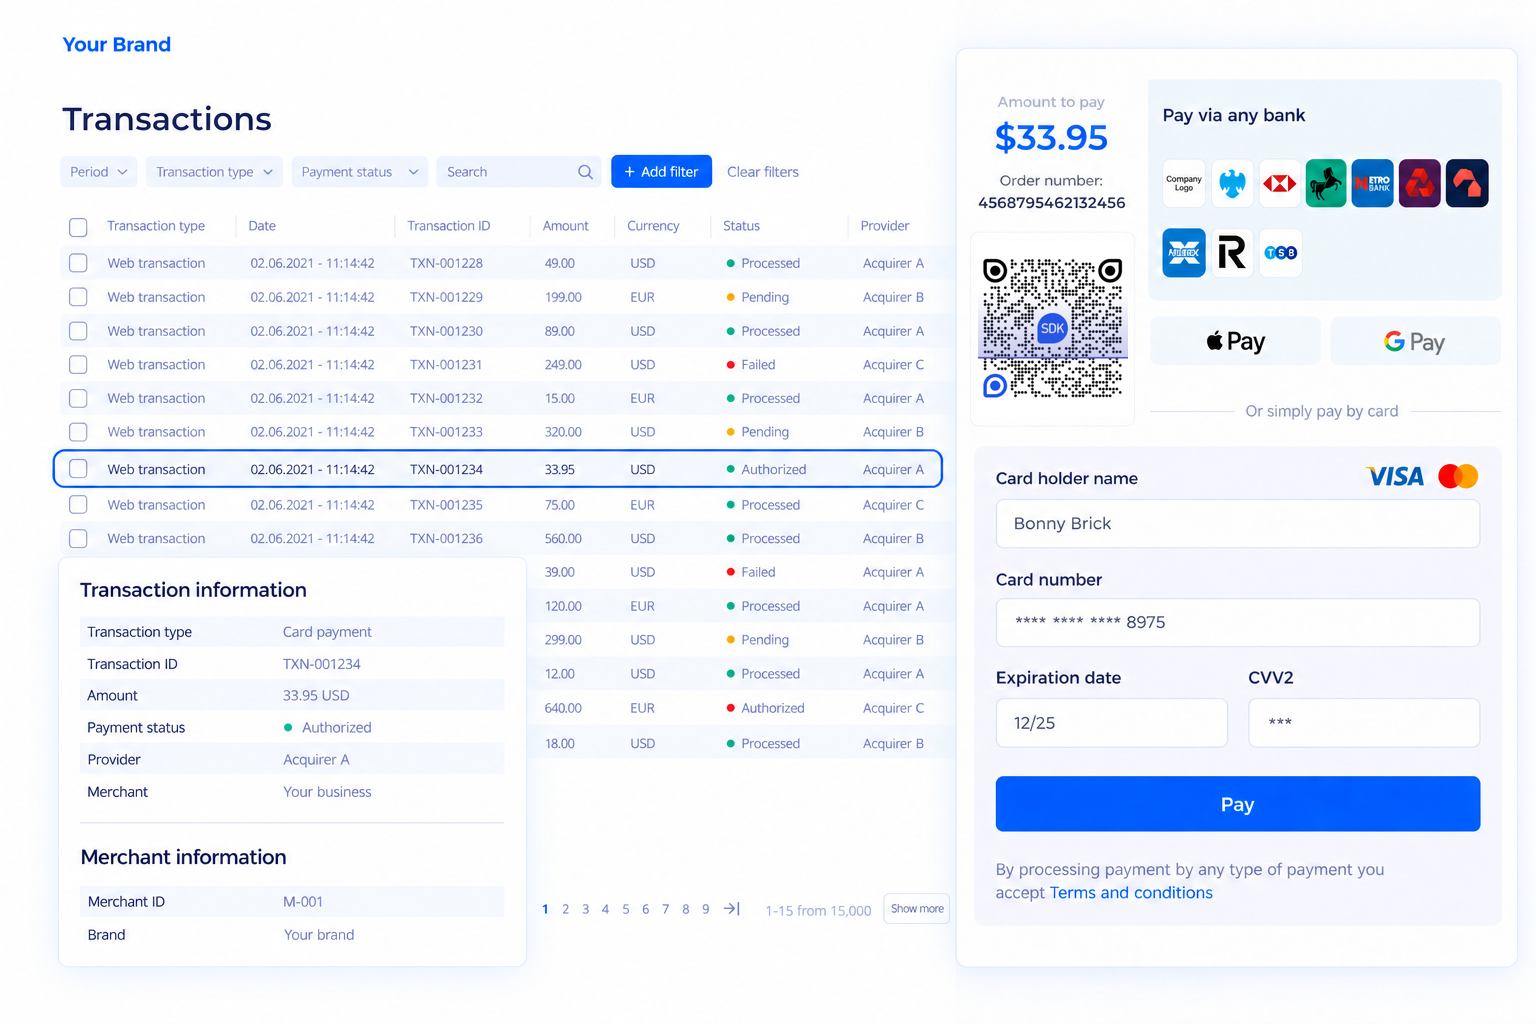
El
Desde una perspectiva de mejores prácticas, la plataforma cubre los componentes críticos necesarios para operar un proveedor de servicios de pago serio:
- modelos de entrega flexibles, incluido SaaS para un lanzamiento más rápido y una
- cumplimiento de PCI DSS Nivel 1 integrado como estándar de seguridad base, lo que mejora la seguridad para los clientes y garantiza un procesamiento de pagos más seguro.
- trazabilidad clara de las transacciones con trazas de auditoría completas adecuadas para entornos regulados.
- acceso de backoffice basado en roles para los equipos de finanzas, riesgo y cumplimiento.
- soporte para
Lo que suele convencer a los fundadores de PSP es la perspectiva a largo plazo. SDK.finance le permite empezar con lo que necesita hoy y escalar sin tener que cambiar de plataforma a medida que aumentan sus volúmenes, regiones y complejidad regulatoria. Usted mantiene el control sobre:
- los flujos de transacciones, las comisiones y la lógica de liquidación.
- los informes, la conciliación y la transparencia financiera.
- las decisiones arquitectónicas a medida que evoluciona su PSP. Este enfoque reduce la dependencia de las restricciones de terceros, hace que el negocio sea más atractivo para socios e inversores y le da la confianza de que la plataforma respaldará a su PSP no solo en el lanzamiento, sino también años después.
Corefy
Corefy se posiciona como una capa de orquestación de pagos y pasarela de marca blanca que conecta múltiples PSP, adquirentes, procesadores de pagos, métodos de pago y servicios de terceros, como software de contabilidad, a través de una API unificada.
Se utiliza habitualmente para:
- PSP que necesitan flexibilidad para añadir o cambiar proveedores de pago,
- plataformas que operan en varias regiones,
- equipos que prefieren montar su propia infraestructura contable o de liquidación.
La fortaleza de Corefy reside en la orquestación y el enrutamiento, mientras que la contabilidad a nivel de libro suele gestionarse externamente o mediante integraciones.
Kindgeek
Kindgeek ofrece software de pagos de marca blanca combinado con la capacidad de ingeniería para ampliarlo. La plataforma proporciona el núcleo respaldado por libro contable de un negocio de pagos: cuentas de comercios y particulares, KYC e incorporación, cuentas multidivisa y cambio de divisas, aceptación de pagos, pagos en marketplace, facturación y transferencias, con un backoffice que cubre tarifas, límites, gestión de usuarios y registros de actividad. La empresa ha trabajado exclusivamente en servicios financieros regulados durante más de 11 años, entregando plataformas de pagos para proveedores con licencia.
Suele ser elegido por:
- PSP y facilitadores de pagos cuya lógica de transacciones, tarifas o liquidación queda fuera de la configuración estándar,
- EMI y fintechs que integran la aceptación de pagos en productos existentes de monedero, cuenta o tarjeta,
- empresas y proveedores regionales que modernizan la infraestructura de pagos que ya operan.
La contrapartida es que la entrega se basa en un proyecto y no en una suscripción, por lo que los plazos y los costos de lanzamiento dependen del alcance. Los equipos que quieran configurar una pasarela ya terminada sin participación de ingeniería encontrarán que una plataforma SaaS pura permite empezar más rápido.
Decta
Decta combina la funcionalidad de pasarela de pago con servicios de adquirencia y procesamiento de tarjetas, principalmente dentro de Europa. Las instituciones financieras pueden aprovechar los servicios integrados de Decta para ampliar sus ofertas de pago, reforzar su posición en el mercado y aumentar la lealtad de los clientes mediante soluciones de pago con marca.
Este enfoque resulta atractivo para:
- PSP centrados en tarjetas que apuntan a mercados de la UE,
- empresas que buscan una configuración combinada de pasarela y adquirencia,
- equipos que buscan reducir la complejidad inicial de integración.
La contrapartida es una menor flexibilidad al expandirse más allá del alcance de adquirencia de Decta.
Akurateco
Akurateco se centra en el enrutamiento avanzado de pagos y la orquestación de transacciones. Garantiza el manejo seguro y el enrutamiento de la información de las transacciones, optimizando las tasas de aprobación mediante la transmisión eficiente de los datos de transacción a través de redes financieras para su autorización.
A menudo es elegido por:
- PSP que operan con altos volúmenes de transacciones,
- empresas que trabajan con múltiples adquirentes y métodos de pago alternativos,
- equipos que ya cuentan con sistemas financieros de contabilidad dedicados.
Adyen
Adyen ofrece infraestructura de pagos de nivel empresarial con capacidades globales de adquirencia y conexiones directas a esquemas de tarjetas.
Suele ser elegido por:
- grandes empresas con volúmenes de transacciones significativos,
- comercios globales que requieren comercio unificado,
- organizaciones alineadas con el modelo operativo y comercial de Adyen.
Adyen se usa con menos frecuencia como base para PSP en fase inicial que construyen marcas de pago independientes. Los costos de infraestructura pueden ser una consideración clave para las empresas que evalúan Adyen, ya que su solución de nivel empresarial puede implicar gastos más altos en comparación con las plataformas de pasarela de pago de marca blanca que integran los costos de infraestructura en modelos de precios transparentes.
Qué tipos de empresas utilizan pasarelas de pago de marca blanca
Las pasarelas de pago de marca blanca son utilizadas por empresas que consideran los pagos una capacidad central, no una función secundaria. Aunque los casos de uso difieren, el objetivo común es el control sobre los flujos de pago, la marca y la escalabilidad a largo plazo sin construir la infraestructura desde cero.
Proveedores de servicios de pago (PSP) y facilitadores de pagos
Los PSP utilizan pasarelas de marca blanca para incorporar comercios, conectar múltiples adquirentes, gestionar flujos de transacciones y cumplir requisitos regulatorios bajo su propia marca.
Empresas fintech y EMI
Las fintech y los EMI integran pasarelas de marca blanca en monederos, cuentas y productos de tarjeta para controlar la lógica de pago, admitir flujos multidivisa y mantener registros de transacciones listos para auditoría.
Marketplaces y empresas de plataforma
Los marketplaces dependen de pasarelas de marca blanca para gestionar pagos divididos, comisiones, desembolsos y configuraciones de múltiples vendedores, manteniendo la experiencia de pago totalmente con marca.
Empresas SaaS que monetizan pagos
Los proveedores SaaS utilizan pasarelas de marca blanca para soportar suscripciones, facturación recurrente y precios basados en el uso, manteniendo el control sobre tarifas y márgenes.
Empresas que desarrollan capacidades de pago internas
Las empresas adoptan pasarelas de marca blanca para centralizar los pagos, reducir la dependencia de múltiples procesadores y admitir flujos de pago personalizados en distintas regiones.
Proveedores de pago regionales y de nicho
Los PSP regionales y los proveedores de nicho utilizan pasarelas de marca blanca para lanzarse más rápido, admitir métodos de pago locales y adaptarse rápidamente a los cambios regulatorios o del mercado.
Qué define a un proveedor ideal de pasarela de pago de marca blanca en 2026
En 2026, los proveedores más sólidos de pasarelas de pago de marca blanca comparten varias características estructurales:
- Son primero infraestructura, no primero funciones. El sistema se construye alrededor de un núcleo de transacciones y contabilidad en el que cada evento de pago se registra como un movimiento financiero. Los saldos, las liquidaciones y los informes se derivan de estos registros, lo que garantiza coherencia y auditabilidad.
- Mantienen una separación clara entre software y regulación. El proveedor entrega software compatible con PCI DSS, pero no actúa como el PSP con licencia, ni procesa fondos, ni posee las relaciones con los comercios. Esto ofrece a los clientes flexibilidad entre jurisdicciones y modelos de licencia.
- La verdadera capacidad de marca blanca está integrada en la plataforma. La marca, los flujos de trabajo, los informes y la lógica operativa pueden configurarse para que el servicio de pago parezca totalmente propio para los comercios y los usuarios finales.
- Los proveedores ideales admiten múltiples modelos de despliegue, normalmente SaaS o PaaS para mayor rapidez, y licencias de código fuente para organizaciones que requieren propiedad total, personalización o despliegue on-premises. Para modelos SaaS o PaaS, minimizar el mantenimiento técnico para los clientes es esencial para reducir la carga operativa. El cumplimiento PCI DSS Nivel 1 se considera un requisito base, no un diferenciador.
Desarrollo interno vs. software de marca blanca
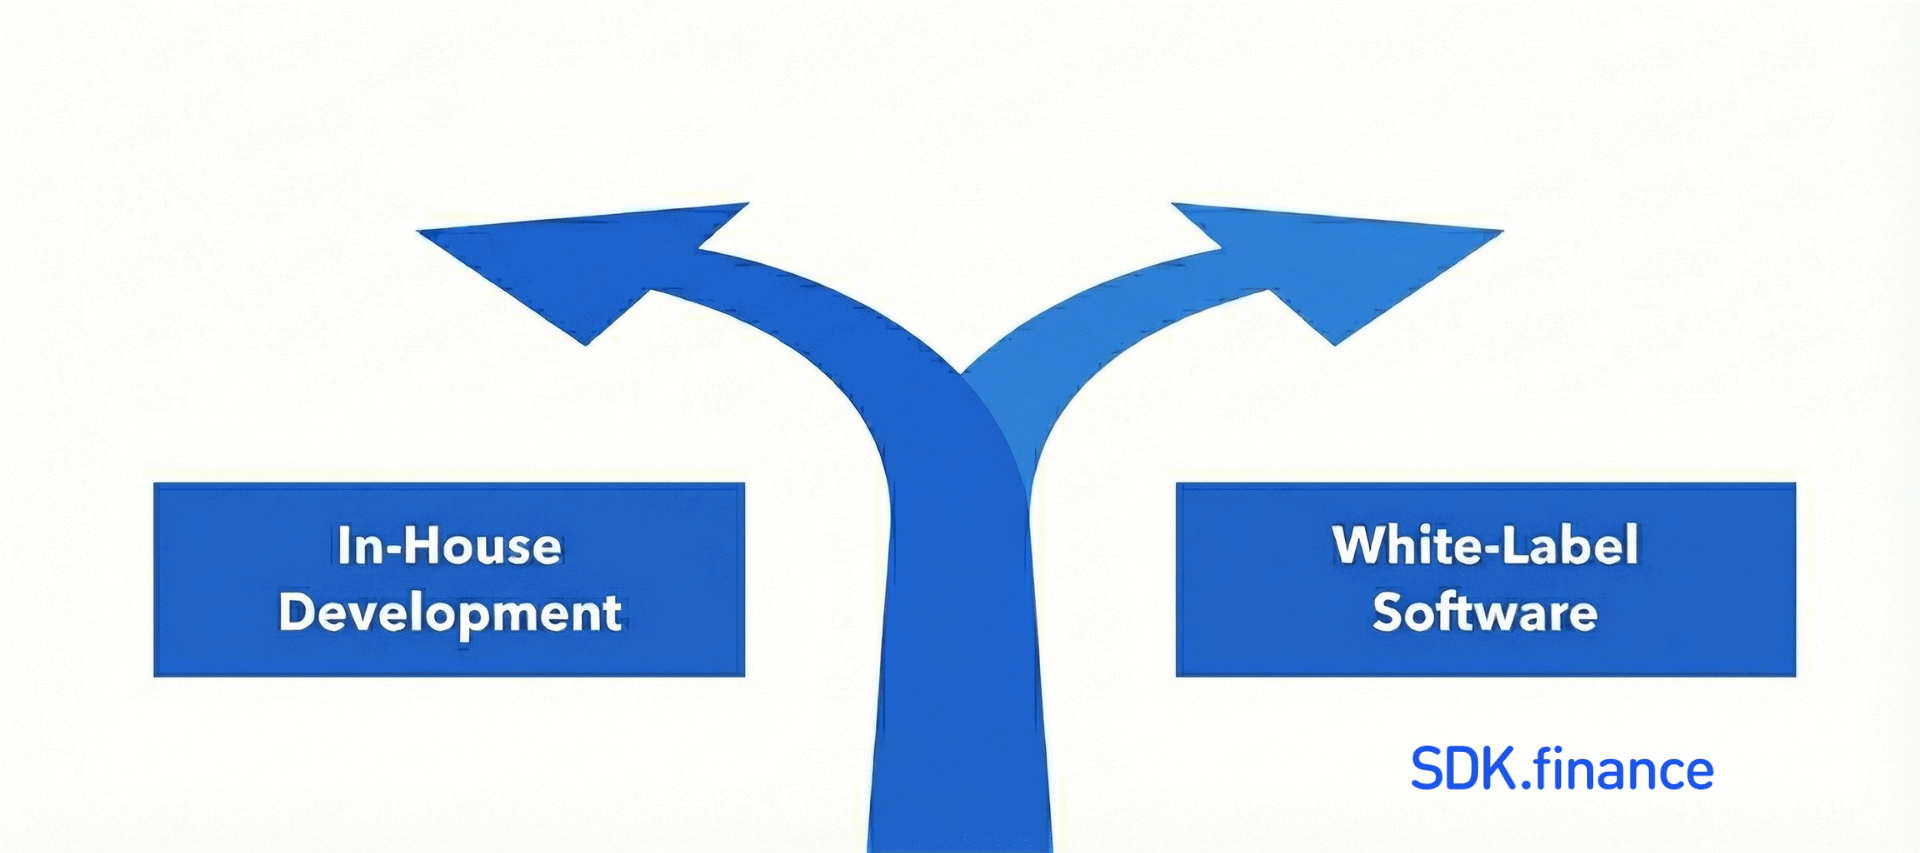
Al considerar cómo gestionar los pagos, las empresas suelen sopesar los pros y los contras del desarrollo interno frente a la adopción de una solución de pago de marca blanca. Construir una pasarela de pago interna supone una inversión importante, ya que requiere amplios conocimientos técnicos, mantenimiento continuo y un equipo dedicado para garantizar el cumplimiento y la seguridad. Este proceso puede llevar mucho tiempo y desvía recursos de las actividades principales del negocio, lo que lo convierte en una vía compleja para muchas organizaciones.
En contraste, el software de pago de marca blanca ofrece una solución llave en mano que puede desplegarse rápidamente e integrarse fácilmente con los sistemas existentes. Proveedores como
Al aprovechar los servicios para comercios de marca blanca, las empresas pueden entrar rápidamente en el mercado del procesamiento de pagos, ampliar su oferta de servicios y generar nuevas fuentes de ingresos sin costes significativos de desarrollo o cumplimiento. Al elegir una pasarela de pago de marca blanca, las empresas pueden evitar las complejidades y los costes del desarrollo interno, reducir el tiempo de comercialización y apoyarse en una tecnología probada para procesar pagos de forma eficiente y segura. Esto permite a las empresas centrarse en el crecimiento y la innovación, mientras que los expertos en pagos se encargan de las complejidades del procesamiento de pagos y la prevención del fraude.
Factores clave a considerar al elegir una pasarela de pago de marca blanca
Al comparar proveedores, los fundadores de PSP suelen evaluar:
1. Alineación con el modelo de negocio
- compatibilidad con comercio electrónico, SaaS, marketplaces o facilitación de pagos,
- incorporación de subcomercios y control de transacciones cuando sea necesario, con algunos proveedores que permiten la incorporación y configuración en solo unos clics para agilizar la puesta en marcha,
- preparación para el volumen y la expansión geográfica.
2. Seguridad y cumplimiento
- cumplimiento de PCI DSS Nivel 1,
- controles antifraude integrados y reglas de riesgo configurables,
- compatibilidad con GDPR y con la regulación regional,
- evaluación de si se requiere una licencia financiera para operar servicios de pago en las jurisdicciones objetivo.
3. Personalización y marca
- control sobre los flujos de checkout y los paneles,
- informes y flujos de trabajo configurables,
- plantillas de comunicación con marca.
4. Métodos de pago compatibles
- redes de tarjetas como base,
- billeteras digitales, transferencias bancarias, BNPL y métodos locales,
- compatibilidad con transacciones en línea para comercio electrónico y negocios digitales,
- procesamiento multidivisa y localización.
5. Capacidades de integración
- API REST y webhooks bien documentados,
- entornos de pruebas y herramientas para desarrolladores,
- integraciones preconstruidas para plataformas comunes,
- integración fluida con servicios de terceros como sistemas CRM, plataformas de analítica y herramientas de seguridad.
6. Estructura de costes y transparencia
- precios claros de configuración, suscripción y transacción,
- informes transparentes de tarifas y comisiones.
Reflexiones finales
En 2026, las pasarelas de pago de marca blanca definen cómo opera, escala y resiste un PSP la presión regulatoria y comercial. La plataforma adecuada apoya la transparencia, la flexibilidad y el crecimiento a largo plazo, en lugar de limitarse a permitir una rápida entrada al mercado.
Si está evaluando software de pasarela de pago de marca blanca con el objetivo de construir un negocio de pagos sostenible, SDK.finance ofrece un enfoque de infraestructura alineado con las mejores prácticas modernas de PSP.
Para explorar si se ajusta a su modelo de negocio, inicie una conversación
Speed up your payment solution launch

