


Le lancement d’un
Cet article explique pourquoi les passerelles de paiement white label sont importantes aujourd’hui, comment elles permettent de proposer des services de paiement en ligne sous votre propre marque, présente ce qui définit un fournisseur idéal en 2026, met en lumière les principales plateformes du marché et fournit un cadre pratique pour choisir la bonne solution. Il s’adresse aux fondateurs de PSP, aux professionnels du paiement et aux entreprises qui évaluent des options d’infrastructure de paiement.
Qu’est-ce qu’une passerelle de paiement white label ?
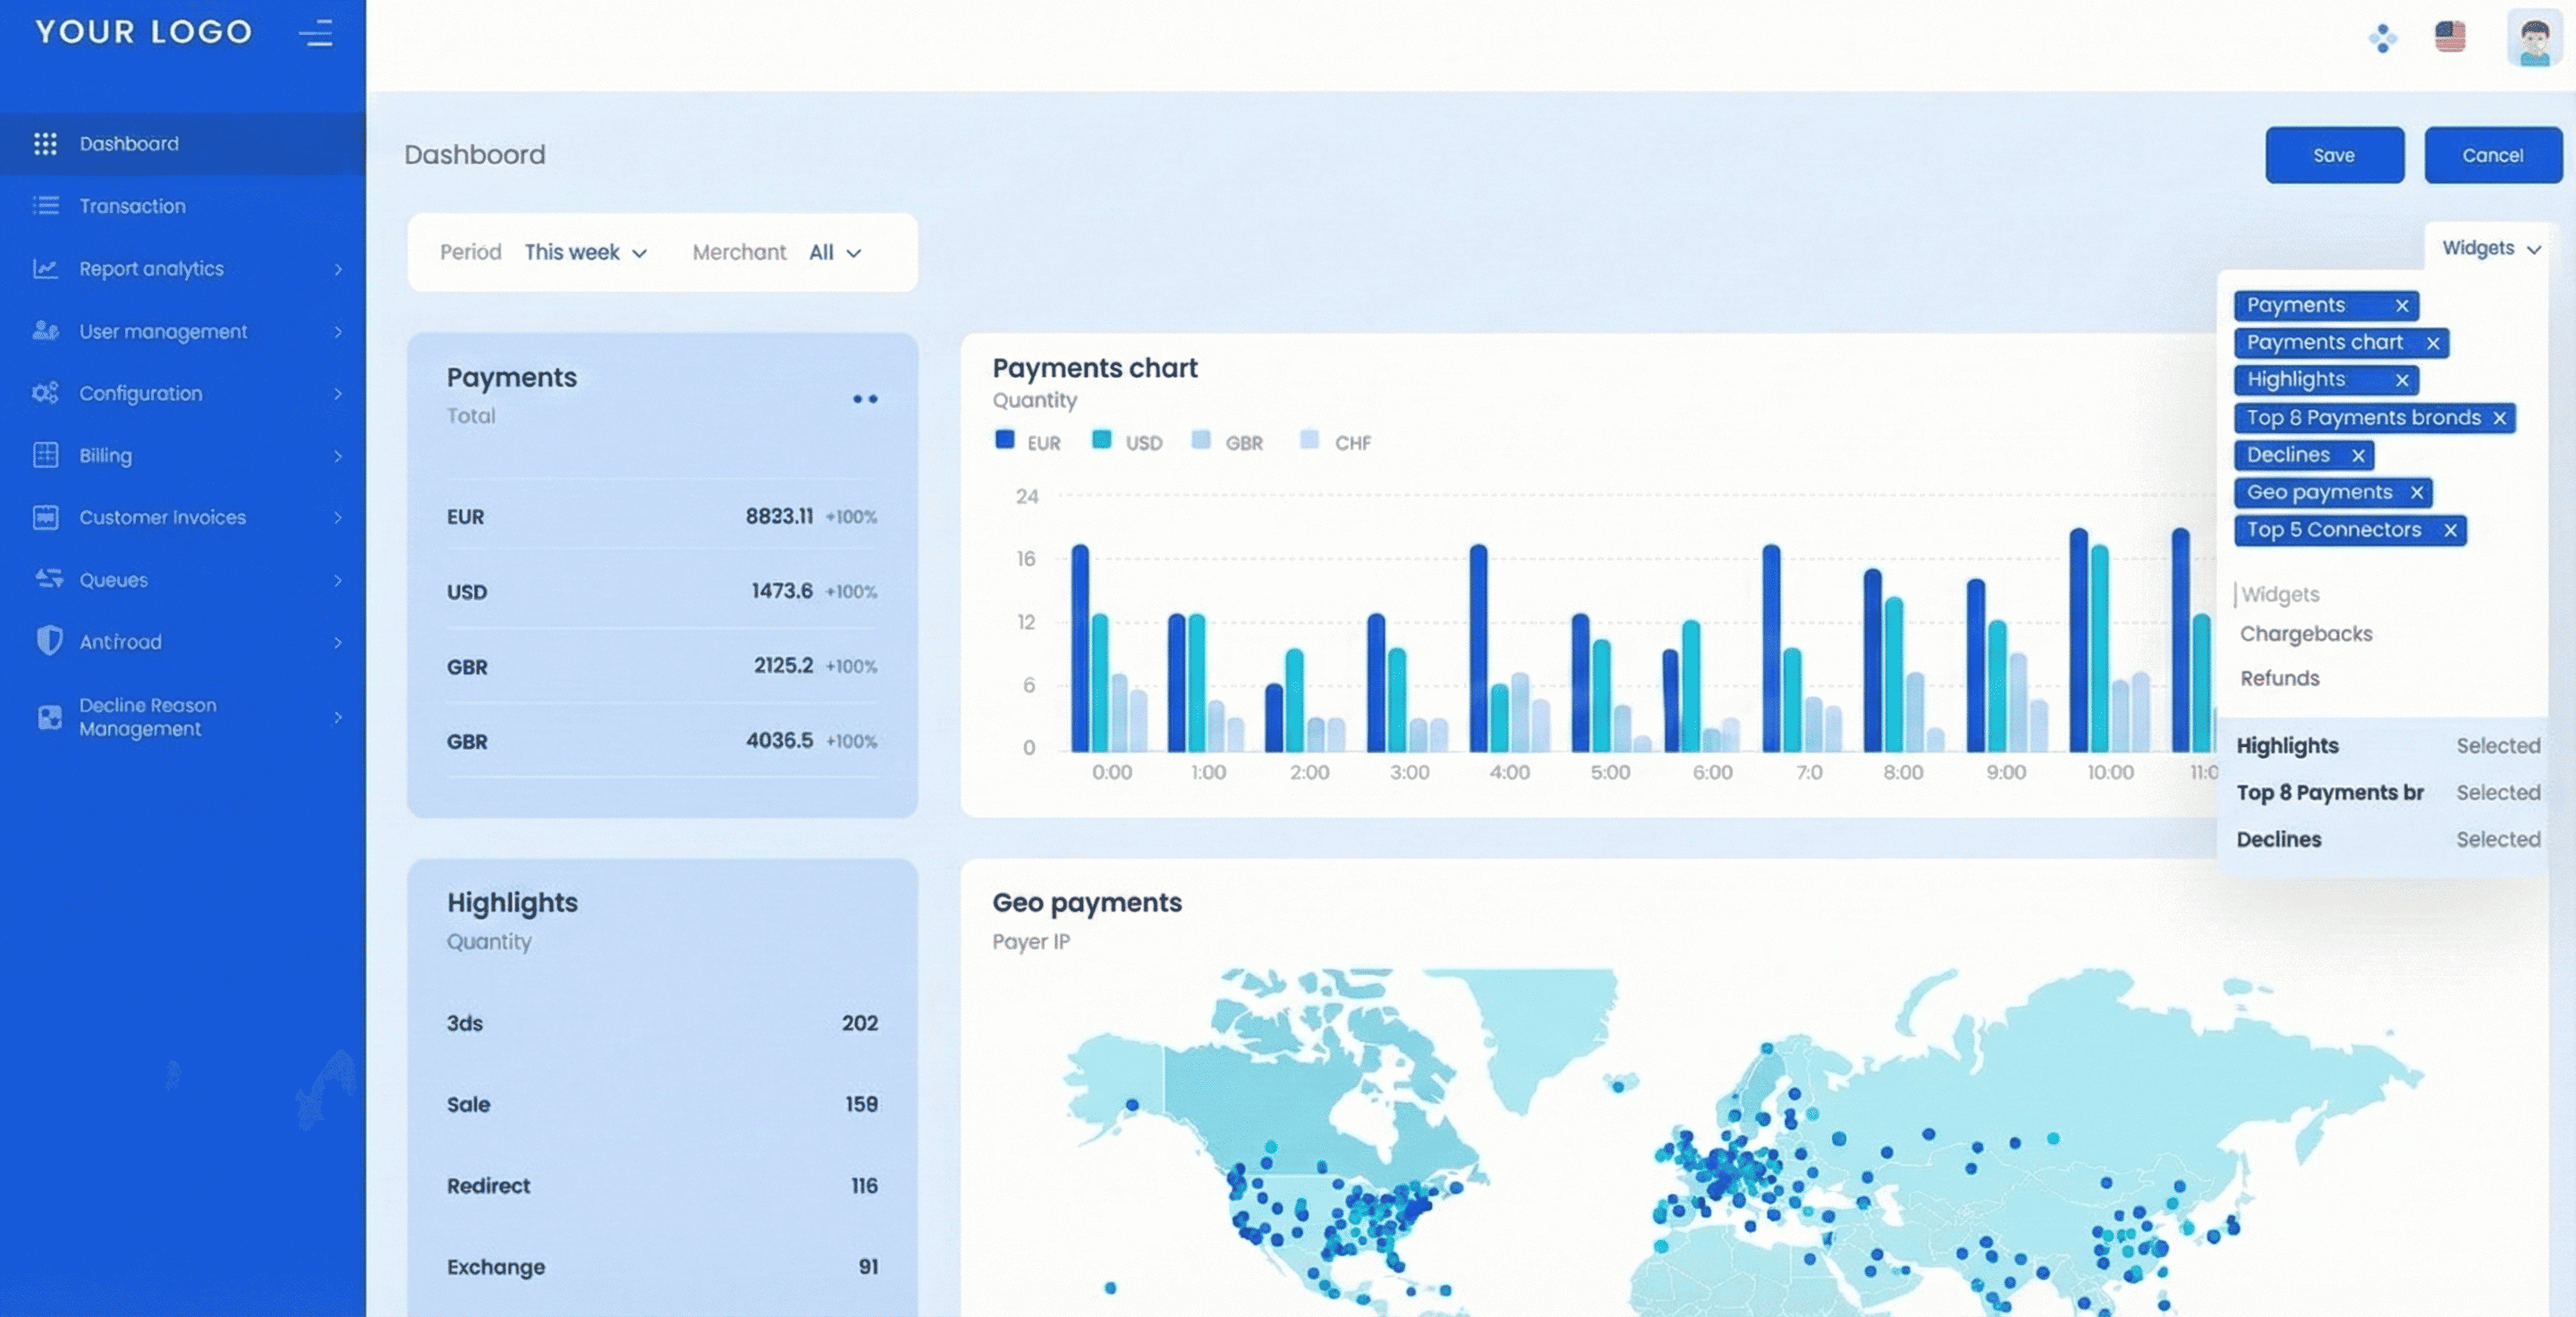
Une passerelle de paiement white label est un logiciel de paiement backend qui permet à une entreprise d’exploiter des services de paiement sous sa propre marque tout en conservant le contrôle sur la logique des transactions, les relations avec les commerçants et les conditions commerciales.
Une passerelle white label mature comprend généralement :
- l’initiation de paiement et l’acheminement des paiements, avec prise en charge de divers moyens de paiement pour une flexibilité accrue.
- la gestion du cycle de vie des transactions, de l’autorisation au règlement.
- la représentation des frais, commissions et interchange.
- des outils d’onboarding et de configuration des commerçants.
- un portail commerçant pour la gestion des transactions et l’analyse.
- le rapprochement, le reporting et les pistes d’audit.
- des API pour l’intégration avec les acquéreurs, les banques, les outils de fraude et les fournisseurs KYC.
Ces plateformes permettent également de gérer les flux de paiement et d’assurer un traitement sécurisé des détails de paiement et des informations de paiement tout au long du processus de transaction.
Le fournisseur de passerelle fournit la technologie. Le PSP reste l’entité réglementée ou s’associe à des institutions agréées. Certaines entreprises peuvent également agir en tant que facilitateur de paiement, en simplifiant l’onboarding des commerçants et le traitement des paiements en agrégeant les commerçants sous leur propre compte principal. Il est important de noter qu’une passerelle de paiement facilite la transmission sécurisée des informations de paiement, tandis qu’un processeur de paiement gère le traitement effectif des transactions — les deux étant des composantes essentielles de l’écosystème des paiements. Cette séparation est essentielle pour bâtir une activité de paiement indépendante et évolutive.
Tableau comparatif : meilleurs fournisseurs de passerelles de paiement white label en 2026
| Fournisseur | Adéquation au modèle économique | Sécurité et conformité | Personnalisation et image de marque | Moyens de paiement pris en charge | Capacités d’intégration |
|---|---|---|---|---|---|
| SDK.finance | Conçu pour les PSP, les EMI et les entreprises orientées paiement. Prend en charge les modèles de sous-commerçants, les configurations multi-acquéreurs et une logique complexe de règlement. | Fournisseur de services certifié PCI DSS niveau 1. Certifié ISO 27001:2022 et prêt pour le RGPD. Fortes pistes d’audit, traçabilité des transactions et contrôle d’accès basé sur les rôles, adaptés aux environnements réglementés. | Contrôle white label approfondi sur les flux, les tableaux de bord, les rapports et la logique opérationnelle. Architecture modulaire. | Cartes, virements bancaires, traitement multidevise. Moyens supplémentaires intégrés via des partenaires. | Plateforme API-first avec de nombreux endpoints. Conçue pour l’intégration avec des acquéreurs, des banques, des fournisseurs KYC et de fraude. |
| Corefy | Bien adapté aux PSP et aux plateformes axées sur l’orchestration plutôt que sur un cœur PSP complet. | Infrastructure conforme PCI. Le niveau de conformité dépend des systèmes environnants. | Bonne personnalisation de l’image de marque et des flux au niveau de la passerelle. Contrôle limité du back-office. | Couverture étendue grâce aux PSP et fournisseurs de paiement connectés. | Couche API unifiée pour connecter plusieurs PSP et acquéreurs. Outils d’orchestration solides. |
| Kindgeek | Conçu pour les PSP, les EMI et les entreprises orientées paiement nécessitant une logique non standard de transaction, de frais ou de règlement. | Prestation conforme PCI DSS, certifiée ISO 27001:2023 et ISO 9001:2015. Les exigences PSD2/PSD3, DORA et RGPD sont intégrées à l’architecture. | Contrôle total sur les flux, les tableaux de bord, les rapports et la logique de back-office, avec des couches produit personnalisées construites selon les spécifications du client. | Cartes, virements bancaires et traitement multidevise. Émission de cartes via l’intégration de fournisseurs. Méthodes locales et alternatives intégrées selon le marché. | Architecture API-first avec des intégrations vers les acquéreurs, les processeurs de cartes, les fournisseurs KYC/AML et de fraude, ainsi que l’open banking. |
| Akurateco | Adapté aux PSP à fort volume et aux commerçants qui privilégient l’optimisation du routage et des approbations. | Conforme PCI DSS avec des contrôles avancés de routage et de fraude. | Personnalisation au niveau du checkout et du routage. Flexibilité limitée du back-office financier. | Cartes et moyens de paiement alternatifs via intégrations. | Moteur de routage mature, API et connecteurs de fournisseurs. |
| Decta | Idéal pour les PSP centrés sur les cartes et orientés UE, recherchant un acquiring intégré. | Conforme PCI DSS avec une sécurité de niveau acquiring. | Flexibilité modérée de l’image de marque et de la configuration. | Principalement les paiements par carte. Méthodes alternatives limitées. | API standard, étroitement couplées aux services d’acquiring de Decta. |
| Adyen | Conçu pour les grandes entreprises et les commerçants mondiaux plutôt que pour les nouveaux PSP. | Sécurité de niveau entreprise et cadres mondiaux de conformité. | Flexibilité white label limitée dans un modèle centré sur la plateforme. | Large couverture mondiale des moyens de paiement. | Connexions directes aux schémas et intégrations de niveau entreprise. |
Principaux fournisseurs de passerelles de paiement white label en 2026
SDK.finance
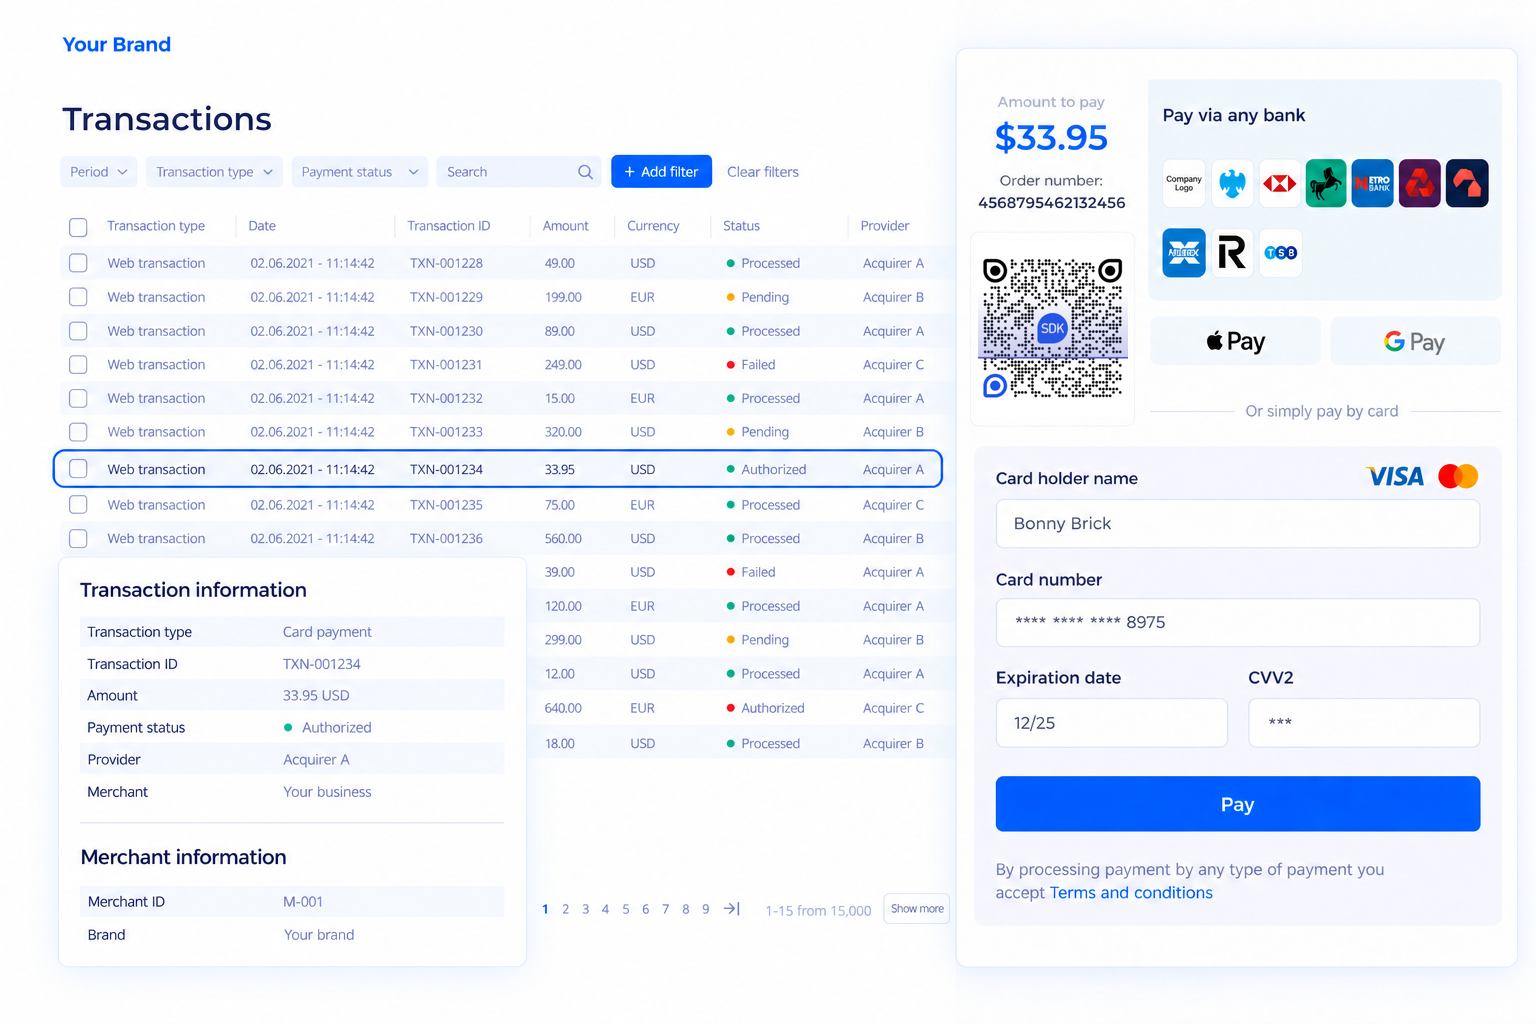
Le
D’un point de vue des bonnes pratiques, la plateforme couvre les éléments critiques nécessaires pour exploiter un prestataire de services de paiement sérieux :
- des modèles de livraison flexibles, y compris le SaaS pour un lancement plus rapide et une
- la conformité PCI DSS niveau 1 intégrée comme norme de sécurité de base, améliorant la sécurité des clients et garantissant un traitement des paiements plus sûr.
- une traçabilité claire des transactions avec des pistes d’audit complètes adaptées aux environnements réglementés.
- un accès back-office basé sur les rôles pour les équipes finance, risque et conformité.
- la prise en charge de l’
Ce qui convainc généralement les fondateurs de PSP, c’est la perspective à long terme. SDK.finance vous permet de commencer avec ce dont vous avez besoin aujourd’hui et d’évoluer sans changement de plateforme à mesure que vos volumes, vos régions et votre complexité réglementaire augmentent. Vous conservez le contrôle sur :
- les flux de transactions, les frais et la logique de règlement.
- le reporting, le rapprochement et la transparence financière.
- les décisions architecturales à mesure que votre PSP évolue. Cette approche réduit la dépendance aux contraintes des tiers, rend l’entreprise plus attractive pour les partenaires et les investisseurs, et vous donne l’assurance que la plateforme soutiendra votre PSP non seulement au lancement, mais aussi dans la durée.
Corefy
Corefy se positionne comme une couche d’orchestration des paiements et de passerelle white label qui connecte plusieurs PSP, acquéreurs, processeurs de paiement, moyens de paiement et services tiers tels que les logiciels comptables via une API unifiée.
Il est couramment utilisé par :
- les PSP qui ont besoin de flexibilité pour ajouter ou changer de fournisseurs de paiement,
- les plateformes opérant dans plusieurs régions,
- les équipes qui préfèrent assembler leur propre solution comptable ou de règlement.
La force de Corefy réside dans l’orchestration et le routage, tandis que la comptabilité au niveau du grand livre est généralement gérée à l’extérieur ou via des intégrations.
Kindgeek
Kindgeek fournit un logiciel de paiement white label combiné à la capacité d’ingénierie nécessaire pour l’étendre. La plateforme fournit le cœur sous-jacent adossé au grand livre d’une activité de paiement : comptes commerçant et particuliers, KYC et onboarding, comptes multidevises et change, acceptation des paiements, paiements de marketplace, facturation et transferts, avec un back-office couvrant les frais, les limites, la gestion des utilisateurs et les journaux d’activité. L’entreprise travaille exclusivement dans les services financiers réglementés depuis plus de 11 ans, en livrant des plateformes de paiement pour des fournisseurs agréés.
Elle est généralement choisie par :
- les PSP et les facilitateurs de paiement dont la logique de transaction, de frais ou de règlement sort du cadre standard,
- les EMI et les fintechs intégrant l’acceptation des paiements dans des produits existants de portefeuille, de compte ou de carte,
- les entreprises et les fournisseurs régionaux modernisant l’infrastructure de paiement qu’ils exploitent déjà.
Le compromis est que la livraison se fait sur la base d’un engagement plutôt que d’un abonnement, de sorte que les délais de lancement et les coûts dépendent du périmètre. Les équipes qui souhaitent configurer une passerelle prête à l’emploi sans implication technique trouveront qu’une plateforme SaaS pure est plus rapide à mettre en place.
Decta
Decta combine des fonctionnalités de passerelle de paiement avec des services d’acquiring et de traitement des cartes, principalement en Europe. Les institutions financières peuvent tirer parti des services groupés de Decta pour élargir leur offre de paiement, renforcer leur position sur le marché et accroître la fidélité des clients grâce à des solutions de paiement sous marque.
Cette approche intéresse :
- les PSP centrés sur les cartes ciblant les marchés de l’UE,
- les entreprises recherchant une configuration groupée de passerelle et d’acquiring,
- les équipes cherchant à réduire la complexité initiale de l’intégration.
Le compromis est une flexibilité réduite lors de l’expansion au-delà de l’empreinte d’acquiring de Decta.
Akurateco
Akurateco se concentre sur le routage avancé des paiements et l’orchestration des transactions. Elle assure un traitement sécurisé et le routage des informations de transaction, en optimisant les taux d’approbation grâce à la transmission efficace des données de transaction via les réseaux financiers à des fins d’autorisation.
Elle est souvent choisie par :
- les PSP opérant à des volumes de transactions élevés,
- les entreprises travaillant avec plusieurs acquéreurs et des moyens de paiement alternatifs,
- les équipes disposant déjà de systèmes comptables financiers dédiés.
Adyen
Adyen fournit une infrastructure de paiement de niveau entreprise avec des capacités d’acquiring mondiales et des connexions directes aux schémas de cartes.
Elle est généralement choisie par :
- les grandes entreprises avec des volumes de transactions importants,
- les commerçants mondiaux nécessitant un commerce unifié,
- les organisations alignées sur le modèle opérationnel et commercial d’Adyen.
Adyen est moins souvent utilisée comme base pour les PSP en phase de démarrage qui construisent des marques de paiement indépendantes. Les coûts d’infrastructure peuvent être un élément clé pour les entreprises qui évaluent Adyen, car sa solution de niveau entreprise peut entraîner des dépenses plus élevées que les plateformes de passerelle de paiement white label qui intègrent les coûts d’infrastructure dans des modèles de tarification transparents.
Quels types d’entreprises utilisent des passerelles de paiement white label ?
Les passerelles de paiement white label sont utilisées par des entreprises qui considèrent les paiements comme une capacité essentielle, et non comme une fonction secondaire. Bien que les cas d’usage diffèrent, l’objectif commun est le contrôle des flux de paiement, de l’image de marque et de l’évolutivité à long terme sans construire l’infrastructure à partir de zéro.
Prestataires de services de paiement (PSP) et facilitateurs de paiement
Les PSP utilisent des passerelles white label pour onboarder les commerçants, connecter plusieurs acquéreurs, gérer les flux de transaction et répondre aux exigences réglementaires sous leur propre marque.
Entreprises fintech et EMI
Les fintechs et les EMI intègrent des passerelles white label dans les portefeuilles numériques, les comptes et les produits de cartes afin de contrôler la logique de paiement, de prendre en charge des flux multidevises et de conserver des enregistrements de transactions prêts pour l’audit.
Places de marché et entreprises de plateforme
Les places de marché s’appuient sur des passerelles white label pour gérer les paiements fractionnés, les commissions, les versements et les configurations multi-vendeurs tout en conservant une expérience de paiement entièrement brandée.
Entreprises SaaS monétisant les paiements
Les fournisseurs SaaS utilisent des passerelles white label pour prendre en charge les abonnements, la facturation récurrente et la tarification à l’usage tout en conservant le contrôle des frais et des marges.
Entreprises développant des capacités de paiement internes
Les entreprises adoptent des passerelles white label pour centraliser les paiements, réduire la dépendance à plusieurs processeurs et prendre en charge des flux de paiement personnalisés dans différentes régions.
Prestataires de paiement régionaux et de niche
Les PSP régionaux et les prestataires de niche utilisent des passerelles white label pour lancer plus rapidement, prendre en charge les moyens de paiement locaux et s’adapter rapidement aux changements réglementaires ou du marché.
Ce qui définit un fournisseur idéal de passerelle de paiement white label en 2026
En 2026, les meilleurs fournisseurs de passerelles de paiement white label partagent plusieurs caractéristiques structurelles :
- Ils sont axés infrastructure, et non axés fonctionnalités. Le système est construit autour d’un cœur de transactions et de comptabilité où chaque événement de paiement est enregistré comme un mouvement financier. Les soldes, les règlements et les rapports sont dérivés de ces enregistrements, garantissant cohérence et auditabilité.
- Ils maintiennent une séparation claire entre le logiciel et la réglementation. Le fournisseur fournit un logiciel conforme PCI DSS mais n’agit pas en tant que PSP agréé, ne traite pas les fonds et ne détient pas les relations avec les commerçants. Cela offre aux clients de la flexibilité entre juridictions et modèles de licence.
- La véritable capacité white label est intégrée à la plateforme. L’image de marque, les flux de travail, le reporting et la logique opérationnelle peuvent être configurés de sorte que le service de paiement apparaisse comme entièrement propriétaire aux commerçants et aux utilisateurs finaux.
- Les fournisseurs idéaux prennent en charge plusieurs modèles de déploiement, généralement SaaS ou PaaS pour la rapidité, et la licence de code source pour les organisations qui ont besoin d’une propriété complète, d’une personnalisation ou d’un déploiement sur site. Pour les modèles SaaS ou PaaS, la réduction au minimum de la maintenance technique pour les clients est essentielle afin de diminuer la charge opérationnelle. La conformité PCI DSS niveau 1 est considérée comme une exigence de base, et non comme un facteur de différenciation.
Développement interne vs. logiciel white label
Lorsqu’elles envisagent la manière de gérer les paiements, les entreprises évaluent souvent les avantages et les inconvénients du développement interne par rapport à l’adoption d’une solution de paiement white label. Construire une passerelle de paiement en interne représente un investissement important, nécessitant une expertise technique approfondie, une maintenance continue et une équipe dédiée pour garantir la conformité et la sécurité. Ce processus peut prendre du temps et détourne des ressources des activités principales de l’entreprise, ce qui en fait une voie difficile pour de nombreuses organisations.
À l’inverse, un logiciel de paiement white label offre une solution clé en main qui peut être rapidement déployée et facilement intégrée aux systèmes existants. Des fournisseurs comme
En s’appuyant sur des services marchands white label, les entreprises peuvent entrer rapidement sur le marché du traitement des paiements, élargir leur offre de services et générer de nouveaux flux de revenus sans coûts de développement ou de conformité significatifs. En choisissant une passerelle de paiement white label, les entreprises peuvent éviter les complexités et les coûts du développement interne, réduire le délai de mise sur le marché et s’appuyer sur une technologie éprouvée pour traiter les paiements de manière efficace et sécurisée. Cela permet aux entreprises de se concentrer sur la croissance et l’innovation, tandis que des experts du paiement gèrent les subtilités du traitement des paiements et de la prévention de la fraude.
Facteurs clés à prendre en compte lors du choix d’une passerelle de paiement white label
Lors de la comparaison des fournisseurs, les fondateurs de PSP évaluent généralement :
1. Adéquation au modèle économique
- prise en charge du e-commerce, du SaaS, des places de marché ou du facilitateur de paiement,
- onboarding des sous-commerçants et contrôle des transactions lorsque nécessaire, certains fournisseurs permettant l’onboarding et la configuration en quelques clics pour simplifier la mise en place,
- préparation au volume et à l’expansion géographique.
2. Sécurité et conformité
- conformité PCI DSS niveau 1,
- contrôles de fraude intégrés et règles de risque configurables,
- prise en charge du RGPD et des réglementations régionales,
- évaluation de la nécessité d’une licence financière pour exploiter des services de paiement dans vos juridictions cibles.
3. Personnalisation et image de marque
- contrôle des parcours de paiement et des tableaux de bord,
- reporting et flux de travail configurables,
- modèles de communication brandés.
4. Moyens de paiement pris en charge
- les réseaux de cartes comme base,
- les portefeuilles numériques, les virements bancaires, le BNPL et les méthodes locales,
- prise en charge des transactions en ligne pour le e-commerce et les entreprises numériques,
- traitement multidevise et localisation.
5. Capacités d’intégration
- API REST et webhooks bien documentés,
- environnements sandbox et outils pour développeurs,
- intégrations préconstruites pour les plateformes courantes,
- intégration fluide avec des services tiers tels que les systèmes CRM, les plateformes d’analytics et les outils de sécurité.
6. Structure de coûts et transparence
- tarification claire des frais de mise en place, d’abonnement et des transactions,
- reporting transparent des frais et des commissions.
Conclusion
En 2026, les passerelles de paiement white label définissent la manière dont un PSP opère, se développe et résiste aux pressions réglementaires et commerciales. La bonne plateforme soutient la transparence, la flexibilité et la croissance à long terme plutôt qu’une simple entrée rapide sur le marché.
Si vous évaluez un logiciel de passerelle de paiement white label dans le but de construire une activité de paiement durable, SDK.finance propose une approche d’infrastructure alignée sur les meilleures pratiques modernes des PSP.
Pour voir si elle correspond à votre modèle économique, commencez une conversation
Speed up your payment solution launch

