


Estamos analizando cómo los volúmenes globales de pagos digitales superan la marca de 15 billones de dólares en 2026. Debido a este enorme cambio, la tecnología oculta que mueve ese dinero nunca ha sido tan importante. En pocas palabras, un sistema de procesamiento de pagos actúa como el motor digital que verifica, enruta y finaliza los intercambios financieros entre compradores y vendedores.
Si ahora mismo estás escalando un negocio, contar con un sistema de procesamiento de pagos para comercios que no se caiga bajo presión no es un lujo: es la base para cobrar, generar confianza y mantener el negocio en marcha.
¿Qué es un sistema de procesamiento de pagos?
Un sistema de procesamiento de pagos es la infraestructura central de software que hace posible y seguro mover dinero entre un comprador y un vendedor. Se encarga de enrutar los datos de la transacción, obtener la autorización, compensar los fondos y, finalmente, liquidarlos entre distintos bancos para que los comercios cobren realmente y sin errores.
Cuando miramos más allá de esa definición básica de procesamiento de pagos, el alcance real de estas plataformas es enorme. Gestionan un enrutamiento de pagos complejo, calculan conversiones multidivisa sobre la marcha y se comunican con docenas de API bancarias distintas. Son la fontanería real del comercio moderno: convierten un clic en el botón de pago en dinero real en la cuenta bancaria de un comercio.
En qué se diferencia el procesamiento de pagos de los sistemas de procesamiento de transacciones
Aclaremos una confusión común. Mientras los sistemas de procesamiento de transacciones (TPS) gestionan eventos empresariales amplios como registrar un ticket de soporte o actualizar el inventario del almacén, la infraestructura de procesamiento de pagos hace una tarea muy específica: mover dinero de forma segura a través de la infraestructura de pagos. Piensa en los sistemas de pago como motores financieros altamente especializados, mientras que TPS es un término general para los intercambios cotidianos de datos empresariales.
Componentes principales de un sistema de procesamiento de pagos
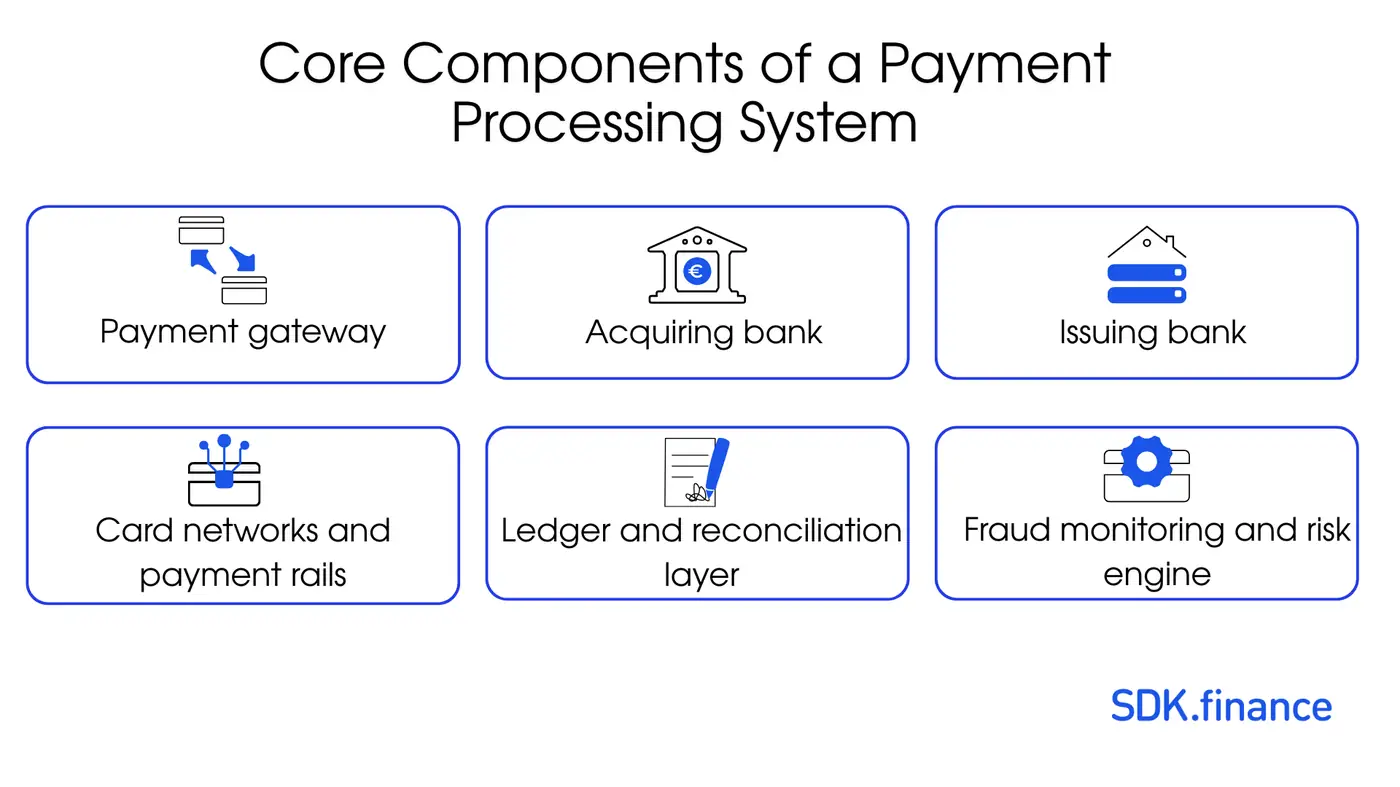
Construir una arquitectura fiable de sistema de pagos significa unir varios actores distintos. Todos tienen que comunicarse a la perfección en cuestión de milisegundos.
Pasarela de pago
El papel de la pasarela de pago es básicamente tu caja registradora digital. Captura de forma segura los datos de la tarjeta del cliente, los protege con cifrado y los pasa al procesador. Es el control de seguridad entre la persona que compra y tu backend financiero.
Banco adquirente
La función del banco adquirente (a menudo llamado banco del comercio) es recaudar el dinero para el negocio. En la arquitectura de procesamiento de pagos, el adquirente examina los datos de la transacción, pide permiso al banco del cliente y, finalmente, ingresa los fondos liquidados en la cuenta del comercio.
Banco emisor
El banco emisor en el procesamiento de pagos representa al cliente. Es el banco que le dio al comprador su tarjeta de crédito o débito. Custodia los fondos y tiene la última palabra sobre aprobar o rechazar el cargo en función del saldo y el estado de la cuenta.
Redes de tarjetas e infraestructura de pagos
La red de pago con tarjeta (piensa en Visa, Mastercard o redes domésticas locales) es la autopista que conecta los bancos adquirente y emisor. Ellos fijan los límites de velocidad, es decir, las reglas para el intercambio de datos, las comisiones de intercambio y la compensación.
Capa de libro contable y conciliación
Necesitas un sistema de conciliación de pagos a prueba de fallos para registrar cada céntimo. Un libro mayor en tiempo real, como
Monitorización de fraude y motor de riesgo
Una buena configuración de detección de fraude en pagos analiza las transacciones a medida que ocurren. Al comprobar cosas como direcciones IP, la velocidad de escritura o patrones de compra extraños, el motor de riesgo bloquea la actividad sospechosa antes incluso de pedir autorización al banco.
Cómo funcionan los sistemas de procesamiento de pagos
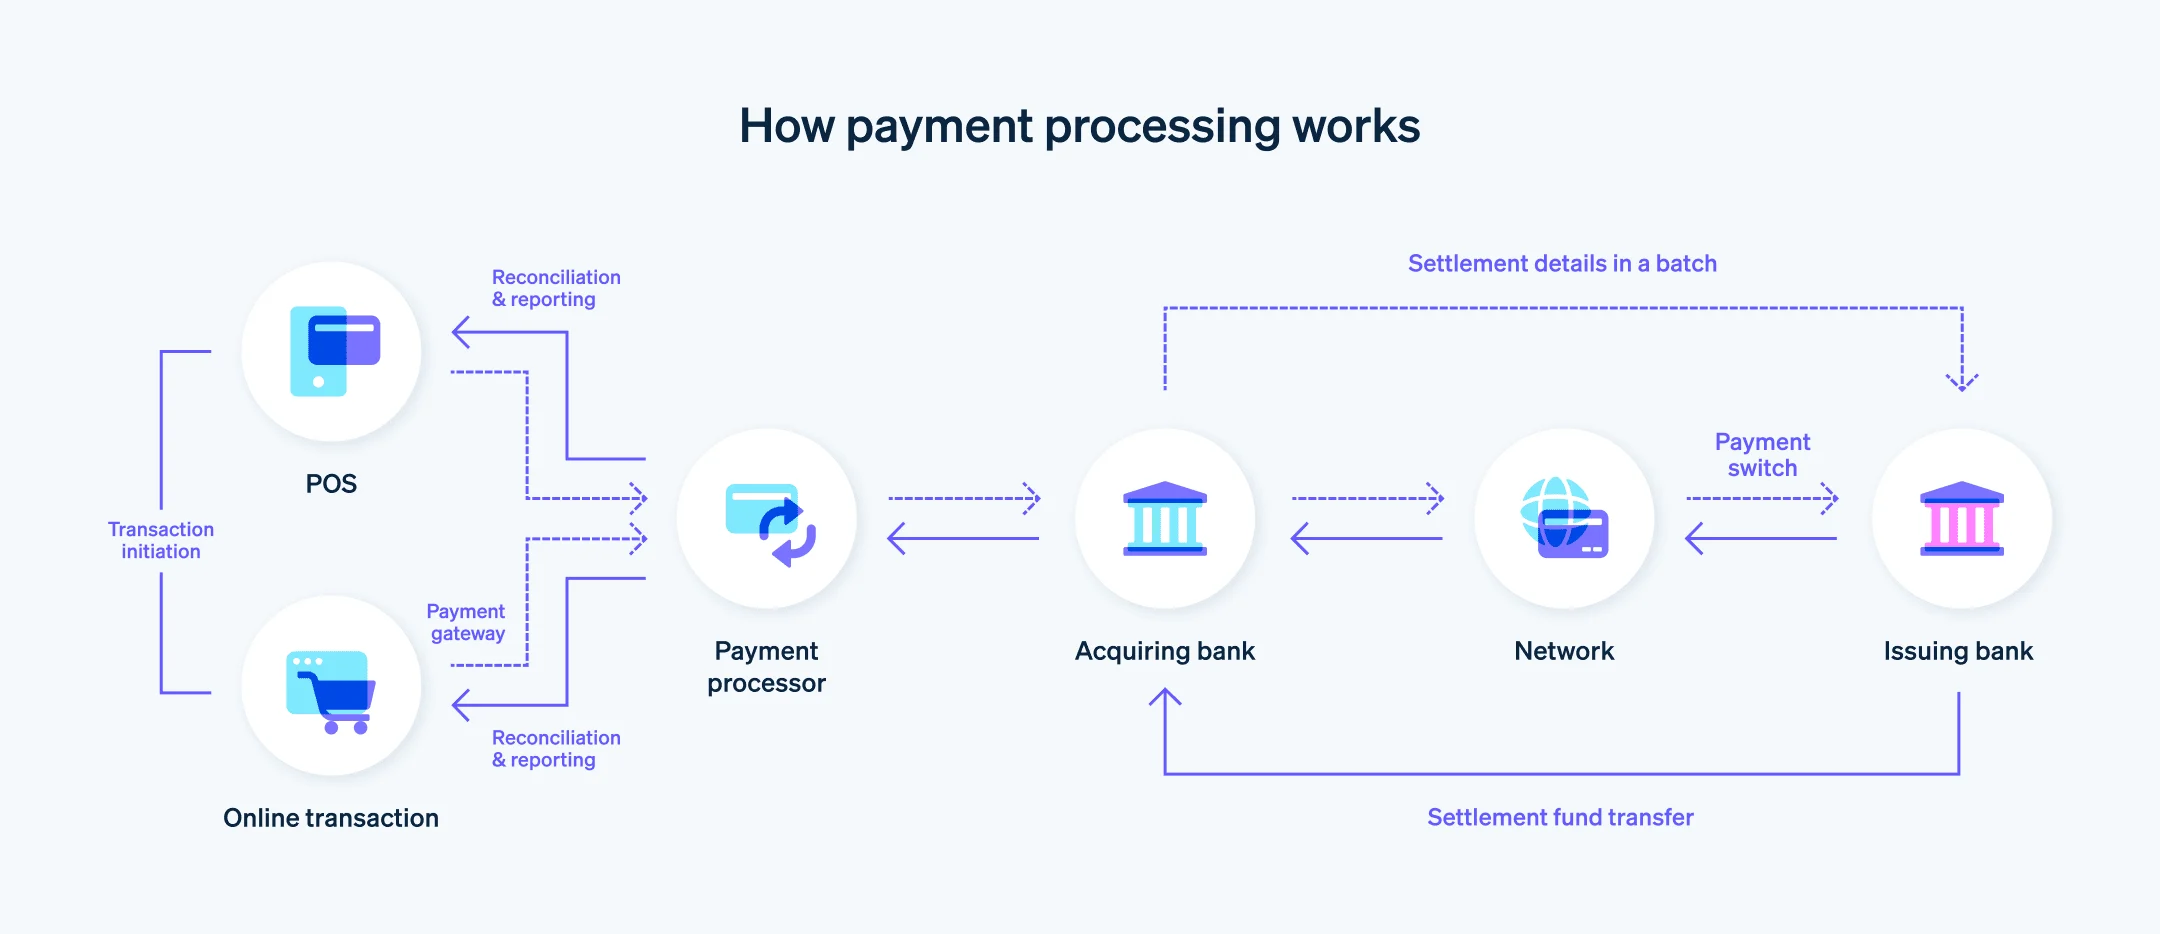
El flujo de procesamiento de pagos es una gran carrera de relevos que ocurre en un abrir y cerrar de ojos. Este es el flujo típico del procesamiento de pagos con tarjeta, desde el momento del pago hasta el desembolso final:
-
Iniciación de pagos: El comprador introduce los datos de su tarjeta en una página de pago o acerca su teléfono a un terminal físico.
-
Solicitud de autorización: La pasarela cifra los datos sensibles y se los entrega al procesador de pagos. El procesador los enruta al banco adquirente, que a su vez los envía a través de la red de tarjetas al banco emisor.
-
Controles de riesgo y cumplimiento: En tiempo real, el banco emisor y los motores de fraude verifican el CVV, comprueban si realmente hay fondos y buscan señales de alerta.
-
Aprobación o rechazo: El banco emisor devuelve un mensaje de «aprobado» o «rechazado» a lo largo de la cadena: a través de la red, el adquirente, el procesador y la pasarela. El comercio ve este resultado al instante.
-
Compensación: Normalmente al final del día, el procesador reúne todas las autorizaciones aprobadas en un archivo por lotes y lo envía a la red para determinar quién debe qué.
-
Liquidación: El dinero real se mueve desde los bancos emisores al banco adquirente. Según la infraestructura de pagos, esto suele tardar de 1 a 3 días hábiles.
-
Registro contable: Por último, el sistema de conciliación de pagos marca la liquidación como completada, actualiza el saldo del comercio y cierra todo el ciclo de funcionamiento del procesamiento de pagos.
Tipos de sistemas de procesamiento de pagos
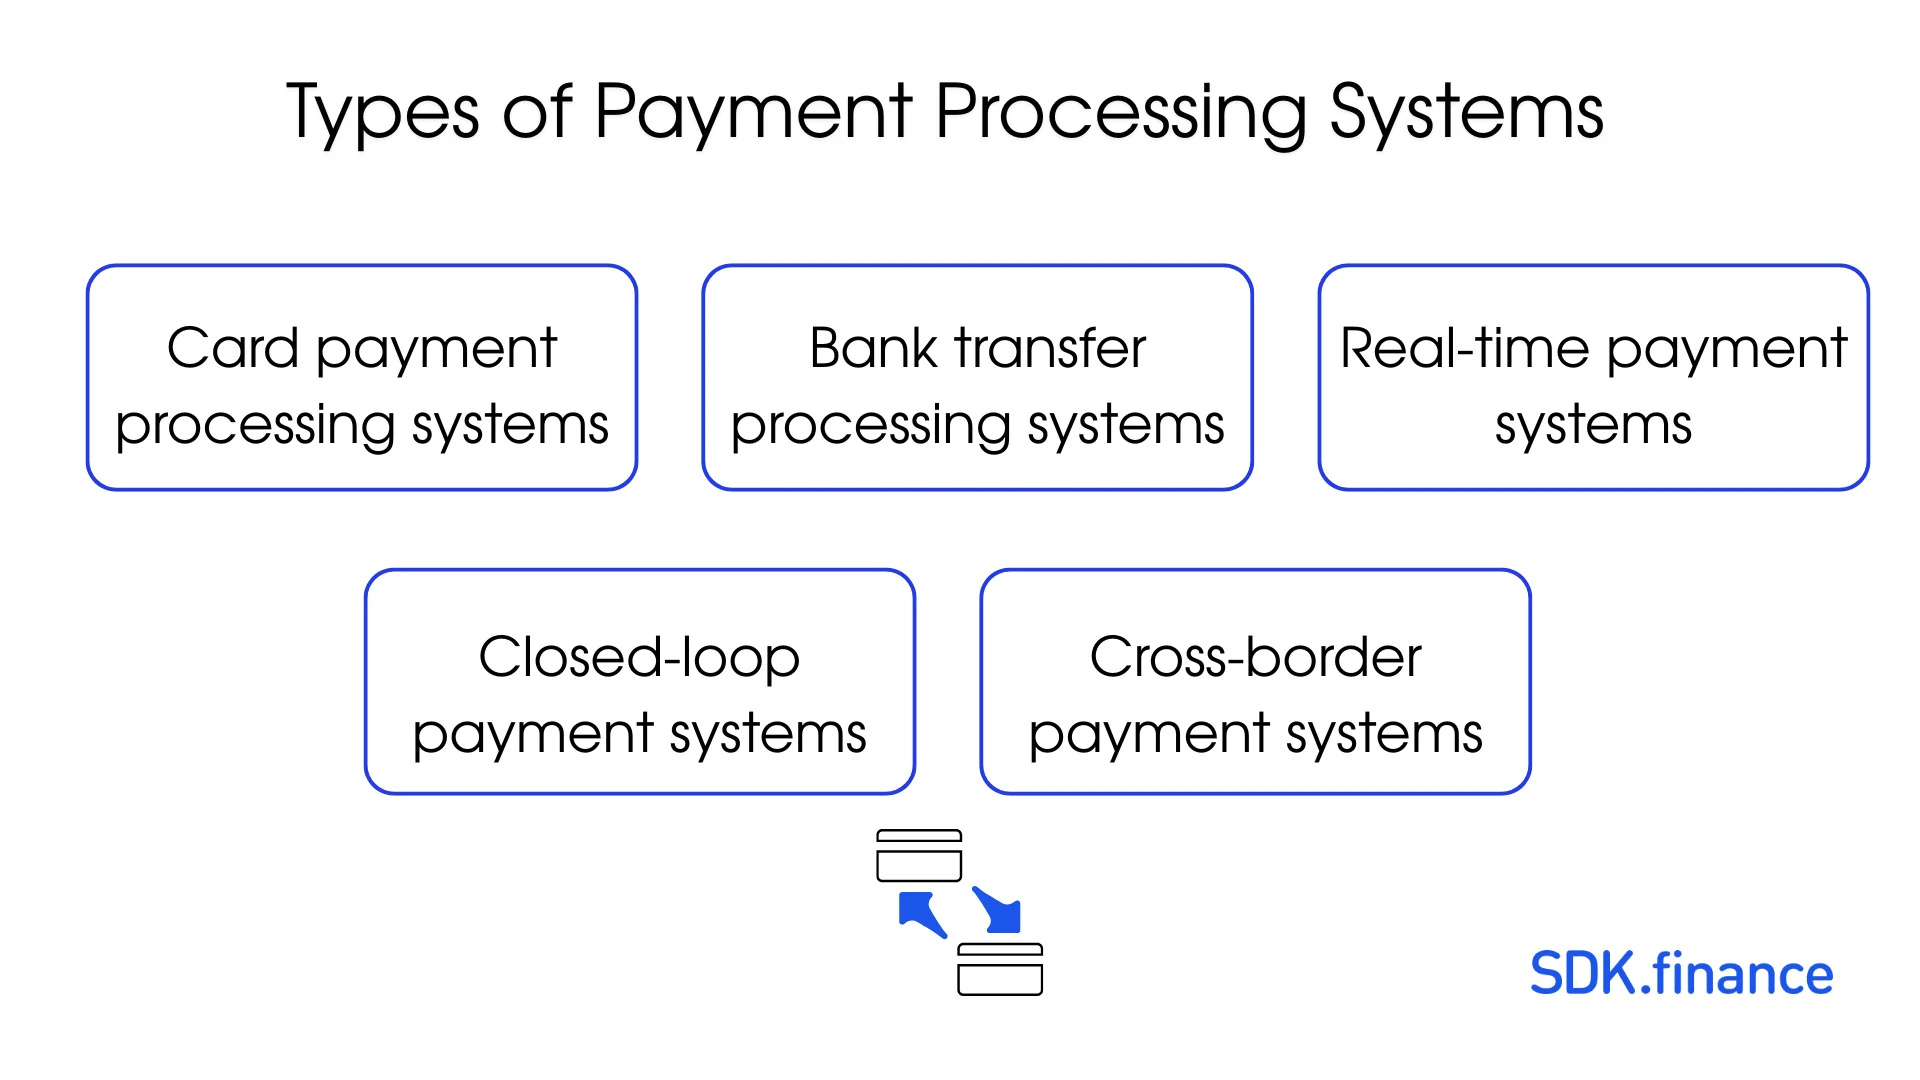
No todos los negocios mueven dinero de la misma manera. La infraestructura de pagos que elijas determina el tipo de sistema que necesitas.
Sistemas de procesamiento de pagos con tarjeta
Diseñados específicamente para redes de crédito y débito, estos gestionan el complejo mundo de las comisiones de intercambio, las disputas por contracargo (chargeback) y las estrictas normas PCI DSS establecidas por las principales marcas de tarjetas.
Sistemas de procesamiento de transferencias bancarias
Estos gestionan movimientos de cuenta a cuenta (A2A), como ACH en Estados Unidos o SEPA en Europa. Son mucho más baratos de operar, lo que los hace perfectos para facturas B2B o transferencias de gran volumen.
Sistemas de pago en tiempo real
El procesamiento de pagos en tiempo real (como FedNow o PIX) está cambiando las reglas del juego al liquidar fondos al instante, 24/7. Los comercios reciben su dinero en segundos, evitando por completo la antigua espera de varios días.
Sistemas de pago de circuito cerrado
Son ecosistemas autosuficientes en los que el emisor y el adquirente son exactamente la misma empresa. Piensa en tarjetas de Starbucks, planes de comidas universitarios o pases de transporte.
Sistemas de pagos transfronterizos
Diseñados para el comercio global, estos sistemas afrontan conversiones de divisas sobre la marcha, lógica de tipos de cambio y enrutamiento internacional complejo. Si estás expandiéndote globalmente, definir tu infraestructura de pagos internacional es absolutamente crítico para evitar quedar aplastado por las comisiones de divisas y los problemas de cumplimiento a través de las fronteras.
Sistema de procesamiento de pagos vs pasarela de pago
La gente los confunde constantemente. Pero entender la diferencia entre procesador de pagos y pasarela de pago es clave para trazar tu infraestructura de pagos para comercios.
| Característica | Pasarela de pago | Sistema de procesamiento de pagos |
| Función principal | Captura, protege y reenvía los datos de pago. | Hace el trabajo pesado: enruta datos, habla con los bancos y mueve el dinero. |
| Analogía | El lector de tarjetas digital en la puerta de entrada. | La fontanería financiera oculta dentro de las paredes. |
| Liquidación | Nunca toca los fondos reales. | Impulsa el proceso de compensación y liquidación de pagos. |
| Enfoque | Seguridad del frontend y experiencia de pago del cliente. | Lógica de enrutamiento bancario, cumplimiento y conciliación del backend. |
Nota: Aunque muchos proveedores tecnológicos modernos venden esto como un paquete conjunto, conocer la diferencia importa cuando estás diseñando tu backend.
Casos de uso empresariales
¿Quién necesita realmente construir o comprar este tipo de software de gran capacidad? Veamos los principales modelos de negocio.
Proveedores de servicios de pago (PSP)
Los PSP se sitúan en el medio, agregando cuentas para miles de comercios. Una configuración sólida de
Instituciones de dinero electrónico (EMI)
Las
Bancos minoristas
Tanto los bancos tradicionales como los neobancos ejecutan motores de procesamiento para ofrecer adquisición de comercios a sus clientes empresariales, convirtiendo las comisiones por transacción en una importante fuente de ingresos.
Mercados y superapps
Si estás creando el próximo Uber o Airbnb, tu infraestructura de pagos para comercios tiene que gestionar pagos divididos: repartir un único cargo al cliente entre la plataforma, un conductor y quizá una autoridad fiscal, todo a la vez.
Plataformas de cripto a fiat
Los exchanges de criptomonedas y los puentes de entrada y salida usan motores de procesamiento para conectar las redes fiat tradicionales (como ACH o SEPA) con ecosistemas Web3. Esto requiere controles KYC/AML sumamente estrictos y actualizaciones instantáneas del libro contable.
Requisitos técnicos clave en 2026
Si hoy estás trazando la arquitectura de un software escalable de procesamiento de pagos, los estándares son mucho más altos que hace cinco años. Los equipos técnicos deben priorizar:
-
Arquitectura API-first: Debes poder conectarte con aplicaciones móviles, pasarelas externas y herramientas KYC de terceros sin romper el sistema central.
-
Capacidad de procesamiento en tiempo real: Confiar solo en archivos por lotes ya no basta. Los sistemas necesitan manejar de forma nativa infraestructuras de pagos instantáneas como FedNow o SEPA Instant.
-
Cumplimiento PCI DSS: Absolutamente innegociable. Necesitas una tokenización y un cifrado estrictos para mantener seguros los datos de los titulares de tarjetas en reposo y en tránsito.
-
Alto rendimiento de transacciones: Un sistema de procesamiento de pagos verdaderamente escalable no se ahogará durante el Black Friday ni en otros picos masivos de tráfico.
-
Infraestructura modular: La libertad de retirar una pasarela o cambiar de socios bancarios sin tener que reescribir todo tu motor desde cero.
-
Flexibilidad de integración: Contar con conectores preconstruidos para varios protocolos de pago y redes locales.
Retos de construir un sistema de procesamiento de pagos
Gestionar tu propio motor de pagos es notoriamente difícil. Los mayores obstáculos suelen incluir:
-
Complejidad regulatoria: Intentar seguir el ritmo de PSD2 en Europa, las normas locales de concesión de licencias y la evolución de las leyes AML es un enorme dolor de cabeza operativo.
-
Liquidación y conciliación: Intentar casar millones de filas de datos de transacciones en distintas zonas horarias y horarios de corte bancario. Si tu libro contable está descuadrado, tu negocio está en problemas.
-
Gestión del riesgo de fraude: Tienes que bloquear a los malos sin rechazar accidentalmente a clientes legítimos (falsos positivos), lo que hunde las tasas de conversión.
-
Escalabilidad bajo carga máxima: Evitar que tus servidores se derritan cuando los volúmenes de pagos se multipliquen por 10 de la noche a la mañana.
-
Soporte multidivisa: Gestionar tipos de cambio en vivo y mantener los fondos equilibrados en varias cuentas corresponsales bancarias a nivel mundial.
Construir o comprar: desarrollar un sistema de procesamiento de pagos
A la hora de definir tu hoja de ruta de producto, decidir si construir un sistema de procesamiento de pagos desde cero o comprar algo ya hecho es la decisión más pesada que vas a tomar.
Construir desde cero te da un 100 % de control, pero también consume millones de dólares, lleva años de ingeniería y te obliga a pasar por auditorías de cumplimiento muy duras antes de que puedas ejecutar siquiera una transacción de prueba.
Por el contrario, licenciar una solución de software de procesamiento de pagos sólida te lleva al mercado mucho más rápido. Obtienes un núcleo de libro contable y un backend probados en batalla desde el primer momento, lo que permite que tus desarrolladores internos se centren en lo que realmente impulsa el crecimiento: la experiencia de usuario y la adquisición de clientes.
Cómo SDK.finance apoya la infraestructura de procesamiento de pagos
Para las empresas que necesitan construir o modernizar un
Las capacidades técnicas de la plataforma incluyen:
-
Arquitectura basada en libro contable: Mantiene una única fuente de verdad para todos los estados transaccionales y saldos de cuentas.
-
Motor de transacciones en tiempo real: Diseñado para procesar y enrutar datos al instante.
-
Más de 2.700 transacciones por segundo: Creado para sostener un alto rendimiento durante los periodos de máxima carga.
-
Más de 570 API RESTful: Facilita una integración API-first fluida con pasarelas externas, proveedores de terceros e infraestructura de pagos bancaria.
-
Capas de servicios modulares: Permite la escalabilidad y actualización independientes de componentes de pago específicos.
-
Cumplimiento PCI DSS Nivel 1: Cumple con los más altos estándares de seguridad para tokenizar y manejar datos de pago sensibles.
-
Flexibilidad de despliegue: Disponible para su despliegue on-premises o en la nube para satisfacer estrictos requisitos de residencia de datos.
SDK.finance proporciona la base tecnológica para
Preparar tu infraestructura de pagos para el futuro
Al final del día, mover dinero de forma segura es lo que mantiene vivo un negocio. Estos sistemas no son solo gastos de TI. Son los motores que impulsan tus ingresos. Tanto si eres una EMI que cruza fronteras como un marketplace que gestiona pagos complejos a proveedores, tu arquitectura de pagos determina tu velocidad de crecimiento.
Si te equivocas, te enfrentas a transacciones caídas y pesadillas de cumplimiento. Si aciertas, tendrás un backend invisible que escala sin esfuerzo. Construir desde cero una infraestructura de pagos para comercios supone un enorme drenaje de recursos. Aprovechando un núcleo robusto y ya construido como SDK.finance, te ahorras años de desarrollo backend. Puedes concentrar tu capacidad de ingeniería en crear un gran producto y conseguir más usuarios.
Si tu equipo está evaluando opciones de arquitectura o busca modernizar un backend existente, explora cómo la plataforma central de SDK.finance puede acelerar tu tiempo de comercialización.

