


Nous examinons des volumes mondiaux de paiements numériques qui devraient dépasser le cap des 15 000 milliards de dollars en 2026. Dans ce contexte de basculement massif, l’infrastructure technique invisible qui fait circuler cet argent n’a jamais été aussi importante. En termes simples, un système de traitement des paiements agit comme le moteur numérique qui vérifie, achemine et finalise les échanges financiers entre acheteurs et vendeurs.
Si vous développez actuellement une entreprise, disposer d’un système de traitement des paiements des commerçants qui ne cède pas sous la pression n’est pas un luxe — c’est la base indispensable pour être payé, instaurer la confiance et maintenir l’activité.
Qu’est-ce qu’un système de traitement des paiements ?
Un système de traitement des paiements est l’infrastructure logicielle centrale qui rend possible et sûr le transfert d’argent entre un acheteur et un vendeur. Il prend en charge l’acheminement des données de transaction, l’obtention de l’autorisation, la compensation des fonds, puis leur règlement entre différentes banques afin que les commerçants soient effectivement payés sans erreur.
Au-delà de cette définition de base du traitement des paiements, la portée réelle de ces plateformes est immense. Elles gèrent un acheminement complexe des paiements, calculent à la volée des conversions multidevises et communiquent avec des dizaines d’API bancaires différentes. Elles constituent la plomberie même du commerce moderne — transformant un clic sur un bouton de paiement en argent réel sur le compte bancaire d’un commerçant.
En quoi le traitement des paiements diffère-t-il des systèmes de traitement des transactions
Clarifions une confusion fréquente. Alors que les systèmes de traitement des transactions (TPS) gèrent des événements métier larges comme l’enregistrement d’un ticket d’assistance ou la mise à jour de votre stock d’entrepôt, l’infrastructure de traitement des paiements accomplit une tâche bien précise : déplacer de l’argent en toute sécurité sur des rails financiers. Considérez les systèmes de paiement comme des moteurs financiers hautement spécialisés, tandis que TPS est un terme générique pour les échanges de données d’entreprise du quotidien.
Composants principaux d’un système de traitement des paiements
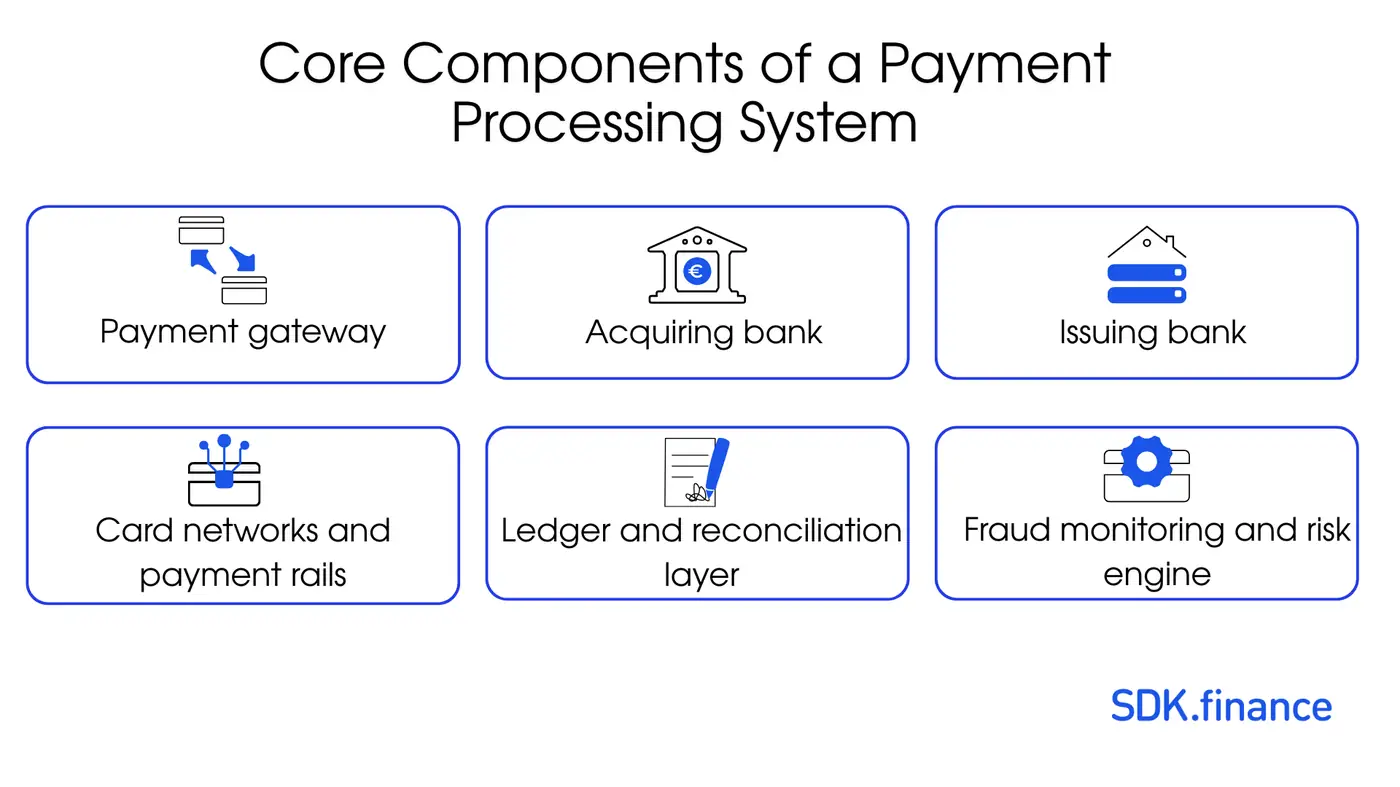
Construire une architecture de paiement fiable signifie assembler plusieurs acteurs différents. Tous doivent communiquer parfaitement en quelques millisecondes.
Passerelle de paiement
Le rôle de la passerelle de paiement est essentiellement celui d’une caisse enregistreuse numérique. Elle capture en toute sécurité les coordonnées de carte du client, les verrouille par chiffrement et transmet ces données au processeur. C’est le point de contrôle de sécurité entre l’acheteur et votre backend financier.
Banque acquéreuse
La fonction de la banque acquéreuse (souvent appelée banque du commerçant) est de collecter l’argent pour l’entreprise. Dans l’architecture de traitement des paiements, l’acquéreur examine les données de transaction, demande l’autorisation à la banque du client, puis verse finalement les fonds réglés sur le compte du commerçant.
Banque émettrice
La banque émettrice dans le traitement des paiements représente le client. C’est la banque qui a fourni au client sa carte de crédit ou de débit. Elle détient les fonds et a le dernier mot pour approuver ou refuser le débit en fonction du solde du compte et de son statut.
Réseaux de cartes et rails de paiement
Le réseau de paiement par carte (comme Visa, Mastercard ou les réseaux domestiques locaux) est l’autoroute qui relie les banques acquéreuses et émettrices. Ils fixent les limites de vitesse — autrement dit les règles de partage des données, les frais d’interchange et la compensation.
Couche de grand livre et de rapprochement
Vous avez besoin d’un système de rapprochement des paiements infaillible pour suivre chaque centime. Un grand livre en temps réel, tel que
Surveillance de la fraude et moteur de risque
Une bonne configuration de détection de la fraude aux paiements analyse les transactions au fur et à mesure. En vérifiant des éléments comme les adresses IP, la vitesse de frappe ou des schémas d’achat inhabituels, le moteur de risque bloque les activités suspectes avant même de demander une autorisation à la banque.
Comment fonctionnent les systèmes de traitement des paiements
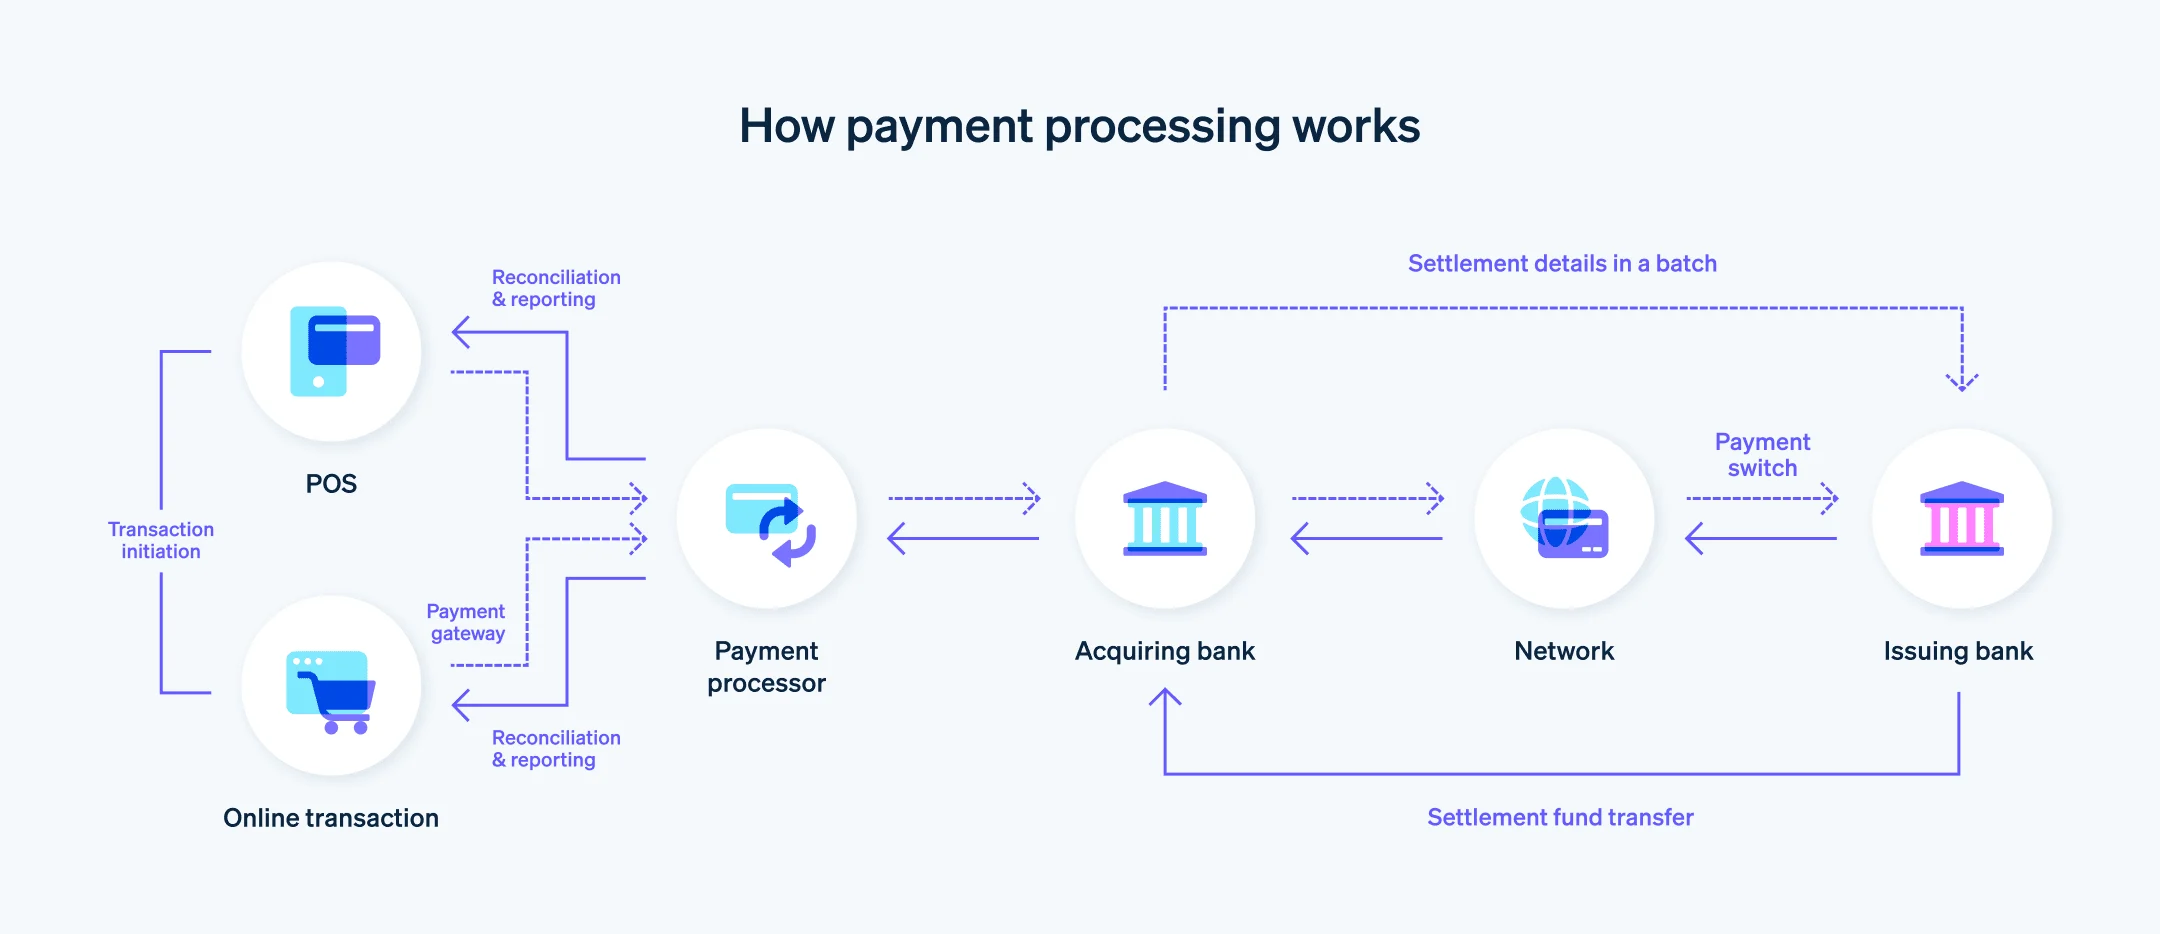
Le flux de traitement des paiements est un immense relais qui se déroule en un clin d’œil. Voici le déroulement habituel d’un paiement par carte, du moment du passage en caisse jusqu’au versement final :
-
Initiation de paiement : L’acheteur saisit les coordonnées de sa carte sur une page de paiement ou approche son téléphone d’un terminal physique.
-
Demande d’autorisation : La passerelle chiffre les données sensibles et les transmet au processeur de paiement. Le processeur les achemine vers la banque acquéreuse, qui les envoie ensuite via le réseau de cartes à la banque émettrice.
-
Contrôles de risque et de conformité : En temps réel, la banque émettrice et les moteurs de fraude vérifient le CVV, contrôlent si les fonds sont bien disponibles et recherchent des signaux d’alerte.
-
Approbation ou refus : La banque émettrice renvoie un message « approuvé » ou « refusé » tout au long de la chaîne — via le réseau, l’acquéreur, le processeur et la passerelle. Le commerçant voit ce résultat instantanément.
-
Compensation : En général en fin de journée, le processeur regroupe toutes les autorisations approuvées dans un fichier de lot et l’envoie au réseau afin de déterminer qui doit quoi.
-
Règlement : L’argent réel passe des banques émettrices à la banque acquéreuse. Selon les rails, cela prend généralement 1 à 3 jours ouvrables.
-
Enregistrement au grand livre : Enfin, le système de rapprochement des paiements marque le règlement comme terminé, met à jour le solde du commerçant et clôt l’ensemble du cycle de fonctionnement du traitement des paiements.
Types de systèmes de traitement des paiements
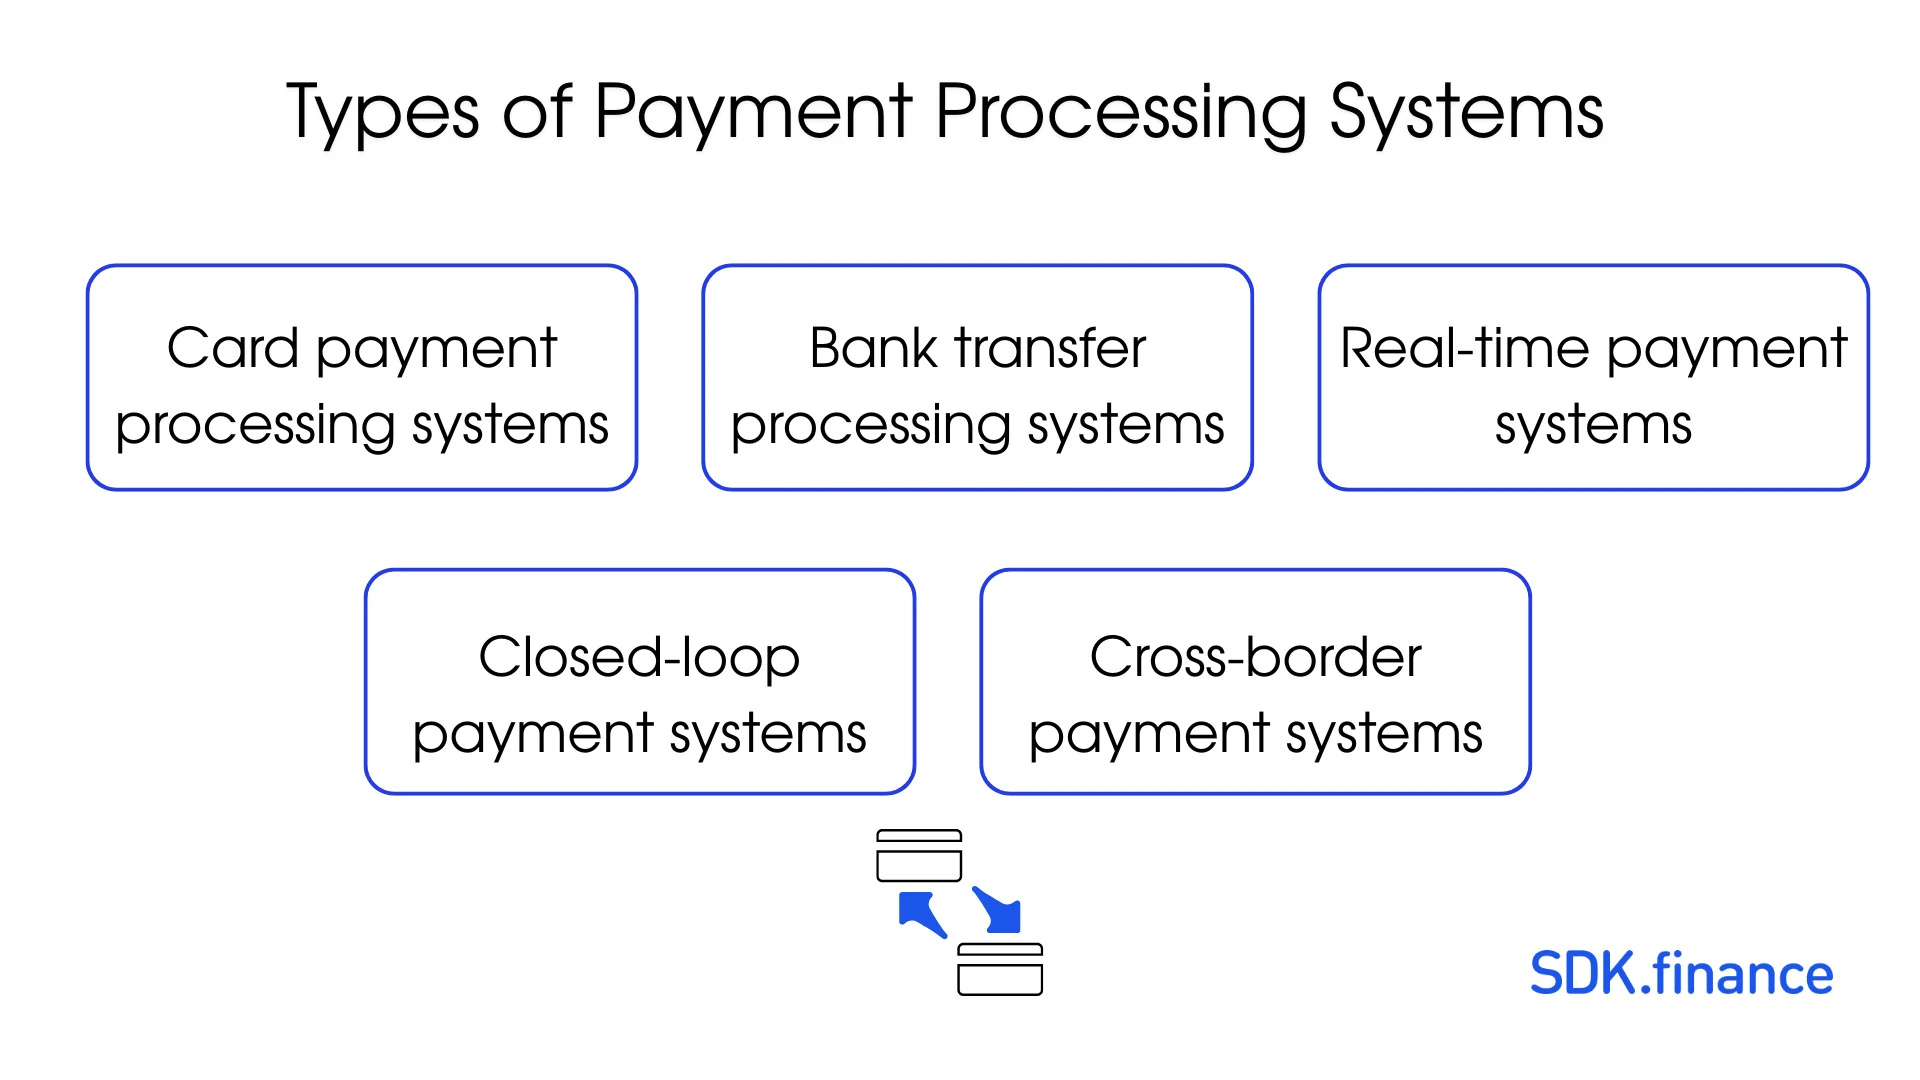
Toutes les entreprises ne déplacent pas l’argent de la même façon. Les rails que vous choisissez dictent le type de système dont vous avez besoin.
Systèmes de traitement des paiements par carte
Conçus spécialement pour les réseaux de crédit et de débit, ils gèrent le monde complexe des frais d’interchange, des litiges de rétrofacturation et des règles strictes PCI DSS fixées par les grandes marques de cartes.
Systèmes de traitement des virements bancaires
Ils gèrent les mouvements de compte à compte (A2A), comme l’ACH aux États-Unis ou le SEPA en Europe. Leur coût d’exploitation est bien plus faible, ce qui les rend parfaits pour les factures B2B ou les transferts à très gros volume.
Systèmes de paiement en temps réel
Le traitement des paiements en temps réel (comme FedNow ou PIX) change la donne en réglant les fonds instantanément, 24 h/24 et 7 j/7. Les commerçants reçoivent leur argent en quelques secondes, en évitant complètement l’ancienne attente de plusieurs jours.
Systèmes de paiement en circuit fermé
Ce sont des écosystèmes autonomes dans lesquels l’émetteur et l’acquéreur sont exactement la même société. Pensez aux cartes Starbucks, aux repas universitaires ou aux titres de transport.
Systèmes de paiements transfrontaliers
Conçus pour le commerce mondial, ces systèmes gèrent à la volée les conversions de devises, la logique des taux de change et l’acheminement international complexe. Si vous vous développez à l’international, définir votre infrastructure de paiement internationale est absolument essentiel pour éviter d’être écrasé par les frais de change et les problèmes de conformité au-delà des frontières.
Système de traitement des paiements vs passerelle de paiement
Les gens les confondent constamment. Mais comprendre la différence entre processeur de paiement et passerelle de paiement est essentiel pour cartographier votre infrastructure de paiement commerçant.
| Caractéristique | Passerelle de paiement | Système de traitement des paiements |
| Fonction principale | Capture, verrouille et transmet les données de paiement. | Assure le gros du travail : achemine les données, parle aux banques et fait circuler l’argent. |
| Analogie | Le lecteur de carte numérique à la porte d’entrée. | La plomberie financière cachée dans les murs. |
| Règlement | Ne touche jamais aux fonds réels. | Pilote le processus de compensation et de règlement des paiements. |
| Priorité | Sécurité front-end et expérience de paiement du client. | Logique d’acheminement bancaire, conformité et rapprochement back-end. |
Note : Même si de nombreux fournisseurs de technologies modernes vendent cela sous forme de package groupé, connaître la différence compte lorsque vous concevez votre backend.
Cas d’usage métier
Qui a réellement besoin de développer ou d’acheter ce type de logiciel lourd ? Examinons les principaux modèles métier.
Prestataires de services de paiement (PSP)
Les PSP se situent au milieu et agrègent les comptes de milliers de commerçants. Une bonne configuration de
Établissements de monnaie électronique (EMI)
Banques de détail
Les banques traditionnelles comme les néobanques font fonctionner des moteurs de traitement pour offrir l’acquisition commerçante à leurs clients professionnels, transformant les frais de transaction en une source majeure de revenus.
Places de marché et super-apps
Si vous lancez le prochain Uber ou Airbnb, votre infrastructure de paiement commerçant doit gérer les paiements fractionnés — en acheminant une seule charge client vers la plateforme, un chauffeur et peut-être une administration fiscale en même temps.
Plateformes crypto-vers-fiat
Les plateformes d’échange de crypto-actifs et les passerelles d’entrée/sortie utilisent des moteurs de traitement pour relier les réseaux fiduciaires traditionnels (comme ACH ou SEPA) aux écosystèmes Web3. Cela exige des contrôles KYC/AML extrêmement rigoureux et des mises à jour instantanées du grand livre.
Principales exigences techniques en 2026
Si vous élaborez aujourd’hui une architecture logicielle évolutive de traitement des paiements, les exigences sont bien plus élevées qu’il y a cinq ans. Les équipes techniques doivent donner la priorité à :
-
Architecture API-first : Il faut pouvoir se connecter à des applications mobiles, à des passerelles externes et à des outils KYC tiers sans casser le système central.
-
Capacité de traitement en temps réel : S’appuyer uniquement sur des fichiers batch ne suffit plus. Les systèmes doivent prendre en charge nativement des rails instantanés comme FedNow ou SEPA Instant.
-
Conformité PCI DSS : Absolument non négociable. Vous avez besoin d’une tokenisation et d’un chiffrement stricts pour garder les données des titulaires de carte en sécurité au repos et en transit.
-
Haut débit de transactions : Un système de traitement des paiements véritablement évolutif ne flanchera pas pendant le Black Friday ou d’autres pics massifs de trafic.
-
Infrastructure modulaire : La liberté de retirer une passerelle ou de changer de partenaires bancaires sans avoir à réécrire tout votre moteur depuis zéro.
-
Flexibilité d’intégration : Disposer de connecteurs préintégrés pour divers protocoles de paiement et réseaux locaux.
Défis liés à la création d’un système de traitement des paiements
Faire fonctionner votre propre moteur de paiement est notoirement difficile. Les principaux obstacles incluent généralement :
-
Complexité réglementaire : Essayer de suivre PSD2 en Europe, les règles locales d’octroi de licences et l’évolution des lois AML constitue un énorme casse-tête opérationnel.
-
Règlement et rapprochement : Essayer d’aligner des millions de lignes de données de transaction sur différents fuseaux horaires et horaires de clôture bancaire. Si votre grand livre est déséquilibré, votre entreprise est en difficulté.
-
Gestion du risque de fraude : Vous devez bloquer les fraudeurs sans refuser par erreur des clients légitimes (faux positifs), ce qui plombe les taux de conversion.
-
Évolutivité sous charge de pointe : Empêcher vos serveurs de fondre lorsque les volumes de paiements sont multipliés par 10 du jour au lendemain.
-
Prise en charge multidevise : Gérer les taux de change en direct et maintenir les fonds équilibrés sur plusieurs comptes bancaires correspondants à l’échelle mondiale.
Construire ou acheter : développer un système de traitement des paiements
Lorsque vous définissez votre feuille de route produit, décider de construire un système de traitement des paiements de zéro ou d’acheter une solution toute faite est le choix le plus lourd que vous aurez à faire.
Construire à partir de zéro vous donne un contrôle à 100 %, mais cela draine aussi des millions de dollars, prend des années d’ingénierie et vous oblige à subir de sévères audits de conformité avant même de pouvoir exécuter une seule transaction de test.
À l’inverse, acquérir une solution logicielle solide de traitement des paiements vous permet d’arriver sur le marché beaucoup plus vite. Vous obtenez d’emblée un grand livre et un backend éprouvés, ce qui permet à vos développeurs internes de se concentrer sur ce qui stimule vraiment la croissance : l’expérience utilisateur et l’acquisition client.
Comment SDK.finance prend en charge l’infrastructure de traitement des paiements
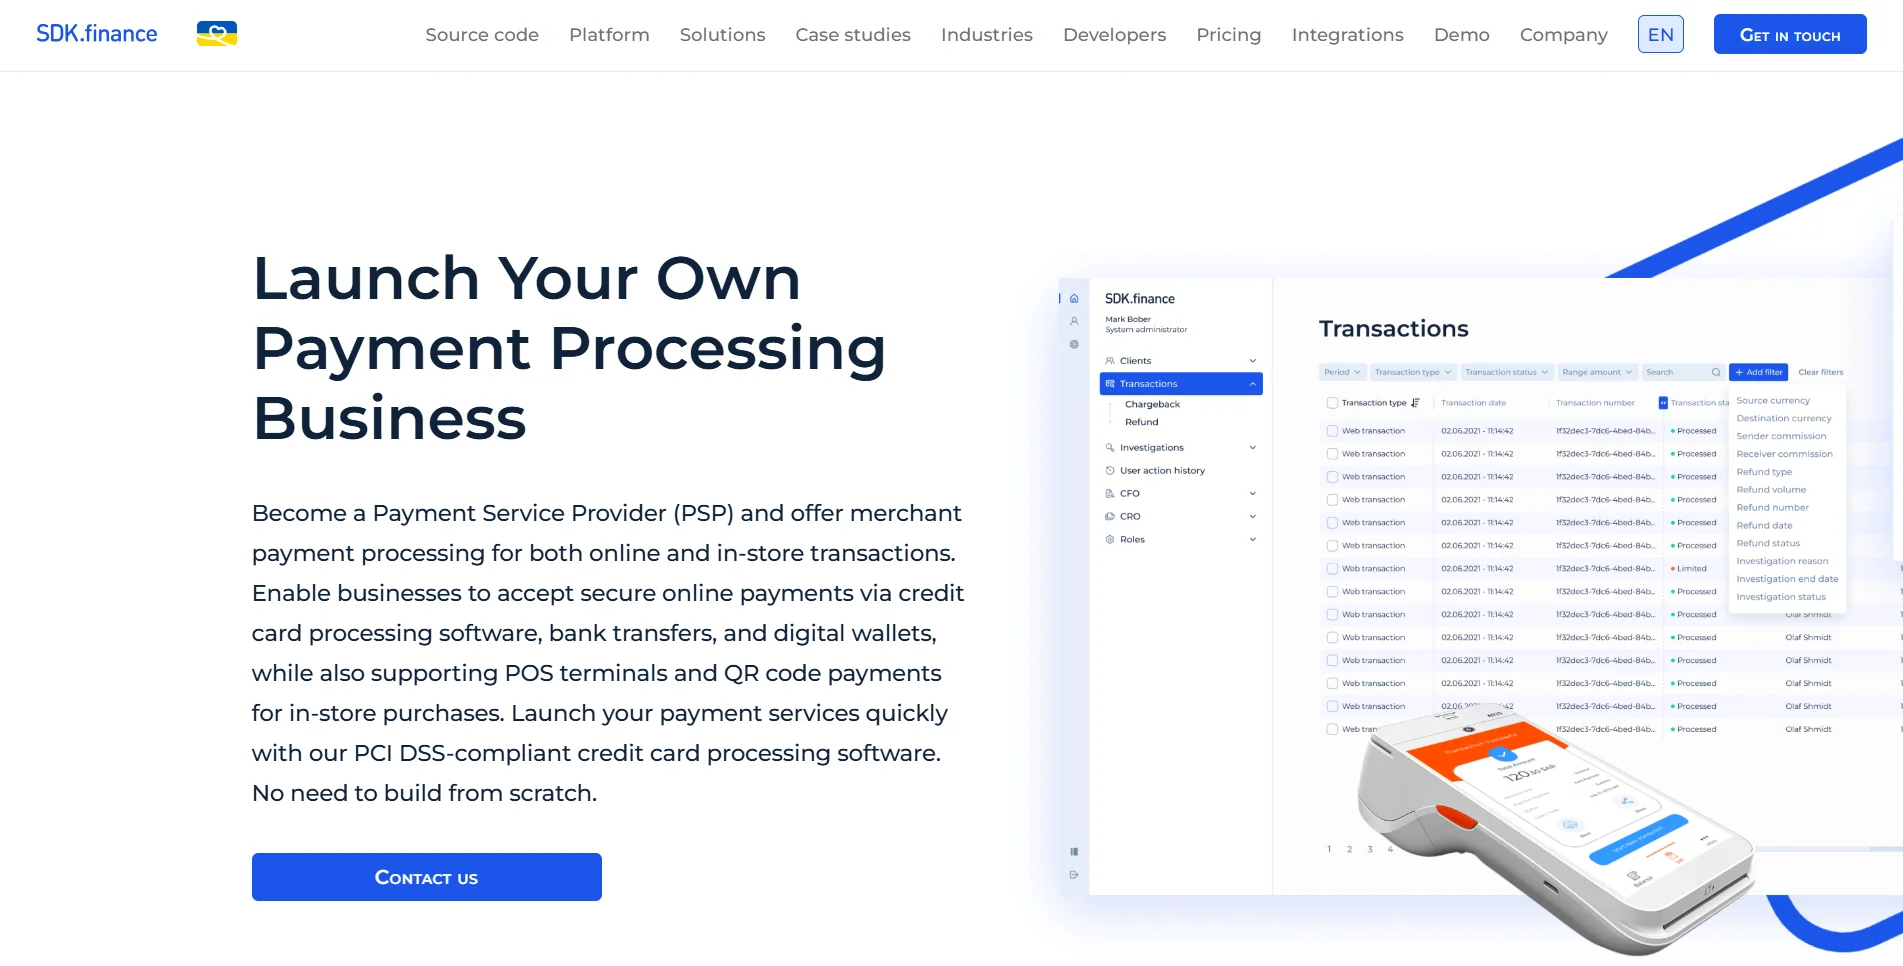
Pour les entreprises qui doivent construire ou moderniser un
Les capacités techniques de la plateforme comprennent :
-
Architecture fondée sur le grand livre : Maintient une source unique de vérité pour tous les états transactionnels et soldes de compte.
-
Moteur de transactions en temps réel : Conçu pour traiter et acheminer les données instantanément.
-
2 700+ transactions par seconde : Conçu pour maintenir un débit élevé pendant les périodes de pointe.
-
570+ API RESTful : Facilite une intégration API-first fluide avec des passerelles externes, des fournisseurs tiers et des rails bancaires.
-
Couches de services modulaires : Permet la mise à l’échelle et la mise à jour indépendantes de composants de paiement spécifiques.
-
Conformité PCI DSS niveau 1 : Répond aux normes de sécurité les plus élevées pour la tokenisation et le traitement des données de paiement sensibles.
-
Flexibilité de déploiement : Disponible en déploiement sur site ou via le cloud afin de satisfaire des exigences strictes de résidence des données.
SDK.finance fournit la base technologique pour les
Préparer votre infrastructure de paiement pour l’avenir
Au bout du compte, déplacer de l’argent en toute sécurité est ce qui maintient une entreprise en vie. Ces systèmes ne sont pas de simples dépenses informatiques. Ce sont les moteurs qui alimentent votre chiffre d’affaires. Que vous soyez un EMI qui franchit les frontières ou une place de marché qui gère des versements complexes aux fournisseurs, votre architecture de paiement détermine votre vitesse de croissance.
Si vous vous trompez, vous devrez gérer des transactions perdues et des cauchemars de conformité. Si vous faites le bon choix, vous disposez d’un backend invisible qui évolue sans effort. Construire une infrastructure de paiement commerçant de zéro consomme énormément de ressources. En vous appuyant sur un cœur robuste et prêt à l’emploi comme SDK.finance, vous vous épargnez des années de développement backend. Vous pouvez concentrer votre puissance d’ingénierie sur la création d’un excellent produit et l’acquisition de davantage d’utilisateurs.
Si votre équipe évalue des options d’architecture ou cherche à moderniser un backend existant, découvrez comment la plateforme cœur SDK.finance peut accélérer votre délai de mise sur le marché.

