


Estamos observando os volumes globais de pagamentos digitais ultrapassarem a marca de US$ 15 trilhões em 2026. Por causa dessa mudança massiva, a tecnologia invisível que movimenta esse dinheiro nunca foi tão importante. Em termos simples, um sistema de processamento de pagamentos atua como o motor digital que verifica, roteia e finaliza as transações financeiras entre compradores e vendedores.
Se você está expandindo um negócio agora, contar com um sistema de processamento de pagamentos de comerciantes que não vá travar sob pressão não é um luxo — é a base para receber pagamentos, construir confiança e manter tudo funcionando.
O que é um sistema de processamento de pagamentos?
Um sistema de processamento de pagamentos é a infraestrutura central de software que torna a movimentação de dinheiro entre um comprador e um vendedor segura e possível. Ele cuida do roteamento dos dados da transação, da obtenção da autorização, da compensação dos fundos e, por fim, da liquidação entre diferentes bancos para que os comerciantes realmente recebam sem erros.
Quando olhamos além dessa definição básica de processamento de pagamentos, o verdadeiro alcance dessas plataformas é enorme. Elas lidam com roteamento complexo de pagamentos, calculam conversões multimoeda em tempo real e se conectam a dezenas de APIs bancárias diferentes. São a verdadeira infraestrutura oculta do comércio moderno — transformando um clique no botão de checkout em dinheiro de verdade na conta bancária de um comerciante.
Como o processamento de pagamentos difere dos sistemas de processamento de transações
Vamos esclarecer uma confusão comum. Enquanto os sistemas de processamento de transações (TPS) lidam com eventos empresariais amplos, como registrar um ticket de suporte ou atualizar o estoque do armazém, a infraestrutura de processamento de pagamentos faz uma tarefa muito específica: mover dinheiro com segurança pelos trilhos financeiros. Pense nos sistemas de pagamento como motores financeiros altamente especializados, enquanto TPS é um termo guarda-chuva para trocas de dados corporativos do dia a dia.
Componentes principais de um sistema de processamento de pagamentos
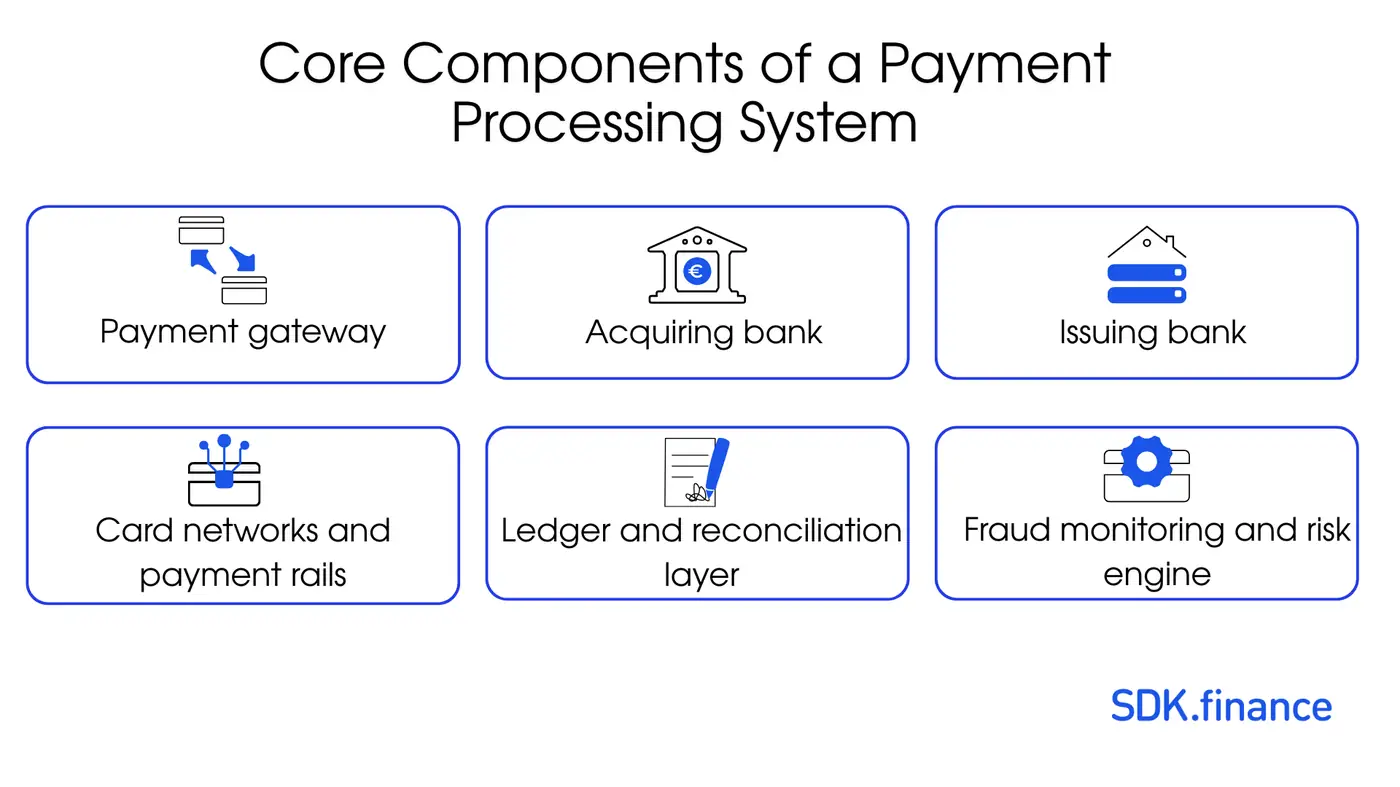
Construir uma arquitetura confiável de sistema de pagamento significa unir vários participantes diferentes. Todos precisam se comunicar perfeitamente em questão de milissegundos.
Gateway de pagamento
O papel do gateway de pagamento é basicamente o seu caixa digital. Ele captura com segurança os dados do cartão do cliente, os protege com criptografia e repassa esses dados ao processador. É o ponto de segurança entre quem compra e o seu backend financeiro.
Banco adquirente
A função do banco adquirente (muitas vezes chamado de banco do comerciante) é coletar o dinheiro para a empresa. Na arquitetura de processamento de pagamentos, o adquirente analisa os dados da transação, pede autorização ao banco do cliente e, por fim, deposita os fundos liquidados na conta bancária do comerciante.
Banco emissor
O banco emissor no processamento de pagamentos representa o cliente. É o banco que forneceu ao comprador o seu cartão de crédito ou débito. Ele mantém os fundos e tem a palavra final para aprovar ou recusar a cobrança com base no saldo da conta e no status.
Redes de cartões e trilhos de pagamento
A rede de pagamentos com cartão (pense em Visa, Mastercard ou redes domésticas locais) é a estrada que conecta os bancos adquirentes e emissores. Ela define os limites de velocidade — isto é, as regras para compartilhamento de dados, tarifas de intercâmbio e compensação.
Camada de razão e conciliação
Você precisa de um sistema de conciliação de pagamentos sólido para rastrear cada centavo. Um razão em tempo real, como o
Monitoramento de fraude e mecanismo de risco
Uma boa configuração de detecção de fraude em pagamentos analisa as transações enquanto elas acontecem. Ao verificar coisas como endereços IP, velocidade de digitação ou padrões estranhos de compra, o mecanismo de risco bloqueia atividades suspeitas antes mesmo de pedir autorização ao banco.
Como funcionam os sistemas de processamento de pagamentos
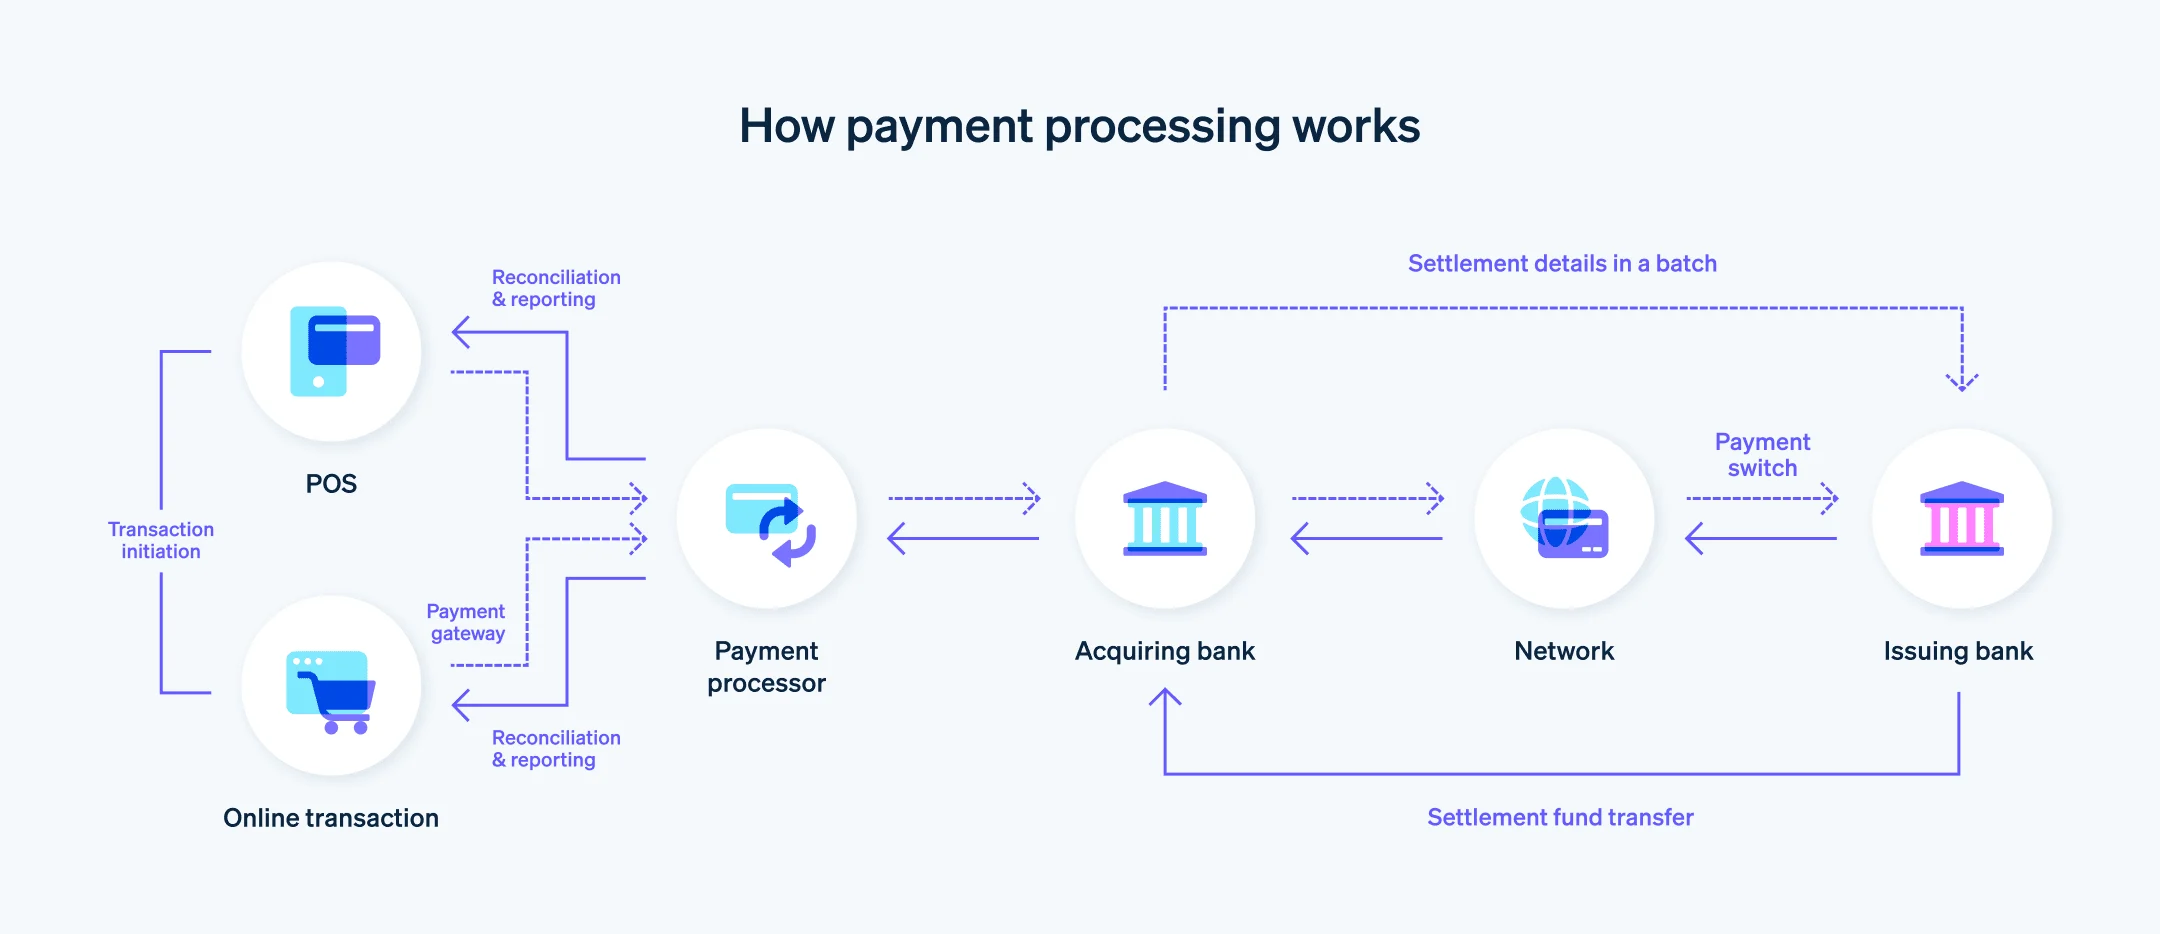
O fluxo de processamento de pagamentos é uma enorme corrida de revezamento que acontece em um piscar de olhos. Aqui está o fluxo típico do processamento de pagamentos com cartão, do momento do checkout até o pagamento final:
-
Iniciação de pagamento: O comprador digita os dados do cartão em uma página de checkout ou aproxima o telefone em um terminal físico.
-
Solicitação de autorização: O gateway criptografa os dados sensíveis e os entrega ao processador de pagamentos. O processador os encaminha ao banco adquirente, que então os envia pela rede de cartões até o banco emissor.
-
Verificações de risco e conformidade: Em tempo real, o banco emissor e os mecanismos de fraude verificam o CVV, checam se os fundos realmente existem e procuram sinais de alerta.
-
Aprovação ou recusa: O banco emissor devolve uma mensagem de “aprovado” ou “recusado” ao longo da cadeia — passando pela rede, pelo adquirente, pelo processador e pelo gateway. O comerciante vê esse resultado instantaneamente.
-
Compensação: Normalmente no fim do dia, o processador reúne todas as autorizações aprovadas em um arquivo em lote e o envia à rede para apurar quem deve o quê.
-
Liquidação: O dinheiro real se move dos bancos emissores para o banco adquirente. Dependendo dos trilhos, isso normalmente leva de 1 a 3 dias úteis.
-
Registro no razão: Por fim, o sistema de conciliação de pagamentos marca a liquidação como concluída, atualiza o saldo do comerciante e encerra todo o ciclo de funcionamento do processamento de pagamentos.
Tipos de sistemas de processamento de pagamentos
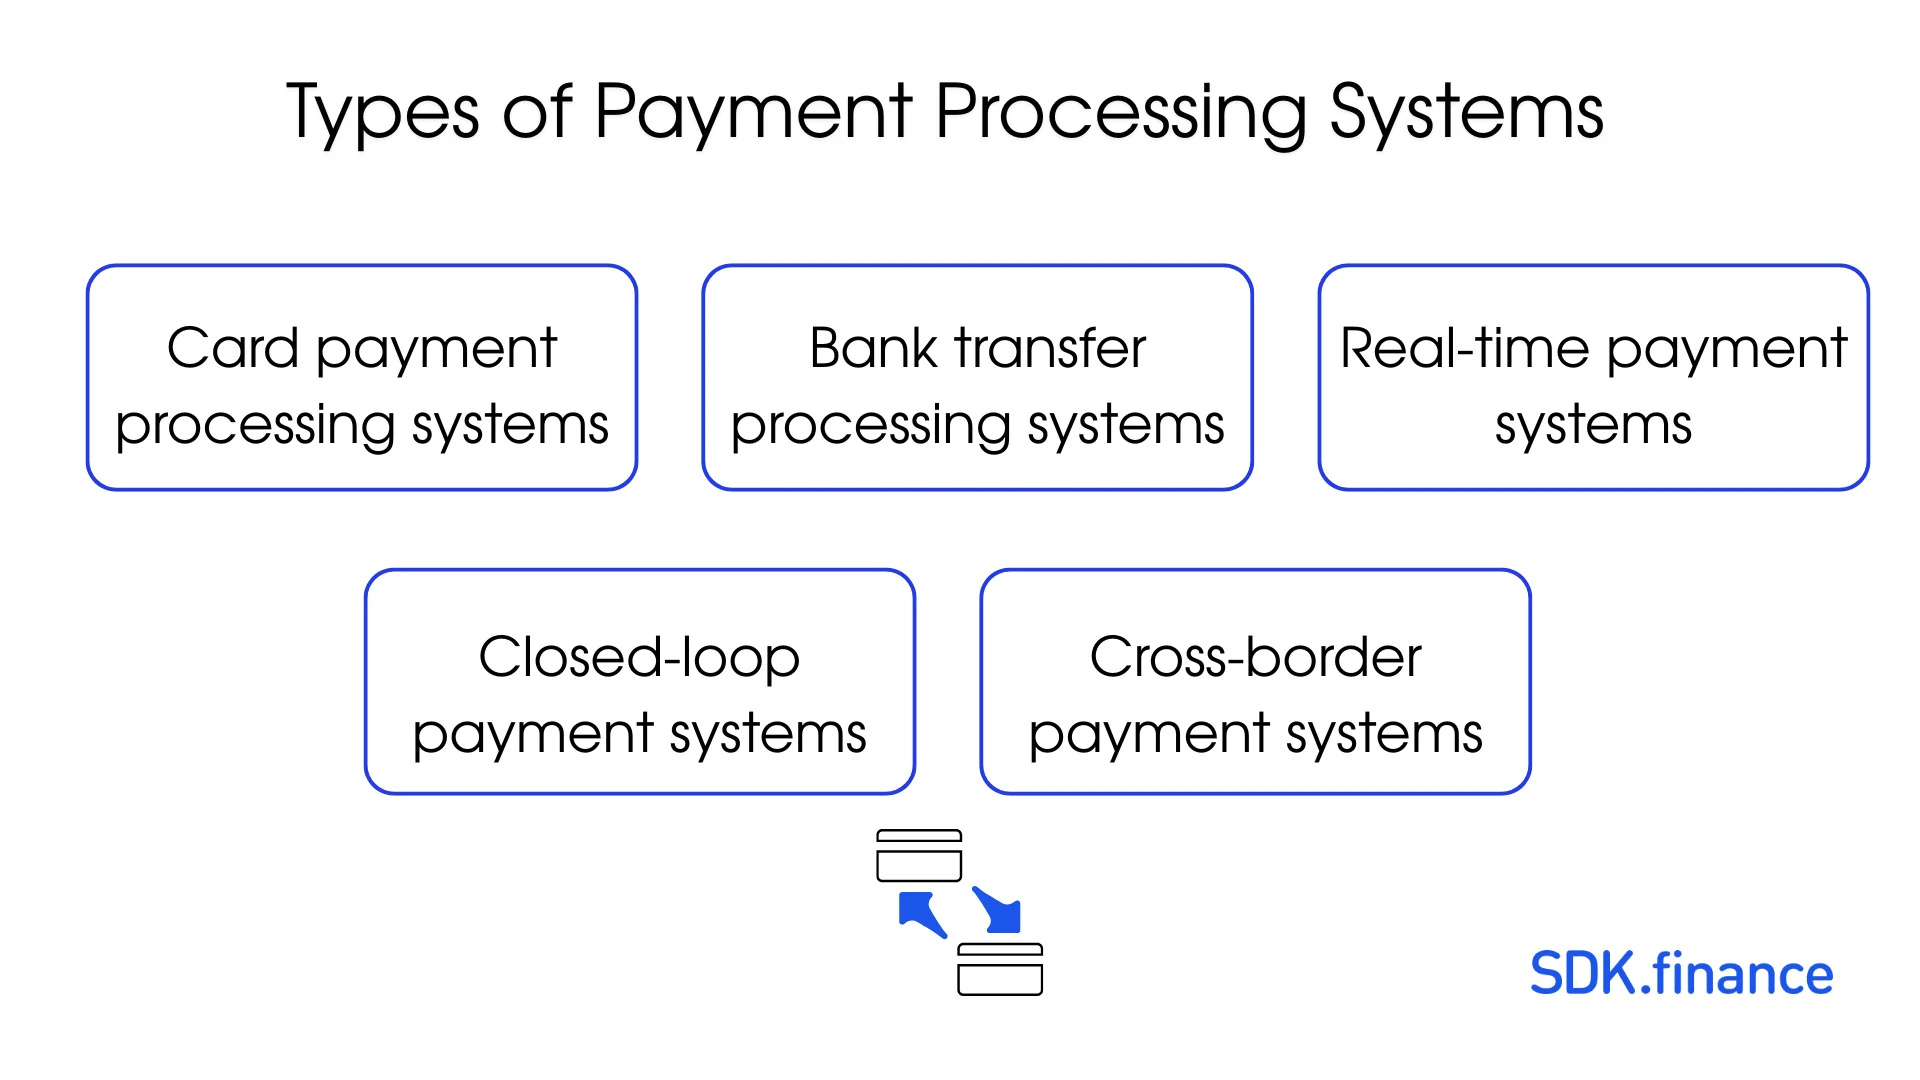
Nem todas as empresas movimentam dinheiro da mesma forma. Os trilhos que você escolhe determinam o tipo de sistema de que precisa.
Sistemas de processamento de pagamentos com cartão
Criados especificamente para redes de crédito e débito, eles lidam com o mundo complicado das taxas de intercâmbio, disputas de chargeback e as rígidas regras do PCI DSS definidas pelas principais bandeiras de cartão.
Sistemas de processamento de transferências bancárias
Eles lidam com movimentações conta a conta (A2A), como ACH nos Estados Unidos ou SEPA na Europa. São muito mais baratos de operar, o que os torna ideais para faturas B2B ou transferências de grande volume.
Sistemas de pagamento em tempo real
O processamento de pagamentos em tempo real (como FedNow ou PIX) está mudando o jogo ao liquidar fundos instantaneamente, 24/7. Os comerciantes recebem o dinheiro em segundos, pulando completamente a antiga espera de vários dias.
Sistemas de pagamento de circuito fechado
São ecossistemas autossuficientes em que o emissor e o adquirente são exatamente a mesma empresa. Pense em cartões da Starbucks, planos de refeições universitários ou passes de transporte.
Sistemas de pagamento transfronteiriço
Projetados para o comércio global, esses sistemas lidam com conversões de moeda em tempo real, lógica de taxas de câmbio e roteamento internacional complexo. Se você está expandindo globalmente, definir sua infraestrutura de pagamento internacional é absolutamente crítico para evitar ser esmagado por taxas de câmbio e dores de cabeça de conformidade além das fronteiras.
Sistema de processamento de pagamentos vs gateway de pagamento
As pessoas confundem isso o tempo todo. Mas entender a diferença entre processador de pagamentos e gateway de pagamento é fundamental para mapear sua infraestrutura de pagamentos de comerciante.
| Recurso | Gateway de pagamento | Sistema de processamento de pagamentos |
| Função principal | Captura, protege e encaminha os dados de pagamento. | Faz o trabalho pesado: roteia os dados, conversa com os bancos e movimenta o dinheiro. |
| Analogia | O leitor de cartão digital na porta de entrada. | A infraestrutura financeira escondida dentro das paredes. |
| Liquidação | Nunca toca nos fundos reais. | Conduz o processo de compensação e liquidação de pagamentos. |
| Foco | Segurança da interface e experiência de checkout do cliente. | Lógica de roteamento bancário, conformidade e conciliação de backend. |
Observação: embora muitos provedores de tecnologia modernos vendam isso como um pacote combinado, conhecer a diferença importa quando você está arquitetando seu backend.
Casos de uso de negócios
Quem realmente precisa construir ou comprar esse tipo de software pesado? Vamos ver os principais modelos de negócios.
Provedores de serviços de pagamento (PSPs)
Os PSPs ficam no meio do caminho, agregando contas de milhares de comerciantes. Uma boa configuração de
Instituições de dinheiro eletrônico (EMIs)
Bancos de varejo
Tanto bancos tradicionais quanto neobanks executam mecanismos de processamento para oferecer aquisição de comerciantes aos seus clientes empresariais, transformando tarifas de transação em uma importante fonte de receita.
Marketplaces e super apps
Se você está operando o próximo Uber ou Airbnb, sua infraestrutura de pagamentos de comerciante precisa gerenciar pagamentos divididos — roteando uma única cobrança do cliente para a plataforma, um motorista e talvez uma autoridade fiscal ao mesmo tempo.
Plataformas de cripto para fiat
Exchanges de criptomoedas e on/off-ramps usam mecanismos de processamento para conectar redes fiat tradicionais (como ACH ou SEPA) a ecossistemas Web3. Isso exige verificações de KYC/AML extremamente rígidas e atualizações instantâneas do razão.
Principais requisitos técnicos em 2026
Se você está esboçando hoje uma arquitetura escalável de software de processamento de pagamentos, os padrões são muito mais altos do que há cinco anos. As equipes de tecnologia precisam priorizar:
-
Arquitetura API-first: Você precisa conseguir integrar aplicativos móveis, gateways externos e ferramentas de KYC de terceiros sem quebrar o sistema central.
-
Capacidade de processamento em tempo real: Confiar apenas em arquivos em lote já não basta. Os sistemas precisam lidar nativamente com trilhos instantâneos como FedNow ou SEPA Instant.
-
Conformidade PCI DSS: Absolutamente inegociável. Você precisa de tokenização e criptografia rigorosas para manter os dados do titular do cartão seguros em repouso e em trânsito.
-
Alto throughput de transações: Um sistema de processamento de pagamentos realmente escalável não vai engasgar na Black Friday ou em outros picos massivos de tráfego.
-
Infraestrutura modular: A liberdade de remover um gateway ou trocar de parceiros bancários sem precisar reescrever todo o mecanismo do zero.
-
Flexibilidade de integração: Ter ganchos pré-construídos para vários protocolos de pagamento e redes locais.
Desafios na construção de um sistema de processamento de pagamentos
Operar seu próprio motor de pagamentos é notoriamente difícil. Os maiores obstáculos geralmente incluem:
-
Complexidade regulatória: Tentar acompanhar a PSD2 na Europa, regras locais de licenciamento e leis de AML em mudança é uma enorme dor de cabeça operacional.
-
Liquidação e conciliação: Tentar combinar milhões de linhas de dados de transações em diferentes fusos horários e horários de corte bancário. Se seu razão estiver incorreto, sua empresa está em apuros.
-
Gestão de risco de fraude: Você precisa bloquear os maus atores sem recusar acidentalmente clientes legítimos (falsos positivos), o que derruba as taxas de conversão.
-
Escalabilidade sob carga de pico: Evitar que seus servidores derretam quando os volumes de pagamento aumentam 10x de um dia para o outro.
-
Suporte a múltiplas moedas: Lidar com taxas de câmbio ao vivo e manter os fundos equilibrados em várias contas de bancos correspondentes globalmente.
Construir vs comprar: desenvolvendo um sistema de processamento de pagamentos
Ao mapear seu roadmap de produto, decidir se vai construir um sistema de processamento de pagamentos do zero ou comprar algo pronto é a decisão mais pesada que você vai tomar.
Construir do zero dá a você 100% de controle, mas também consome milhões de dólares, leva anos de engenharia e força você a passar por auditorias de conformidade rigorosas antes mesmo de poder executar uma única transação de teste.
Por outro lado, licenciar uma solução sólida de software de processamento de pagamentos acelera radicalmente sua entrada no mercado. Você recebe um razão central e um backend já testados, prontos para uso, permitindo que seus desenvolvedores internos se concentrem no que realmente impulsiona o crescimento: experiência do usuário e aquisição de clientes.
Como a SDK.finance apoia a infraestrutura de processamento de pagamentos
Para empresas que precisam construir ou modernizar um
As capacidades técnicas da plataforma incluem:
-
Arquitetura baseada em razão: Mantém uma única fonte da verdade para todos os estados transacionais e saldos de conta.
-
Motor de transações em tempo real: Projetado para processar e rotear dados instantaneamente.
-
Mais de 2.700 transações por segundo: Construído para sustentar alto throughput durante períodos de pico.
-
Mais de 570 APIs RESTful: Facilita a integração API-first contínua com gateways externos, provedores de terceiros e trilhos bancários.
-
Camadas de serviço modulares: Permitem o dimensionamento e a atualização independentes de componentes específicos de pagamento.
-
Conformidade PCI DSS Nível 1: Atende aos mais altos padrões de segurança para tokenizar e tratar dados sensíveis de pagamento.
-
Flexibilidade de implantação: Disponível para implantação on-premises ou via nuvem para atender a requisitos rigorosos de residência de dados.
A SDK.finance fornece a base tecnológica para
Preparando sua infraestrutura de pagamentos para o futuro
No fim das contas, mover dinheiro com segurança é o que mantém uma empresa viva. Esses sistemas não são apenas despesas de TI. São os motores que impulsionam sua receita. Seja você uma EMI atravessando fronteiras ou um marketplace lidando com repasses complexos a fornecedores, sua arquitetura de pagamentos dita a velocidade do seu crescimento.
Se você fizer isso errado, terá transações perdidas e pesadelos de conformidade. Se fizer certo, terá um backend invisível que escala sem esforço. Construir uma infraestrutura de pagamentos de comerciante do zero drena enormes recursos. Ao aproveitar um núcleo robusto e pronto como o da SDK.finance, você poupa anos de desenvolvimento de backend. Você pode concentrar seu poder de engenharia em construir um ótimo produto e conquistar mais usuários.
Se sua equipe está avaliando opções de arquitetura ou buscando modernizar um backend existente, explore como a plataforma central da SDK.finance pode acelerar seu time-to-market.

