


Um pagamento digital transfere valor eletronicamente em vez de dinheiro físico. Pagamentos com cartão, transferências bancárias, carteiras móveis, transferências entre pessoas e pagamentos iniciados por QR code são todos pagamentos digitais. O que muda é o método escolhido pelo pagador, a tecnologia que inicia e protege o pagamento e o sistema ou trilho que carrega a mensagem e movimenta o dinheiro.
Este guia aborda os tipos de pagamentos digitais com exemplos, como um pagamento se move da iniciação à liquidação, as tecnologias por trás dele, as tendências que vale observar e o que uma empresa precisa para oferecê-los.
O que são pagamentos digitais?
Pagamentos digitais referem-se a transações financeiras eletrônicas realizadas pela Internet ou por outros dispositivos eletrônicos, permitindo que indivíduos e empresas enviem e recebam dinheiro sem a necessidade de moeda física.
Essas transações são facilitadas por várias plataformas online, aplicativos móveis e sistemas de pagamento eletrônico.
Três coisas costumam ser usadas como se fossem sinônimos e vale separá-las:
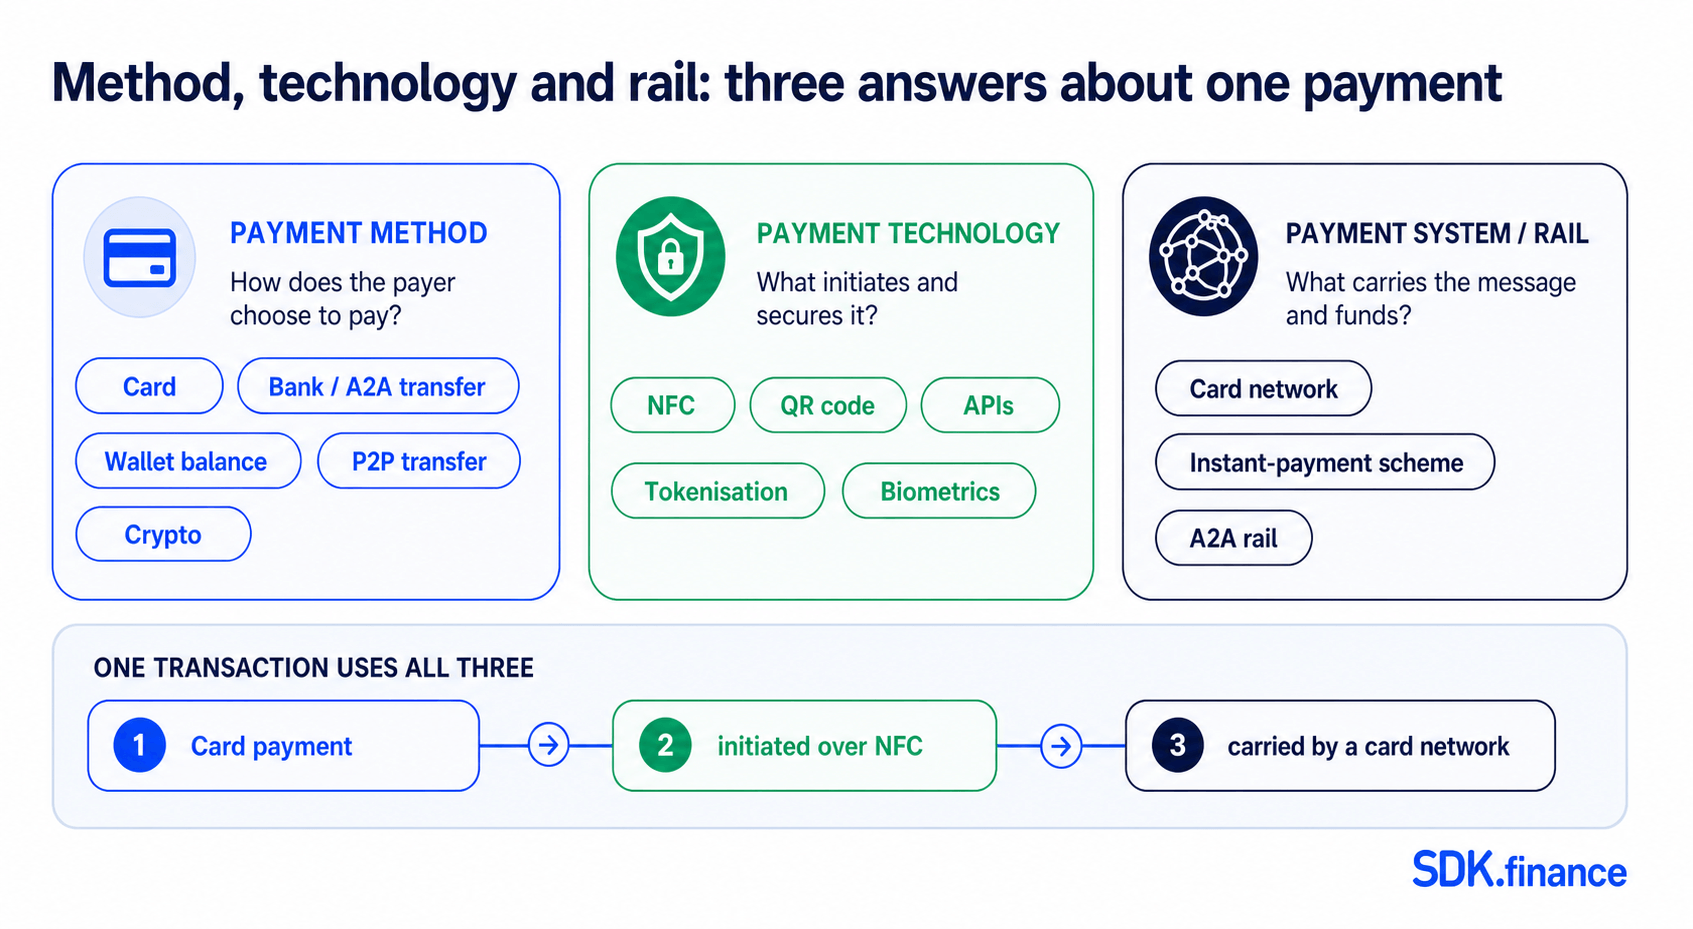
- Um método de pagamento é como o pagador escolhe pagar – um cartão de débito, uma transferência bancária, um saldo de carteira.
- Uma tecnologia de pagamento é o que inicia ou protege o pagamento – NFC, um código QR, uma chamada de API, tokenização, autenticação biométrica.
- Um sistema ou trilho de pagamento é o que carrega a mensagem e os fundos – uma rede de cartões, um esquema doméstico de pagamentos instantâneos, um trilho conta a conta.
Uma transação usa os três: encostar um telefone em um terminal é um pagamento com cartão (método) iniciado via NFC (tecnologia) e transportado por uma rede de cartões (trilho). Custo, velocidade e risco acompanham o método e o trilho, não a tecnologia.
A
Ready backend, APIs, and integrations
Tipos de pagamentos digitais
Os tipos mais comuns de pagamentos digitais são pagamentos com cartão, transferências bancárias e conta a conta, carteiras móveis e digitais, transferências entre pessoas e pagamentos em criptomoedas. Códigos QR e toques por aproximação são formas de iniciar esses pagamentos, não fontes de financiamento separadas.
| Tipo | Como funciona | Exemplo |
|---|---|---|
| Cartões de crédito e débito | Os dados do cartão, ou um token que os substitui, chegam ao emissor por meio de uma rede de cartões para autorização. | Pagar online no checkout; aproximar no terminal. |
| Transferências bancárias e conta a conta (A2A) | Os fundos se movem diretamente entre contas bancárias por meio de um esquema de transferência, sem envolver uma rede de cartões. | Transferências no internet banking; pagamentos por open banking. |
| Carteiras móveis e digitais | Um saldo armazenado, ou credenciais de cartão e conta armazenadas, paga a partir de um aplicativo ou dispositivo. | Pagar com saldo da carteira; um cartão tokenizado em uma carteira no telefone. |
| Transferências entre pessoas (P2P) | Uma pessoa paga outra por número de telefone, identificador ou referência de conta, com fundos de uma carteira, cartão ou conta bancária. | Dividir uma conta em um aplicativo; enviar uma remessa. |
| Pagamentos com criptomoedas | O valor se move em uma rede blockchain, geralmente com um provedor convertendo para ou de moeda fiduciária. | Pagar um comerciante por meio de um provedor de pagamento em cripto. |
Cartões sem contato,
Como funcionam os pagamentos digitais?
Um pagamento digital é uma sequência de mensagens entre um pagador, um comerciante e as instituições que detêm o dinheiro: a solicitação é iniciada, autorizada pela instituição que mantém a conta, capturada e, em seguida, compensada e liquidada. A confirmação ao cliente geralmente chega antes de a liquidação ser concluída.
Principais participantes nos sistemas de pagamento digital
- O consumidor (o pagador) – mantém a conta ou o instrumento de onde o dinheiro vem.
- O comerciante – solicita o pagamento e recebe os fundos.
- O banco emissor (o banco do consumidor que emite seu cartão de crédito ou débito) – a parte que autoriza ou recusa o pagamento, com base na conta, no status do instrumento e em seus próprios controles de risco.
- O banco adquirente (o banco do comerciante que recebe os fundos das transações digitais), geralmente trabalhando com um processador de pagamentos que encaminha a solicitação para a rede correta.
- O gateway de pagamento – captura e transmite com segurança os dados de pagamento do checkout para o processador. Ele não verifica o saldo ou o limite de crédito do cliente; quem faz isso é o emissor.
- A rede de cartões ou trilho de pagamento – carrega as mensagens de autorização, compensação e liquidação entre as duas instituições.
O processo de fazer um pagamento com cartão
Ao fazer um pagamento digital, o processo normalmente envolve as etapas a seguir. Um pagamento com cartão é o exemplo mais claro; os fluxos de transferência bancária e carteira diferem, como explica a nota abaixo.
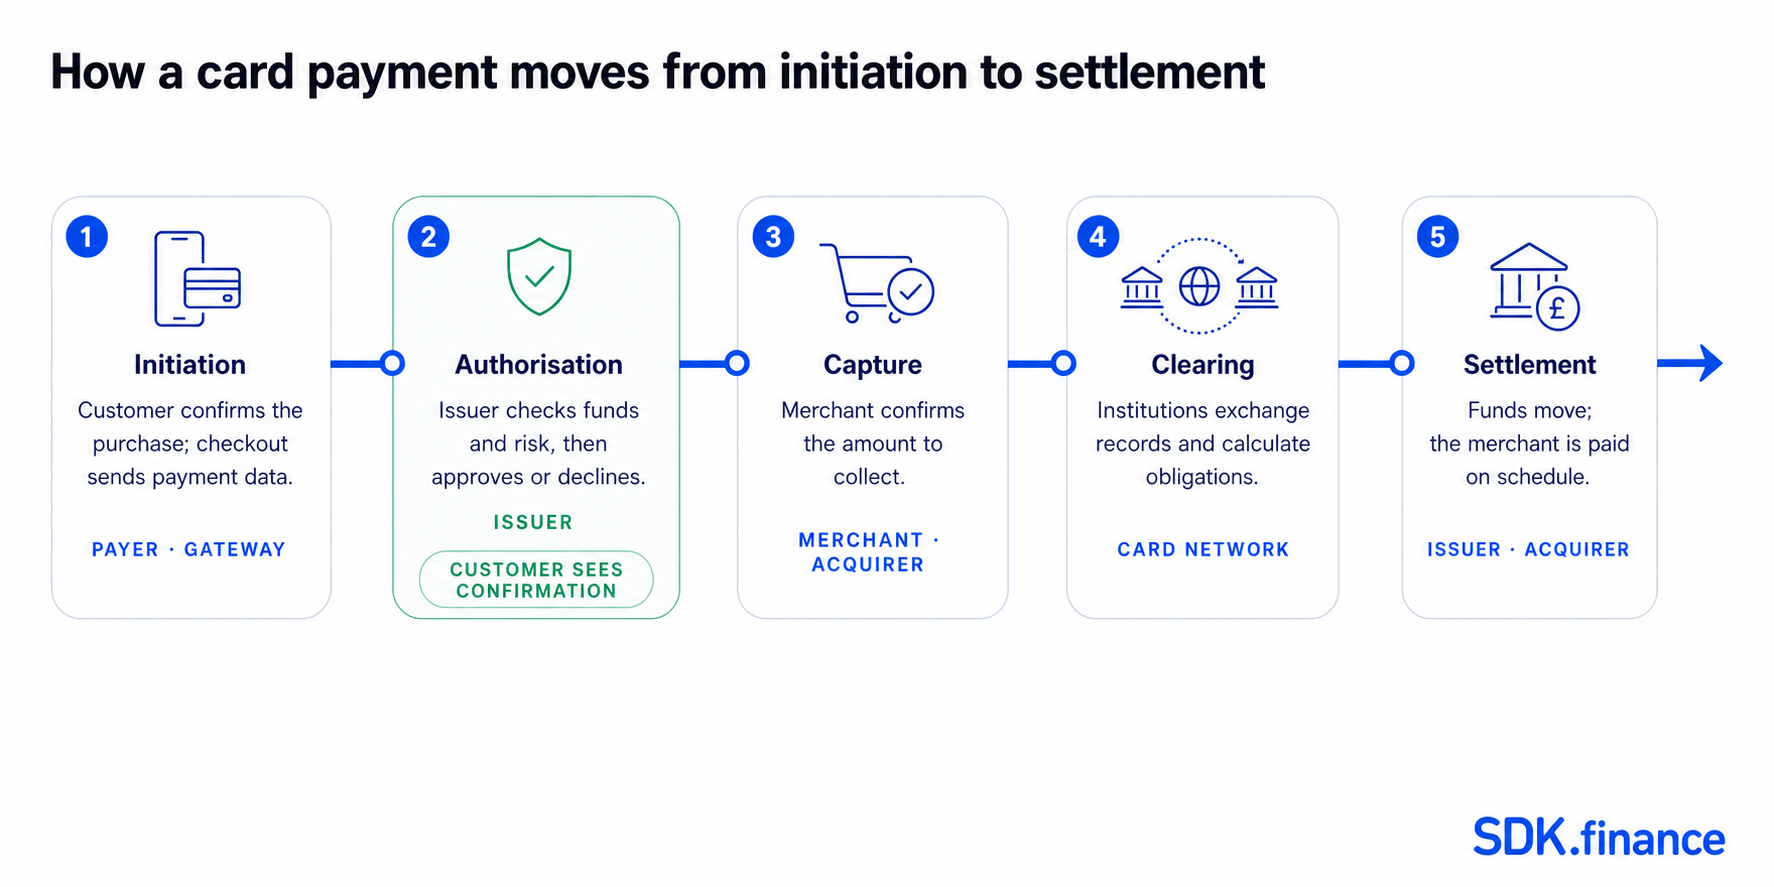
- Iniciação: o processo de pagamento começa quando um cliente inicia uma transação e seleciona um método de pagamento digital, como um cartão ou uma carteira móvel.
- Autorização: uma vez iniciada a transação, as informações de pagamento são transmitidas com segurança ao processador de pagamentos ou ao banco adquirente e, em seguida, ao emissor pela rede de cartões. O emissor verifica a conta, o instrumento e suas regras de risco, então aprova ou recusa e, em caso de aprovação, bloqueia o valor.
- Captura. O comerciante confirma o valor a ser cobrado – imediatamente em um checkout físico, ou mais tarde quando o valor final não é conhecido no momento da autorização, como em uma reserva de hotel.
- Compensação. As instituições trocam registros de transações por meio da rede e calculam o que devem umas às outras.
- Liquidação. Os fundos se movem entre o emissor e o adquirente, e o adquirente credita o comerciante de acordo com seu cronograma de repasse.
Cliente e comerciante veem a confirmação na autorização, antes de a liquidação ser concluída – é por isso que os comerciantes conciliam seus registros com os relatórios de liquidação do provedor em vez de tratar uma aprovação como dinheiro recebido. Essa conciliação está no centro de qualquer
Tecnologias de pagamento digital: o que as faz funcionar
As tecnologias por trás dos pagamentos digitais fazem três coisas: iniciam o pagamento, protegem os dados em trânsito e em repouso e avaliam o risco antes de o pagamento ser aprovado.
NFC (Near Field Communication)
O NFC permite comunicação segura entre dispositivos em proximidade, o que facilita transações sem contato, permitindo que os dispositivos se comuniquem de forma contínua. Por exemplo, usando NFC, um cliente pode pagar sem esforço pelo café simplesmente aproximando seu smartphone do terminal de ponto de venda da cafeteria, transmitindo com segurança as informações de pagamento e concluindo a transação sem a necessidade de cartões de crédito físicos ou dinheiro em espécie.
APIs
As APIs conectam as partes de um pagamento: um checkout a um gateway, uma plataforma a um adquirente, um aplicativo a um banco sob as regras de open banking. Elas também retornam o status – aprovação, recusa, estorno, relatório de liquidação – o que torna possível o status em tempo real e a conciliação automatizada.
Para um caso de uso iniciado por dispositivo, veja como os pagamentos máquina a máquina conectam um evento de serviço a um pagamento autorizado.
Criptografia e tokenização
A criptografia protege os dados de pagamento em trânsito e em repouso. A tokenização substitui um número de cartão por um valor substituto que é inútil fora do contexto pretendido – é isso que permite que um cartão fique em uma carteira do telefone, ou seja salvo para compras recorrentes, sem que o comerciante armazene o número real.
Autenticação
A impressão digital e o reconhecimento facial, as verificações do dispositivo e os códigos de uso único confirmam que a pessoa que inicia o pagamento está autorizada a usar o instrumento. Na UE e no Reino Unido, isso não é uma escolha de produto: a autenticação forte do cliente é exigida desde setembro de 2019 quando um cliente inicia um pagamento eletrônico ou acessa uma conta online, salvo se uma isenção se aplicar.
Machine learning e inteligência artificial
Algoritmos de Machine Learning permitem que as empresas monitorem padrões de transação e possíveis atividades fraudulentas, enquanto sistemas orientados por IA melhoram a experiência do usuário ao entender comportamentos de gastos. Essas ferramentas apoiam a detecção de fraude; elas não eliminam fraudes, e sua saída depende dos dados e dos limites por trás delas. Elas fazem parte de um programa mais amplo de prevenção de fraude em pagamentos.
Quando a IA passa de analisar uma transação para escolher e iniciar um pagamento, os requisitos de controle mudam. Explore pagamentos agentivos e seus riscos.
Tendências que moldam os pagamentos digitais
Quatro desenvolvimentos estão mudando como os pagamentos digitais são construídos e precificados: pagamentos instantâneos, pagamentos conta a conta viabilizados por open banking, finanças incorporadas e moedas digitais de banco central.
Pagamentos em tempo real
Os pagamentos em tempo real permitem transferências imediatas de fundos 24/7, redefinindo assim as normas bancárias tradicionais. As regras dos esquemas tornam isso concreto: sob o esquema europeu de pagamentos instantâneos, os fundos devem ser disponibilizados na conta do beneficiário em até dez segundos, 24 horas por dia, 365 dias por ano. Isso apresenta uma oportunidade para as empresas otimizarem a gestão do fluxo de caixa, simplificarem os processos administrativos e criarem uma experiência mais fluida para o cliente.
Pagamentos A2A (conta a conta)
Os pagamentos conta a conta movem fundos diretamente entre contas bancárias, e as APIs de open banking tornaram prático iniciá-los no checkout de um comerciante. Sem uma rede de cartões envolvida, a estrutura de custos difere da aceitação de cartões e a confirmação pode ser quase instantânea em um esquema de pagamentos instantâneos. Eles removem alguns riscos específicos de cartões, como números de cartão roubados e estornos, mas não são à prova de fraude: fraude por pagamento autorizado e tomada de conta continuam sendo preocupações ativas.
Finanças incorporadas
Finanças incorporadas referem-se à integração de serviços financeiros em plataformas e experiências não financeiras, como sites de comércio eletrônico, aplicativos de transporte por aplicativo e de pagamento móvel, e plataformas de mídia social. Essa tendência permite pagamentos contextualmente relevantes dentro de ecossistemas digitais existentes, embaçando as linhas entre bancos e outros setores.
Moedas Digitais de Banco Central (CBDCs)
As Moedas Digitais de Banco Central (CBDCs) surgiram como uma tendência significativa no campo dos pagamentos digitais. Uma CBDC é uma forma digital da moeda nacional de um país, emitida e regulamentada pelo banco central. Ao contrário de criptomoedas como o Bitcoin, as CBDCs são centralizadas e são consideradas moeda legal. Os bancos centrais definem seus próprios objetivos para elas: o BCE apresenta um euro digital como um meio de pagamento eletrônico aceito em toda a área do euro e menos dependente de esquemas internacionais de cartões.
Transações transfronteiriças
Transações transfronteiriças envolvem transações financeiras entre dois ou mais países, apresentando desafios e complexidades únicos. São necessárias soluções de pagamento especializadas para facilitar pagamentos transfronteiriços seguros e fluidos. Alguns dos principais desafios incluem:
- Câmbio: as taxas de câmbio flutuantes podem tornar difícil determinar o valor exato a ser trocado, impactando o custo total das transações.
- Conformidade regulatória: transações transfronteiriças estão sujeitas a várias regulamentações e leis, portanto as empresas devem navegar por diferentes estruturas jurídicas e aderir a padrões internacionais.
- Segurança: transações transfronteiriças são vulneráveis a ameaças como hacking e roubo de identidade, e cruzam mais sistemas e partes do que um pagamento doméstico.
O que as empresas precisam para oferecer pagamentos digitais
Oferecer pagamentos digitais exige cinco camadas: uma interface com o cliente, uma plataforma de transações que aplica as regras de negócio, um livro-razão que registra cada movimento, integrações com provedores externos e um parceiro regulado ou trilho de pagamento que realmente mantém e movimenta os fundos.
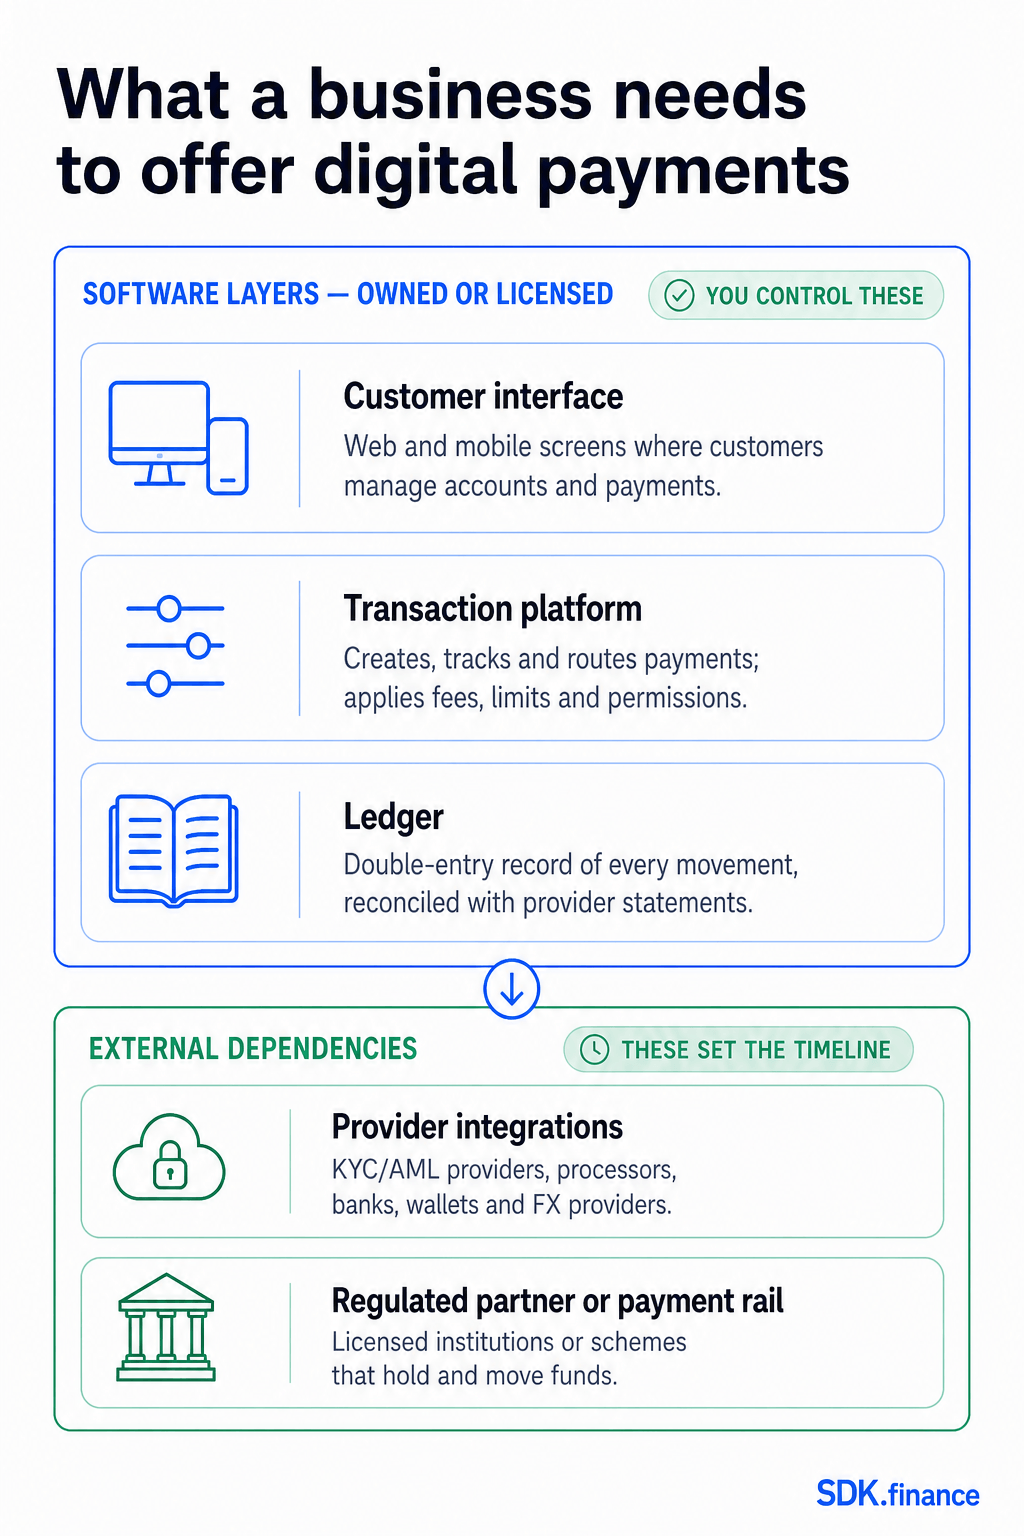
- Interface do cliente. Onde um cliente mantém uma conta, inicia um pagamento e vê seu status.
- Plataforma de transações. Cria e acompanha o pagamento, aplica tarifas e limites e direciona a solicitação ao provedor correto.
- Livro-razão. Um registro de dupla entrada de cada movimento, conciliado com os extratos do provedor.
- Integrações com provedores. Conexões com provedores de KYC e AML, emissores ou processadores de cartões, bancos, carteiras e provedores de câmbio.
- Parceiro regulado ou trilho de pagamento. O banco licenciado, EMI, instituição de pagamento ou esquema que mantém e movimenta os fundos.
Os três primeiros são software que uma empresa pode possuir ou licenciar; os dois últimos são dependências de terceiros que geralmente definem o cronograma de lançamento. O guia da SDK.finance sobre
Como a SDK.finance se encaixa nos pagamentos digitais
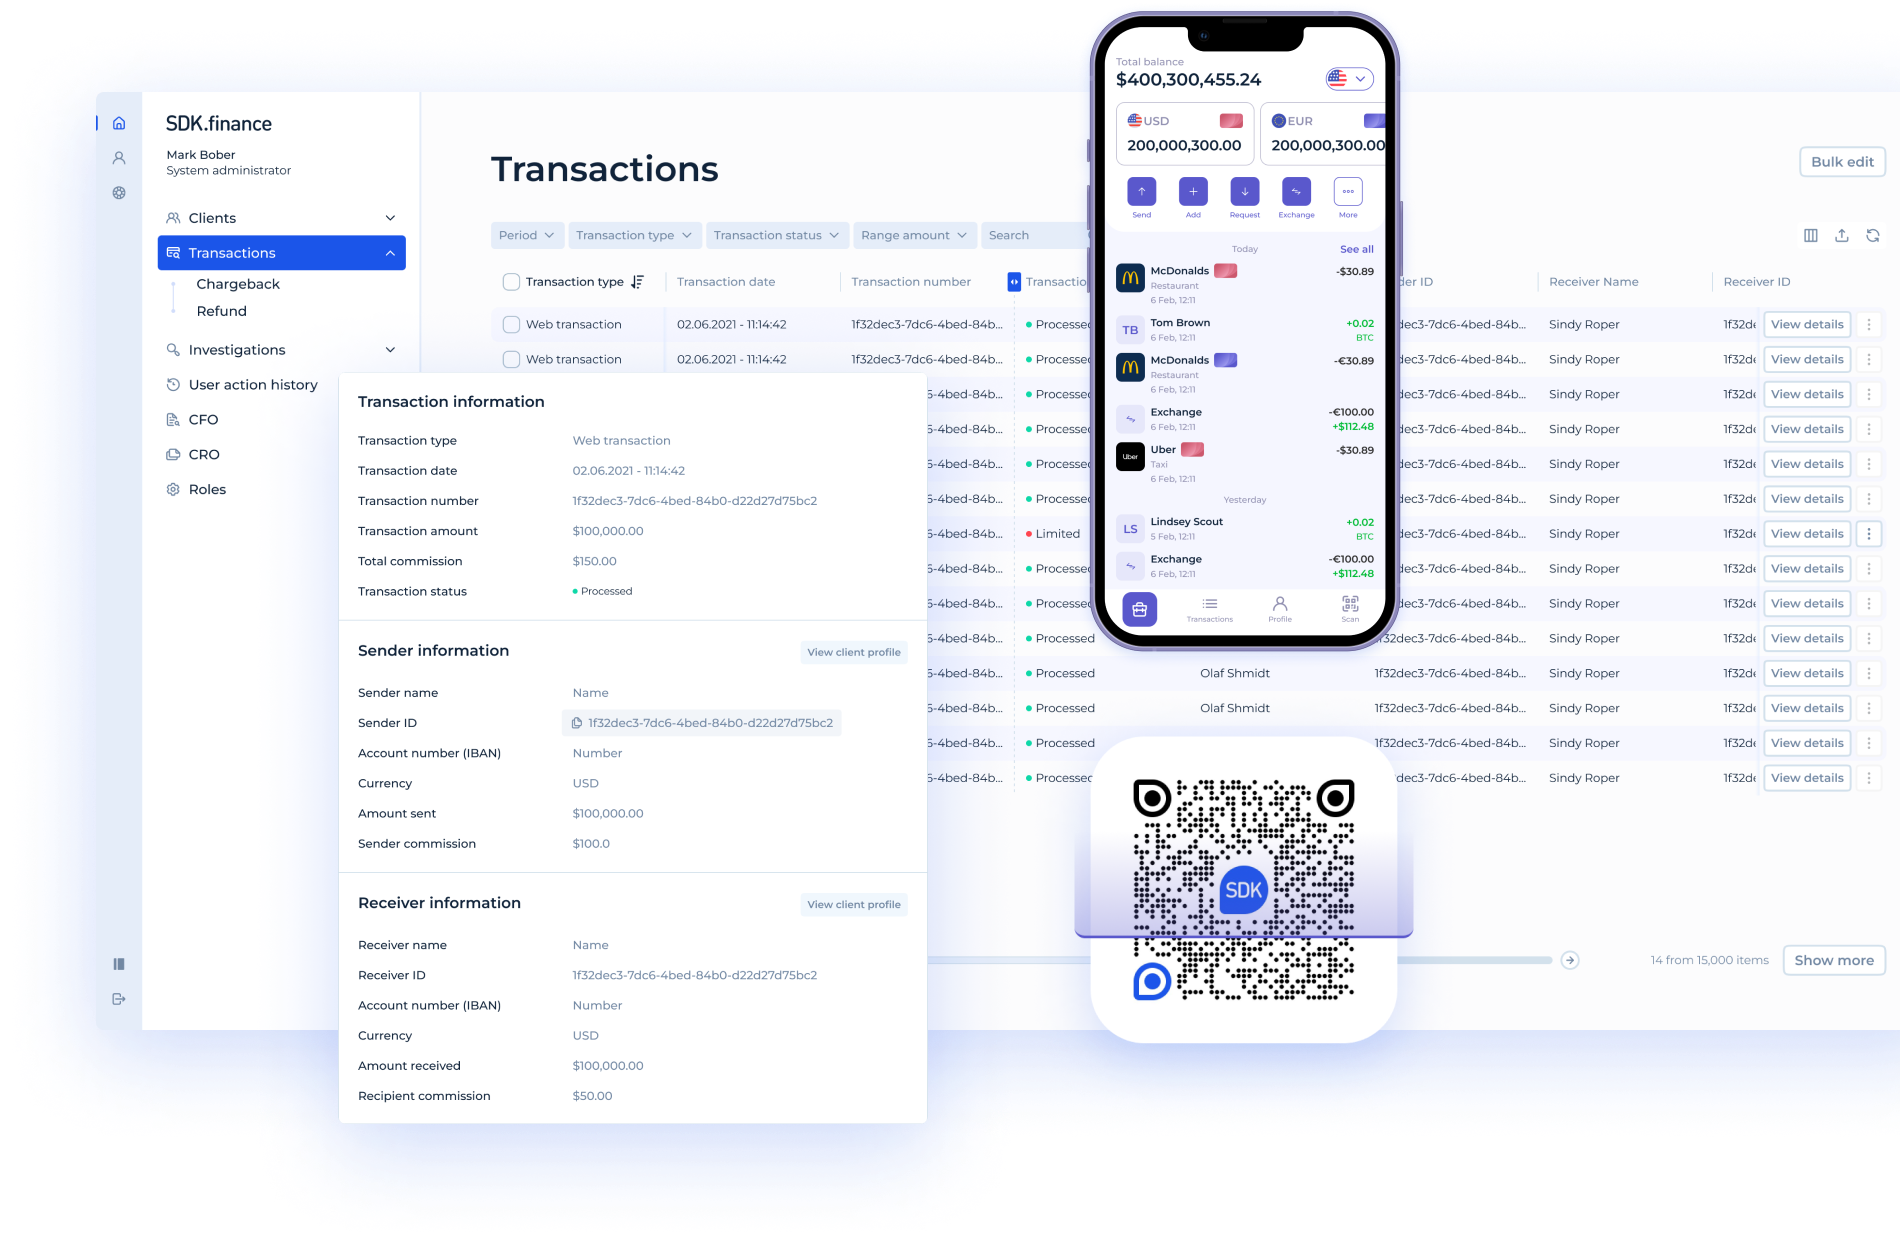
A SDK.finance é uma fornecedora de software para pagamentos digitais que oferece uma base modular e API-first para as três primeiras camadas acima – a interface com o cliente, a plataforma de transações e o livro-razão – e conecta o produto aos provedores e trilhos que compõem as duas últimas. Ela não é um banco, adquirente, gateway de pagamento ou esquema de cartões. Provedores regulados externos mantêm e movimentam fundos e autorizam pagamentos, dependendo da configuração selecionada pela empresa.
As capacidades mais relevantes para um produto de pagamento digital:
- Contas e carteiras multicurrency. Contas para pessoas físicas e jurídicas, mantendo saldos em várias moedas.
- Processamento de transações e fluxos de trabalho. Pagamentos, transferências, recargas, pagamentos de saída e reembolsos, cada um com um status rastreado.
- Livro-razão de dupla entrada em tempo real. Cada movimento registrado em ambos os lados e conciliado com os extratos do provedor.
- Links de pagamento e pagamentos por código QR. Fluxos request-to-pay que um cliente conclui por link ou escaneando um código.
- Taxas, limites e comissões configuráveis. Definidos por produto, canal, função ou tipo de transação, sem mudanças de código.
- Mais de 650 APIs, webhooks e integrações pré-construídas. Conecte provedores de KYC e AML, cartões, bancos e câmbio, com eventos de status em tempo real – além de back office, funções e permissões e aplicativos web e mobile com marca personalizável.
Na prática, a
Pagamentos digitais: o essencial
Um pagamento digital parece uma única ação para o cliente e, por baixo, é uma sequência de etapas: um método, uma tecnologia que o inicia, um trilho que o transporta e, nessa ordem, autorização, captura, compensação e liquidação. Para uma empresa, os métodos que ela oferece determinam os provedores e trilhos de que ela precisa, e essas escolhas definem seus custos, o tempo de liquidação e boa parte de sua construção.
Explore a
Ready backend, APIs, and integrations


