


Para uma empresa que planeja lançar uma carteira digital, a primeira decisão é o que o produto permitirá que os clientes façam e quais sistemas o sustentarão. Bancos, fintechs, lojas online e empresas de telecomunicações usam carteiras para conectar pagamentos, saldos e serviços dentro de seus próprios produtos. Construir uma significa projetar os fluxos financeiros e os controles operacionais por trás da experiência do cliente.
Este artigo explica o que é uma carteira digital, como funcionam seus fluxos de pagamento e o que as empresas precisam considerar ao escolher um modelo de carteira, arquitetura e integrações. Também veremos a SDK.finance, uma fornecedora de software para FinTech que oferece um núcleo sobre o qual as empresas podem construir suas carteiras digitais.
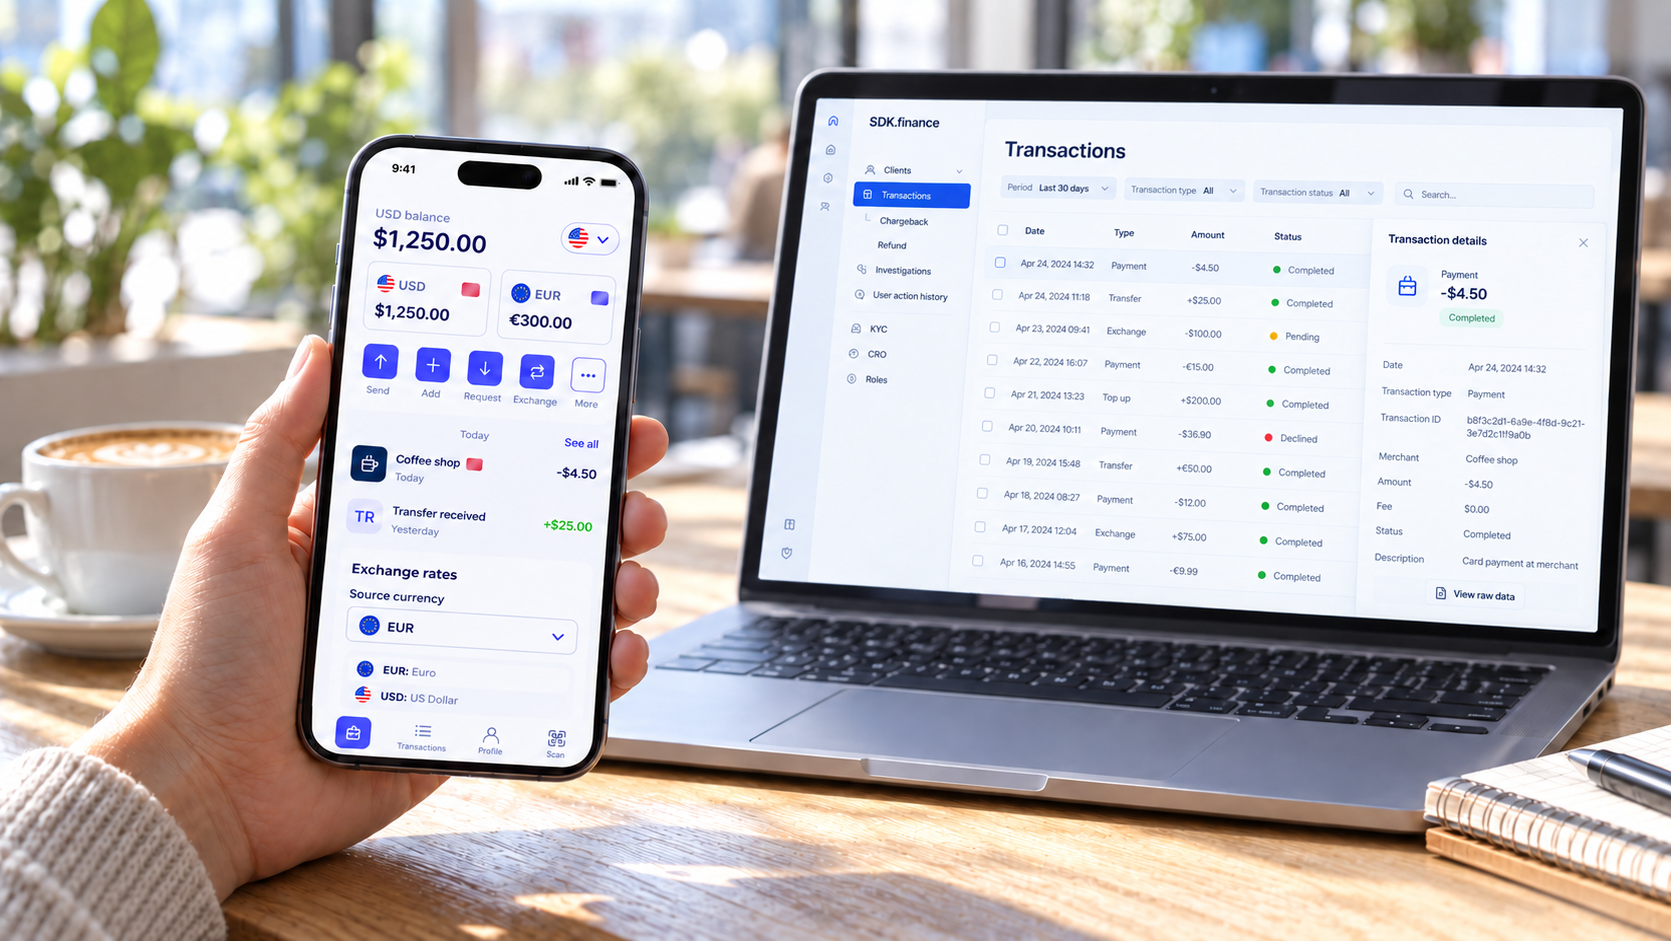
Ready backend, APIs, and integrations
O que é uma carteira digital?
Uma carteira digital (ou ewallet) é um aplicativo de software ou serviço online que permite aos usuários fazer pagamentos eletrônicos usando credenciais de pagamento armazenadas ou um saldo digital. Dependendo do produto, ela também pode guardar cartões de fidelidade, ingressos, dados de identificação ou histórico de transações.
As carteiras digitais podem armazenar:
- Informações de cartão de crédito e débito
- Dados de conta bancária
- Pontos de fidelidade e cupons
- Ingressos ou identificação
- Chaves privadas de criptomoedas, em carteiras projetadas para ativos digitais
Quando um cliente faz um pagamento, a carteira ajuda a autenticar a instrução e a envia ao sistema de pagamento relevante. Uma confirmação rápida não significa necessariamente que os fundos já tenham sido liquidados entre as instituições financeiras.
Projetando o onboarding e a ativação da carteira
Defina a jornada de onboarding para seus clientes-alvo: registro, autenticação da conta e quaisquer verificações de identidade exigidas pelo serviço. Sua equipe precisa conectar essas etapas ao backend para que o status da conta determine quais funções da carteira o cliente pode acessar.
Adicionar um cartão não transfere dinheiro para a carteira, portanto o produto deve distinguir o vínculo do cartão do aporte de saldo.
Como funciona uma carteira digital?
Para uma empresa que está construindo uma ewallet, o fluxo de pagamento determina quais sistemas precisam trocar dados, verificar instruções e registrar o resultado. Os dois fluxos comuns abaixo mostram como um pagamento com cartão vinculado difere do gasto de um saldo da carteira.
Processamento de pagamentos com cartão vinculado
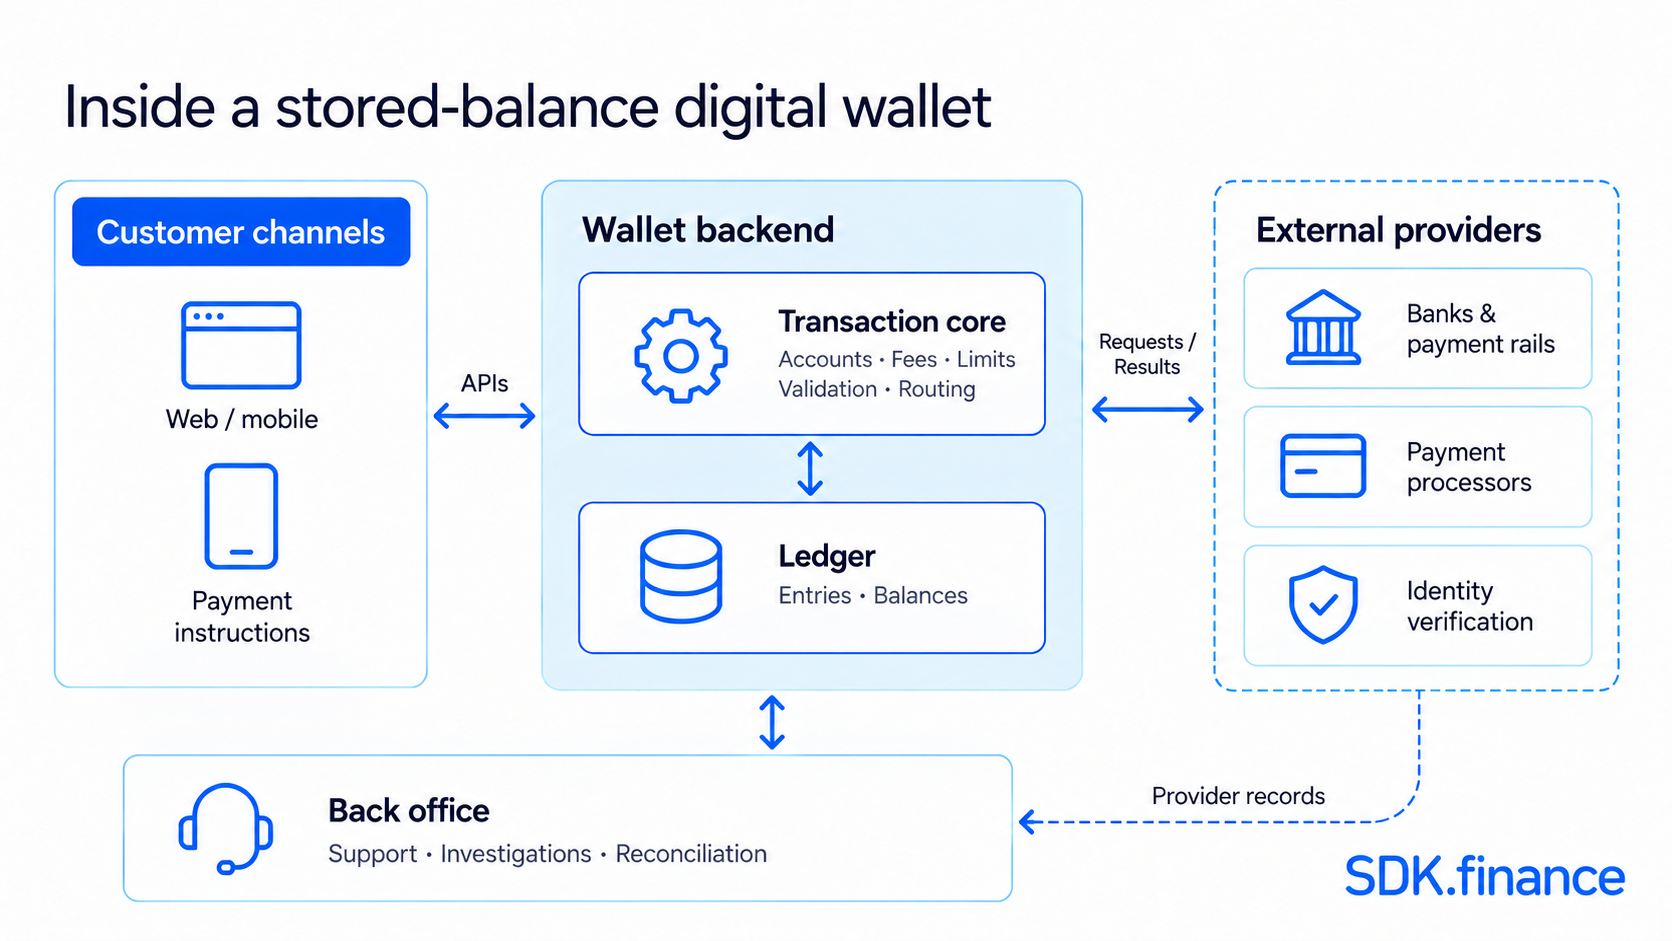
- Provisionamento do cartão. A carteira se integra ao emissor e, quando aplicável, a um serviço de tokenização para verificar a elegibilidade do cartão e provisionar credenciais de pagamento antes do primeiro pagamento.
- Autenticação do pagamento. A integração de checkout captura a solicitação de pagamento, enquanto o dispositivo ou provedor aplica a autenticação do cliente exigida.
- Roteamento da autorização. A solicitação passa pela infraestrutura de pagamento do comerciante até o emissor do cartão, que a verifica e retorna uma aprovação ou recusa.
- Tratamento do resultado. A integração retorna o resultado da autorização ao checkout. A compensação e a liquidação seguem as regras e o cronograma da rede de pagamentos.
Por exemplo, o Apple Pay usa um número de conta específico do dispositivo e um código de segurança específico da transação para pagamentos com cartões compatíveis, em vez de enviar o número real do cartão ao comerciante. Pagamentos presenciais usam NFC; pagamentos online e no app usam a integração de checkout.
Processamento de pagamentos com saldo da carteira
- Confirmação do aporte. O backend registra uma recarga proveniente de uma transferência bancária compatível, pagamento com cartão ou serviço de cash-in e atualiza os fundos disponíveis de acordo com o status confirmado da transação.
- Instrução de pagamento. A interface do cliente envia o identificador do destinatário ou comerciante e o valor para o backend de processamento de transações.
- Verificações da transação. A carteira verifica o saldo disponível, as taxas aplicáveis, os limites e os requisitos de autenticação antes de processar a instrução.
- Atualizações do livro-razão e do status. Depois de processado, o sistema registra a transação e atualiza os saldos relevantes. Ele disponibiliza o status da transação para a interface do cliente e para a equipe de operações.
Uma transferência interna pode atualizar duas carteiras dentro do mesmo sistema. Um pagamento para um banco ou provedor externo também depende do processamento e dos trilhos de pagamento desse provedor. Projete a interface e o fluxo de suporte para distinguir pagamentos pendentes, concluídos e recusados, para que clientes e equipes de operações possam entender o resultado antes de iniciar outro pagamento.
Pagamentos presenciais, online e com códigos QR
Dar suporte a pagamentos NFC presenciais exige dispositivos compatíveis, terminais e as integrações relevantes da carteira e do cartão. Pagamentos online e no app exigem uma integração de checkout que transmita os detalhes do pagamento e retorne o resultado ao cliente.
Em um pagamento por QR, o cliente escaneia o código do comerciante ou apresenta um código para o comerciante escanear, dependendo do serviço. A interface deve exibir o destinatário e o valor para confirmação. NFC e QR descrevem como os detalhes do pagamento são trocados; eles não determinam se o dinheiro vem de um cartão ou de um saldo da carteira.
O backend e as APIs
Uma carteira de saldo armazenado funciona em um sistema de backend que gerencia todas as contas, saldos e transações. Ela se conecta a outros sistemas por meio de algo chamado APIs (basicamente uma ponte que permite que diferentes apps conversem entre si).
Para carteiras com cartão vinculado, as APIs também conectam a carteira, o serviço de tokenização e o emissor durante o provisionamento do cartão.
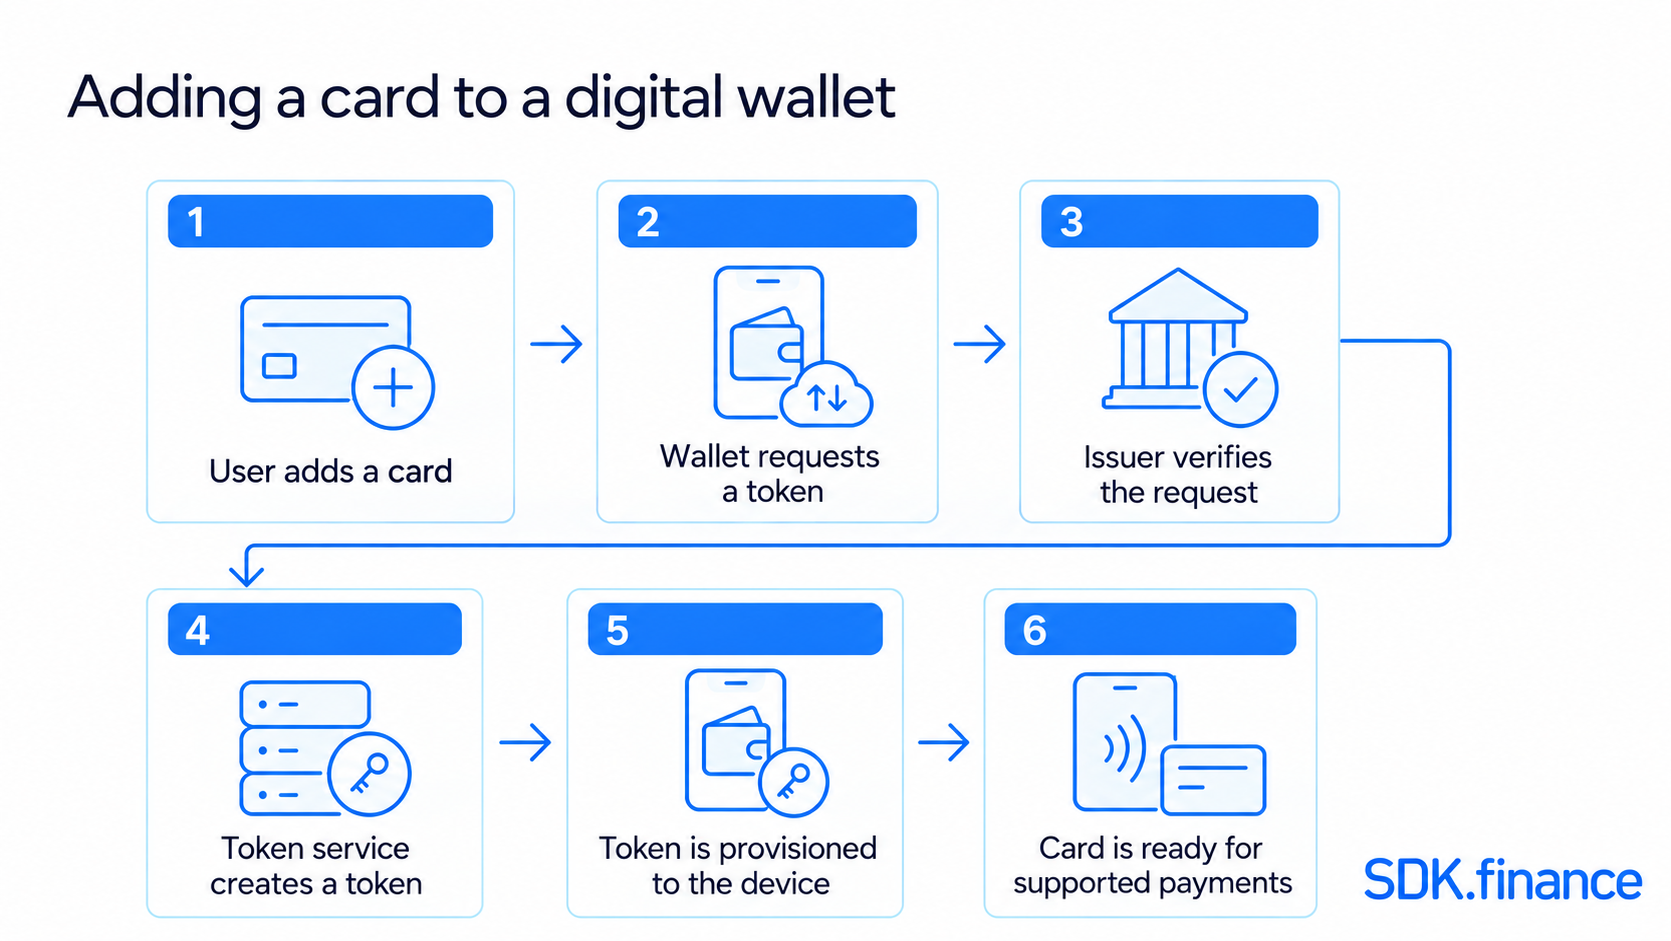
Para carteiras de saldo armazenado, as APIs de backend lidam com tarefas como:
- Criar novos usuários e verificar suas informações
- Gerenciar dinheiro e transações
- Gerenciar recargas e saques de clientes
- Conectar-se a bancos ou processadores de pagamento
Muitas carteiras são construídas com uma mentalidade API-first, o que significa que funções como pagamentos, transferências e saldos também podem ser acessadas por meio de APIs. Isso facilita a integração de carteiras com outros serviços, como apps bancários, lojas online ou até operadoras móveis.
Nos bastidores, a arquitetura pode ser modular. Uma parte cuida das verificações de AML, outra gerencia a troca de moeda e outra envia notificações aos clientes. Essas partes podem se comunicar usando sistemas como Kafka ou RabbitMQ, de modo que, quando algo acontece (como uma transferência de cliente), os serviços conectados possam responder.
O livro-razão registra os movimentos financeiros, enquanto a conciliação compara os registros internos com dados bancários ou do provedor de pagamento. Esses controles ajudam as equipes a investigar divergências e manter os saldos consistentes.
Segurança e conformidade
A segurança não é um complemento aqui; ela é absolutamente essencial. Essas carteiras lidam com dados sensíveis e dinheiro real, então precisam de várias camadas de proteção.
Normalmente você encontrará:
- Criptografia: TLS protege os dados em trânsito. Os dados sensíveis armazenados pela carteira precisam de proteção adequada, enquanto a tokenização pode reduzir a exposição dos dados do cartão.
- Autenticação: Os usuários confirmam pagamentos com PINs, senhas ou biometria. O vínculo do dispositivo pode fornecer uma camada adicional de proteção da conta.
- Proteção de hardware: Os telefones frequentemente usam elementos seguros ou ambientes confiáveis para manter as chaves criptográficas protegidas.
- Controles de conformidade: As obrigações de segurança de dados de cartão e as verificações de identidade ou de crime financeiro dependem do serviço, dos dados tratados e da jurisdição. Elas não são idênticas para todos os modelos de carteira.
Muitos backends também usam Hardware Security Modules (HSMs) para lidar com chaves de criptografia e passam por testes regulares de segurança para se manter à frente de ameaças potenciais.
Planeje atualizações contínuas de software, alertas de transação e recuperação de conta quando o cliente perder um dispositivo. A tokenização pode limitar a exposição dos dados do cartão, mas não impede todas as fraudes nem protege uma conta cujas credenciais foram comprometidas.
Operações em tempo real e escaláveis
À medida que os volumes de transações crescem, o backend precisa manter registros de saldo consistentes e APIs responsivas sob carga. O planejamento de capacidade deve abranger tanto o processamento de transações quanto as dependências de provedores externos.
Para conseguir isso, os sistemas podem contar com:
- Bancos de dados e cache otimizados
- Processamento assíncrono baseado em eventos
- Escalonamento horizontal (basicamente, adicionar mais máquinas quando a demanda aumenta)
A vazão real depende da arquitetura, da infraestrutura, das integrações e da carga de trabalho. Uma atualização rápida de saldo não garante liquidação instantânea em um trilho de pagamento externo.
Ready backend, APIs, and integrations
Os principais tipos de carteiras digitais
Para uma empresa que está construindo uma carteira, o modelo determina onde os clientes podem pagar, como fundos ou credenciais são gerenciados e quais integrações são necessárias.
Essas categorias descrevem características diferentes e podem se sobrepor: uma carteira móvel também pode ser de circuito fechado, por exemplo.
1. Carteiras de circuito fechado
Usadas dentro do ecossistema de uma empresa, como o app Starbucks. Os clientes adicionam dinheiro, gastam dentro desse ecossistema e podem ganhar recompensas. Para o operador, a aceitação é limitada à sua própria rede.
2. Carteiras semifechadas
Elas funcionam em uma rede de comerciantes que firmaram parceria com o provedor. Os clientes podem comprar ou pagar contas, mas saques em dinheiro podem ser restritos. O operador deve definir a participação dos comerciantes e os roteiros de pagamento suportados. O termo e as funções permitidas variam conforme a jurisdição.
3. Carteiras abertas
Elas oferecem aceitação de pagamento mais ampla e podem permitir transferências ou saques por meio de parceiros financeiros. A disponibilidade depende do provedor, do mercado e dos termos da conta; isso não significa que a carteira funcione em qualquer lugar.
4. Carteiras de criptomoedas
Um dos mais importantes recursos de um app FinTech é a flexibilidade da carteira, permitindo que os usuários escolham entre carteiras custodiais, nas quais o provedor gerencia as chaves privadas, e carteiras não custodiais, nas quais os usuários gerenciam suas próprias chaves privadas. Alguns aplicativos FinTech também combinam funcionalidades de carteira cripto e fiduciária, permitindo que os usuários gerenciem e visualizem seus ativos digitais e tradicionais em uma única plataforma. Essas carteiras gerenciam o acesso aos ativos em blockchain em vez de armazenar os ativos dentro do app.
5. Carteiras de dinheiro móvel
Enormes em lugares como Quênia, com serviços como M-Pesa. Elas estão vinculadas a números de celular e permitem que os usuários enviem e recebam dinheiro mesmo sem conta bancária ou acesso à internet móvel, usando canais de telecomunicações compatíveis.
| Modelo de carteira | O que ela gerencia | Fluxo de pagamento e limites |
|---|---|---|
| Carteira com cartão vinculado | Credenciais de cartão de pagamento vinculadas | Debita o cartão vinculado por meio do emissor do cartão; a aceitação depende da carteira, do cartão e do comerciante. |
| Carteira de saldo armazenado | Fundos registrados em uma conta da carteira | Usa o saldo disponível da carteira; aportes, pagamentos e saques dependem do provedor. |
Projetando aportes, pagamentos recebidos e saques
- Aporte: selecione os métodos de recarga que seu produto oferecerá, conecte os provedores relevantes e defina quando os fundos confirmados ficarão disponíveis para gastar.
- Pagamentos recebidos: defina como os remetentes identificam um destinatário e como o backend registra e exibe o status do pagamento, em vez de depender apenas da confirmação do remetente.
- Saques: decida se sua carteira oferecerá retirada de dinheiro e por meio de quais parceiros. Transferências bancárias, agentes e acesso a caixas eletrônicos exigem a configuração operacional e as integrações relevantes.
Onde as empresas usam carteiras digitais
Banco & FinTech
Os bancos as usam como a face do banking digital, para transferências, onboarding e gerenciamento de contas.
Varejo & eCommerce
Varejistas podem construir carteiras em torno de compras recorrentes e programas de fidelidade, com a aceitação de pagamentos conectada ao checkout.
Cripto
Empresas de cripto podem reunir serviços fiduciários e de ativos digitais em um único produto. O design da carteira deve distinguir registros de saldo de serviços de custódia e de câmbio fornecidos pela infraestrutura relevante.
Super Apps
Super apps reúnem serviços como transporte, entrega de comida e compras, com uma carteira compartilhada conectando pagamentos em todo o ecossistema.
Telecom & Inclusão Financeira
Em mercados emergentes, carteiras móveis ajudam pessoas sem conta bancária a acessar dinheiro digital com segurança.
Benefícios das carteiras digitais
| Benefício para o negócio | Capacidade do produto e dependência |
|---|---|
| Menor dependência do manuseio de dinheiro em espécie | Fluxos digitais de aporte e pagamento podem reduzir a coleta e o manuseio de dinheiro em espécie onde clientes e comerciantes os adotam. |
| Suporte para compras recorrentes | Saldos de carteira, pontos de fidelidade e recompensas podem conectar pagamentos a motivos para o cliente retornar ao negócio. |
| Visibilidade da atividade de pagamento | Registros de transações e relatórios ajudam as equipes de operações a acompanhar volumes, status e problemas de pagamento. |
| Opções adicionais de receita | Taxas configuradas, troca de moeda e serviços de parceiros podem gerar receita, sujeitos aos custos do provedor e aos termos comerciais. |
O valor das carteiras digitais depende do caso de uso e do modelo operacional. Esses benefícios devem informar o escopo inicial do produto, enquanto as taxas do provedor, o trabalho de integração e o suporte contínuo afetam a viabilidade do negócio.
Limitações a considerar
A aceitação varia conforme o comerciante, o país, o emissor do cartão e o dispositivo. Um terminal compatível não garante que toda carteira ou cartão funcionará. Os requisitos de conectividade também variam: alguns pagamentos sem contato podem funcionar sem internet móvel, enquanto a configuração, as transferências e outros recursos podem precisar de conexão.
As taxas para aporte, saques ou conversão de moeda dependem do serviço e do método de pagamento. Ao construir uma carteira, avalie os preços do provedor e os roteiros de pagamento suportados juntamente com a recuperação de conta e o suporte ao cliente. Essas dependências devem informar o escopo do produto e a seleção de parceiros.
Construir uma carteira digital: habilidades que importam
Criar uma carteira digital não é um projeto de programação simples. É um empreendimento que combina tecnologia, finanças e conformidade, cada um com sua própria profundidade. Para construir uma carteira que funcione de forma confiável em escala, uma equipe precisa de uma rara combinação de conhecimento de engenharia e compreensão de como o dinheiro circula por sistemas regulados.
As principais áreas de competência geralmente incluem:
- Engenharia frontend e mobile para projetar uma interface de usuário intuitiva.
- Desenvolvimento de backend e roteamento de pagamentos para gerenciamento de livro-razão e fluxos de fundos.
- Cibersegurança para proteger dados e prevenir fraudes.
- Design e integração de APIs para bancos, processadores e parceiros externos.
- Design de experiência do usuário focado em simplicidade e confiança.
Igualmente importante é a parte regulatória. O operador precisa identificar os requisitos que se aplicam aos seus serviços, clientes e mercados. As áreas a avaliar incluem:
- Escopo do PCI DSS quando dados do titular do cartão são tratados.
- Regras de proteção de dados, incluindo GDPR quando aplicável.
- Regras aplicáveis de serviços de pagamento e dinheiro eletrônico na jurisdição-alvo.
- Controles de KYC e AML para evitar uso indevido de identidade e crime financeiro, quando exigidos.
Esses requisitos precisam de processos operacionais, provedores adequados e análise jurídica. Uma base de software pode apoiar os fluxos de trabalho, mas não fornece uma licença financeira nem torna o serviço final automaticamente conforme.
Lançar uma carteira sem começar do zero
Desenvolver um sistema de carteira digital inteiramente internamente pode se tornar um exercício longo e caro. As equipes precisam construir a lógica de backend, configurar integrações e alinhar o produto com seus requisitos operacionais e de conformidade.
Uma alternativa é um núcleo FinTech pronto para gerenciamento de contas, transações, fluxos de verificação e relatórios. Ele pode reduzir a quantidade de software fundamental que a equipe precisa construir. O tempo e o custo economizados dependem do escopo de lançamento, da personalização, das integrações e da configuração de parceiros regulados.
SDK.finance: a base para o desenvolvimento de carteiras digitais
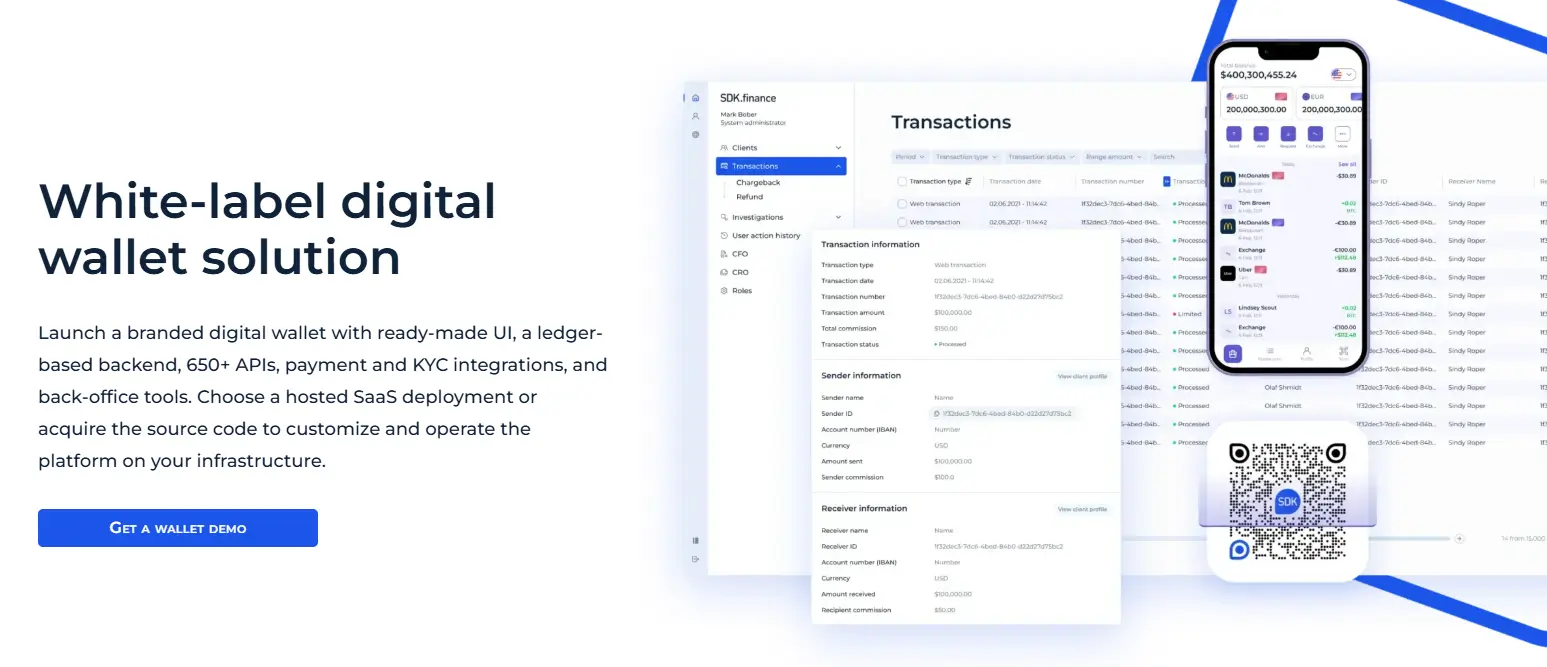
A SDK.finance é uma fornecedora de software para FinTech que ajuda empresas a construir carteiras digitais e produtos de pagamento. Sua
Em vez de desenvolver a infraestrutura da carteira do zero, as empresas podem configurar o software, personalizar a experiência do usuário e conectar os provedores necessários de KYC, bancos e pagamentos. A SDK.finance fornece a base tecnológica; licenças regulatórias e serviços financeiros continuam sob responsabilidade da empresa e de seus parceiros licenciados.
Com a SDK.finance, você pode oferecer aos usuários da sua carteira os seguintes recursos, dependendo da configuração escolhida, das integrações e dos requisitos do mercado:
- Onboarding no app. Permita que os usuários enviem seus dados e documentos de identidade no app, com verificação tratada por meio do processo e dos provedores de KYC configurados.
- Contas multimoeda. Dê aos usuários acesso a múltiplos saldos e à troca de moeda usando pares, taxas e reservas de câmbio configurados.
- Suporte a cripto. Dê suporte a saldos de ativos digitais junto com contas fiduciárias, com custódia e serviços de cripto para fiduciário conectados pelos provedores relevantes.
- Cartões virtuais e físicos. Ofereça emissão e gerenciamento de cartões por meio de integrações com emissor e processador, sujeitos aos requisitos do programa de cartões.
- Pagamentos por QR code. Permita que os usuários gerem ou leiam códigos QR de pagamento compatíveis para reduzir a entrada manual dos detalhes de pagamento.
- Transferências de dinheiro. Habilite transferências entre usuários da carteira e estenda-as para contas bancárias ou cartões por meio das integrações de pagamento necessárias.
- Modelos e pagamentos recorrentes. Permita que os usuários salvem detalhes de transferência e configurem pagamentos recorrentes compatíveis.
- Histórico de transações. Ajude os usuários a revisar seus gastos por meio de detalhes, status, valores e taxas das transações.
- Interface multilíngue. Permita que os usuários escolham entre os idiomas configurados para seu app.
Para o seu negócio, a SDK.finance oferece as seguintes ferramentas para gerenciar operações de carteira:
- Taxas e limites de transação. Configure comissões fixas, percentuais ou combinadas, faixas de taxas e limites por valor, contagem ou volume de transação.
- Gestão de moedas. Gerencie moedas e emissores, configure pares de câmbio e defina taxas manualmente ou obtenha-as de um feed externo.
- Atendimento ao cliente e administração de KYC. Revise perfis de clientes e documentos de verificação, verifique registros de atividade e gerencie o status da conta.
- Supervisão de transações. Visualize transações de clientes em diferentes status e investigue problemas de pagamento usando registros de back office.
- Gestão de tarifas. Agrupe taxas e limites em contratos e atribua os termos apropriados a segmentos de clientes.
- Mais de 650 endpoints de API. Conecte interfaces de clientes e serviços de terceiros por meio das APIs da plataforma, ampliando os recursos da sua carteira conforme os requisitos mudam.
Com uma
Estudo de caso MPAY
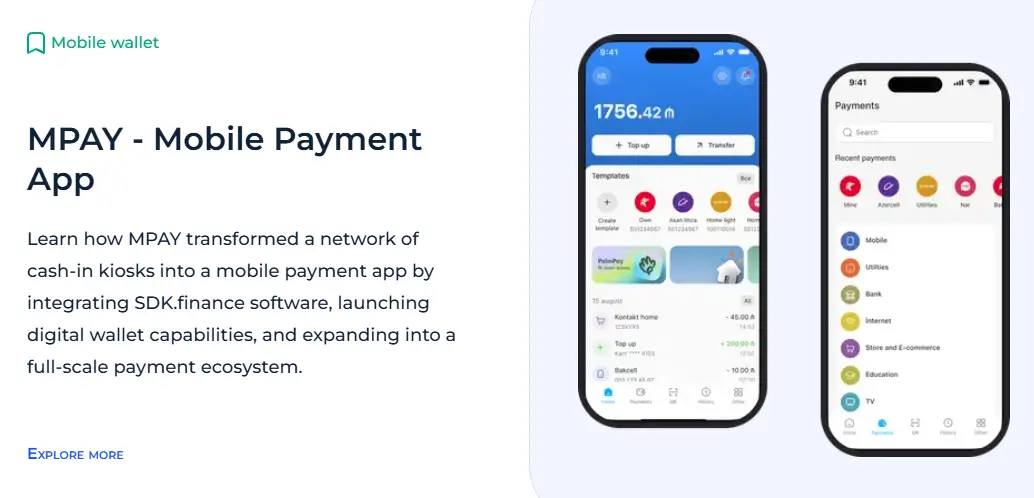
A MPAY começou com uma rede de quiosques de cash-in em dinheiro no Azerbaijão e no exterior. Ela escolheu a camada de livro-razão da SDK.finance por meio de uma compra de código on-premises, depois conectou seus quiosques e serviços de e-commerce dentro de um ecossistema compartilhado e ampliou o acesso para aplicações web, iOS e Android.
A implementação usou um livro-razão multiativos, administração de contas de back office, acesso baseado em funções e integração com gateway de pagamento. Isso forneceu a base para gerenciar contas de clientes, provedores de serviço e moedas em todos os canais. O
Escolhendo uma base para sua carteira digital
As carteiras digitais conectam a instrução de pagamento do usuário aos sistemas que a autorizam, registram e concluem. Entender se um produto usa um cartão vinculado, um saldo armazenado ou outro modelo é o ponto de partida para projetar sua arquitetura e escolher parceiros financeiros.
Se você estiver construindo um novo produto de carteira, defina os fluxos de pagamento, integrações e responsabilidades operacionais necessários antes de selecionar a base de software.
Ready backend, APIs, and integrations


