


Pour une entreprise qui prévoit de lancer un portefeuille numérique, la première décision consiste à définir ce que le produit permettra aux clients de faire et quels systèmes le prendront en charge. Les banques, les FinTechs, les boutiques en ligne et les opérateurs télécoms utilisent les portefeuilles pour relier paiements, soldes et services au sein de leurs propres produits. En créer un suppose de concevoir les workflows financiers et les contrôles opérationnels derrière l’expérience client.
Cet article explique ce qu’est un portefeuille numérique, comment fonctionnent ses flux de paiement, et ce que les entreprises doivent prendre en compte lorsqu’elles choisissent un modèle de portefeuille, une architecture et des intégrations. Nous examinerons aussi SDK.finance, un fournisseur de logiciels FinTech qui propose un cœur sur lequel les entreprises peuvent construire leurs portefeuilles numériques.
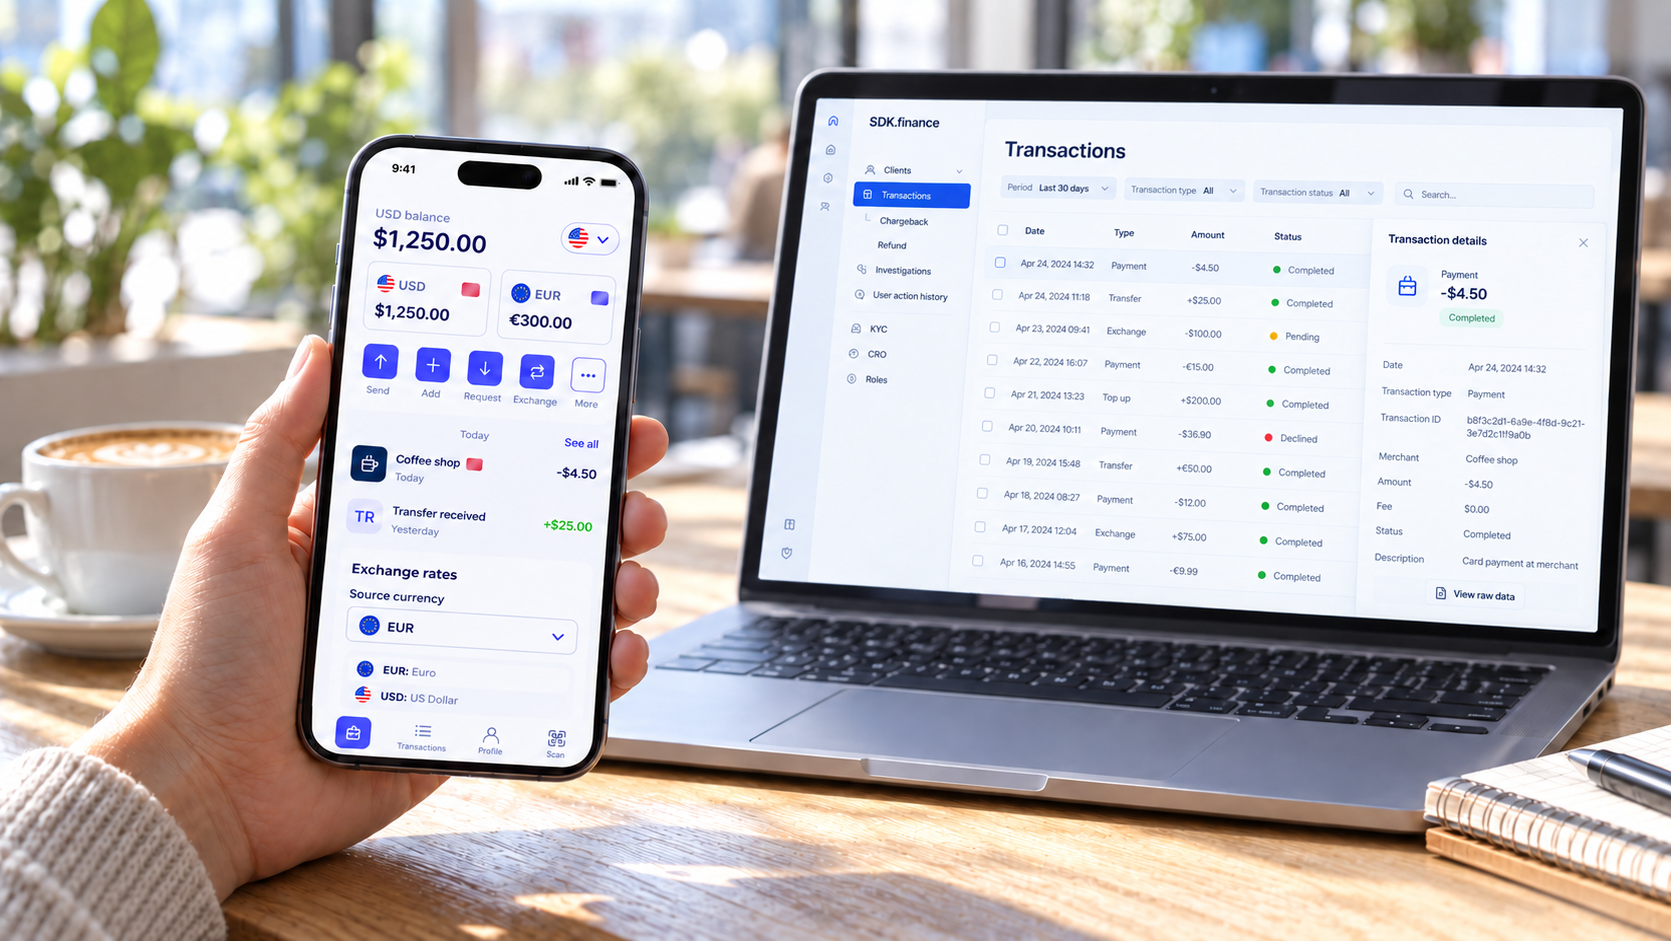
Ready backend, APIs, and integrations
Qu’est-ce qu’un portefeuille numérique ?
Un portefeuille numérique (ou ewallet) est une application logicielle ou un service en ligne qui permet aux utilisateurs d’effectuer des paiements électroniques à l’aide d’identifiants de paiement stockés ou d’un solde numérique. Selon le produit, il peut aussi contenir des cartes de fidélité, des billets, des informations d’identification ou l’historique des transactions.
Les portefeuilles numériques peuvent stocker :
- Les informations de cartes de crédit et de débit
- Les données de compte bancaire
- Des points de fidélité et des coupons
- Des billets ou des éléments d’identification
- Des clés privées de cryptomonnaie, dans les portefeuilles conçus pour les actifs numériques
Lorsqu’un client effectue un paiement, le portefeuille aide à authentifier l’instruction et l’envoie au système de paiement concerné. Une confirmation rapide ne signifie pas nécessairement que les fonds ont déjà été réglés entre les institutions financières.
Conception de l’onboarding et de l’activation du portefeuille
Définissez le parcours d’onboarding pour vos clients cibles : inscription, authentification du compte et éventuelles vérifications d’identité requises pour le service. Votre équipe doit relier ces étapes au back-end afin que l’état du compte détermine les fonctions du portefeuille auxquelles un client peut accéder.
L’ajout d’une carte ne transfère pas d’argent vers le portefeuille ; le produit doit donc distinguer l’association de carte du financement d’un solde.
Comment fonctionne un portefeuille numérique ?
Pour une entreprise qui construit un ewallet, le flux de paiement détermine quels systèmes doivent échanger des données, vérifier les instructions et enregistrer le résultat. Les deux flux courants ci-dessous montrent en quoi un paiement par carte liée diffère d’une dépense à partir du solde du portefeuille.
Traitement des paiements par carte liée
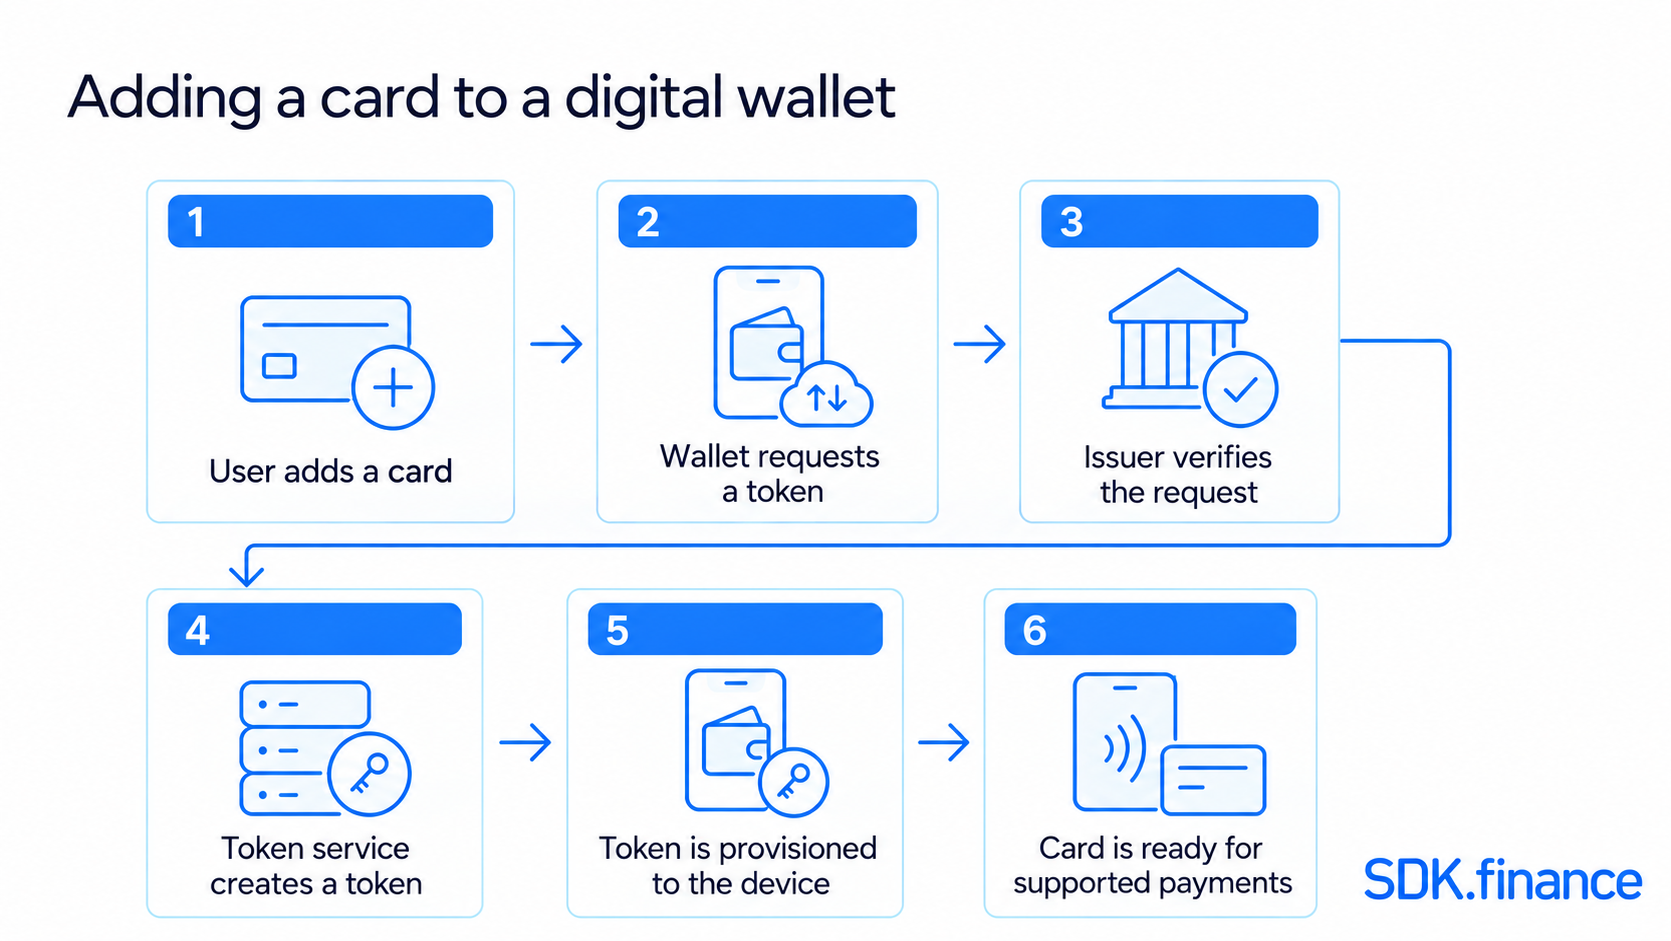
- Provisionnement de la carte. Le portefeuille s’intègre à l’émetteur et, le cas échéant, à un service de tokenisation pour vérifier l’éligibilité de la carte et provisionner les identifiants de paiement avant le premier paiement.
- Authentification du paiement. L’intégration de paiement en caisse capture la demande de paiement, tandis que l’appareil ou le fournisseur applique l’authentification client requise.
- Acheminement de l’autorisation. La demande passe par l’infrastructure de paiement du commerçant jusqu’à l’émetteur de la carte, qui la vérifie puis renvoie une approbation ou un refus.
- Gestion du résultat. L’intégration renvoie le résultat de l’autorisation à la caisse. La compensation et le règlement suivent les règles et le calendrier du réseau de paiement.
Par exemple, Apple Pay utilise un numéro de compte spécifique à l’appareil et un code de sécurité propre à la transaction pour les paiements par carte pris en charge, au lieu d’envoyer le véritable numéro de carte au commerçant. Les paiements en magasin utilisent le NFC ; les paiements en ligne et dans les applications utilisent l’intégration de paiement en caisse.
Traitement des paiements par solde du portefeuille
- Confirmation du financement. Le back-end enregistre un rechargement provenant d’un virement bancaire pris en charge, d’un paiement par carte ou d’un service de dépôt d’espèces, et met à jour les fonds disponibles selon le statut confirmé de la transaction.
- Instruction de paiement. L’interface client envoie l’identifiant du destinataire ou du commerçant ainsi que le montant au back-end de traitement des transactions.
- Contrôles de transaction. Le portefeuille vérifie le solde disponible, les frais applicables, les limites et les exigences d’authentification avant de traiter l’instruction.
- Mises à jour du grand livre et du statut. Une fois traitée, le système enregistre la transaction et met à jour les soldes concernés. Il met le statut de la transaction à disposition de l’interface client et de l’équipe des opérations.
Un transfert interne peut mettre à jour deux portefeuilles au sein du même système. Un paiement vers une banque ou un fournisseur externe dépend aussi du traitement et des rails de paiement de ce fournisseur. Concevez l’interface et le support de manière à distinguer les paiements en attente, terminés et refusés, afin que les clients et les équipes opérationnelles puissent comprendre le résultat avant d’en initier un autre.
Payer en magasin, en ligne et avec des codes QR
Le support des paiements NFC en magasin nécessite des appareils compatibles, des terminaux et les intégrations pertinentes du portefeuille et de la carte. Les paiements en ligne et dans les applications nécessitent une intégration de caisse qui transmet les détails du paiement et renvoie le résultat au client.
Avec un paiement QR, le client scanne le code du commerçant ou présente un code à scanner par le commerçant, selon le service. L’interface doit afficher le destinataire et le montant pour confirmation. Le NFC et le QR décrivent la manière dont les détails du paiement sont échangés ; ils ne déterminent pas si l’argent provient d’une carte ou du solde d’un portefeuille.
Le back-end et les API
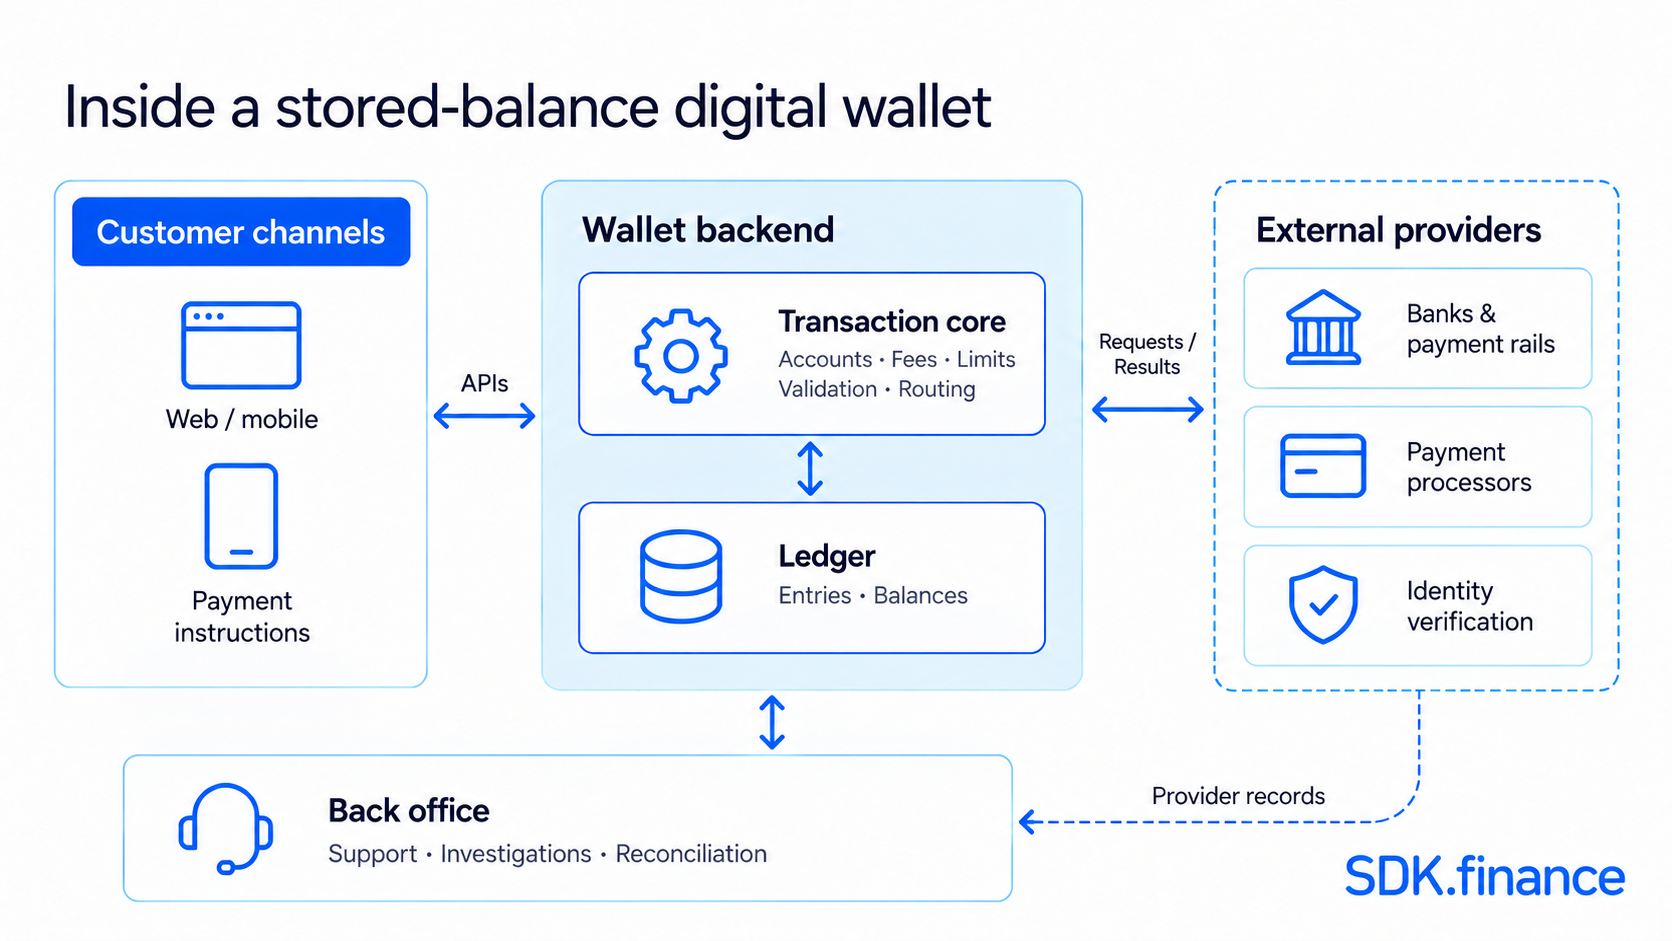
Un portefeuille à solde enregistré fonctionne sur un système back-end qui gère tous les comptes, soldes et transactions. Il se connecte à d’autres systèmes grâce à ce qu’on appelle des API (en gros, un pont qui permet à différentes applications de communiquer entre elles).
Pour les portefeuilles à carte liée, les API connectent aussi le portefeuille, le service de tokenisation et l’émetteur lors du provisionnement de la carte.
Pour les portefeuilles à solde enregistré, les API back-end gèrent des tâches telles que :
- Créer de nouveaux utilisateurs et vérifier leurs informations
- Gérer l’argent et les transactions
- Gérer les rechargements et les retraits des clients
- Se connecter aux banques ou aux processeurs de paiement
De nombreux portefeuilles sont construits selon une approche API-first, ce qui signifie que des fonctions telles que les paiements, les transferts et les soldes peuvent aussi être accessibles via des API. Cela facilite l’intégration des portefeuilles à d’autres services comme les applications bancaires, les boutiques en ligne ou même les opérateurs mobiles.
En coulisses, l’architecture peut être modulaire. Une partie gère les contrôles AML, une autre la conversion de devises, et une autre envoie les notifications clients. Ces éléments peuvent communiquer à l’aide de systèmes comme Kafka ou RabbitMQ, afin que lorsqu’un événement se produit (comme un transfert client), les services connectés puissent réagir.
Le grand livre enregistre les mouvements financiers, tandis que le rapprochement compare les enregistrements internes avec les données de la banque ou du fournisseur de paiement. Ces contrôles aident les équipes à enquêter sur les écarts et à maintenir la cohérence des soldes.
Sécurité et conformité
La sécurité n’est pas un simple ajout ici ; elle est absolument essentielle. Ces portefeuilles traitent des données sensibles et de l’argent réel, ils ont donc besoin de plusieurs couches de protection.
On trouve généralement :
- Chiffrement : TLS protège les données en transit. Les données sensibles stockées par le portefeuille nécessitent une protection appropriée, tandis que la tokenisation peut réduire l’exposition des détails de carte.
- Authentification : Les utilisateurs confirment les paiements avec des codes PIN, des mots de passe ou des données biométriques. L’association de l’appareil peut fournir une couche supplémentaire de protection du compte.
- Protection matérielle : Les téléphones utilisent souvent des éléments sécurisés ou des environnements de confiance pour garder les clés cryptographiques en sécurité.
- Contrôles de conformité : Les obligations de sécurité des données de carte et les vérifications d’identité ou liées à la criminalité financière dépendent du service, des données traitées et de la juridiction. Elles ne sont pas identiques pour chaque modèle de portefeuille.
De nombreux back-ends utilisent aussi des modules matériels de sécurité (HSM) pour gérer les clés de chiffrement et effectuent régulièrement des tests de sécurité afin de rester en avance sur les menaces potentielles.
Prévoyez des mises à jour logicielles continues, des alertes de transaction et une récupération de compte lorsqu’un client perd un appareil. La tokenisation peut limiter l’exposition des données de carte, mais elle ne prévient pas toutes les fraudes ni ne protège un compte dont les identifiants ont été compromis.
Opérations en temps réel et à l’échelle
À mesure que les volumes de transactions augmentent, le back-end doit maintenir des enregistrements de solde cohérents et des API réactives sous charge. La planification de capacité doit couvrir à la fois le traitement des transactions et les dépendances vis-à-vis des fournisseurs externes.
Pour y parvenir, les systèmes peuvent s’appuyer sur :
- Des bases de données et un cache optimisés
- Un traitement asynchrone et événementiel
- Une mise à l’échelle horizontale (en gros, ajouter davantage de machines lorsque la demande augmente)
Le débit réel dépend de l’architecture, de l’infrastructure, des intégrations et de la charge de travail. Une mise à jour rapide du solde ne garantit pas un règlement instantané sur un rail de paiement externe.
Ready backend, APIs, and integrations
Les principaux types de portefeuilles numériques
Pour une entreprise qui crée un portefeuille, le modèle détermine où les clients peuvent payer, comment les fonds ou les identifiants sont gérés, et quelles intégrations sont nécessaires.
Ces catégories décrivent différentes caractéristiques et peuvent se chevaucher : un portefeuille mobile peut aussi être à circuit fermé, par exemple.
1. Portefeuilles à circuit fermé
Utilisés au sein de l’écosystème d’une seule entreprise, comme l’application Starbucks. Les clients chargent de l’argent, dépensent dans cet écosystème et peuvent gagner des récompenses. Pour l’opérateur, l’acceptation se limite à son propre réseau.
2. Portefeuilles semi-fermés
Ils fonctionnent sur un réseau de commerçants partenaires du fournisseur. Les clients peuvent faire des achats ou payer des factures, mais les retraits d’espèces peuvent être limités. L’opérateur doit définir la participation des commerçants et les voies de paiement prises en charge. Le terme et les fonctions autorisées varient selon la juridiction.
3. Portefeuilles ouverts
Ils prennent en charge une acceptation de paiement plus large et peuvent permettre des transferts ou des retraits via des partenaires financiers. La disponibilité dépend du fournisseur, du marché et des conditions du compte ; cela ne signifie pas que le portefeuille fonctionne partout.
4. Portefeuilles de cryptomonnaies
L’une des fonctionnalités les plus importantes des applications FinTech est la flexibilité du portefeuille, qui permet aux utilisateurs de choisir entre des portefeuilles custodiaux, où le fournisseur gère les clés privées, et des portefeuilles non custodiaux, où les utilisateurs gèrent leurs propres clés privées. Certaines applications FinTech combinent aussi des fonctionnalités de portefeuille crypto et fiat, permettant aux utilisateurs de gérer et de consulter leurs actifs numériques et traditionnels au sein d’une seule plateforme. Ces portefeuilles gèrent l’accès aux actifs blockchain plutôt que de stocker les actifs dans l’application.
5. Portefeuilles d’argent mobile
Très répandus dans des pays comme le Kenya, avec des services comme M-Pesa. Ils sont liés aux numéros de mobile et permettent aux utilisateurs d’envoyer et de recevoir de l’argent même sans compte bancaire ni accès à Internet mobile, en utilisant des canaux télécoms pris en charge.
| Modèle de portefeuille | Ce qu’il gère | Flux de paiement et limites |
|---|---|---|
| Portefeuille à carte liée | Identifiants de carte de paiement liés | Débite la carte liée via l’émetteur de la carte ; l’acceptation dépend du portefeuille, de la carte et du commerçant. |
| Portefeuille à solde enregistré | Fonds enregistrés dans un compte de portefeuille | Utilise le solde disponible du portefeuille ; le financement, les paiements et les retraits dépendent du fournisseur. |
Concevoir le financement, les paiements entrants et les retraits
- Financement : sélectionnez les méthodes de rechargement que votre produit prendra en charge, connectez les fournisseurs pertinents et définissez à quel moment les fonds confirmés deviennent disponibles à la dépense.
- Paiements entrants : définissez comment les expéditeurs identifient un destinataire et comment le back-end enregistre et affiche le statut du paiement, plutôt que de s’appuyer uniquement sur la confirmation de l’expéditeur.
- Retraits : décidez si votre portefeuille prendra en charge le cash-out et via quels partenaires. Les virements bancaires, les agents et l’accès aux DAB nécessitent chacun la configuration opérationnelle et les intégrations correspondantes.
Où les entreprises utilisent les portefeuilles numériques
Banque et FinTech
Les banques les utilisent comme interface de la banque numérique, pour les transferts, l’onboarding et la gestion des comptes.
Retail et eCommerce
Les commerçants peuvent construire des portefeuilles autour des achats répétés et des programmes de fidélité, avec une acceptation des paiements reliée à leur caisse.
Crypto
Les entreprises crypto peuvent réunir des services fiat et d’actifs numériques dans un seul produit. La conception du portefeuille doit distinguer les enregistrements de solde de la garde et des services d’échange fournis par l’infrastructure concernée.
Super Apps
Les super apps rassemblent des services tels que le transport, la livraison de repas et le shopping, avec un portefeuille partagé qui relie les paiements à travers l’écosystème.
Télécom et inclusion financière
Sur les marchés émergents, les portefeuilles mobiles aident les personnes sans compte bancaire à accéder à la monnaie numérique en toute sécurité.
Avantages des portefeuilles numériques
| Avantage commercial | Capacité produit et dépendance |
|---|---|
| Moins de dépendance à la gestion de cash | Les flux numériques de financement et de paiement peuvent réduire la collecte et la manipulation d’espèces lorsque les clients et les commerçants les adoptent. |
| Prise en charge des achats répétés | Les soldes du portefeuille, les points de fidélité et les récompenses peuvent relier les paiements à des raisons de revenir vers l’entreprise. |
| Visibilité sur l’activité de paiement | Les enregistrements de transactions et les rapports aident les équipes opérationnelles à suivre les volumes, les statuts et les problèmes de paiement. |
| Options de revenus supplémentaires | Les frais configurés, le change de devises et les services partenaires peuvent soutenir le revenu, sous réserve des coûts du fournisseur et des conditions commerciales. |
La valeur des portefeuilles numériques dépend du cas d’usage et du modèle opérationnel. Ces avantages doivent orienter le périmètre initial du produit, tandis que les frais du fournisseur, le travail d’intégration et le support continu influencent le business case.
Limites à prendre en compte
L’acceptation varie selon le commerçant, le pays, l’émetteur de la carte et l’appareil. Un terminal compatible ne garantit pas que tous les portefeuilles ou toutes les cartes fonctionneront. Les exigences de connectivité varient également : certains paiements sans contact peuvent fonctionner sans Internet mobile, tandis que la configuration, les transferts et d’autres fonctionnalités peuvent nécessiter une connexion.
Les frais de financement, de retrait ou de conversion de devises dépendent du service et du moyen de paiement. Lors de la construction d’un portefeuille, évaluez la tarification des fournisseurs et les voies de paiement prises en charge, ainsi que la récupération de compte et l’assistance client. Ces dépendances doivent orienter le périmètre produit et la sélection des partenaires.
Construire un portefeuille numérique : les compétences qui comptent
Créer un portefeuille numérique n’est pas un simple projet de développement. C’est une entreprise qui mêle technologie, finance et conformité, chacune avec sa propre profondeur. Pour construire un portefeuille fiable à grande échelle, une équipe a besoin d’un rare mélange de savoir-faire technique et d’une compréhension de la manière dont l’argent circule dans des systèmes réglementés.
Les domaines de compétence clés comprennent généralement :
- Ingénierie frontend et mobile pour concevoir une interface utilisateur intuitive.
- Développement back-end et acheminement des paiements pour la gestion du grand livre et des flux de fonds.
- Cybersécurité pour protéger les données et prévenir la fraude.
- Conception d’API et intégration pour les banques, les processeurs et les partenaires externes.
- Conception de l’expérience utilisateur axée sur la simplicité et la confiance.
Le volet réglementaire est tout aussi important. L’opérateur doit identifier les exigences qui s’appliquent à ses services, à ses clients et à ses marchés. Les domaines à évaluer incluent :
- Le périmètre PCI DSS lorsque des données de titulaires de carte sont traitées.
- Les règles de protection des données, y compris le RGPD le cas échéant.
- Les règles applicables aux services de paiement et à la monnaie électronique dans la juridiction cible.
- Les contrôles KYC et AML pour prévenir l’usurpation d’identité et la criminalité financière, lorsque requis.
Ces exigences nécessitent des processus opérationnels, des fournisseurs adaptés et un examen juridique. Une base logicielle peut soutenir les workflows, mais elle ne fournit pas de licence financière ni ne rend automatiquement le service fini conforme.
Lancer un portefeuille sans repartir de zéro
Développer entièrement en interne un système de portefeuille numérique peut devenir un exercice long et coûteux. Les équipes doivent construire la logique back-end, mettre en place les intégrations et aligner le produit sur leurs exigences opérationnelles et de conformité.
Une autre option est un cœur FinTech préconstruit pour la gestion des comptes, les transactions, les workflows de vérification et le reporting. Il peut réduire la quantité de logiciels de base qu’une équipe doit développer. Le temps et les coûts économisés dépendent du périmètre de lancement, de la personnalisation, des intégrations et de la configuration des partenaires réglementés.
SDK.finance : la base du développement de portefeuilles numériques
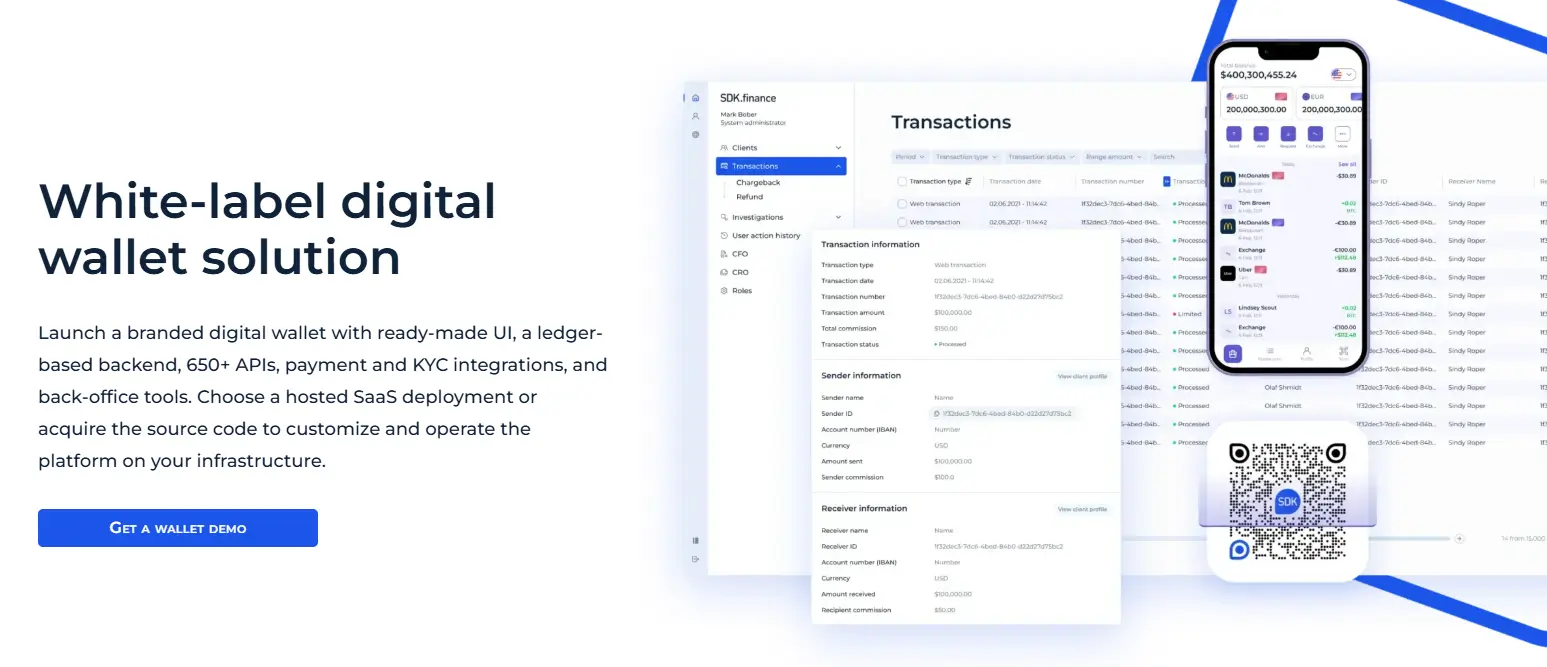
SDK.finance est un fournisseur de logiciels FinTech qui aide les entreprises à construire des portefeuilles numériques et des produits de paiement. Sa
Plutôt que de développer l’infrastructure du portefeuille de zéro, les entreprises peuvent configurer le logiciel, personnaliser l’expérience utilisateur et connecter les fournisseurs KYC, bancaires et de paiement nécessaires. SDK.finance fournit la base technologique ; les licences réglementaires et les services financiers restent sous la responsabilité de l’entreprise et de ses partenaires agréés.
Avec SDK.finance, vous pouvez proposer aux utilisateurs de votre portefeuille les fonctionnalités suivantes, selon la configuration choisie, les intégrations et les exigences du marché :
- Onboarding dans l’application. Permettez aux utilisateurs de soumettre leurs informations et documents d’identité dans l’application, la vérification étant prise en charge par votre processus KYC configuré et vos fournisseurs.
- Comptes multidevises. Donnez aux utilisateurs accès à plusieurs soldes et au change de devises à l’aide de paires de devises, de taux et de réserves d’échange configurés.
- Support crypto. Prenez en charge des soldes d’actifs numériques en plus des comptes fiat, avec des services de garde et de conversion crypto-vers-fiat connectés via les fournisseurs concernés.
- Cartes virtuelles et physiques. Proposez l’émission et la gestion de cartes via des intégrations avec l’émetteur et le processeur, sous réserve des exigences du programme de cartes.
- Paiements par code QR. Permettez aux utilisateurs de générer ou de scanner des codes QR de paiement pris en charge afin de réduire la saisie manuelle des détails de paiement.
- Virements d’argent. Permettez les transferts entre utilisateurs du portefeuille et étendez-les à des comptes bancaires ou à des cartes via les intégrations de paiement requises.
- Modèles et paiements récurrents. Permettez aux utilisateurs d’enregistrer les détails de transfert et de configurer des paiements récurrents pris en charge.
- Historique des transactions. Aidez les utilisateurs à consulter leurs dépenses grâce aux détails, statuts, montants et frais des transactions.
- Interface multilingue. Permettez aux utilisateurs de choisir parmi les langues configurées pour votre application.
Pour votre entreprise, SDK.finance fournit les outils suivants pour gérer les opérations de portefeuille :
- Frais et limites de transaction. Configurez des commissions fixes, en pourcentage ou combinées, des fourchettes de frais et des limites par montant, nombre ou volume de transaction.
- Gestion des devises. Gérez les devises et les émetteurs, configurez les paires de change et définissez les taux manuellement ou récupérez-les via un flux externe.
- Support client et administration KYC. Examinez les profils clients et les documents de vérification, consultez les historiques d’activité et gérez l’état des comptes.
- Supervision des transactions. Consultez les transactions clients selon leur statut et investigatez les problèmes de paiement à l’aide des enregistrements du back-office.
- Gestion tarifaire. Regroupez les frais et les limites dans des contrats et attribuez les conditions appropriées à des segments de clientèle.
- Plus de 650 points de terminaison API. Connectez les interfaces clients et les services tiers via les API de la plateforme, en étendant les capacités de votre portefeuille au fur et à mesure de l’évolution des besoins.
Avec une
Étude de cas MPAY
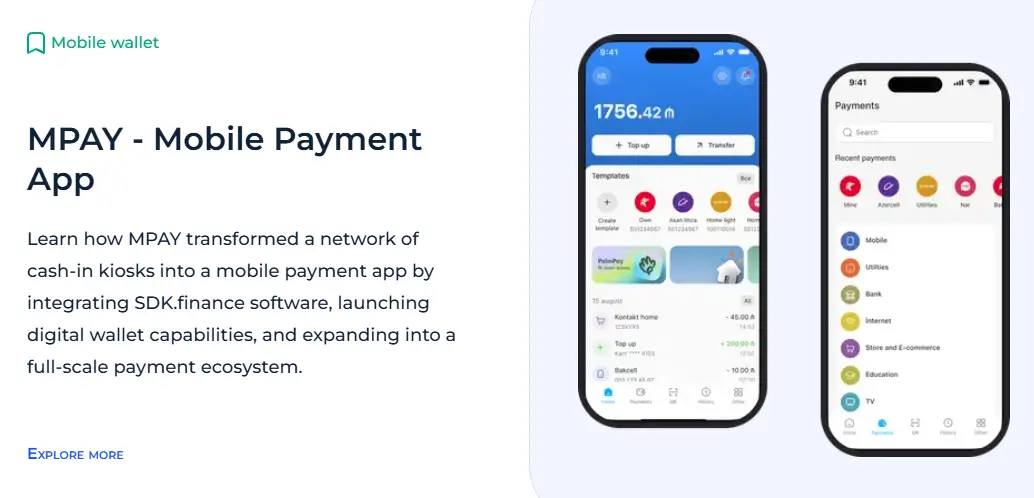
MPAY a commencé avec un réseau de kiosques de dépôt d’espèces en Azerbaïdjan et à l’étranger. L’entreprise a choisi la couche de grand livre de SDK.finance via un achat de code sur site, puis a relié ses kiosques et ses services e-commerce au sein d’un écosystème partagé et a étendu l’accès aux applications web, iOS et Android.
La mise en œuvre utilisait un grand livre multi-actifs, une administration de comptes back-office, un accès basé sur les rôles et une intégration à une passerelle de paiement. Cela a fourni la base pour gérer les comptes clients, les fournisseurs de services et les devises sur plusieurs canaux. L’
Choisir une base pour votre portefeuille numérique
Les portefeuilles numériques relient l’instruction de paiement de l’utilisateur aux systèmes qui l’autorisent, l’enregistrent et la finalisent. Comprendre si un produit utilise une carte liée, un solde enregistré ou un autre modèle est le point de départ pour concevoir son architecture et choisir ses partenaires financiers.
Si vous construisez un nouveau produit de portefeuille, définissez les flux de paiement, les intégrations et les responsabilités opérationnelles requis avant de sélectionner la base logicielle.
Ready backend, APIs, and integrations


