


Para una empresa que planea lanzar una billetera digital, la primera decisión es qué permitirá hacer el producto a los clientes y qué sistemas lo respaldarán. Los bancos, las FinTech, las tiendas en línea y las telecomunicaciones usan billeteras para conectar pagos, saldos y servicios dentro de sus propios productos. Construir una implica diseñar los flujos financieros y los controles operativos detrás de la experiencia del cliente.
Este artículo explica qué es una billetera digital, cómo funcionan sus flujos de pago y qué deben considerar las empresas al elegir un modelo de billetera, su arquitectura e integraciones. También veremos SDK.finance, un proveedor de software FinTech que ofrece un núcleo sobre el que las empresas pueden construir sus billeteras digitales.
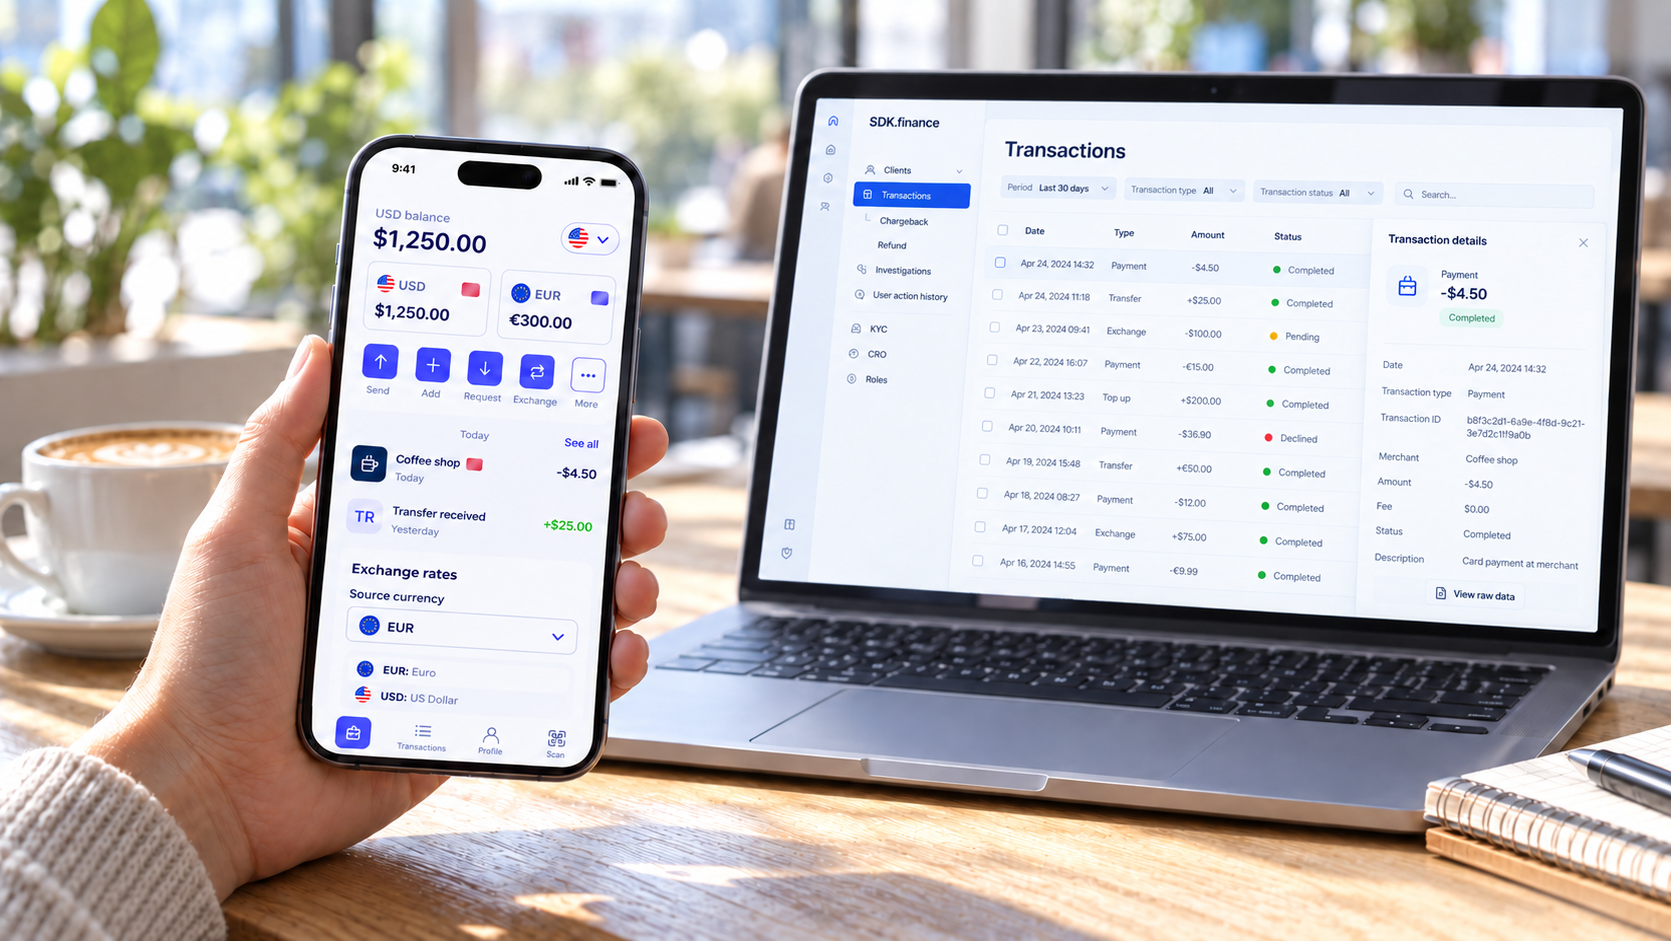
Ready backend, APIs, and integrations
¿Qué es una billetera digital?
Una billetera digital (o ewallet) es una aplicación de software o servicio en línea que permite a los usuarios realizar pagos electrónicos usando credenciales de pago almacenadas o un saldo digital. Según el producto, también puede almacenar tarjetas de fidelización, entradas, datos de identificación o historial de transacciones.
Las billeteras digitales pueden almacenar:
- Información de tarjetas de crédito y débito
- Datos de cuentas bancarias
- Puntos de fidelidad y cupones
- Entradas o identificación
- Claves privadas de criptomonedas, en billeteras diseñadas para activos digitales
Cuando un cliente realiza un pago, la billetera ayuda a autenticar la instrucción y la envía al sistema de pago correspondiente. Una confirmación rápida no significa necesariamente que los fondos ya se hayan liquidado entre instituciones financieras.
Diseño del registro y activación de la billetera
Defina el recorrido de incorporación para sus clientes objetivo: registro, autenticación de la cuenta y las comprobaciones de identidad que requiera el servicio. Su equipo necesita conectar estos pasos con el back-end para que el estado de la cuenta determine a qué funciones de la billetera puede acceder un cliente.
Agregar una tarjeta no transfiere dinero a la billetera, por lo que el producto debe distinguir entre vincular una tarjeta y fondear un saldo.
¿Cómo funciona una billetera digital?
Para una empresa que construye una ewallet, el flujo de pago determina qué sistemas deben intercambiar datos, verificar instrucciones y registrar el resultado. Los dos flujos comunes a continuación muestran cómo un pago con tarjeta vinculada difiere de gastar un saldo de la billetera.
Procesamiento de pagos con tarjeta vinculada
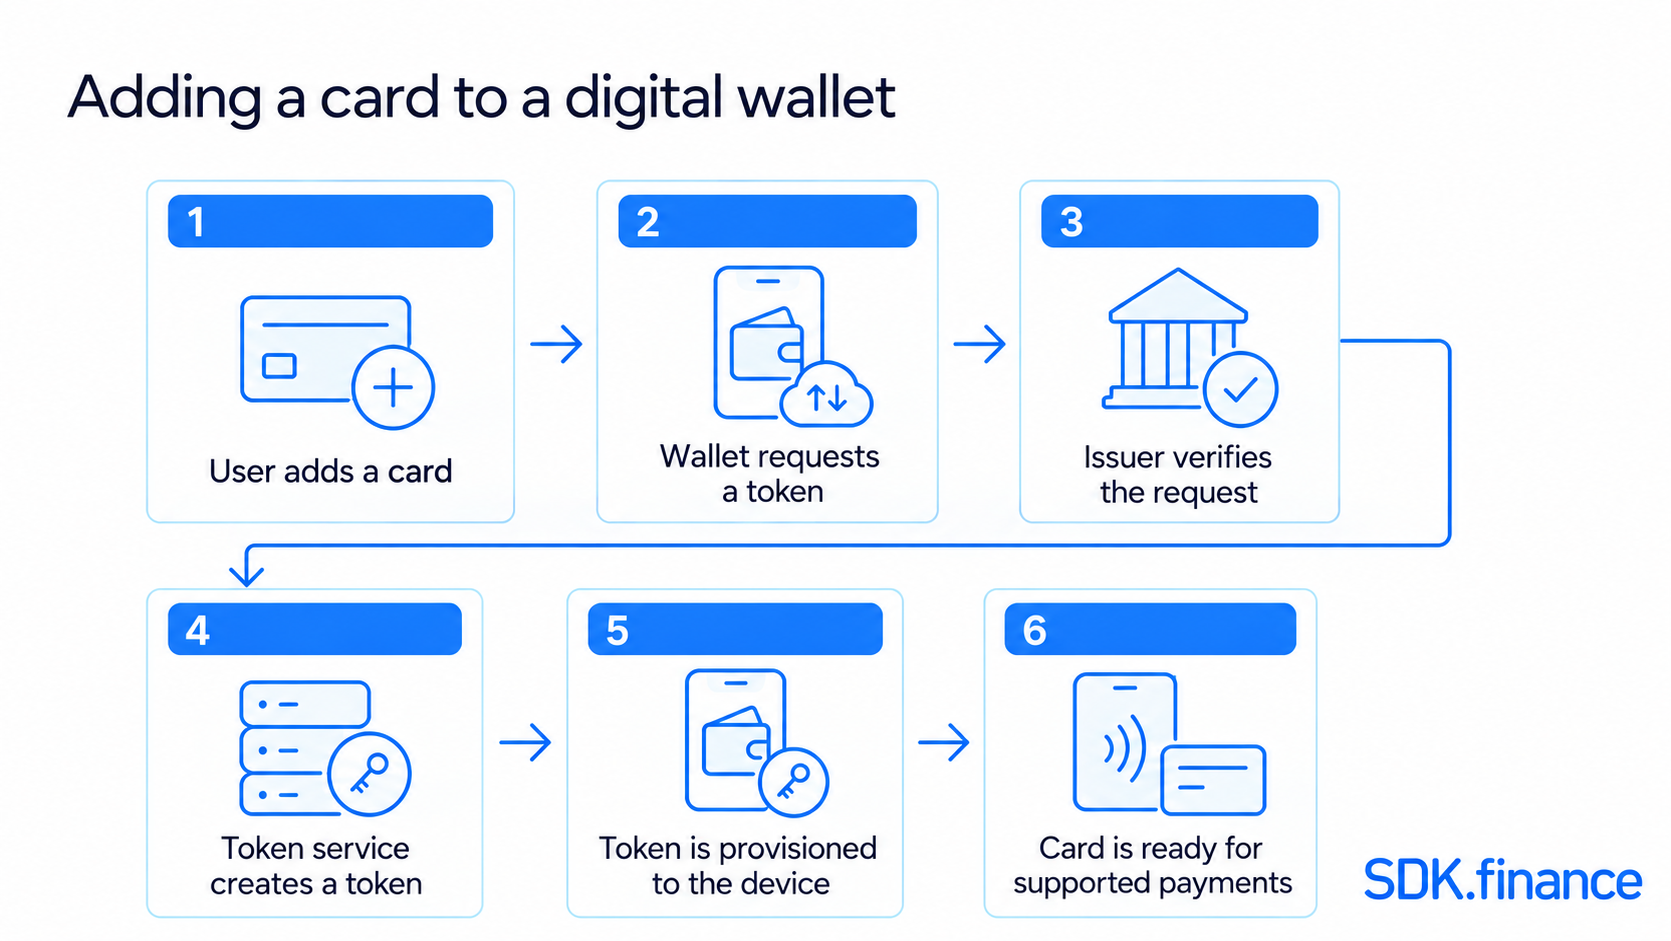
- Provisionamiento de la tarjeta. La billetera se integra con el emisor y, cuando corresponda, con un servicio de tokens para verificar la elegibilidad de la tarjeta y provisionar las credenciales de pago antes del primer pago.
- Autenticación del pago. La integración de checkout captura la solicitud de pago, mientras que el dispositivo o proveedor aplica la autenticación del cliente requerida.
- Enrutamiento de la autorización. La solicitud pasa por la infraestructura de pagos del comercio hasta el emisor de la tarjeta, que la verifica y devuelve una aprobación o rechazo.
- Gestión del resultado. La integración devuelve el resultado de la autorización al checkout. La compensación y la liquidación siguen las reglas y los plazos de la red de pagos.
Por ejemplo, Apple Pay usa un número de cuenta específico del dispositivo y un código de seguridad específico de la transacción para los pagos con tarjeta compatibles, en lugar de enviar el número real de la tarjeta al comercio. Los pagos en tienda usan NFC; los pagos en línea y dentro de la app usan la integración de checkout.
Procesamiento de pagos con saldo de la billetera
- Confirmación de fondeo. El back-end registra una recarga procedente de una transferencia bancaria compatible, un pago con tarjeta o un servicio de ingreso de efectivo y actualiza los fondos disponibles según el estado confirmado de la transacción.
- Instrucción de pago. La interfaz del cliente envía el identificador del destinatario o comercio y el importe al back-end de procesamiento de transacciones.
- Controles de la transacción. La billetera verifica el saldo disponible, las comisiones aplicables, los límites y los requisitos de autenticación antes de procesar la instrucción.
- Libro contable y actualizaciones de estado. Una vez procesado, el sistema registra la transacción y actualiza los saldos correspondientes. Pone el estado de la transacción a disposición de la interfaz del cliente y del equipo de operaciones.
Una transferencia interna puede actualizar dos billeteras dentro del mismo sistema. Un pago a un banco o proveedor externo también depende del procesamiento y la infraestructura de pagos de ese proveedor. Diseñe la interfaz y el flujo de soporte para distinguir entre pagos pendientes, completados y rechazados, de modo que los clientes y los equipos de operaciones puedan entender el resultado antes de iniciar otro pago.
Pagos en tienda, en línea y con códigos QR
Dar soporte a pagos NFC en tienda requiere dispositivos, terminales y las integraciones de billetera y tarjeta correspondientes. Los pagos en línea y dentro de la aplicación requieren una integración de checkout que transmita los datos de pago y devuelva el resultado al cliente.
Con un pago por QR, el cliente escanea el código del comercio o presenta un código para que el comercio lo escanee, según el servicio. La interfaz debe mostrar el destinatario y el importe para su confirmación. NFC y QR describen cómo se intercambian los datos de pago; no determinan si el dinero proviene de una tarjeta o del saldo de una billetera.
El back-end y las API
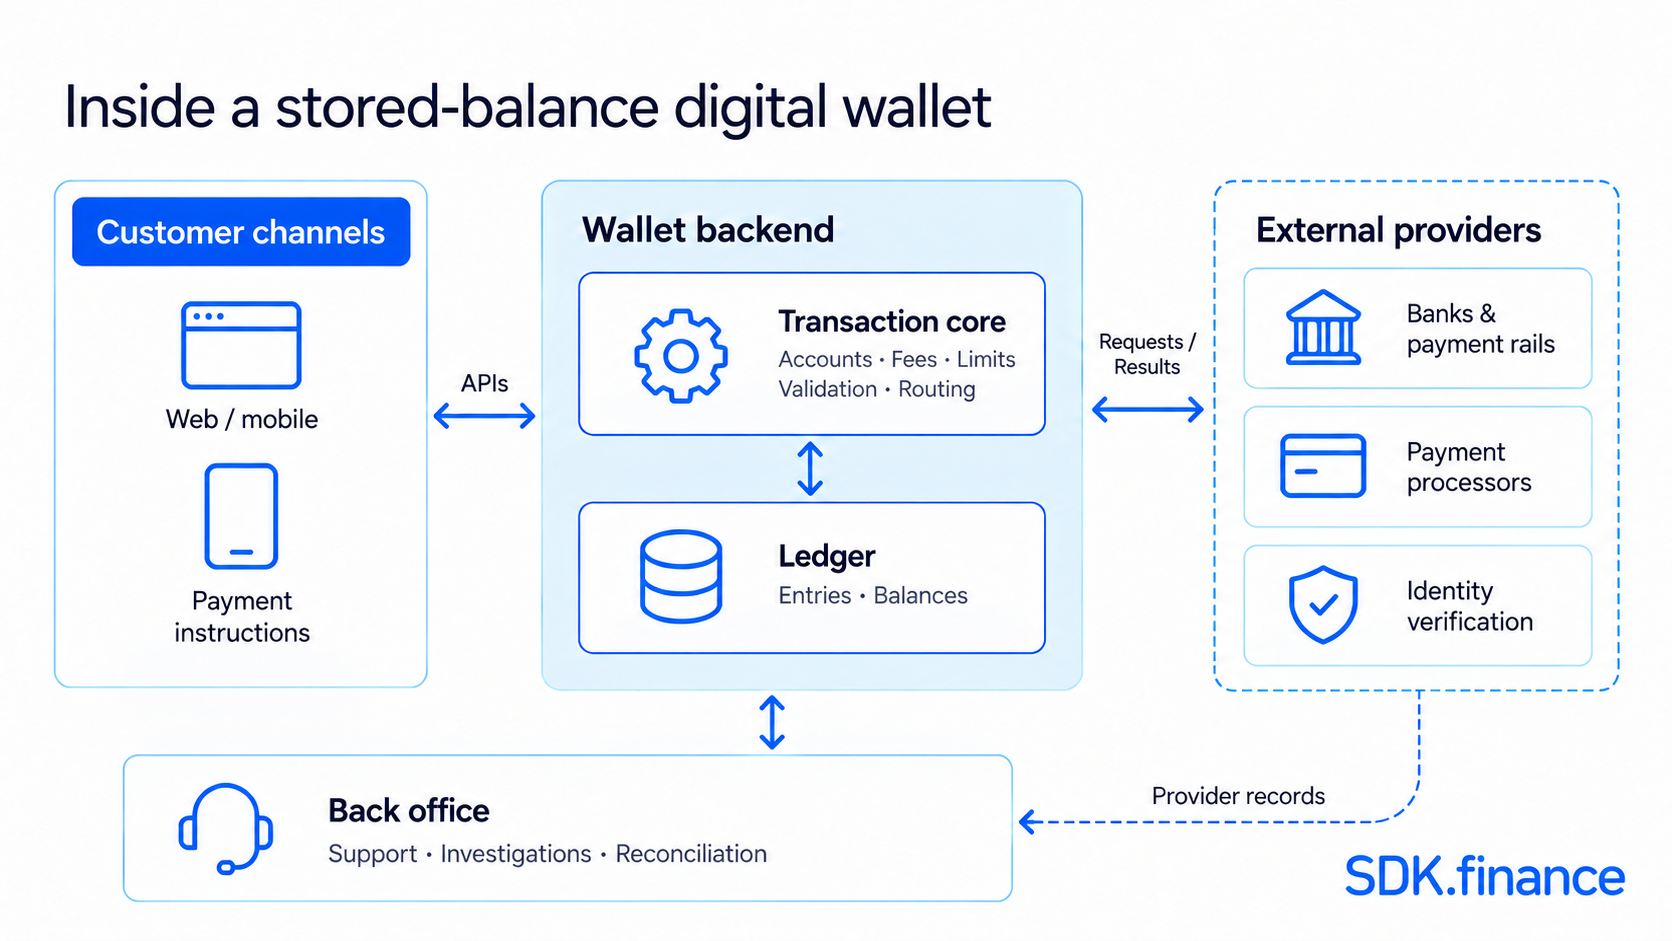
Una billetera de saldo almacenado funciona sobre un sistema back-end que gestiona todas las cuentas, saldos y transacciones. Se conecta con otros sistemas a través de lo que se llama API (básicamente, un puente que permite que distintas apps se comuniquen entre sí).
Para las billeteras vinculadas a tarjeta, las API también conectan la billetera, el servicio de tokens y el emisor durante el provisionamiento de la tarjeta.
Para las billeteras de saldo almacenado, las API de back-end gestionan tareas como:
- Crear nuevos usuarios y verificar su información
- Gestionar dinero y transacciones
- Gestionar las recargas y retiradas de los clientes
- Conectar con bancos o procesadores de pagos
Muchas billeteras se construyen con una mentalidad API-first, lo que significa que funciones como pagos, transferencias y saldos también pueden accederse a través de API. Esto facilita integrar las billeteras en otros servicios como apps bancarias, tiendas en línea o incluso operadores móviles.
Tras bambalinas, la arquitectura puede ser modular. Una parte gestiona las comprobaciones AML, otra administra el cambio de divisas y otra envía notificaciones al cliente. Estas partes pueden comunicarse mediante sistemas como Kafka o RabbitMQ, de modo que cuando ocurre algo (como una transferencia de cliente), los servicios conectados puedan responder.
El libro contable registra los movimientos financieros, mientras que la conciliación compara los registros internos con los datos del banco o del proveedor de pagos. Estos controles ayudan a los equipos a investigar discrepancias y mantener saldos consistentes.
Seguridad y cumplimiento
La seguridad no es un complemento aquí; es absolutamente esencial. Estas billeteras manejan datos sensibles y dinero real, por lo que necesitan varias capas de protección.
Normalmente encontrará:
- Cifrado: TLS protege los datos en tránsito. Los datos sensibles almacenados por la billetera necesitan la protección adecuada, mientras que la tokenización puede reducir la exposición de los datos de la tarjeta.
- Autenticación: Los usuarios confirman los pagos con PIN, contraseñas o biometría. El vinculado del dispositivo puede proporcionar una capa adicional de protección de la cuenta.
- Protección de hardware: Los teléfonos suelen usar elementos seguros o entornos de confianza para mantener a salvo las claves criptográficas.
- Controles de cumplimiento: Las obligaciones de seguridad de los datos de tarjeta y las comprobaciones de identidad o de delito financiero dependen del servicio, de los datos tratados y de la jurisdicción. No son idénticas para todos los modelos de billetera.
Muchos back-ends también usan módulos de seguridad de hardware (HSM) para gestionar claves de cifrado y realizan pruebas de seguridad periódicas para adelantarse a posibles amenazas.
Planifique actualizaciones de software continuas, alertas de transacciones y recuperación de la cuenta cuando un cliente pierda un dispositivo. La tokenización puede limitar la exposición de los datos de la tarjeta, pero no evita todas las estafas ni protege una cuenta cuyas credenciales hayan sido comprometidas.
Operaciones en tiempo real y escalables
A medida que crecen los volúmenes de transacciones, el back-end necesita mantener registros de saldo consistentes y API receptivas bajo carga. La planificación de capacidad debe cubrir tanto el procesamiento de transacciones como las dependencias de proveedores externos.
Para lograrlo, los sistemas pueden apoyarse en:
- Bases de datos optimizadas y caché
- Procesamiento asíncrono basado en eventos
- Escalado horizontal (básicamente, añadir más máquinas cuando aumenta la demanda)
El rendimiento real depende de la arquitectura, la infraestructura, las integraciones y la carga de trabajo. Una actualización rápida del saldo no garantiza una liquidación instantánea en una infraestructura de pagos externa.
Ready backend, APIs, and integrations
Los principales tipos de billeteras digitales
Para una empresa que construye una billetera, el modelo determina dónde pueden pagar los clientes, cómo se gestionan los fondos o credenciales y qué integraciones se necesitan.
Estas categorías describen distintas características y pueden superponerse: una billetera móvil también puede ser cerrada, por ejemplo.
1. Billeteras de circuito cerrado
Se usan dentro del ecosistema de una sola empresa, como la app de Starbucks. Los clientes cargan dinero, gastan dentro de ese ecosistema y pueden obtener recompensas. Para el operador, la aceptación se limita a su propia red.
2. Billeteras semicerradas
Funcionan en una red de comercios que se han asociado con el proveedor. Los clientes pueden comprar o pagar facturas, pero los retiros de efectivo pueden estar restringidos. El operador debe definir la participación de los comercios y las rutas de pago compatibles. El término y las funciones permitidas varían según la jurisdicción.
3. Billeteras abiertas
Estas admiten una aceptación de pagos más amplia y pueden permitir transferencias o retiros a través de socios financieros. La disponibilidad depende del proveedor, el mercado y las condiciones de la cuenta; no significa que la billetera funcione en todas partes.
4. Billeteras de criptomonedas
Una de las funciones de una app FinTech más importantes es la flexibilidad de la billetera, que permite a los usuarios elegir entre billeteras custodiadas, en las que el proveedor gestiona las claves privadas, y billeteras no custodiadas, en las que los usuarios gestionan sus propias claves privadas. Algunas aplicaciones FinTech también combinan funcionalidades de billetera cripto y fiduciaria, permitiendo a los usuarios gestionar y ver sus activos digitales y tradicionales dentro de una sola plataforma. Estas billeteras gestionan el acceso a activos en blockchain en lugar de almacenar los activos dentro de la app.
5. Billeteras de dinero móvil
Enormes en lugares como Kenia, con servicios como M-Pesa. Están vinculadas a números de móvil y permiten a los usuarios enviar y recibir dinero incluso sin una cuenta bancaria o acceso a internet móvil, usando canales de telecomunicaciones compatibles.
| Modelo de billetera | Qué gestiona | Flujo de pago y límites |
|---|---|---|
| Billetera vinculada a tarjeta | Credenciales de tarjeta de pago vinculadas | Cobra la tarjeta vinculada a través del emisor de la tarjeta; la aceptación depende de la billetera, la tarjeta y el comercio. |
| Billetera de saldo almacenado | Fondos registrados en una cuenta de billetera | Usa el saldo disponible de la billetera; el fondeo, los pagos y los retiros dependen del proveedor. |
Diseño de fondeo, pagos entrantes y retiros
- Fondeo: seleccione los métodos de recarga que admitirá su producto, conecte los proveedores pertinentes y defina cuándo los fondos confirmados estarán disponibles para gastar.
- Pagos entrantes: defina cómo los remitentes identifican a un destinatario y cómo el back-end registra y muestra el estado del pago, en lugar de depender únicamente de la confirmación del remitente.
- Retiros: decida si su billetera admitirá el retiro de efectivo y a través de qué socios. Las transferencias bancarias, los agentes y el acceso a cajeros automáticos requieren la configuración operativa y las integraciones correspondientes.
Dónde usan las empresas las billeteras digitales
Banca y FinTech
Los bancos las usan como la cara de la banca digital, para transferencias, incorporación y gestión de cuentas.
Retail y comercio electrónico
Los minoristas pueden construir billeteras en torno a compras repetidas y programas de fidelización, con la aceptación de pagos conectada a su checkout.
Cripto
Las empresas de criptomonedas pueden reunir servicios fiduciarios y de activos digitales en un solo producto. El diseño de la billetera debe distinguir entre los registros de saldo y los servicios de custodia e intercambio suministrados a través de la infraestructura correspondiente.
Superapps
Las superapps reúnen servicios como transporte, entrega de comida y compras, con una billetera compartida que conecta los pagos en todo el ecosistema.
Telecomunicaciones e inclusión financiera
En mercados emergentes, las billeteras móviles ayudan a las personas sin cuentas bancarias a acceder al dinero digital de forma segura.
Beneficios de las billeteras digitales
| Beneficio para el negocio | Capacidad del producto y dependencia |
|---|---|
| Menor dependencia del manejo de efectivo | Los flujos digitales de fondeo y pago pueden reducir la recolección y manipulación de efectivo cuando clientes y comercios los adoptan. |
| Apoyo a compras repetidas | Los saldos de billetera, los puntos de fidelidad y las recompensas pueden conectar los pagos con motivos para volver al negocio. |
| Visibilidad de la actividad de pago | Los registros de transacciones y los informes ayudan a los equipos de operaciones a seguir volúmenes, estados e incidencias de pago. |
| Opciones adicionales de ingresos | Las comisiones configuradas, el cambio de divisas y los servicios de socios pueden respaldar los ingresos, sujetos a los costes del proveedor y a las condiciones comerciales. |
El valor de las billeteras digitales depende del caso de uso y del modelo operativo. Estos beneficios deben orientar el alcance inicial del producto, mientras que las comisiones del proveedor, el trabajo de integración y el soporte continuo afectan al caso de negocio.
Limitaciones a considerar
La aceptación varía según el comercio, el país, el emisor de la tarjeta y el dispositivo. Un terminal compatible no garantiza que todas las billeteras o tarjetas funcionen. Los requisitos de conectividad también varían: algunos pagos sin contacto pueden funcionar sin internet móvil, mientras que la configuración, las transferencias y otras funciones pueden necesitar conexión.
Las comisiones por fondeo, retiros o conversión de divisas dependen del servicio y del método de pago. Al construir una billetera, evalúe los precios del proveedor y las rutas de pago compatibles junto con la recuperación de la cuenta y la atención al cliente. Estas dependencias deben orientar el alcance del producto y la selección de socios.
Construir una billetera digital: habilidades que importan
Crear una billetera digital no es un proyecto de programación sencillo. Es una iniciativa que combina tecnología, finanzas y cumplimiento, cada una con su propia profundidad. Para construir una billetera que funcione de forma fiable a escala, un equipo necesita una combinación poco común de conocimientos de ingeniería y comprensión de cómo se mueve el dinero a través de sistemas regulados.
Las áreas clave de competencia suelen incluir:
- Ingeniería frontend y móvil para diseñar una interfaz de usuario intuitiva.
- Desarrollo de back-end y enrutamiento de pagos para la gestión del libro contable y los flujos de fondos.
- Ciberseguridad para proteger los datos y prevenir el fraude.
- Diseño e integración de API para bancos, procesadores y socios externos.
- Diseño de experiencia de usuario centrado en la simplicidad y la confianza.
Igualmente importante es el aspecto regulatorio. El operador necesita identificar los requisitos que se aplican a sus servicios, clientes y mercados. Las áreas a evaluar incluyen:
- Alcance de PCI DSS cuando se manejen datos del titular de la tarjeta.
- Normas de protección de datos, incluido el RGPD cuando corresponda.
- Normas aplicables de servicios de pago y dinero electrónico en la jurisdicción objetivo.
- Controles KYC y AML para prevenir el uso indebido de la identidad y el delito financiero, cuando sea necesario.
Estos requisitos necesitan procesos operativos, proveedores adecuados y revisión legal. Una base de software puede respaldar los flujos de trabajo, pero no proporciona una licencia financiera ni hace que el servicio terminado cumpla automáticamente con la normativa.
Lanzar una billetera sin empezar desde cero
Desarrollar un sistema de billetera digital completamente de forma interna puede convertirse en un ejercicio largo y costoso. Los equipos deben construir la lógica de back-end, configurar integraciones y alinear el producto con sus requisitos operativos y de cumplimiento.
Una alternativa es un núcleo FinTech preconstruido para la gestión de cuentas, transacciones, flujos de verificación e informes. Puede reducir la cantidad de software base que un equipo debe construir. El tiempo y el coste ahorrados dependen del alcance del lanzamiento, la personalización, las integraciones y la configuración de socios regulados.
SDK.finance: la base para el desarrollo de billeteras digitales
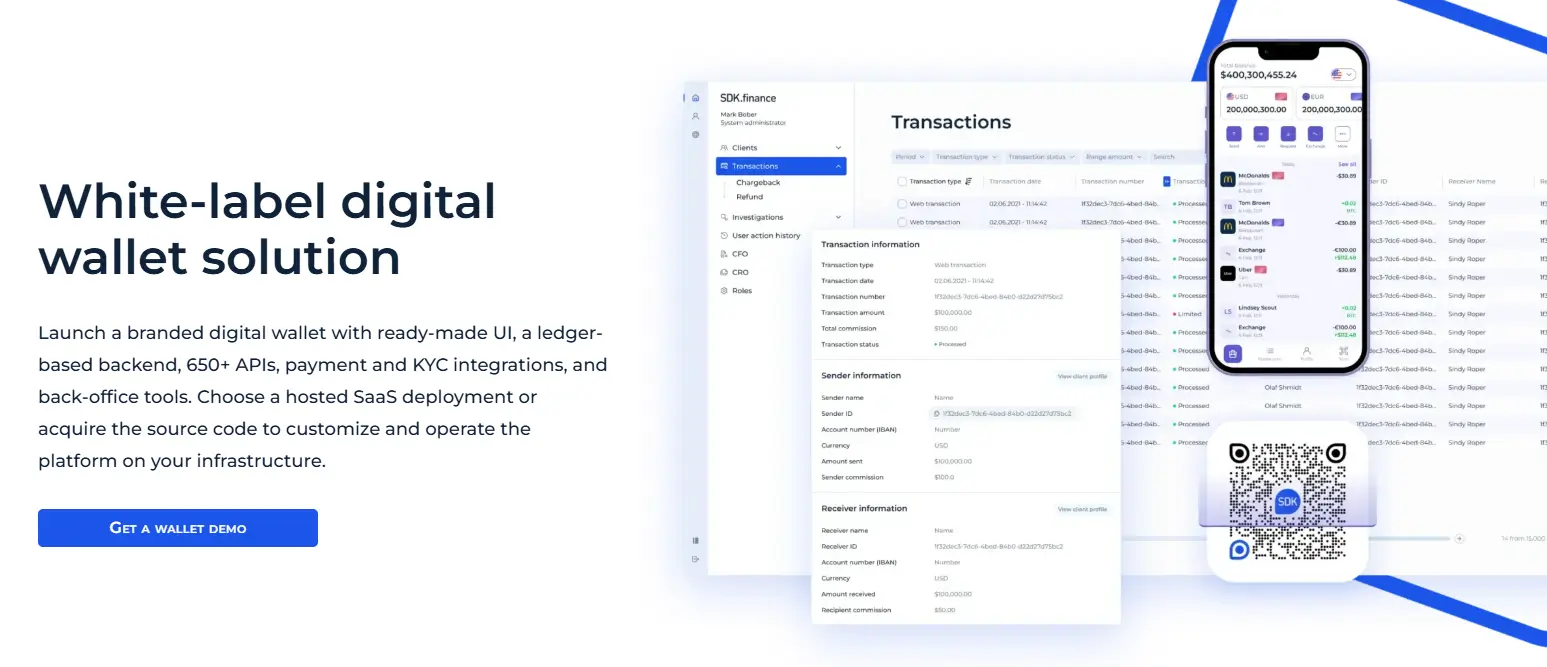
SDK.finance es un proveedor de software FinTech que ayuda a las empresas a construir billeteras digitales y productos de pago. Su
En lugar de desarrollar la infraestructura de la billetera desde cero, las empresas pueden configurar el software, personalizar la experiencia de usuario y conectar los proveedores necesarios de KYC, banca y pagos. SDK.finance proporciona la base tecnológica; las licencias regulatorias y los servicios financieros siguen siendo responsabilidad de la empresa y de sus socios con licencia.
Con SDK.finance, puede ofrecer a los usuarios de su billetera las siguientes funciones, según la configuración elegida, las integraciones y los requisitos del mercado:
- Incorporación en la app. Permita que los usuarios envíen sus datos y documentos de identidad en la app, con la verificación gestionada mediante su proceso KYC y los proveedores configurados.
- Cuentas multidivisa. Ofrezca a los usuarios acceso a múltiples saldos y al cambio de divisas mediante pares de divisas, tipos y reservas de cambio configurados.
- Soporte cripto. Admite saldos de activos digitales junto con cuentas fiduciarias, con la custodia y los servicios de cripto a fiduciario conectados a través de los proveedores correspondientes.
- Tarjetas virtuales y físicas. Ofrezca emisión de tarjetas y gestión a través de integraciones con el emisor y el procesador, sujeto a los requisitos del programa de tarjetas.
- Pagos con código QR. Permita a los usuarios generar o escanear códigos QR de pago compatibles para reducir la entrada manual de datos de pago.
- Transferencias de dinero. Habilite transferencias entre usuarios de la billetera y extiéndalas a cuentas bancarias o tarjetas mediante las integraciones de pago requeridas.
- Plantillas y pagos recurrentes. Permita a los usuarios guardar los datos de transferencia y configurar pagos recurrentes compatibles.
- Historial de transacciones. Ayude a los usuarios a revisar sus gastos mediante detalles, estados, importes y comisiones de las transacciones.
- Interfaz multilingüe. Permita a los usuarios elegir entre los idiomas configurados para su app.
Para su negocio, SDK.finance ofrece las siguientes herramientas para gestionar las operaciones de la billetera:
- Comisiones y límites de transacción. Configure comisiones fijas, porcentuales o combinadas, rangos de comisiones y límites por importe, número o volumen de transacciones.
- Gestión de divisas. Gestione divisas y emisores, configure pares de cambio y establezca tipos manualmente u obténgalos de una fuente externa.
- Atención al cliente y administración KYC. Revise perfiles de clientes y documentos de verificación, compruebe registros de actividad y gestione el estado de la cuenta.
- Supervisión de transacciones. Vea las transacciones de los clientes en todos los estados e investigue incidencias de pago usando los registros de back office.
- Gestión de tarifas. Agrupe comisiones y límites en contratos y asigne las condiciones adecuadas a los segmentos de clientes.
- Más de 650 endpoints API. Conecte las interfaces de cliente y los servicios de terceros a través de las API de la plataforma, ampliando las capacidades de su billetera a medida que cambian los requisitos.
Con una
Estudio de caso de MPAY
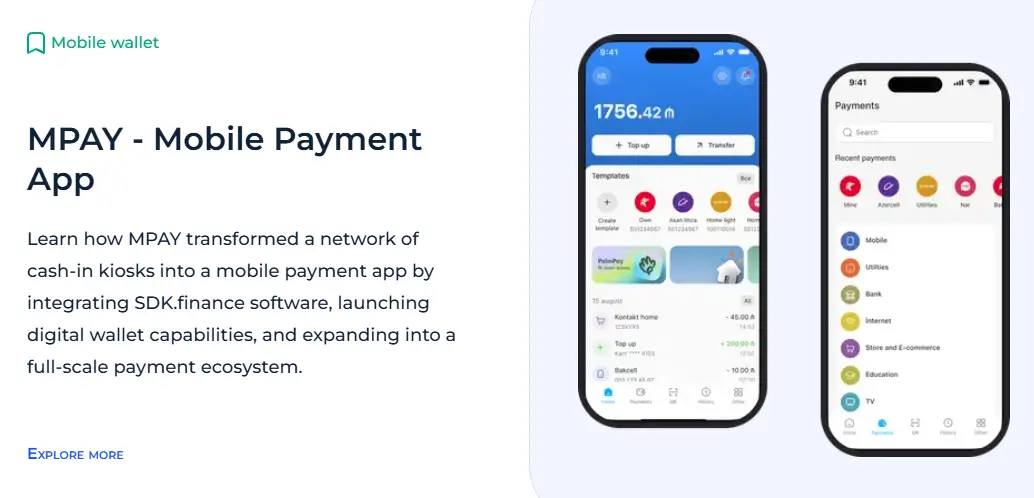
MPAY comenzó con una red de quioscos de pago de ingreso de efectivo en Azerbaiyán y en el extranjero. Eligió la capa de libro contable de SDK.finance mediante una compra de código para instalación on-premises, luego conectó sus quioscos y servicios de comercio electrónico dentro de un ecosistema compartido y amplió el acceso a aplicaciones web, iOS y Android.
La implementación utilizó un libro contable multiactivo, administración de cuentas de back office, acceso basado en roles e integración con pasarela de pago. Esto proporcionó la base para gestionar cuentas de clientes, proveedores de servicios y divisas en todos los canales. El
Elegir una base para su billetera digital
Las billeteras digitales conectan la instrucción de pago del usuario con los sistemas que la autorizan, registran y completan. Entender si un producto usa una tarjeta vinculada, un saldo almacenado u otro modelo es el punto de partida para diseñar su arquitectura y elegir socios financieros.
Si está construyendo un nuevo producto de billetera, defina los flujos de pago necesarios, las integraciones y las responsabilidades operativas antes de seleccionar la base de software.
Ready backend, APIs, and integrations


