



La plupart des équipes d’ingénierie FinTech découvrent le problème du grand livre de la même manière : quelque part entre la première fonctionnalité de portefeuille et le premier échec de rapprochement. Construire des soldes stockés semble simple jusqu’à ce que vous heurtiez les contraintes comptables — écritures atomiques, exactitude de la comptabilité en partie double, idempotence en cas de nouvelle tentative, historique de niveau audit — et réalisiez que vous ne construisez pas une fonctionnalité, mais une infrastructure financière.
Le grand livre en tant que service (Ledger-as-a-Service, LaaS) est la catégorie qui a émergé pour résoudre cela. Plutôt que de construire en interne un grand livre transactionnel, les organisations adoptent un système géré, accessible par API, qui prend en charge la comptabilisation, le calcul des soldes, les pistes d’audit et le rapprochement en tant que service. L’équipe produit obtient ce dont elle a besoin ; l’équipe d’ingénierie ne passe pas six mois sur des primitives comptables.
SDK.finance propose le LaaS via un modèle SaaS autonome, fournissant une infrastructure de grand livre en temps réel, en partie double, pour les banques, les PSP, les EMI et les FinTechs. Il peut être adopté comme couche de grand livre autonome ou utilisé dans le cadre d’une pile d’infrastructure financière plus large — selon la part de la plateforme environnante qu’une organisation souhaite intégrer.
Cet article explique ce qu’est réellement le LaaS, comment il fonctionne et dans quels cas il constitue le bon choix d’architecture.
Qu’est-ce que le LaaS ?
Le LaaS est un grand livre opérationnel géré, accessible par API, et fourni via SaaS plutôt que développé en interne.
Un grand livre est un système de référence pour les soldes financiers. Chaque solde de portefeuille, compte virtuel et flux de paiement suivi dépend d’un grand livre qui maintient cet état correctement — en enregistrant les écritures, en calculant les soldes et en conservant un historique capable de résister aux audits, aux litiges et aux cycles de rapprochement.
Dans l’architecture FinTech moderne, le grand livre opérationnel se situe entre la couche produit (portefeuilles, cartes, prêts, comptes de trésorerie) et les rails de paiement et comptes bancaires sous-jacents. C’est la source à partir de laquelle sont dérivés les soldes visibles par les utilisateurs et par les opérateurs. Pas copiés d’un tableur, pas approximés à partir des journaux de transactions — dérivés d’un
C’est aussi ici qu’il vaut la peine de dissiper une confusion courante : LaaS n’est pas un logiciel de grand livre général. Un grand livre général est ce que votre équipe finance utilise pour le reporting statutaire — compte de résultat, bilan, déclarations fiscales. Une plateforme LaaS est un grand livre opérationnel, qui suit en temps réel les soldes produits, applique les règles comptables au niveau de la transaction et produit les enregistrements consommés par vos workflows de rapprochement et de conformité. De nombreuses organisations utilisent les deux ; ils ne se substituent pas l’un à l’autre.
La catégorie LaaS a été formellement nommée comme une couche d’infrastructure distincte — séparée de l’orchestration des paiements, des API de trésorerie et des
for Banks, PSPs & Fintechs
Comment fonctionne le LaaS
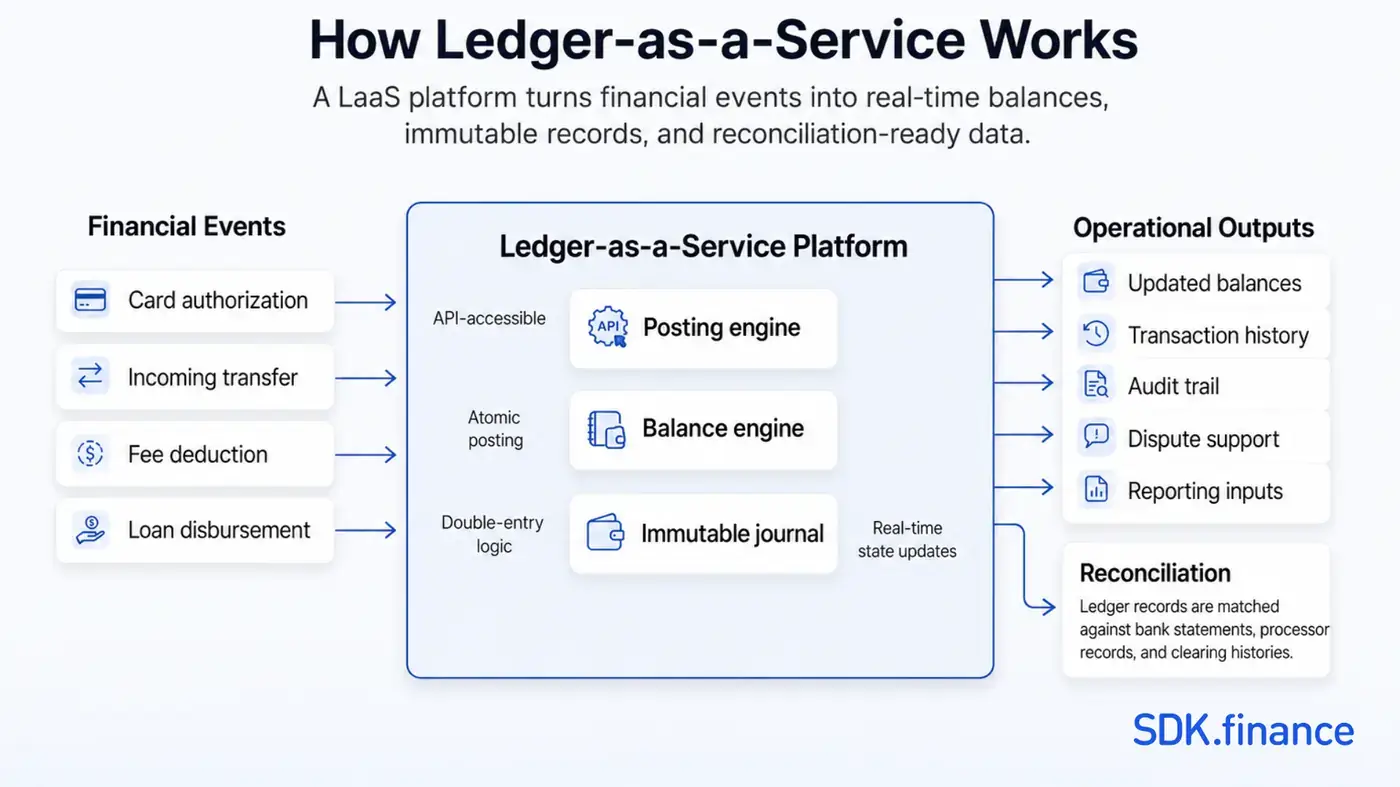
Comprendre le flux à l’intérieur d’une plateforme LaaS explique pourquoi elle se comporte différemment d’une base de données généraliste ou d’un tableau comptable tenu manuellement.
Lorsqu’un événement financier survient — une autorisation de carte, un virement entrant, une retenue de frais, un décaissement de prêt — la couche produit l’envoie au grand livre via API. Le moteur de comptabilisation le valide et l’enregistre comme une unité atomique. Les contraintes de la partie double s’appliquent : la valeur se déplace entre les comptes, n’apparaît ni ne disparaît jamais, et si une validation échoue, l’intégralité de la transaction est rejetée. Il n’existe pas de comptabilisation partielle.
Une fois validé, le moteur de soldes met à jour l’état du compte immédiatement — et non selon un cycle par lots. La transaction est simultanément écrite dans un journal immuable qui enregistre ce qui a été comptabilisé, quand, et sur quels comptes. Cet historique alimente la résolution des litiges, les demandes d’audit et les rapports en aval.
Le rapprochement se déroule en parallèle. Le grand livre expose son état afin que les équipes puissent faire correspondre les écritures internes avec les relevés bancaires, les enregistrements du processeur de cartes et les historiques de compensation. Une plateforme LaaS bien conçue produit des enregistrements structurés pour la vérification externe, et pas seulement pour la cohérence interne.
Pourquoi les équipes utilisent le LaaS plutôt que de construire un grand livre de zéro
La réponse honnête est que construire un grand livre est plus difficile qu’il n’y paraît, et que le coût d’une erreur est élevé. Ce n’est pas un problème général d’ingénierie logicielle — il exige une expertise en ingénierie financière : une conception correcte du modèle comptable, des contrôles de concurrence qui empêchent les incohérences de soldes sous charge, une idempotence qui résiste aux appels API rejoués, et une piste d’audit qui résiste à l’examen réglementaire.
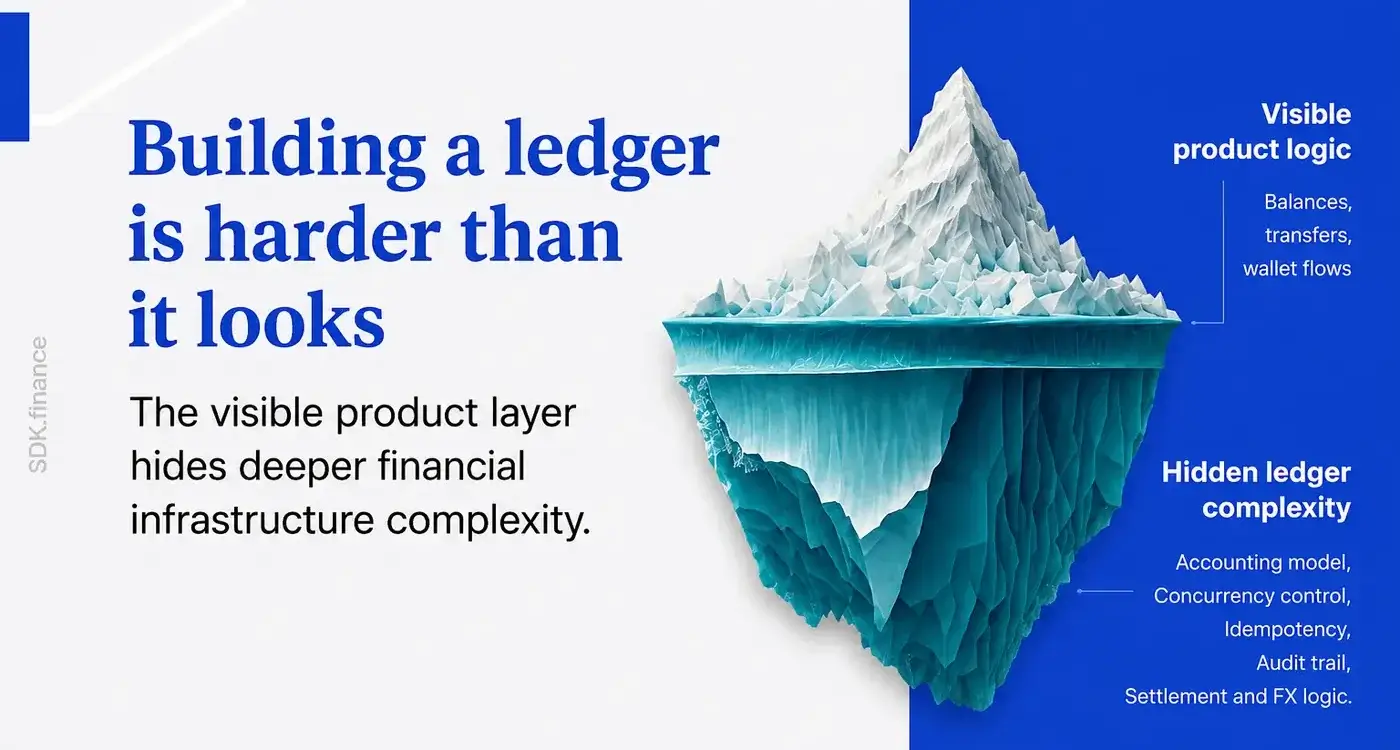
La plupart des équipes qui construisent leur premier produit financier sous-estiment cela. Elles créent quelque chose qui fonctionne à faible volume et casse sous charge, ou quelque chose qui gère le scénario idéal et échoue sur les délais de règlement, les rétrofacturations ou les écritures de change. Lorsque les lacunes deviennent visibles, elles ont souvent déjà livré le produit aux clients.
Le LaaS répond à cela en livrant la version résolue de cette infrastructure. Les avantages pratiques se répartissent en quelques domaines distincts :
- Une plateforme LaaS peut être opérationnelle en quelques semaines. Concevoir et valider un grand livre personnalisé prend des mois — et ce, avant la maintenance continue.
- Charge d’ingénierie réduite. Les contraintes qui rendent un grand livre fiable — écritures atomiques, mise en cache des soldes, idempotence, historique immuable — sont prises en charge par le fournisseur. Votre équipe construit le produit, pas le moteur comptable.
- Simplicité opérationnelle. La disponibilité, la cohérence sous charge d’écriture et l’intégrité des données deviennent le problème du fournisseur. Vous n’avez pas besoin de compétences spécialisées en exploitation de grand livre en interne.
- Accès immédiat à des capacités éprouvées. Les plateformes LaaS exposent les fonctionnalités du grand livre via des API documentées — soldes des portefeuilles, comptes multidevises, flux de rapprochement, pistes d’audit — sans que vous ayez à construire le moteur sous-jacent.
LaaS vs construire votre propre grand livre
La question construire vs acheter pour l’infrastructure de grand livre n’a pas de réponse universelle. Cela dépend de la complexité de votre produit, du volume de transactions, de la capacité d’ingénierie disponible et de la vitesse à laquelle vous devez avancer. Ce qui mérite d’être clair, c’est ce que vous échangez réellement.
- Le LaaS permet une mise en production nettement plus rapide. Un grand livre personnalisé bien cadré prend des mois d’ingénierie minutieuse ; une intégration LaaS peut être opérationnelle en quelques semaines.
- Construire en interne vous donne la pleine maîtrise du schéma et du comportement. Certains fournisseurs LaaS — y compris SDK.finance — proposent une option Code source pour les organisations qui ont besoin d’un contrôle plus poussé sans repartir de zéro.
- Les grands livres personnalisés peuvent être adaptés à n’importe quel modèle de données. Les plateformes LaaS sont configurables, et leurs API couvrent la plupart des besoins opérationnels sans code personnalisé — mais elles ont des limites.
- Risque de dépendance. Le LaaS signifie dépendre d’un fournisseur tiers. Cela justifie d’évaluer les SLA, le support, la portabilité des données et la stabilité du fournisseur avant de s’engager — comme vous le feriez avec tout fournisseur d’infrastructure critique.
- Maintenance continue. Les grands livres personnalisés ne restent pas construits. Les migrations de schéma, l’optimisation de la concurrence, les mises à jour de la logique de rapprochement et les améliorations des outils d’audit s’accumulent avec le temps. Le LaaS décharge la majeure partie de cela sur le fournisseur.
LaaS vs API de grand livre vs plateforme de grand livre plus large
Ces termes sont souvent utilisés de manière imprécise, et les différences comptent lorsque vous évaluez ce dont vous avez réellement besoin.
- Une API de grand livre est une interface — c’est la façon dont vous interagissez avec les fonctionnalités du grand livre. L’API elle-même n’est pas le service ; de nombreux produits exposent des points de terminaison liés au grand livre sans fournir l’infrastructure opérationnelle complète qu’implique le LaaS. Quand quelqu’un dit « nous avons une API de grand livre », cela vous renseigne sur la surface d’intégration, pas sur ce qui tourne en dessous.
- Le LaaS est la capacité livrée : le moteur de comptabilisation, le modèle comptable, le moteur de soldes, le journal, le support de rapprochement et l’infrastructure opérationnelle qui le maintient en fonctionnement. L’API est l’un des moyens d’y accéder. Le service est ce que vous achetez réellement.
- Une plateforme de grand livre plus large regroupe l’infrastructure de grand livre avec des capacités adjacentes — gestion de portefeuille, exécution des paiements, onboarding des comptes, outils de conformité ou couches de reporting. Celles-ci ont du sens pour les organisations qui veulent consolider leurs fournisseurs, ou qui ont besoin de capacités allant au-delà du grand livre lui-même sans assembler plusieurs solutions ponctuelles.
SDK.finance couvre cette gamme. Son modèle SaaS autonome fournit directement le LaaS — une infrastructure de grand livre en temps réel, en partie double, avec intégration via API. La plateforme SDK.finance dans son ensemble propose plus de 650 API. Pour les organisations qui ont besoin de davantage de capacités de plateforme environnante, elle peut aussi être utilisée dans le cadre d’une pile d’infrastructure financière plus large.
Qui utilise le LaaS ?
L’adoption du LaaS est concentrée dans les organisations qui gèrent des soldes financiers à grande échelle — là où l’exactitude des soldes n’est pas un simple atout, mais une exigence réglementaire et opérationnelle.
- Banques et néobanques. Les institutions qui émettent des comptes ou des instruments de paiement ont besoin d’un grand livre qui gère la comptabilisation en temps réel, le calcul des soldes et la piste d’audit exigée par les régulateurs.
- Prestataires de services de paiement (PSP). Les opérations de paiement à volume élevé impliquent des écarts de timing de règlement, le rapprochement des processeurs et un état des soldes qui doit rester cohérent à travers un grand nombre d’événements concurrents.
- Établissements de monnaie électronique (EMI). Les EMI qui exploitent des portefeuilles numériques ont besoin d’une prise en charge des sous-comptes multi-entités, de workflows de rapprochement et du type de piste d’audit que les régulateurs des paiements s’attendent à examiner. Les produits FinTech avec valeur stockée, comptes virtuels ou soldes multidevises ont besoin d’un grand livre qui se dimensionne correctement — pas d’un système maintenu par des contournements au niveau applicatif.
Comment évaluer un fournisseur de LaaS
Toutes les plateformes de grand livre gérées ne se valent pas. Quelques critères ont tendance à distinguer le LaaS de niveau production des alternatives plus légères :
- Comptabilisation en temps réel. Les soldes doivent refléter l’état courant immédiatement. Si la plateforme traite les écritures par lots programmés, elle n’est pas adaptée aux produits financiers où les utilisateurs et les opérateurs attendent une exactitude des soldes en direct.
- Application de la partie double. Chaque transaction doit être équilibrée au niveau de la plateforme. Les contraintes de la partie double empêchent que de la valeur apparaisse ou disparaisse de façon inattendue — elles sont le fondement d’une piste d’audit fiable.
- Prise en charge multidevise. Si vous opérez dans plusieurs juridictions ou construisez des
- Piste d’audit. La plateforme doit conserver un historique immuable et interrogeable pour chaque écriture. C’est nécessaire pour les litiges, les demandes réglementaires et tout examen médico-légal de l’activité des comptes.
- Enregistrements prêts pour le rapprochement. Les enregistrements du grand livre doivent pouvoir être comparés aux relevés bancaires et aux données de compensation des processeurs. Dans les environnements réglementés, le rapprochement n’est pas un après-coup — c’est une exigence opérationnelle centrale.
- Couverture API. Une couverture API large et bien documentée compte pour l’intégration — avec votre couche produit, vos outils de reporting et tout système externe qui doit lire l’état du grand livre ou agir dessus.
- Scalabilité sous charge d’écriture. Les grands livres sont par nature gourmands en écritures. Vérifiez que la plateforme a été testée aux volumes que votre produit atteindra — et demandez ce qu’il advient des garanties de cohérence en cas de pic de charge.
- Flexibilité de déploiement. Examinez comment la plateforme peut être adoptée : SaaS autonome, intégrée à une pile plus large, ou avec accès au code source pour les organisations ayant des exigences spécialisées d’infrastructure ou de contrôle.
SDK.finance est-il un fournisseur de LaaS ?
Oui.
SDK.finance propose le LaaS via un modèle SaaS autonome, fournissant une infrastructure de grand livre en temps réel, en partie double, pour les banques, les PSP, les EMI et les FinTechs. Il peut être adopté comme couche de grand livre autonome ou utilisé dans le cadre d’une pile d’infrastructure financière plus large.
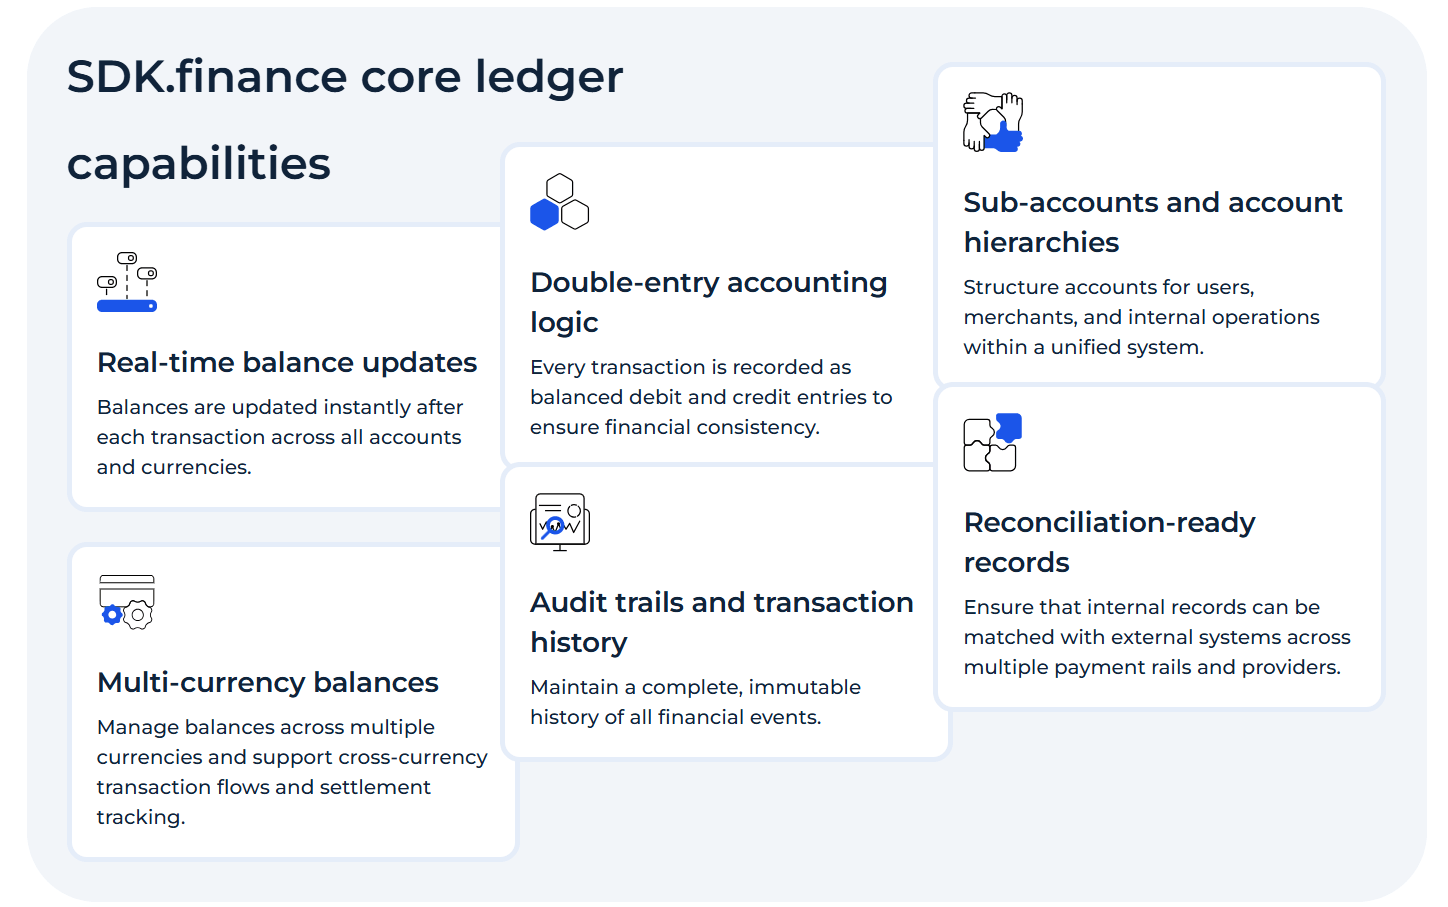
En pratique, la plateforme fournit : une comptabilisation en temps réel sans délais par lots, une comptabilité en partie double appliquée au niveau de la plateforme, une prise en charge multidevise pour les produits opérant dans plusieurs juridictions, des capacités de rapprochement pour faire correspondre les enregistrements internes avec les systèmes financiers externes, des sous-comptes multi-entités pour les plateformes gérant des soldes pour de nombreux clients ou entités, ainsi qu’une intégration via API. La plateforme SDK.finance dans son ensemble propose plus de 650 API pour intégrer des produits financiers.
Pour les organisations qui ont besoin de davantage de contrôle sur leur infrastructure, SDK.finance propose également une option
Quand le LaaS est un bon choix
Le LaaS est particulièrement pertinent dans quelques scénarios récurrents. Il ne s’agit pas de cas limites — ils décrivent la plupart des équipes qui évaluent cette catégorie.
- Vous lancez un produit financier et devez avancer vite. Commencer avec le LaaS est nettement plus rapide que de construire une infrastructure de grand livre en interne, en particulier pour les produits qui incluent des soldes stockés, des comptes virtuels ou des flux de paiement suivis.
- Votre produit opère dans plusieurs devises. La gestion des soldes multidevises est l’un des domaines où le développement en interne risque le plus de produire des problèmes d’exactitude sous des volumes réels de transactions. Une plateforme LaaS avec prise en charge multidevise native gère cela sans logique personnalisée.
- Vous opérez dans un environnement réglementé. Les banques, les PSP et les EMI ont besoin d’enregistrements de transactions qui prennent en charge le rapprochement, l’audit et l’examen réglementaire. Les plateformes LaaS produisent ces enregistrements dans le cadre de leur fonctionnement normal — pas comme un projet de conformité séparé.
- La capacité de votre équipe d’ingénierie est mieux utilisée sur le produit. L’infrastructure de grand livre représente un engagement continu important, pas un simple développement ponctuel. Si ce temps est mieux investi dans le développement produit, le LaaS transfère la charge de maintenance à un fournisseur spécialisé.
- Vous gérez des soldes sur de nombreux comptes ou entités. La prise en charge des sous-comptes multi-entités — nécessaire pour les plateformes qui gèrent des soldes entre clients, sous-marchands ou unités organisationnelles — est une capacité standard du LaaS plutôt qu’une fonctionnalité qu’il faudrait construire et maintenir séparément.
Conclusion
Le LaaS est devenu une décision d’infrastructure pratique pour les organisations qui ont besoin d’une capacité de grand livre fiable, en temps réel, mais qui ne peuvent pas justifier — ou ne veulent pas absorber — le coût d’ingénierie et d’exploitation lié à sa construction en interne. La catégorie existe parce que les exigences d’un grand livre financier de niveau production sont spécifiques et exigeantes, et l’approche consistant à tout construire de zéro s’est révélée systématiquement sous-estimée.
Le LaaS n’est pas un logiciel de grand livre général, et appeler quelque chose une « API de grand livre » n’en fait pas un service complet. La distinction compte lorsque vous choisissez une infrastructure dont dépendront l’exactitude des transactions et la conformité d’audit.
SDK.finance propose le LaaS via un modèle SaaS autonome — une infrastructure de grand livre en temps réel, en partie double, avec prise en charge multidevise, capacités de rapprochement et intégration via API — disponible comme couche de grand livre autonome ou comme partie d’une pile d’infrastructure financière plus large.
for Banks, PSPs & Fintechs

