
Un grand livre en partie double est le système central qui enregistre comment l’argent circule à l’intérieur d’un produit fintech. Chaque transaction est consignée sous forme d’écritures équilibrées entre les comptes, ce qui aide à maintenir l’alignement des soldes, de l’historique des transactions et des rapports en aval.
Dans les systèmes fintech modernes, il ne s’agit pas seulement de logique comptable. Un grand livre en partie double agit comme un système de référence pour les mouvements d’argent, en prenant en charge les soldes en temps réel, les pistes d’audit et les workflows de rapprochement sur les portefeuilles, les paiements et les règlements.
Qu’est-ce qu’un grand livre en partie double ?
Un grand livre en partie double est un livre comptable dans lequel chaque transaction est enregistrée sous forme d’au moins deux écritures : un débit dans un compte et un crédit correspondant dans un autre.
Le principe de base est simple :
- Chaque mouvement de valeur a une source et une destination.
- Le total de tous les débits est égal au total de tous les crédits.
- Le système reste mathématiquement cohérent dans le temps.
Dans la plupart des produits fintech, la logique en partie double constitue la base de l’intégrité des soldes et de la cohérence des transactions. Selon l’architecture, elle peut fonctionner comme un grand livre opérationnel du produit ou comme une composante d’un système comptable plus large.
Comment fonctionne la comptabilité en partie double
La comptabilité en partie double repose sur trois idées centrales :
- Écritures de débit et de crédit jumelées
- Transactions équilibrées
- Un enregistrement chronologique des événements financiers
Dans les systèmes logiciels, cela est généralement mis en œuvre au moyen de la comptabilisation atomique des transactions, où toutes les écritures d’une transaction sont validées ensemble ou pas du tout.
Cela aide à éviter les mises à jour partielles et soutient la cohérence dans les workflows de traitement des transactions.
Ce que l’on considère comme un compte dans un système de grand livre
Dans un système de grand livre FinTech, les comptes représentent différents types de stockage et de mouvement de valeur, et pas seulement les catégories comptables traditionnelles.
Ils peuvent inclure :
- Soldes des portefeuilles clients
- Fonds des commerçants
- Frais et revenus de la plateforme
- Comptes de trésorerie ou de liquidité
- Comptes de règlement ou de compensation
Cette structure permet aux systèmes fintech de modéliser des flux financiers du monde réel tout en conservant une logique comptable cohérente.
Pourquoi les produits FinTech s’appuient sur des grands livres en partie double
Les systèmes FinTech fonctionnent avec plusieurs prestataires, rails de paiement et processus asynchrones. Cela crée un risque constant d’incohérences entre les enregistrements internes et les fonds réels.
Un grand livre en partie double aide à réduire ce risque en agissant comme une couche de contrôle qui structure les événements financiers en enregistrements vérifiables.
Portefeuilles, soldes clients et transferts internes
Les produits basés sur des portefeuilles dépendent d’un journal des écritures précis pour :
- Suivre les soldes en temps réel
- Prendre en charge les transferts de pair à pair
- Prévenir les incohérences lors d’opérations concurrentes
Sans logique de grand livre structurée, les systèmes se rabattent souvent sur de simples mises à jour de solde, qui sont beaucoup plus susceptibles de se rompre à grande échelle ou en cas de concurrence.
Flux PSP, règlements et frais
Les flux de paiement impliquent généralement :
- Fonds entrants provenant des utilisateurs
- Frais et commissions de la plateforme
- Versements aux commerçants
- Règlement avec des prestataires externes
Un grand livre aide à garantir que ces flux sont enregistrés de manière cohérente et peuvent ensuite être rapprochés avec des systèmes externes.
Remboursements, extournes et corrections
Les produits FinTech modernes doivent prendre en charge bien plus que les paiements réussis. Ils doivent aussi gérer :
- Remboursements
- Extournes
- Rétrofacturations
Au lieu de modifier les données historiques, les systèmes de grand livre enregistrent des écritures compensatoires. Cela préserve un historique complet et vérifiable des transactions.
Grand livre en partie double vs grand livre général
Une source fréquente de confusion consiste à considérer tous les grands livres comme identiques. En pratique, les produits fintech s’appuient souvent sur deux couches différentes.
| Dimension | Grand livre du produit (en partie double / transactionnel) | Grand livre général |
|---|---|---|
| Finalité principale | Suivre les mouvements financiers et maintenir les soldes en temps réel | Organiser les données financières pour le reporting et la conformité |
| Fonction principale | Enregistre les transactions sous forme d’écritures de débit/crédit équilibrées | Agrège et structure les données financières en comptes |
| Rôle du système | Système opérationnel de référence pour les mouvements d’argent | Système comptable et de reporting |
| Temporalité | Mises à jour en temps réel ou quasi réel | Mises à jour périodiques ou déclenchées par événements (souvent en aval) |
| Granularité | Au niveau de la transaction (très détaillé) | Données financières agrégées |
| Logique de solde | Détermine les soldes réels utilisés dans les flux du produit | Reflète des soldes synthétisés pour le reporting |
| Cas d’utilisation | Portefeuilles, paiements, transferts, frais, règlements | États financiers, audits, reporting de conformité |
| Modèle de données | Basé sur les écritures (débits et crédits par transaction) | Basé sur les comptes (structure du plan comptable) |
| Immutabilité | Généralement en ajout uniquement, avec historique complet des transactions | Dépend du système comptable (des ajustements contrôlés sont souvent autorisés) |
| Utilisateurs | Produit, ingénierie, opérations de paiement | Finance, comptabilité, auditeurs |
| Alignement externe | Prend en charge le rapprochement avec les PSP, les banques et les rails | Prend en charge les normes de reporting réglementaire et financier |
| Gestion des erreurs | Corrections via des écritures d’extourne | Ajustements, charges à payer, écritures comptables |
| Dépendance | Système d’exécution indépendant | Reçoit souvent des données du grand livre du produit |
Comment ils fonctionnent ensemble
- Un grand livre du produit (en partie double), aussi appelé grand livre opérationnel ou transactionnel, suit les mouvements d’argent en temps réel.
- Le grand livre général consomme ces données et les organise dans une structure requise pour la comptabilité, le reporting et la conformité.
Dans la plupart des architectures FinTech, le grand livre transactionnel agit comme la source de vérité opérationnelle, tandis que le grand livre général agit comme la source de reporting financier.
Pourquoi de nombreuses entreprises FinTech ont besoin des deux
La plupart des architectures FinTech utilisent ces deux couches :
- Grand livre du produit pour l’exactitude opérationnelle
- Grand livre général pour le reporting et la conformité
Ce qui différencie un système de grand livre moderne
Un grand livre fintech moderne ne se contente pas de maintenir l’équilibre entre les débits et les crédits. Il prend aussi en charge les exigences opérationnelles des produits financiers en temps réel.
Mises à jour des soldes en temps réel
Pour la plupart des produits financiers modernes, des mises à jour retardées des soldes créent à la fois des risques opérationnels et des risques pour l’expérience client.
Les soldes en temps réel sont essentiels pour :
- Les décisions d’autorisation
- Les vérifications du solde disponible
- Des affichages de solde exacts pour l’utilisateur
Comptabilisation atomique et intégrité des transactions
Les grands livres modernes s’appuient sur une comptabilisation atomique, où toutes les écritures au sein d’une transaction sont traitées comme une seule unité.
Cela aide à garantir :
- Aucune transaction partielle
- Des soldes cohérents entre les comptes
- Une reprise fiable après des défaillances
Enregistrements immuables et auditabilité
Les grands livres modernes sont généralement :
- En ajout uniquement
- Immuables
- Prêts pour l’audit
Les corrections sont enregistrées comme de nouvelles écritures, et non comme des mises à jour rétroactives.
Sous-comptes, multi-devises et séparation
Un seul système peut prendre en charge :
- Des millions de sous-comptes utilisateurs
- Plusieurs devises par compte
- La séparation des fonds entre utilisateurs, commerçants et plateforme
C’est particulièrement important pour les PSP, les portefeuilles, les produits de finance embarquée et les banques numériques.
Préparation au rapprochement
Un grand livre devrait faciliter le rapprochement en :
- Structurant les transactions de manière cohérente
- Stockant des références vers des systèmes externes
- Permettant la correspondance avec les données bancaires ou des PSP
Un exemple pratique en FinTech
Les exemples ci-dessous sont simplifiés pour plus de clarté. La structure des comptes et le sens du débit ou du crédit dépendent du modèle de grand livre et du plan comptable utilisés par une plateforme donnée.
Exemple 1 : rechargement de portefeuille
Un utilisateur dépose 100 $.
Écritures de grand livre simplifiées :
- Débit : compte de financement externe
- Crédit : portefeuille de l’utilisateur
Le résultat est un solde de portefeuille plus élevé, tandis que le grand livre global reste équilibré.
Exemple 2 : transfert plus frais
Un utilisateur envoie 100 $ à un autre utilisateur et paie 2 $ de frais.
Écritures de grand livre simplifiées :
- Débiter 102 $ du compte de l’expéditeur
- Créditer 100 $ au destinataire
- Créditer 2 $ au compte des frais de la plateforme
Tous les mouvements sont enregistrés au sein d’une seule transaction, préservant un enregistrement complet à la fois du transfert et des frais.
Exemple 3 : remboursement ou extourne
Un paiement de 100 $ est remboursé.
Écritures de grand livre simplifiées :
- Débit du compte du commerçant
- Crédit du portefeuille de l’utilisateur
La transaction d’origine reste inchangée. Le remboursement est enregistré comme un événement distinct, ce qui conserve un historique complet et vérifiable.
Erreurs courantes dans la conception d’un grand livre
Traiter les soldes comme des valeurs modifiables
Le fait de ne stocker que les soldes sans historique des transactions crée :
- Une auditabilité limitée
- Des difficultés de rapprochement
- Une mauvaise traçabilité en cas de problème
Les écritures du grand livre doivent rester la source de vérité, même lorsque les systèmes utilisent des soldes mis en cache pour des raisons de performance.
Mélanger les opérations produit avec la logique de reporting
Combiner les couches opérationnelles et de reporting conduit souvent à :
- Des modèles de données incohérents
- Un rapprochement plus compliqué
- Une complexité système inutile
Ignorer l’idempotence, la concurrence et le rapprochement
La partie double, à elle seule, ne suffit pas.
Des systèmes FinTech fiables exigent aussi :
- Des API idempotentes
- Un contrôle de la concurrence
- Des workflows de rapprochement
Ensemble, ces contrôles aident à garantir l’exactitude financière dans des conditions réelles.
Comment SDK.finance prend en charge les opérations de grand livre en temps réel
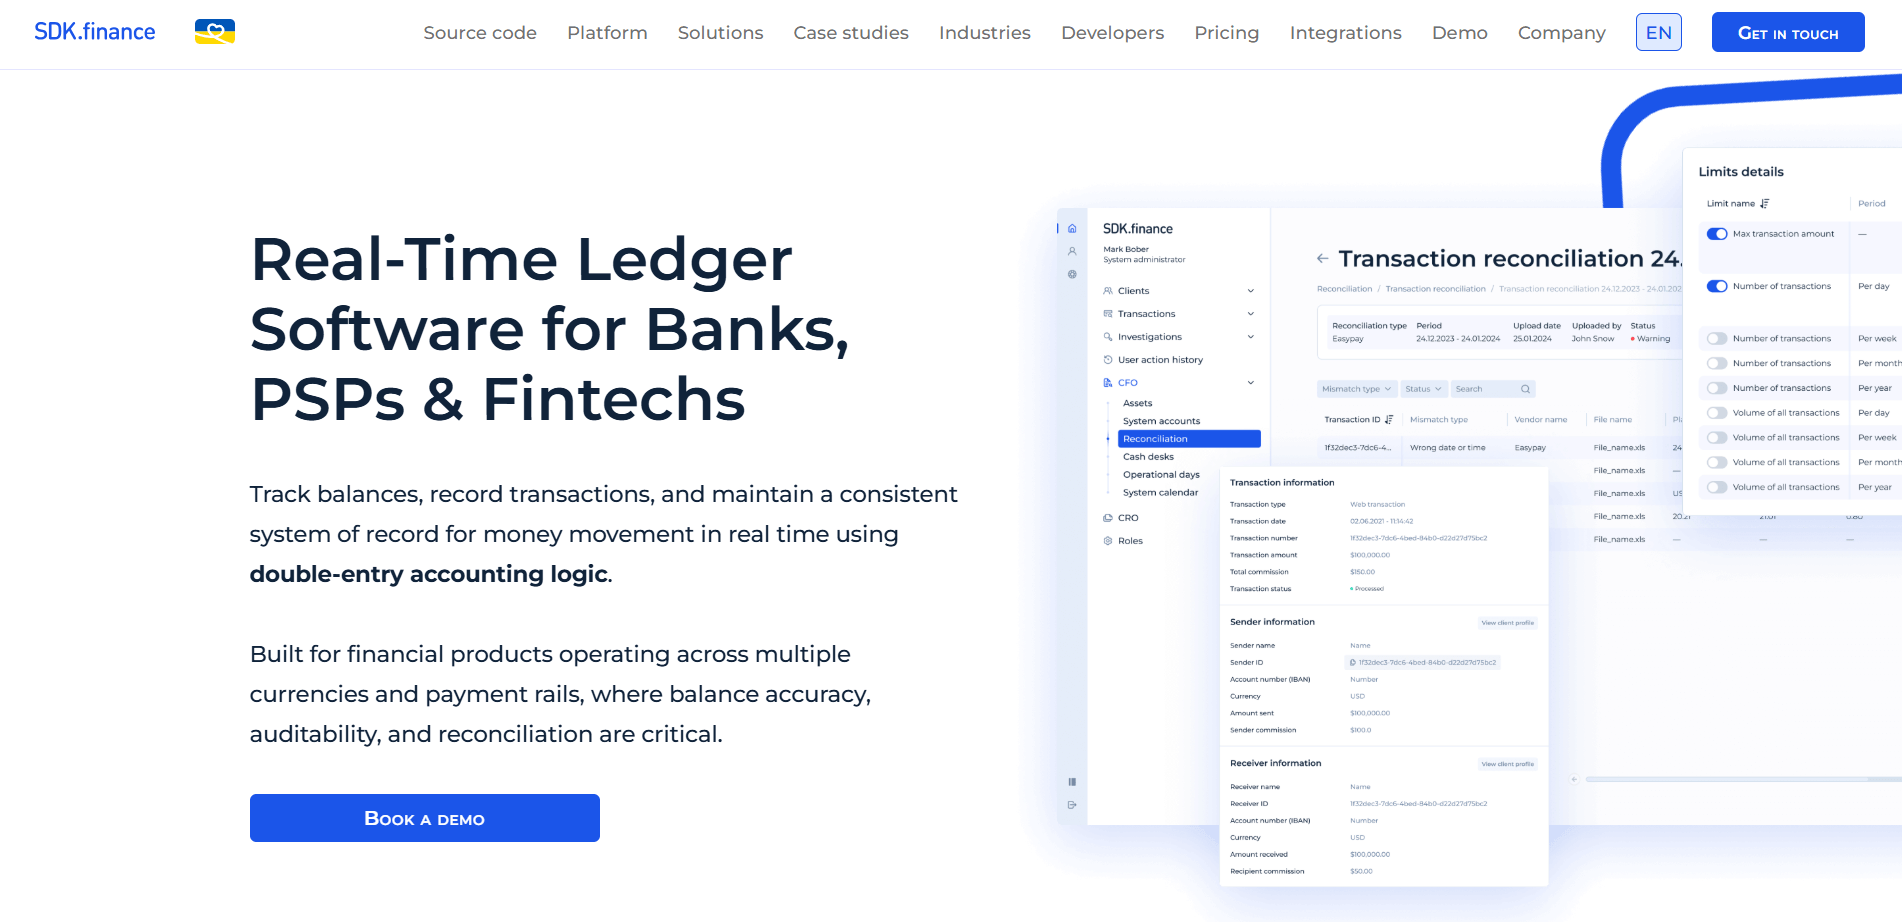
SDK.finance fournit un logiciel de grand livre en temps réel aux équipes FinTech qui ont besoin de :
- Soldes exacts
- Intégrité des transactions
- Des enregistrements prêts pour le rapprochement
La plateforme prend en charge :
- Le traitement des transactions en partie double
- Les mises à jour des soldes en temps réel
- Des comptes multidevises
- L’intégration avec des systèmes de paiement externes
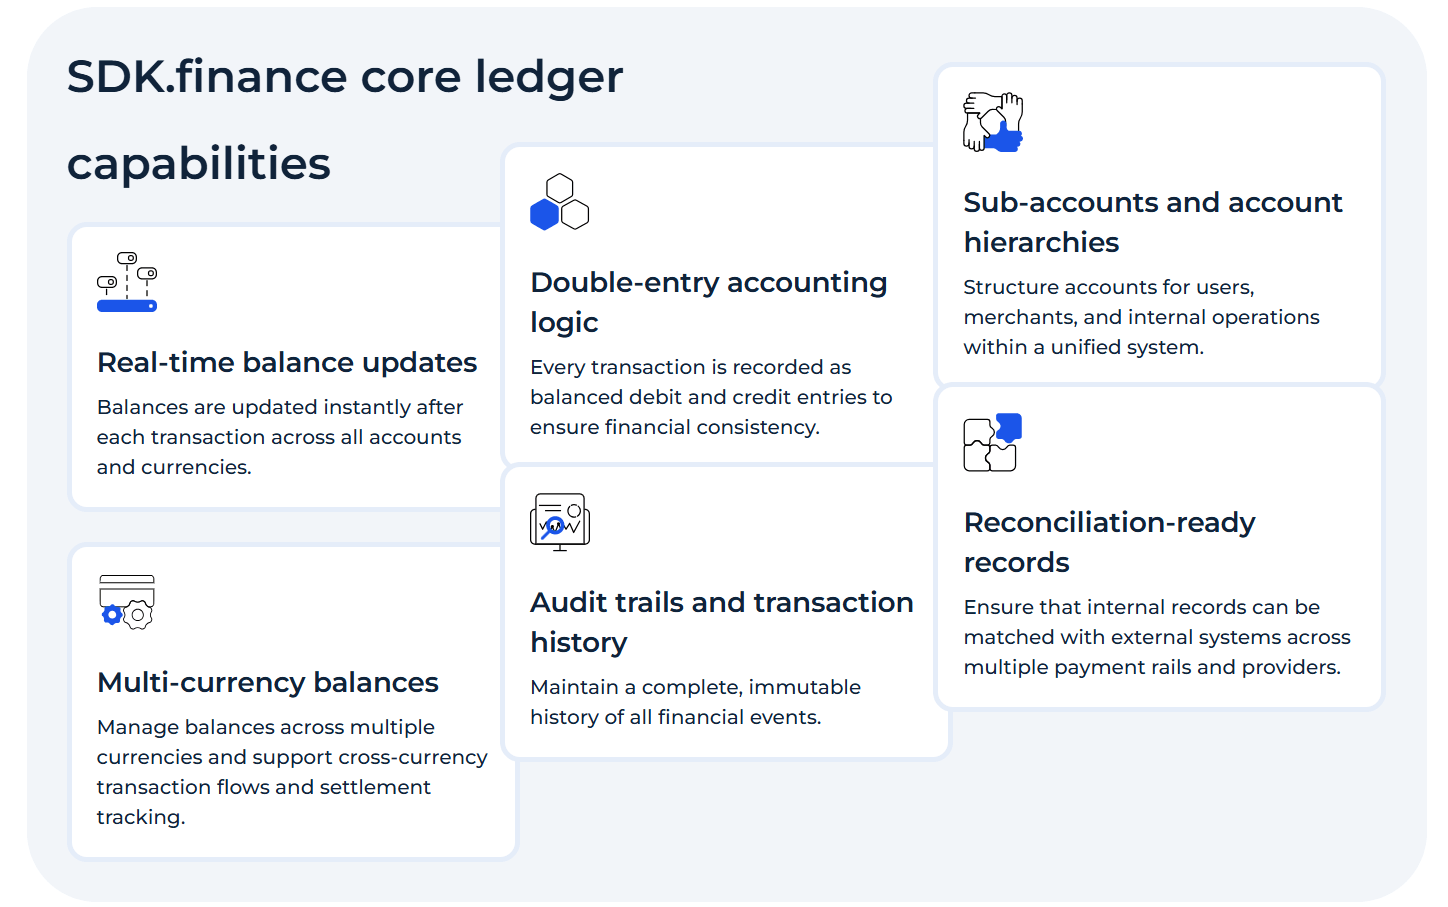
Cela aide les équipes FinTech à réduire la complexité opérationnelle tout en maintenant l’exactitude financière à grande échelle.
Conclusion
Un grand livre en partie double fournit la base structurelle pour la gestion de l’argent dans les systèmes FinTech.
Bien qu’il trouve son origine dans la comptabilité, dans les produits modernes il fonctionne comme un système opérationnel de référence, en prenant en charge les soldes en temps réel, la traçabilité des transactions et les workflows de rapprochement.
Pour les équipes FinTech qui construisent des produits financiers évolutifs, il reste l’un des moyens les plus fiables de maintenir l’intégrité des soldes tout en gérant la complexité au fil du temps.
Découvrez