



Chaque produit financier, d’une application bancaire de détail à une plateforme de paiement mondiale, repose sur une constante invisible : le grand livre. C’est le registre définitif des transactions, le mécanisme qui garantit l’exactitude et la base sur laquelle se construisent la conformité, la transparence et la confiance.
Bien que les grands livres existent depuis des millénaires, leur rôle dans les services financiers d’aujourd’hui est plus crucial que jamais. Les plateformes modernes traitent des millions de transactions par jour à travers plusieurs devises, zones géographiques et types d’actifs. Sans un grand livre résilient et en temps réel au cœur du système, aucune institution ne peut assurer l’intégrité opérationnelle ni évoluer efficacement.
Cet article explore la fonction des grands livres dans la banque et la FinTech, le passage du traitement par lots traditionnel aux systèmes en temps réel, ainsi que la manière dont l’architecture ledger-first de SDK.finance fournit l’infrastructure aux institutions qui recherchent rapidité, évolutivité et conformité.
for Banks, PSPs & Fintechs
Qu’est-ce qu’un grand livre bancaire ?
Un grand livre est un registre détaillé et chronologique de toutes les transactions financières associées à des comptes, des produits ou des clients. Chaque écriture reflète le mouvement de l’argent, son origine et sa destination, contribuant à maintenir des soldes exacts et à faciliter le reporting financier.
Traditionnellement, les grands livres étaient des livres manuscrits. Aujourd’hui, ce sont des bases de données sophistiquées conçues pour gérer d’importants volumes de transactions tout en conservant leur exactitude et leur capacité d’audit.
Dans la banque et la FinTech, un
Que fait réellement un grand livre ? Fonctions clés dans la banque
Dans les systèmes bancaires traditionnels, le grand livre agit comme le moteur comptable central. Il :
- Enregistre les dépôts, les retraits, les paiements, les prêts et les intérêts.
- Met à jour les soldes des comptes en temps réel.
- Prend en charge le rapprochement et la détection des erreurs.
- Permet la préparation des rapports réglementaires et financiers.
Sans le grand livre, les banques ne pourraient pas maintenir l’exactitude financière ni se conformer aux normes de reporting.
Importance dans la FinTech
Les grands livres sont tout aussi essentiels pour les entreprises FinTech, mais avec une complexité supplémentaire. Les systèmes de grand livre modernes :
- Alimentent les paiements en temps réel et les opérations multidevises, indispensables aux applications mondiales.
- Permettent des
- Prend en charge la
- Permettent une innovation produit rapide et une évolutivité sans les limites des systèmes hérités.
Certains fournisseurs proposent désormais même le
for Banks, PSPs & Fintechs
Types de grands livres
Les grands livres peuvent être classés en plusieurs catégories selon leur niveau de détail et leur usage spécifique.
Grands livres de base
| Aspect | Grand livre général | Sous-grand livre | Compte de contrôle |
|---|---|---|---|
| Objectif | Enregistrement principal de l’activité financière d’une organisation | Suivi détaillé de catégories spécifiques | Assure la cohérence entre le grand livre général et les sous-grands livres |
| Portée des enregistrements | Tous les comptes : actifs, passifs, capitaux propres, produits, charges | Dettes fournisseurs, créances clients, paie, immobilisations, transactions par carte | Soldes récapitulatifs pour des catégories comme les créances ou les dettes fournisseurs |
| Utilisateurs types | DAF, comptables, auditeurs, régulateurs | Équipes opérationnelles, responsables financiers | Comptables, contrôleurs |
| Relation avec les autres | Résume les écritures de tous les sous-grands livres | Alimente les transactions dans le grand livre général | Les soldes doivent correspondre au total des sous-grands livres concernés |
Types de grands livres étendus en pratique
Au-delà des trois catégories de base, les entreprises et les institutions financières utilisent souvent des grands livres plus spécialisés pour gérer les opérations quotidiennes :
-
Grand livre des ventes (débiteurs) : Suit les comptes de tous les clients à crédit, les ventes et les créances.
-
Grand livre des achats (créditeurs) : Enregistre les fournisseurs à crédit, les achats et les dettes fournisseurs.
-
Grand livre de caisse : Surveille les entrées et sorties de trésorerie.
-
Grand livre bancaire : Couvre toutes les transactions liées à la banque, comme les dépôts et les retraits.
-
Journal comptable : Enregistrement chronologique initial de toutes les transactions financières.
-
Grand livre des charges : Suit les dépenses d’exploitation telles que les salaires, le loyer et les services publics.
-
Grand livre des produits : Enregistre les sources de revenus telles que les frais de service ou les intérêts.
-
Grand livre du capital : Reflète les investissements des propriétaires ou des actionnaires dans l’entreprise.
-
Grand livre des prélèvements : Suit les montants retirés par les propriétaires pour un usage personnel.
-
Grand livre des stocks / inventaire : Enregistre les mouvements de marchandises, la quantité en stock et l’évaluation.
-
Grand livre des prêts : Gère les comptes de prêt, les échéanciers de remboursement et les intérêts.
-
Grand livre des salaires : Suit les paiements aux employés, les déductions et le salaire net.
-
Grand livre des immobilisations : Gère l’acquisition, l’amortissement et la cession des actifs à long terme.
-
Grands livres liés aux impôts (p. ex., grand livre GST, grand livre TDS) : Spécifiques à certaines juridictions, ils enregistrent les flux de taxes indirectes et les exigences de conformité.
Pourquoi cette variété compte
La diversité des grands livres montre à quel point la gestion financière doit être granulaire. Par exemple, les banques s’appuient sur des sous-grands livres pour les comptes de prêts et les soldes clients, tandis que les FinTechs se concentrent souvent sur les portefeuilles numériques en temps réel, le suivi des dépenses et les
Au-delà de cela, les FinTechs modernes travaillent aussi avec des grands livres numériques et basés sur la blockchain, qui utilisent des enregistrements distribués et immuables pour renforcer la transparence et la sécurité.
Systèmes de grand livre traditionnels vs. modernes
Historiquement, les grands livres financiers étaient traités par lots à la fin de la journée. Cela signifiait que les entreprises devaient attendre pour rapprocher les soldes, identifier les erreurs ou produire des rapports financiers.
Les systèmes modernes, comme ceux au cœur de
Selon SDK.finance, fournisseur leader de core banking, passer de la comptabilité traditionnelle par lots aux systèmes de grand livre en temps réel n’est plus optionnel. C’est un prérequis pour les institutions financières qui veulent être compétitives sur des marchés numériques d’abord.
Comparaison : grands livres traditionnels vs. en temps réel
| Aspect | Grand livre traditionnel | Grand livre en temps réel |
|---|---|---|
| Méthode de traitement | Mises à jour par lots, souvent en fin de journée | Mises à jour continues au fur et à mesure des transactions |
| Exactitude | Risque de retards et d’écarts jusqu’au rapprochement | Validation instantanée, soldes toujours à jour |
| Transparence | Visibilité limitée pendant la journée | Visibilité complète à tout moment |
| Évolutivité | Plus lent à s’adapter aux volumes élevés de transactions | Conçu pour les paiements numériques à haute fréquence |
| Soutien à la conformité | Le rapprochement manuel augmente le risque opérationnel | Les enregistrements automatisés simplifient les audits et le reporting réglementaire |
| Impact business | Reporting plus lent, risque d’erreur plus élevé, gestion réactive | Prise de décision plus rapide, gestion proactive des risques, expérience client améliorée |
Pourquoi cela compte
Les grands livres en temps réel ne sont pas qu’une mise à niveau technique — ils redéfinissent la manière dont les organisations financières fonctionnent. Au lieu de réagir aux écarts après leur apparition, les institutions peuvent surveiller les transactions au moment où elles se produisent, réduire l’exposition à la fraude et offrir aux clients une visibilité sur leurs comptes à la minute près.
for Banks, PSPs & Fintechs
SDK.finance et sa fondation basée sur le grand livre
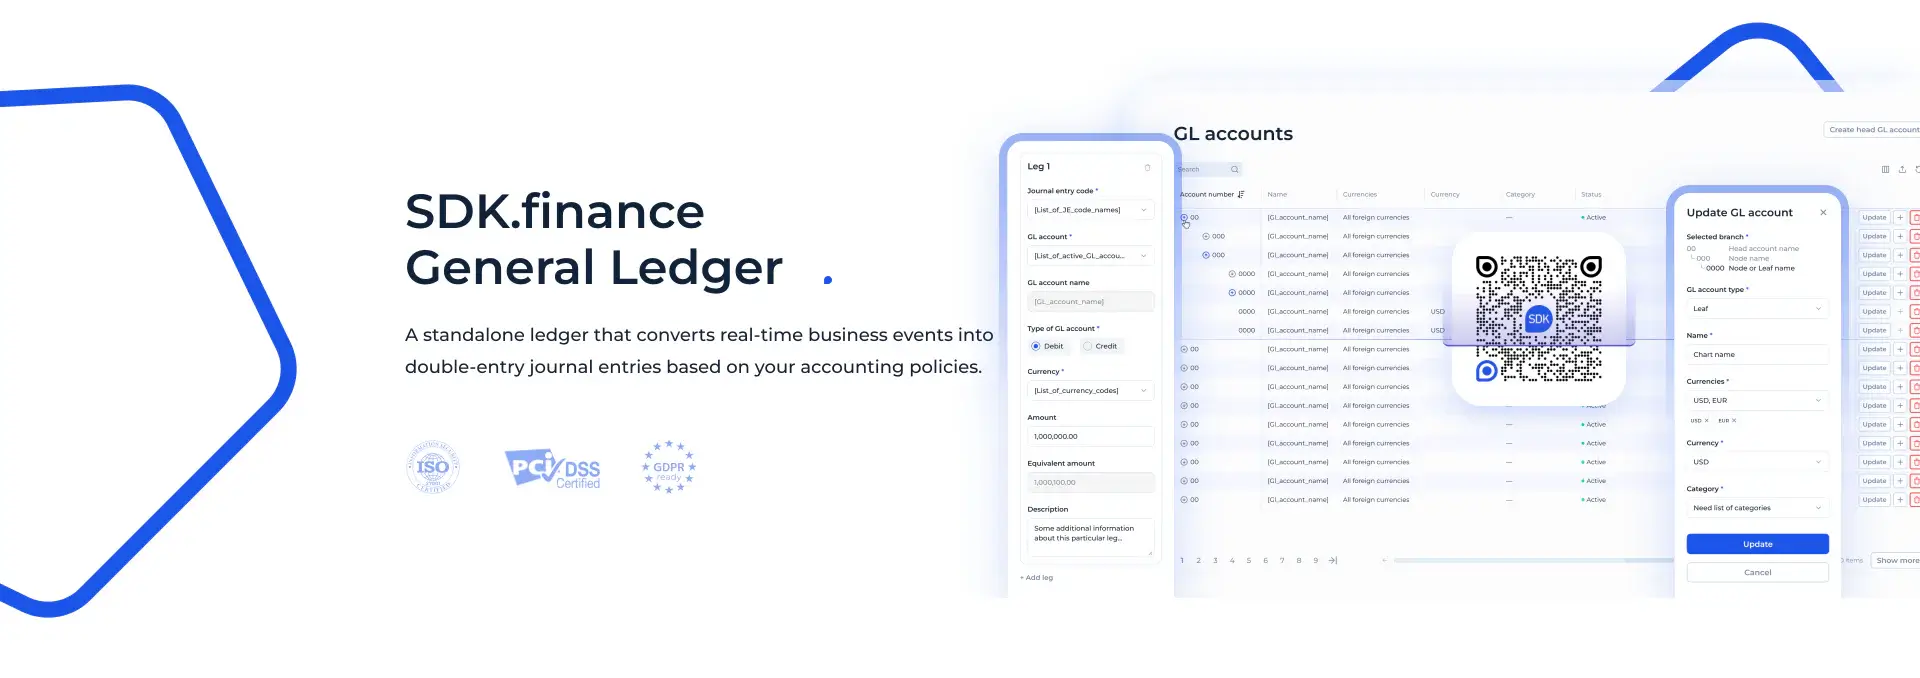
Chez SDK.finance, le grand livre n’est pas seulement un module — c’est la fondation de toute la plateforme.
Le système est conçu pour comptabiliser tout type d’actif, qu’il s’agisse de devises fiduciaires, de cryptomonnaies, de points de fidélité ou d’unités définies sur mesure. Avec une forte capacité de traitement des transactions, la prise en charge multi-actifs et la certification PCI DSS niveau 1, il garantit une fiabilité et une sécurité de niveau entreprise.
Points clés de
- Gestion multidevise et multi-actifs
- Traitement des transactions en temps réel
- Outils back-office détaillés pour le suivi et le rapprochement
- Flexibilité totale grâce aux plus de 650 API de la plateforme SDK.finance
- Disponible sous forme de licence de code source pour un contrôle maximal ou d’abonnement cloud pour un déploiement rapide
Que ce soit pour des banques, des FinTechs ou des entreprises intégrant la finance, SDK.finance fournit l’infrastructure de grand livre nécessaire pour créer des néobanques, des systèmes de paiement ou des super-apps en toute confiance.
Risques des systèmes de grand livre obsolètes
Les systèmes de grand livre hérités, encore fréquents dans les banques traditionnelles, présentent des limites :
- Des mises à jour retardées rendent les vérifications de solde en temps réel impossibles.
- Le manque d’évolutivité ralentit les lancements de produits et augmente les coûts opérationnels.
- Des processus lourds de rapprochement manuel augmentent le risque d’erreurs.
À l’inverse, les systèmes de grand livre modernes combinent intégration flexible, conception prête pour la conformité et traitement instantané, ce qui en fait l’épine dorsale de l’innovation dans la banque comme dans la FinTech.
Exemples de cas d’usage
- Le grand livre d’une banque enregistre chaque dépôt, retrait, remboursement de prêt et constatation d’intérêts sur le compte d’un client.
- Le grand livre d’une FinTech alimente un portefeuille numérique, gérant les recharges, les transferts de pair à pair et le rapprochement automatisé des transactions.
- Les plateformes proposant la finance embarquée s’appuient sur les grands livres pour suivre les flux de fonds entre plusieurs parties et maintenir des soldes précis à grande échelle.
Points clés à retenir
Un grand livre peut sembler être un détail technique, mais en réalité, il est le cœur de tout système financier. Sans un grand livre solide, aucun paiement, transfert ou solde ne résisterait à un examen approfondi.
À mesure que les services financiers deviennent plus numériques et plus rapides, les systèmes de grand livre modernes font la différence entre une infrastructure fragile et une croissance évolutive. SDK.finance aide les entreprises à tirer parti de cette évolution en fournissant une plateforme modulaire centrée sur le grand livre qui réduit le délai de mise sur le marché et garantit la conformité dès le premier jour.
for Banks, PSPs & Fintechs


