


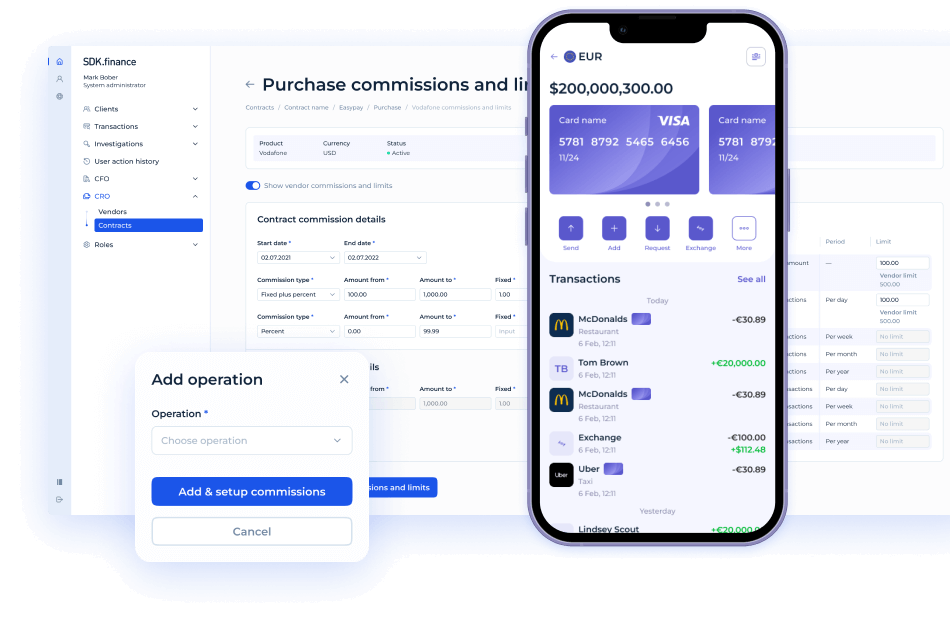

Le mot « grand livre » couvre plusieurs catégories de produits différentes dans l’infrastructure financière. Un moteur de grand livre transactionnel en temps réel, une API de grand livre destinée aux développeurs, une plateforme de paiement avec suivi des soldes intégré et un sous-grand livre bancaire pour la comptabilité multi-GAAP ne sont pas le même produit. Ils résolvent des problèmes différents, s’adressent à des acheteurs différents et s’accompagnent d’hypothèses différentes en matière de déploiement, de maturité technique et de contexte réglementaire.
Tout regrouper dans une seule liste crée davantage de confusion que de clarté. Cet article compare des logiciels pertinents pour la gestion des soldes en temps réel, les mouvements d’argent et l’infrastructure de grand livre opérationnel pour les banques et les fintechs, avec des étiquettes de catégorie explicites afin que chaque éditeur soit évalué selon les bons critères. Il ne s’agit pas d’une liste classée par score, mais d’une comparaison par catégories des fournisseurs pertinents pour les banques et les fintechs.
En un coup d’œil
Le marché des logiciels de grand livre pour les banques et les fintechs couvre quatre catégories de produits distinctes :
- moteurs de grand livre transactionnel,
- plateformes d’API de grand livre / grand livre en tant que service,
- infrastructures de paiement avec grand livre intégré,
- sous-grand livre bancaire / hubs comptables.
Ces catégories ne sont pas interchangeables, et le meilleur choix dépend du modèle opérationnel, de l’orientation technique, des besoins de déploiement et du contexte réglementaire.
Certains fournisseurs, dont SDK.finance, Modern Treasury, Formance, Fragment, FinLego et Qolo, peuvent être comparés directement en tant que produits de grand livre opérationnel centraux. D’autres, dont TigerBeetle, Fiserv, Matera, Nilus et Wolters Kluwer OneSumX Ledger, sont pertinents pour le marché, mais se situent dans des catégories adjacentes et nécessitent davantage de contexte avant qu’une comparaison sûre puisse être faite.
Comment nous définissons le logiciel de grand livre dans cette comparaison
| Catégorie | Description |
|---|---|
| Moteur de grand livre transactionnel | Un système de référence opérationnel pour les soldes et les mouvements d’argent. Il comptabilise les transactions en temps réel, applique les principes de la comptabilité en partie double et conserve une piste d’audit immuable. |
| API de grand livre / grand livre en tant que service | Infrastructure de grand livre destinée aux développeurs, exposée via des API, généralement dans un modèle géré ou hébergé dans le cloud. Le produit est le grand livre lui-même, accessible via une API. |
| Infrastructure de paiement avec grand livre intégré | Une plateforme de paiement plus large dans laquelle le grand livre n’est qu’un composant de la pile, plutôt qu’un produit autonome. |
| Sous-grand livre bancaire / hub comptable | Une couche comptable de niveau bancaire conçue pour la comptabilité au niveau des instruments, le reporting multi-GAAP, la consolidation et les flux de finance réglementaire. |
Hors périmètre de cet article :
- Logiciels génériques de comptabilité et de grand livre général
- Portefeuilles crypto ou portefeuilles matériels
- Suites complètes de core banking évaluées dans leur ensemble
- Outils uniquement dédiés à la trésorerie et au rapprochement
Pour un contexte fondamental sur les catégories de grand livre, voir Qu’est-ce qu’un grand livre dans la banque et la FinTech ? et Grand livre de produit et grand livre général : comparaison.
Tableau comparatif rapide
| Fournisseur | Catégorie | Idéal pour | Déploiement | Modèle de tarification | Point d’attention clé |
|---|---|---|---|---|---|
| SDK.finance | Moteur de grand livre transactionnel | Banques, PSP et fintechs qui ont besoin soit d’un logiciel de grand livre en temps réel autonome, soit d’une plateforme plus large fondée sur un grand livre | SaaS autonome ; options de plateforme élargie et de code source | Abonnement SaaS mensuel plus frais par transaction ; frais de licence personnalisés pour le code source | Plus large qu’une API de grand livre légère |
| Modern Treasury | API de grand livre / LaaS | Équipes de développement construisant des portefeuilles, des structures FBO/omnibus et des opérations de paiement | SaaS entièrement géré | Conditions annuelles, tarification à l’usage, engagement minimum | Orientation plateforme de paiement, pas hub comptable bancaire |
| Formance | API de grand livre / LaaS | Équipes souhaitant un grand livre programmable open source ou auto-hébergé | Open source, autogéré ou déploiement entreprise | Noyau open source gratuit plus abonnement annuel entreprise | Solide pour les ingénieurs, moins prêt à l’emploi pour les équipes finance |
| Fragment | API de grand livre / LaaS | Startups très orientées développeurs voulant un grand livre basé sur un schéma | Plateforme hébergée gérée | Tarification hébergée publique avec structure fondée sur l’usage | La posture de déploiement entreprise et certaines affirmations sur l’infrastructure sont moins explicites publiquement |
| FinLego | API de grand livre / LaaS | Portefeuilles, finance embarquée et équipes FinTech voulant un grand livre modulaire | Module autonome ou plateforme intégrée | Non divulgué publiquement ; modèle commercial modulaire | Moins adapté aux cas d’usage de finance et de comptabilité de grandes banques |
| Qolo | Infrastructure de paiement avec grand livre intégré | Programmes de paiement, comptes virtuels et opérations multi-rails | Plateforme intégrée / gérée par le fournisseur | Non divulgué publiquement ; tarification entreprise dirigée par les ventes | Le grand livre fait partie de la pile Qolo et est moins documenté comme produit autonome |
D’autres fournisseurs pertinents, notamment TigerBeetle, Fiserv, Matera, Nilus et Wolters Kluwer OneSumX Ledger, sont présentés ci-dessous avec le contexte de catégorie qui influence la manière dont ils doivent être évalués.
Meilleur logiciel de grand livre pour les banques et les fintechs
 SDK.finance
Ce que c’est. SDK.finance propose un
for Banks, PSPs & Fintechs
Contexte de marché. Fondée en 2013, SDK.finance est une entreprise basée dans l’UE, présente en Lituanie et au Royaume-Uni. Depuis plus d’une décennie, elle a bâti une position solide dans les logiciels pour banques, PSP et produits fintech réglementés, au service de clients aux États-Unis, au Canada, dans l’UE, au Royaume-Uni et dans la région MENA. SDK.finance a également été reconnue dans des études de marché et programmes de récompenses récents, notamment des études 2026 d’Everest Group, Market.us et Business Research Insights, ainsi que des places de finaliste aux PayTech Awards et Banking Tech Awards. Les acheteurs types incluent des banques, des EMI, des PSP, des néobanques et des équipes de portefeuilles qui ont besoin soit d’un logiciel de grand livre autonome, soit d’une plateforme plus large fondée sur un grand livre.
Idéal pour. Banques, PSP et fintechs qui veulent un logiciel de grand livre en temps réel avec un fort soutien pour les produits financiers réglementés, la logique de soldes multidevises et le traitement de transactions à grand volume. C’est particulièrement pertinent pour les équipes qui peuvent commencer par des besoins de grand livre puis s’étendre plus tard à une pile de paiements ou de fintech plus large.
Ce qui le distingue. SDK.finance combine la comptabilisation en temps réel, la comptabilité en partie double, la gestion des soldes
Modèle de tarification. Pour une adoption autonome du grand livre, le SaaS est le modèle commercial le plus naturel pour de nombreux acheteurs. Pour des implémentations plus importantes ou plus spécialisées, l’entreprise propose également une portée de plateforme plus large et d’autres approches de livraison, notamment le
Points d’attention. SDK.finance est plus large qu’une API de grand livre légère, il ne faut donc pas l’évaluer trop étroitement par rapport à des produits LaaS réservés aux développeurs. Les acheteurs à la recherche d’un essai API rapide en libre-service trouveront ici une portée et un mode d’achat différents. En revanche, les équipes qui veulent aujourd’hui un grand livre en SaaS avec la possibilité d’évoluer plus tard vers une plateforme plus large peuvent considérer cette portée plus étendue comme un avantage pratique.
 Modern Treasury
Ce que c’est. Modern Treasury est une plateforme d’infrastructure de paiement dotée d’un produit Ledgers dédié. Elle expose un grand livre en temps réel à partie double via une API développeur, étroitement liée aux mouvements d’argent, aux opérations de paiement et à la gestion de comptes FBO/omnibus.
Contexte de marché. Fondée en 2018, Modern Treasury est une entreprise américaine basée à San Francisco. Son positionnement public est d’abord orienté développeurs, mais de plus en plus large autour de l’infrastructure de paiement. Ses acheteurs types incluent des équipes produit fintech, des plateformes et des opérateurs de paiement qui veulent un mouvement d’argent programmable et une visibilité opérationnelle sans gérer eux-mêmes l’infrastructure de grand livre de base.
Idéal pour. Équipes pilotées par les développeurs construisant des portefeuilles, des opérations de paiement ou des systèmes de mouvement d’argent omnibus/FBO. Bonne adéquation pour la fintech, les PSP et les portefeuilles ; adéquation moyenne pour les banques.
Ce qui le distingue. Modern Treasury dispose d’une forte posture API, d’une documentation claire et d’une adéquation naturelle avec les flux de travail de mouvement d’argent programmables. C’est particulièrement solide pour les cas d’usage fintech, PSP et portefeuilles.
Modèle de tarification. Modern Treasury décrit publiquement des conditions annuelles, une tarification à l’usage et un engagement minimum. Les conditions commerciales exactes dépendent toujours du volume de paiement, des rails et de la structure du compte.
Points d’attention. Il faut surtout le comprendre comme un produit d’infrastructure de paiement, et non comme un hub comptable bancaire. Le support multidevise au niveau du grand livre n’est pas non plus particulièrement mis en avant sur la page principale du produit de grand livre.
 Formance
Ce que c’est. Formance est une plateforme de grand livre programmable open source avec des options entreprise. Son module central de grand livre utilise Numscript, un langage spécifique au domaine pour encoder la logique des transactions. La plateforme s’étend au rapprochement, à la connectivité des paiements et à l’orchestration des flux.
Contexte de marché. Fondée en 2021, Formance est une entreprise basée en France, née à Paris et dotée d’une posture mondiale d’infrastructure financière open source. Son centre de gravité est orienté développeurs et infrastructure, avec un fort attrait pour les équipes d’ingénierie qui veulent contrôler le grand livre sans repartir de zéro. Son mouvement commercial suit un modèle open-core : adoption gratuite au niveau du cœur, puis engagement entreprise lorsque les équipes ont besoin de support, d’aide au déploiement ou de services de plateforme plus larges.
Idéal pour. Équipes souhaitant un grand livre programmable open source ou auto-hébergé avec des fonctions adjacentes de rapprochement et d’orchestration. Bonne adéquation pour la fintech, les PSP et les portefeuilles ; adéquation moyenne pour les banques.
Ce qui le distingue. Formance offre un cœur open source permissif, une programmabilité explicite, une comptabilisation en temps réel, la comptabilité en partie double, la prise en charge multidevise et un fort attrait pour les équipes pilotées par l’ingénierie qui veulent bâtir sur une base de grand livre flexible.
Modèle de tarification. Le grand livre de base est gratuit et peut être auto-hébergé. Le déploiement entreprise, le support et les services de plateforme plus larges sont vendus sur la base d’un abonnement annuel et d’un devis personnalisé.
Points d’attention. Formance n’est pas un produit clé en main pour les équipes finance. Il est le plus solide lorsque l’acheteur dispose de ressources techniques et veut une couche d’infrastructure programmable plutôt qu’un simple service de grand livre géré.
 Fragment
Ce que c’est. Fragment est une API de grand livre destinée aux développeurs, avec une conception de grand livre basée sur un schéma, une gestion des soldes, des primitives de reporting et des contrôles de cohérence. Les équipes définissent leur schéma de grand livre, leurs types de comptes, leurs modèles de transactions et leurs vues de solde via un workflow programmable. Il est principalement conçu pour les fintechs, les courtiers, les places de marché et d’autres équipes produit qui gèrent des mouvements d’argent complexes.
Contexte de marché. Fragment est une société d’infrastructure basée aux États-Unis, présente à New York, avec une posture publique fortement orientée ingénierie. Son message produit s’adresse aux équipes qui veulent davantage de flexibilité qu’une plateforme de grand livre préconfigurée n’en offre. Le profil d’acheteur est celui d’équipes produit de start-up et de scale-up qui veulent des primitives de grand livre avec une ergonomie développeur moderne.
Idéal pour. Startups très orientées développeurs qui veulent un grand livre flexible basé sur un schéma et des primitives de reporting. Bonne adéquation pour la fintech et les portefeuilles ; adéquation moyenne pour les PSP ; faible adéquation pour les banques.
Ce qui le distingue. Fragment donne aux équipes un contrôle précis sur les structures de comptes, les modèles de transactions, les vues de solde et le comportement du grand livre. Il est particulièrement pertinent pour les cas d’usage fintech, portefeuilles, places de marché et courtiers.
Modèle de tarification. Fragment publie ses tarifs hébergés. Le modèle commercial est fondé sur l’usage et lié au déploiement hébergé, même si les acheteurs ayant des besoins plus spécialisés doivent toujours engager des discussions commerciales directes.
Points d’attention. Certaines affirmations relatives à l’infrastructure, notamment l’immutabilité et la posture de déploiement entreprise, sont moins explicitement publiées que chez certains concurrents. Il faut le positionner comme une plateforme de grand livre destinée aux développeurs, et non comme un cœur opérationnel de niveau bancaire.
 FinLego
Ce que c’est. FinLego est un fournisseur d’infrastructure bancaire et de portefeuilles API-first avec un produit Real-Time Ledger Engine. Il est positionné comme un module de grand livre modulaire pour les créateurs de portefeuilles, les prestataires de paiement, les émetteurs de cartes et les équipes de finance embarquée, disponible soit comme module autonome, soit au sein d’une intégration plus large de la plateforme FinLego.
Contexte de marché. Fondée en 2020, FinLego est une entreprise basée au Royaume-Uni et implantée à Londres. Son message est mondial et modulaire, avec une cible de fintechs, de néobanques, d’équipes de portefeuilles et d’opérateurs de finance embarquée qui veulent des composants d’infrastructure prêts à l’emploi plutôt qu’un développement de grand livre à partir de zéro. Le profil d’acheteur penche vers des équipes produit qui cherchent de la flexibilité sans assumer entièrement l’ingénierie du grand livre en interne.
Idéal pour. Portefeuilles, P2P, finance embarquée et équipes FinTech voulant un grand livre modulaire et intégré par API sans développement sur mesure. Bonne adéquation pour les PSP et les portefeuilles ; adéquation moyenne pour les banques.
Ce qui le distingue. FinLego a un positionnement modulaire clair, une bonne adéquation pour les cas d’usage liés aux portefeuilles et aux cartes, et un message solide autour des sous-comptes, de l’auditabilité et de la logique de soldes en temps réel. Il est particulièrement pertinent lorsque l’acheteur veut un composant de grand livre plutôt qu’une pile bancaire complète.
Modèle de tarification. FinLego ne publie pas de grille tarifaire standard pour son produit de grand livre. Le modèle commercial semble modulaire et personnalisé, selon les composants adoptés.
Points d’attention. Il est davantage orienté fintech et produit qu’orienté hub financier. Ce n’est pas le premier choix naturel pour une transformation comptable d’une grande banque établie.
 Qolo
Ce que c’est. Qolo est une plateforme d’infrastructure de paiement avec un produit Quantum Ledger intégré. Elle sert des programmes de paiement, des opérations de cartes virtuelles, l’orchestration multi-rails et des plateformes de paiement commerciales. Le grand livre fournit le suivi des soldes en temps réel, la comptabilité en partie double et le rapprochement au sein de la pile de paiement unifiée de Qolo.
Contexte de marché. Fondée en 2018, Qolo est une entreprise américaine principalement axée sur les programmes de paiement nord-américains et les institutions financières. Son profil d’acheteur comprend des banques, des fintechs, des sociétés de SaaS verticales et des opérateurs de paiement commerciaux qui veulent une pile unifiée pour les programmes de paiement et la gestion des comptes virtuels. La stratégie commerciale est orientée entreprise et programmes plutôt que libre-service pour start-up.
Idéal pour. Programmes de paiement, comptes virtuels et opérations multi-rails nécessitant un grand livre opérationnel unifié aux côtés du traitement des paiements. Bonne adéquation pour les banques, la fintech et les PSP ; adéquation moyenne pour les portefeuilles.
Ce qui le distingue. Qolo est particulièrement fort lorsque le grand livre n’est qu’une partie d’un environnement opérationnel de paiement plus large. Son adéquation est particulièrement forte pour la gestion de programmes, les comptes virtuels et les opérations de paiement multi-rails.
Modèle de tarification. La tarification n’est pas divulguée publiquement. Le modèle commercial semble orienté entreprise et piloté par les ventes, avec une tarification vraisemblablement façonnée par la portée plus large de la plateforme plutôt que par des frais autonomes de grand livre.
Points d’attention. Qolo doit être évalué comme une plateforme de paiement plus large avec grand livre intégré, et non comme un moteur de grand livre autonome neutre.
Fournisseurs pertinents dans des catégories adjacentes
Ces fournisseurs sont pertinents pour les acheteurs qui explorent le paysage plus large du grand livre, mais ils ne doivent pas être considérés comme des équivalents directs du groupe central ci-dessus.
 TigerBeetle (moteur de grand livre transactionnel, couche base de données)
TigerBeetle est une base de données open source pour les transactions financières, conçue pour des charges de travail à haut débit en comptabilité en partie double. Elle est pertinente pour les équipes qui veulent construire l’infrastructure de grand livre au niveau de la base de données plutôt qu’acheter une plateforme de grand livre clé en main.
C’est là la distinction clé : TigerBeetle fournit aux équipes d’ingénierie une base spécialisée, pas un produit de grand livre opérationnel fini. La logique multidevise, multi-entité et au niveau produit est mise en œuvre par l’acheteur.
 Fiserv FinTech Ledger (fournisseur d’infrastructure bancaire)
Fiserv est une société américaine de technologie financière fondée en 1984. Son FinTech Ledger s’inscrit dans une conversation plus large sur l’infrastructure bancaire, façonnée par les programmes sponsor-bank, la distribution institutionnelle et les relations entreprise banque-tech.
Il est pertinent pour les grandes institutions et les partenariats fintech-banque, mais il ne s’agit pas du même type d’évaluation de produit qu’une API de grand livre pilotée par des développeurs ou qu’un moteur de grand livre fintech autonome. L’achat est piloté par l’entreprise et les détails publics du produit sont plus limités.
 Matera Digital Twin (plateforme de modernisation du cœur bancaire)
Fondée en 1987, Matera est une entreprise brésilienne de technologie bancaire solidement implantée en Amérique latine et de plus en plus présente en Amérique du Nord. Son Digital Twin est conçu comme une couche de transaction en temps réel pour les banques qui veulent des paiements modernes et des mises à jour de soldes en continu sans remplacer le système bancaire central.
Cela rend Matera très pertinente dans les programmes de modernisation bancaire, en particulier lorsque les paiements instantanés, l’augmentation du système central et la visibilité opérationnelle des soldes en temps réel sont importants. Ce n’est pas un choix naturel pour les PSP, les créateurs de portefeuilles ou les équipes orientées développeurs qui comparent des API de grand livre autonomes.
 Nilus Unified Ledger (plateforme d’opérations financières avec couche de grand livre client)
Nilus est positionné comme une plateforme d’opérations financières qui relie la visibilité du grand livre au niveau client à la synchronisation ERP, au rapprochement et aux workflows de clôture. Son message public penche davantage vers le contrôle financier et la visibilité opérationnelle que vers une infrastructure de grand livre destinée aux développeurs.
Cela rend Nilus pertinent pour les fintechs, les places de marché et les équipes d’opérations financières qui ont besoin d’une visibilité sur les soldes clients en lien avec les workflows comptables. Il est moins clairement une plateforme de grand livre de cœur bancaire et moins clairement une primitive de grand livre programmable que les fournisseurs orientés API.
 Wolters Kluwer OneSumX Ledger (sous-grand livre bancaire / hub comptable)
Fondée en 1836, Wolters Kluwer est une société mondiale néerlandaise de logiciels et de services d’information. OneSumX Ledger est un sous-grand livre bancaire et un hub comptable conçus pour la comptabilité au niveau des instruments, la consolidation multi-GAAP et les processus financiers de niveau réglementaire.
Il s’agit d’une conversation d’achat différente de celle du logiciel de grand livre opérationnel. Le produit est conçu pour les équipes finance, risque et reporting réglementaire des banques, plutôt que pour des développeurs construisant des portefeuilles, une infrastructure PSP ou des systèmes de mouvement d’argent en temps réel.
Quel modèle de grand livre correspond le mieux à votre activité
Pour les banques et les institutions financières réglementées
Les
Pour l’infrastructure de grand livre opérationnel, SDK.finance et Qolo sont de solides candidats. Pour une modernisation du cœur bancaire sans remplacement complet, Matera Digital Twin est plus pertinent. Pour un sous-grand livre de niveau réglementaire et la comptabilité multi-GAAP, Wolters Kluwer OneSumX Ledger doit être inclus dans l’évaluation. Fiserv est pertinent lorsqu’une relation plus large avec l’infrastructure bancaire d’entreprise fait partie de la décision.
Pour les PSP et les programmes de paiement
Les
Pour les portefeuilles et les produits de finance embarquée
Les créateurs de portefeuilles et de
Pour l’architecture de grand livre spécifique aux portefeuilles, voir Qu’est-ce qu’un grand livre de portefeuille ? et Wallet Ledger Software.
Pour les équipes orientées développeurs qui construisent des mouvements d’argent programmables
Les équipes orientées développeurs qui veulent un contrôle maximal sur le schéma du grand livre et la logique des transactions devraient examiner de près SDK.finance, Formance, Fragment et Modern Treasury. TigerBeetle est l’option la plus bas niveau pour les équipes prêtes à construire elles-mêmes l’infrastructure environnante.
Pour les environnements de comptabilité et de sous-grand livre à forte composante finance
Lorsque l’exigence principale est la comptabilité d’instruments multi-GAAP, la consolidation du grand livre général et le reporting réglementaire plutôt que le grand livre produit en temps réel, les produits de sous-grand livre bancaire et de hub comptable sont la bonne catégorie. Wolters Kluwer OneSumX Ledger en est l’exemple le plus clair. Nilus est plus pertinent lorsque la visibilité du grand livre client doit se connecter aux opérations financières et aux workflows ERP.
Pour approfondir la distinction entre grand livre produit et grand livre général, voir Grand livre de produit et grand livre général : comparaison et Qu’est-ce qu’un grand livre général ?.
À surveiller lors de la comparaison des fournisseurs de grand livre
Tous les grands livres ne sont pas des grands livres opérationnels en temps réel. Certains produits se présentent comme des grands livres, mais sont en réalité des systèmes de comptabilité ou de reporting avec une logique par lots ou de fin de journée.
Toutes les API de grand livre ne sont pas de niveau bancaire. Les produits LaaS orientés développeurs peuvent être excellents pour la fintech et les cas d’usage de portefeuilles sans répondre aux attentes de déploiement, d’audit ou de réglementation des banques agréées.
Certains produits sont intégrés dans des piles de paiement plus larges. Dans ces cas, la proposition de valeur réside dans la plateforme combinée, et non dans une couche de grand livre autonome.
Certains produits sont des hubs comptables, pas des grands livres d’exécution. Les comparer directement à des moteurs de grand livre opérationnels sans indiquer la catégorie conduit à des conclusions trompeuses.
Les moteurs open source ne sont pas la même chose qu’un logiciel de grand livre clé en main. TigerBeetle et Formance open source fournissent aux équipes de solides blocs de construction, mais supposent davantage de responsabilité d’ingénierie.
Les fournisseurs d’infrastructure bancaire et de modernisation du cœur bancaire suivent des modèles d’achat différents. Fiserv et Matera impliquent des modèles d’engagement entreprise, des cycles de vente plus longs et un contexte institutionnel plus large que les fournisseurs orientés API.
L’opacité tarifaire est courante sur ce marché. Même lorsque la posture tarifaire est publique, les conditions commerciales exactes dépendent souvent du mode de déploiement, du périmètre du support, des rails de paiement ou du volume d’utilisation.
Payment Reconciliation: Core Fintech Infrastructure.
Comment SDK.finance s’inscrit dans ce paysage
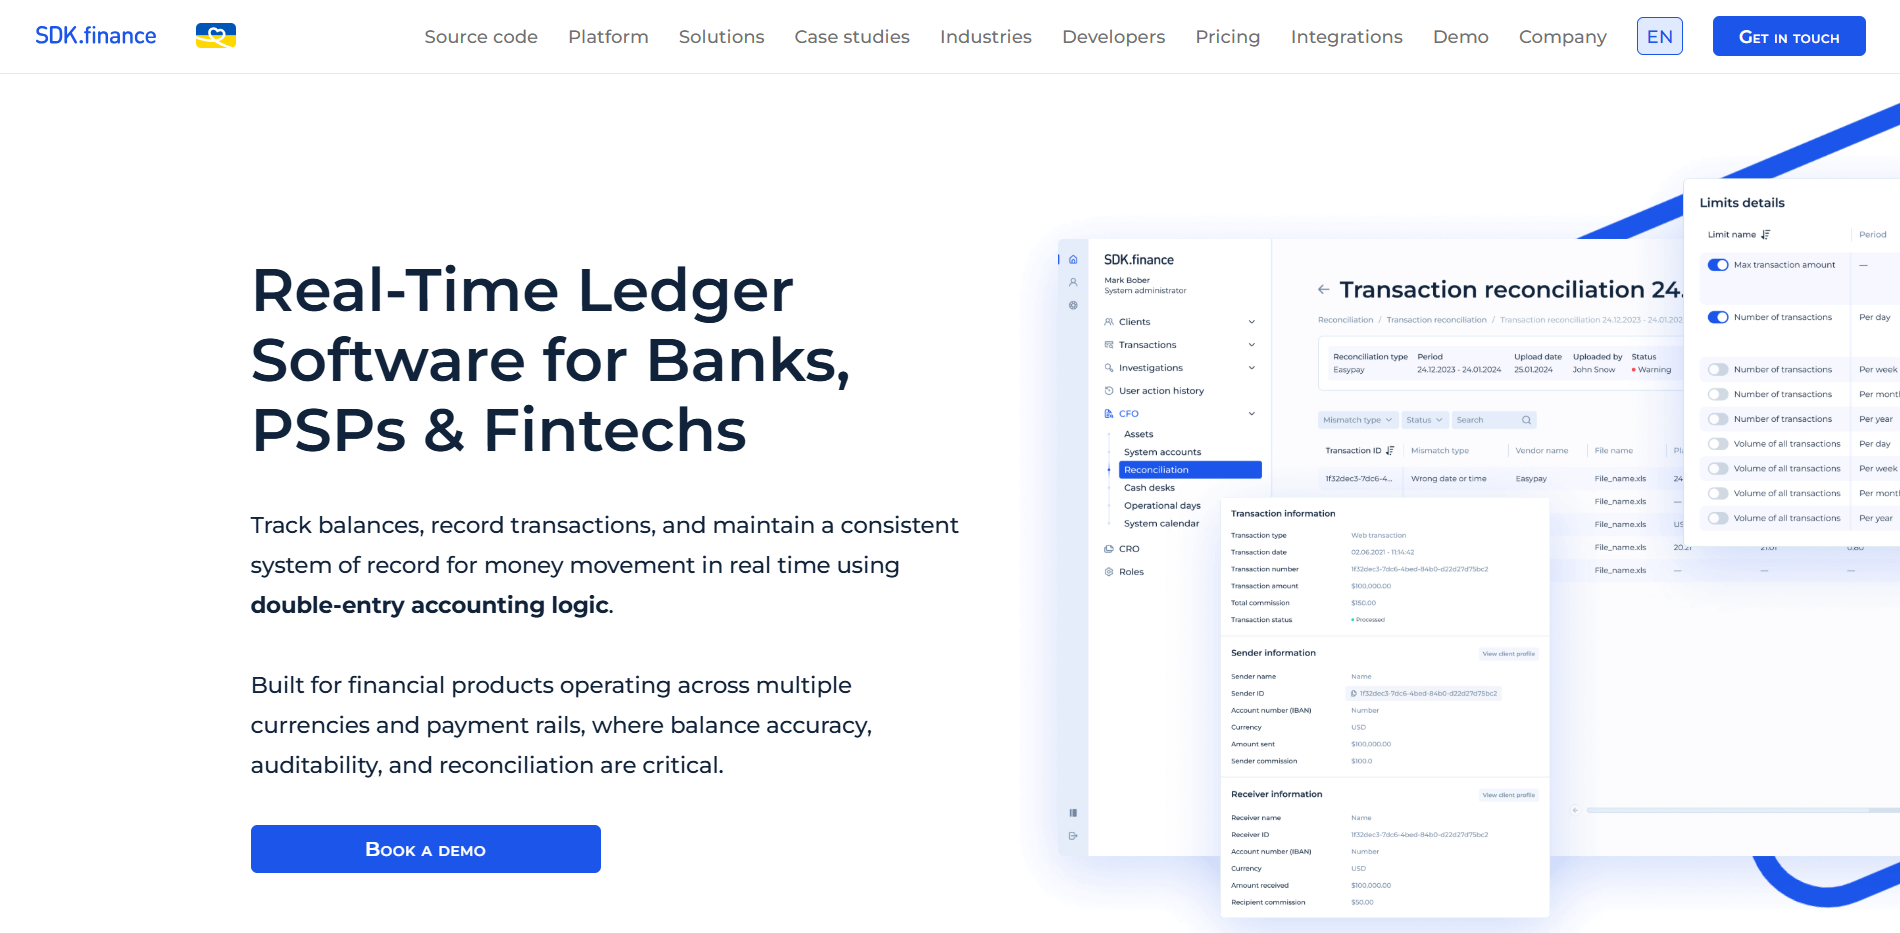
SDK.finance appartient à la catégorie des moteurs de grand livre transactionnel, mais il faut le comprendre comme davantage qu’une simple alternative d’API de grand livre étroite. Il propose un
Ses principales capacités incluent la comptabilisation en temps réel, la comptabilité en partie double, la prise en charge multidevise, le rapprochement, les sous-comptes multi-entités, le support des crypto-actifs, le traitement de transactions à grand volume et l’accès à plus large plateforme SDK.finance avec plus de 650 API couvrant les comptes, les paiements, les cartes, la conformité, l’onboarding, les portefeuilles, le reporting et les intégrations.
Cela rend SDK.finance particulièrement pertinent pour les organisations qui veulent aujourd’hui un logiciel de grand livre SaaS autonome, mais qui pourraient ensuite avoir besoin d’une plateforme plus large autour de ce cœur de grand livre.
Choisir le bon modèle de grand livre
Le marché des logiciels de grand livre pour les banques et les fintechs est fragmenté entre des catégories de produits sensiblement différentes. Les moteurs de grand livre transactionnel, les plateformes de grand livre en tant que service pilotées par API, les grands livres intégrés aux paiements et les sous-grand livres / hubs comptables bancaires ne sont pas interchangeables. Ils résolvent des problèmes différents pour des acheteurs différents opérant sous des contraintes différentes.
La discipline des catégories compte. Une plateforme LaaS orientée développeurs n’est pas la même chose qu’un système de sous-grand livre de niveau bancaire. Un moteur de base de données open source n’est pas la même chose qu’une plateforme fintech de grand livre clé en main. Une pile de paiement avec un grand livre intégré n’est pas la même chose qu’un produit d’infrastructure de grand livre autonome.
La bonne approche consiste d’abord à faire correspondre votre besoin à une catégorie, puis à comparer les fournisseurs de cette catégorie selon les spécificités qui comptent pour votre environnement opérationnel, votre contexte réglementaire et votre orientation technique. Le modèle commercial et la posture de déploiement font partie de cette décision, et non d’une réflexion après coup.

